
Applied Optoelectronics (NASDAQ : AAOI) a publié jeudi 5 novembre 2026 un chiffre d’affaires record de 269,9 millions de dollars au troisième trimestre, en hausse de 128 % sur un an. La croissance provient surtout des centres de données, dont les ventes ont progressé de 254 %. Malgré ces performances, le fabricant américain de transceivers optiques est pris dans la chute des valeurs liées à l’intelligence artificielle. Il annonce parallèlement des retards pour son expansion industrielle aux États-Unis et des prévisions de ventes trimestrielles sous le consensus.
La séance du 5 novembre a déjà été marquée par une correction massive du secteur avant la publication des résultats, intervenue après la fermeture de Wall Street. Il serait donc erroné d’attribuer toute la baisse du titre aux chiffres du trimestre. L’enjeu est désormais de savoir si la demande pour les réseaux 800G et 1,6T pourra se convertir en volumes livrés, marges et trésorerie malgré la pression sur les capacités de production.
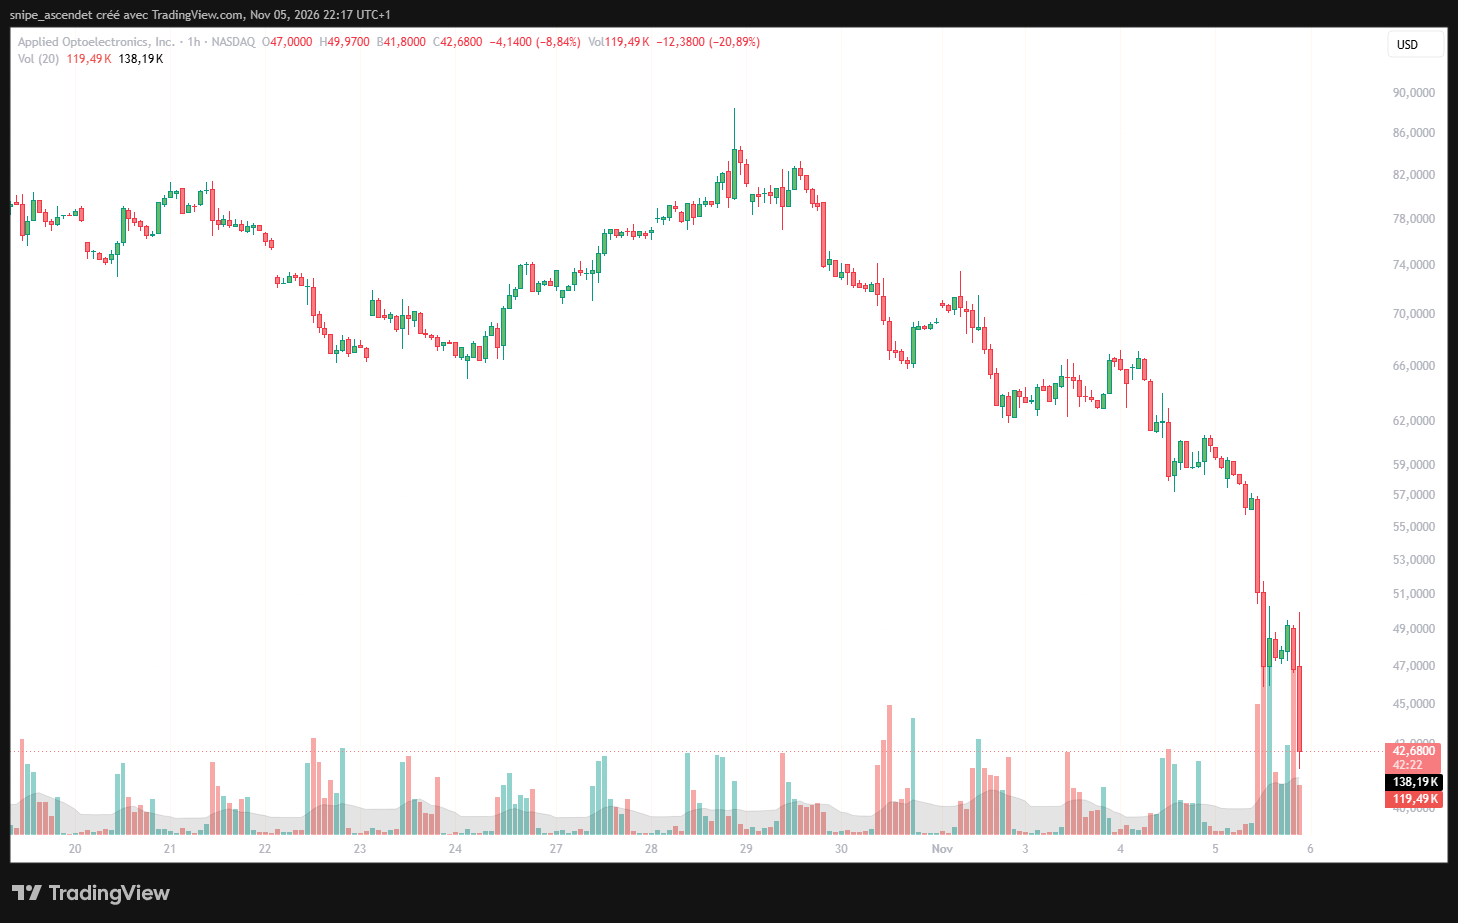
AAOI décroche dans une séance noire pour les valeurs de la photonique
Le cours d’Applied Optoelectronics a reculé d’environ 21 % le 5 novembre, avec une cotation autour de 42,68 dollars dans les dernières données du graphique horaire. Le titre a accéléré sa baisse à mesure que les valeurs liées aux semi-conducteurs, à l’optique et aux centres de données passaient sous pression. La baisse ne touche pas exclusivement AAOI : le mouvement affecte toute une chaîne de fournisseurs de l’IA.
Troisième trimestre 2026 : revenus et BPA ajusté supérieurs aux attentes
Dans son communiqué de résultats du 5 novembre, AOI confirme un sixième trimestre consécutif de chiffre d’affaires record. Ses revenus passent de 118,6 millions de dollars au T3 2025 à 269,9 millions au T3 2026 et progressent de 40,6 % par rapport aux 191,9 millions du trimestre précédent. Le bénéfice par action ajusté atteint 0,17 dollar contre 0,14 dollar attendu.
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 269,9 M$ | 268 M$ | +0,7 % |
| BPA ajusté dilué | 0,17 $ | 0,14 $ | +21,4 % |
| BPA GAAP dilué | 0,07 $ | Non vérifié | — |
| Marge brute ajustée | 28,7 % | Non vérifié | — |
| EBITDA ajusté | 28,5 M$ | Non vérifié | — |
| Résultat net GAAP | 6,3 M$ | Non vérifié | — |
Les estimations de 268 millions de dollars de revenus et de 0,14 dollar de BPA ajusté correspondent aux attentes de marché relayées avant la publication. Elles ne doivent pas être confondues avec la prévision antérieure d’AOI, qui visait 255 à 290 millions de dollars de ventes pour le T3.
AOI renoue également avec un bénéfice net conforme aux normes GAAP de 6,3 millions de dollars, contre une perte de 17,9 millions un an plus tôt. Le résultat net non-GAAP atteint 14,8 millions de dollars, tandis que l’EBITDA ajusté progresse à 28,5 millions contre 2 millions au T3 2025. Mais le résultat opérationnel GAAP reste légèrement négatif, à −1,4 million de dollars : le bénéfice net inclut 10,1 millions de dollars de produits nets hors exploitation. Ces indicateurs mesurent donc des réalités différentes.
La marge brute GAAP s’établit à 28,2 %, contre 28 % un an plus tôt. La marge ajustée, elle, recule de 31 % à 28,7 %, et même de 29,8 % au trimestre précédent à 28,7 % au T3. L’accélération des volumes n’efface pas les contraintes de coût et de montée en cadence.
Le datacenter bondit de 254 % et représente près de 58 % des ventes
La composition du chiffre d’affaires confirme le changement de dimension d’Applied Optoelectronics. Ses modules optiques sont déployés pour connecter les équipements informatiques des grands centres de données. À mesure que les clusters d’accélérateurs deviennent plus vastes, les réseaux nécessitent davantage de bande passante et de liaisons à faible consommation d’énergie.
| Activité | Revenus T3 2026 | Variation sur un an |
|---|---|---|
| Datacenter | 155,6 M$ | +254 % |
| CATV, réseaux câblés | 110,9 M$ | +57 % |
| Télécommunications | 2,7 M$ | −27 % |
| Autres | 0,7 M$ | +88 % |
| Total | 269,9 M$ | +128 % |
Les ventes aux centres de données progressent de 43,9 à 155,6 millions de dollars sur un an. Leur poids dans les revenus du groupe passe ainsi d’environ 37 % à près de 58 %. Cette activité explique près des trois quarts de l’augmentation absolue du chiffre d’affaires. Le CATV conserve cependant une importance réelle, avec près de 111 millions de dollars de ventes, soutenues par la modernisation des réseaux câblés.
La progression de l’optique IA concerne plusieurs métiers complémentaires : substrats en phosphure d’indium, sources laser, circuits photoniques, transceivers et tests. Nous avons détaillé cette chaîne de valeur dans notre dossier sur la photonique, AXT, Corning, Lumentum et Marvell. AOI intervient surtout sur l’assemblage et la fourniture des connexions optiques à haut débit, avec un potentiel commercial direct lié aux déploiements 800G et 1,6T. À un niveau différent de la chaîne, Tower Semiconductor a également publié des ventes record, illustrant le rôle des fondeurs de photonique sur silicium dans cette expansion.
Prévisions du T4 : une croissance forte, mais un chiffre d’affaires sous le consensus
Pour le quatrième trimestre, Applied Optoelectronics prévoit entre 385 et 420 millions de dollars de chiffre d’affaires. Le consensus relayé avant la publication atteignait 427 millions. Même le haut de la fourchette se situe donc 1,6 % sous cette estimation. Au point médian de 402,5 millions, l’écart négatif atteint 24,5 millions de dollars, soit 5,7 %.
| Prévision T4 2026 | Direction | Consensus cité | Lecture |
|---|---|---|---|
| Revenus | 385–420 M$ | 427 M$ | Point médian −5,7 % |
| BPA ajusté dilué | 0,48–0,63 $ | 0,56 $ | Point médian quasiment aligné |
| Marge brute ajustée | 29,5–31 % | Non vérifié | Hausse attendue par rapport au T3 |
La prévision reste ambitieuse : son point médian suppose une progression séquentielle du chiffre d’affaires d’environ 49 % par rapport au troisième trimestre. La société vise aussi une amélioration de sa marge brute ajustée, jusqu’à une fourchette de 29,5 à 31 %. La déception vient moins d’un effondrement de la demande que d’attentes de marché déjà extrêmement élevées.
La direction a annoncé un accord stratégique pluriannuel avec un client hyperscaler de premier rang. Elle estime qu’il renforce la visibilité commerciale sur les prochains exercices. Le nom du client, la valeur contractuelle totale et la répartition annuelle des commandes n’ont pas été détaillés dans le communiqué. Il ne serait pas justifié de comptabiliser l’ensemble de ce potentiel comme des ventes acquises.
De 330 000 à un million de transceivers par mois : l’électricité freine les usines
Le principal sujet industriel se situe désormais dans les capacités de fabrication. AOI indique disposer d’une capacité d’équipements approchant 330 000 unités par mois. Le groupe vise l’installation d’équipements suffisants pour produire plus de 500 000 modules 800G et 1,6T par mois à fin 2026, puis plus d’un million par mois à fin 2027. Ces objectifs décrivent des capacités théoriques et non des volumes effectivement vendus.
La direction prévient que l’expansion prévue aux États-Unis en 2027 prendra davantage de temps que prévu, notamment à cause de délais de raccordement ou de mise à disposition de l’électricité et d’autres difficultés de construction. Ce retard ne constitue pas une annulation des capacités annoncées, mais il peut modifier le calendrier de montée en production, le coût des installations et le rythme des livraisons.
En juillet, AOI avait déjà annoncé le lancement d’une extension de près de 400 000 pieds carrés sur son site de Pearland, au Texas, dédiée aux transceivers 800G et 1,6T. La disponibilité des équipements, des salariés qualifiés et surtout de l’alimentation électrique conditionne la conversion de ces investissements en capacités utilisables.
Cette contrainte dépasse la seule photonique. Dans notre analyse sur les retards de centres de données liés à Microsoft et leurs conséquences pour IREN, le même problème de calendrier apparaît en aval : les dépenses peuvent être engagées bien avant les revenus. Chez AAOI, il intervient directement au niveau de la fabrication des composants optiques.
621,5 millions de dollars de liquidités, mais des besoins en capital élevés
Le bilan publié au 30 septembre fait apparaître 621,5 millions de dollars de trésorerie, équivalents et trésorerie soumise à restrictions, contre 216 millions fin 2025. Ce chiffre ne représente pas nécessairement un montant intégralement disponible sans contrainte. Les immobilisations corporelles nettes atteignent 1,04 milliard de dollars, contre 376 millions fin décembre, tandis que les stocks montent à 378 millions et les créances clients à 414 millions.
Le financement explique une partie importante de cette transformation. Le 5 octobre, AOI a confirmé avoir finalisé un programme de vente d’actions de 600 millions de dollars, avec environ 588 millions de dollars de produit net et 5,69 millions de titres émis. Cette opération renforce les ressources de l’entreprise, mais dilue aussi la participation des actionnaires existants.
Les actions moyennes de base utilisées pour calculer le résultat par action ont atteint 85,4 millions au T3 2026, contre 63,3 millions un an auparavant. La hausse de ce dénominateur est un enjeu pour la création de valeur par action. Par ailleurs, le communiqué trimestriel ne fournit pas de tableau de flux de trésorerie complet permettant de mesurer ici un free cash-flow trimestriel consolidé vérifiable. Un bénéfice comptable et une hausse de trésorerie financée par émission d’actions ne prouvent pas encore une génération durable de cash-flow opérationnel.
Une baisse amorcée avant les résultats, après une envolée boursière majeure
Le recul récent doit être lu à l’échelle du cycle boursier précédent. AAOI avait connu une hausse spectaculaire entre 2023 et le printemps 2026, portée par l’intérêt pour les réseaux de centres de données et les produits optiques rapides. La correction des dernières semaines a fortement réduit les gains acquis pendant cette phase de valorisation.
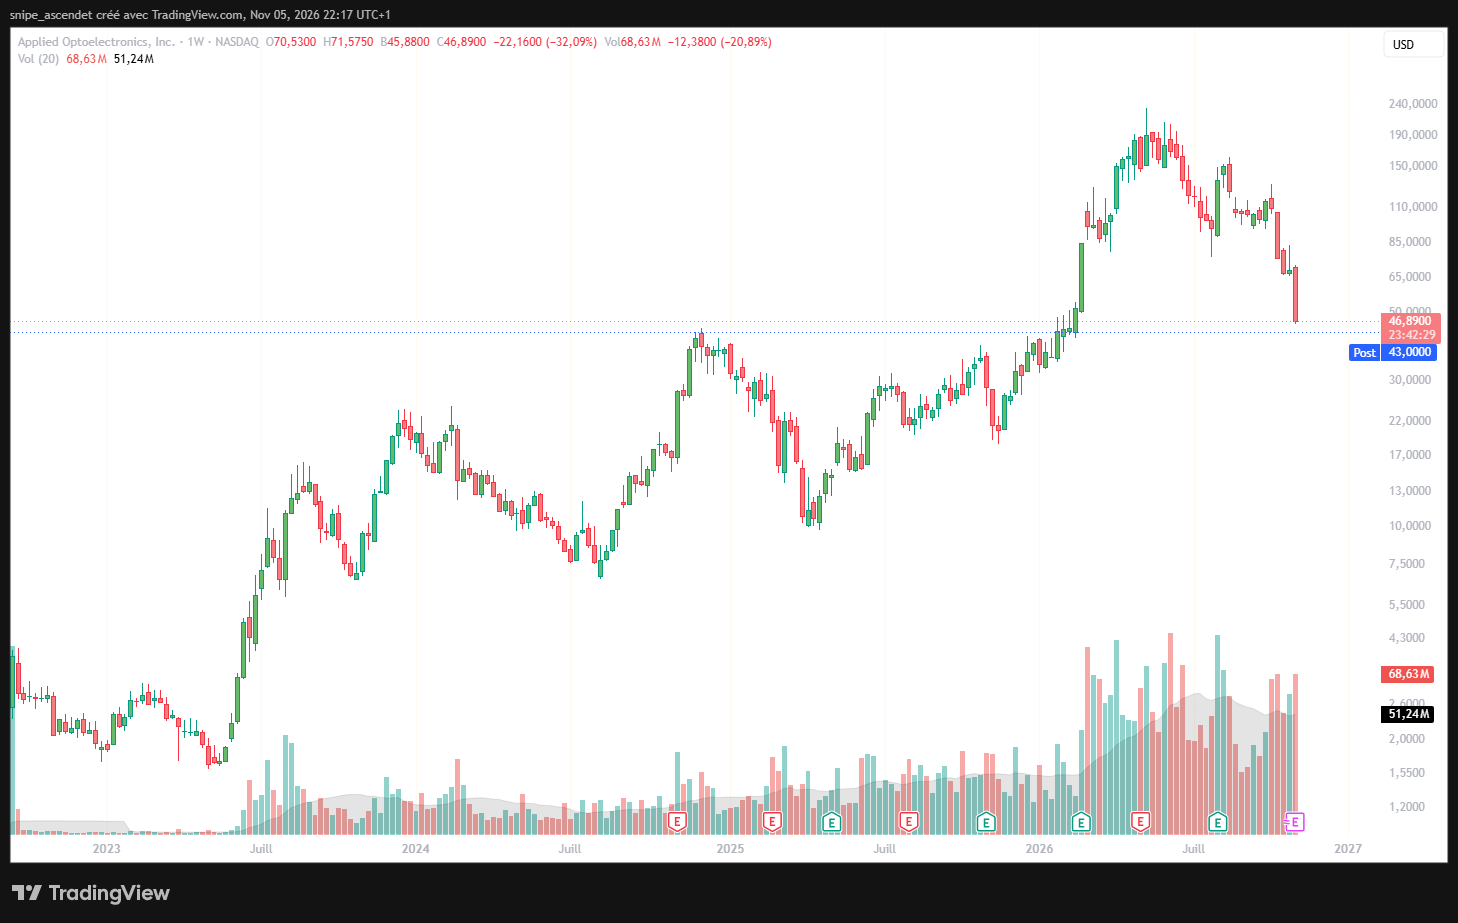
Le marché réévalue désormais simultanément les multiples de valorisation, la vitesse réelle de construction des infrastructures IA et les risques propres aux entreprises qui investissent massivement avant de livrer. La publication du T3 apporte des preuves de croissance commerciale, mais aussi une mesure concrète des besoins industriels nécessaires pour soutenir cette croissance.
Coherent, Lumentum et AXT : toute la chaîne photonique recule
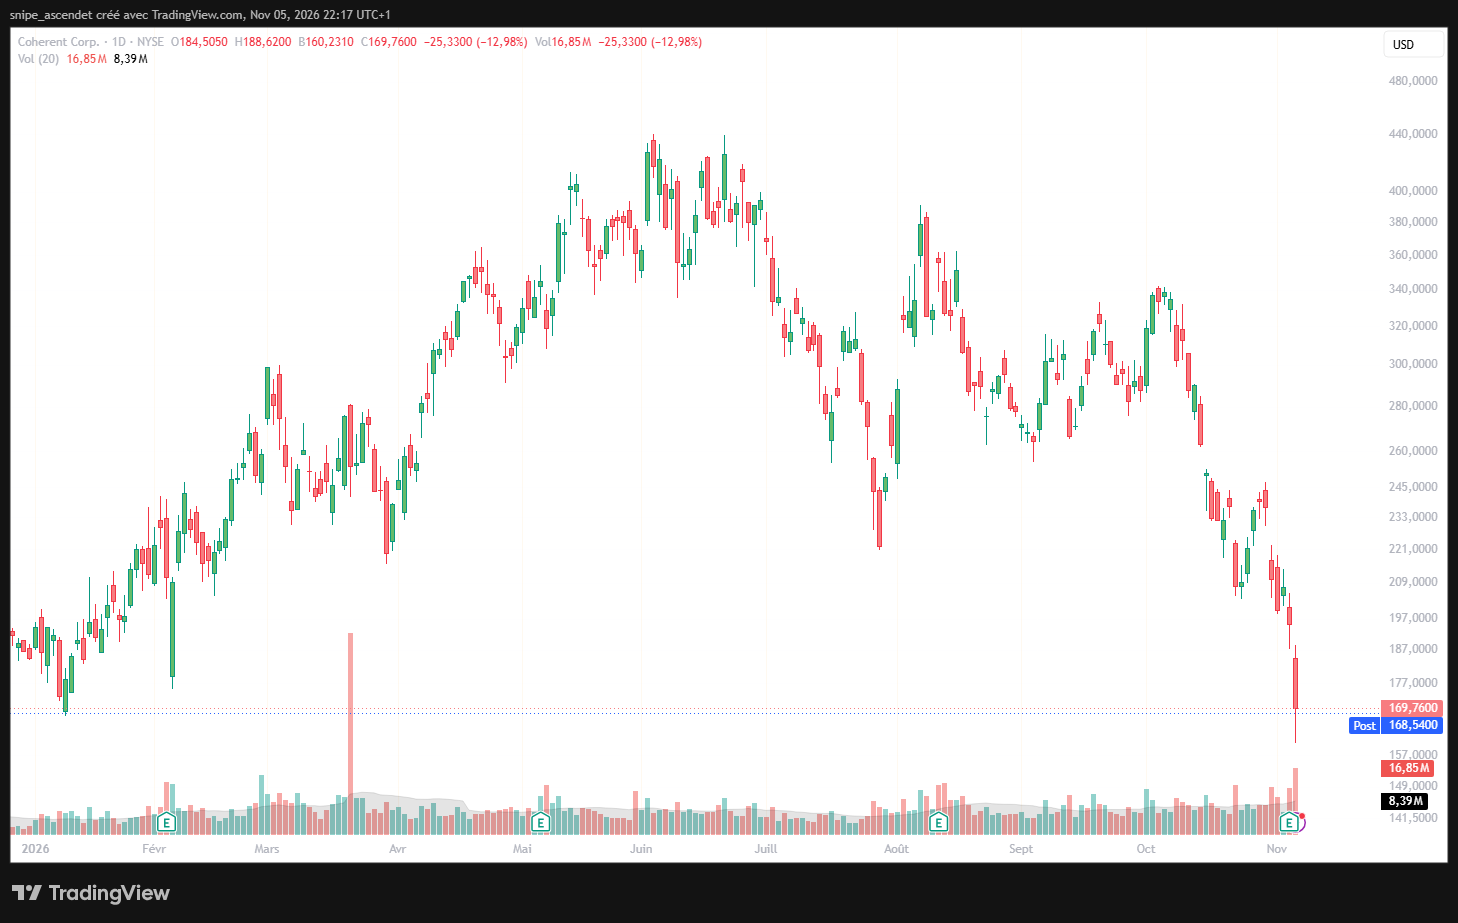
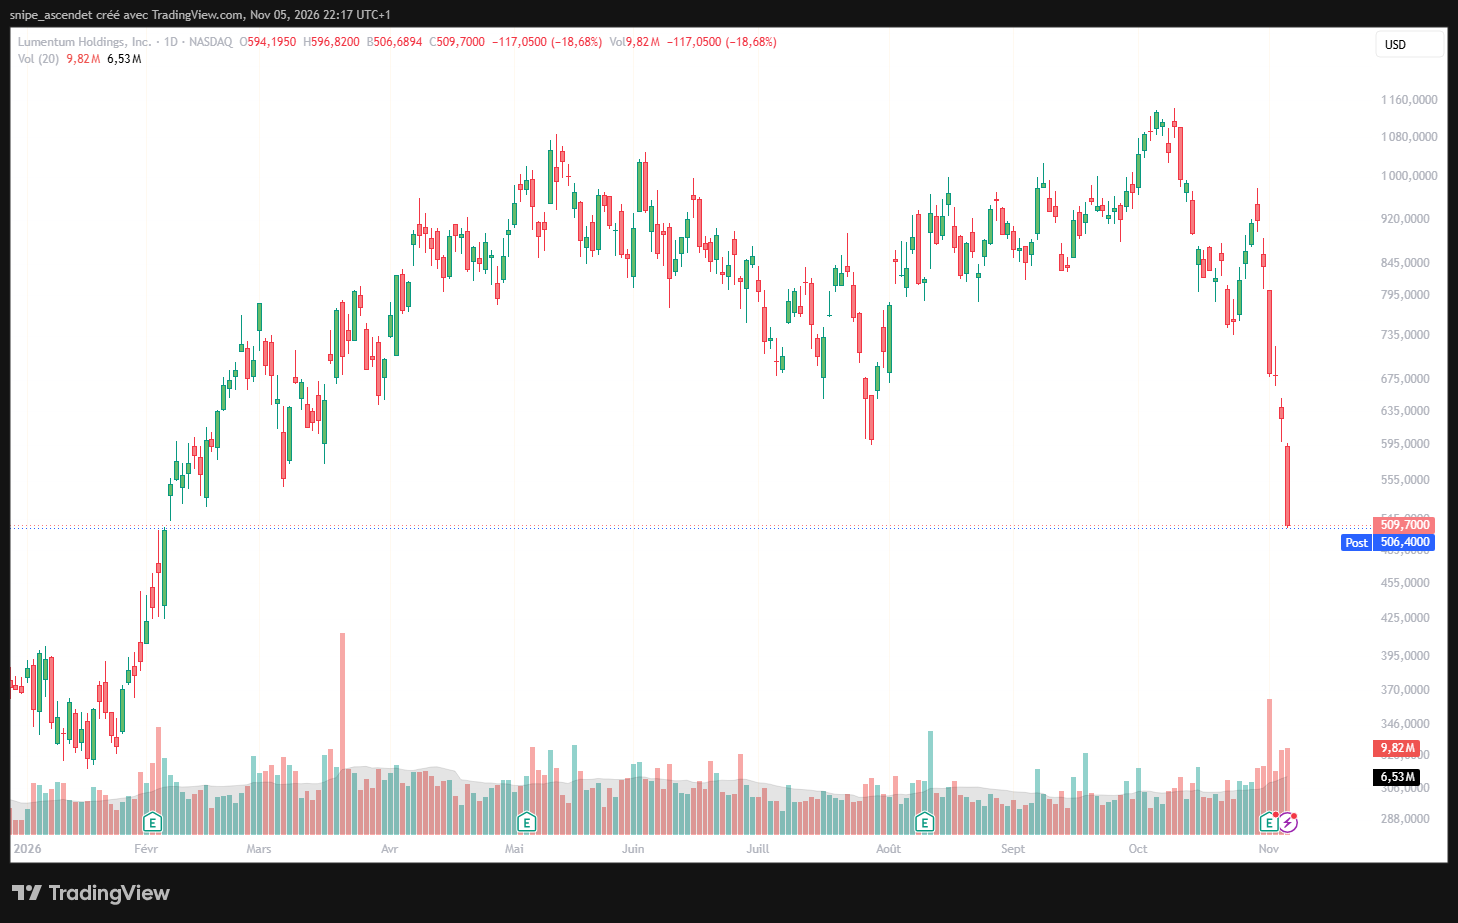
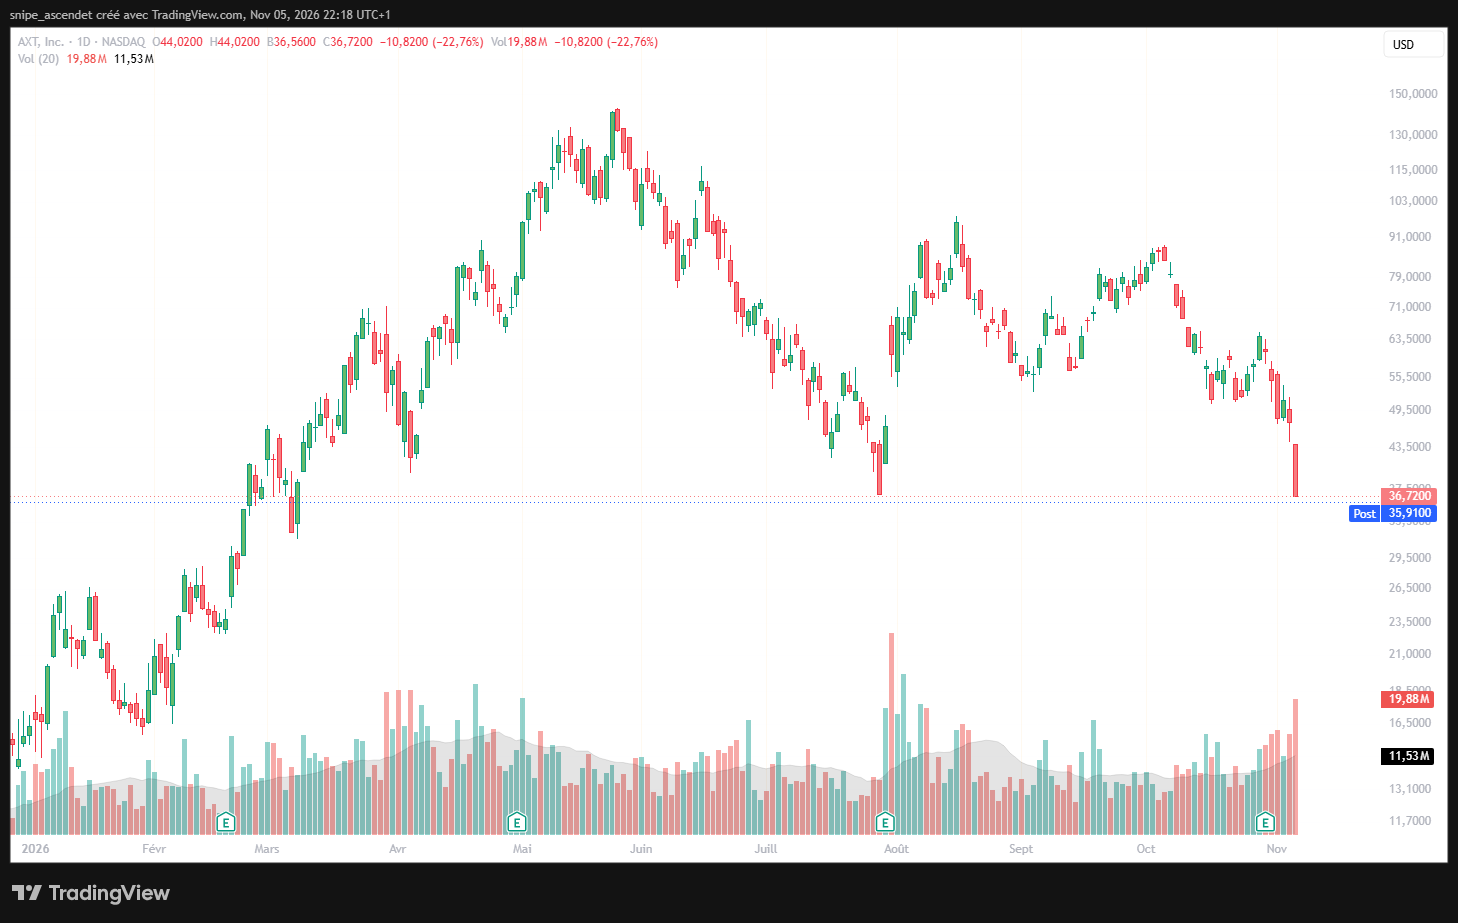
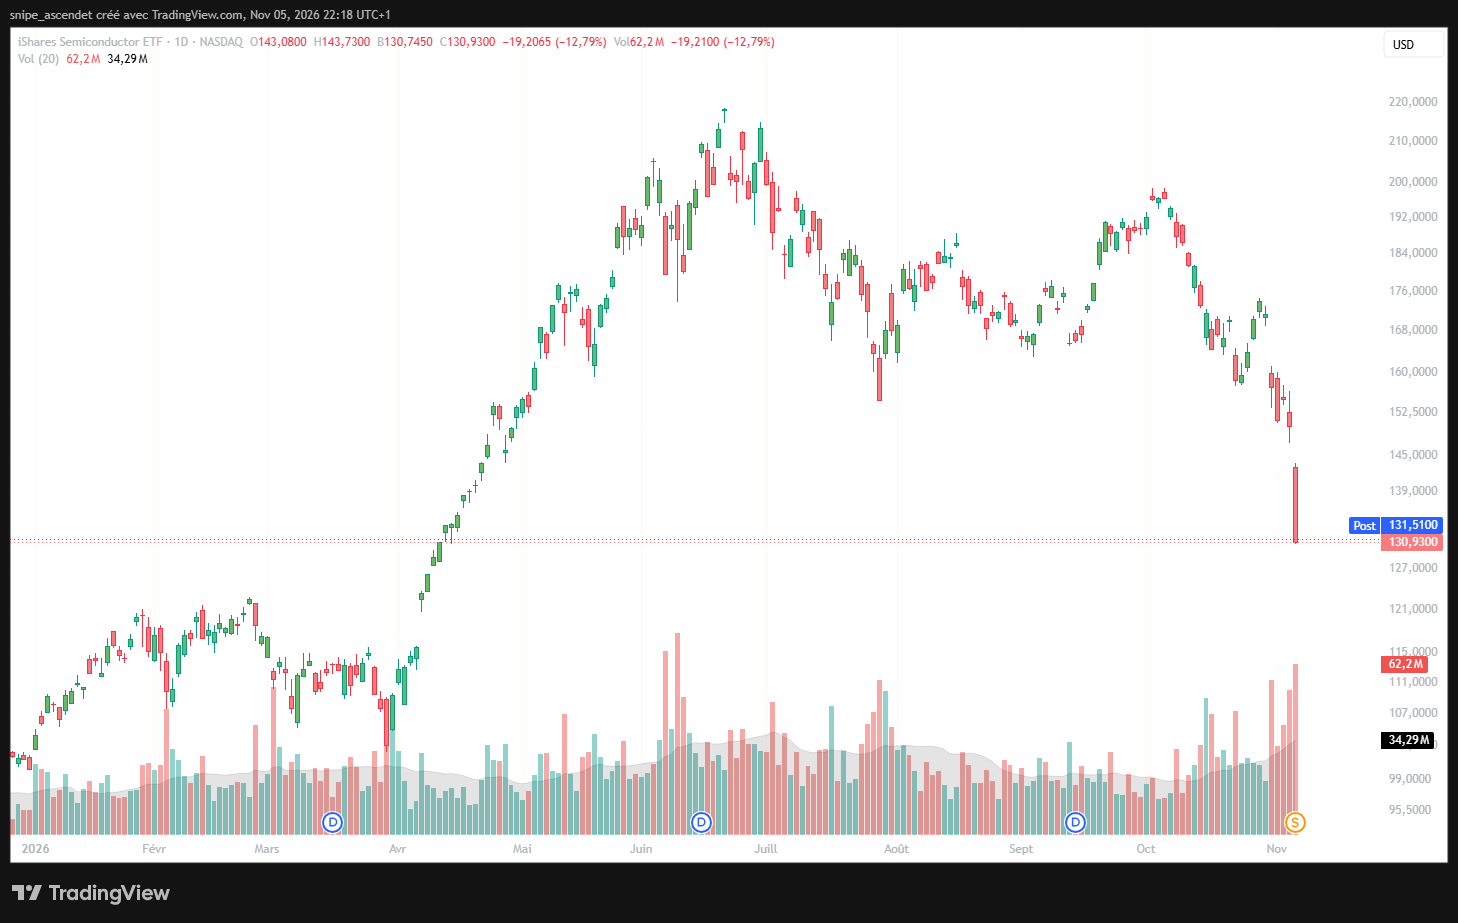
Le 5 novembre, la baisse s’étend à plusieurs fournisseurs de l’optique et de l’interconnexion. Les variations observées sur les graphiques journaliers et horaire fournis situent Coherent à −12,98 %, Lumentum à −18,68 %, AXT à −22,76 % et l’ETF SOXX à −12,79 %, contre environ −20,89 % pour AAOI. Ces mouvements appartiennent à une même séance, mais chaque société conserve ses propres déterminants économiques et boursiers.
| Titre | Ticker | Variation le 5/11 | Activité pertinente |
|---|---|---|---|
| Applied Optoelectronics | AAOI | −20,89 % | Transceivers optiques |
| Coherent | COHR | −12,98 % | Optique, lasers et composants |
| Lumentum | LITE | −18,68 % | Lasers et connectivité optique |
| AXT | AXTI | −22,76 % | Substrats pour l’optoélectronique |
| iShares Semiconductor ETF | SOXX | −12,79 % | Semi-conducteurs |
Coherent : la taille ne protège pas de la correction
Coherent dispose d’une présence industrielle plus large qu’AOI, notamment dans les composants optiques, les lasers et les équipements associés. Sa chute montre que les investisseurs sanctionnent aussi des acteurs déjà implantés et diversifiés. Les facteurs propres à ses résultats et à sa structure de coûts ne doivent toutefois pas être confondus avec ceux d’AAOI.
Lumentum : une équation industrielle et une opération de fusion
Lumentum évolue dans un contexte particulier depuis l’annonce du rapprochement avec Marvell, valorisé à environ 115 milliards de dollars dette comprise. La réaction du titre dépend donc à la fois du secteur optique, de ses perspectives propres et de l’évolution de la contrepartie en actions de l’opération. La variation du 5 novembre ne permet pas de répartir précisément l’influence de chaque facteur.
AXT : les fournisseurs de substrats subissent la même aversion au risque
En amont, AXT fournit des substrats employés notamment dans les composants optoélectroniques. Ses accords industriels avec des acteurs des lasers rendent le titre sensible aux anticipations de croissance de la photonique. La forte baisse d’AXTI confirme que le mouvement de vente ne concerne pas uniquement les assembleurs de modules, mais également leurs fournisseurs.
SOXX : une correction plus large que la photonique
L’ETF iShares Semiconductor (SOXX) affiche lui aussi un recul à deux chiffres sur la séance. La pression sur les acteurs optiques s’inscrit donc dans une contraction plus large du segment des semi-conducteurs et des infrastructures IA. Cette simultanéité n’établit pas une cause unique pour chaque action : les publications financières, les attentes de dépenses des hyperscalers et le repositionnement des portefeuilles peuvent intervenir ensemble.
Perspectives 2027 : trois conditions pour rétablir la confiance
Scénario favorable : la capacité suit les contrats
Si AOI installe les équipements annoncés, sécurise son alimentation électrique et convertit l’accord hyperscaler en livraisons régulières, le chiffre d’affaires des centres de données pourrait continuer de croître. Une amélioration de la marge brute ajustée vers la fourchette visée au T4 renforcerait alors l’idée d’une montée en cadence plus efficace. La hausse de la capacité ne suffit cependant pas : elle doit se traduire en commandes facturées et en bénéfice par action.
Scénario défavorable : des retards plus longs et une dilution supplémentaire
Des difficultés électriques ou de construction prolongées pourraient repousser une partie des volumes, augmenter les coûts fixes et peser sur les marges. Une concentration des commandes sur quelques hyperscalers, des pénuries de composants ou des reports de déploiement accentueraient ce risque. Si le financement de l’expansion exigeait de nouvelles émissions de titres, le nombre d’actions en circulation pourrait encore augmenter.
Les indicateurs à surveiller
- Livraisons réelles de modules 800G et 1,6T, distinctes des capacités d’équipement installées.
- Exécution du chiffre d’affaires T4, comparée à la fourchette de 385 à 420 millions de dollars.
- Marge brute ajustée et retour à un résultat opérationnel GAAP positif.
- Dates de mise sous tension et d’entrée en production des extensions américaines.
- Stocks, créances clients, investissements et free cash-flow dans les prochains dépôts financiers.
Conclusion : une croissance industrielle impressionnante, mais encore coûteuse
Applied Optoelectronics démontre que la demande de l’IA pour les réseaux optiques est déjà mesurable : son activité datacenter a plus que triplé sur un an et son chiffre d’affaires global a établi un nouveau record. Mais la prévision du T4 reste inférieure au consensus, la marge ajustée s’est contractée sur un an et le calendrier de production américain demeure soumis aux contraintes électriques et de construction.
La chute d’AAOI, de Coherent, de Lumentum et d’AXT rappelle surtout que croissance du marché de la photonique et performance boursière ne progressent pas nécessairement ensemble. Pour 2027, le véritable test sera la capacité d’AOI à convertir ses nouvelles lignes de production et ses accords commerciaux en cash-flow durable, sans nouvelle dilution excessive.
Les données de marché et estimations mentionnées sont datées du 5 novembre 2026. Cet article est informatif et ne constitue pas un conseil d’investissement.