
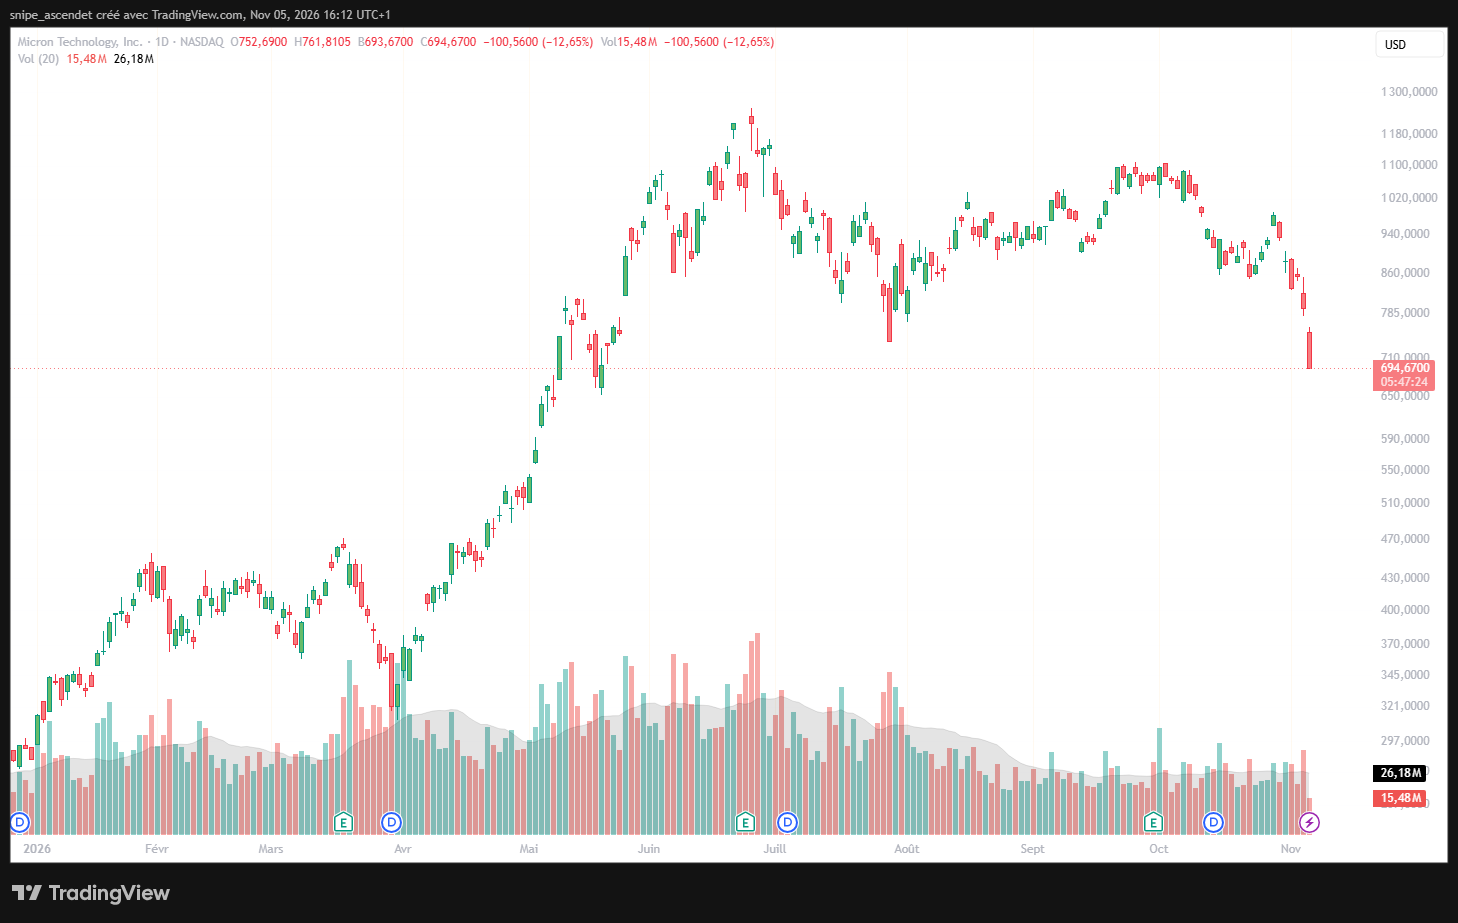
Micron Technology (NASDAQ : MU) recule de 12,65 % vers 694,67 dollars jeudi 5 novembre 2026, alors qu’un projet de fabrication de mémoire pouvant atteindre 4,5 milliards de dollars à Taïwan se trouve menacé par un conflit social. D’après Bloomberg, le fabricant américain a pratiquement suspendu les travaux de son futur site de Taoyuan, destiné à produire de la DRAM et de la mémoire HBM à partir de 2028. Ce gel présumé intervient au moment où l’intelligence artificielle absorbe des volumes croissants de mémoire et où les investisseurs réévaluent les titres de semi-conducteurs.
La nuance est importante : l’information sur le chantier repose sur des sources anonymes citées par Bloomberg et relayées par Reuters le 5 novembre. Micron n’a pas annoncé publiquement l’annulation définitive de l’usine. L’entreprise assure que ses installations taïwanaises déjà en activité fonctionnent normalement et qu’elle entend maintenir la continuité d’approvisionnement de ses clients.
Micron chute en Bourse, dans un secteur déjà sous pression
Le recul du titre dépasse la seule dimension industrielle du dossier. À 694,67 dollars, MU abandonne 12,65 % au cours des échanges du 5 novembre, après avoir déjà subi une correction marquée depuis ses sommets de l’été. La société pâtit d’une double interrogation : les capacités futures pourront-elles être livrées au calendrier annoncé et les valorisations du secteur mémoire reflètent-elles correctement les risques d’exécution ?
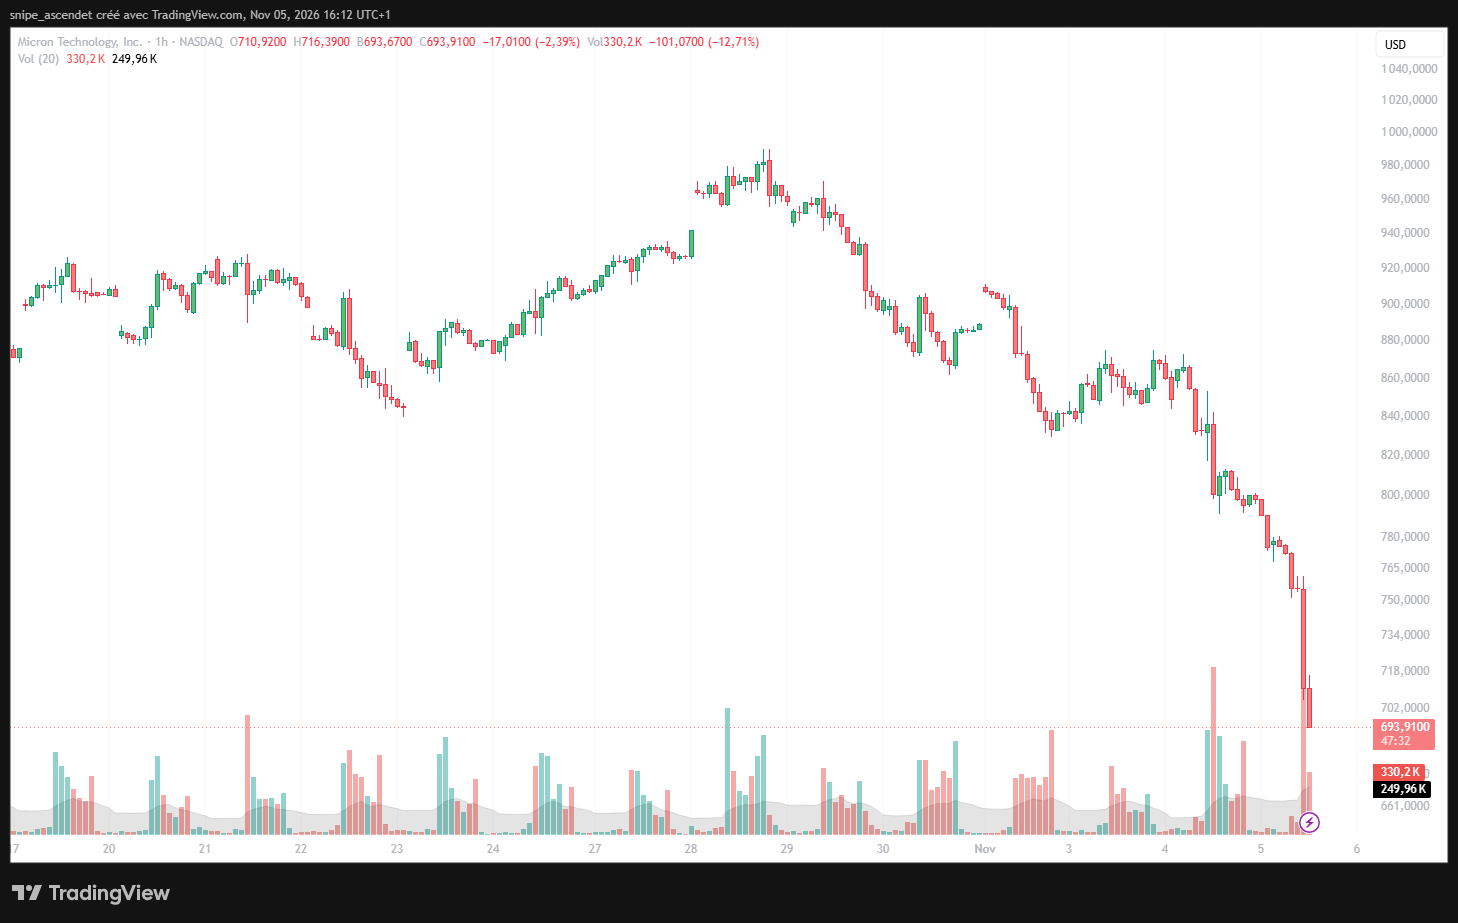
La pression vendeuse s’est intensifiée au fil de la séquence qui mène au 5 novembre. Les oscillations horaires montrent une accélération de la baisse, mais la volatilité de MU ne suffit pas à attribuer chaque mouvement à l’annonce taïwanaise. L’ensemble des fournisseurs liés à l’intelligence artificielle subit une réduction de l’appétit pour le risque.
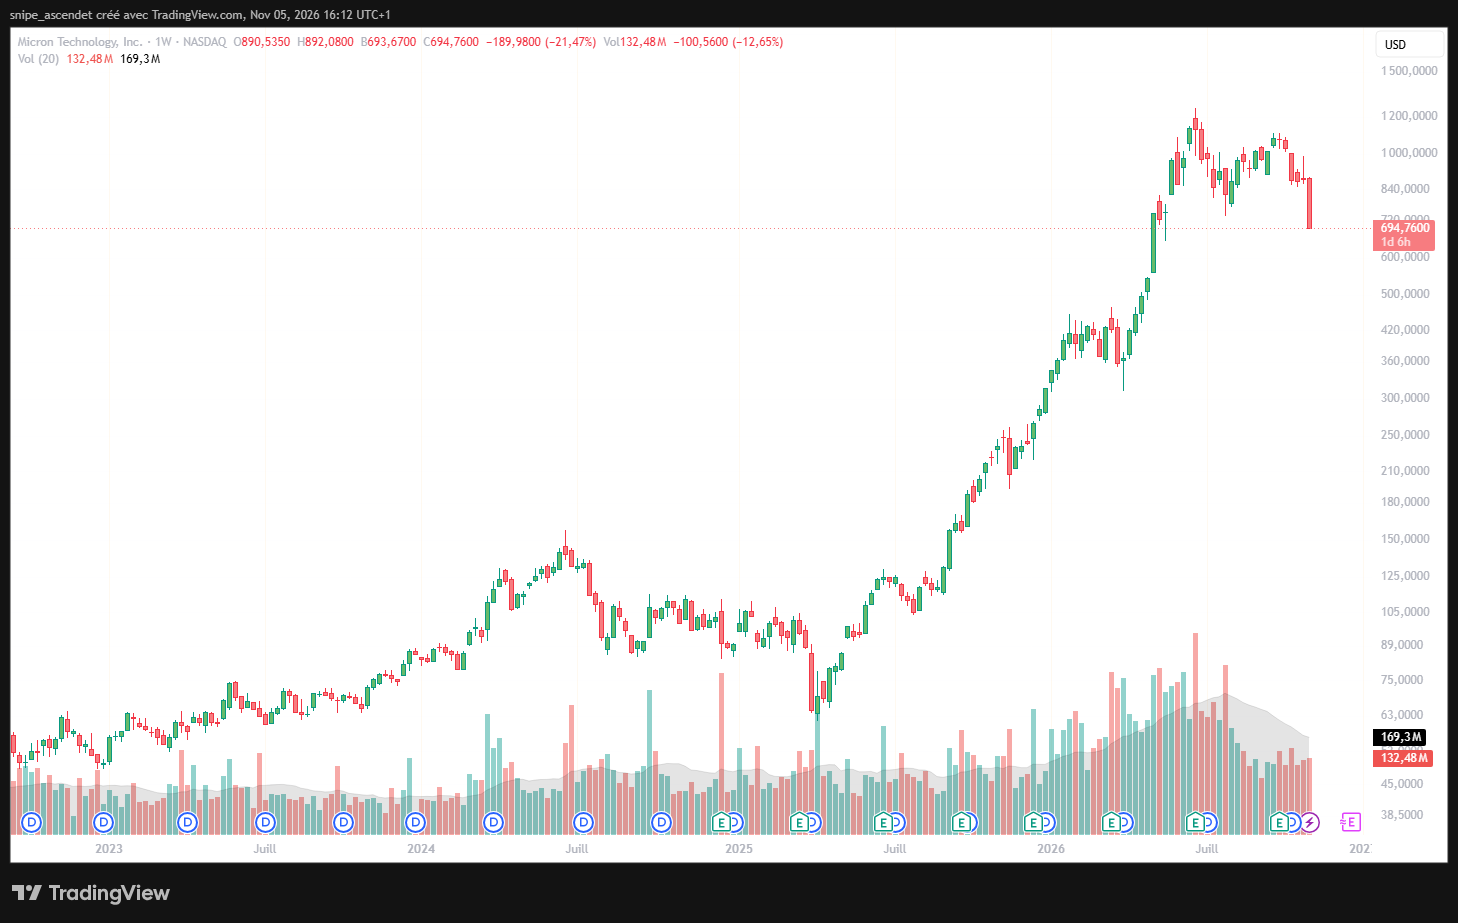
Ce retournement est visible à plus longue échelle. Malgré une hausse spectaculaire sur une grande partie de 2025 et de 2026, la tendance s’est nettement dégradée depuis les plus hauts de l’été. L’analyse de la correction de Sandisk, Kioxia et Intel avait déjà montré la fragilité des valeurs mémoire face à des attentes de bénéfices exceptionnellement élevées.
Pourquoi le chantier de Taoyuan est au cœur du conflit
Selon l’enquête Bloomberg reprise par The Edge, Micron avait envisagé de mobiliser entre 3 et 4,5 milliards de dollars pour le site de Taoyuan, dans le nord de Taïwan. Ce budget inclurait notamment des équipements d’ASML. La production de DRAM et de HBM était envisagée en 2028. La construction serait presque arrêtée, à l’exception de travaux limités destinés à sécuriser le site, puis serait gelée une fois ceux-ci terminés.
Les dirigeants redouteraient que des accords sociaux déjà négociés soient remis en cause. L’information ne permet cependant ni de quantifier le retard final ni de déterminer combien du budget prévu a déjà été dépensé. Un investissement de 4,5 milliards de dollars correspond ici au haut d’une enveloppe projetée, pas à une perte comptable ni à un montant officiellement annulé.
Le conflit porte sur la redistribution d’une partie des gains tirés de la flambée de la demande de mémoire. Le syndicat de Taoyuan demande un mécanisme transparent qui consacrerait 15 % du bénéfice opérationnel mondial de Micron aux salariés. Le 7 octobre, 1 994 des 2 012 votants du syndicat avaient approuvé le principe d’une grève, d’après l’agence taïwanaise CNA. Un accord a ensuite été conclu avec le syndicat distinct de Taichung le 21 octobre, sans régler le différend à Taoyuan.
Micron a présenté le 22 octobre un nouveau système mondial de primes trimestrielles indexées sur ses performances. Reuters précise que l’assiette dépend du bénéfice après impôt diminué des investissements projetés pour le trimestre suivant. La moitié des versements prendrait la forme de numéraire, l’autre moitié d’actions acquises après un an. Ce dispositif diffère de la revendication portant sur 15 % du bénéfice opérationnel.
Quel serait l’enjeu financier d’un partage de 15 % ?
Micron a publié 99,34 milliards de dollars de résultat opérationnel GAAP pour son exercice fiscal 2026. Appliquer mécaniquement 15 % à cette donnée aboutirait à une enveloppe théorique de 14,90 milliards de dollars. Il ne s’agit ni du coût supplémentaire attendu ni d’une proposition acceptée : les modalités de calcul, les compensations existantes, la période de référence et la nature des versements resteraient à déterminer. Cet ordre de grandeur explique néanmoins l’importance des discussions.
DRAM et HBM : pourquoi un retard de 2028 peut compter dès aujourd’hui
La DRAM est la mémoire vive utilisée dans les serveurs, les ordinateurs et les appareils mobiles. La HBM, ou mémoire à très haute bande passante, assemble des puces DRAM en empilements complexes pour alimenter les accélérateurs d’intelligence artificielle. Les deux marchés partagent une partie de leurs capacités et de leurs ressources industrielles, mais leurs procédés, rendements et qualifications clients ne sont pas interchangeables à court terme.
Le risque concerne donc d’abord l’offre future. Un chantier qui devait démarrer sa production en 2028 ne prive pas immédiatement les clients de puces déjà fabriquées. En revanche, un report durable pourrait peser sur les volumes disponibles en 2028 et au-delà, sur le coût de leur fabrication et sur les calendriers de livraison de Micron. Il faudrait également savoir si la société peut déployer les mêmes équipements ou les mêmes investissements sur d’autres sites.
La dépendance géographique renforce l’enjeu. Le rapport annuel 10-K de Micron pour 2026 indique qu’une majorité de sa production de DRAM provient de ses usines taïwanaises. La proportion d’environ 60 % est également rapportée par Bloomberg. Les activités existantes ne sont pas touchées par l’arrêt présumé du chantier, mais une grève prolongée sur des sites en fonctionnement constituerait un risque distinct, potentiellement plus immédiat.
Taoyuan n’est pas l’unique voie d’expansion. Le même rapport 10-K rappelle l’acquisition, en mars 2026, d’une usine de wafers à Tongluo pour 1,8 milliard de dollars, avec des expéditions significatives attendues dès le milieu de 2027. Cette usine, distincte du nouveau projet de Taoyuan, pourrait soutenir les capacités, sans qu’il soit possible d’affirmer qu’elle compenserait intégralement un éventuel retard.
Des profits records qui compliquent la négociation sociale
Les revendications interviennent après une année exceptionnellement rentable. Pour l’exercice clos le 3 septembre 2026, Micron a annoncé 133,19 milliards de dollars de chiffre d’affaires, contre 37,38 milliards l’exercice précédent. Sa marge opérationnelle GAAP a atteint 74,6 %, tandis que ses dépenses d’investissement nettes se sont élevées à 27,37 milliards de dollars. Le flux de trésorerie disponible ajusté a atteint 62,31 milliards de dollars ; cette dernière mesure n’est pas un indicateur GAAP.
| Indicateur | Exercice 2026 | Exercice 2025 |
|---|---|---|
| Chiffre d’affaires | 133,19 Md$ | 37,38 Md$ |
| Résultat opérationnel GAAP | 99,34 Md$ | 9,77 Md$ |
| Marge opérationnelle GAAP | 74,6 % | 26,1 % |
| Bénéfice net GAAP | 84,97 Md$ | 8,54 Md$ |
Ces résultats donnent des arguments aux salariés qui réclament une participation plus élevée. Pour la direction, la difficulté consiste à rémunérer la main-d’œuvre tout en préservant des investissements très lourds et les marges nécessaires à un secteur cyclique. Une prime calculée après déduction d’investissements futurs peut fortement diverger d’un pourcentage fixe du résultat opérationnel publié.
SK hynix et Samsung pourraient-ils bénéficier des retards de Micron ?
Un report prolongé des capacités de Micron pourrait, toutes choses égales par ailleurs, améliorer les perspectives de prix et de parts de marché de SK hynix ou Samsung sur certains segments. Mais cet avantage n’est ni immédiat ni garanti : il dépendrait de la durée du gel, des rendements HBM, des qualifications auprès des concepteurs de processeurs IA et des propres capacités des concurrents.
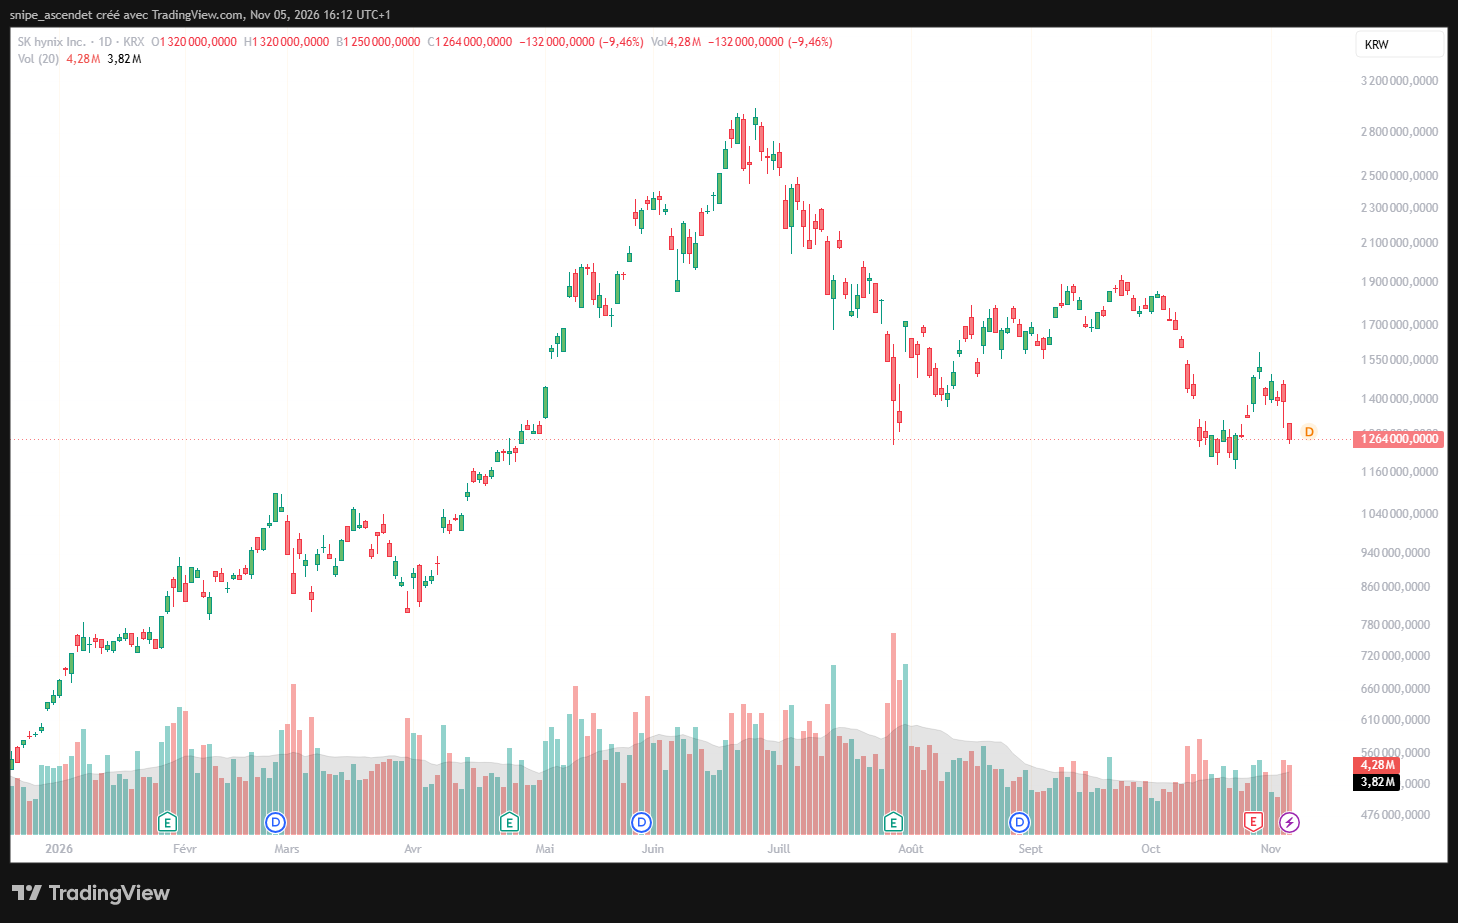
La séance du 5 novembre montre d’ailleurs que les investisseurs ne traitent pas ces sociétés comme des bénéficiaires automatiques. À Séoul, SK hynix perd 9,46 % à 1 264 000 wons. La pression boursière est donc large, malgré le positionnement du groupe sur la mémoire HBM et ses contrats de long terme.
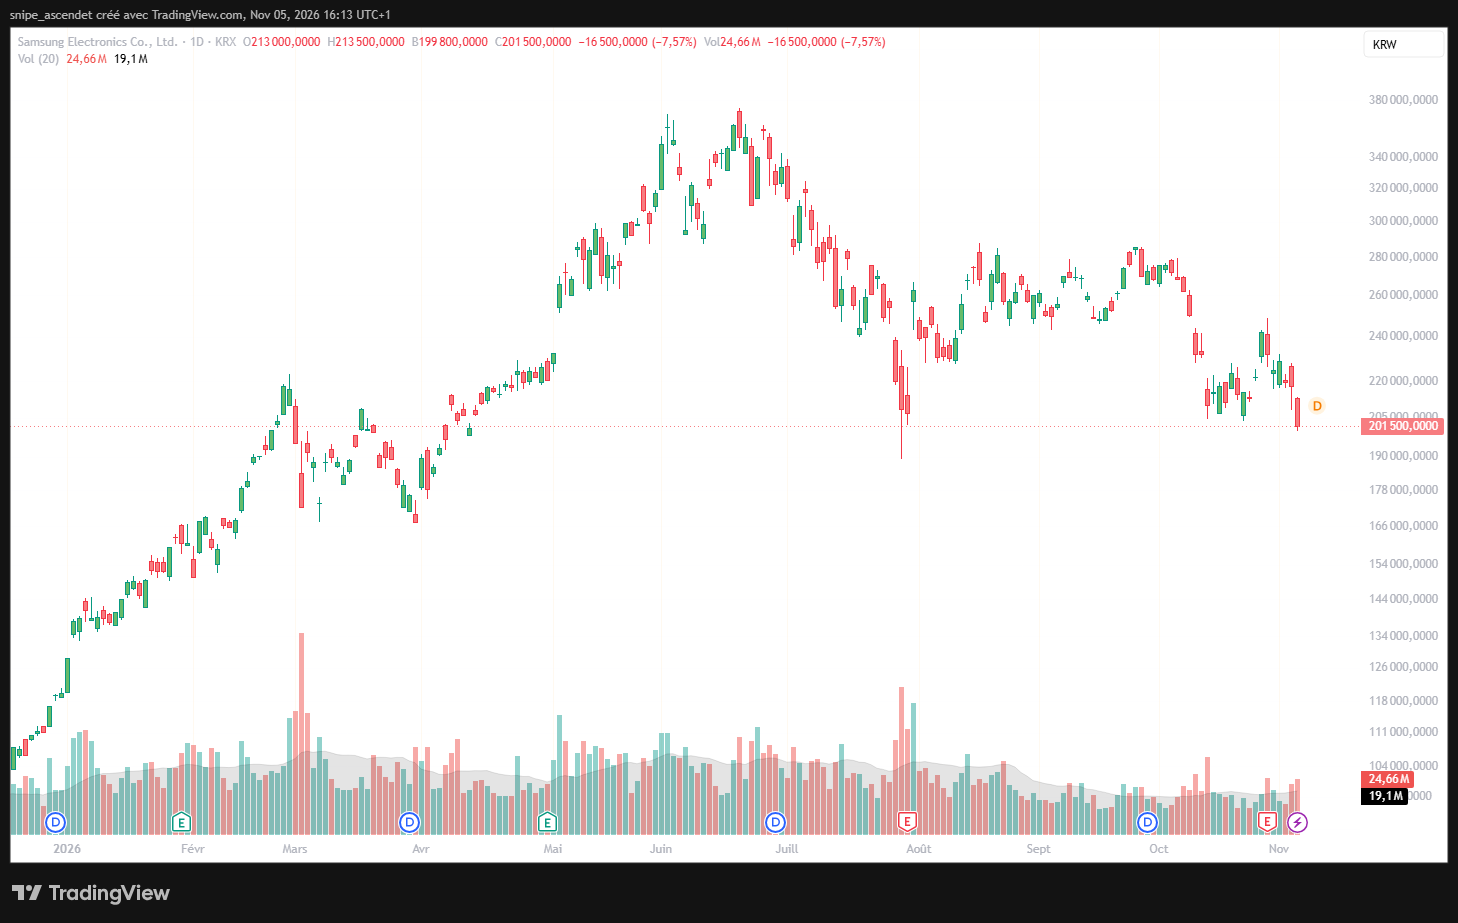
Samsung Electronics cède 7,57 % à 201 500 wons sur la même date. Le groupe possède une exposition plus diversifiée que Micron, mais son activité mémoire demeure une composante majeure de ses perspectives bénéficiaires. Notre dossier sur les résultats de SK hynix, Samsung, Sandisk et Kioxia expliquait déjà pourquoi les bénéfices records ne suffisent plus à soutenir les valorisations.
La baisse du SMH confirme une correction plus large des semi-conducteurs
L’ETF VanEck Semiconductor (NASDAQ : SMH) recule de 7,82 % vers 464,86 dollars dans les échanges observés le 5 novembre. Il réunit notamment des entreprises de conception et de fabrication de semi-conducteurs, et ne constitue pas un indice réservé aux mémoires DRAM ou HBM. Son décrochage indique que les ventes dépassent le dossier Micron.
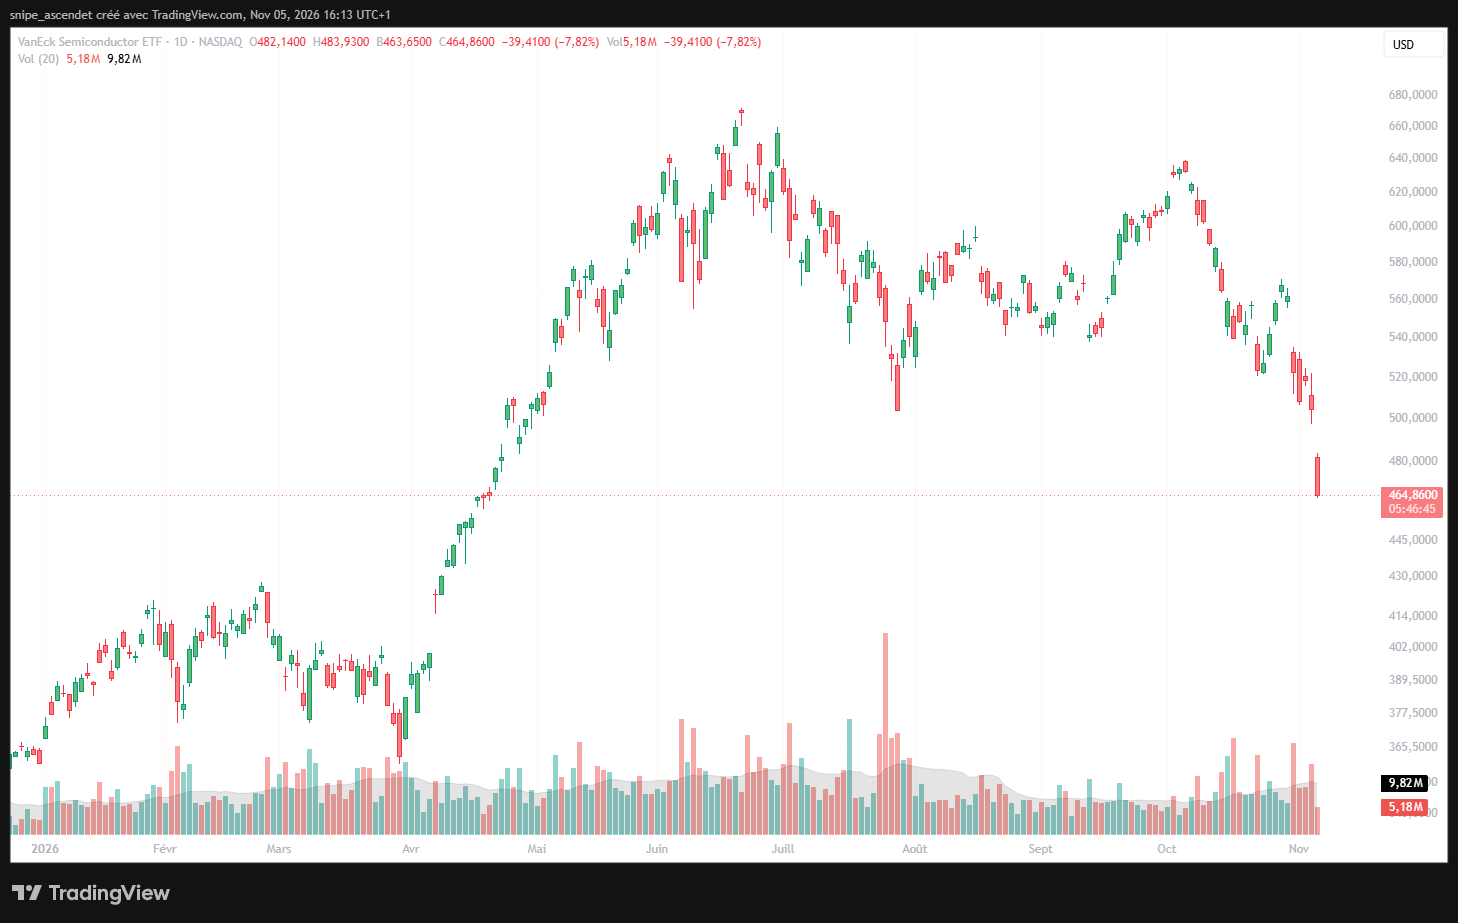
Cette distinction est essentielle : l’annonce de Taoyuan peut ajouter un risque propre à Micron, mais elle ne suffit pas à expliquer la baisse concomitante de toutes les valeurs de puces. Les marchés réévaluent également les dépenses d’IA, les calendriers de construction des infrastructures et le niveau déjà très élevé des attentes. À ce sujet, notre analyse des risques de retard des data centers américains à l’horizon 2028 décrit une contrainte différente, située cette fois du côté des sites qui accueilleront les accélérateurs.
Que surveiller pour Micron en 2027 et 2028 ?
Scénario favorable : un accord social remet le chantier en marche
La direction et le syndicat de Taoyuan trouvent un compromis sur les primes, le calendrier de construction est clarifié et l’entreprise maintient son objectif industriel sans surcoût majeur. Dans ce cas, les résultats déjà publiés et la demande de HBM pourraient redevenir les principaux moteurs de la valorisation, sous réserve d’un redressement du secteur.
Scénario défavorable : le blocage dure et les capacités glissent
Les négociations échouent, la reprise des travaux est repoussée et le démarrage de 2028 devient difficile à tenir. Micron pourrait subir des surcoûts, des décalages d’amortissement et une perte d’opportunité commerciale au profit de concurrents capables de livrer plus vite. Une mobilisation affectant également les sites existants amplifierait le risque, sans qu’un tel arrêt de production ait été confirmé.
Les prochains jalons sont concrets : une communication officielle sur Taoyuan, l’évolution des négociations avec les syndicats, les annonces de commandes d’équipements, le calendrier effectif de montée en capacité et les perspectives de livraison de HBM. Au-delà du mouvement boursier du 5 novembre, la question décisive reste celle de l’exécution industrielle : Micron peut-elle préserver sa croissance sur un marché où la demande reste forte, mais où chaque trimestre de retard peut modifier le rapport de force concurrentiel ?