
Apple recule de 2,26 % à 330,66 dollars ce 3 novembre malgré un chiffre d’affaires trimestriel record de 114,5 milliards de dollars. Le groupe dépasse les attentes, mais ses prévisions déplacent le débat vers les marges : la hausse du coût des mémoires et le déploiement de Siri AI devraient peser sur la rentabilité du trimestre des fêtes.
Les résultats publiés le 2 novembre concernent le quatrième trimestre fiscal 2026, clos le 26 septembre. Ils confirment la vigueur des ventes d’iPhone, sans suffire à dissiper les questions sur le coût de la croissance. Pour les investisseurs, l’enjeu est désormais de savoir quelle part des revenus supplémentaires se transformera en bénéfices.
Un trimestre supérieur aux attentes, avec un effet favorable des droits de douane
Dans son communiqué de résultats, Apple annonce une croissance de 12 % des revenus et un bénéfice dilué par action de 2,10 dollars, en hausse de 14 %. La marge brute atteint 47,9 %. Ces deux derniers indicateurs bénéficient toutefois de remboursements de droits de douane : environ un point de marge brute et 0,05 dollar de BPA.
| Indicateur, T4 fiscal 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 114,48 Md$ | 113,40 Md$ | +0,95 % |
| BPA dilué | 2,10 $ | 1,99 $ | +5,53 % |
Le consensus FactSet est rapporté par Invezz. Hors le seul remboursement douanier identifié, le BPA ressortirait à 2,05 dollars. Ce calcul ne constitue pas un BPA ajusté officiel ; il montre que cet élément explique une partie de la surprise bénéficiaire. La composition du consensus ne permet pas de supposer que tous les analystes avaient retenu le même traitement.
L’iPhone et le Mac portent les ventes, l’iPad reste en retrait
Les états financiers d’Apple détaillent une croissance inégale selon les activités.
| Activité | Revenus trimestriels | Variation annuelle calculée |
|---|---|---|
| iPhone | 57,58 Md$ | +17,5 % |
| Mac | 10,79 Md$ | +23,7 % |
| iPad | 6,23 Md$ | −10,4 % |
| Accessoires, maison et produits portés | 8,30 Md$ | −7,9 % |
| Services | 31,57 Md$ | +9,8 % |
L’iPhone représente encore environ la moitié des revenus. Cette concentration donne un poids déterminant au renouvellement des appareils, à leur disponibilité et au prix de vente. Une progression du chiffre d’affaires ne permet cependant pas de déduire une hausse identique des volumes : les prix et la répartition entre modèles influencent aussi les recettes.
La Grande Chine atteint 17,54 milliards de dollars, soit environ 21 % de croissance. Le rebond est réel, mais il faut distinguer amélioration annuelle et dépassement des attentes. Une activité peut progresser rapidement tout en décevant des anticipations devenues plus ambitieuses.
Décembre : davantage de revenus, mais moins de marge
Selon les indications de la direction reprises par MacRumors, Apple prévoit une croissance de 7 % à 10 % de son chiffre d’affaires au trimestre de décembre. Les services devraient progresser de 8 % à 9 %, tandis que la marge brute est attendue entre 45 % et 46 %.
Cette fourchette représente une baisse de 1,9 à 2,9 points par rapport au trimestre publié. La comparaison doit néanmoins tenir compte du remboursement douanier : après retrait de son effet d’environ un point, la référence de septembre serait proche de 46,9 %. Même sur cette base simplifiée, la prévision traduit une pression sur la rentabilité.
Reuters rapporte que les coûts mémoire devraient continuer d’augmenter l’année prochaine. Les engagements d’achat ont augmenté de 33 milliards de dollars sur le trimestre, selon la direction. Sécuriser des composants peut protéger la production, mais ne garantit pas de préserver les marges.
Le mécanisme rejoint les tensions décrites dans notre analyse du secteur de la mémoire : un prix élevé constitue une opportunité pour le fournisseur et une contrainte pour le fabricant d’appareils. Apple doit arbitrer entre répercuter ses coûts, défendre la demande et accepter une rentabilité unitaire plus faible.
L’IA pose aussi une question de coûts récurrents
Le déploiement de Siri AI figure également parmi les facteurs pesant sur la marge prévue. Reuters indique qu’Apple envisage de relever les tarifs d’iCloud+ et d’appliquer des limites à certaines fonctions utilisant des modèles exécutés sur serveur, sans grille tarifaire détaillée annoncée.
L’enjeu économique dépasse donc les dépenses de construction de centres de données. Un service peut nécessiter peu d’infrastructures détenues directement tout en générant des coûts de calcul récurrents auprès de partenaires. Sa rentabilité dépend alors de la fréquence d’utilisation, du coût par requête et de la capacité à vendre des abonnements supplémentaires.
Cette distinction complète notre dossier sur les investissements des Big Tech et leur cash-flow. Pour Apple, il faudra observer si l’IA renforce suffisamment l’attractivité des appareils et des services pour compenser les charges qu’elle ajoute.
Une génération de trésorerie solide, une valorisation exigeante
Sur l’exercice 2026, les flux opérationnels atteignent 145,10 milliards de dollars et les investissements corporels décaissés 9,04 milliards. Leur différence donne un cash-flow libre calculé de 136,06 milliards. Les rachats d’actions représentent 86,39 milliards et les dividendes 15,72 milliards.
Au bilan, les liquidités et titres négociables totalisent 136,94 milliards de dollars, face à 80,11 milliards de dette financière. Cette position apporte de la flexibilité, sans protéger l’action d’une révision des anticipations.
À 330,66 dollars, le titre représente environ 36,8 fois le BPA annuel publié de 8,98 dollars. Ce multiple historique, calculé sur des bénéfices incluant des éléments favorables, exige une croissance durable. Une entreprise très rentable peut subir une baisse boursière si le marché réduit le prix qu’il accepte de payer pour ses profits futurs.
Apple sous-performe le rebond du Nasdaq-100
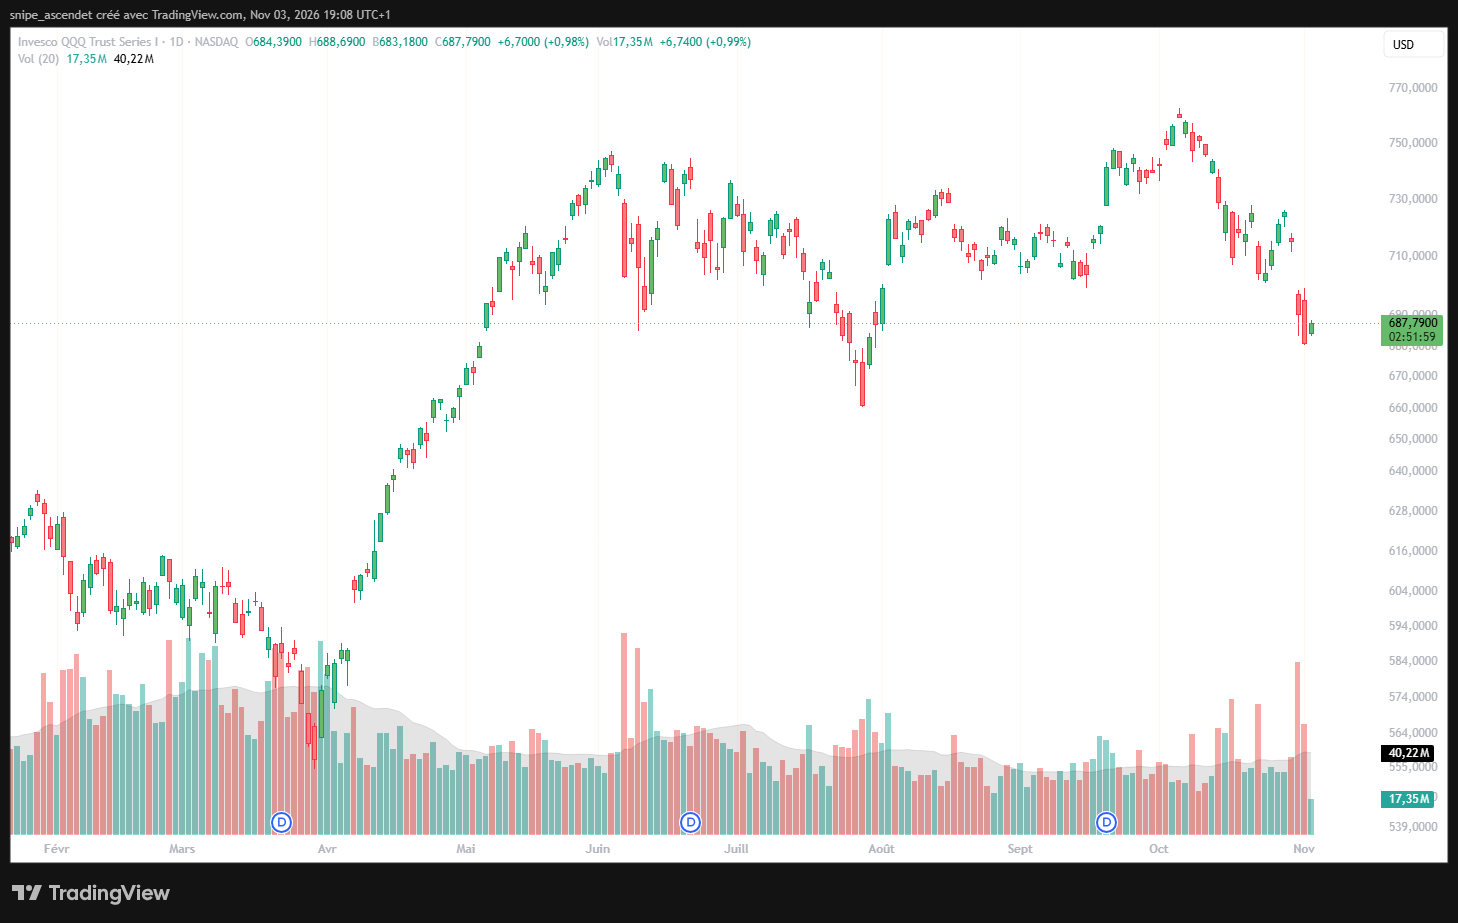
Le recul de 2,26 % d’Apple contraste avec la hausse d’environ 0,99 % de QQQ, l’ETF suivant le Nasdaq-100, à 687,79 dollars. L’écart atteint environ 3,25 points sur la séance. Il souligne une faiblesse propre au titre, sans prouver que chaque mouvement provient exclusivement des résultats.
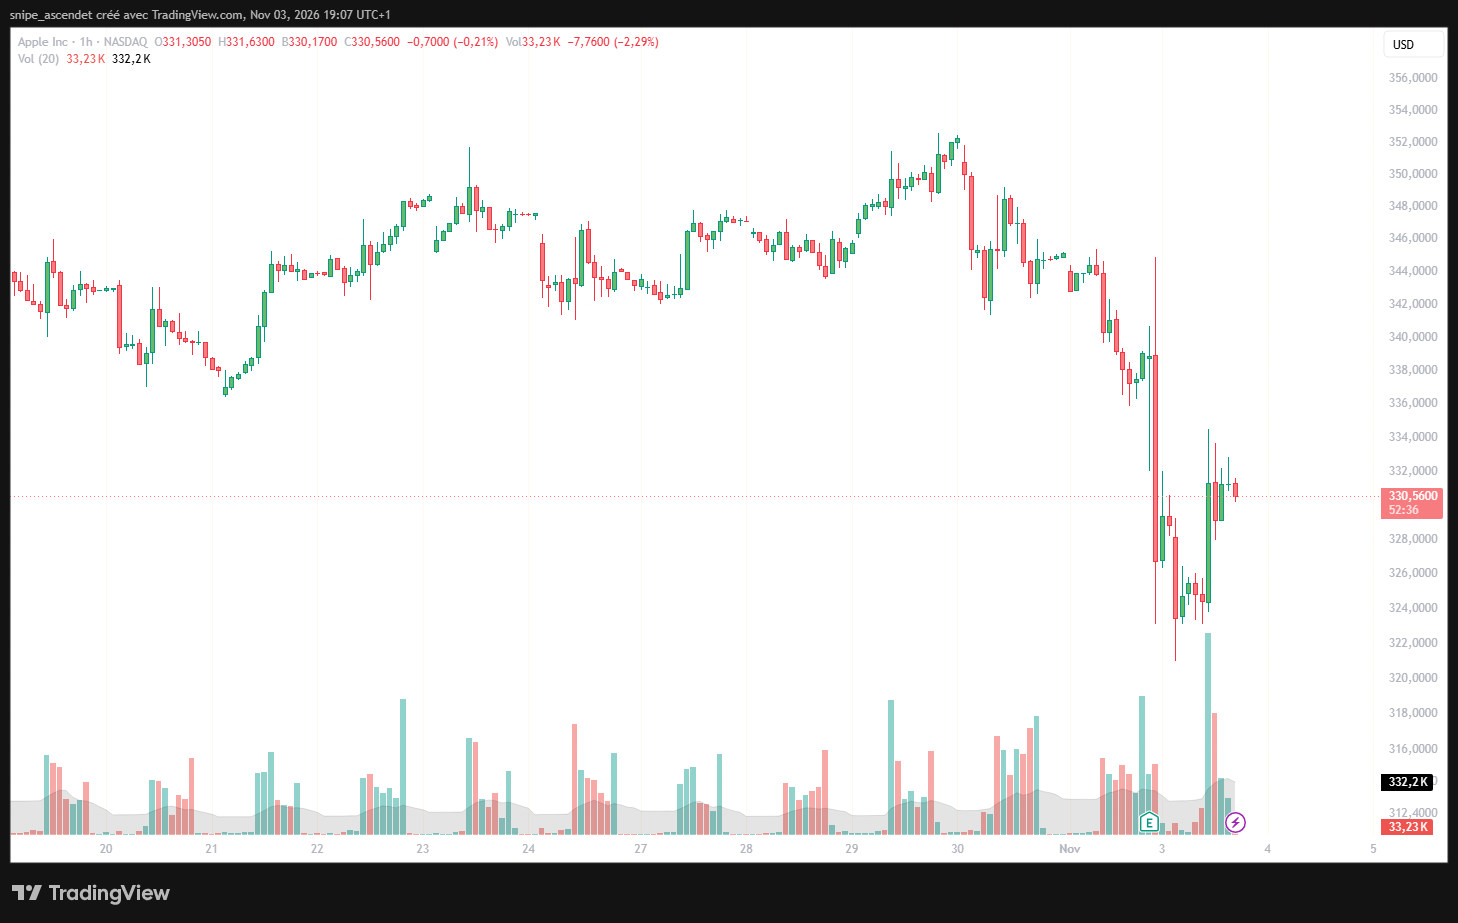
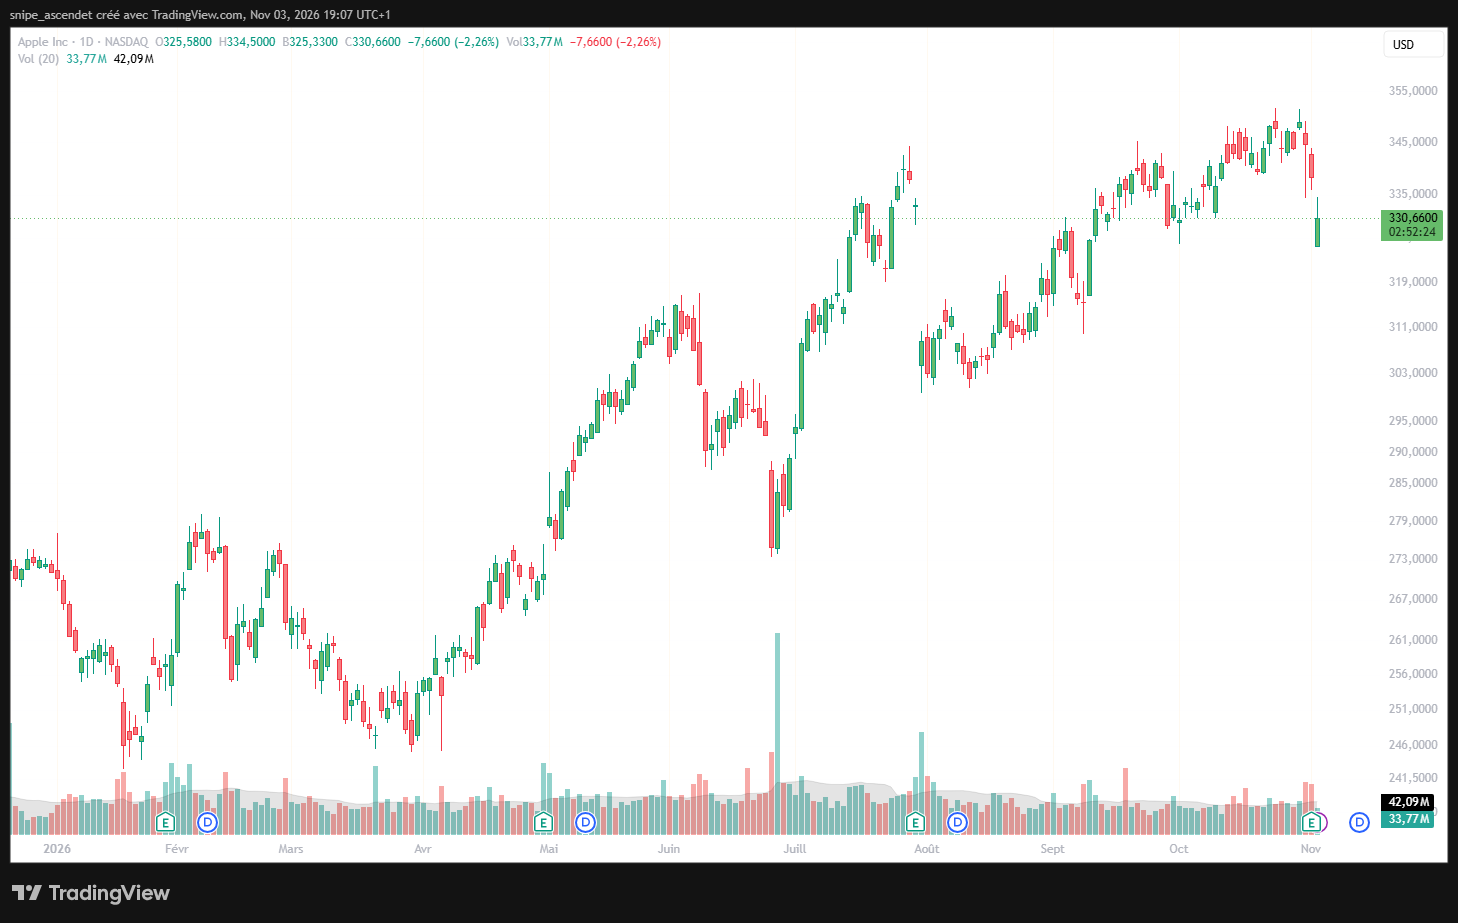
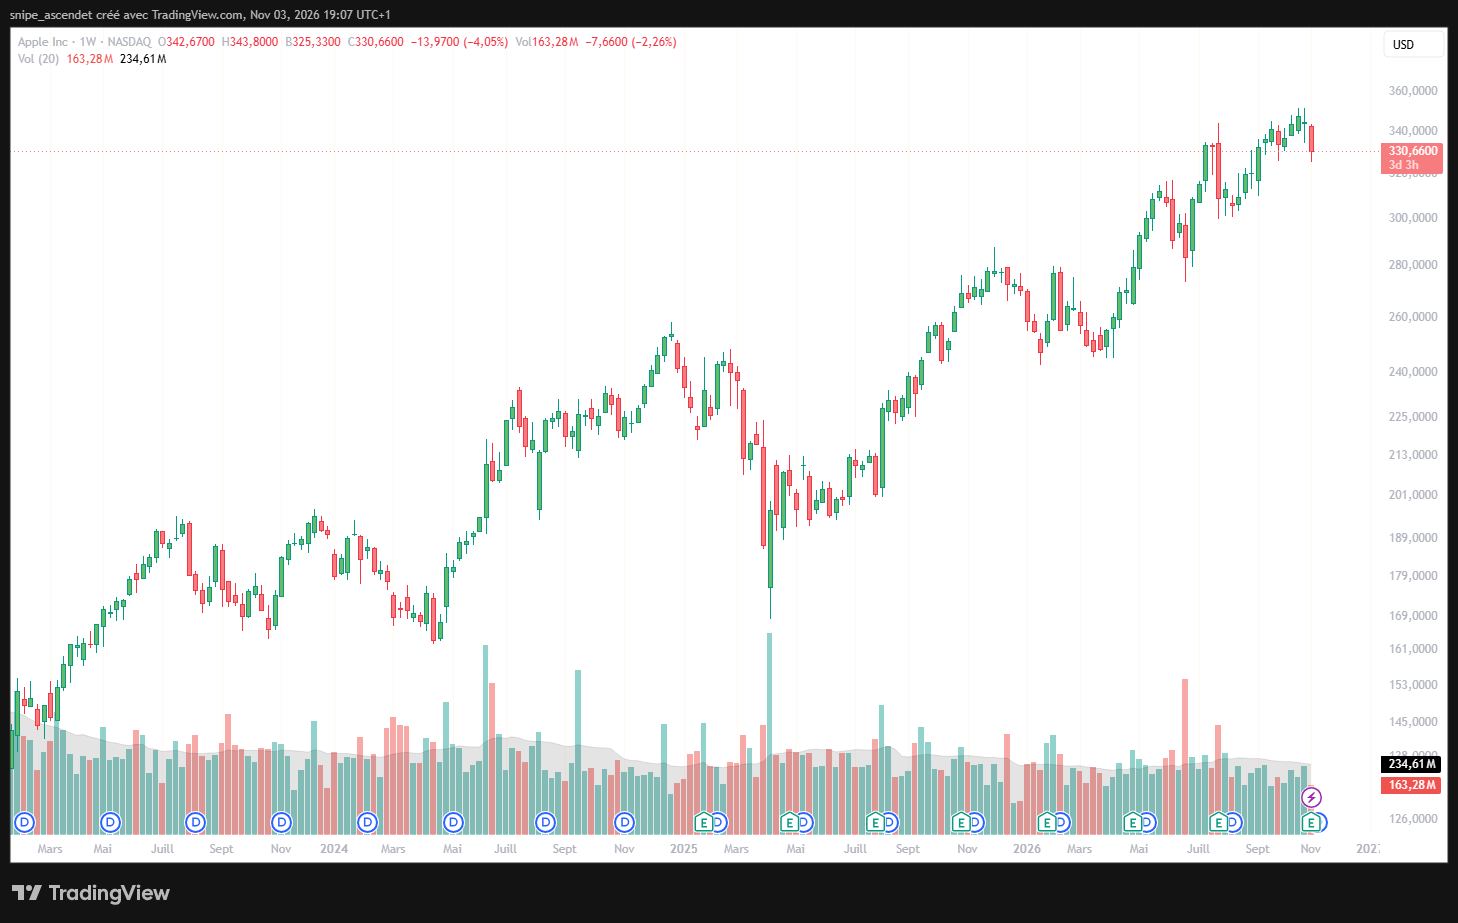
À court terme, la zone de 325 dollars constitue un premier repère, puis celle de 321 à 323 dollars, touchée dans les échanges entourant l’annonce. Un retour au-dessus de 338 à 340 dollars atténuerait la dégradation récente ; la zone de 350 à 352 dollars reste un obstacle. Ces niveaux sont des zones de travail, pas des objectifs garantis.
La perspective hebdomadaire conserve une trajectoire ascendante depuis 2023. La correction actuelle ne suffit donc pas à établir un retournement durable. En revanche, une installation sous les soutiens récents rendrait plus fragile la poursuite de cette tendance.
Les conditions d’un rebond durable
Le scénario favorable suppose une demande permettant d’atteindre le haut de la fourchette de croissance, une meilleure disponibilité des produits et une marge proche de 46 %. Une monétisation progressive de l’IA pourrait ensuite soutenir les services. Le signal décisif serait une amélioration des profits qui accompagne réellement celle des revenus.
Le scénario défavorable combine des composants plus chers, des hausses de prix freinant les achats et des coûts de calcul progressant plus vite que les abonnements. Le risque serait alors double : révision en baisse des bénéfices attendus et contraction du multiple de valorisation. Le prochain trimestre devra montrer si Apple peut absorber la hausse de ses coûts sans affaiblir la demande.