
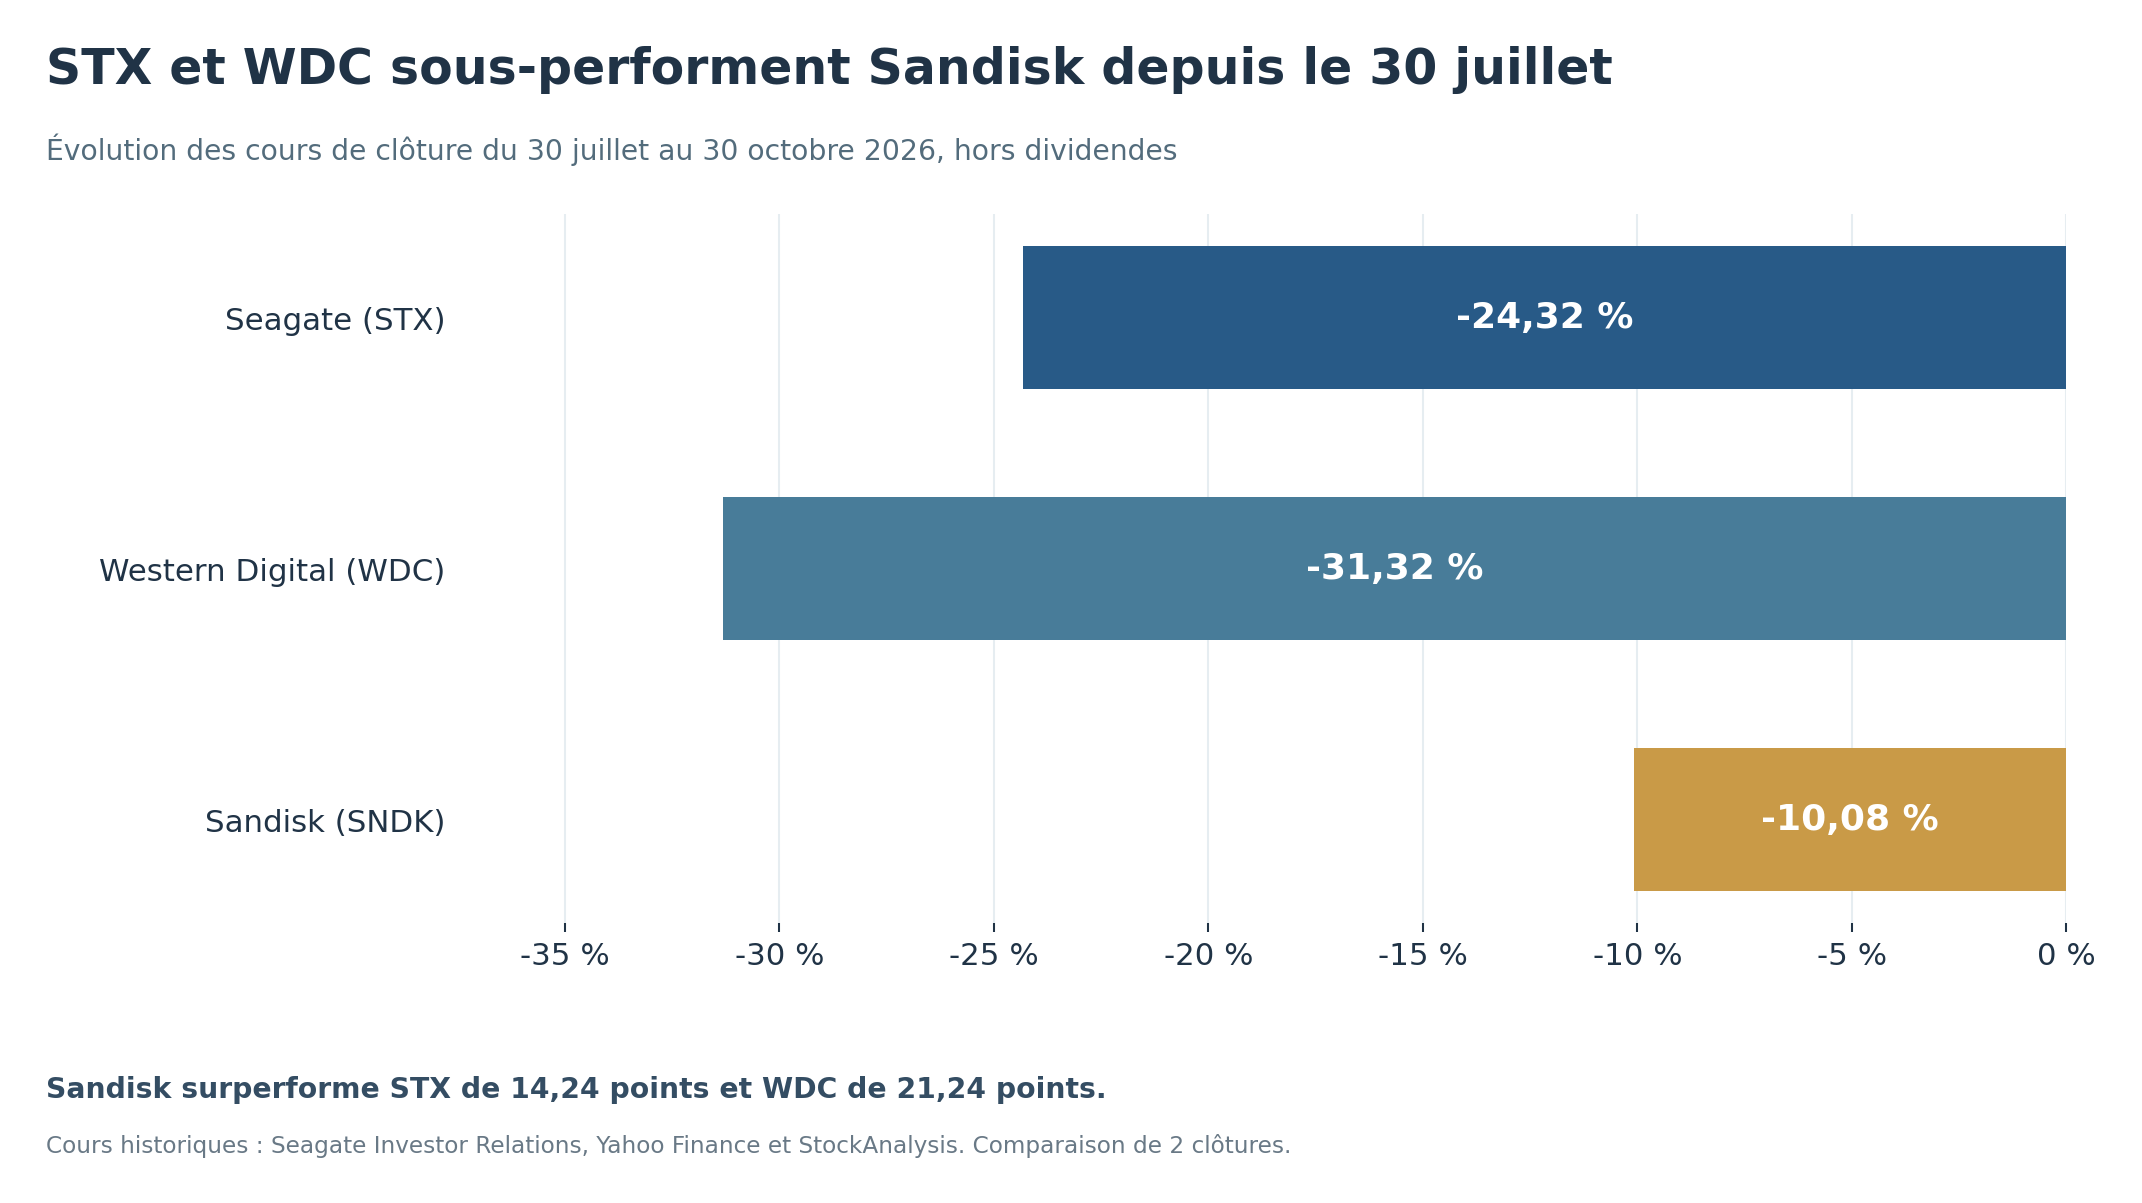
Au 30 octobre 2026, Seagate et Western Digital se retrouvent respectivement 24,32 % et 31,32 % sous leur cours du 30 juillet. Sandisk, spécialisé dans la NAND, recule aussi sur cette période, mais de seulement 10,08 %. L’écart montre que le rebond fondamental des disques durs ne se traduit plus par une surperformance boursière. Il s’observe après deux chocs distincts : la liquidation d’une grande partie du portefeuille d’actions du fonds de Leopold Aschenbrenner à la fin juillet, puis l’annonce des ambitions industrielles de Toshiba début octobre. La participation éventuelle de STX ou WDC à la liquidation du fonds n’est pas établie.
Le marché des disques durs (HDD) connaît une transformation spectaculaire. Longtemps présentés comme une technologie condamnée par les SSD, les HDD sont redevenus un élément central des centres de données. Seagate Technology (NASDAQ : STX) et Western Digital (NASDAQ : WDC) affichent une croissance annuelle de leurs revenus supérieure à 50 %, des marges brutes ajustées proches de 60 % et une forte génération de trésorerie. Pourtant, leurs actions ont lourdement corrigé en octobre 2026.
Le déclencheur le plus spectaculaire a été une annonce concernant Toshiba, le troisième fabricant mondial : le 2 octobre, la perspective d’une forte augmentation de ses capacités industrielles a fait reculer Seagate et Western Digital d’environ 10 % chacun à la clôture. Le paradoxe est clair : les clients réclament toujours plus de stockage, mais les investisseurs craignent déjà le retour d’une offre excessive.
Cette dynamique complète celle analysée dans notre dossier consacré à la mémoire : SK hynix, Samsung, Sandisk et Kioxia : résultats et retournement du secteur DRAM-NAND.
Depuis la liquidation de juillet, le HDD sous-performe le stockage flash
Le 30 juillet constitue un point de comparaison pertinent. Ce jour-là, les marchés découvraient la cession de la majeure partie du portefeuille coté de Situational Awareness, le fonds dirigé par Leopold Aschenbrenner. Reuters a rapporté que Citadel avait repris une large partie de ces positions après d’importantes pertes sur des investissements liés à l’IA. Les performances négatives de juillet concernaient un portefeuille concentré et financé en partie par effet de levier ; elles ne sont pas une preuve de ventes particulières sur STX, WDC ou SNDK.
| Action | Clôture 30 juillet | Clôture 30 octobre | Évolution |
|---|---|---|---|
| Seagate (STX) | 851,68 $ | 644,58 $ | -24,32 % |
| Western Digital (WDC) | 533,04 $ | 366,11 $ | -31,32 % |
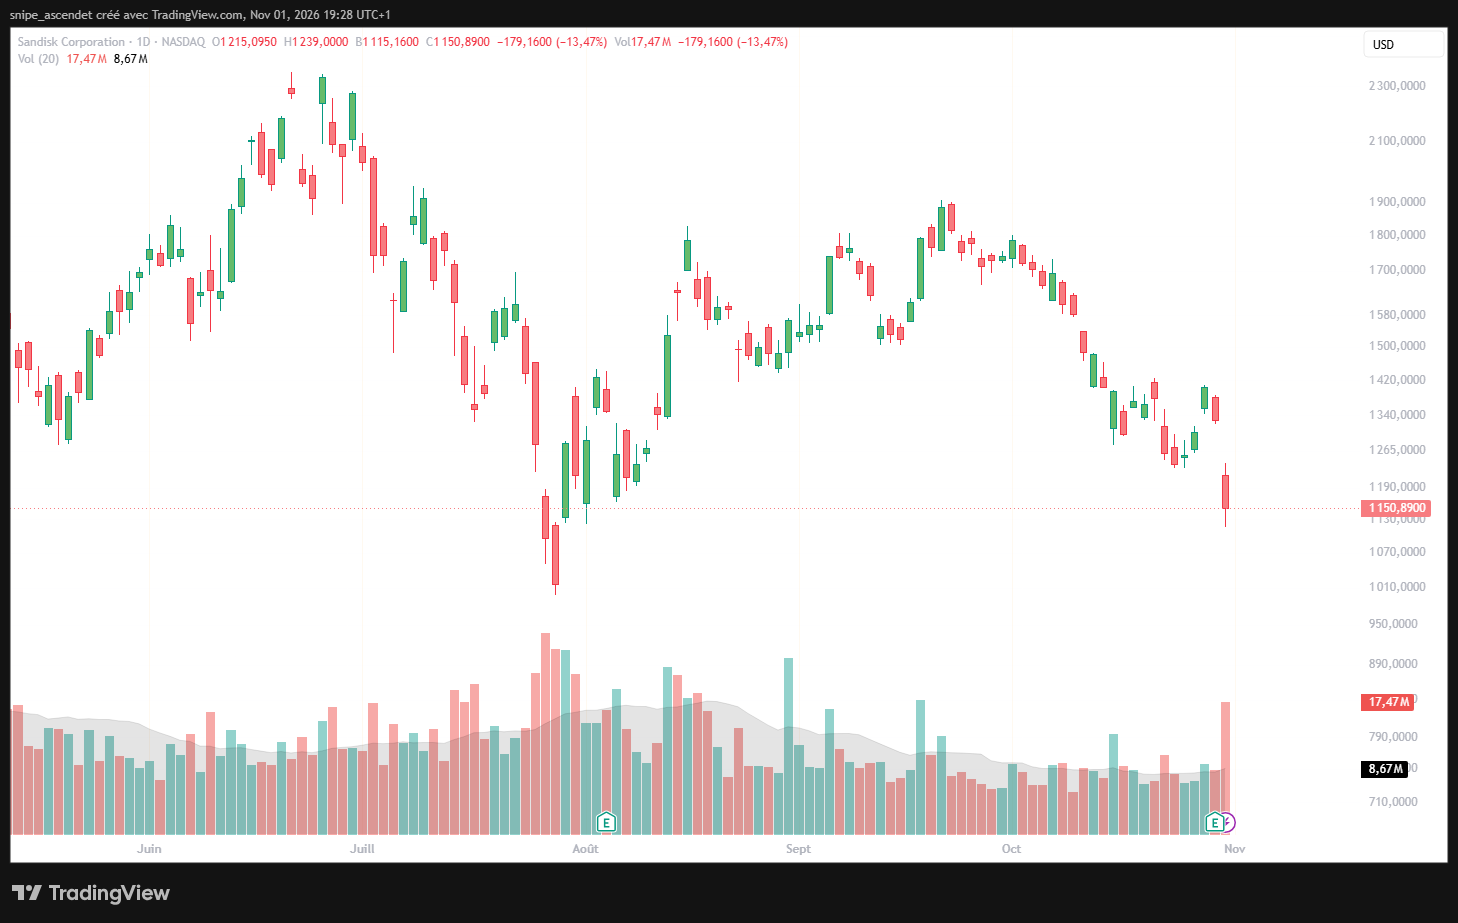
| Sandisk (SNDK) | 1 279,96 $ | 1 150,89 $ | -10,08 % |
Les cours sont comparés entre deux clôtures, en dollars, hors dividendes et sans reconstituer une performance journalière à partir de deux observations. Sources : Seagate Investor Relations, historique WDC et historique Sandisk.
Ce que révèle la comparaison, et ce qu’elle ne démontre pas
Les deux spécialistes américains du HDD souffrent d’une contraction de leur valorisation malgré des records de rentabilité. Sandisk résiste relativement mieux, mais elle n’a pas retrouvé son cours du 30 juillet. Dire que Sandisk aurait effacé toute la correction de juillet serait donc inexact. Les trois titres restent volatils, et une fenêtre de trois mois ne permet pas de conclure que l’ensemble du marché NAND surperformera durablement l’ensemble du secteur HDD.
La différence s’explique par des risques propres à chaque activité. STX et WDC sont directement exposés à la disponibilité des disques nearline, au prix réalisé par téraoctet et au risque de nouvelles capacités chez Toshiba. Sandisk dépend surtout de l’équilibre offre-demande de la NAND, du prix des puces flash, du mix entreprise/consommateur et de la rentabilité des SSD. Des investisseurs peuvent rester favorables à la mémoire flash tout en réduisant leur exposition au risque spécifique d’un retour de l’offre HDD.
Selon Reuters, le 30 juillet 2026, Situational Awareness a cédé l’essentiel de son portefeuille coté à Citadel. Cet épisode fournit un repère de stress sur les actions IA. Il ne suffit pas à prouver que le repli ultérieur de Seagate ou Western Digital a été causé par le fonds ou par sa liquidation.
Un secteur en plein essor, mais un mois d’octobre brutal en Bourse
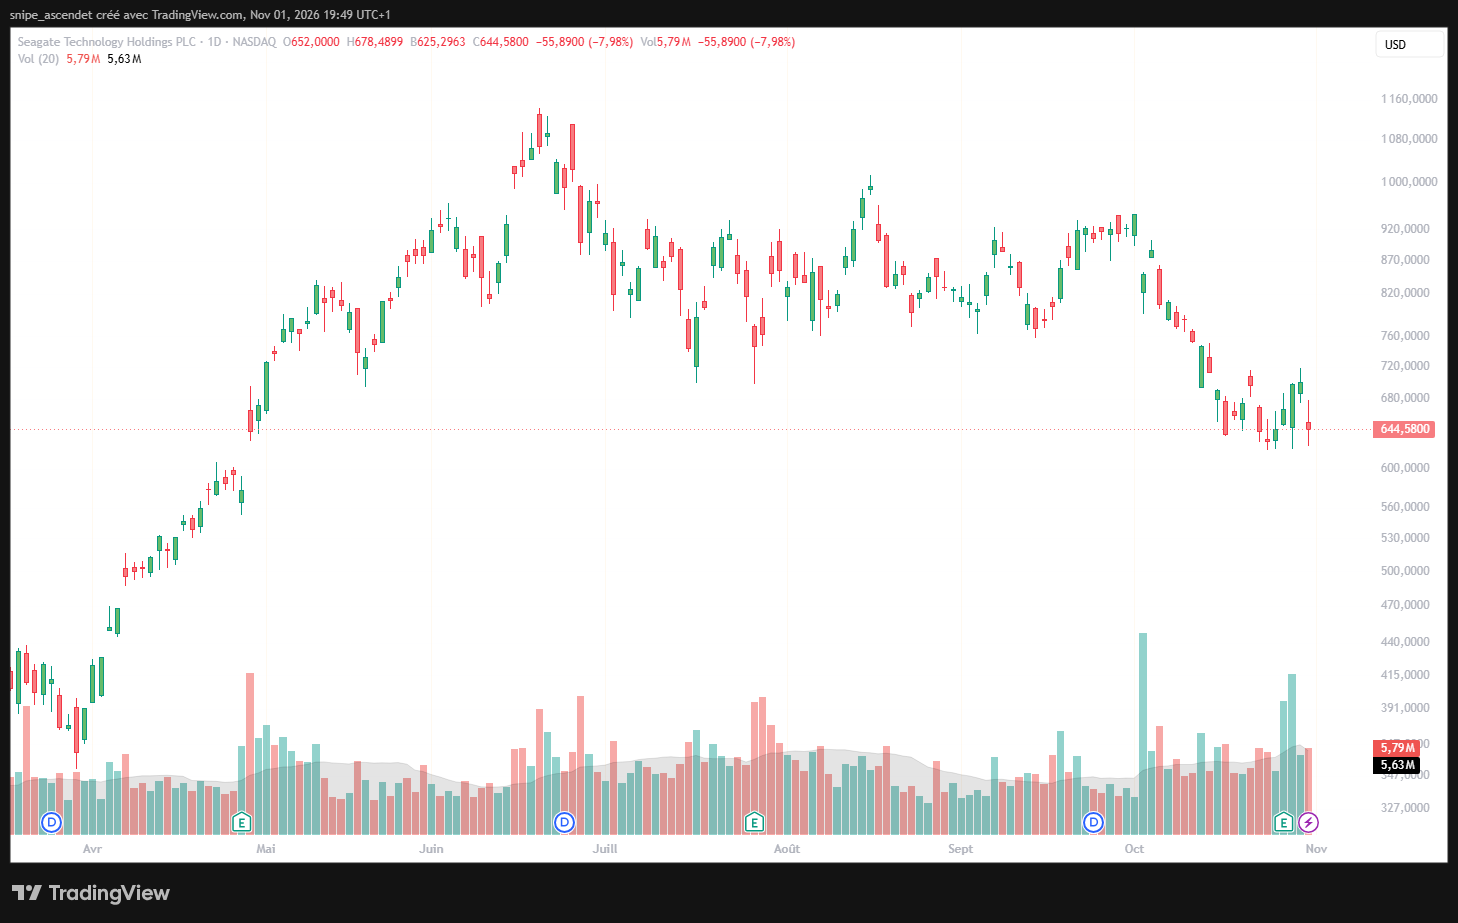
Les cours de clôture montrent la violence du changement de sentiment. Le 2 octobre, Seagate est passé de 945,57 dollars à 848,99 dollars (-10,21 %) et Western Digital de 462,56 dollars à 415,29 dollars (-10,22 %). L’information sur Toshiba s’est ajoutée aux prises de bénéfices après une progression considérable des titres depuis le début de l’année. Les deux sociétés ont ensuite continué à évoluer de façon heurtée, malgré des bénéfices qui progressent rapidement.
À la clôture du 30 octobre, STX valait 644,58 dollars (-7,98 % sur la séance) et WDC 366,11 dollars (-7,41 %). Depuis le 1er octobre, cela représente respectivement des replis d’environ 31,8 % et 20,9 %, calculés sur les clôtures, hors dividendes. Cette performance mensuelle ne saurait être attribuée intégralement à Toshiba : elle intègre également les publications de résultats, l’évolution des anticipations de dépenses d’investissement dans l’IA et les mouvements du marché technologique.
Seagate : la hausse post-résultats n’efface pas le décrochage
Western Digital : l’écart avec juillet est encore plus important
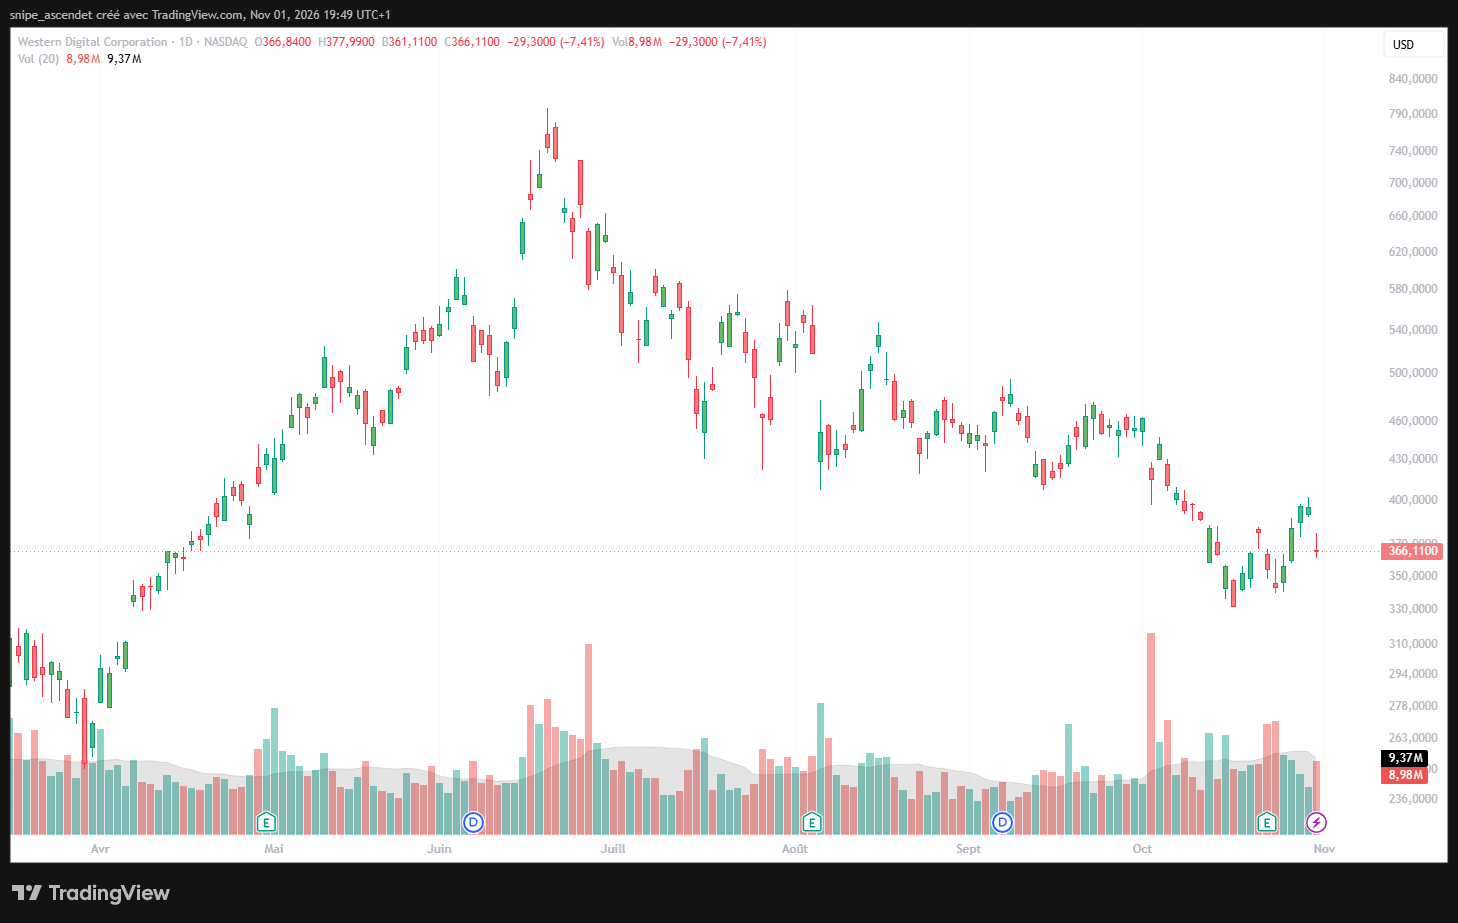
Les captures quotidiennes montrent l’ampleur des sommets abandonnés depuis l’été et la volatilité des rebonds. Elles décrivent les mouvements de marché, pas la cause exacte de chaque séance.
Seagate : bénéfices records et avantage technologique HAMR
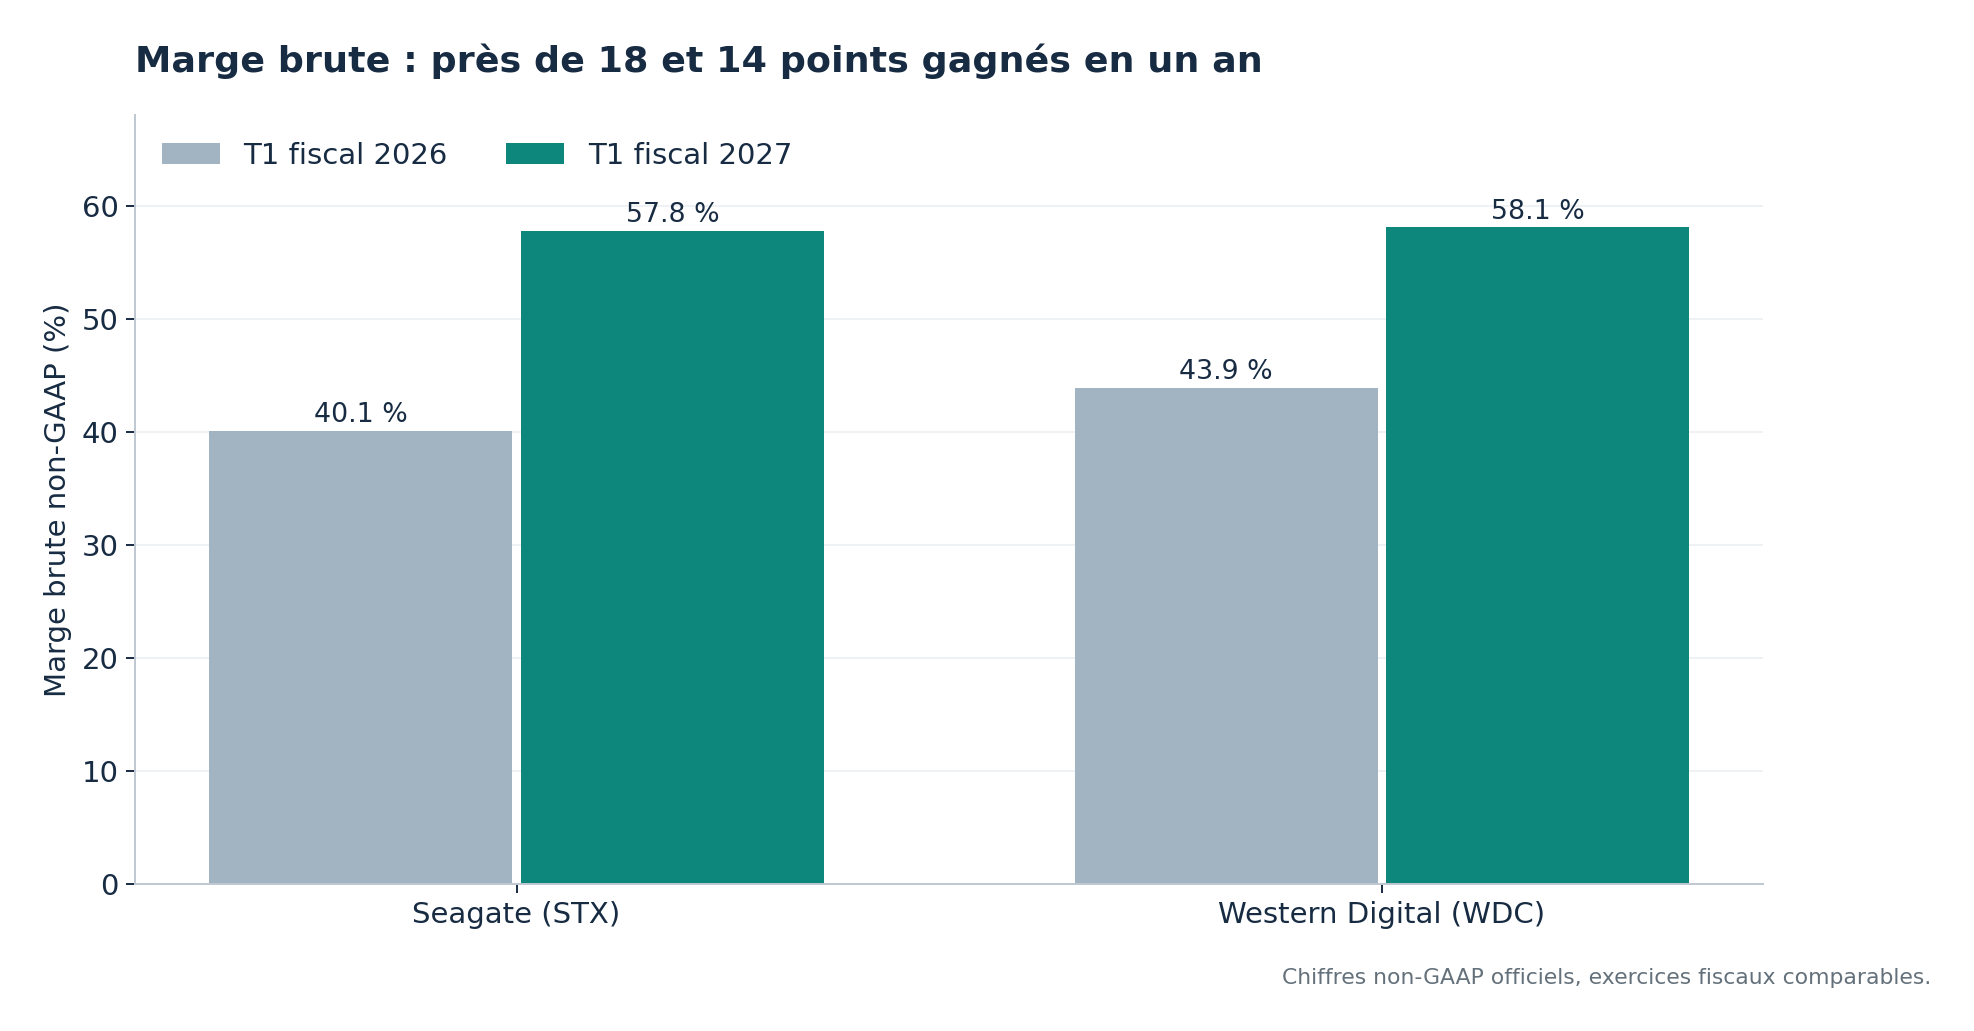
Le 27 octobre 2026, après la clôture américaine, Seagate a publié son premier trimestre fiscal 2027, achevé le 2 octobre. Son chiffre d’affaires s’établit à 4,233 milliards de dollars, contre 2,629 milliards un an plus tôt, soit environ +61 %. Le bénéfice dilué par action ajusté atteint 7,68 dollars, contre 2,61 dollars un an plus tôt. La marge brute non-GAAP progresse de 40,1 % à 57,8 %, tandis que la marge opérationnelle ajustée passe de 29,0 % à 50,7 %. Ces chiffres proviennent du communiqué officiel de Seagate.
Le résultat dépasse un consensus indicatif d’environ 4,11 milliards de dollars de ventes et 7,40 dollars de BPA ajusté. Les écarts représentent approximativement +3,0 % pour les revenus et +3,8 % pour le BPA. Les fournisseurs de données ne publient pas tous exactement la même moyenne : il faut donc comparer des séries de consensus cohérentes et éviter de confondre consensus et « earnings whisper », généralement plus exigeant.
La qualité du trimestre se lit également dans la trésorerie : Seagate annonce 1,5 milliard de dollars de cash-flow libre, 1,7 milliard de flux opérationnels et 1,2 milliard de dette remboursée au cours du trimestre. La dette brute est ramenée à 2,4 milliards de dollars à la clôture, puis à environ 1,6 milliard après une opération supplémentaire postérieure au trimestre. Le groupe a restitué 568 millions de dollars à ses actionnaires et a relevé son dividende trimestriel à 0,76 dollar.
HAMR : gagner de la capacité sans multiplier les disques
Le principal levier industriel de Seagate est la technologie HAMR, pour Heat-Assisted Magnetic Recording. Un chauffage localisé pendant l’écriture permet d’enregistrer davantage de bits sur une surface magnétique. Associée à la plateforme Mozaic, cette montée en densité vise à augmenter les téraoctets livrés par disque, donc les exaoctets disponibles chez les hyperscalers, sans augmenter mécaniquement le nombre d’unités fabriquées. Pour un opérateur de centre de données, un disque plus dense peut réduire le nombre de baies, les besoins électriques et certains coûts d’exploitation par téraoctet.
Ce modèle d’augmentation de capacité a cependant des limites. Il suppose de maîtriser les rendements de fabrication, la fiabilité, les coûts des nouvelles têtes d’écriture et l’approvisionnement en composants. Un prix de vente plus élevé ne garantit pas une hausse durable de marge si la complexité industrielle absorbe une partie du gain.
Pourquoi STX n’a pas durablement profité de résultats supérieurs aux attentes
Seagate vise pour son deuxième trimestre fiscal 2027 4,8 milliards de dollars de revenus, à 100 millions près, et un BPA ajusté de 9,20 dollars, à 0,20 dollar près. Ces objectifs dépassent les estimations indicatives d’environ 4,5 milliards de revenus et 8,71 dollars de BPA. L’action a progressé de 4,51 % le 28 octobre, mais a reperdu 7,98 % le 30 octobre. Des résultats supérieurs au consensus peuvent donc coexister avec une baisse sur plusieurs séances, lorsque le marché craint la fin du cycle de hausse des prix ou réduit les multiples de valorisation.
Western Digital : une société recentrée sur les HDD depuis la séparation de Sandisk
La comparaison avec Seagate a changé depuis la séparation des activités flash de Western Digital. En février 2025, la société a achevé la scission de Sandisk, désormais cotée sous le symbole SNDK. WDC est donc aujourd’hui une exposition beaucoup plus directe aux disques durs, tandis que Sandisk porte l’activité NAND et SSD. Assimiler les résultats de WDC à ceux d’un conglomérat HDD-NAND serait désormais incorrect. La séparation a été officialisée par Western Digital.
Le 22 octobre, Western Digital a annoncé 4,381 milliards de dollars de revenus au premier trimestre fiscal 2027, contre 2,818 milliards un an auparavant, soit +55 %. Le BPA dilué non-GAAP atteint 4,64 dollars, contre 1,78 dollar un an auparavant, et dépasse un consensus indicatif de 4,09 dollars. Les ventes sont elles aussi supérieures aux attentes d’environ 4,16 milliards de dollars.
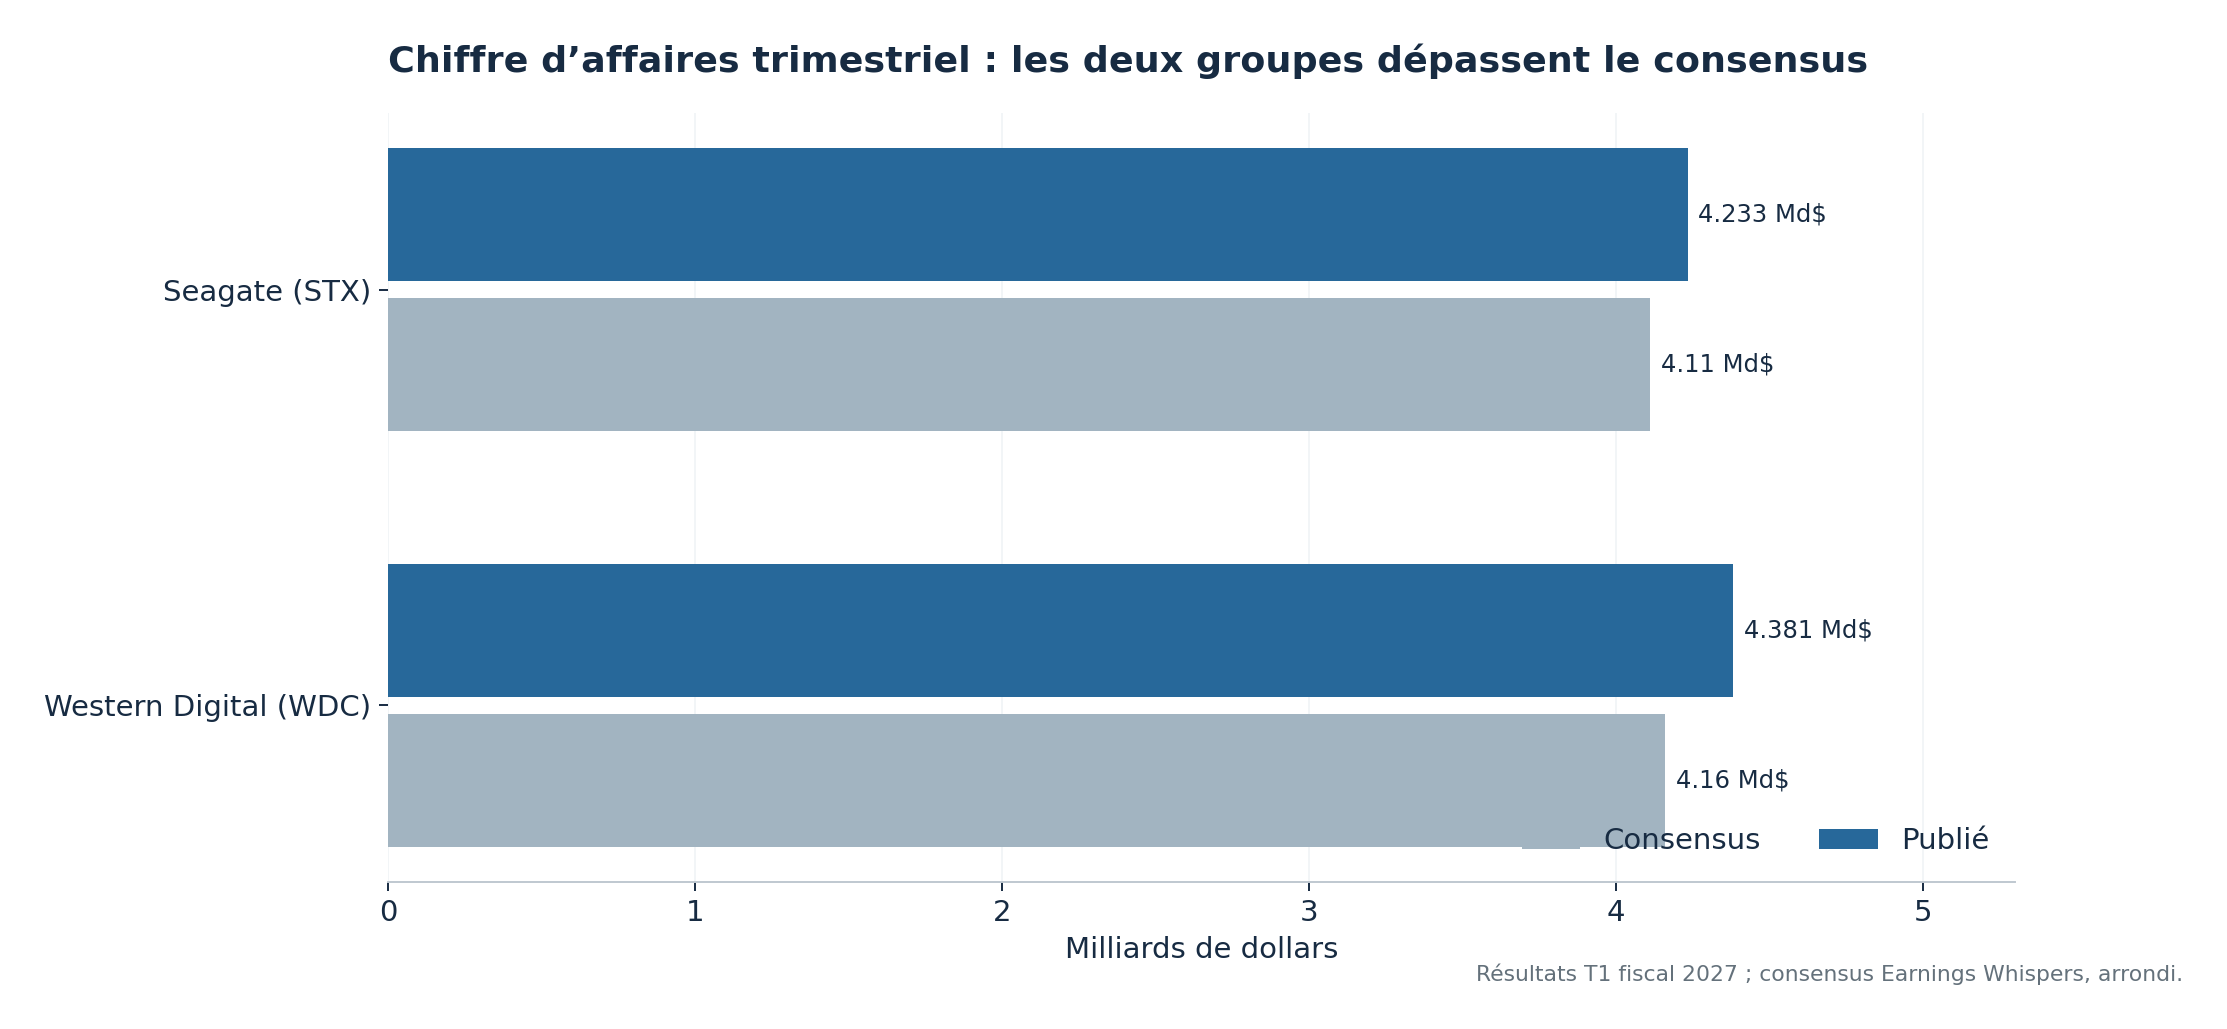
| Indicateur trimestriel | Publié | Consensus | Écart |
|---|---|---|---|
| STX, revenus (Md$) | 4,233 | 4,11 | +3,0 % |
| STX, BPA ajusté ($) | 7,68 | 7,40 | +3,8 % |
| WDC, revenus (Md$) | 4,381 | 4,16 | +5,3 % |
| WDC, BPA ajusté ($) | 4,64 | 4,09 | +13,4 % |
Comparaison « publié / attendu / écart » sur le premier trimestre fiscal 2027 de chaque société ; les marges et le BPA sont présentés en base non-GAAP. Consensus indicatif fourni par Earnings Whispers. Les résultats de Seagate ont été annoncés le 27 octobre après la clôture américaine, ceux de WDC le 22 octobre après Bourse.
La marge brute ajustée de WDC monte à 58,1 % contre 43,9 % un an auparavant ; la marge opérationnelle ajustée grimpe à 49,1 % contre 30,4 %. Le cash-flow libre du trimestre atteint 1,38 milliard de dollars, pour 1,60 milliard de trésorerie générée par les activités opérationnelles. Le groupe a également augmenté son dividende trimestriel de 17 %, à 0,175 dollar par action. Les résultats indiquent que la rentabilité de l’entreprise ne se résume pas à un effet de volume.
Plus d’exaoctets vendus, davantage de pouvoir de fixation des prix
Les volumes de Western Digital ont atteint environ 248 exaoctets expédiés, en hausse de 22 % sur un an, selon les éléments présentés autour des résultats. Avec des revenus en croissance de 55 %, la différence témoigne d’un effet combiné de prix, de mix produit et de capacité vendue. Il ne faut pas convertir automatiquement cet écart en inflation du prix par téraoctet : le périmètre des revenus et les différentes catégories de produits ne sont pas strictement identiques à la mesure des exaoctets.
Pour le trimestre fiscal suivant, WDC anticipe 5,1 milliards de dollars de revenus, plus ou moins 100 millions, un BPA non-GAAP de 5,80 dollars, plus ou moins 0,20 dollar, et une marge brute ajustée de 60 % à 61 %. C’est une prévision élevée, au-dessus d’un consensus de chiffre d’affaires indicatif d’environ 4,3 milliards de dollars identifié dans les données disponibles. Les dépenses d’investissement et la possibilité d’une augmentation de l’offre ont pourtant continué de préoccuper les investisseurs après la conférence de résultats.
WDC a perdu 2,97 % le 23 octobre, première séance complète après sa publication de résultats, malgré un trimestre supérieur aux attentes. La séance du 22 octobre, achevée avant la publication après Bourse, était déjà en baisse de 6,43 %. Il est donc important de ne pas traiter la baisse du 22 octobre comme une réaction à des comptes pas encore publiés.
Toshiba : l’annonce qui a fait basculer le secteur le 2 octobre
Le 2 octobre, des informations de la presse financière japonaise ont fait état d’un projet d’investissement Toshiba d’environ 60 milliards de yens, soit près de 380 millions de dollars, pour accroître ses capacités de production aux Philippines. Ces mêmes informations évoquaient un objectif de part de marché pouvant atteindre 30 % en capacité stockée à moyen terme, contre un peu plus de 10 % au point de départ. Ces montants et ambitions ont été rapportés par Nikkei et relayés par plusieurs médias ; ils ne doivent pas être confondus avec le texte exact du communiqué Toshiba.
Le fait industriel est, lui, confirmé : le communiqué officiel de Toshiba du 2 octobre précise que sa filiale philippine a commencé à fabriquer des disques nearline sur une ligne récemment étendue au site Laguna Technopark, avec une première expédition réalisée. Toshiba compte presque doubler sa capacité annuelle de production d’ici l’exercice fiscal 2027 par rapport à 2025, sur une base de capacité de stockage. Cette dernière précision change l’analyse : doubler les exaoctets fabriqués n’implique pas nécessairement de doubler le nombre d’unités de disques.
Toshiba n’est pas un nouvel entrant : il s’agit du troisième acteur historique d’un marché concentré. Son programme est donc un renforcement d’un concurrent existant plutôt qu’une arrivée inattendue. La concurrence peut se matérialiser par des capacités plus denses, une agressivité tarifaire accrue ou une augmentation du volume physique produit. Ces trois mécanismes n’ont pas les mêmes conséquences pour les prix.
Pourquoi l’augmentation annoncée ne garantit pas un choc d’offre immédiat
Le rythme de montée en puissance dépend de la disponibilité des têtes de lecture et d’écriture, des supports magnétiques, de la qualification des produits par les très grands clients et des rendements de production. Des analystes cités après la publication ont souligné la dépendance de Toshiba à des fournisseurs externes pour certains composants essentiels. Une hausse des capacités théoriques peut donc prendre plusieurs trimestres avant de se traduire en volumes livrables et en pression concurrentielle significative.
À l’inverse, l’argument rassurant ne doit pas être poussé trop loin. Si la demande des hyperscalers ralentissait au moment où Toshiba augmente ses livraisons, le pouvoir de fixation des prix de Seagate et WDC pourrait s’éroder rapidement. C’est précisément ce risque de déséquilibre différé entre l’offre et la demande que les investisseurs essaient d’anticiper avant qu’il apparaisse dans les comptes.
Pourquoi les HDD sont indispensables à l’IA, malgré les SSD
Les systèmes d’intelligence artificielle utilisent plusieurs couches de stockage. La HBM, mémoire à très forte bande passante installée à proximité des accélérateurs, permet de transférer rapidement de grandes quantités de données au processeur. La DRAM classique sert de mémoire de travail. Les SSD reposant sur de la NAND répondent aux besoins de lecture rapide, de fichiers actifs et de stockage local ou intermédiaire. Les HDD, eux, apportent de grandes capacités à un coût généralement inférieur par téraoctet pour les données moins sollicitées.
La complémentarité est essentielle. Les données brutes, les historiques, les jeux d’entraînement conservés, les sauvegardes, les journaux et les contenus multimédias peuvent mobiliser d’immenses volumes de stockage durable. Le système ne demande pas nécessairement que toutes ces données soient accessibles à la vitesse d’un SSD NVMe. Les HDD nearline jouent ainsi un rôle économique central pour le stockage « chaud à tiède » de grande capacité dans le cloud, malgré une latence bien plus élevée que les dispositifs flash.
Le risque de substitution existe néanmoins. Si la densité des NAND augmente et si leur coût par téraoctet baisse plus vite que celui des HDD, une partie des applications peut migrer vers le flash. La comparaison pertinente ne porte pas seulement sur le prix d’achat : elle inclut les frais d’énergie, d’espace, de maintenance, les taux d’utilisation et les contraintes de performance. Un HDD plus dense peut conserver un avantage économique même face à un SSD dont le coût initial recule.
HDD, DRAM, HBM et NAND : quatre modèles économiques différents
| Technologie | Usage principal | Atout économique | Risque principal |
|---|---|---|---|
| HDD nearline | Stockage cloud massif et persistant | Coût par To, densité en baie | Surcapacité, tarifs, concurrence Toshiba |
| NAND / SSD | Stockage rapide et persistant | Latence faible, accès aléatoire | Prix NAND, investissements industriels, substitution |
| DRAM | Mémoire vive de calcul | Débit et proximité des processeurs | Cycle des prix, capacités de production |
| HBM | Mémoire haute bande passante pour accélérateurs IA | Performance et packaging avancé | Rendements, qualification, concentration clients |
Il serait donc inexact de présenter la HBM comme un substitut aux HDD : elle remplit une fonction de mémoire de calcul et non d’archivage. Le concurrent technique le plus direct du disque dur est le SSD à base de NAND, mais les deux restent complémentaires dans de nombreuses architectures. La HBM et la DRAM sont davantage liées aux performances de calcul, tandis que le HDD dépend surtout du volume de données que les clients souhaitent conserver.
Ce découpage boursier est également utile. STX et WDC offrent une exposition aux investissements dans le stockage magnétique ; Sandisk et Kioxia au stockage flash ; Micron, SK hynix et Samsung à diverses combinaisons de DRAM, HBM et NAND. L’ETF Roundhill Memory (DRAM) rassemble plusieurs de ces acteurs et ne doit donc pas être compris comme un ETF exclusivement consacré aux fabricants de DRAM. Son comportement ne reflète pas mécaniquement celui des HDD.
Cette séparation explique le caractère sectoriel de la baisse du 2 octobre : la sanction des titres HDD était nettement plus marquée que celle de l’ensemble de la mémoire. À l’inverse, une hausse des prix NAND peut bénéficier à Sandisk ou Kioxia sans entraîner automatiquement une amélioration des marges de STX et WDC.
Sandisk : une résistance relative, pas une immunité à la correction
Les variations de Sandisk témoignent d’un cycle boursier différent. L’action a clôturé à 1 150,89 dollars le 30 octobre, soit -13,47 % sur la séance et -10,08 % depuis le 30 juillet. Ce recul demeure sévère en valeur absolue, mais limité par rapport aux baisses de 24,32 % et 31,32 % de Seagate et WDC sur la même fenêtre. La comparaison mesure une performance relative entre trois actions, et non la différence intrinsèque de rentabilité entre tous les fabricants de NAND et tous les fabricants de HDD.
Ce contraste doit être rapproché du dossier Bourse24.tv sur SK hynix, Samsung, Sandisk et Kioxia, qui compare la HBM, la DRAM et la NAND. Le lien est construit à partir du slug de publication envisagé et devra être vérifié après mise en ligne.
Valorisations : le marché anticipe-t-il déjà le meilleur scénario ?
La progression des profits a créé un effet de levier opérationnel puissant. Chez Seagate, la marge opérationnelle ajustée a atteint 50,7 % ; chez Western Digital, elle s’établit à 49,1 %. Lorsque les prix et le mix produit s’améliorent alors que les coûts fixes augmentent moins vite, chaque dollar de chiffre d’affaires supplémentaire peut générer une part disproportionnée de bénéfice. Mais le même mécanisme fonctionne en sens inverse lorsque les prix cessent de progresser.
Sur les cours de clôture au 30 octobre, les capitalisations financières observées se situent autour de 148 milliards de dollars pour Seagate et à un niveau élevé pour WDC après sa forte hausse antérieure. Une comparaison de ratios de valorisation devrait utiliser des estimations bénéficiaires homogènes et actualisées, pas le BPA GAAP d’une société contre le BPA ajusté de l’autre. En l’absence d’un jeu complet et synchronisé de prévisions, il serait trompeur de désigner mécaniquement un titre comme « moins cher ».
Pour les deux actions, les paramètres déterminants ne sont pas seulement la croissance annuelle des bénéfices, déjà exceptionnelle. Il faut surveiller la marge brute séquentielle, le prix réalisé par téraoctet, les exaoctets livrés, les dépenses d’investissement, le cash-flow libre, les engagements de volumes avec les hyperscalers et les signaux de montée en capacité chez Toshiba. Ces indicateurs permettront de vérifier si les marges actuelles sont un nouveau plateau ou un sommet cyclique.
Scénario haussier : une pénurie prolongée de capacité HDD
Le scénario favorable repose sur une demande d’exaoctets durablement supérieure aux capacités disponibles. Dans ce cas, les grands clients cloud continueraient à sécuriser des volumes à l’avance, les fabricants maintiendraient leur discipline en nombre d’unités et l’augmentation de densité des disques accélérerait la croissance des revenus sans provoquer de surproduction. Les objectifs de chiffre d’affaires et de marge publiés pour le trimestre suivant se prolongeraient alors en 2027.
Seagate profiterait de la montée en puissance de HAMR et de sa génération de cash-flow, tandis que Western Digital pourrait convertir sa hausse de volumes en marges toujours plus élevées. L’expansion de Toshiba serait absorbée par la demande ou freinée par les capacités des fournisseurs en amont. Pour valider ce scénario, il faudrait observer la poursuite des gains de marge, des livraisons en exaoctets solides, des commandes pluriannuelles et l’absence de recul des prix par téraoctet.
Scénario baissier : la hausse de capacité dépasse la demande
Le scénario défavorable ne nécessite pas un effondrement des dépenses mondiales d’IA. Un simple ralentissement de leur croissance, combiné à une accélération de la production de Toshiba et aux propres gains de densité de Seagate et WDC, pourrait réduire les délais de livraison. Les hyperscalers retrouveraient du pouvoir de négociation. Les prix, actuellement porteurs, cesseraient de progresser ou reculeraient.
Des marges brutes proches de 60 % seraient alors difficiles à maintenir. Les bénéfices pourraient baisser bien plus rapidement que les revenus, notamment si les fabricants engagent entre-temps davantage de capitaux dans les nouvelles technologies. Un recul des actions malgré de bons résultats signifierait alors que le marché anticipe déjà une normalisation des profits à l’horizon 2027-2028. La faiblesse persistante du titre après plusieurs publications supérieures au consensus constituerait un signal de prudence, pas une preuve que le retournement opérationnel a commencé.
Conclusion : le HDD est redevenu un actif stratégique, pas une valeur sans cycle
En Bourse, la divergence est déjà visible : entre le 30 juillet et le 30 octobre 2026, STX et WDC ont nettement moins bien résisté que Sandisk. Ce décrochage mérite d’être suivi comme un indicateur d’anticipations, sans être pris pour la preuve d’un recul de la demande physique de disques durs.
Le redressement des fabricants de disques durs est bien réel : croissance des ventes supérieure à 50 %, bénéfices records, cash-flow libre élevé et prévisions optimistes. L’IA et le cloud créent une demande de stockage massif que ni la HBM ni la DRAM ne remplacent. Les SSD constituent davantage une alternative technologique, mais leur avantage de performance ne suffit pas toujours à compenser le coût du stockage à très grande échelle.
Le dossier d’investissement porte désormais sur la durée du pouvoir de fixation des prix. L’annonce de Toshiba a révélé la sensibilité extrême de STX et WDC à toute perspective de capacité nouvelle. Tant que la progression des exaoctets demandés absorbe les gains de densité et les extensions industrielles, les deux fabricants disposent d’un levier bénéficiaire considérable. Si l’offre rattrape la demande, le marché pourrait rapidement redécouvrir la cyclicité des HDD. C’est cette tension, plus que la seule qualité des résultats trimestriels, qui déterminera la prochaine phase boursière.