
Marvell Technology (NASDAQ : MRVL) a perdu 21,96 % entre les clôtures du 28 et du 30 octobre 2026, après la révélation de discussions avancées en vue d’un éventuel rachat de Lumentum Holdings (NASDAQ : LITE). La cible présumée, d’abord portée par l’espoir d’une offre, a finalement reculé de 8,01 % sur la même période. Une opération susceptible de dépasser 80 milliards de dollars bouleverserait les rapports de force dans les infrastructures de l’intelligence artificielle. Mais, alors que les investisseurs commencent à s’interroger sur le rendement des dépenses massives consacrées à l’IA, le marché semble davantage préoccupé par le prix et le financement de ce rapprochement que par ses promesses industrielles.
Le 28 octobre, après la clôture de Wall Street, Bloomberg a révélé que Marvell menait des négociations avancées pour acquérir Lumentum, fabricant de lasers et de composants photoniques pour les réseaux et les centres de données. Reuters a ensuite indiqué, en citant une source proche du dossier, qu’un accord pourrait être annoncé dès la semaine suivante. Au 1er novembre 2026, aucun prix officiel, accord définitif ou calendrier contraignant n’a été communiqué par les deux entreprises.
De l’euphorie au décrochage : trois séances qui résument les tensions du secteur
La première réaction, lors des échanges après-Bourse du mercredi 28 octobre, a suivi le schéma classique d’un projet de fusion : les actions de l’acquéreur présumé ont plongé, tandis que celles de la cible ont progressé. D’après Reuters, Marvell perdait 9,1 % autour de 228 dollars en séance prolongée, tandis que Lumentum gagnait 8,9 % autour de 992,56 dollars. Ces cotations ne sont pas les cours de clôture de la séance régulière.
Le lendemain, Marvell a terminé à 218,34 dollars, en baisse de 13,24 %, alors que Lumentum ne gagnait finalement que 0,61 % à 919,53 dollars. Le vendredi 30 octobre, les deux titres ont reculé : Marvell a clôturé à 196,40 dollars (-10,05 %) et Lumentum à 840,70 dollars (-8,57 %). Sur les deux séances boursières suivant la publication de la rumeur, Marvell a ainsi effacé près de 22 % de sa valeur boursière, sur la base de ses cours de clôture.
| Action | 29 octobre | 30 octobre |
|---|---|---|
| Marvell (MRVL) | -13,24 % | -10,05 % |
| Lumentum (LITE) | +0,61 % | -8,57 % |
| Coherent (COHR) | -0,99 % | -11,34 % |
| Broadcom (AVGO) | -1,94 % | -5,48 % |
Variations des séances régulières, à la clôture américaine. Les deux entreprises concernées par la rumeur ne sont donc pas les seules à souffrir.
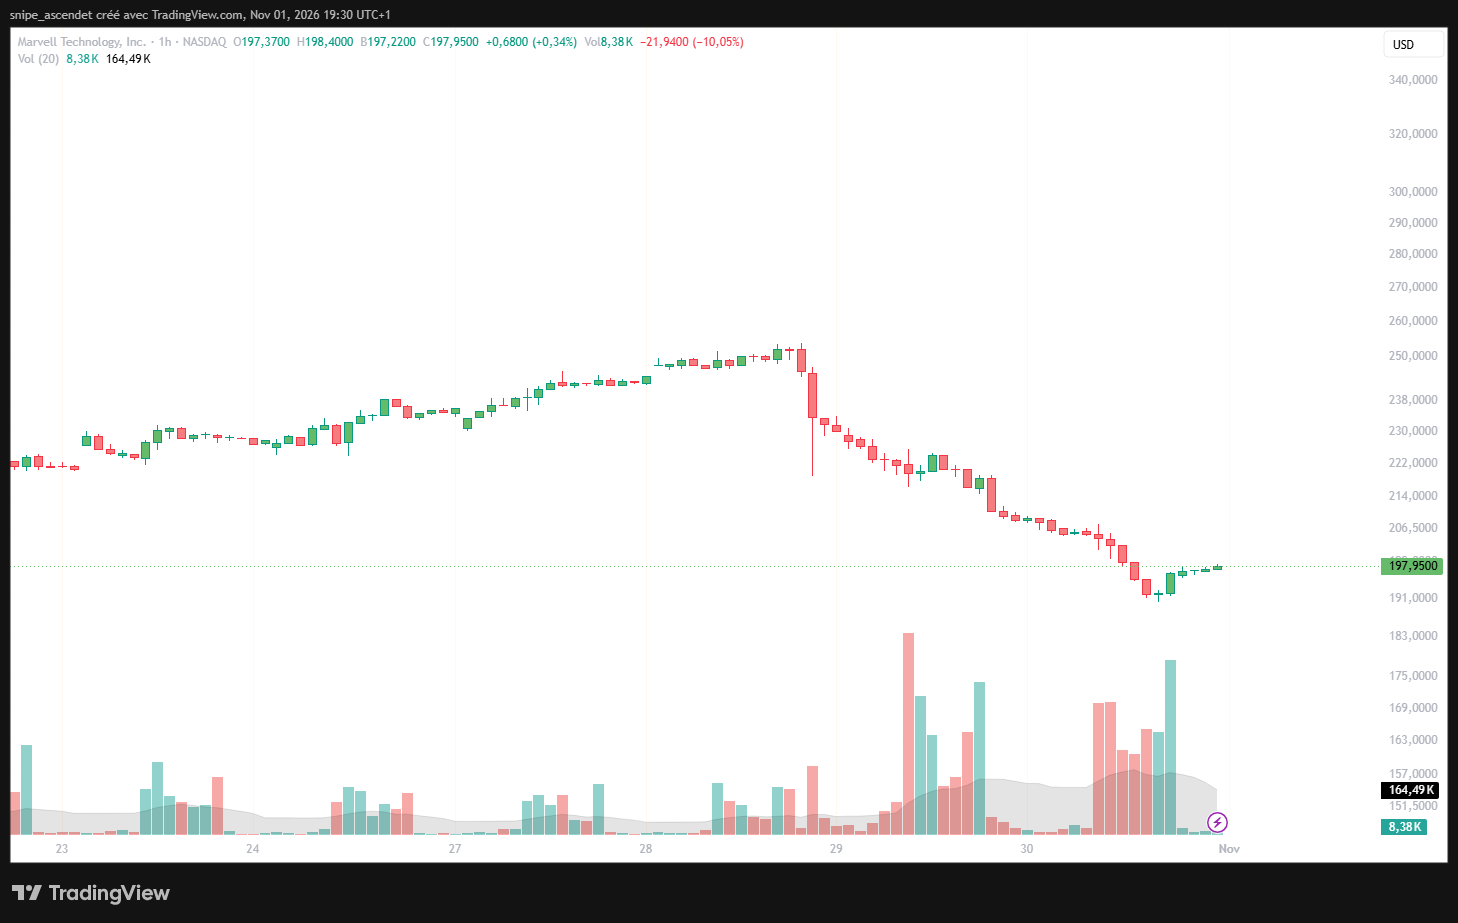
La lecture horaire précise l’enchaînement. Sur Marvell, les ventes démarrent à la réouverture suivant l’information du 28 octobre et se prolongent le 30, malgré quelques tentatives de rebond. Le volume de la séance régulière atteint environ 42 millions de titres le 29 octobre puis 43,2 millions le 30, contre 16,3 millions le 28. Cette accélération traduit une réévaluation brutale du risque financier, sans prouver que chaque vente résulte directement de la rumeur.
La différence entre les deux premières réactions est essentielle. Pour Marvell, la rumeur ajoute immédiatement un risque de financement et de dilution. Pour Lumentum, elle crée d’abord l’espoir d’une prime de rachat. Mais faute de prix annoncé, cette prime reste fragile. Le 30 octobre, alors que les actions technologiques baissaient fortement, les investisseurs ont réduit leur exposition à une cible dont la valorisation avait déjà beaucoup augmenté avant l’apparition de la rumeur.
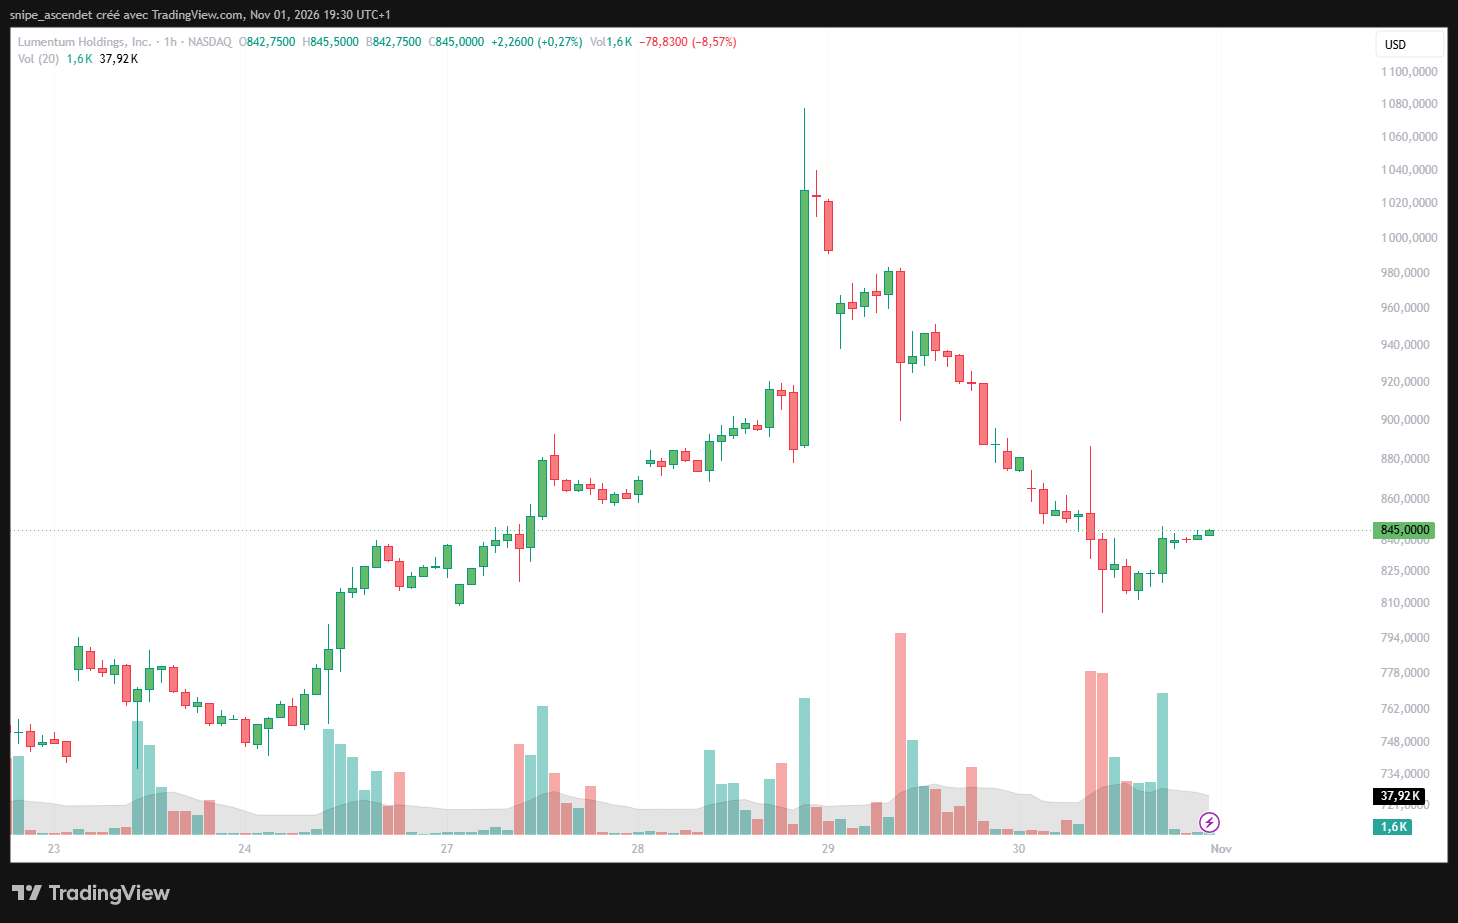
Le graphique de Lumentum est particulièrement révélateur : après une flambée initiale accompagnée d’un pic de volatilité, les cours décrochent pendant les séances suivantes. Le sommet visible sur une capture horaire ne doit pas être confondu avec le plus haut de la séance régulière ni avec un prix de rachat. L’absence de prix officiel empêche, à ce stade, de calculer une prime de fusion réellement garantie.
Pourquoi Marvell s’intéresserait à Lumentum : la bataille des connexions optiques
Marvell conçoit notamment des semi-conducteurs de réseau, des circuits personnalisés pour les grands opérateurs de centres de données et des composants qui facilitent la circulation des informations entre processeurs, accélérateurs et équipements de réseau. Lumentum intervient plus en amont et en aval de cette chaîne, avec des lasers, composants optiques, modules et sous-systèmes capables de transmettre les données par la lumière.
Dans les infrastructures d’IA, la puissance de calcul ne suffit plus. Les grappes de GPU doivent échanger des volumes croissants de données, souvent entre plusieurs racks ou bâtiments. Sur certaines distances et architectures, les liaisons optiques apportent une bande passante élevée et une efficacité énergétique avantageuse par rapport aux connexions électriques en cuivre. Des technologies comme les lasers externes, les modules 800G et 1,6T, les DSP optiques et la commutation de circuits optiques deviennent donc des éléments stratégiques. Toutes ne sont cependant pas interchangeables et l’optique ne remplace pas systématiquement le cuivre.
Un rapprochement permettrait à Marvell d’associer plus étroitement son expertise en traitement du signal, interconnexions et circuits personnalisés aux composants photoniques de Lumentum. Cette intégration pourrait réduire certaines dépendances, accélérer la conception de solutions communes et renforcer son offre face à Broadcom, concurrent majeur dans les puces de réseau et les infrastructures IA. Le bénéfice commercial resterait néanmoins à démontrer : disposer d’une capacité industrielle ne garantit ni une baisse durable des coûts ni une meilleure rentabilité.
Marvell a déjà investi dans la photonique
L’intérêt supposé pour Lumentum s’inscrirait dans une stratégie existante. Le 2 février 2026, Marvell a finalisé le rachat de Celestial AI, société développant des interconnexions photoniques pour les architectures d’IA à grande échelle. La technologie Photonic Fabric vise notamment à augmenter la bande passante et l’efficacité des échanges de données à l’intérieur des grands ensembles de calcul. Acquérir Lumentum reviendrait à compléter cette orientation par une présence industrielle beaucoup plus importante dans les lasers et les composants optiques.
Une cible en très forte croissance, mais dont la valorisation est exigeante
Les derniers résultats publiés par Lumentum le 11 août 2026 expliquent l’intérêt stratégique du groupe. Sur le quatrième trimestre de son exercice 2026, clos le 27 juin, son chiffre d’affaires a atteint 1,006 milliard de dollars, en hausse de 109,3 % sur un an, avec une marge opérationnelle ajustée de 36,6 %. Sur l’ensemble de l’exercice, les ventes ont progressé de 83,2 %, à 3,014 milliards de dollars.
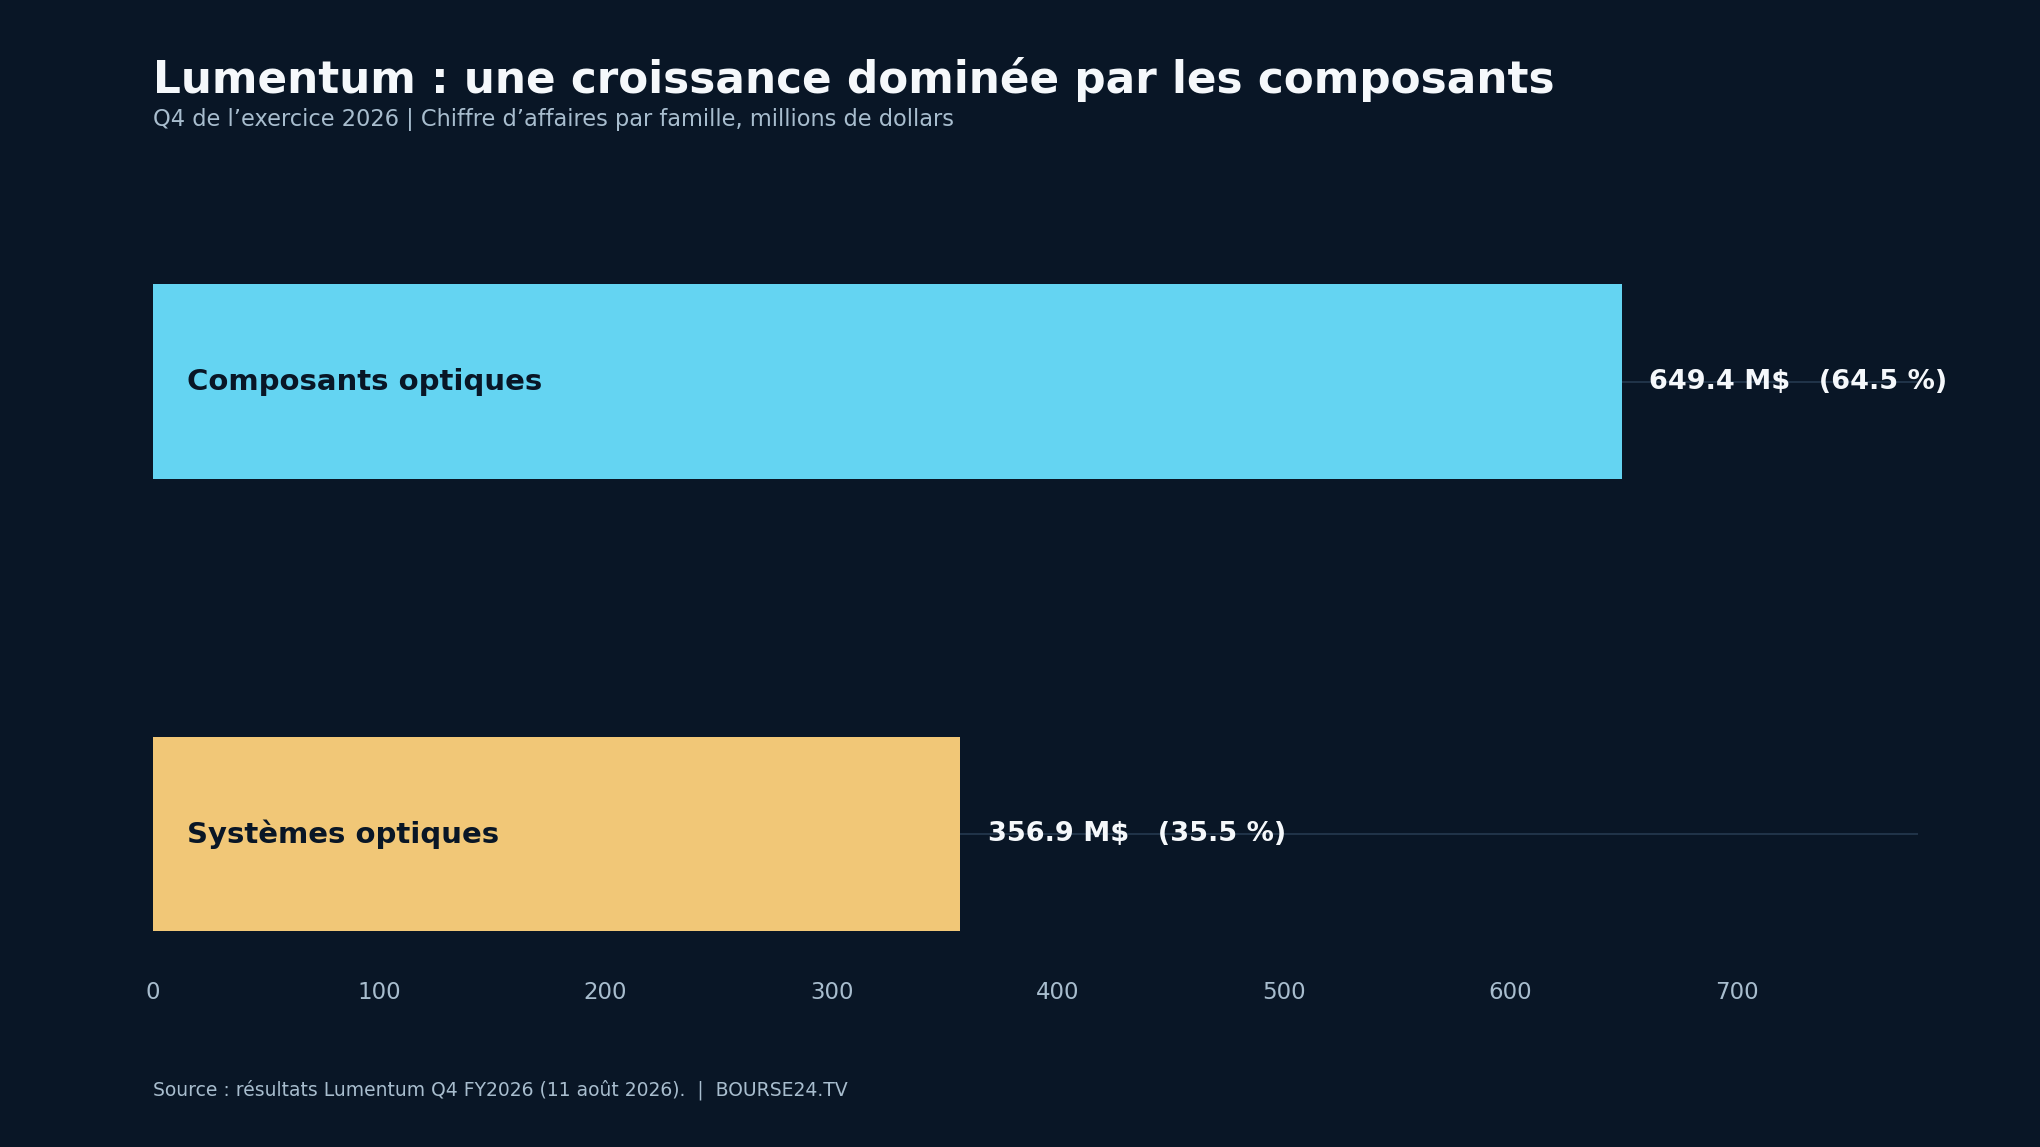
La répartition de l’activité montre également le poids des produits recherchés par les équipementiers : les composants ont généré 649,4 millions de dollars au dernier trimestre publié, soit 64,5 % du total, et les systèmes 356,9 millions, soit 35,5 %. Les technologies de commutation optique et les modules à très haut débit constituent des relais de croissance, mais leur déploiement dépend des calendriers de qualification et de construction des grands centres de données.
Lumentum prévoyait pour son premier trimestre fiscal 2027 un chiffre d’affaires de 1,225 à 1,275 milliard de dollars et un bénéfice ajusté dilué par action de 4,05 à 4,35 dollars. Ces chiffres étaient des prévisions de la société au moment de leur publication, et non des réalisations ou un consensus de marché.
Il faut également distinguer les résultats comptables des performances opérationnelles. Lumentum a enregistré une perte nette GAAP de 7,2 milliards de dollars sur son dernier trimestre publié, principalement liée à une charge exceptionnelle et non décaissée de 7,8 milliards de dollars lors de l’extinction de certaines obligations convertibles. Le bénéfice net non-GAAP s’élevait parallèlement à 326,3 millions de dollars, soit 3,23 dollars par action diluée. Présenter cette perte comptable comme la preuve d’un effondrement de l’activité serait donc trompeur.
À une capitalisation boursière évoquée autour de 83 milliards de dollars lors de l’annonce de la rumeur, Lumentum valait environ 27,5 fois son chiffre d’affaires de l’exercice 2026. Il s’agit d’un ratio capitalisation/ventes, et non d’un multiple de valeur d’entreprise : il ne tient pas compte de la trésorerie ni de la dette nette. Une telle valorisation anticipe plusieurs années de croissance et laisse une marge réduite aux déceptions industrielles.
Pourquoi une acquisition de plus de 80 milliards inquiète les actionnaires de Marvell
Marvell n’est pourtant pas un groupe en difficulté opérationnelle. Au deuxième trimestre de son exercice 2027, ses ventes ont atteint 2,739 milliards de dollars, en progression de 37 % sur un an, avec 0,94 dollar de bénéfice ajusté par action et 605,5 millions de dollars de flux de trésorerie opérationnels. En octobre, le groupe a relevé son objectif de chiffre d’affaires pour l’exercice 2028 à environ 20 milliards de dollars, au-dessus d’une attente des analystes de 18,2 milliards rapportée par Reuters.
Le problème porte sur la taille de la cible. Selon Reuters, Marvell disposait d’environ 3,92 milliards de dollars de trésorerie et équivalents à son dernier trimestre publié. Cela ne suffirait évidemment pas à financer intégralement une acquisition représentant quelque 83 milliards de dollars de capitalisation, sans même compter une éventuelle prime de contrôle. Bloomberg a indiqué que l’opération envisagée pourrait être rémunérée en actions, mais aucune structure financière définitive n’a été rendue publique.
Une dilution potentiellement considérable
Le mécanisme est simple : si Marvell paie en émettant de nouvelles actions, les actionnaires actuels possèderont une fraction moindre de l’entreprise issue de la fusion. À titre purement illustratif, avec une capitalisation de Marvell d’environ 221 milliards de dollars avant la rumeur, l’émission de 83 milliards de dollars d’actions au même niveau de valorisation augmenterait le nombre de titres d’environ 38 %. Les actionnaires de Lumentum recevraient alors environ 27 % du capital combiné, avant prise en compte des particularités juridiques, des instruments convertibles et des autres ajustements.
Ce calcul n’est pas une estimation d’une offre réelle : 83 milliards correspondent à une capitalisation boursière citée au moment des discussions, pas à un prix accepté. Si Marvell proposait une prime et si son propre cours restait déprimé, le nombre de titres à émettre pourrait être encore plus important. À l’inverse, une combinaison d’actions et de dette changerait la répartition du risque, sans supprimer le coût du financement.
L’analyse de Reuters Breakingviews publiée le 29 octobre souligne cette difficulté de création de valeur. Dans son exercice illustratif, une prime de 30 % par rapport à une valeur de référence d’environ 83 milliards conduirait à une transaction proche de 108 milliards de dollars. Même avec des synergies importantes, l’article met en garde contre un rendement sur l’investissement qui pourrait rester inférieur au coût du capital. Les hypothèses de synergies, de prix et de rendement ne constituent pas des modalités d’accord annoncées par Marvell.
Nvidia, Broadcom et Coherent : les conséquences sur l’ensemble du marché
Le dossier présente une particularité : Nvidia entretient déjà des relations stratégiques avec les deux entreprises. Le 2 mars 2026, Nvidia a annoncé un investissement de 2 milliards de dollars dans Lumentum, assorti d’accords pluriannuels non exclusifs portant sur les lasers avancés. Le 31 mars, le groupe a également annoncé investir 2 milliards de dollars dans Marvell dans le cadre d’une coopération autour de NVLink Fusion et de la photonique sur silicium.
Un rapprochement pourrait donc réunir deux partenaires de Nvidia dans une même entreprise, ce qui renforcerait certaines possibilités de conception conjointe. Mais l’investissement de Nvidia dans chacun des groupes ne constitue ni une approbation du rachat ni la garantie qu’il aura lieu. Les accords non exclusifs soulignent aussi que Nvidia cherche à préserver plusieurs sources d’approvisionnement.
Pour Broadcom, un ensemble Marvell-Lumentum pourrait devenir un concurrent plus intégré, capable de réunir puces et technologie laser. Pour Coherent, fournisseur majeur de solutions photoniques, la nouvelle configuration pourrait à la fois créer une rivalité industrielle plus puissante et ouvrir des perspectives auprès de clients souhaitant diversifier leurs fournisseurs. Il est prématuré de conclure à un gagnant automatique : les effets dépendent de l’accès aux produits, des prix et de la gouvernance commerciale d’une entreprise intégrée.
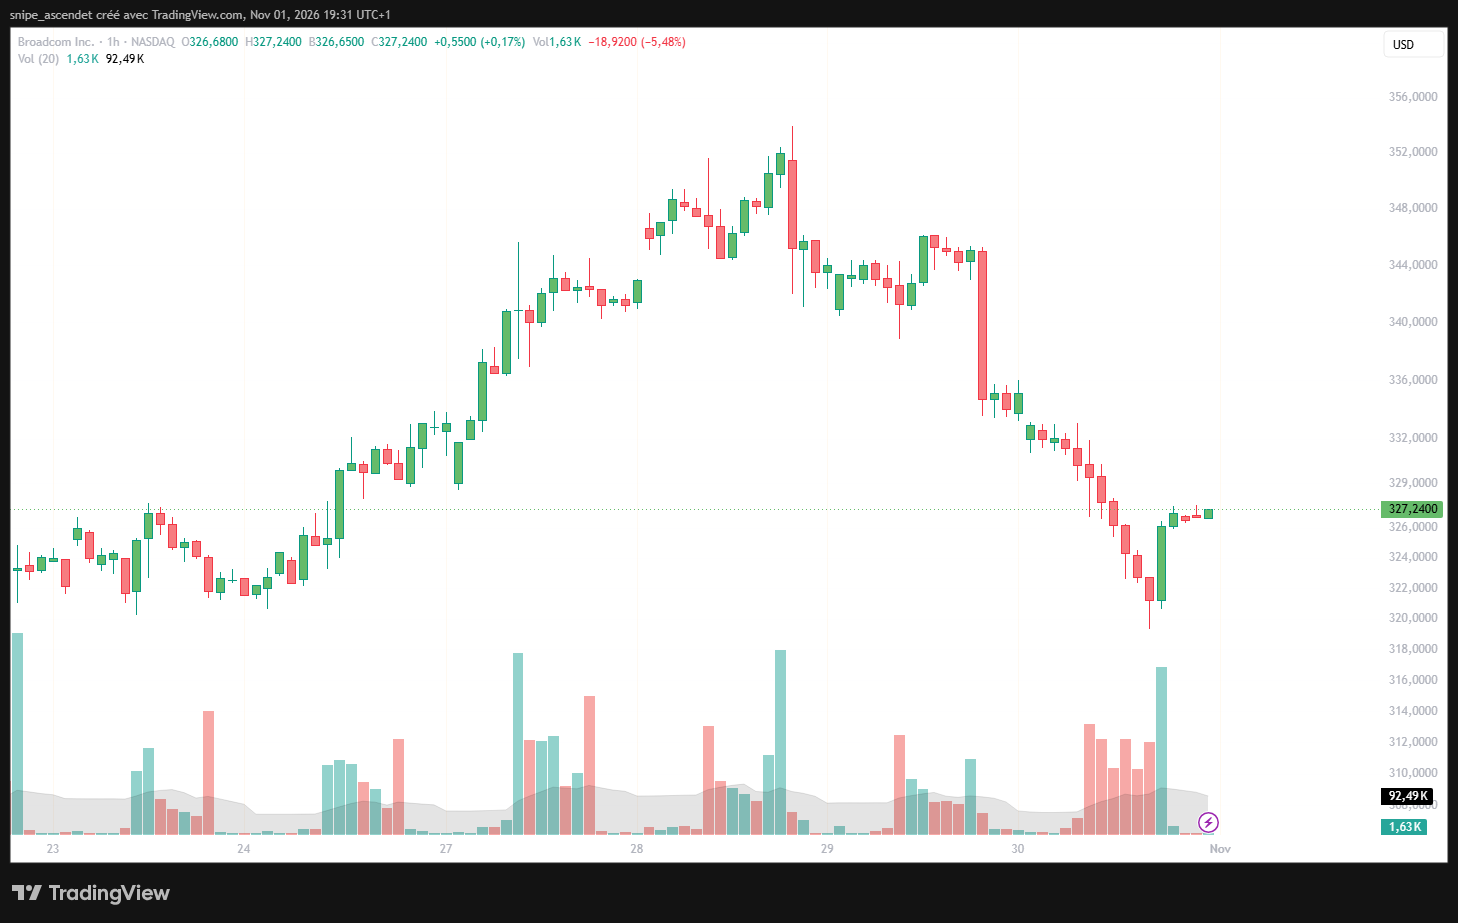
Broadcom apporte un point de comparaison utile. Son graphique en une heure fait apparaître un décrochage tardif, particulièrement visible le 30 octobre, alors même que la société n’est pas partie prenante des négociations supposées. Il serait excessif d’attribuer sa baisse à une menace concurrentielle déjà matérialisée : les déceptions sur les dépenses d’IA et l’aversion au risque ont affecté plusieurs fabricants de puces. Le comportement de Broadcom contribue surtout à isoler un facteur de marché commun, distinct du risque de dilution propre à Marvell.
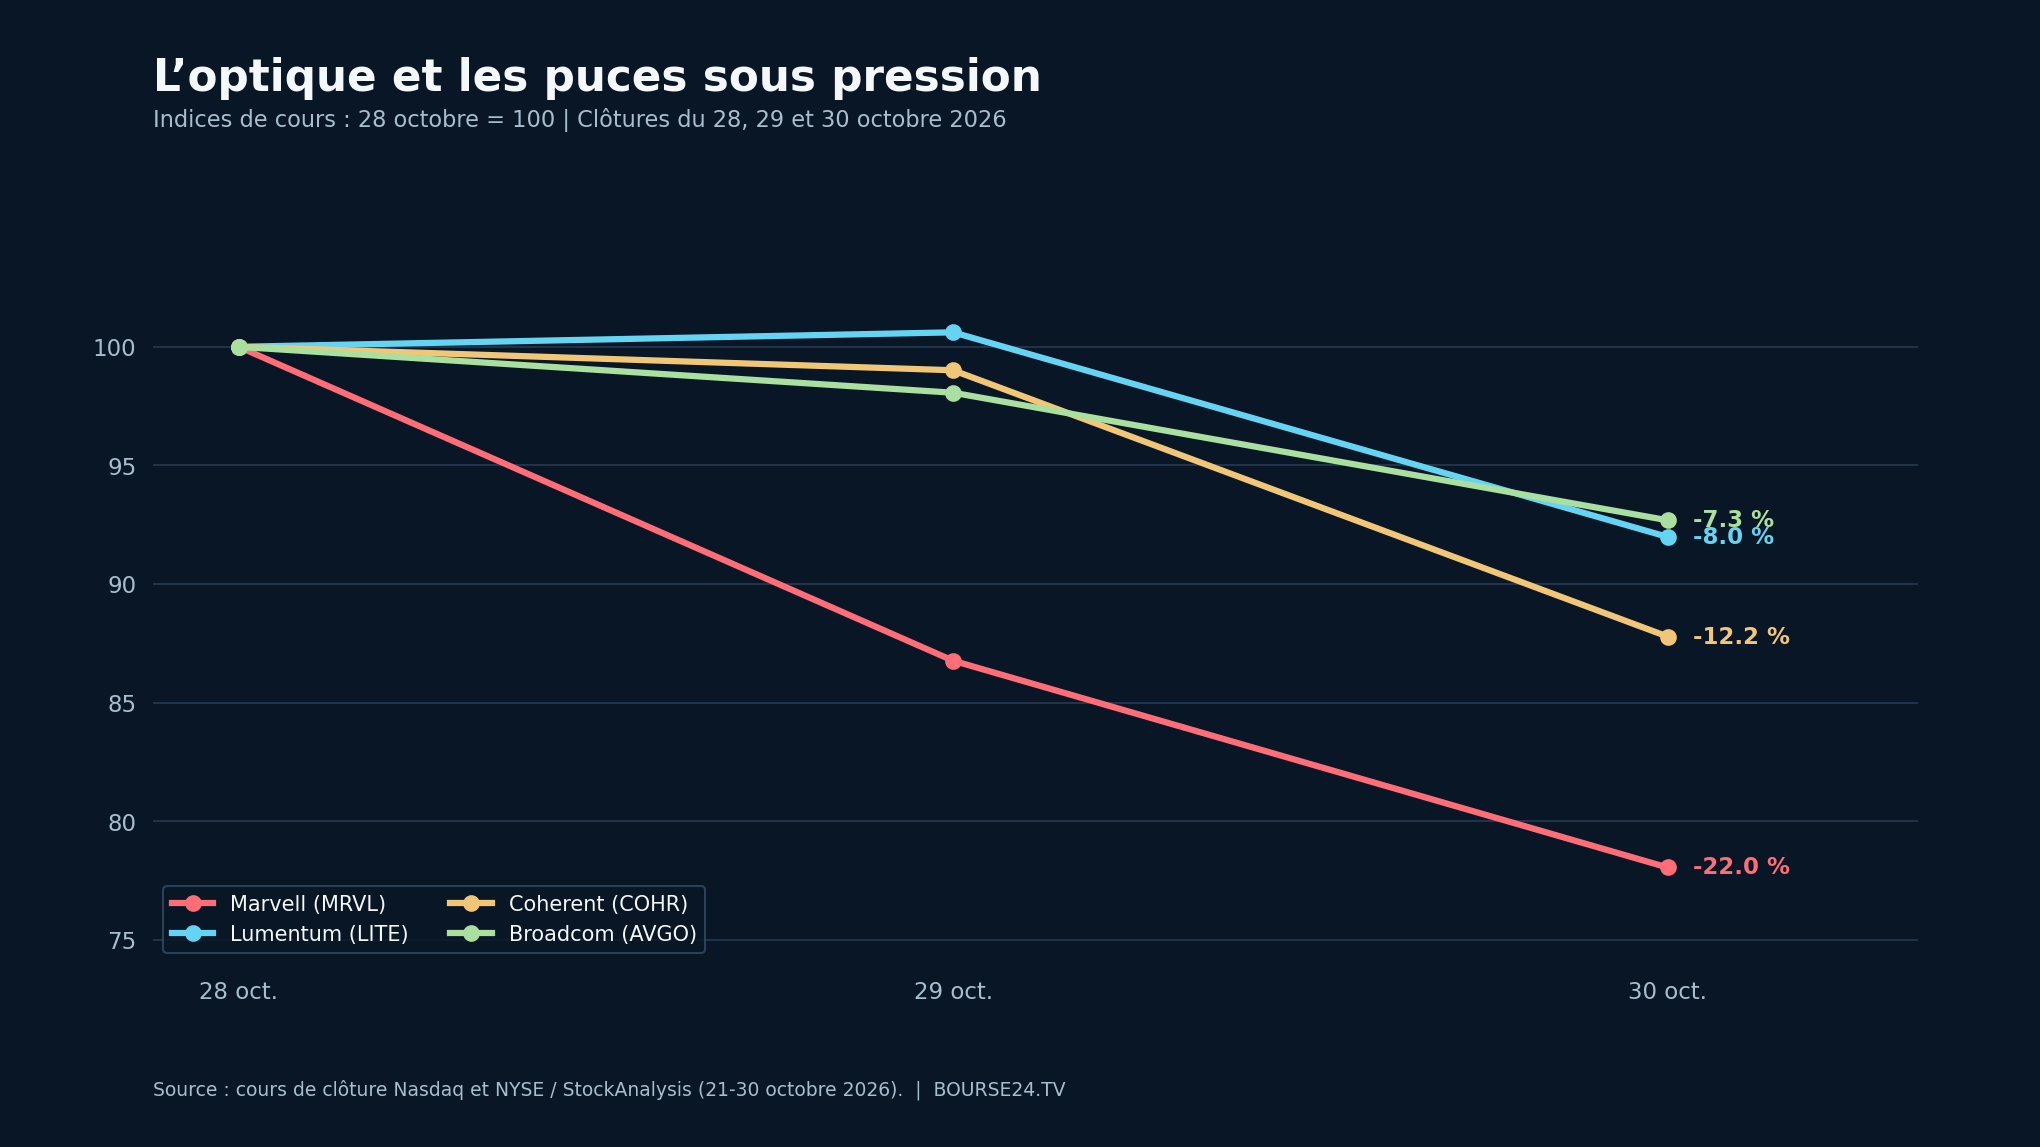
La comparaison normalisée ci-dessus utilise exclusivement les cours de clôture des séances régulières des 28, 29 et 30 octobre. Elle ne retrace donc pas les pointes de prix observées dans les captures horaires. Les cinq graphiques offrent deux niveaux de lecture complémentaires : réaction intrajournalière des trois actions et comparaison des performances de quatre valeurs sur la même base.
Le vendredi 30 octobre, la baisse des semi-conducteurs amplifie le mouvement
La séance du 30 octobre ne peut pas s’interpréter comme un simple vote des investisseurs contre le rachat. Le Nasdaq Composite a cédé 2,86 %, le S&P 500 1,82 % et l’indice sectoriel américain des semi-conducteurs environ 7,2 %. D’après Reuters, les résultats et perspectives d’Intel et d’Amazon ont renforcé la défiance envers le coût des investissements technologiques et la rentabilité future de l’IA.
Coherent a perdu 11,34 % ce même vendredi et Broadcom 5,48 %. La baisse parallèle de plusieurs entreprises exposées aux centres de données montre qu’un facteur sectoriel s’est ajouté à la problématique spécifique de Marvell. Les données de clôture permettent de mesurer cette concomitance, pas de répartir précisément les pertes entre la rumeur et le climat boursier.
Les obstacles avant une éventuelle fusion
Prix, financement et rentabilité
Marvell devrait convaincre ses actionnaires que les gains de parts de marché, les synergies de recherche et développement et les économies de chaîne d’approvisionnement compenseront le prix payé. À défaut, une acquisition pourrait accroître les ventes tout en réduisant le bénéfice par action et le rendement du capital investi. Les besoins d’investissement industriel de Lumentum, plus lourds que ceux d’une activité de conception de puces essentiellement externalisée, constituent une différence importante de modèle économique.
Clients, concurrence et autorisations
L’intégration verticale pourrait susciter des interrogations de la part de clients ou de fournisseurs qui se retrouveraient face à un concurrent plus intégré. Une opération de cette taille pourrait également déclencher des examens réglementaires dans plusieurs juridictions, notamment aux États-Unis et potentiellement en Chine, selon les critères de notification applicables. L’existence d’un examen et son issue ne sont toutefois pas établies en l’absence d’accord formel.
Trois scénarios pour les prochains jours de Bourse
Scénario haussier : un accord crédible et financièrement maîtrisé
Marvell annonce une transaction à un prix inférieur aux craintes du marché, une répartition claire entre actions et dette et des objectifs de synergies suffisamment documentés. Les investisseurs disposent d’une trajectoire crédible pour le bénéfice par action et le flux de trésorerie libre. Le cours de Marvell pourrait alors récupérer une partie de son décrochage. Lumentum bénéficierait de la sécurisation de la valeur de l’offre, sous réserve de la contrepartie choisie : dans un accord exclusivement en actions, la valeur reçue dépendrait aussi du cours de Marvell.
Scénario baissier : une offre trop généreuse au sommet du cycle
Une prime élevée, une dilution importante, des synergies difficiles à réaliser ou un ralentissement des commandes de composants optiques prolongeraient la pression sur Marvell. Lumentum ne serait pas nécessairement protégée : si la contrepartie est en actions et que Marvell poursuit sa baisse, la valeur économique de l’offre pourrait également se dégrader. Une chute simultanée des deux titres serait donc compatible avec la poursuite des négociations.
Scénario d’abandon : deux entreprises indépendantes, mais des valorisations à réexaminer
Si les discussions échouent, Marvell pourrait rebondir grâce à la disparition du risque d’acquisition. Lumentum perdrait en revanche la prime spéculative associée à un acheteur potentiel. Le cours du fournisseur de lasers dépendrait alors surtout de ses commandes, de ses marges et du calendrier d’expansion de sa capacité de production. Aucune de ces réactions n’est automatique dans un marché technologique déjà volatil.
Ce qu’il faudra surveiller dès le 2 novembre
La première variable est la publication éventuelle d’un communiqué officiel, avec le prix par action de Lumentum, le nombre de titres Marvell proposés, une éventuelle composante en cash, les conditions de financement et les autorisations requises. La deuxième est l’évolution des cours des deux actions : l’écart entre le prix de marché et la valeur théorique d’une offre éventuelle renseignerait sur le risque d’exécution, mais il n’existe pour l’instant aucun prix d’offre publié permettant de calculer cet écart.
La troisième concerne les fondamentaux de la photonique : commandes de lasers, montée en puissance des modules à haut débit, délais de livraison, investissement en usines et marges. À moyen terme, la création de valeur dépendra moins de l’ampleur du chiffre d’affaires combiné que de la conversion de cette croissance en trésorerie disponible.
Le paradoxe du dossier est net : le rapprochement envisagé a une logique industrielle au moment où les connexions optiques deviennent essentielles aux centres de données d’IA. Pourtant, la sanction boursière suggère que les investisseurs refusent désormais d’accorder un blanc-seing aux acquisitions géantes dans ce secteur. Tant que le prix et les modalités restent inconnus, le risque financier domine la promesse technologique. Et si l’accord n’est jamais signé, les deux actions continueront d’être jugées sur une question plus classique : la rentabilité effective des investissements dans l’IA.