Vendredi 30 octobre 2026, les grandes valeurs américaines des semi-conducteurs ont fortement reculé. Intel (INTC) a perdu 28,58 % à 65,76 dollars, Sandisk (SNDK) 13,47 % à 1 150,89 dollars et l’ETF iShares Semiconductor (SOXX) 8,24 %. Le Nasdaq Composite a reculé de 2,86 % à 25 437 points. Au-delà des résultats trimestriels, la séance a ravivé les interrogations sur les perspectives de bénéfices liées aux investissements dans l’intelligence artificielle.
Sandisk venait pourtant de publier un chiffre d’affaires en hausse de 378 % sur un an et une rentabilité record. Au même moment, Kioxia, son partenaire industriel japonais, indiquait que la hausse des prix de la mémoire NAND ralentissait. Intel, pour sa part, annonçait un trimestre écoulé solide, mais des prévisions et une consommation de trésorerie jugées inquiétantes. Ces annonces posent une question commune : les valorisations des fabricants de puces intègrent-elles déjà le meilleur du cycle ?
La baisse s’étend aux principales valeurs des semi-conducteurs
Le repli a dépassé Intel et Sandisk. AMD (AMD) a cédé 10,88 %, Micron (MU) 5,30 % et Nvidia (NVDA) 4,22 %. Le secteur des composants a sous-performé le marché américain, puisque le S&P 500 a perdu 1,82 %. Ces variations correspondent aux cours de clôture de la séance régulière du 30 octobre, et non aux transactions hors séance. Les historiques de SOXX et de Sandisk permettent de retrouver les cours concernés.
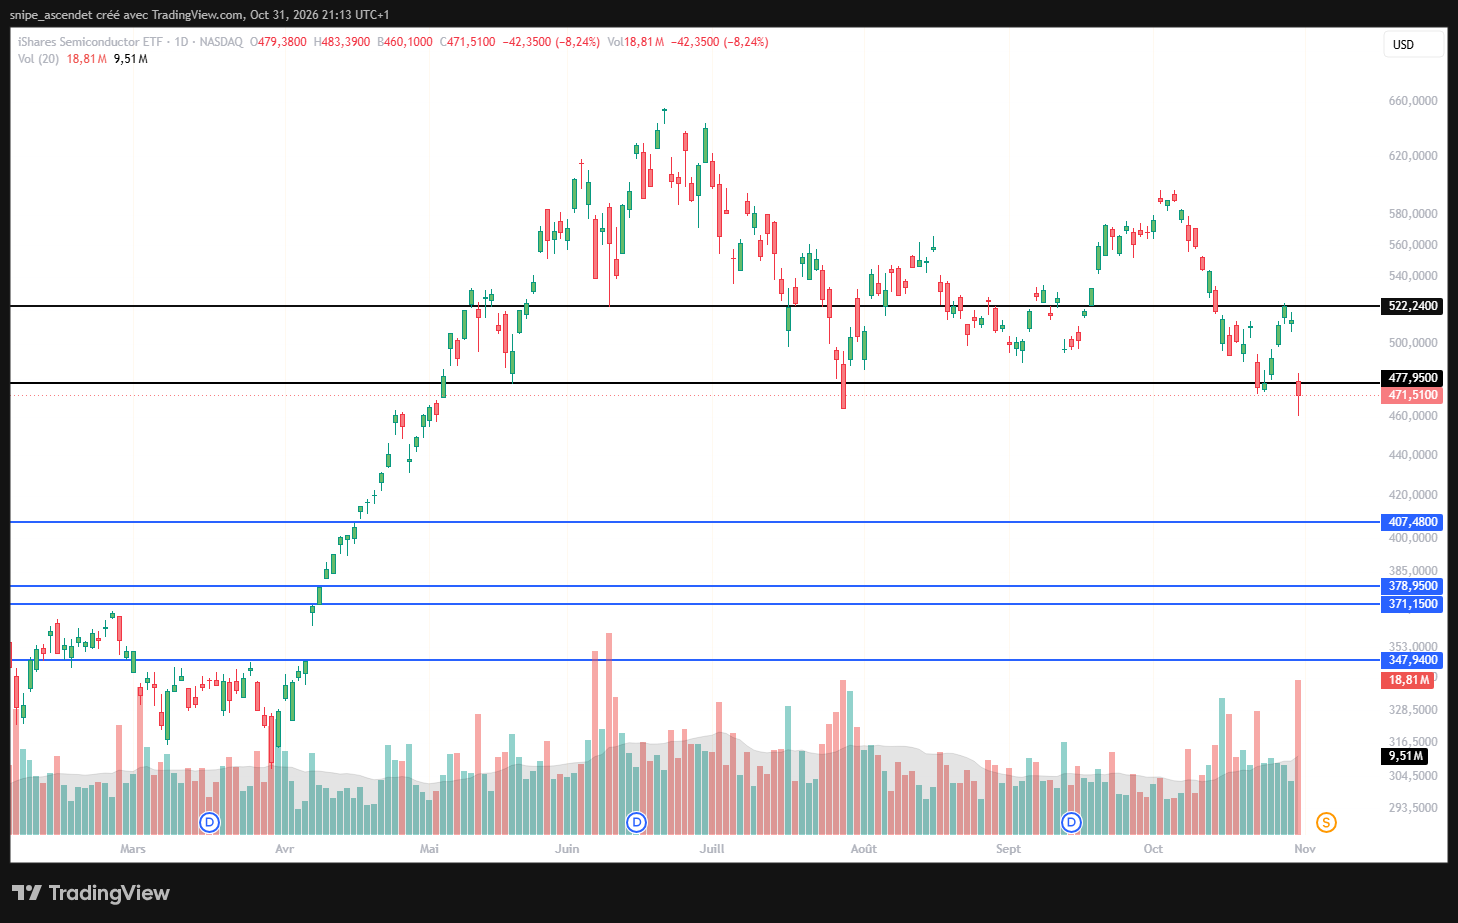
Les volumes ont également fortement augmenté. Sur SOXX, 18,81 millions de parts ont changé de mains, contre 9,51 millions en moyenne sur vingt séances, soit quasiment le double. L’ETF a clôturé à 471,51 dollars, sous le seuil technique de 477,95 dollars, après avoir touché 460,10 dollars en séance. Un retour durable au-dessus de 477,95 dollars atténuerait cette faiblesse ; 522,24 dollars représente une résistance plus éloignée. En cas de poursuite des ventes, 407,48 dollars constitue un autre seuil technique à surveiller.
Le recul de SOXX, supérieur à celui du Nasdaq Composite, reflète la concentration de l’ETF sur les fabricants de puces et les équipementiers. Il ne faut toutefois pas confondre SOXX avec l’indice Philadelphia Semiconductor (SOX) : les deux suivent des paniers et des pondérations différents, ce qui explique des variations non identiques. Une baisse simultanée ne prouve pas non plus que tous les modèles économiques sont touchés de la même façon.
Intel et Sandisk publient le 29 octobre, Kioxia le lendemain
Le jeudi 29 octobre, après la clôture américaine, Intel a publié ses résultats vers 21 h 01 (heure de Paris), puis Sandisk vers 21 h 05. Le vendredi 30 octobre, Kioxia a présenté les siens à 10 h 45 (heure de Paris), avant l’ouverture de Wall Street. Les investisseurs américains disposaient donc des trois ensembles d’informations au moment de traiter les actions vendredi matin.
La chronologie est importante : Kioxia (285A, Tokyo) avait déjà terminé sa séance japonaise en baisse d’environ 7,1 % avant la publication de ses résultats. Ce recul ne pouvait donc pas être une réaction directe à ces résultats. La réévaluation des perspectives de Kioxia a surtout nourri le débat sur les valeurs NAND négociées ensuite aux États-Unis, notamment Sandisk.
Sandisk : des chiffres exceptionnels, mais une action en chute de 13,47 %
Dans sa publication du premier trimestre de l’exercice 2027, Sandisk annonce 11,031 milliards de dollars de chiffre d’affaires, contre 8,965 milliards au trimestre précédent et 2,308 milliards un an plus tôt. La croissance est de 23 % sur trois mois et de 378 % sur un an. Le bénéfice dilué ajusté atteint 49,51 dollars par action, tandis que la marge brute ajustée grimpe à 85,1 %. Il ne s’agit donc pas d’une entreprise en difficulté opérationnelle immédiate.
Les résultats dépassent également plusieurs estimations d’analystes : le chiffre d’affaires de 11,031 milliards dépasse environ 10,7 milliards attendus ; le BPA ajusté de 49,51 dollars surpasse 47,15 dollars. Pour le trimestre suivant, Sandisk anticipe 12,2 à 12,6 milliards de revenus, soit un point médian de 12,4 milliards, supérieur à environ 12,29 milliards attendus. La société prévoit également un BPA ajusté de 55 à 57 dollars, face à un consensus de 54,69 dollars. Les estimations citées sont celles rapportées par Investing.com avant la publication.
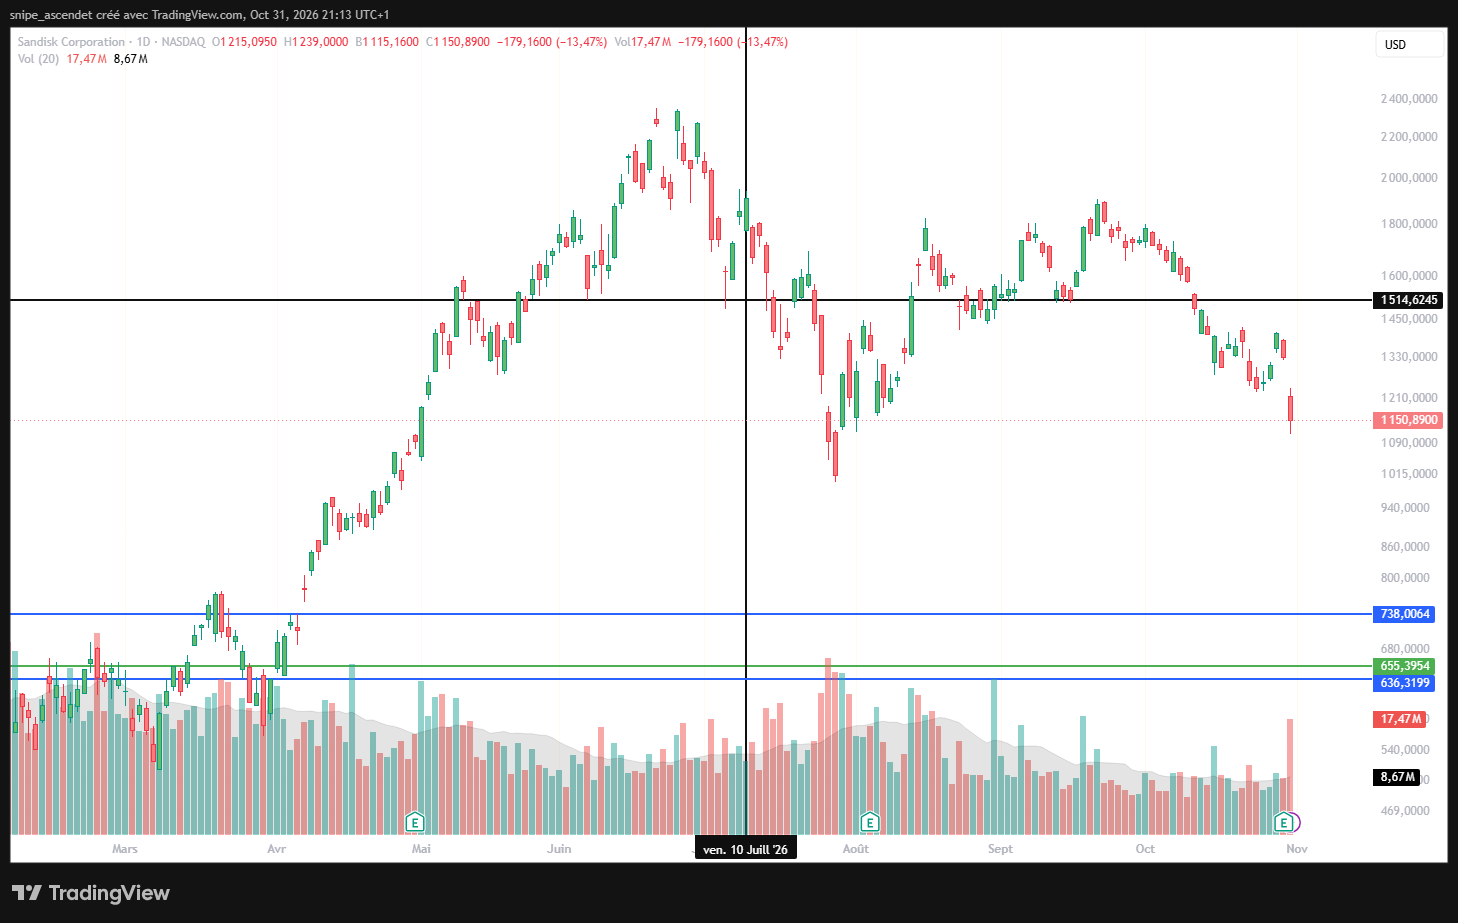
En Bourse, Sandisk a clôturé à 1 150,89 dollars après un plus bas à 1 115,16 dollars. Ses 17,47 millions de titres échangés représentent environ 2,0 fois les 8,67 millions de sa moyenne mobile de volumes sur vingt séances. Le titre reste nettement sous le seuil des 1 514,62 dollars. Un retour au-dessus de la région des 1 300 à 1 330 dollars serait une première amélioration, mais ne suffirait pas à reconstituer la tendance antérieure. À l’inverse, une rupture du point bas de vendredi exposerait à une nouvelle recherche de soutien vers les niveaux psychologiques de 1 100 puis 1 000 dollars.
Les ventes montrent le rôle central des centres de données dans cette croissance. Les centres de données ont généré 4,802 milliards de dollars, en progression de 61 % d’un trimestre sur l’autre. L’activité « Edge » a atteint 5,832 milliards, en hausse de 7 %. À l’inverse, le segment grand public a reculé de 29 %, à 397 millions. Le boom des infrastructures IA masque donc une demande moins dynamique dans les produits de consommation.
Sandisk a enregistré 6,309 milliards de dollars de flux de trésorerie disponible selon sa définition publiée, ou 5,696 milliards en version ajustée après des éléments liés notamment à ses accords commerciaux et industriels. La société a racheté pour 5 milliards de dollars d’actions au cours du trimestre. Elle a également annoncé une division du nominal par huit : l’opération doit prendre effet le 19 novembre, avec une négociation sur base ajustée attendue le 20 novembre. Ce fractionnement ne crée pas de richesse en lui-même et n’explique pas la rentabilité.
La baisse du titre montre que les investisseurs redoutent une dégradation de la croissance future même après un trimestre record. Avec une marge brute ajustée supérieure à 85 %, l’enjeu n’est plus seulement de maintenir des ventes élevées, mais de défendre une puissance de fixation des prix exceptionnelle. Les prévisions de Kioxia ont renforcé ces interrogations.
Kioxia prévoit un ralentissement des hausses de prix de la mémoire NAND
Les chiffres officiels de Kioxia pour les six mois clos en septembre 2026 confirment une forte activité. Sur le seul trimestre juillet-septembre, le chiffre d’affaires atteint 2 480 milliards de yens, contre 1 767,1 milliards au trimestre précédent. Le bénéfice opérationnel non-GAAP atteint 1 988,3 milliards de yens, à comparer à 1 326,2 milliards en avril-juin. Les bénéfices du trimestre écoulé restent solides : ils sont proches du consensus de 1 970 milliards de yens évoqué sur le marché.
Le problème réside dans le trimestre octobre-décembre. Kioxia prévoit 2 500 milliards de yens de chiffre d’affaires et 2 000 milliards de bénéfice opérationnel non-GAAP, soit seulement +0,8 % et +0,6 % sur un trimestre, respectivement. Le consensus de bénéfice opérationnel rapporté par Investing.com s’établissait à environ 2 320 milliards de yens. L’écart ressort ainsi à quelque 320 milliards de yens, soit 13,8 % sous les attentes. La déception porte donc surtout sur les prévisions, et non sur le trimestre écoulé.
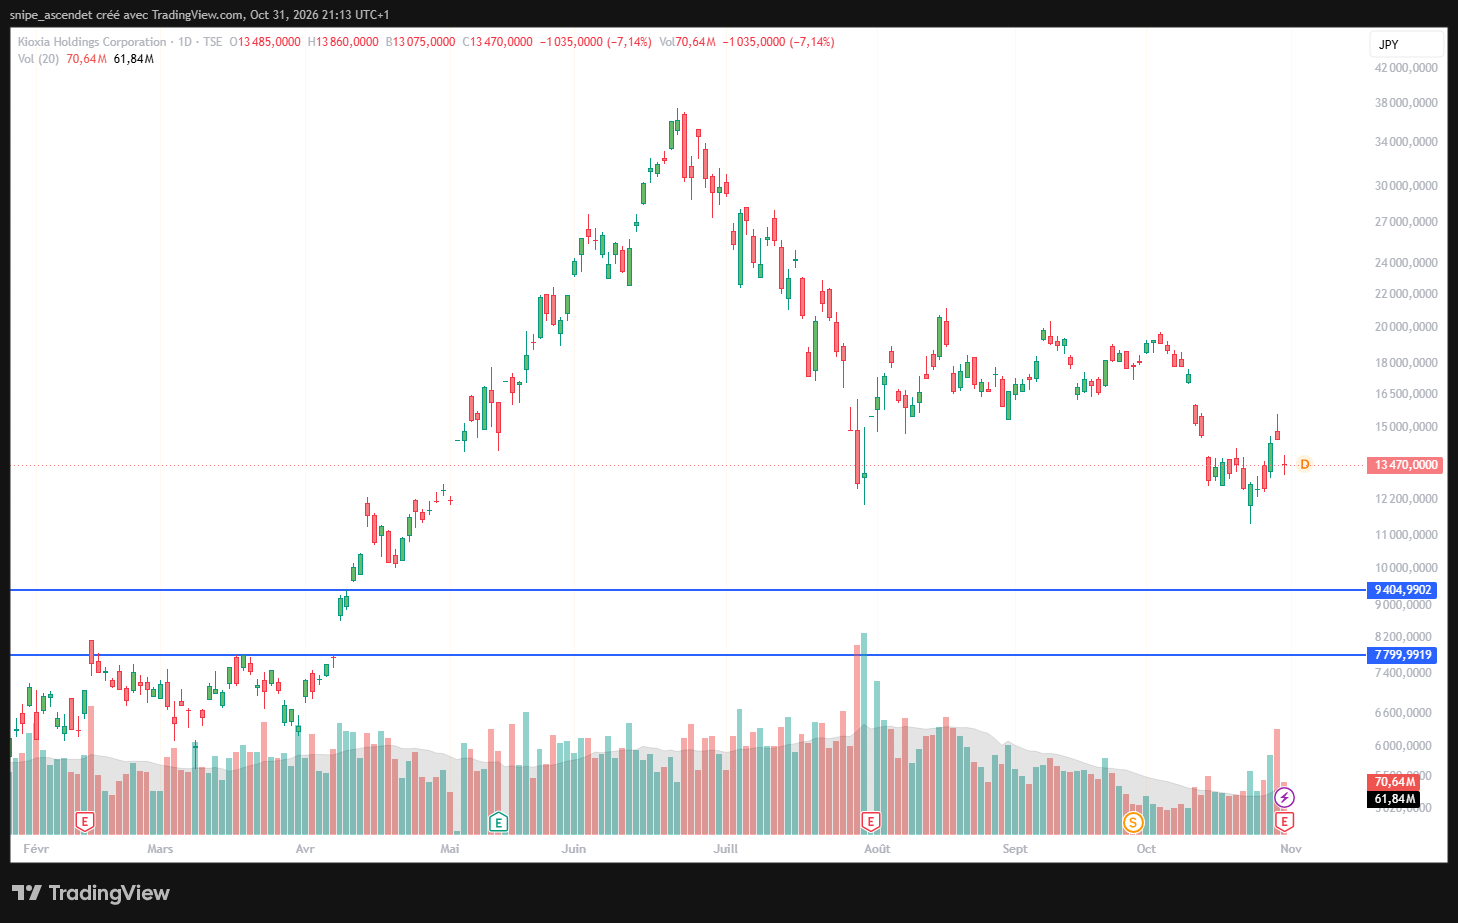
À Tokyo, le 30 octobre, le titre a cédé 7,14 % à 13 470 yens, avec 70,64 millions de titres échangés contre 61,84 millions en moyenne sur vingt séances. Le seuil de 12 000 yens est un premier niveau technique à surveiller ; 9 405 yens constitue un repère plus éloigné. Cette baisse a précédé l’annonce des perspectives à 10 h 45 (heure de Paris). Le 2 novembre constituait la première séance japonaise après la publication de ces prévisions.
Le prix de vente moyen de la mémoire flash NAND aurait encore progressé au troisième trimestre d’un pourcentage situé au milieu de la vingtaine, après environ +70 % au trimestre précédent. Pour octobre-décembre, Kioxia anticipe seulement une faible hausse à un chiffre de ce prix moyen, en tenant compte des effets de gamme. Ralentissement des hausses ne signifie pas baisse des prix : les prix restent orientés positivement selon ces indications, mais le rythme de leur progression se contracte fortement.
Cette distinction compte pour les producteurs dont les marges réagissent très fortement à chaque variation de prix. Quand les prix accélèrent, les profits peuvent progresser bien plus vite que les volumes. Quand cette accélération se calme, la croissance des profits tend à ralentir, même si les usines tournent et que les commandes restent élevées. La prévision prudente de Kioxia peut aussi intégrer un mix de produits moins favorable, des livraisons décalées et un effet de change négatif. Elle n’établit pas à elle seule le début d’un effondrement des prix NAND.
Pourquoi Kioxia et Sandisk sont plus liés que deux simples concurrents
Les deux groupes partagent des activités de développement et de fabrication de mémoire flash au Japon. En août 2026, ils ont annoncé un programme d’investissements de plus de 31 milliards de dollars jusqu’en 2032, sous réserve notamment du soutien public, dans leurs sites de Yokkaichi et Kitakami. Cette coopération leur apporte des économies d’échelle, mais les expose également au même cycle d’offre et de demande NAND. À long terme, de nouvelles capacités soutiennent les volumes ; elles peuvent aussi peser sur les prix si l’industrie produit davantage que les clients n’absorbent.
Intel : un bon troisième trimestre, des prévisions sévèrement sanctionnées
Les résultats publiés le 29 octobre par Intel montrent un décalage entre le trimestre écoulé et les perspectives. Au troisième trimestre 2026, le chiffre d’affaires s’établit à 16,5 milliards de dollars, en hausse de 21 % sur un an. Le BPA ajusté atteint 0,52 dollar, supérieur au consensus de 0,41 dollar relevé par la presse financière. Le groupe affiche une marge brute ajustée de 44,1 %. Le trimestre écoulé affiche donc plusieurs indicateurs solides.
Les performances diffèrent toutefois selon les activités. La division processeurs PC et « Physical AI » a réalisé 8,1 milliards de chiffre d’affaires, en baisse de 5 % sur un an. À l’opposé, les centres de données et l’IA progressent de 78 %, à 7,3 milliards. La fonderie Intel déclare 6,7 milliards, mais cette donnée inclut des transactions internes : elle ne s’additionne pas directement aux autres segments pour retrouver le chiffre d’affaires consolidé. Intel bénéficie donc de la demande serveur, tout en restant fragilisé par la chaîne de valeur du PC.
Le principal point faible concerne les perspectives du quatrième trimestre : 15 à 16 milliards de dollars de revenus, soit 15,5 milliards au point médian, contre environ 17,07 milliards attendus par les analystes selon Reuters. L’écart représente 1,57 milliard, soit 9,2 % sous ce consensus. Le BPA ajusté attendu descend à 0,25 dollar, et la marge brute ajustée à 38 %, contre 44,1 % au trimestre précédent. Intel prévoit de maintenir une demande PC dégradée au moins pendant la première moitié de 2027.
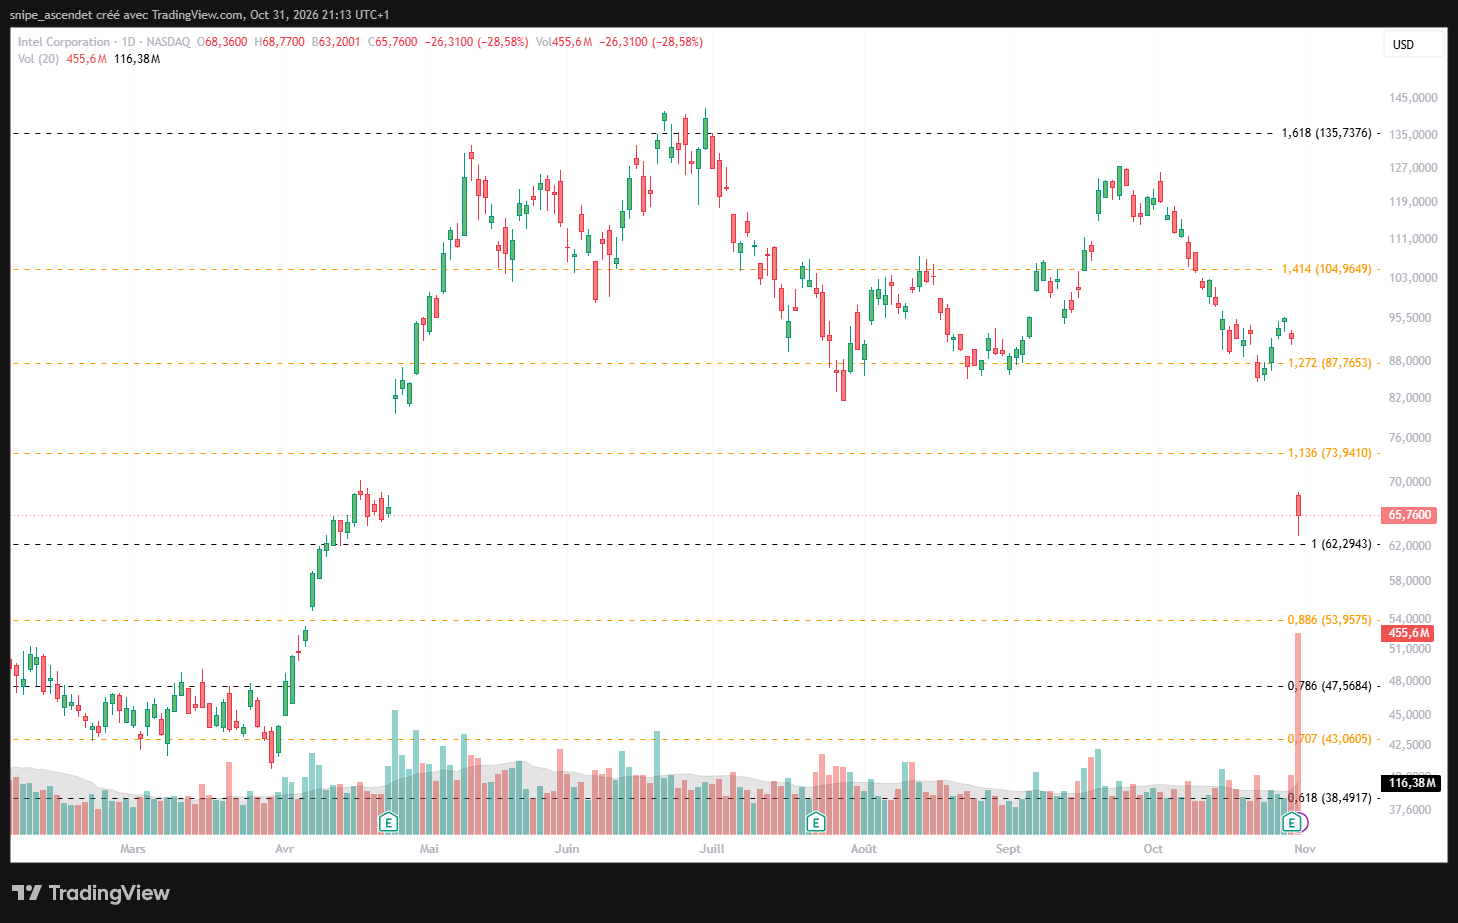
La séance d’Intel se distingue par des échanges particulièrement élevés. Le titre a échangé environ 455,6 millions d’actions, contre 116,38 millions en moyenne sur vingt séances, soit près de 3,9 fois ce niveau. Après un plus bas à 63,20 dollars, la clôture à 65,76 dollars se situe près du support technique de 62,29 dollars. Une cassure confirmée de cette zone ferait apparaître les repères de 53,96 puis 47,57 dollars, plus éloignés. À la hausse, les anciens niveaux de 73,94 puis 87,77 dollars pourraient agir comme résistances : un rebond ponctuel ne suffirait pas à rétablir la tendance.
Deux pressions supplémentaires rendent la situation délicate. Une explosion sur un site industriel en Israël a entraîné environ deux semaines d’arrêt, avec un impact estimé par Intel à quelque 600 millions de dollars de revenus cumulés sur deux trimestres. Parallèlement, la hausse des prix de la mémoire renchérit la fabrication des PC et contribue à réduire les commandes de processeurs. Cette pénurie favorable aux vendeurs de mémoire se transforme ainsi en frein pour un autre maillon de la chaîne : ce qui améliore les marges de Sandisk peut dégrader la demande adressée à Intel.
Enfin, la trésorerie préoccupe Wall Street. Malgré 5,1 milliards de dollars de flux de trésorerie opérationnel au troisième trimestre, Intel n’envisage pas de flux de trésorerie positif sur l’ensemble de 2026 et prévoit près de 20 milliards de dollars de dépenses d’investissement cette année, avec une nouvelle montée en puissance envisagée en 2027. Le financement industriel, les rendements des futures usines et les éventuels besoins de capitaux pèsent donc sur la valorisation. Le recul de 28,58 % traduit l’ampleur des inquiétudes sur ses perspectives.
L’IA soutient les ventes, mais les coûts d’investissement restent élevés
La demande en puces ne suffit plus à elle seule à expliquer les valorisations. Chez les fournisseurs de mémoire, l’accélération des prix peut générer des marges très élevées. Chez les fabricants de PC, ces mêmes coûts peuvent détruire la demande. Chez les fournisseurs de processeurs graphiques, la demande dépend fortement de la capacité des grands clients à prolonger leurs budgets. Et chez les hyperscalers, la construction des centres de données exige des dépenses immédiates dont le rendement arrivera plus tard.
L’exemple d’Amazon illustre cette tension. Dans ses résultats publiés le 29 octobre, AWS a accru ses ventes de 39 % à 46 milliards de dollars sur un an, signe que les services cloud continuent de croître. Mais Amazon prévoit environ 220 milliards de dollars de dépenses d’investissement en 2026, et son flux de trésorerie disponible sur douze mois glissants ressort à −42,4 milliards. La question n’est donc pas seulement celle de la croissance : c’est le coût de son industrialisation et le délai nécessaire pour rentabiliser des équipements achetés aujourd’hui.
Cette distinction explique pourquoi Nvidia, AMD, Intel, Micron et Sandisk ont tous reculé sans partager les mêmes fondamentaux. Micron est notamment exposé à plusieurs catégories de mémoire, dont la DRAM et la mémoire à haut débit pour l’IA (HBM), tandis que Sandisk et Kioxia sont directement au cœur du cycle de la NAND. Une inflexion des prix NAND ne permet pas de déduire automatiquement une baisse identique des prix HBM ni des commandes de GPU. Les actions reculent ensemble, mais les risques économiques restent différents.
Micron, Nvidia et AMD : la même baisse, mais trois expositions différentes
Micron : la NAND inquiète, la DRAM et la HBM apportent une autre dynamique
Micron a reculé de 5,30 % à 884,74 dollars, moins que SOXX et Sandisk. Le cours est resté au-dessus du seuil des 854,35 dollars. Les échanges ont atteint 30,86 millions d’actions, contre 26,1 millions en moyenne sur vingt séances. Ce surcroît de volume reste modéré par rapport à Intel ou AMD. Il serait pourtant trompeur d’assimiler toutes les mémoires : la mémoire flash NAND, la DRAM conventionnelle et la mémoire à large bande passante HBM utilisée pour l’IA ont des marchés, des coûts et des contraintes d’offre différents. L’essoufflement de la hausse des prix NAND chez Kioxia ne constitue donc pas, à lui seul, une prévision pour les marges HBM de Micron.
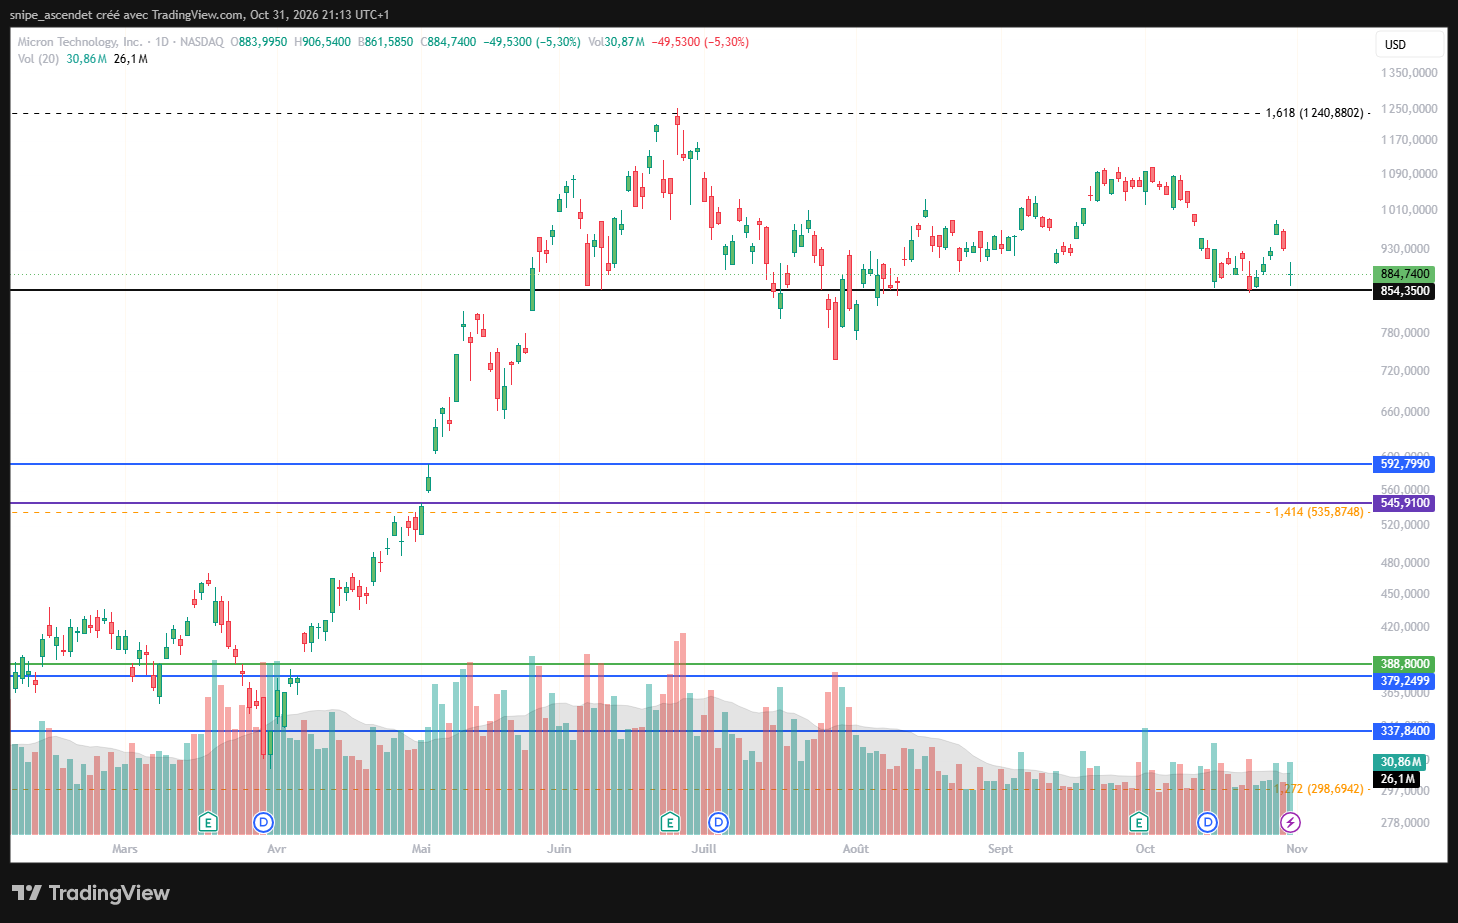
Pour Micron, un enjeu majeur reste le maintien au-dessus des 854 dollars et de montrer que les ventes liées à la mémoire de haute performance compensent une éventuelle normalisation du stockage. Le niveau de 592,80 dollars reste beaucoup plus éloigné et la seule séance du 30 octobre ne permet pas d’anticiper un repli jusque-là.
Nvidia : les achats de GPU dépendent du retour attendu sur les investissements IA
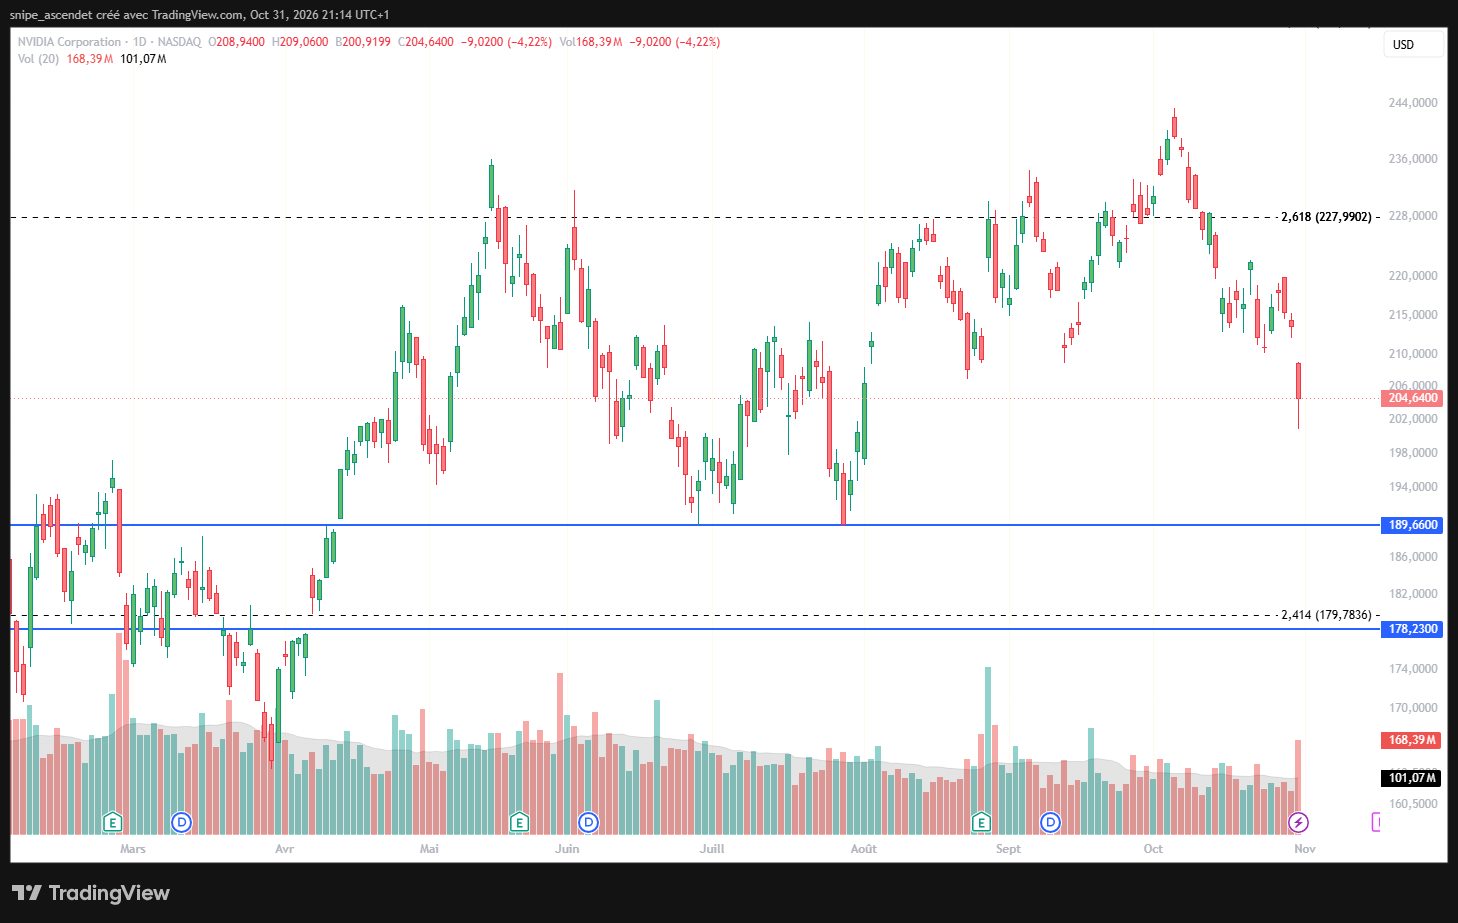
Nvidia a perdu 4,22 % à 204,64 dollars, avec 168,39 millions d’actions échangées contre 101,07 millions en moyenne sur vingt séances. Le volume représente environ 1,67 fois la moyenne des vingt dernières séances. Le titre est passé sous la zone des 210 dollars ; les prochains repères techniques se situent vers 189,66 puis 178,23 dollars. Une reprise au-dessus des récents sommets constituerait un signal plus constructif que le seul maintien au-dessus d’un support.
AMD : une correction beaucoup plus sévère que Nvidia
AMD a chuté de 10,88 % à 504,80 dollars, tandis que près de 39,7 millions de titres étaient échangés, soit environ 1,94 fois la moyenne sur vingt séances de 20,51 millions. Le plus bas de vendredi, 492,21 dollars, est passé sous le seuil technique de 495,64 dollars, avant une clôture légèrement au-dessus. Le seuil de 495 dollars reste donc important à surveiller. Une stabilisation durable autour de ce seuil et un retour au-dessus des niveaux de 540 à 560 dollars amélioreraient la configuration technique ; en revanche, une cassure confirmée sous les derniers creux renforcerait le risque de correction.
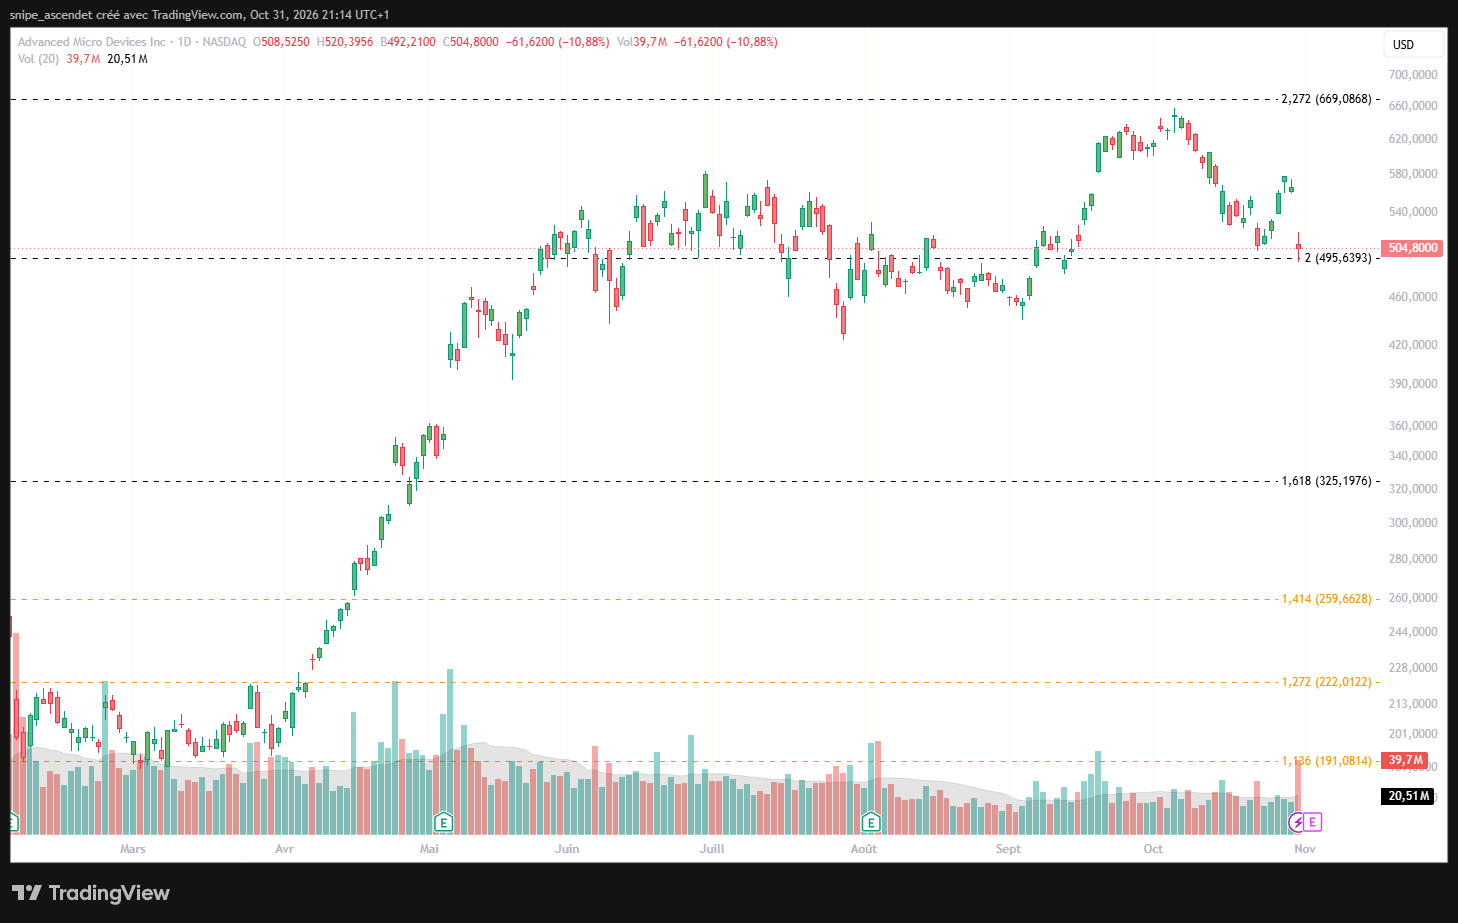
AMD cumule une exposition aux CPU et aux accélérateurs pour centres de données. La sanction du marché peut donc intégrer à la fois la perspective d’un PC moins dynamique et les interrogations sur les budgets IA. Sans nouvelles prévisions propres à AMD publiées pendant cette séance, il faut toutefois distinguer ce mécanisme plausible d’une causalité démontrée pour chaque ordre de vente.
Scénarios haussier et baissier : ce qui pourrait faire repartir le secteur
Scénario haussier : une normalisation sans retournement des prix
Une stabilisation des prix NAND à des niveaux élevés, plutôt qu’une chute, permettrait aux producteurs de conserver des marges importantes. Sandisk pourrait alors continuer à bénéficier du développement du stockage des centres de données et de ses accords de fourniture de long terme. Pour Intel, un rebond du marché PC, des capacités serveur supplémentaires et une amélioration des rendements de fabrication réduiraient l’écart entre les prévisions et les attentes. La validation de ce scénario passerait par des commandes toujours fermes, des marges résistantes, des stocks maîtrisés et des flux de trésorerie solides.
Scénario baissier : déstockage NAND et doute sur les dépenses IA
À l’inverse, si les prix contractuels NAND commencent réellement à reculer, la rentabilité actuellement exceptionnelle de Sandisk et Kioxia pourrait se normaliser beaucoup plus vite que leurs chiffres d’affaires. Une réduction ou un étalement des dépenses des grands groupes cloud toucherait ensuite leurs fournisseurs de mémoire, de processeurs et de composants réseau. Chez Intel, la persistance d’un PC faible, les coûts des nouvelles usines et les besoins de financement amplifieraient le risque. Ce scénario serait étayé par des révisions de prévisions répétées, une dégradation des marges et une hausse des stocks, pas seulement par une mauvaise séance boursière.
Les indicateurs à surveiller après la correction
La séance japonaise du 2 novembre était la première à intégrer les nouvelles perspectives de Kioxia. Pour apprécier la solidité du secteur, il faut également comparer les résultats publiés par les autres fabricants de puces, notamment AMD, et distinguer les tensions propres au PC et à la NAND de l’évolution de la demande en calcul IA.
Trois indicateurs resteront prioritaires : les prix contractuels de la NAND et les prix réellement encaissés par les producteurs ; la capacité des acteurs du cloud à convertir leurs dépenses IA en cash-flow ; et la trajectoire des marges et de la trésorerie d’Intel. Une stabilisation des cours boursiers sans amélioration de ces données ne suffirait pas à prouver que le secteur a retrouvé son équilibre.
La rentabilité future devient centrale pour les investisseurs
La séance du 30 octobre ne signifie pas que la demande de semi-conducteurs s’est arrêtée. Elle montre que le marché accorde davantage d’importance à la durée de la croissance et à sa rentabilité. Sandisk publie d’excellents profits, mais doit convaincre sur la durée du cycle NAND. Kioxia révèle que la hausse des prix ralentit et que les bénéfices futurs pourraient moins progresser que prévu. Intel montre qu’une croissance robuste dans les centres de données ne compense pas nécessairement la faiblesse du PC, les chocs industriels et les besoins de financement. Pour les actionnaires, la question centrale est désormais la capacité des entreprises à transformer leurs ventes en bénéfices et en trésorerie sur la durée.
À retenir : Les résultats de Sandisk montrent que la demande reste forte, mais les prévisions de Kioxia interrogent sur la durée des hausses de prix dans la NAND. Intel fait face à des risques différents, liés au marché du PC, à ses investissements et à sa trésorerie.
Cet article est une information financière et ne constitue pas un conseil en investissement.