Le Brent rebondit nettement, mais l’ETF BWET ne suit pas. Le vendredi 23 octobre 2026, peu après 18 heures à Paris, le pétrole Brent au comptant affiché par ActivTrades sur TradingView s’échangeait à 113,03 dollars, en hausse de 3,37 % sur la séance. Au même moment, le Breakwave Tanker Shipping ETF (BWET), coté à New York, progressait de seulement 0,39 %, à 899,43 dollars. Ces cotations sont des observations intrajournalières, pas des clôtures officielles.
Cette divergence intervient dans un contexte extrême. Depuis le début de la guerre entre les États-Unis, Israël et l’Iran, les menaces sur le détroit d’Ormuz, la raréfaction des superpétroliers disponibles et les perturbations des raffineries bouleversent la chaîne d’approvisionnement. Reuters recensait le 23 octobre plus de 30 très grands pétroliers VLCC endommagés depuis le 28 février. Certaines rémunérations de fret dépassaient le million de dollars par jour.
BWET ne réplique pourtant ni le Brent ni le WTI. Il investit dans des contrats à terme sur le prix du transport de pétrole brut. Alors que le baril profite de nouvelles craintes sur la disponibilité du pétrole, le fonds marque une pause après une flambée historique. Est-ce une consolidation avant un nouveau sommet ou le signe que les anticipations de fret ont atteint leur point haut ?
BWET : un ETF sur le fret pétrolier, pas sur le prix du pétrole
Lancé en mai 2023 et coté sur NYSE Arca sous le symbole BWET (ISIN US03210A2069), le fonds est géré dans l’écosystème Amplify et Breakwave. Sa stratégie vise les variations quotidiennes d’un portefeuille de contrats à terme sur les taux de transport du brut, les freight futures ou contrats de fret à terme. Il ne détient ni actions de compagnies pétrolières, ni actions d’armateurs, ni cargaisons physiques de pétrole.
| Symbole | BWET |
| Nom | Breakwave Tanker Shipping ETF |
| Cotation | NYSE Arca, dollars américains |
| ISIN | US03210A2069 |
| Sous-jacent | Contrats à terme sur le fret maritime de pétrole brut |
| Exposition de référence | 90 % TD3C (VLCC) et 10 % TD20 (Suezmax) |
| Échéances | Environ un à six mois, durée moyenne pondérée annoncée de 60 à 90 jours |
| Frais annuels annoncés | 3,50 % dans le cadre du plafonnement courant jusqu’au 31 décembre 2026 |
| PEA | Non éligible |
L’exposition de référence publiée par Amplify repose principalement sur deux routes maritimes calculées par le Baltic Exchange.
TD3C : le Golfe persique vers la Chine, cœur du pari
90 % de l’allocation cible concernent les contrats TD3C, qui mesurent le coût du transport d’une cargaison de référence de 270 000 tonnes de brut à bord d’un VLCC entre le Golfe persique et la Chine. Ce trajet passe au voisinage immédiat du détroit d’Ormuz, épicentre de la crise. C’est ce qui rend BWET particulièrement sensible à l’évolution de cette voie maritime.
TD20 : l’Afrique de l’Ouest vers l’Europe
Les 10 % restants portent sur la route TD20, correspondant à une cargaison de référence de 130 000 tonnes sur un pétrolier Suezmax entre l’Afrique de l’Ouest et l’Europe du Nord-Ouest. Cette composante apporte une exposition atlantique, mais elle ne diversifie que marginalement le risque principal du fonds. Les définitions des routes sont consultables auprès du Baltic Exchange.
La pondération 90/10 décrit la stratégie de l’indice et non la ventilation comptable quotidienne des lignes du fonds. Les contrats à terme, la trésorerie servant de garantie et les gains ou pertes latents peuvent faire apparaître des pondérations affichées très différentes dans les relevés de portefeuille.
Pourquoi les tensions à Ormuz font exploser les tarifs de transport
Le détroit d’Ormuz relie le Golfe persique à l’océan Indien. Il concentrait, en 2025, environ 20 millions de barils quotidiens de pétrole et produits pétroliers, soit près du quart des échanges mondiaux de pétrole par voie maritime d’après l’Agence internationale de l’énergie. Les exportateurs disposent de capacités de contournement limitées, même si les oléoducs saoudiens et émiratis atténuent une partie du choc.
La crise a déjà bouleversé les volumes. Les dernières séries trimestrielles disponibles de l’Energy Information Administration montrent un recul des flux pétroliers traversant Ormuz de 21,6 millions de barils par jour au quatrième trimestre 2025 à 4,9 millions au deuxième trimestre 2026, soit une chute d’environ 77 %. Il s’agit de moyennes trimestrielles historiques, et non d’une estimation du trafic au 23 octobre.
Un transport pétrolier qui prend une journée de plus, attend au mouillage ou doit emprunter un itinéraire plus long immobilise une capacité de flotte qui ne peut plus être affectée ailleurs. À cela s’ajoutent le risque physique pour les navires, les primes d’assurance de guerre, les difficultés de recrutement des équipages et les exigences de rémunération des armateurs. Le résultat est une raréfaction des navires effectivement disponibles, même si le nombre total de pétroliers construits n’a pas changé.
Le 23 octobre, Reuters rapportait 28 attaques confirmées ou signalées sur des navires en octobre dans le détroit et ses environs, selon le Washington Institute for Near East Policy. Plus de 30 VLCC avaient été endommagés depuis février, soit environ 3,5 % de la flotte mondiale de cette catégorie. Les données d’incidents comportent des périmètres différents selon les organismes : elles ne constituent pas un décompte unique et exhaustif.
Paradoxalement, les niveaux de fret attirent aussi des armateurs vers la région malgré le danger. D’après un reportage de Reuters du 20 octobre, environ 80 VLCC étaient mobilisés dans des navettes et des transferts de cargaison pour sortir du pétrole du Golfe. Cette organisation mobilise beaucoup de capacité, renchérit d’autres liaisons et pousse les raffineurs asiatiques vers des pétroliers plus petits ou des contrats de livraison incluant le transport.
Raffineries endommagées : un choc distinct de celui sur le brut
Les arrêts de raffineries constituent le deuxième étage de la crise. Le 5 octobre, le dirigeant de Kuwait Petroleum estimait à 6 millions de barils par jour le manque de produits raffinés sur le marché mondial, en insistant sur l’impossibilité de remplacer immédiatement les capacités interrompues dans le Golfe. Il s’agit d’une évaluation industrielle rapportée par Reuters, pas d’un relevé quotidien universel.
La distinction est importante. Une hausse du prix du pétrole brut et une pénurie de diesel ou de kérosène ne sont pas le même phénomène. Lorsqu’une raffinerie est arrêtée, elle peut acheter moins de brut, mais la région déficitaire doit parfois importer davantage de produits finis depuis des installations plus éloignées. Cela allonge les routes, renchérit le transport et modifie la géographie des flux.
Pour BWET, l’effet n’est toutefois pas automatique. Le fonds suit surtout le fret des navires transportant du brut. La hausse du transport des carburants raffinés concerne souvent les product tankers, un marché distinct que BWET ne réplique pas directement.
La guerre Russie-Ukraine complique encore l’approvisionnement
La perturbation ne se limite pas au Moyen-Orient. Selon une analyse de l’AIE du 17 septembre 2026, les frappes ukrainiennes ont fortement endommagé les capacités de raffinage russes. En juin, les volumes raffinés étaient tombés à 3,8 millions de barils par jour, leur plus bas niveau depuis plus de vingt ans et environ 30 % sous leur niveau de l’année précédente. L’agence soulignait aussi des réparations potentiellement longues sur les unités complexes de production de carburants.
Le mécanisme pour les transporteurs est ambivalent. Une baisse des exportations russes de produits raffinés peut stimuler les importations de carburants depuis d’autres régions et allonger certaines liaisons. Mais une destruction durable de la capacité de traitement peut aussi réduire des besoins de transport de brut vers les raffineries concernées. Les sanctions, les restrictions commerciales et les changements de destination des cargaisons ajoutent de la complexité au marché. Aucun de ces éléments ne garantit, isolément, une hausse du TD3C.
Houthis et Bab el-Mandeb : un deuxième verrou maritime sous tension
À l’autre extrémité de la péninsule Arabique, le détroit de Bab el-Mandeb contrôle l’accès méridional à la mer Rouge et au canal de Suez. Les combats impliquant les Houthis et la coalition soutenue par l’Arabie saoudite se sont intensifiés ces dernières semaines. Le 23 octobre, Reuters signalait de nouveaux risques pour les exportations énergétiques saoudiennes après des attaques et des affrontements au Yémen.
Lorsque la route mer Rouge–Suez devient trop risquée, certains navires privilégient le cap de Bonne-Espérance. Un trajet plus long augmente le nombre de jours nécessaires pour livrer une cargaison et réduit la disponibilité de flotte. Ce facteur peut soutenir les taux de fret même en l’absence de nouvelle pénurie physique de pétrole.
La transmission à BWET reste indirecte : TD3C n’est pas un indice Bab el-Mandeb. Une crise en mer Rouge compte surtout lorsqu’elle modifie réellement les tonnages transportés, la durée des voyages ou la concurrence entre pétroliers sur les routes suivies par le fonds.
BWET contre Brent : la divergence du 23 octobre change la lecture du dossier
À première vue, les deux graphiques racontent la même histoire géopolitique. Le pétrole a fortement monté depuis février et le prix du fret pétrolier a connu une envolée exceptionnelle. Mais leurs trajectoires divergent désormais à court terme : le Brent accélère de nouveau en octobre, tandis que BWET se tient sous son sommet du 8 octobre.
Sur la capture du 23 octobre à 18 h, heure de Paris, le Brent spot coté par ActivTrades se situe à 113,03 dollars (+3,37 %). La séance montre une ouverture à 109,42 dollars, un plus bas à 109,15 dollars et un plus haut à 113,26 dollars. Le mouvement prolonge une succession de creux ascendants depuis l’été. La zone 114–116 dollars représente le prochain secteur de résistance visible sur ce graphique, avant les anciens sommets vers 118–120 dollars. À la baisse, les zones 108–110 puis 102–105 dollars constituent des points de repère techniques.
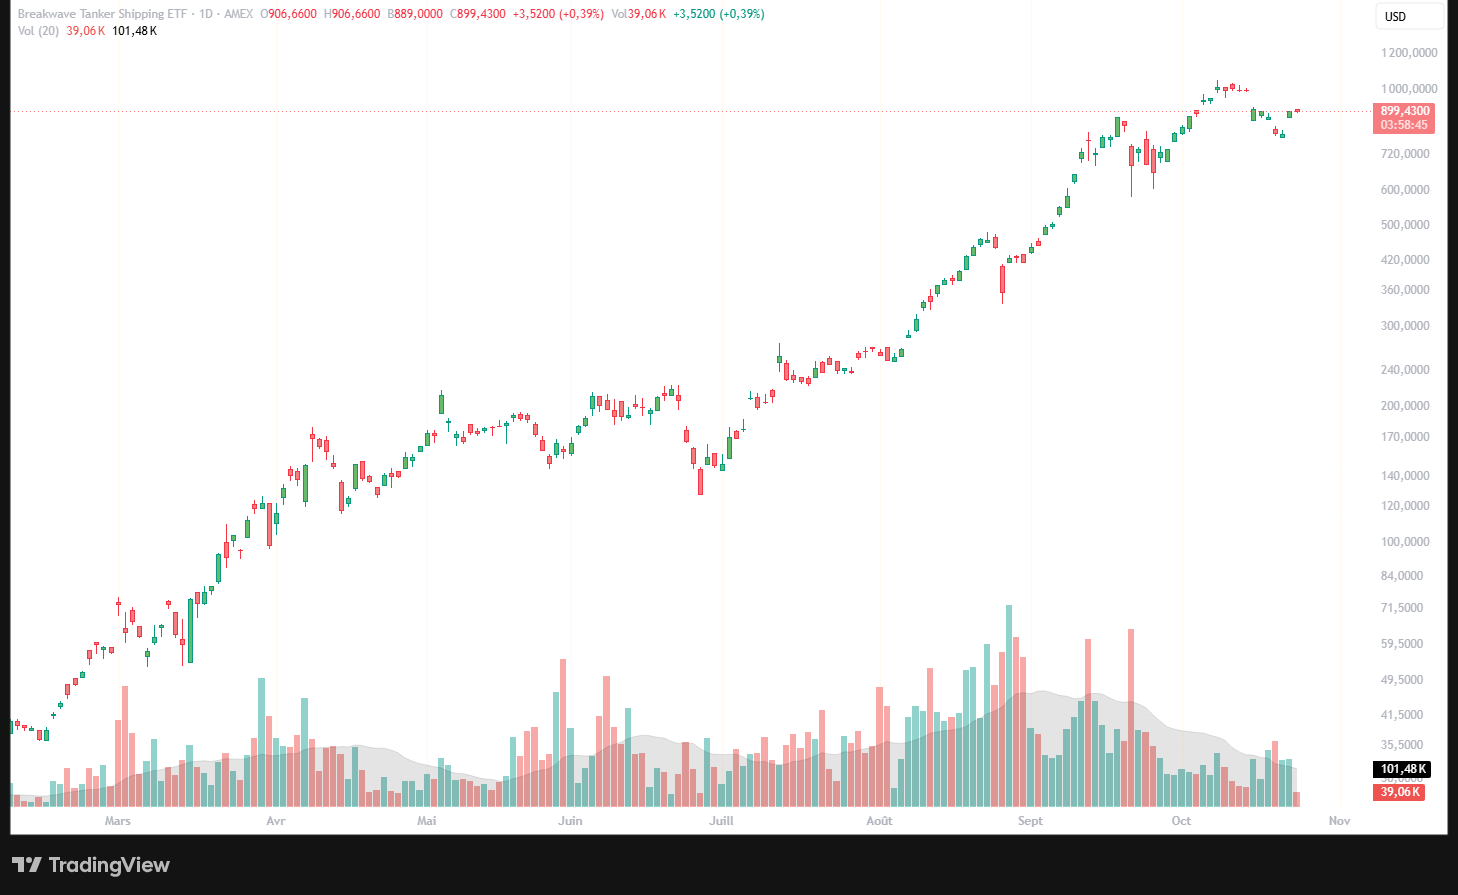
Sur BWET, la situation est différente. La part a atteint 1 051,94 dollars le 8 octobre en séance avant de clôturer à 799,96 dollars le 21 octobre, soit environ 24 % sous son maximum intrajournalier. Son rebond de 11,99 % à 895,91 dollars le 22 octobre n’avait pas encore permis d’effacer cette correction. Le 23 octobre vers 18 h, le fonds s’échangeait à 899,43 dollars (+0,39 %), après une ouverture à 906,66 dollars, un plus haut identique et un point bas à 889 dollars. Il restait donc environ 14,5 % sous le record du 8 octobre.
Les zones techniques à surveiller
| Instrument | Supports indicatifs | Résistances indicatives |
|---|---|---|
| BWET | 885–890 $ à très court terme ; 790–810 $ ensuite ; puis 720–750 $ | 905–915 $ à court terme ; 950–980 $ ; puis 1 000–1 052 $ |
| Brent spot, ActivTrades | 108–110 $ ; puis 102–105 $ | 114–116 $ ; puis 118–120 $ |
Ces fourchettes correspondent à des zones visuelles de prix sur les graphiques journaliers. Elles ne représentent ni des prix cibles calculés à partir des contrats de fret, ni des niveaux dont la cassure serait certaine. Sur BWET, un dépassement durable de 950–980 dollars serait un signe plus convaincant de reprise de l’impulsion haussière qu’un simple retour temporaire au-dessus de 900 dollars. Un nouveau repli sous 790–810 dollars fragiliserait en revanche la dynamique de court terme.
Pourquoi le pétrole monte-t-il davantage que BWET ?
La différence repose d’abord sur leurs sous-jacents. Le Brent réagit à la rareté anticipée du pétrole et aux risques pesant sur sa production ou sa livraison. BWET traduit des anticipations de tarifs de transport, plus précisément sur plusieurs échéances de contrats TD3C et TD20. Si les primes de fret sont déjà extrêmes, une nouvelle hausse du pétrole n’oblige pas le marché à revaloriser davantage le transport futur.
Autre explication possible, encore à confirmer avec les cotations des contrats à terme : les armateurs pourraient maintenir des tarifs historiquement élevés aujourd’hui, mais les investisseurs anticiperaient une adaptation de la flotte, des navettes et des routes dans les prochains mois. La hausse du pétrole peut alors coexister avec une consolidation de BWET. Il s’agit d’une hypothèse cohérente, pas d’une causalité établie par ces seules captures.
Enfin, la comparaison porte sur une seule séance inachevée et deux sources de marché différentes : une cotation spot chez un courtier pour le Brent, une part d’ETF coté en bourse pour BWET. Les volumes affichés sur le Brent sont des volumes de ticks, non des barils échangés. Ceux de BWET sont des volumes de titres et restent partiels à l’heure de la capture. Il serait incorrect d’en tirer une mesure précise de leur corrélation statistique.
Le point central pour l’investisseur ne change donc pas : BWET constitue une exposition spécifique à la rareté des capacités de transport, non une position mécaniquement haussière sur chaque nouveau choc pétrolier.
Le bull case : pourquoi une nouvelle hausse reste possible
1. Le risque physique n’est pas résolu
Tant que les attaques se poursuivent et que les routes restent dangereuses, les armateurs peuvent refuser les voyages ou réclamer une rémunération exceptionnelle. Une multiplication des dommages aux navires peut continuer à retirer de la capacité commerciale du marché, temporairement ou durablement.
2. La flotte disponible ne se reconstitue pas rapidement
Les perturbations opérationnelles n’exigent pas que des centaines de navires soient détruits. Attente, déroutement, transbordement et immobilisation peuvent suffire à créer une pénurie de capacité sur une route précise. Si les exportations repartent alors que les navires restent mobilisés, la demande de transport peut augmenter plus vite que l’offre disponible.
3. La crise des raffineries peut prolonger les déséquilibres
La remise en service des raffineries, la reconstitution des stocks et le rééquilibrage des approvisionnements prennent du temps. Le 5 octobre, le directeur général de Saudi Aramco évoquait jusqu’à deux ans pour reconstituer les stocks mondiaux mobilisés pendant la crise. Cette perspective soutient l’hypothèse d’un commerce pétrolier durablement désorganisé, sans prouver à elle seule que les contrats TD3C vont encore monter.
4. Le marché peut sous-estimer la durée des tarifs élevés
C’est le véritable argument haussier sur BWET. Si les investisseurs tablent sur une normalisation rapide mais que les tarifs de fret restent extrêmes plusieurs mois, les contrats à terme peuvent être revalorisés. Le fonds est alors en mesure de progresser même si le Brent cesse de monter. Le pari gagnant n’est donc pas « le pétrole va augmenter », mais « le fret futur sera plus cher que ce que le marché prévoit déjà ».
Le bear case : ce qui pourrait provoquer une correction violente
1. Un accord ou une sécurisation des passages
Un cessez-le-feu crédible, un mécanisme de protection maritime efficace ou une réduction durable des attaques feraient baisser la prime de risque. Les armateurs pourraient réengager leurs navires, réduire les temps d’attente et relâcher la pression sur les tarifs. BWET pourrait alors reculer rapidement, y compris si le baril restait relativement élevé.
2. Un détroit totalement bloqué peut aussi nuire au fret
C’est le risque le plus contre-intuitif. Si aucun navire ne charge et qu’aucune cargaison ne circule sur une route, les prix publiés pour cette route peuvent devenir moins représentatifs d’une activité commerciale réelle. Une fermeture totale et prolongée réduit les volumes transportés. Pour un indice lié aux tarifs de fret, une crise maximale n’est donc pas nécessairement le scénario le plus favorable : il faut aussi des cargaisons à transporter.
3. La destruction de la demande pétrolière
À plus de 100 dollars le baril, le prix de l’énergie peut freiner l’industrie, les transports et la consommation. Si une récession ou des économies de carburant réduisent durablement les flux, les volumes à transporter peuvent baisser. Une situation de pénurie physique de brut et de demande affaiblie produit ainsi des effets contradictoires sur le fret.
4. Des coûts élevés, des contrats à renouveler et une forte volatilité
Le fonds détient des contrats à échéance limitée : il doit régulièrement vendre ou laisser expirer certaines positions et en acquérir d’autres. Quand les contrats plus éloignés sont plus chers que les échéances proches, ce renouvellement peut peser sur le rendement : c’est le coût de roulement. L’effet inverse est possible si la courbe des prix est inversée. La performance ne se résume donc pas à l’évolution du fret au comptant.
Amplify affiche des frais annuels de 3,50 %, très élevés pour un ETF. Le plafonnement actuel est annoncé jusqu’au 31 décembre 2026 et pourrait être modifié ensuite. Les écarts achat-vente, les divergences entre prix boursier et valeur liquidative, ainsi que la fiscalité peuvent également réduire la performance réellement obtenue.
Trois scénarios pour les prochains mois
| Scénario | Évolution du marché maritime | Lecture pour BWET |
|---|---|---|
| Haussier | Attaques persistantes, exportations maintenues ou reprises, disponibilité des VLCC limitée, tarifs futurs révisés en hausse. | Potentiel de hausse supplémentaire, mais fluctuations potentiellement très fortes. |
| Intermédiaire | Insécurité durable sans nouvelle dégradation, adaptation logistique des raffineurs et exportateurs, attentes déjà élevées. | Performance incertaine : l’ETF peut stagner ou baisser malgré des tarifs historiquement hauts. |
| Baissier | Accalmie géopolitique, baisse des primes de risque, retour de capacité ou contraction durable des volumes. | Risque de correction rapide et importante des contrats de fret. |
Ces scénarios sont qualitatifs et non des objectifs de cours. Sans connaître précisément la courbe des contrats TD3C et TD20 à l’instant de l’investissement, attribuer un cours cible chiffré à BWET serait trompeur.
Les indicateurs à suivre avant de prendre position
- TD3C et TD20 au comptant, puis à un, trois et six mois : leur évolution renseigne davantage sur BWET que la seule hausse du Brent.
- Nombre de VLCC réellement opérationnels : navires immobilisés, endommagés, déployés en navettes et temps d’attente aux terminaux.
- Flux réels à Ormuz : une reprise des exportations peut stimuler la demande de transport, mais aussi réduire progressivement la prime de risque.
- État des raffineries et des stocks : leur redémarrage peut modifier à nouveau la géographie des cargaisons.
- Assurance maritime et sécurité en mer Rouge : ces variables modifient le coût et la durée des trajets.
- Prix du fonds par rapport à sa valeur liquidative : sur un produit volatil, l’écart et la liquidité comptent particulièrement au moment d’acheter.
Un investisseur français peut-il acheter BWET ?
BWET n’est pas éligible au PEA. L’ETF est domicilié aux États-Unis et coté en dollars. Pour un particulier résident dans l’Union européenne, l’accès peut en outre être bloqué sur un compte-titres ordinaire : les règles PRIIPs exigent un document d’informations clés adapté aux clients de détail. Interactive Brokers indique qu’il doit empêcher l’achat des produits américains pour lesquels ce document manque. L’accès dépend donc du courtier, de la classification du client et des documents disponibles, et non de la simple présence du ticker dans la recherche.
Sa structure américaine de commodity pool introduit également une complexité fiscale : Amplify publie des informations relatives aux formulaires américains Schedule K-1. Le traitement d’un investisseur non résident américain doit être vérifié avant l’achat. Il serait incorrect de présenter BWET comme un ETF UCITS européen classique.
Le risque de change est entier. Un investisseur qui convertit des euros en dollars subit l’évolution de la paire EUR/USD, en plus de celle du fonds. À titre purement illustratif, une hausse de 20 % de BWET en dollars, combinée à une appréciation de 10 % de l’euro contre le dollar, donne environ 9,1 % de hausse en euros avant frais et fiscalité : (1,20 / 1,10) − 1. L’effet peut au contraire amplifier les gains si le dollar se renforce.
Notre analyse : un pari haussier structurel, mais un point d’entrée exigeant
La thèse favorable à des tarifs de fret durablement élevés reste solide sur le plan économique. Les attaques à Ormuz, la logistique de transbordement, la réduction des capacités de raffinage au Moyen-Orient et en Russie ainsi que l’insécurité en mer Rouge créent des tensions simultanées. Elles ne disparaîtront pas toutes au premier signe de détente diplomatique.
Mais la thèse sur le marché du fret et la décision d’acheter BWET sont deux questions différentes. Avec plus de 5 000 % de hausse sur douze mois à fin septembre, le fonds reflète déjà des anticipations extrêmement favorables. Notre biais reste haussier sur le maintien de tensions maritimes, mais nettement plus prudent sur le potentiel immédiat de BWET à ces niveaux. La divergence observée le 23 octobre renforce ce constat : malgré le rebond du Brent, BWET ne reconquiert pas encore ses sommets. Pour considérer que son potentiel s’élargit à nouveau, il faudrait surveiller simultanément une amélioration des contrats de fret à terme, le franchissement des résistances du fonds et l’évolution réelle du nombre de navires disponibles.
BWET n’est ni un substitut simple au Brent, ni une valeur pétrolière défensive. C’est un instrument spéculatif spécialisé dans la rareté de la capacité de transport maritime. Son intérêt réside précisément dans cette exposition différente, et son principal danger aussi.