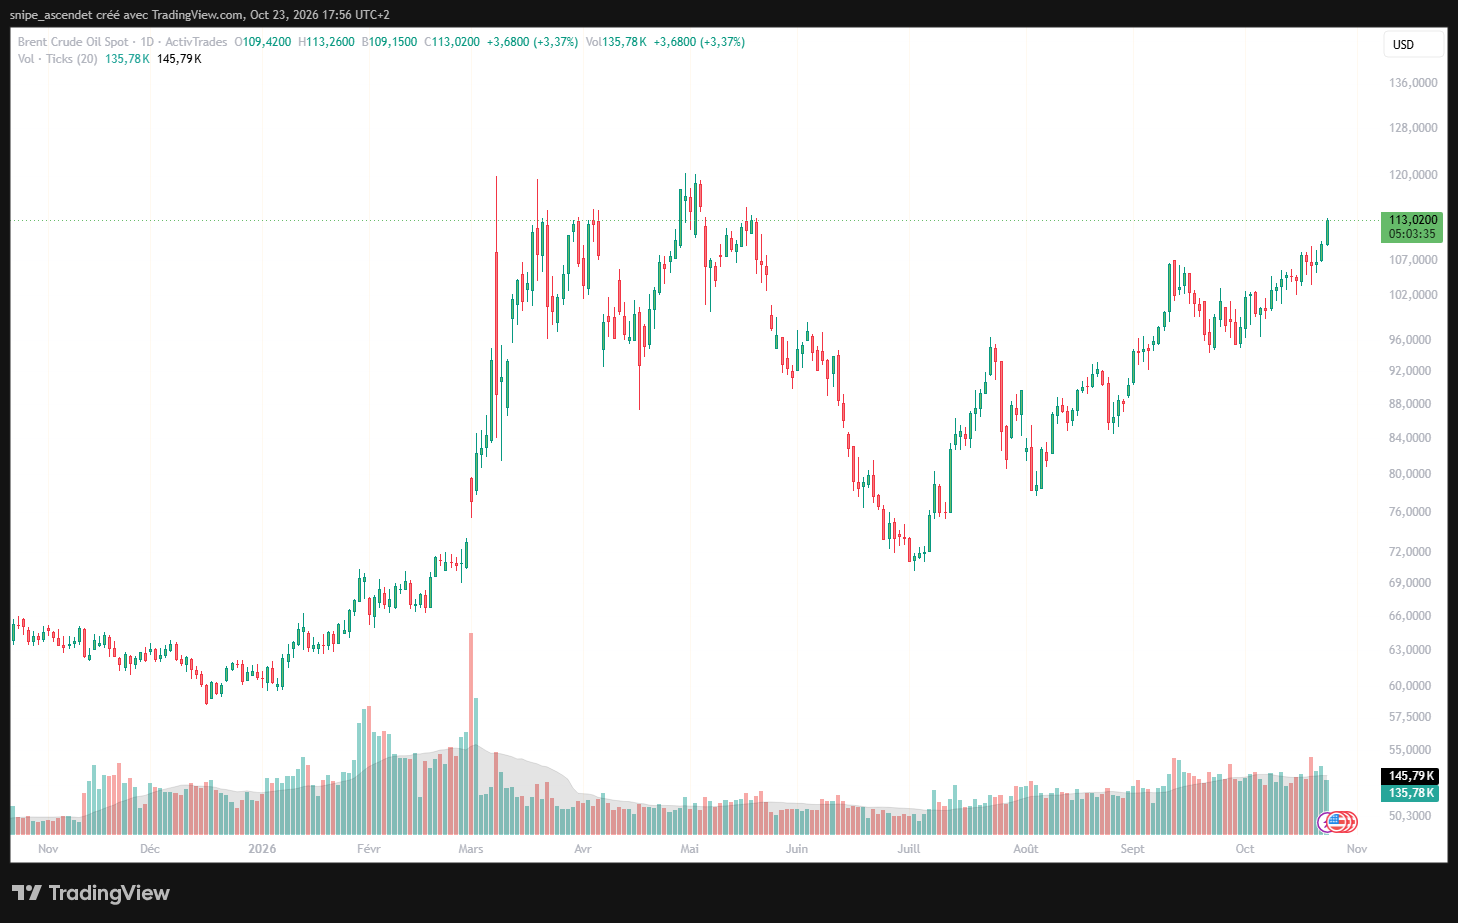
Le Brent a dépassé 115 dollars le baril le 23 octobre 2026, alors que la guerre en Iran, les attaques contre les navires du détroit d’Ormuz et les perturbations du raffinage entretiennent les tensions sur l’énergie. Pour un investisseur français, deux petites valeurs européennes permettent de jouer des maillons différents de cette chaîne : Hunter Group, en Norvège, pour les tarifs de transport des superpétroliers, et Rompetrol Rafinare, en Roumanie, pour les marges de raffinage. Leur intérêt dépasse la simple hausse du Brent, mais leur risque aussi.
Hunter Group a dégagé 100 millions de dollars de bénéfice net au premier semestre 2026. Rompetrol Rafinare a publié 40,4 millions de dollars de résultat net consolidé contre une perte de 53,2 millions un an auparavant. Ces résultats témoignent d’une nette amélioration de la rentabilité, mais les deux sociétés présentent des risques différents. Hunter Group fait face à un litige commercial important, tandis que Rompetrol a déjà connu une forte revalorisation boursière.
Le vendredi 23 octobre 2026, vers 17 h 56-57 (heure de Paris), le Brent spot ActivTrades cotait 113,02 dollars (+3,37 %), Hunter Group 17,70 NOK (+4,24 %) et Rompetrol Rafinare 0,8800 RON (+13,55 %). Ces cours correspondent à cet instant de marché, et non nécessairement à la clôture. Les références pétrolières peuvent différer selon le contrat et l’heure de cotation.
Guerre en Iran : le pétrole redevient un marché de transport autant que de production
Les frappes américano-israéliennes contre l’Iran ont commencé le 28 février 2026. Depuis, le détroit d’Ormuz, par lequel transitait avant la guerre environ un cinquième du pétrole et du gaz naturel liquéfié mondiaux, reste exposé aux attaques et aux restrictions de trafic. L’enjeu est simple : même quand le pétrole est disponible dans un pays producteur, encore faut-il pouvoir le charger, l’assurer, le transporter et le décharger.
Le 23 octobre, le contrat Brent a terminé à 116,72 dollars le baril, d’après Reuters. Ce cours de règlement ne correspond pas à la référence spot ActivTrades citée plus haut. Les tensions sur les routes maritimes ont pesé sur les anticipations d’approvisionnement, au-delà du seul niveau de production.
Les exportations de pétrole du Moyen-Orient ont pourtant atteint en moyenne 17,3 millions de barils par jour en octobre, contre 16,9 millions avant le conflit, selon les données Kpler reprises par Reuters. Le transit par Ormuz s’est redressé à 11,7 millions de barils par jour, soit environ 82 % de son niveau d’avant-guerre. Cette reprise repose en partie sur des convois protégés, des routes plus complexes et des primes d’assurance élevées. C’est précisément ce décalage entre volumes rétablis et coûts logistiques exceptionnels qui nourrit la thèse d’investissement dans le transport maritime.
Ormuz, Bab el-Mandeb et mer Rouge : deux passages qui peuvent bloquer le commerce pétrolier
Le détroit d’Ormuz commande l’accès au golfe Persique. À l’autre extrémité de la péninsule Arabique, le détroit de Bab el-Mandeb relie la mer Rouge au golfe d’Aden, puis à l’océan Indien. Les attaques des Houthis au Yémen perturbent la circulation entre l’Asie, le canal de Suez et l’Europe. En septembre, leur avancée vers l’île stratégique de Perim a ravivé les craintes pour cette seconde route.
Une cargaison détournée autour du cap de Bonne-Espérance parcourt une distance supérieure à celle d’une route passant par Suez. À flotte constante, des voyages plus longs immobilisent davantage les navires : cela réduit la capacité de transport disponible et peut soutenir les tarifs de fret. Si Ormuz et Bab el-Mandeb sont simultanément menacés, la vulnérabilité du commerce énergétique augmente. L’effet sur une entreprise précise dépend toutefois de ses contrats, de ses itinéraires et de la solvabilité des clients.
Cette nuance est essentielle pour comprendre Hunter Group. L’entreprise ne possède pas directement un gisement et ne vend pas le baril à 115 dollars. Elle est rémunérée via le marché de l’affrètement de grands pétroliers, dont les tarifs ont connu des niveaux extraordinaires pendant le conflit.
Russie-Ukraine : pourquoi les raffineries deviennent un maillon aussi stratégique que les puits de pétrole
La guerre entre la Russie et l’Ukraine ajoute un deuxième choc. Les attaques contre les installations russes ont réduit la disponibilité de produits raffinés, en particulier le diesel. Dans le même temps, plusieurs installations au Moyen-Orient ont subi des interruptions. Le marché ne manque donc pas nécessairement de pétrole brut dans la même proportion qu’il manque de gazole, de kérosène ou de capacité à les produire.
Cette distinction modifie la lecture boursière. Un producteur bénéficie d’un baril plus cher, mais un raffineur dépend surtout de l’écart entre le prix des carburants vendus et le coût de son brut, du fret et de l’énergie consommée. Cet écart, souvent suivi à travers les « crack spreads », peut s’élargir lorsque les produits pétroliers deviennent plus rares que le brut. Il peut aussi se contracter si le pétrole renchérit plus vite que l’essence ou le diesel.
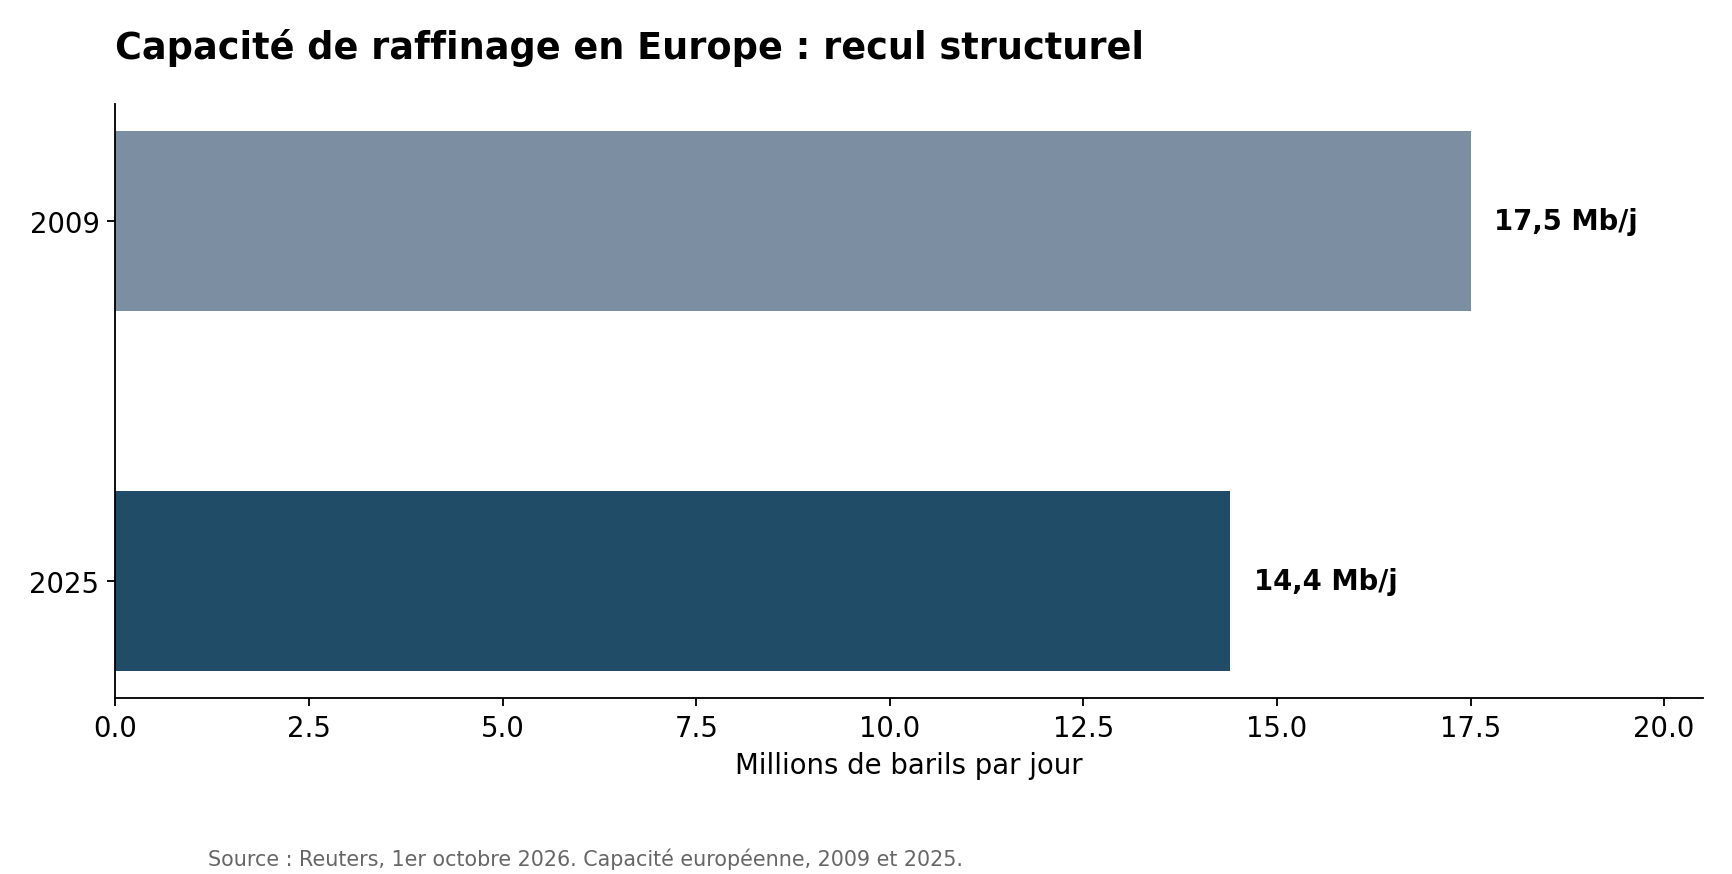
En Europe, cette tension s’inscrit dans une tendance ancienne. D’après des données de l’industrie citées par Reuters début octobre, environ 30 des quelque 100 raffineries européennes présentes en 2009 ont fermé ou ont été reconverties ; la capacité régionale est passée de 17,5 à 14,4 millions de barils par jour entre 2009 et 2025. Il ne s’agit pas d’une réduction uniforme de la capacité mondiale : de nouvelles installations ont aussi été construites ailleurs. Mais l’Europe dispose de moins de marge de manœuvre locale lorsqu’une crise perturbe ses importations.
Hunter Group (HUNT) : une rentabilité liée aux tarifs des superpétroliers
Hunter Group ASA est une société norvégienne cotée à Oslo sous le ticker HUNT (ISIN NO0012953720), avec une cotation en couronnes norvégiennes (NOK). Le modèle actuel de sa filiale Hunter Chartering est particulier : elle affrète deux VLCC, des superpétroliers pouvant transporter environ deux millions de barils, sur des contrats à coût fixe, puis les remet à disposition de contreparties à des tarifs indexés sur le marché du fret.
Les deux contrats ont été initiés en décembre 2023 et en mars 2024, pour trois ans environ. Hunter ne bénéficie donc pas d’une hausse permanente du prix du pétrole. Son résultat découle surtout de la différence entre un coût journalier contractuel relativement stable et des recettes indexées sur des taux de fret qui peuvent s’envoler lorsque les navires deviennent rares.
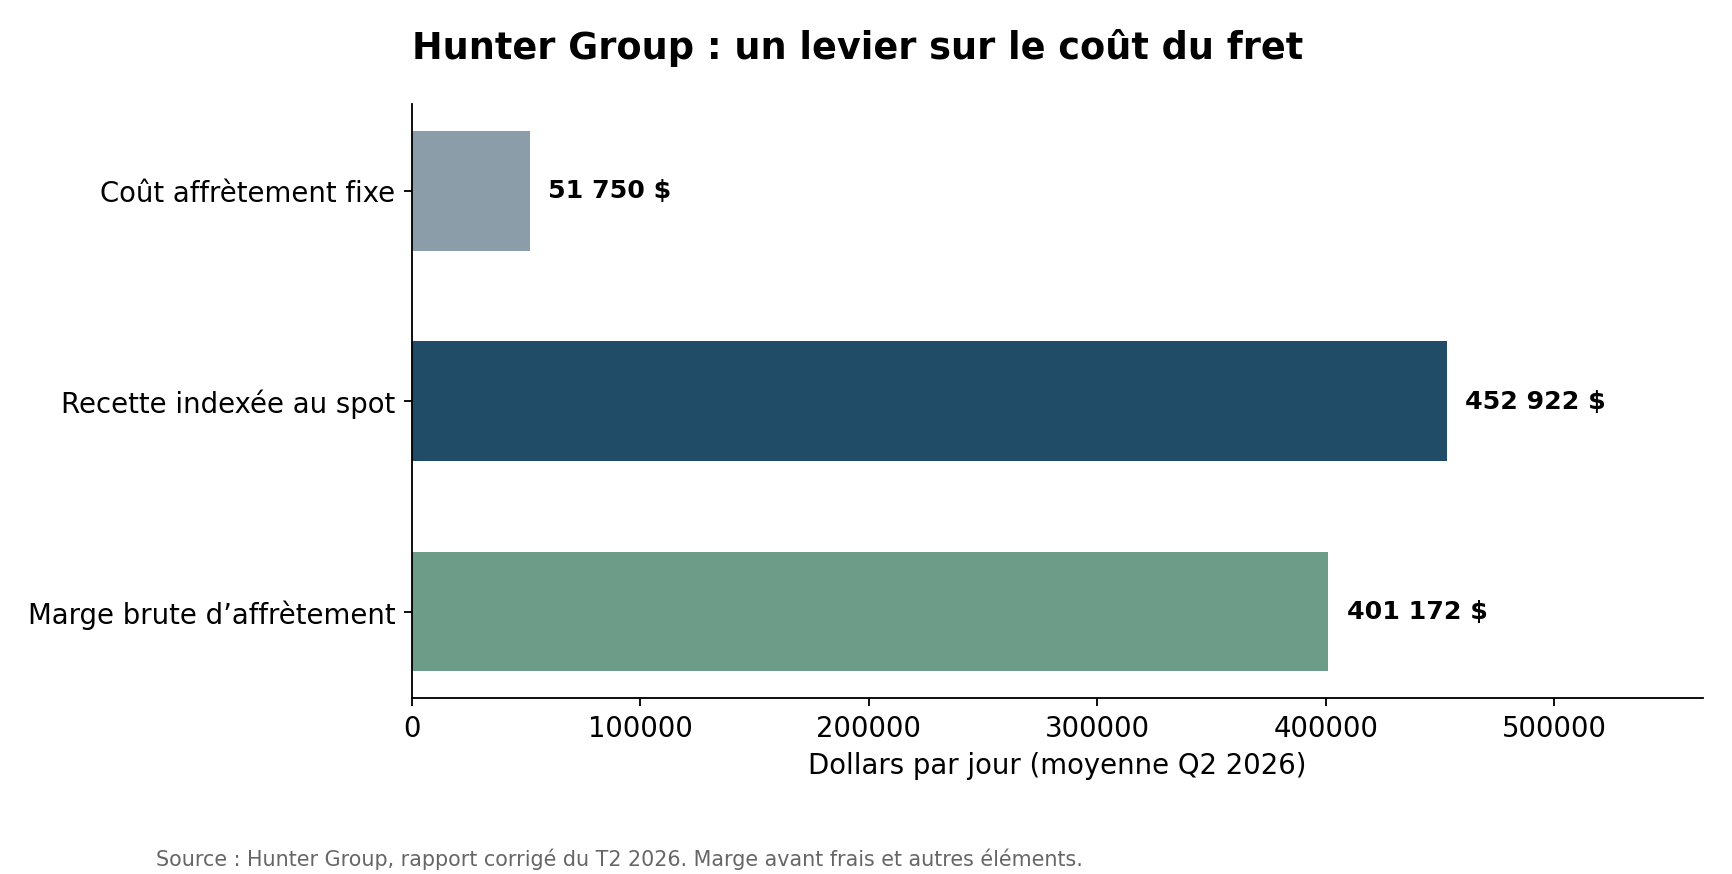
Des marges d’affrètement élevées au deuxième trimestre 2026
| Indicateur Hunter Group | T2 2026 | S1 2026 |
|---|---|---|
| Tarif d’affrètement facturé, moyenne/jour | 452 922 $ | 343 485 $ |
| Coût contractuel d’affrètement, moyenne/jour | 51 750 $ | 51 750 $ |
| Marge d’affrètement, moyenne/jour | 401 172 $ | 291 735 $ |
| Résultat net | 47,0 M$ | 100,0 M$ |
| Nombre de jours exploités / disponibles | 182 / 182 | 362 / 362 |
Au deuxième trimestre, le tarif moyen facturé a atteint 452 922 dollars par jour, pour un coût contractuel moyen de 51 750 dollars. La marge d’affrètement ressort ainsi à 401 172 dollars par jour, avant les autres charges et éléments comptables. Le groupe a réalisé 47 millions de dollars de bénéfice net trimestriel, selon ses résultats publiés le 20 septembre 2026.
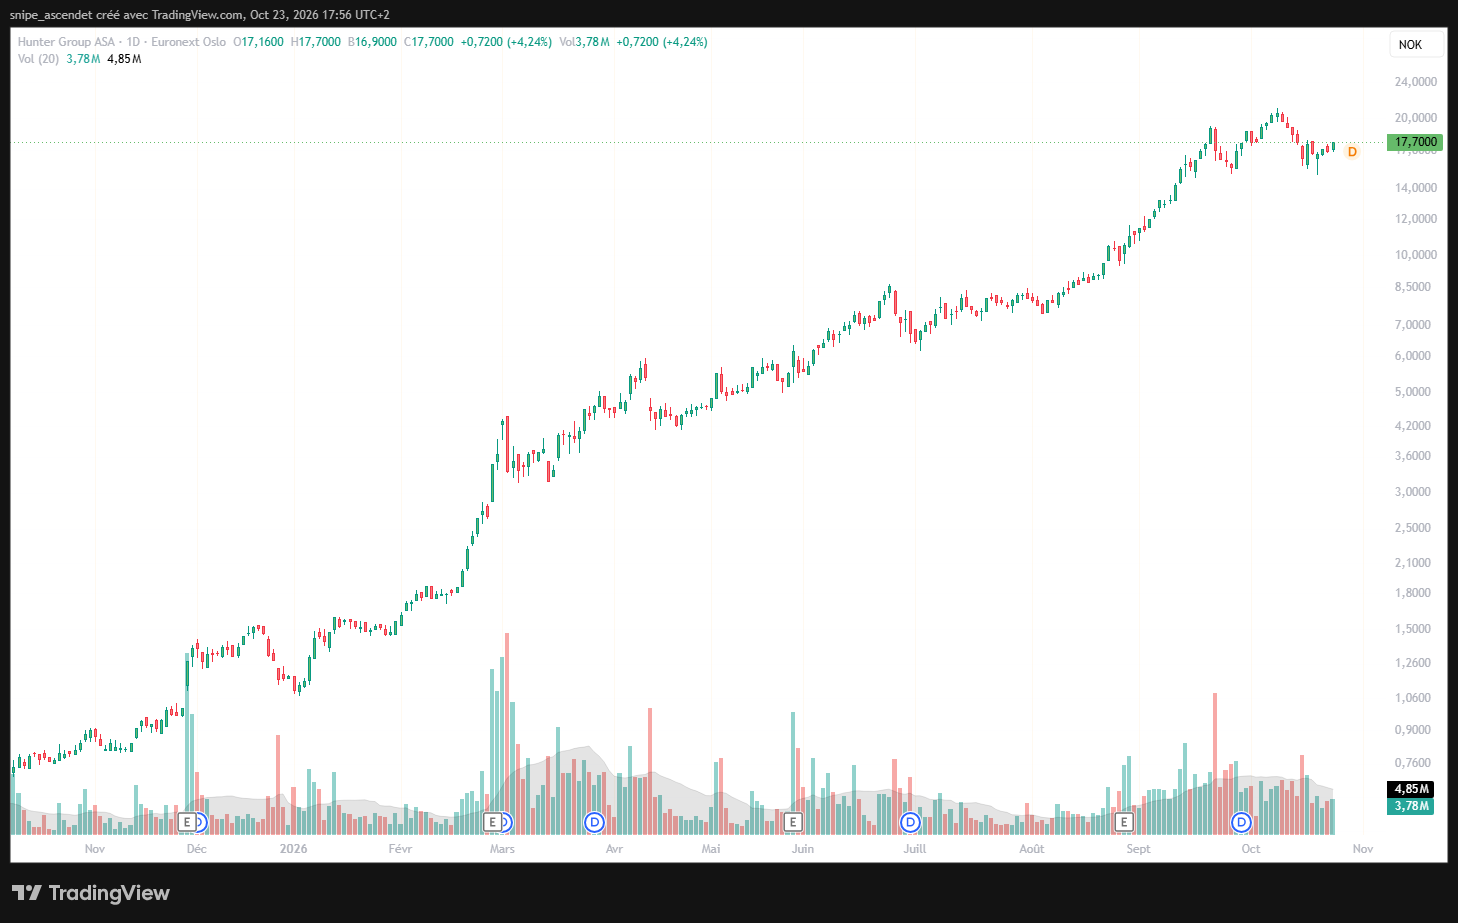
Le 23 octobre 2026 à 17 h 56, HUNT cotait 17,70 NOK (+4,24 %), contre 16,98 NOK la veille. À nombre d’actions constant, sa capitalisation serait passée d’environ 2,29 à 2,39 milliards de NOK. Après une forte hausse depuis fin 2025, le titre évoluait sous ses sommets d’octobre. Hunter a également versé des distributions de 1,25 NOK par action en juin puis de 1,50 NOK en septembre. Ces montants ne constituent pas un rendement annuel récurrent et l’évolution du cours n’intègre pas les distributions dans une performance totale.
Le principal risque : des créances contestées désormais supérieures à 86 millions de dollars
Le principal risque ne se limite pas à la volatilité du fret. Une contrepartie conteste depuis mars 2026 une partie des sommes facturées par Hunter. Au 30 septembre, les créances contestées totalisaient 67,785 millions de dollars, hors intérêts. Une procédure d’arbitrage a été engagée à Londres en juin. La société défend ses droits contractuels, sans que l’issue ni le calendrier de recouvrement soient connus.
Mise à jour à 23 h 45 (heure de Paris), le 12 novembre 2026 : dans son point publié le 9 novembre, Hunter Group a porté le montant cumulé des paiements contestés à 86,406 millions de dollars, hors intérêts, dont 18,620 millions au titre d’octobre. Le litige reste ouvert.
La distinction entre résultats comptables et trésorerie encaissée est donc centrale. Un multiple de bénéfice apparemment très faible ne signifie pas automatiquement une action sous-évaluée si une partie des produits reste contestée ou si les marges actuelles sont exceptionnelles. Autre échéance : les contrats d’affrètement initiaux arrivent vers leur terme fin 2026 et début 2027. Leur reconduction, leurs tarifs et le maintien de la structure économique seront déterminants.
Les scénarios pour Hunter Group
Scénario favorable. Les menaces sur Ormuz et les détours logistiques entretiennent des taux de fret élevés. Hunter continue de capter une forte différence entre tarifs de sortie et coûts d’entrée, recouvre une part substantielle des sommes contestées, puis redistribue de la trésorerie ou réinvestit dans des contrats attractifs. Dans ce scénario, le cours peut continuer à refléter la capacité de génération de liquidités du groupe.
Scénario défavorable. Une désescalade réduit les tarifs spot ; le litige se prolonge ou aboutit à un recouvrement inférieur aux attentes ; les renouvellements d’affrètement se font à des conditions moins avantageuses. La capitalisation actuelle peut alors devenir difficile à défendre sur la base d’un bénéfice exceptionnel non reproductible.
Rompetrol Rafinare (RRC) : jouer la rareté du diesel et la valeur des raffineries européennes
Rompetrol Rafinare S.A. est cotée à la Bourse de Bucarest sous le ticker RRC (ISIN ROPTRMACNOR5), en leu roumain (RON). La société exploite deux raffineries, Petromidia à Năvodari, sur la mer Noire, et Vega à Ploiești. Le groupe comprend également des activités de commercialisation et de distribution de carburants, ainsi que des activités logistiques et pétrochimiques. Il ne faut donc pas confondre le résultat du segment raffinage et celui de l’ensemble consolidé.
Petromidia constitue le principal actif industriel. Son accès aux flux maritimes et son outil de production de gazole et de carburéacteur lui donnent un rôle important dans l’approvisionnement régional. L’actionnaire stratégique, le groupe kazakh KMG International, contrôle directement et indirectement environ 54,63 % du capital, tandis que l’État roumain détient près de 44,70 %. La fraction du capital véritablement disponible pour les échanges reste donc faible.
Une forte amélioration des résultats, malgré des volumes traités en recul
| Rompetrol Rafinare, consolidé | S1 2025 | S1 2026 | Évolution |
|---|---|---|---|
| Chiffre d’affaires brut | 2,80 Md$ | 3,50 Md$ | +25 % |
| EBITDA | 77,6 M$ | 128,1 M$ | +65 % |
| Résultat net | -53,2 M$ | +40,4 M$ | Retour au bénéfice |
| Pétromidia, matières traitées | 2,79 Mt | 2,60 Mt | -7 % |
| Production de diesel et carburéacteur | 1,443 Mt | 1,382 Mt | -4 % |
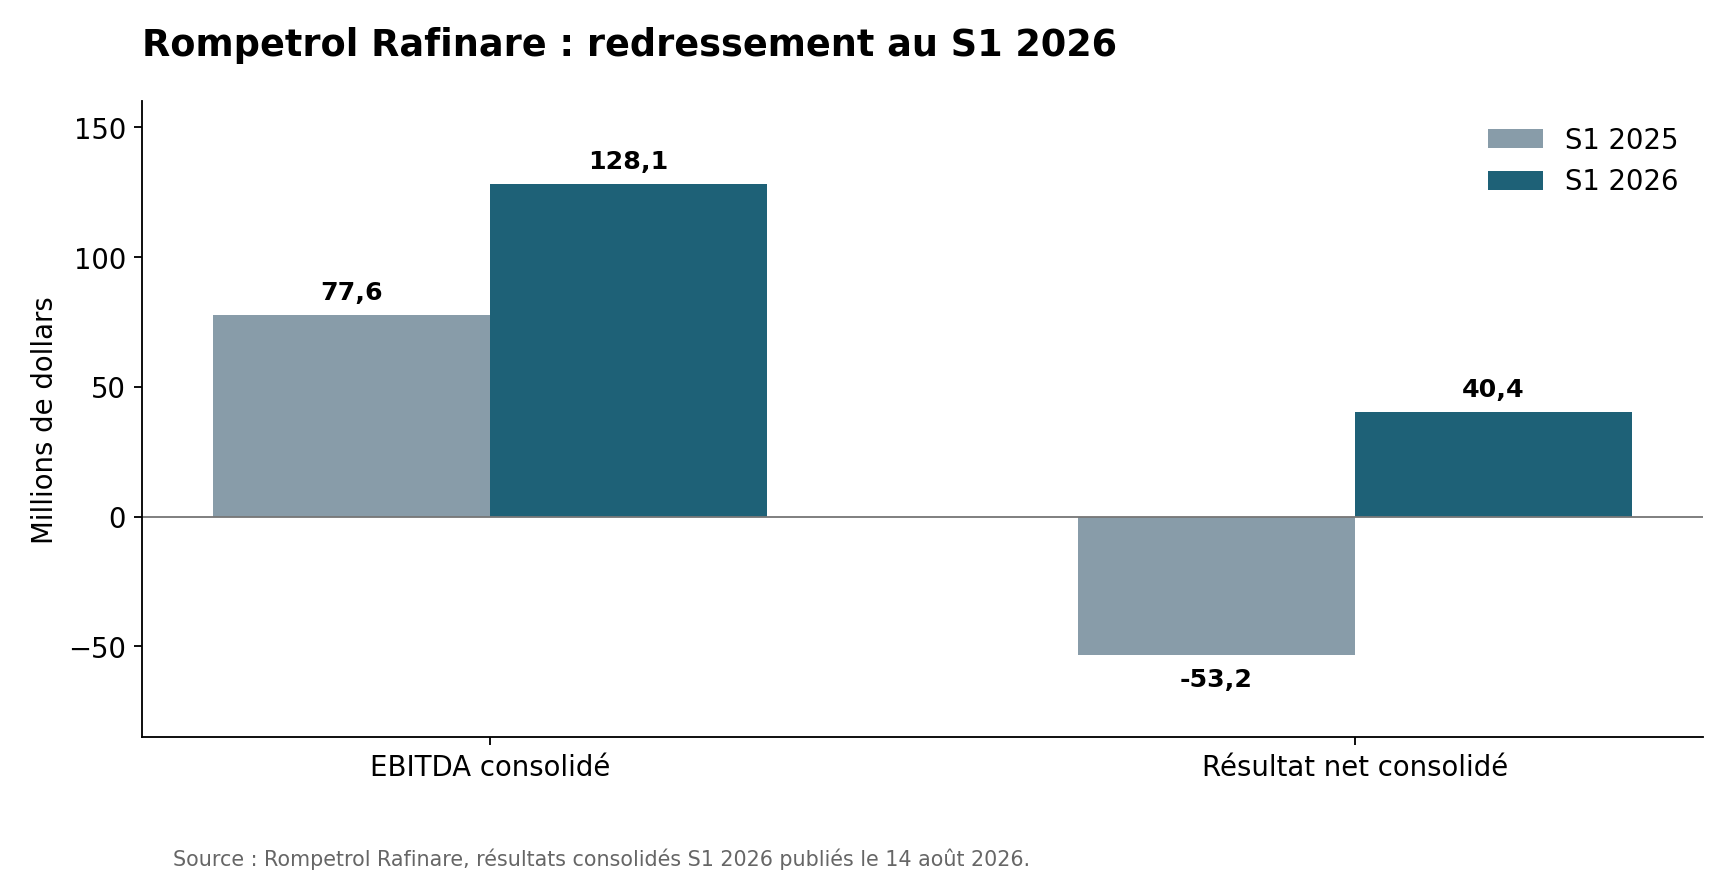
Le semestre illustre l’effet des marges de raffinage sur les bénéfices. Malgré la baisse de 7 % des matières traitées à Petromidia, liée notamment à un arrêt de maintenance programmé, l’EBITDA consolidé a augmenté de 65 % et le groupe a renoué avec les profits. Le segment raffinage seul a réalisé 90,2 millions de dollars d’EBITDA, en hausse de 47 %. Les données ont été publiées le 14 août 2026.
La production de diesel et de carburéacteur s’est élevée à 1,382 million de tonnes sur six mois. La proportion de carburants dirigés vers le marché intérieur a progressé : 69 % de la production, contre 56 % un an plus tôt. Cette orientation peut renforcer la place de Rompetrol dans la sécurité énergétique roumaine. Elle expose aussi davantage le groupe aux décisions publiques, comme le plafonnement temporaire de certaines marges commerciales observé d’avril à juin 2026.
Pourquoi une hausse du Brent ne garantit pas une hausse du bénéfice de Rompetrol
Un raffineur achète du pétrole. Si le Brent augmente de 20 dollars mais que le prix des carburants n’augmente que de 10 dollars, sa marge brute peut se dégrader, toutes choses égales par ailleurs. À l’inverse, si le diesel et le kérosène augmentent davantage que le brut parce que les raffineries concurrentes manquent de capacité, la marge peut s’élargir. Il faut ajouter le coût du transport, la qualité du brut, les stocks, les frais énergétiques, les périodes d’arrêt et les besoins en fonds de roulement.
Rompetrol a indiqué que ses approvisionnements en brut bénéficiaient du soutien de KazMunayGas, mais elle a également fait état de perturbations de disponibilité en mai et de difficultés logistiques en mer Noire en juillet. Cette intégration à une chaîne d’approvisionnement kazakhe constitue un atout relatif, pas une immunité face aux tensions géopolitiques.
La valorisation et le bilan imposent une discipline
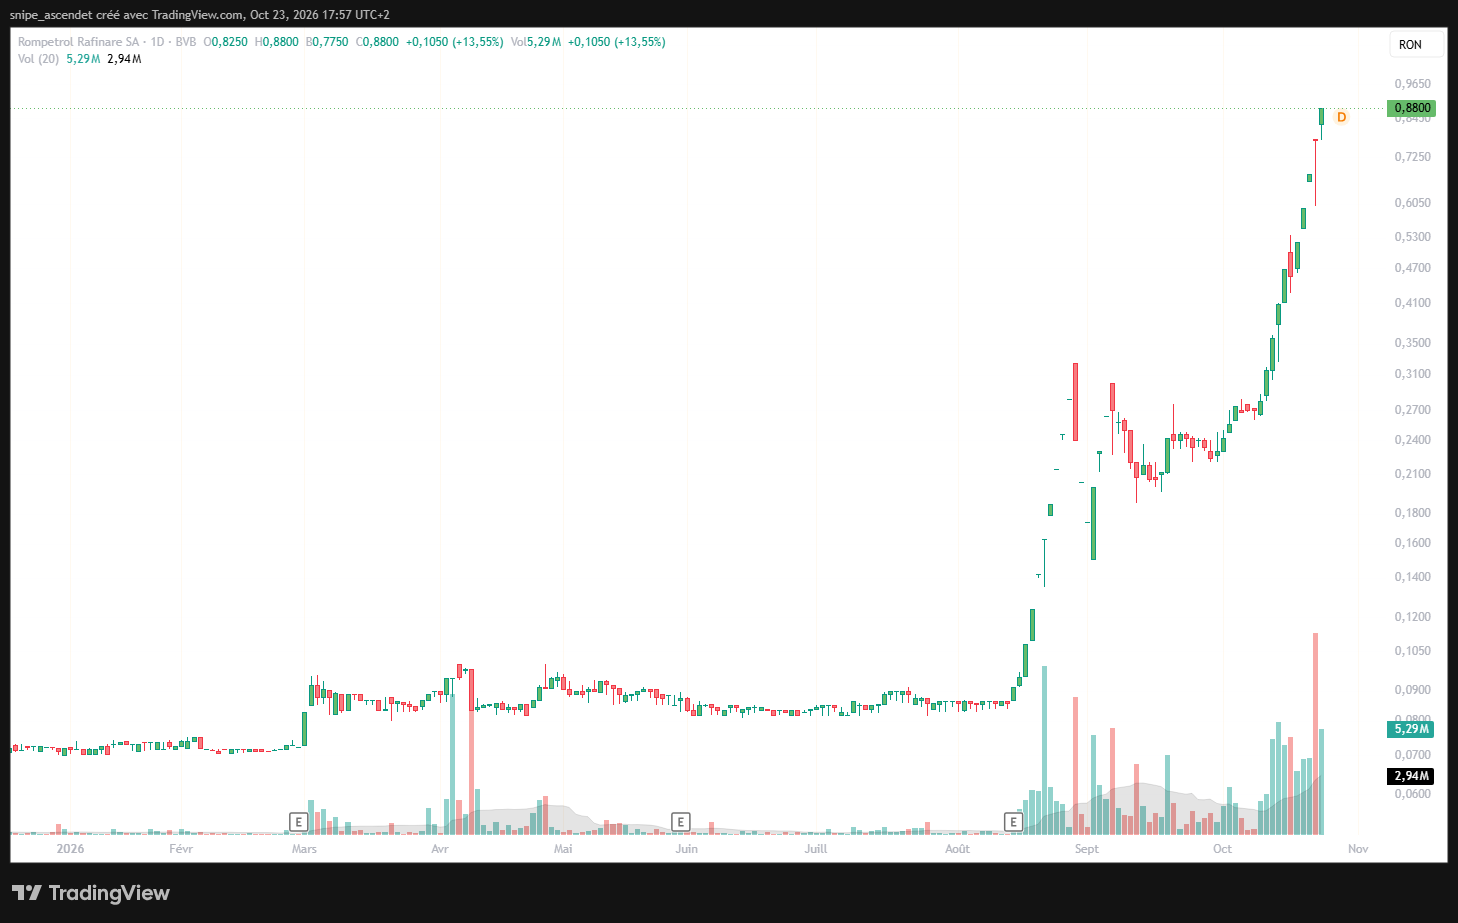
Le 22 octobre, RRC avait terminé à 0,775 RON (+13,97 %). Le lendemain, vers 17 h 57, le titre cotait 0,8800 RON (+13,55 %). À nombre d’actions inchangé, sa capitalisation serait passée d’environ 20,6 à 23,4 milliards de RON. Sur la base du cours du 22 octobre, la Bourse de Bucarest indiquait un ratio cours/bénéfice proche de 37 et un ratio cours/fonds propres proche de 24. Ces multiples ne reflètent pas la progression du 23 octobre. La hausse rapide du cours accentue le risque de correction, même si les marges de raffinage restent élevées.
Au 30 juin, les comptes consolidés faisaient apparaître 1,320 milliard de dollars d’actifs courants pour 1,737 milliard de passifs courants, un écart négatif de plus de 400 millions de dollars. La trésorerie atteignait environ 93,9 millions de dollars. Le flux de trésorerie opérationnel consolidé du semestre était de 107,2 millions de dollars, contre 196,5 millions un an plus tôt, tandis que les acquisitions d’immobilisations corporelles représentaient 57,5 millions de dollars. Le bénéfice net progresse donc beaucoup plus vite que la trésorerie opérationnelle, un point qu’un investisseur doit suivre.
Les scénarios pour Rompetrol
Scénario favorable. Les produits raffinés, notamment le diesel et le kérosène, restent plus tendus que le marché du brut. Petromidia tourne à un taux d’utilisation élevé, l’approvisionnement reste opérationnel, le groupe préserve ses marges et convertit davantage d’EBITDA en trésorerie. La rareté des capacités en Europe rend les actifs industriels stratégiquement précieux, même si cette valeur ne se traduit pas automatiquement dans le cours de Bourse.
Scénario défavorable. Un relâchement des tensions sur les carburants comprime les marges ; les coûts du brut, du fret ou de l’énergie montent plus vite que les prix de vente ; de nouvelles interventions réglementaires limitent les marges commerciales. La faible part de titres effectivement négociables accentue le risque de chute du cours si les acheteurs disparaissent. Le bilan et la forte valorisation amplifient cette vulnérabilité.
Hunter ou Rompetrol : quelle exposition au pétrole choisir ?
| Critère | Hunter Group (HUNT) | Rompetrol Rafinare (RRC) |
|---|---|---|
| Activité | Affrètement de superpétroliers | Raffinage et distribution |
| Principal catalyseur | Hausse des tarifs de fret VLCC | Hausse des marges diesel, essence, jet |
| Effet de la guerre en Iran | Risque maritime, détours, coûts logistiques | Prix des carburants et approvisionnements |
| Risque propre | Créances contestées, renouvellement de contrats | Valorisation, fonds de roulement, réglementation |
| Cotation | Oslo, NOK | Bucarest, RON |
| Profil | Exposition directe au fret, très cyclique | Exposition industrielle aux marges, valorisation exigeante au 23 octobre |
Hunter Group présente une sensibilité plus directe aux tarifs de transport maritime, avec deux points de vigilance majeurs : le litige commercial et l’échéance des contrats. Rompetrol est davantage exposée aux marges industrielles sur les carburants, mais sa valorisation après la forte hausse d’octobre rend le risque boursier plus élevé. Aucune des deux actions ne reproduit mécaniquement l’évolution du Brent.
Hunter et Rompetrol : quelle éligibilité au PEA ?
Le PEA autorise, sous conditions, les actions de sociétés établies dans l’Union européenne ou dans un État éligible de l’Espace économique européen, dont la Norvège, lorsque l’émetteur répond aux exigences fiscales applicables. Le siège roumain de Rompetrol et le siège norvégien de Hunter satisfont sur le principe au critère géographique du PEA. Cela ne signifie pas que chaque courtier les a référencées ni que l’éligibilité fiscale de chaque titre a été confirmée individuellement.
Avant tout ordre, il faut rechercher les ISIN précis dans l’interface du PEA, vérifier le statut « éligible PEA », l’accès au marché local et les frais. Chez Interactive Brokers, la Norvège figure parmi les marchés annoncés pour le PEA. L’accès à la Bourse de Bucarest a été élargi en 2026 sur la plateforme globale du courtier, mais cela ne suffit pas à établir que RRC est effectivement négociable dans sa poche PEA. Si l’ordre n’est pas proposé en PEA, il ne faut pas le substituer automatiquement par un ordre en compte-titres tout en croyant conserver la fiscalité du plan.
Les deux titres sont à traiter avec des ordres à cours limité, en contrôlant le spread acheteur-vendeur et le volume. La présence d’une transaction récente ne garantit pas la possibilité de revendre facilement une position importante, particulièrement pour RRC. Pour diversifier le risque de valeur individuelle, des groupes énergétiques européens plus liquides constituent une autre voie, sans reproduire exactement le profil économique d’Hunter ou de Rompetrol.
Couronne norvégienne et leu roumain : le risque de change peut effacer une partie du gain
Un investisseur dont la monnaie de référence est l’euro supporte un risque de conversion. La performance finale dépend de la variation de l’action en monnaie locale et de celle de la monnaie locale contre l’euro. Exemple purement illustratif : si une action gagne 30 % dans sa monnaie, mais que cette monnaie perd 10 % contre l’euro, la performance en euros n’est que de 17 %, avant frais et fiscalité : 1,30 × 0,90 − 1 = 0,17.
Pour HUNT, le cours est en NOK alors que les revenus de fret et une partie du résultat sont libellés en dollars. Il existe donc aussi une exposition économique au billet vert, distincte de la seule conversion NOK/EUR. Pour RRC, l’action cote en RON mais le brut et les produits pétroliers sont largement fixés sur des marchés internationaux en dollars. La société est sensible aux écarts de change et à la gestion financière de ces flux. Les dividendes norvégiens peuvent, par ailleurs, subir une retenue fiscale à la source dont le traitement en PEA mérite vérification.
Trois scénarios pour les prochains mois
| Scénario | Marché pétrolier | Conséquence potentielle |
|---|---|---|
| Conflit prolongé, fret et diesel sous tension | Tarifs maritimes élevés, marges de raffinage résistantes | Favorable aux activités des deux groupes, sous réserve des risques propres |
| Désescalade partielle | Plus de pétrole disponible, fret moins extrême, diesel encore tendu | Hunter plus exposé à la normalisation du fret ; Rompetrol peut conserver des marges |
| Choc économique et baisse de la demande | Consommation de carburants et commerce mondial en recul | Scénario négatif pour les taux de fret, les raffineries et les valorisations |
Le scénario favorable aux deux sociétés n’exige pas une fermeture totale d’Ormuz. Des interruptions répétées, des détours maritimes coûteux et une offre limitée de carburants raffinés pourraient maintenir des marges élevées. À l’inverse, la réorganisation des flux, une désescalade géopolitique ou un ralentissement de la demande réduiraient cette pression.
À surveiller : fret maritime, marges de raffinage et trésorerie
Hunter Group constitue le dossier le plus directement lié à la rareté du transport maritime, avec un potentiel de génération de liquidités élevé lorsque les tarifs spot sont exceptionnels. En contrepartie, le différend sur les créances et l’échéance des contrats rendent ses bénéfices difficiles à extrapoler. Rompetrol bénéficie d’une infrastructure industrielle devenue stratégique en Europe et d’un redressement réel de ses marges, mais son cours et son bilan imposent une exigence accrue sur le prix d’achat.
Pour un investisseur exposé au secteur de l’énergie, ces deux sociétés méritent d’être suivies précisément parce qu’elles captent des tensions situées après l’extraction du brut. Le point de vigilance décisif n’est pas seulement le prochain mouvement du Brent : ce sont la trajectoire des tarifs VLCC, l’écart de prix entre diesel et brut, la capacité de recouvrement de Hunter, la conversion des bénéfices en trésorerie chez Rompetrol et la disponibilité effective de chaque action dans le PEA.
À retenir : Hunter Group reste sensible aux tarifs d’affrètement des superpétroliers et au recouvrement de ses créances contestées. Rompetrol Rafinare dépend surtout des marges de raffinage, avec une valorisation élevée après la hausse d’octobre. Pour un investisseur français, la liquidité des actions, l’accès au PEA et le risque de change sont essentiels.
Cet article est une information financière et ne constitue pas un conseil en investissement.