Analyse actualisée le vendredi 23 octobre 2026 vers 18 h 15, heure de Paris, avant la décision de Moody’s attendue vers 22 h. Les rendements cités pour cette heure sont des cotations indicatives, non des clôtures officielles.
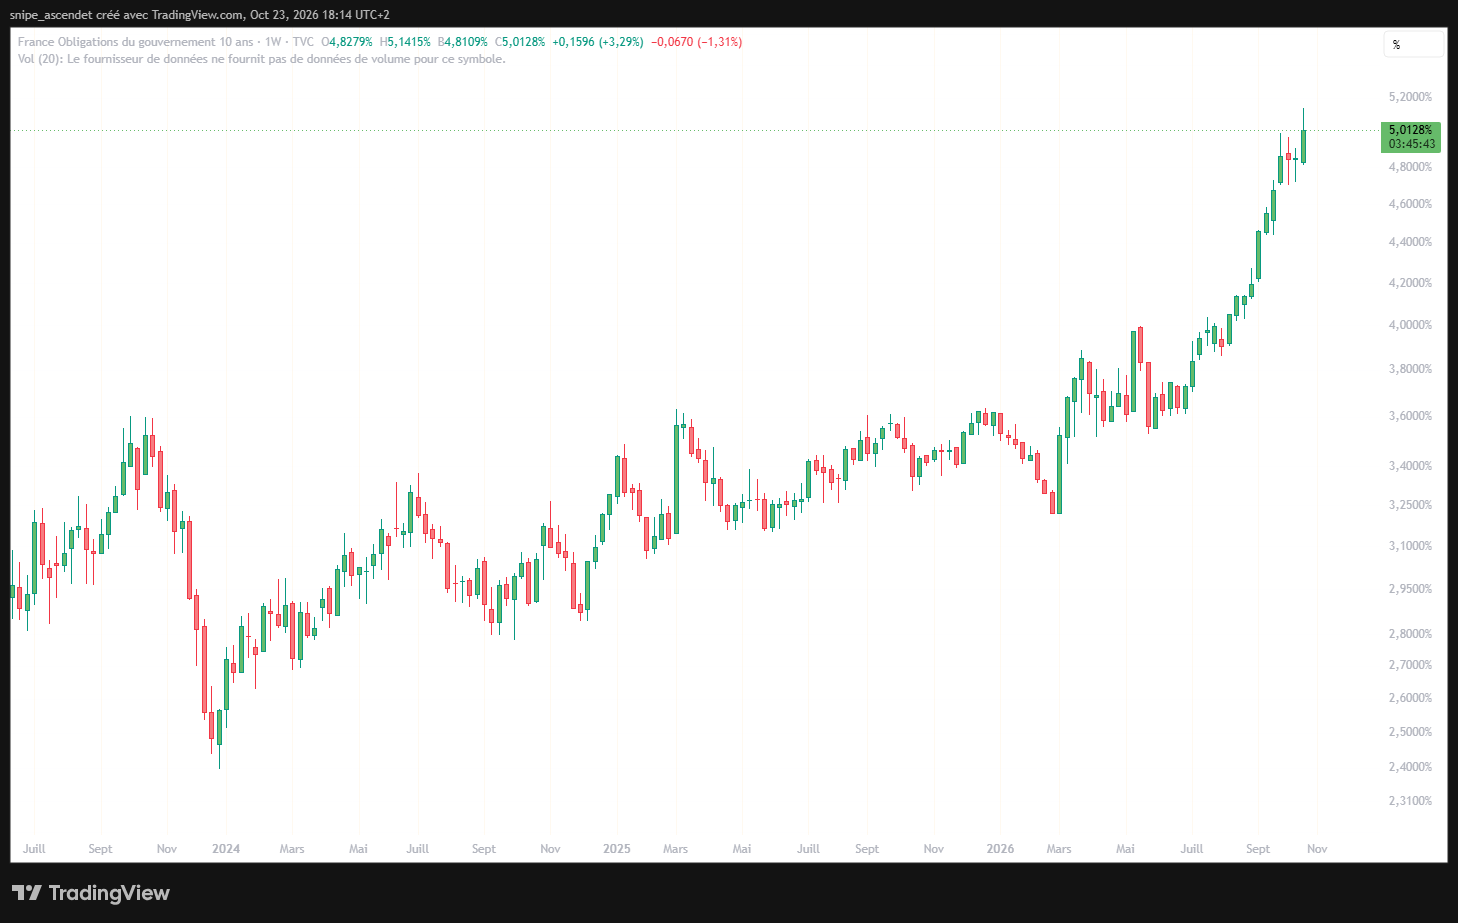
La France emprunte désormais plus cher que l’Italie à dix ans. Vendredi 23 octobre vers 18 h 15, le rendement français avoisine 5,012 %, contre 4,584 % pour l’Italie, 3,347 % pour l’Allemagne et 4,988 % pour les États-Unis. L’écart OAT-Bund atteint environ 166,5 points de base, après un pic proche de 180 points la veille. Ce signal intervient alors que Moody’s doit réexaminer ce soir la note souveraine française, Aa3 avec perspective négative.
La séquence est remarquable à trois titres. Le taux français a franchi 5 %, son niveau le plus élevé depuis 2002 ; la prime exigée face au Bund est revenue près de ses extrêmes de la crise des dettes souveraines européennes ; et l’OAT à dix ans offre désormais environ 43 points de base de plus que son équivalent italien. Cette dernière inversion est particulièrement révélatrice, car l’Italie affiche un taux d’endettement public sensiblement supérieur à celui de la France.
La divergence avec le marché américain ajoute à l’alerte. Jeudi 22 octobre, le taux du Treasury américain à dix ans a reculé d’environ 19 points de base sur les cotations de marché, alors que les tensions persistaient sur les OAT. Vendredi, le rendement américain se reprend légèrement : il ne faut donc pas présenter cette opposition comme un mouvement ininterrompu. L’important est que le risque propre à la France a pris le dessus sur la tendance obligataire internationale.
Une précision s’impose : une hausse des taux obligataires signifie une baisse des prix des titres à taux fixe, et inversement. La progression des rendements français correspond donc à une sous-performance des obligations françaises. Le repli des taux américains jeudi a au contraire traduit un renchérissement des Treasuries.
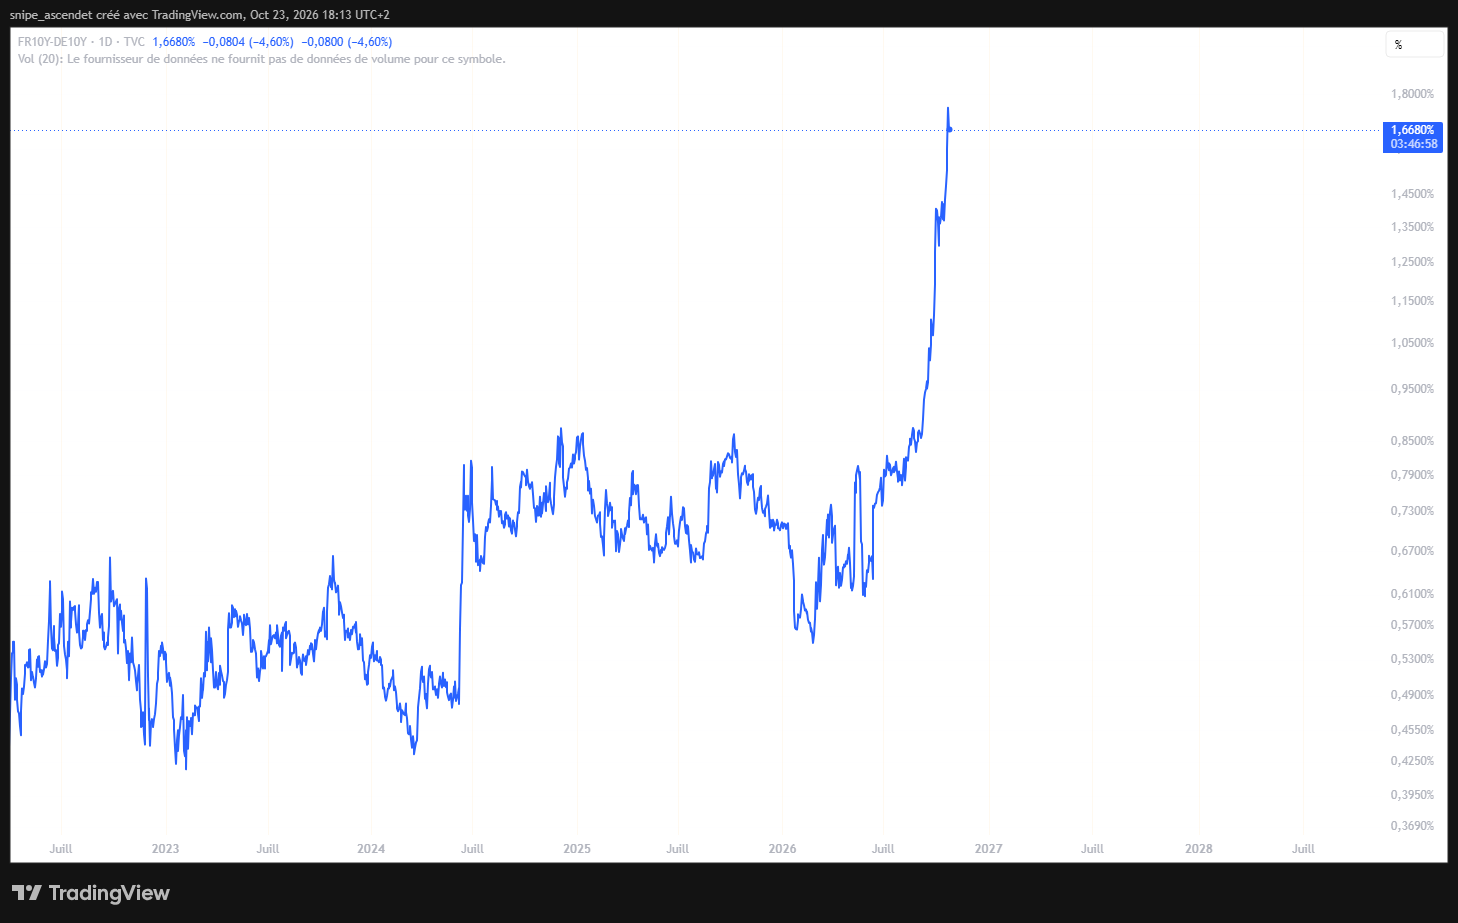
Spread France-Allemagne : près de 167 points de base, après un pic proche de 180
Le spread OAT-Bund mesure la différence entre le rendement de la dette française à dix ans et celui de la dette allemande de même maturité. Un point de base représente 0,01 point de pourcentage. Plus cet écart s’élargit, plus les investisseurs demandent un supplément de rendement pour prêter à Paris plutôt qu’à Berlin.
Le 29 septembre, l’écart avoisinait 111 points de base sur une série de rendements de marché. Il a dépassé 150 points le 20 octobre, puis frôlé 180 points le 22, avant de revenir vers 166 à 167 points de base vendredi en fin d’après-midi. À 18 h 13, le différentiel synthétique affiché était de 1,668 point de pourcentage. Les séries établies à partir d’obligations de référence différentes ou relevées à d’autres horaires peuvent présenter quelques points de base d’écart.
Le Bund est devenu l’actif refuge privilégié à l’intérieur de la zone euro, tandis que les investisseurs réévaluent le risque budgétaire français. Le spread ne mesure pas uniquement une probabilité de défaut : il incorpore aussi la liquidité, les contraintes des investisseurs, la demande de valeurs refuges et la perception de la politique économique future.
Le franchissement des niveaux de 2011 mérite attention, sans permettre à lui seul d’affirmer que la France revit la crise de l’euro. Les institutions européennes ont changé et la France conserve un accès important au marché obligataire. En revanche, la reconstitution d’une prime de risque durablement élevée pourrait transformer un problème de déficit en problème croissant de coût de refinancement.
Le signal inattendu : la France paie environ 43 points de base de plus que l’Italie
Ce vendredi vers 18 h 15, une comparaison homogène des taux à dix ans place la France à 5,0115 % contre 4,5839 % pour l’Italie. L’écart s’établit à environ 42,8 points de base. C’est plus informatif qu’une simple comparaison avec le Bund : les deux États empruntent en euros, et Rome porte pourtant un stock de dette publique plus élevé rapporté à son économie.
| Émetteur souverain | Rendement 10 ans | Écart avec l’Allemagne |
|---|---|---|
| Allemagne | 3,347 % | Référence |
| Italie | 4,584 % | +123,7 pb |
| États-Unis | 4,988 % | Comparaison de devises différentes |
| France | 5,012 % | +166,5 pb |
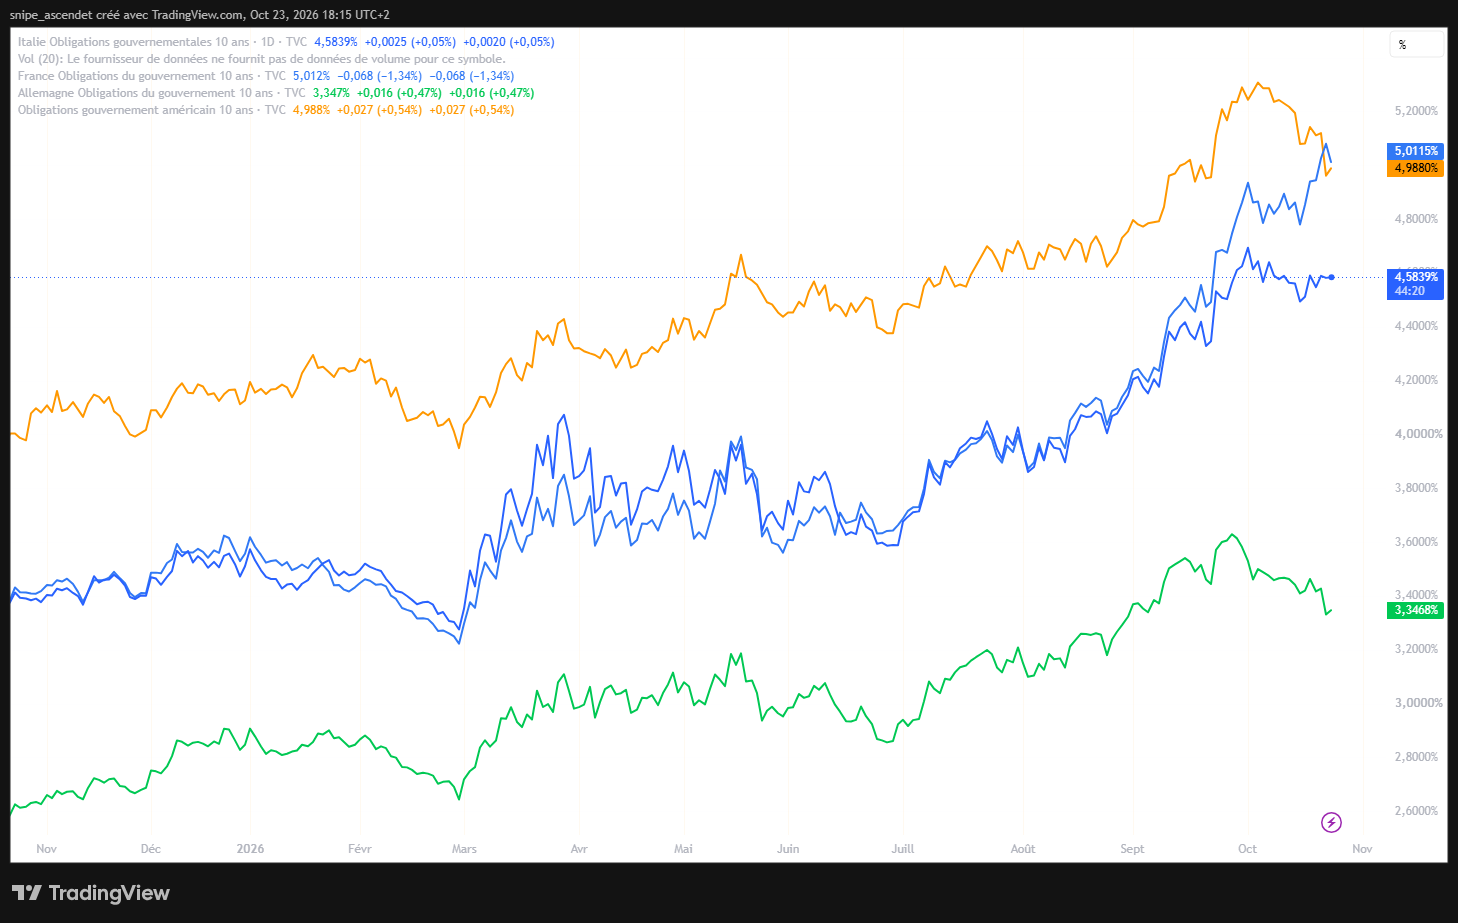
Selon les chiffres harmonisés publiés par Eurostat le 21 octobre, la dette publique représentait au deuxième trimestre 139,9 % du PIB en Italie et 119,1 % en France. Le différentiel de rendement ne signifie pas que les créanciers évaluent mécaniquement la probabilité de défaut de la France au-dessus de celle de l’Italie. Il reflète aussi les besoins d’émission, la crédibilité des trajectoires de déficit, les attentes de politique budgétaire, la profondeur du marché, les anticipations de banque centrale et les flux techniques.
Le déplacement de cette hiérarchie a néanmoins une signification : l’endettement total ne suffit pas à expliquer les primes de risque. Les investisseurs se demandent si un pays peut stabiliser son ratio dette/PIB compte tenu de sa croissance, de son solde budgétaire primaire et du coût auquel il emprunte. Dans un environnement de rendements proches de 5 %, les marges de manœuvre françaises se réduisent si le déficit reste durablement élevé.
Il serait excessif d’en déduire que l’Italie est devenue un actif refuge ou que la France est exposée à une crise immédiate de paiement. En revanche, la relation entre les deux courbes fournit désormais un test de confiance relatif : une détente française crédible devrait aussi se lire dans un resserrement de l’écart avec l’Italie, et pas seulement avec l’Allemagne.
Moody’s ce soir : la dégradation attendue pourrait compter moins que la perspective
Le calendrier officiel de l’Agence France Trésor prévoit une revue par Moody’s le vendredi 23 octobre. Selon Reuters, sa publication est attendue vers 20 h GMT, soit 22 h à Paris.
| Agence | Note avant décision | Perspective | Prochain rendez-vous connu |
|---|---|---|---|
| Moody’s | Aa3 | Négative | 23 octobre 2026 |
| Fitch | A+ | Stable | Non indiqué |
| S&P | A+ | Stable | 27 novembre 2026 |
| Scope | A+ | Stable | Non indiqué |
| DBRS | AA | Négative | Non indiqué |
Un passage de Aa3 à A1 ne ferait pas basculer les obligations françaises dans la catégorie spéculative. A1 chez Moody’s correspond à A+ chez S&P et Fitch, toujours dans l’univers investment grade. Une dégradation déjà intégrée dans les prix pourrait donc provoquer une réaction de marché limitée, voire un rebond de soulagement.
Trois dimensions compteront davantage que le seul changement de lettre : la perspective retenue après la décision, l’appréciation de la gouvernabilité budgétaire et les hypothèses de stabilisation de la dette. Un abaissement d’un cran accompagné d’une perspective stable aurait une signification différente d’une dégradation laissant la porte ouverte à de nouvelles baisses.
Il faut également distinguer le risque de notation d’un risque immédiat de défaut. Une seule dégradation n’entraîne pas mécaniquement des ventes forcées par tous les investisseurs. Les effets sur les mandats de placement, les indices obligataires ou l’acceptation de garanties dépendent de règles précises, parfois fondées sur plusieurs agences.
Le cœur du problème : 119 % de dette publique et un déficit difficile à réduire
La trajectoire des finances publiques explique pourquoi le marché ne se satisfait plus d’un taux de rendement élevé. Selon les dernières données publiées par l’Insee le 29 septembre, la dette publique atteignait 3 595,5 milliards d’euros à la fin du deuxième trimestre 2026, soit 119,0 % du PIB, contre 117,5 % trois mois auparavant. Il s’agit de la dernière observation trimestrielle disponible, pas d’une estimation arrêtée au 23 octobre.
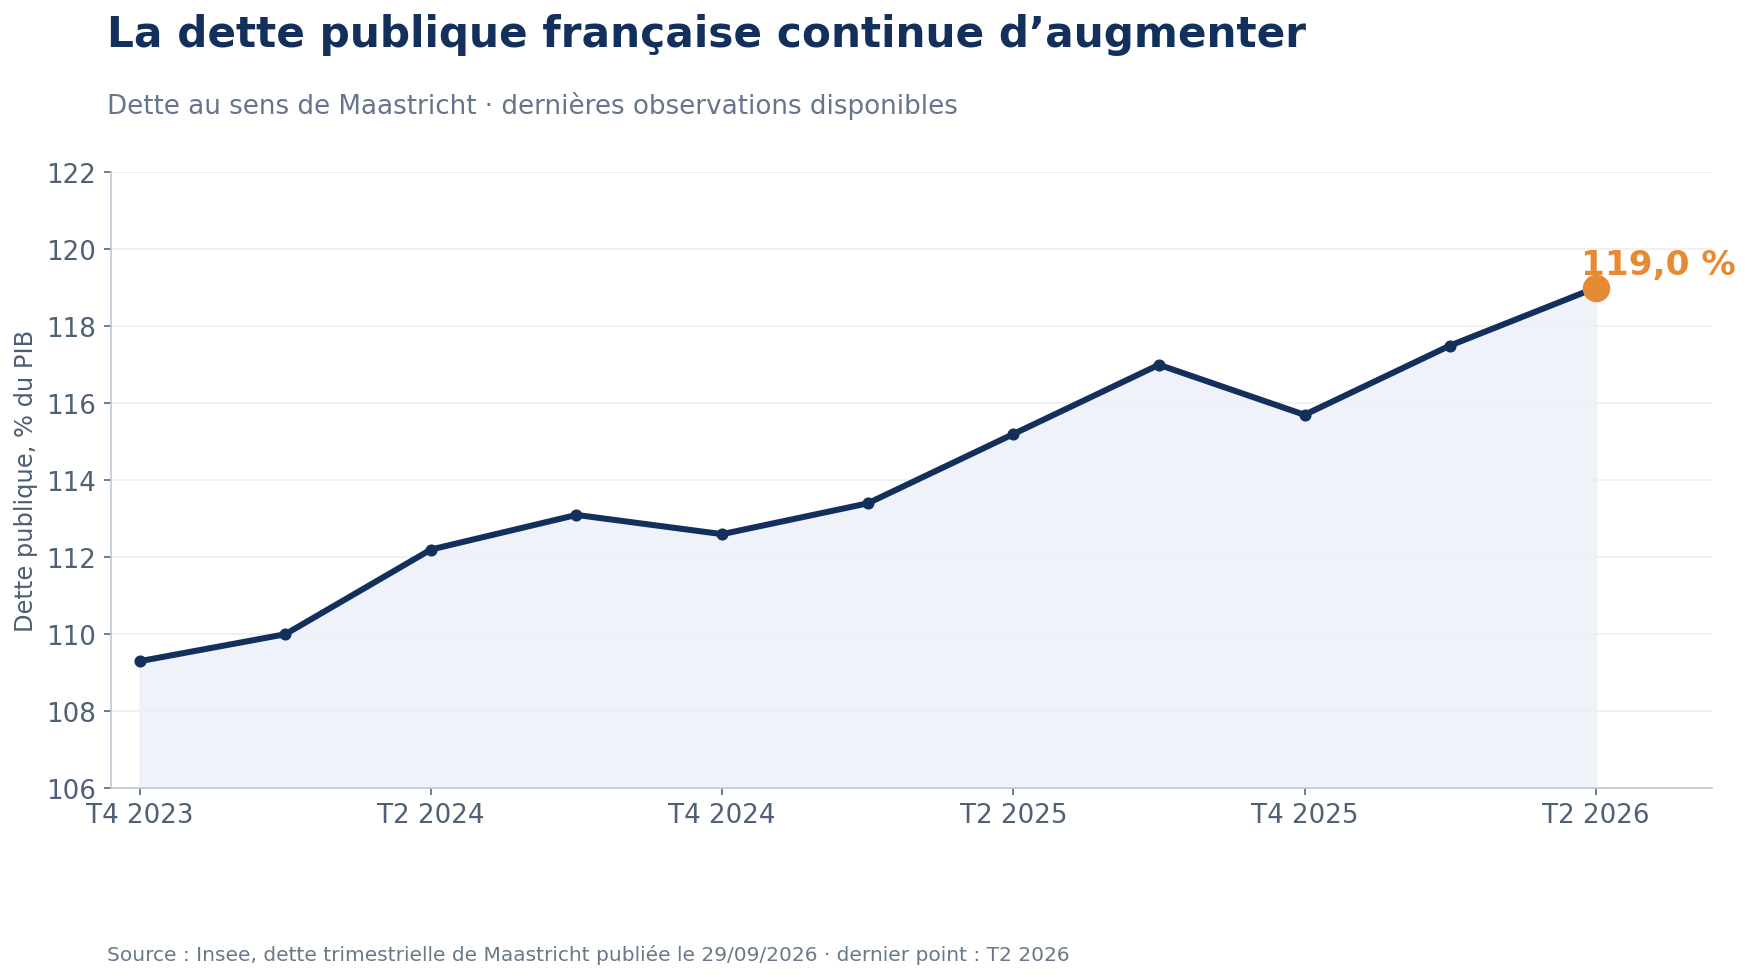
Le déficit public a atteint 5,1 % du PIB en 2025. Le gouvernement travaille sur l’hypothèse d’environ 5,4 % en 2026 et inscrit un objectif de 5,0 % en 2027 dans son projet budgétaire. Cet objectif reste sensiblement au-dessus du seuil européen de 3 % et repose sur un texte dont les arbitrages parlementaires ne sont pas achevés.
Le diagnostic n’est pas seulement politique. La Commission européenne, dans ses prévisions de mai 2026 à politiques inchangées, projetait un déficit de 5,7 % du PIB en 2027. Ce scénario est antérieur au projet budgétaire présenté en octobre et n’intègre pas nécessairement ses mesures. L’écart entre la cible gouvernementale et la projection à politiques inchangées souligne précisément l’importance des économies et recettes à faire adopter.
Le refinancement rend la hausse des taux progressivement coûteuse
Les chiffres de l’Agence France Trésor apportent une mesure concrète : la France prévoit 340 milliards d’euros d’émissions de dette à moyen et long terme nettes des rachats en 2027, contre 310 milliards prévus pour 2026. Le besoin de financement de l’État atteindrait 339,7 milliards d’euros, en hausse de 28 milliards, notamment sous l’effet des titres arrivant à échéance.
La charge budgétaire de la dette est inscrite à 62,6 milliards d’euros en 2026, puis 72,9 milliards en 2027. Cette progression projetée de 10,3 milliards ne s’explique pas par les seules tensions de la semaine : elle dépend aussi de l’encours, des échéances, de l’inflation et des émissions à des taux déjà élevés.
Pour donner un ordre de grandeur, un point de pourcentage supplémentaire appliqué durablement à 100 milliards d’euros de nouvelles obligations représenterait environ 1 milliard d’euros d’intérêts annuels supplémentaires, toutes choses égales par ailleurs. La hausse du rendement de marché ne réévalue toutefois pas immédiatement le coupon de toute la dette existante à taux fixe. Elle affecte graduellement l’État au rythme de ses nouveaux emprunts et refinancements.
Pourquoi les taux français montent alors que les taux américains reculent
La divergence n’a rien d’une contradiction. Les deux marchés réagissent à des forces distinctes : le risque propre à la France, d’une part, et la recherche de protection contre un ralentissement financier ou économique mondial, d’autre part.
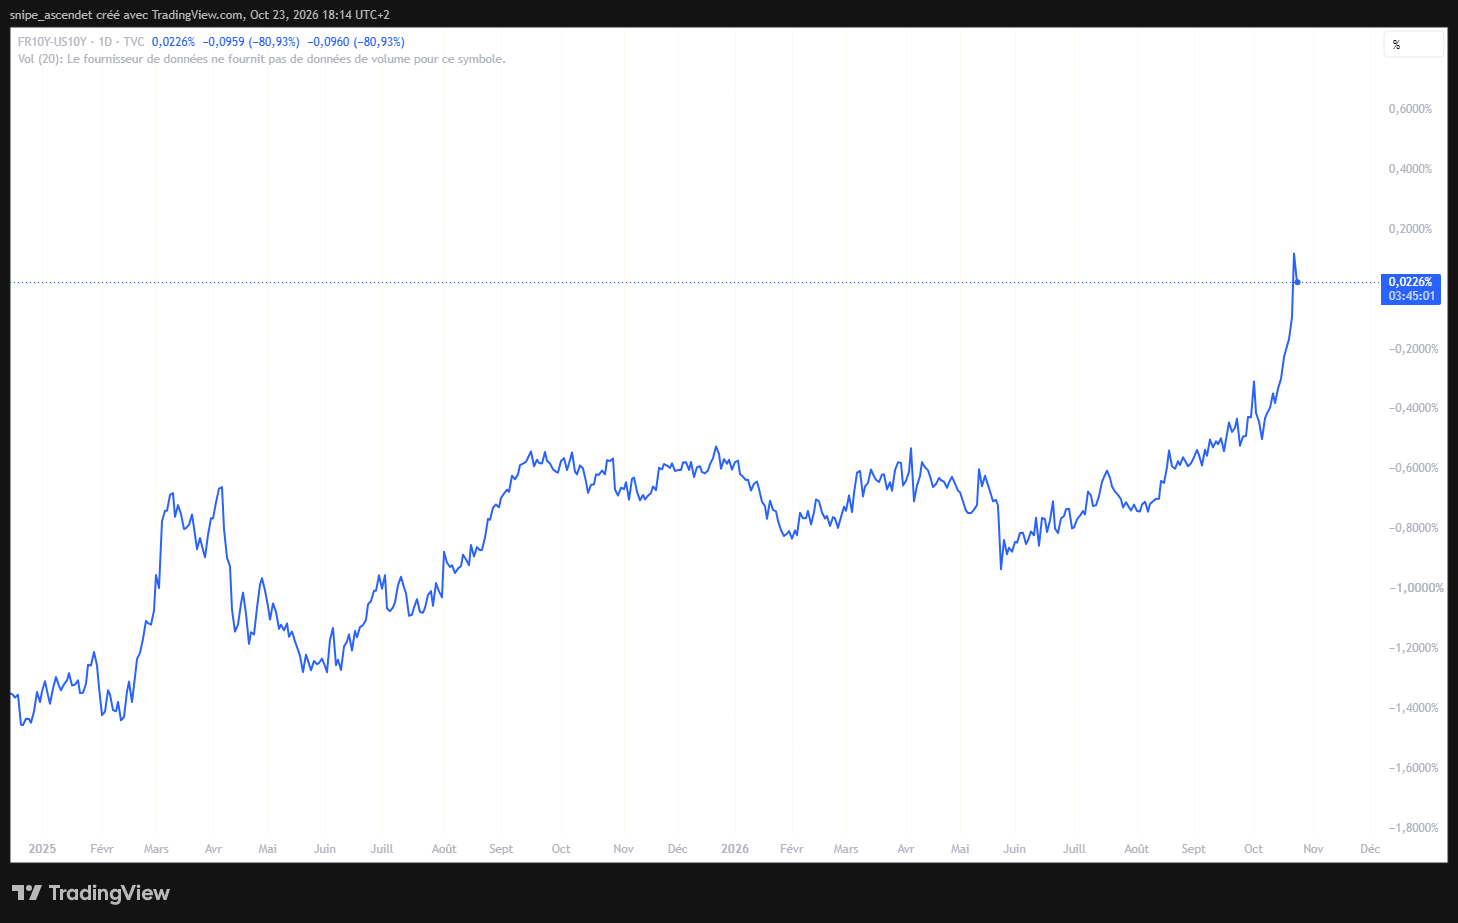
Sur la période du 14 au 22 octobre, le rendement français à dix ans a augmenté de 32,1 points de base, alors que son équivalent américain a reculé de 23 points de base, à partir des séries quotidiennes officielles. L’écart de leurs mouvements atteint ainsi plus de 55 points de base en quelques séances. Il explique pourquoi le taux français a momentanément dépassé celui des États-Unis, une inversion rare observée pour la première fois depuis 2013 selon plusieurs comptes rendus de marché.
Aux États-Unis, le repli du jeudi 22 octobre a été particulièrement marqué. Les achats de Treasuries ont accompagné la correction des valeurs technologiques, les tensions sur le crédit et la crainte qu’un pétrole durablement cher ne pèse sur la consommation et les bénéfices. Le rendement du Treasury à dix ans a terminé proche de 4,95 %, en retrait d’environ 19 points de base selon les cotations suivies par Dow Jones et Tradeweb. Le chiffre officiel du Trésor américain, établi selon une autre méthodologie, ressort à 4,96 %.
Cette réaction ne signifie pas nécessairement que les investisseurs anticipent une récession américaine. Elle peut traduire une couverture de portefeuille à court terme ou une révision des attentes de taux directeurs. Un pétrole plus cher peut simultanément renforcer les anticipations d’inflation et dégrader les perspectives de croissance : suivant le canal dominant, les rendements obligataires peuvent monter ou descendre.
En France, les Bunds allemands bénéficient eux aussi de la recherche de sécurité. La hausse du spread franco-allemand montre donc une combinaison défavorable pour Paris : les investisseurs vendent de la dette française tandis qu’ils achètent relativement davantage les signatures jugées les plus sûres.
Pourquoi comparer la France et les États-Unis ne suffit pas
Autour de 18 h 15 vendredi, le rendement américain est remonté près de 4,988 %, contre environ 5,012 % pour la France. L’écart ponctuel n’est plus que de quelques points de base. Cela illustre la volatilité de la divergence : l’information durable n’est pas que l’OAT reste au-dessus du Treasury à chaque minute, mais que sa prime spécifique s’est considérablement accrue dans la période récente.
Le Treasury se négocie en dollars, l’OAT en euros. Leur comparaison brute de rendement ne représente pas automatiquement un arbitrage disponible sans risque pour un investisseur européen. Le coût de couverture du change EUR/USD, les différences de liquidité, les anticipations de banques centrales et les contraintes de bilan peuvent transformer l’avantage apparent de rendement. C’est précisément pourquoi le spread OAT-Bund, qui compare deux emprunteurs en euros, reste l’indicateur le plus direct de la prime française.
Divergence durable ou simple bruit de marché ?
La réponse nécessite de distinguer le choc mondial de taux de la composante propre à la France. Dans son analyse d’octobre, l’OFCE relevait que le taux à dix ans français était passé d’environ 3,3 % fin février à 4,9 % début octobre. Selon ses estimations, environ 60 % de cette hausse s’expliquait par les facteurs communs aux principaux marchés obligataires : choc énergétique, inflation, taux directeurs et besoins de financement. Le reste renvoyait davantage aux facteurs français.
La composante mondiale pourrait se détendre si le pétrole reculait ou si les investisseurs anticipaient une politique monétaire moins restrictive. En revanche, le déficit, le stock de dette et la difficulté à construire une majorité budgétaire ne disparaîtront pas avec une séance de rebond. Ce sont des facteurs suffisamment persistants pour justifier une prime de risque durablement supérieure à celle qui prévalait au premier semestre.
Le repli de l’OAT ce vendredi ne contredit pas ce constat. Après un sommet proche de 5,14 % jeudi, le rendement évoluait autour de 5,01 % vendredi vers 18 h 15. Cette détente peut correspondre à des rachats de positions vendeuses, à des prises de bénéfices ou au repli des taux européens après des indicateurs d’activité décevants. Une seule séance ne permet pas de démontrer un changement durable de perception du risque français.
Le PMI composite français préliminaire est précisément tombé à 48,4 en octobre, après 51,1 en septembre, alors que le consensus recueilli par Reuters était proche de 50,5. Le passage sous 50 signale une contraction de l’activité interrogée. Cette faiblesse peut favoriser une baisse des taux de référence, mais elle rend aussi plus difficile la réduction du déficit : les deux effets peuvent s’opposer sur le prix de l’OAT.
Les scénarios après Moody’s : ce qui ferait vraiment bouger les OAT
Scénario de détente : dégradation attendue et crédibilité budgétaire retrouvée
Dans ce scénario, Moody’s abaisse la note à A1, mais assortit sa décision d’une perspective stable, tandis que le gouvernement sécurise une trajectoire budgétaire jugée plausible et que les tensions sociales se modèrent. Les investisseurs qui avaient réduit leurs positions françaises pourraient revenir, poussant le rendement de l’OAT à la baisse et resserrant le spread. Un retour sous 150 points de base serait alors un signal de détente par rapport aux niveaux du 22 octobre, sans effacer toute la prime française.
Scénario central de vigilance : un spread durablement élevé
Une dégradation conforme aux attentes ne change pas les difficultés structurelles. Si les discussions parlementaires restent incertaines et que le déficit 2027 peine à converger vers la cible de 5 %, le spread peut demeurer élevé, même si le rendement absolu recule avec celui du Bund. C’est la distinction à suivre : des taux français qui baissent ne signifient pas nécessairement que le risque français diminue. Si les taux allemands baissent plus vite, l’écart peut encore s’élargir.
Scénario de tension : nouvelle dégradation, budget bloqué et contagion
Une perspective de Moody’s encore négative, des mesures d’économies affaiblies ou une difficulté prolongée à adopter le budget pourraient accentuer la pression sur les OAT. Un écart vers 200 points de base constituerait un nouveau seuil de stress à surveiller, et non une prévision certaine. La contagion à l’Italie, à l’Espagne, aux banques et aux spreads de crédit européens serait alors plus préoccupante que le chiffre français pris isolément.
La BCE peut-elle empêcher une crise obligataire française ?
La Banque centrale européenne dispose depuis juillet 2022 de l’instrument de protection de la transmission (TPI). Il permet, sous conditions, des achats de titres sur le marché secondaire lorsque des dynamiques de marché injustifiées et désordonnées menacent la transmission de la politique monétaire.
Ce mécanisme n’est toutefois pas une garantie automatique contre une hausse des taux français. La BCE examine notamment la soutenabilité de la dette, le cadre budgétaire européen et le caractère justifié ou non du mouvement par les fondamentaux nationaux. Les rendements plus élevés peuvent en partie refléter une réévaluation normale du risque souverain, ce qui complique le recours à cet outil. La réunion monétaire du 29 octobre sera surveillée pour les commentaires sur la fragmentation financière, sans qu’une intervention puisse être présumée.
Ce que cette crise obligataire change pour les investisseurs
Un rendement de 5 % sur une OAT à dix ans peut attirer un investisseur qui conserve l’obligation jusqu’à son échéance. Mais il ne constitue pas un placement sans risque de marché. Une nouvelle hausse des rendements ferait baisser le prix de l’obligation, particulièrement lorsque sa duration est élevée. À titre illustratif, une duration modifiée de huit implique une baisse de prix d’environ 8 % pour une hausse de rendement d’un point, avant convexité et hors coupon.
Les établissements financiers et assureurs qui détiennent des emprunts publics peuvent subir une diminution de leur valeur de marché, avec des effets dépendant de leur comptabilité, de leur couverture et de leurs passifs. Pour les entreprises françaises, un taux souverain durablement plus élevé peut renchérir progressivement les émissions obligataires et certains financements bancaires. L’immobilier pourrait aussi ressentir un coût du crédit plus contraignant, sans relation mécanique instantanée avec le rendement de l’OAT.
À l’inverse, une stabilisation de la prime française et une détente des taux longs soutiendraient les portefeuilles obligataires existants. Sur le marché actions, les sociétés très endettées et les valeurs sensibles au financement pourraient alors bénéficier d’un environnement moins pénalisant. Les effets varient selon les bilans et l’exposition à l’économie domestique.
Les prochains rendez-vous qui permettront de trancher
- Vendredi 23 octobre, vers 22 h à Paris : décision Moody’s, perspective et justification du jugement.
- À la réouverture du marché : variation simultanée de l’OAT dix ans et du Bund. Le spread compte davantage qu’un taux isolé.
- La semaine suivante : décisions et communications des banques centrales, dont la BCE le 29 octobre ; vérifier si le mouvement américain reflue après la ruée sur les actifs refuges.
- Dans les prochaines semaines : examen du budget 2027, crédibilité des mesures de déficit et maintien de la demande lors des adjudications de dette française.
- 27 novembre : prochaine échéance connue pour S&P, selon l’Agence France Trésor.
Le point décisif n’est donc pas le franchissement symbolique des 5 %. Il est de savoir si la France peut restaurer une trajectoire budgétaire crédible avant que le coût de refinancement plus élevé ne pèse davantage sur ses comptes. Une décision Moody’s déjà anticipée peut produire peu de remous immédiats ; un spread durablement installé près des niveaux actuels serait un signal économique beaucoup plus profond. Pour distinguer une simple poussée de volatilité d’un changement de régime, c’est l’écart avec l’Allemagne, sur plusieurs semaines, qu’il faudra observer.