
Wall Street entre dans la semaine du 2 au 6 novembre 2026 en situation de fragilité. Les élections américaines de mi-mandat, prévues mardi 3 novembre, coïncident avec la menace d’une nouvelle escalade militaire autour de l’Iran et une concentration exceptionnelle de résultats trimestriels dans l’intelligence artificielle. Apple, Palantir, Tower Semiconductor et Aehr ouvrent le bal lundi ; AMD, Super Micro Computer et Astera Labs prennent le relais mardi ; Arm et Coherent publient mercredi ; Lumentum et Applied Optoelectronics clôturent le cycle jeudi.
Le point de départ est déjà brutal. Vendredi 30 octobre, le Nasdaq Composite a perdu 2,86 %, le S&P 500 1,82 % et l’indice Philadelphia Semiconductor (SOX) 7,2 %. AMD a décroché de 10,9 % et Intel de 28,6 % après une publication qui a ravivé les doutes sur la demande de PC et le coût des investissements technologiques. Cette vague de ventes ne prouve pas un effondrement des dépenses d’IA, mais révèle un changement d’exigence : les investisseurs veulent désormais des profits, du cash-flow et des perspectives crédibles, pas uniquement des annonces de capacités supplémentaires. Reuters a documenté la baisse des indices et des principales valeurs.
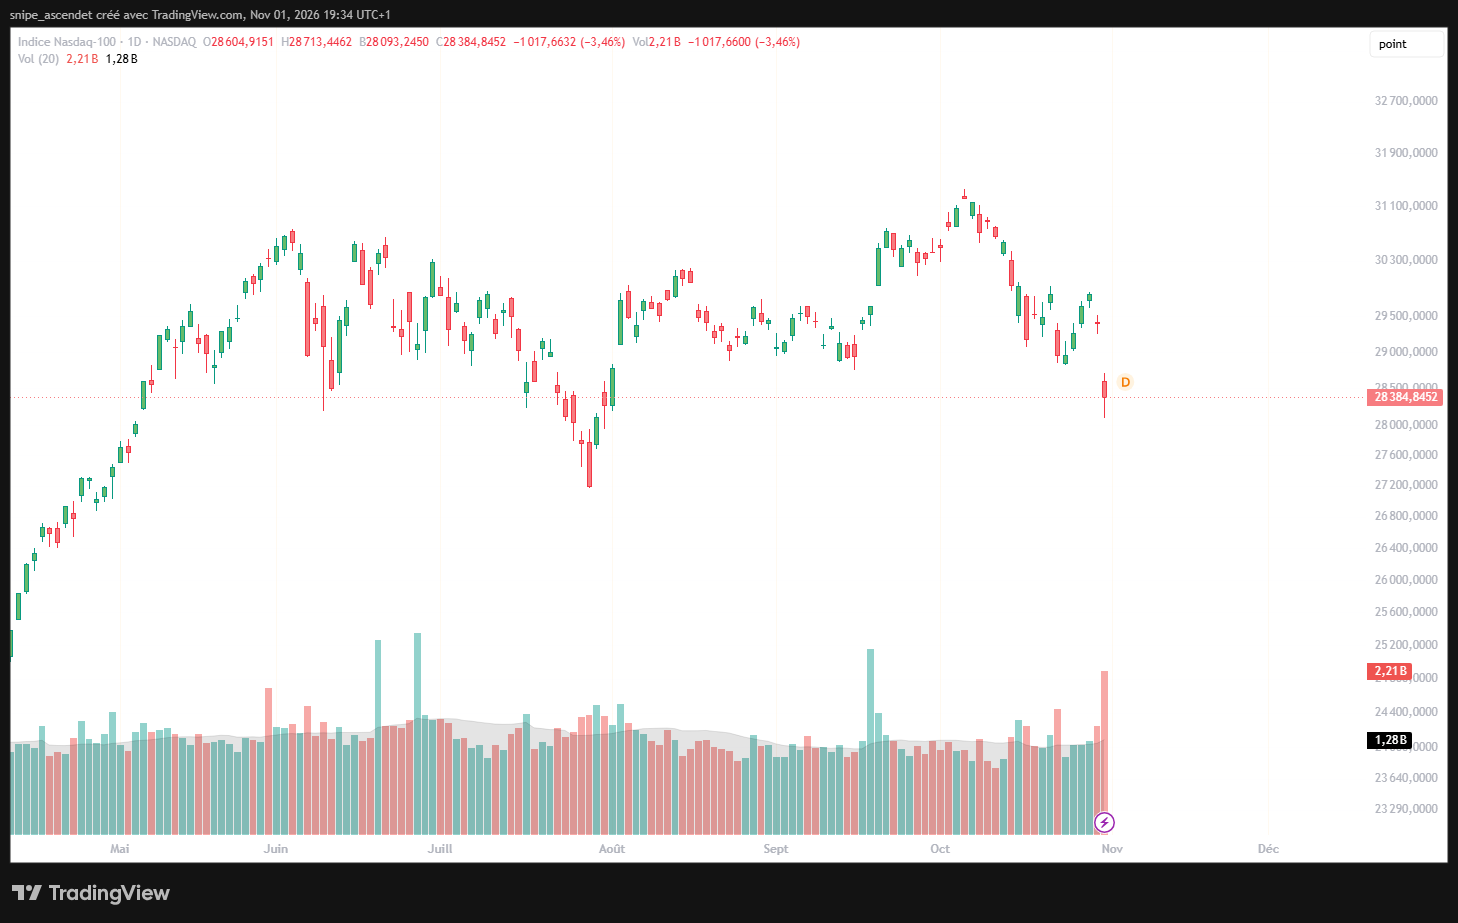
Le Nasdaq-100 a terminé vendredi à 28 384,85 points, soit -3,46 % sur la séance, une correction plus prononcée que celle du Nasdaq Composite (-2,86 %). Les volumes, de 2,21 milliards d’unités sur le graphique de l’indice, sont sensiblement supérieurs à la moyenne mobile affichée de 1,28 milliard. Les variations diffèrent parce que les deux indices ne couvrent pas exactement le même univers.
Les midterms du 3 novembre : un risque politique devenu un risque de valorisation
Les électeurs américains renouvellent l’ensemble de la Chambre des représentants et une partie du Sénat. Le scrutin détermine le contrôle du Congrès pendant les deux dernières années du mandat de Donald Trump. Le sondage Reuters/Ipsos réalisé du 22 au 26 octobre attribue 53 % des intentions de vote génériques aux démocrates, contre 44 % aux républicains, parmi les électeurs jugés susceptibles de voter. Il s’agit d’une mesure nationale, non d’une projection mécanique des sièges : la géographie des circonscriptions, les candidats locaux et la participation restent décisifs.
Les analyses préélectorales publiées par Reuters décrivent une Chambre particulièrement disputée et un Sénat plus difficile à faire basculer. Pour les marchés, trois configurations comptent : maintien des majorités républicaines, Chambre démocrate avec Sénat républicain, ou prise de contrôle des deux chambres par les démocrates. La dernière offrirait davantage de marge au Congrès pour imposer des enquêtes, encadrer les dépenses publiques et négocier des projets de loi, mais le président conserverait son droit de veto et ses prérogatives exécutives. Les investisseurs ne doivent donc pas confondre changement de majorité et application instantanée d’une nouvelle législation.
Pourquoi les valeurs liées à l’IA pourraient être sensibles à un Congrès plus interventionniste
L’enjeu dépasse le débat abstrait sur les dangers de l’intelligence artificielle. Il porte sur la vitesse de construction des centres de données, leur consommation d’électricité et d’eau, les prix payés par les ménages, la responsabilité des développeurs de modèles et la redistribution des gains de productivité. Le 16 septembre, la sénatrice démocrate Elizabeth Warren a appelé à une pause du développement des systèmes d’IA avancés pendant la mise en place de garanties. Le sénateur Edward Markey a proposé en juillet un cadre national visant notamment les effets des centres de données sur l’énergie, l’eau et la pollution.
Une proposition de moratoire sur la construction de nouveaux centres de données, référencée H.R. 9442, a également été déposée à la Chambre en juin. Il s’agit d’un texte proposé, non d’une loi en vigueur. Ces initiatives expliquent le risque politique pris au sérieux par les investisseurs : lorsque la valorisation des fournisseurs de puces, de serveurs et d’interconnexions suppose plusieurs années de dépenses massives, tout délai réglementaire peut modifier les projections de chiffre d’affaires et les multiples boursiers.
Ce mouvement n’est cependant pas exclusivement démocrate. Reuters a relevé que des candidats républicains, y compris au Texas, ont également proposé de durcir l’encadrement des centres de données. L’augmentation du prix de l’électricité et la pression sur les réseaux créent une coalition locale transpartisane. À l’inverse, l’administration Trump privilégie un cadre fédéral moins contraignant, notamment à travers son décret de décembre 2025 contestant certaines restrictions des États. La direction de la politique fédérale est donc importante, mais les autorisations locales et les contraintes des réseaux électriques peuvent affecter les projets indépendamment du Congrès.
Un choc immédiat possible sur les multiples, plus lent sur les revenus
La Bourse peut ajuster ses cours dès la nuit du mardi au mercredi, bien avant qu’une réglementation soit discutée ou votée. Une perception de durcissement pourrait peser sur les entreprises dont les valorisations reposent fortement sur la croissance future : fournisseurs de processeurs d’IA, de serveurs, d’équipements optiques et de composants d’interconnexion. Cependant, un texte obligeant les développeurs de centres de données à financer davantage leurs raccordements n’a pas le même effet qu’un moratoire : dans le premier cas, les coûts augmentent et certains projets se décalent ; dans le second, une partie de la demande à court terme peut disparaître. L’effet sur chaque société dépendra de ses clients, de ses contrats, de ses marges et de la localisation des infrastructures.
Les entreprises ne seraient pas toutes exposées dans les mêmes proportions. AMD et Astera Labs dépendent des budgets de calcul et de connectivité ; Supermicro des installations de serveurs ; Coherent, Lumentum et Applied Optoelectronics du déploiement de liens optiques plus rapides. Palantir vend davantage des logiciels et des applications à l’entreprise et au secteur public. Un cadre imposant des obligations de conformité pourrait freiner certains projets, mais aussi accroître la demande pour des outils de gouvernance, de sécurité et d’audit. Il serait donc excessif de traiter « une victoire démocrate » comme un signal baissier automatique et uniforme pour toute la chaîne de valeur de l’IA.
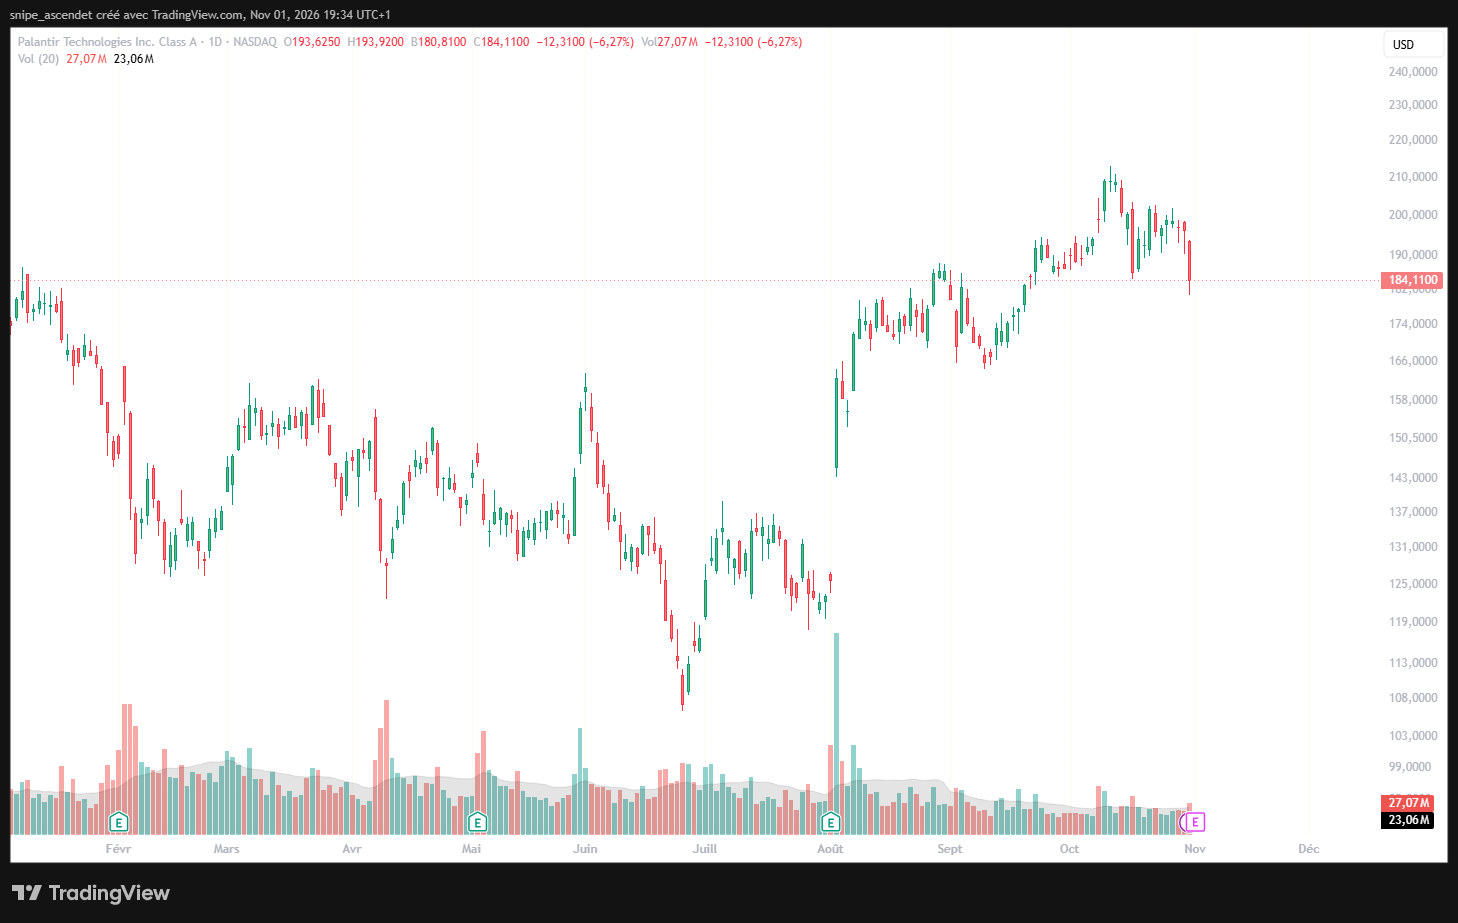
Palantir illustre ce risque de compression des multiples : le titre a terminé le 30 octobre à 184,11 dollars (-6,27 %), sur près de 27,1 millions d’actions échangées. Le cours revient vers la zone de 180 à 185 dollars, visible sur le graphique quotidien. Cette baisse intervient avant les comptes du 2 novembre : elle ne peut pas être attribuée isolément aux sondages ni à une réforme qui n’a pas été adoptée. Cours historiques de PLTR.
Iran : le scénario d’une reprise des frappes après les élections
La deuxième menace est géopolitique. Le conflit opposant les États-Unis et Israël à l’Iran dure depuis plusieurs mois, mais les dernières semaines ont été marquées par des tentatives de médiation. Le 1er novembre, Reuters rapportait une troisième journée de discussions entre négociateurs iraniens et médiateurs qataris à Doha. Aucun accord définitif n’était annoncé. Marco Rubio indiquait que Donald Trump n’avait pas décidé de nouvelles frappes et privilégiait une issue diplomatique ; Washington ne les excluait pas pour autant après le scrutin.
Le point central est le détroit d’Ormuz. Une réouverture durable réduirait la prime de risque pesant sur les approvisionnements en pétrole et en gaz. À l’inverse, une nouvelle campagne de frappes et une riposte contre des infrastructures régionales pourraient intensifier les perturbations du transport maritime, de l’assurance et de la production énergétique. Les négociations portent aussi sur l’ordre des concessions : levée de certaines restrictions économiques, circulation des navires, sanctions et exigences américaines liées au programme nucléaire iranien. Une trêve partielle sans mécanisme d’application crédible resterait fragile.
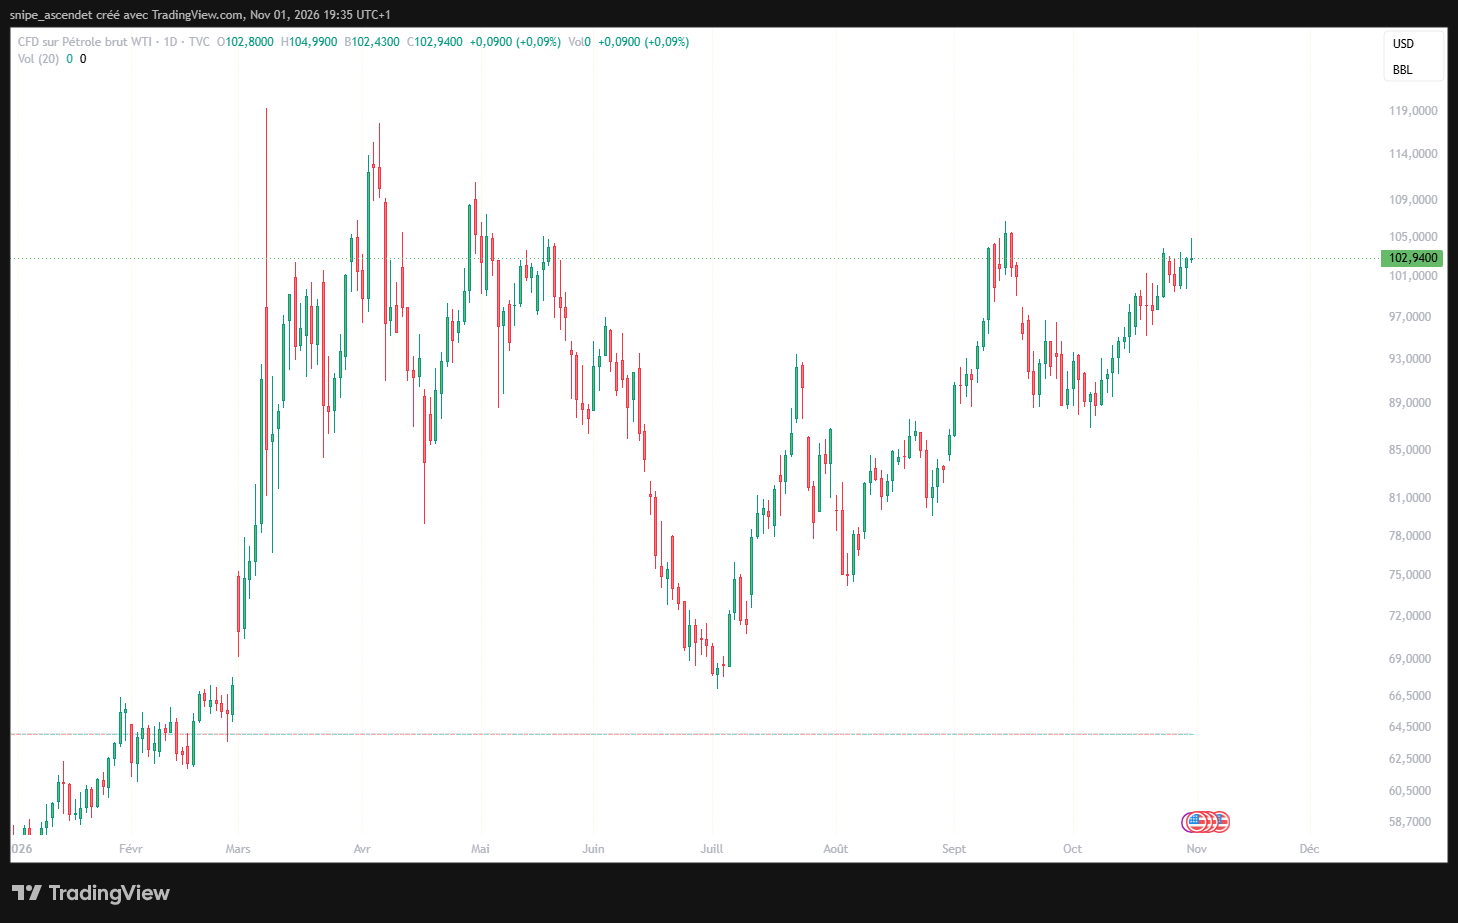
Cette incertitude est déjà intégrée dans le pétrole. Vendredi 30 octobre, le Brent décembre a clôturé à 117,64 dollars le baril, en hausse de 2,4 %, tandis que le WTI terminait à 104,12 dollars, en hausse de 2,08 %. Le contrat Brent décembre expirait ce jour-là : pour suivre la semaine du 2 novembre, il faudra privilégier le contrat actif de janvier, plutôt que juxtaposer des contrats de maturités différentes. Les chiffres de clôture proviennent du compte rendu Reuters du 30 octobre.
La capture du CFD WTI (TVC:USOIL) indique pour sa part environ 102,94 dollars le baril. Il ne s’agit pas du même instrument ni nécessairement de la même référence temporelle que le contrat à terme WTI à 104,12 dollars mentionné ci-dessus. La trajectoire depuis l’été montre une prime de risque énergétique élevée, mais ne permet pas d’isoler à elle seule la part attribuable à la géopolitique.
Pourquoi une hausse du pétrole peut frapper plus durement la technologie
Un nouveau choc énergétique exercerait une pression sur les coûts d’électricité, de refroidissement, de transport et sur les anticipations d’inflation. Les groupes dépensant massivement pour leurs centres de données pourraient faire face simultanément à des CAPEX plus élevés et à un coût du capital plus incertain. Les entreprises valorisées sur leurs bénéfices lointains sont sensibles aux taux d’actualisation : une hausse des rendements réels peut réduire leur valeur actuelle, même si leurs ventes progressent.
La réaction obligataire n’est toutefois pas automatique. Le 30 octobre, actions et obligations américaines ont évolué en sens inverse : les investisseurs ont recherché la sécurité des Treasuries malgré la hausse du pétrole. Un choc d’aversion au risque peut donc faire baisser les rendements à court terme, tandis qu’une persistance de l’inflation énergétique pourrait pousser dans l’autre sens. Il faudra comparer le Treasury à deux ans, le dix ans, les taux réels, le dollar et les prix du pétrole, plutôt que déduire de la seule baisse des actions qu’une récession est inévitable.
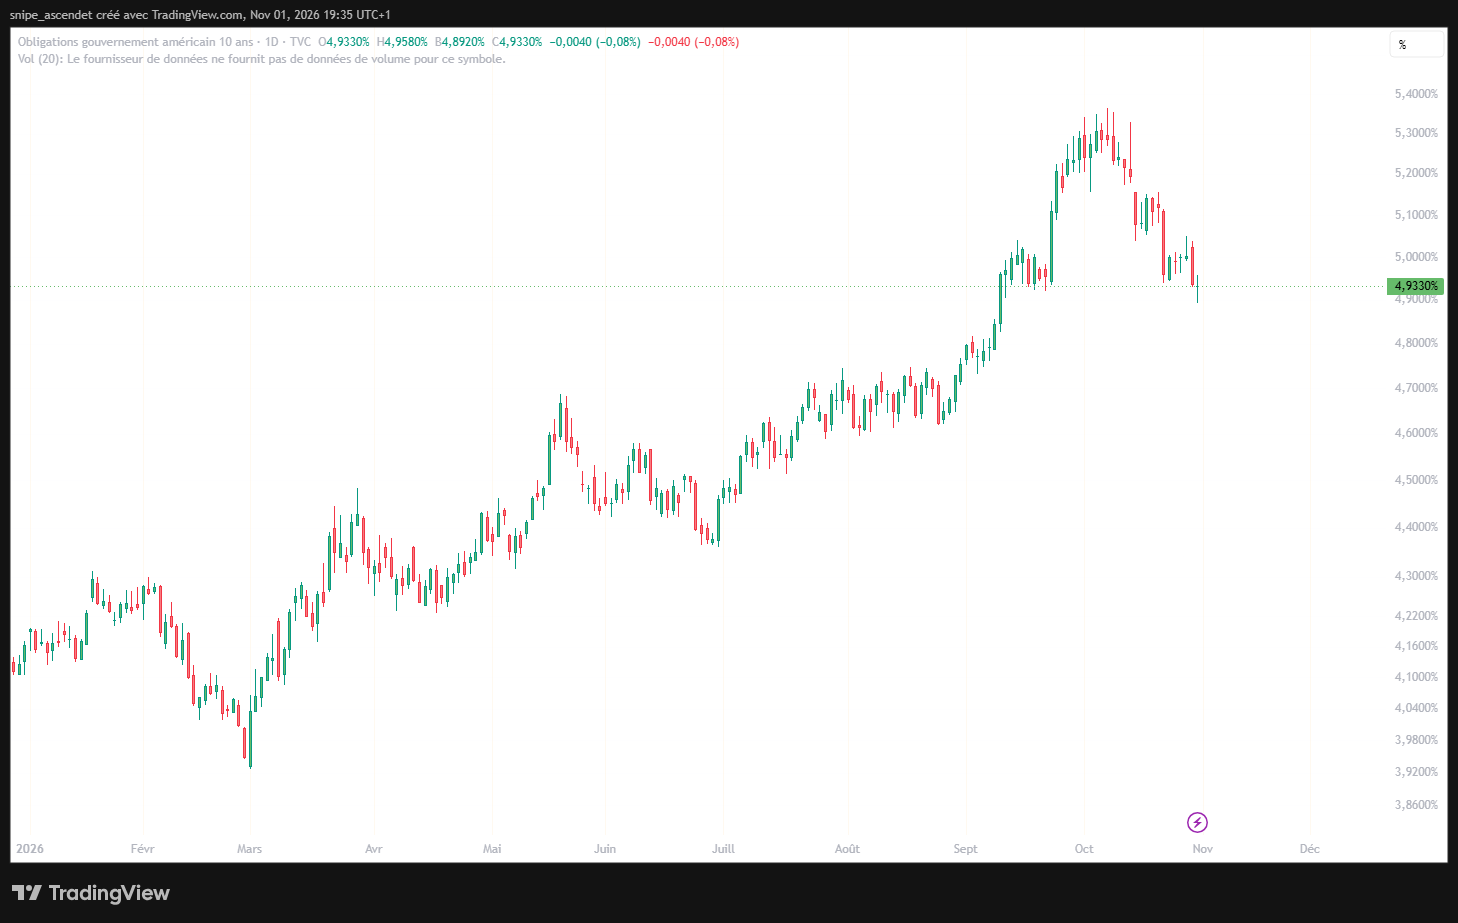
Le rendement de référence à dix ans, coté TVC:US10Y, s’inscrit à 4,933 % sur la dernière séance, après avoir approché 5,3 % plus tôt en octobre. Le mouvement peut traduire une recherche de sécurité, des anticipations de politique monétaire ou un ajustement de croissance. Il ne signifie ni que les obligations ont perdu 4,933 %, ni que la hausse du pétrole a cessé de compter pour l’inflation.
Onze résultats à surveiller : la chaîne de valeur de l’IA passe à l’examen
Les publications de la semaine permettront de distinguer les segments du cycle d’investissement : conception des puces, assemblage de serveurs, interconnexion électronique, transmission optique et logiciels. Les heures ci-dessous correspondent à New York, à l’heure normale de l’Est (EST). En France métropolitaine, le décalage est de six heures cette semaine : une publication à 16 h 30 EST intervient à 22 h 30 à Paris.
| Date | Avant ouverture | Après clôture |
|---|---|---|
| Lundi 2 novembre | TSEM | AAPL, PLTR, AEHR |
| Mardi 3 novembre | — | AMD, SMCI, ALAB |
| Mercredi 4 novembre | — | ARM, COHR |
| Jeudi 5 novembre | — | LITE, AAOI |
| Vendredi 6 novembre | Rapport sur l’emploi américain à 8 h 30 EST | — |
Les dates ont été recoupées avec les pages de relations investisseurs et les annonces de résultats disponibles au 1er novembre. Les horaires détaillés peuvent évoluer.
Lundi : Apple, Palantir, Tower Semiconductor et Aehr
Apple (AAPL) présente son quatrième trimestre de l’exercice 2026 après la clôture. Le consensus rapporté par FactSet et MarketBeat se situe autour de 113,4 milliards de dollars de chiffre d’affaires et 1,99 dollar de bénéfice par action, contre respectivement 102,47 milliards et 1,85 dollar un an plus tôt. L’enjeu est surtout la prévision pour le trimestre des fêtes, la demande d’iPhone, les services et les marges. La hausse du prix des composants mémoire peut limiter les gains même si les volumes restent solides. Apple apparaît moins directement exposée aux CAPEX des grandes infrastructures d’IA que les vendeurs de GPU, mais elle devra convaincre sur sa stratégie d’IA intégrée à ses appareils.
Palantir (PLTR) publiera également après Bourse. Sa direction avait annoncé pour le troisième trimestre un chiffre d’affaires attendu entre 2,160 et 2,164 milliards de dollars et un résultat opérationnel ajusté entre 1,292 et 1,296 milliard. Le consensus de revenus publié par MarketBeat est voisin de 2,18 milliards. Les investisseurs surveilleront en priorité l’accélération du commercial américain, la croissance internationale, les marges et la conversion en trésorerie. L’enjeu sera aussi la valorisation après une forte hausse préalable du titre : dépasser le consensus pourrait ne pas suffire en cas de ralentissement attendu pour les trimestres suivants.
Tower Semiconductor (TSEM) ouvrira la journée avec ses résultats du troisième trimestre et une conférence à 10 h EST. Cette fonderie spécialisée dans l’analogique, la gestion du signal et certaines technologies de connectivité donne une lecture différente de la demande de puces, au-delà des seuls processeurs d’IA. Les investisseurs observeront la dynamique des capacités, le mix produits et les perspectives du quatrième trimestre. Aehr Test Systems (AEHR) publiera après clôture les comptes de son premier trimestre fiscal 2027. Les commandes, le carnet et l’adoption des solutions de test et de burn-in pour la photonique sur silicium et les composants d’IA seront plus instructifs que le seul BPA, potentiellement volatil à cette taille.
Mardi : AMD, Supermicro et Astera Labs au cœur du test de l’infrastructure
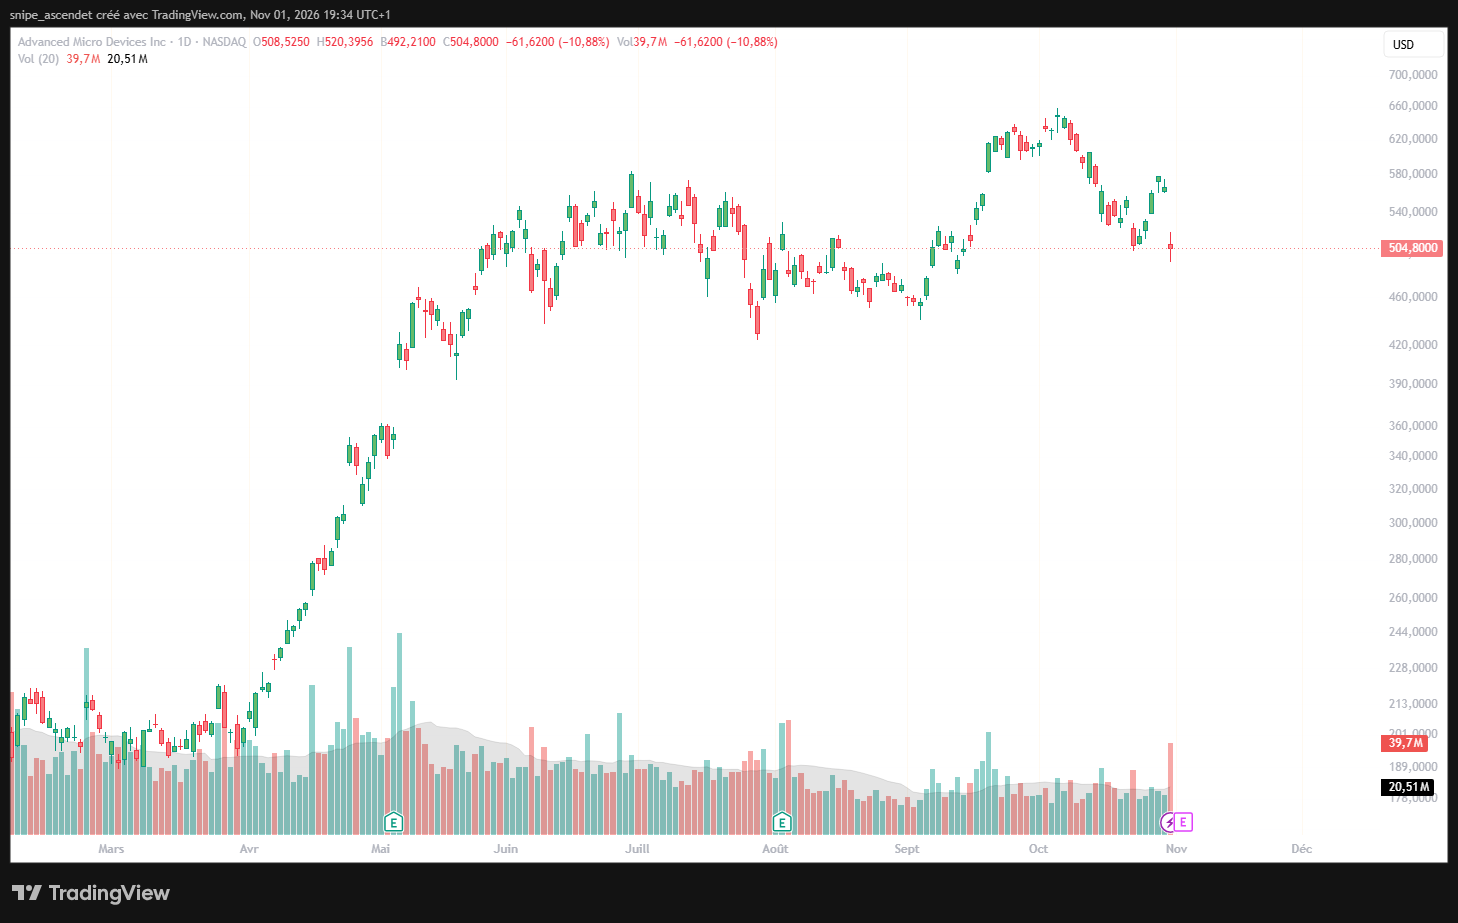
AMD (AMD) doit présenter ses résultats du troisième trimestre après la séance du mardi 3 novembre, avec une conférence à 17 h EST. Lors de sa précédente publication, la direction visait environ 13 milliards de dollars de chiffre d’affaires, à plus ou moins 300 millions, et une marge brute non GAAP d’environ 56 %. Les questions décisives porteront sur les accélérateurs Instinct, les processeurs EPYC, les livraisons aux grands clients, les marges et la visibilité des commandes. Après une baisse du titre de 10,9 % vendredi, le marché cherchera surtout des preuves que l’accélération du calcul IA reste rentable malgré la pression sur les investissements des hyperscalers.
Le graphique montre une dernière séance à 504,80 dollars (-10,88 %), après un plus bas du jour de 492,21 dollars. Les volumes approchent 39,7 millions de titres. La zone de 500 dollars constitue ici un repère psychologique observé, non un seuil garanti : une reprise durable dépendra surtout des commandes d’accélérateurs, du carnet de déploiement et de la prévision de marge brute. Historique AMD.
Super Micro Computer (SMCI) a déjà créé un précédent important. Le 20 octobre, le fabricant de serveurs a porté son estimation préliminaire de chiffre d’affaires du premier trimestre fiscal 2027 à 18,5–19,5 milliards de dollars, contre une précédente prévision de 14,5–15,5 milliards. La marge brute estimée est passée à 12,0–12,5 %, contre 10,4–10,8 % auparavant. Il s’agit d’estimations non auditées, à confirmer mardi. À partir de ces données, l’enjeu sera d’examiner la qualité du mix, les besoins en fonds de roulement, la génération de trésorerie et la possibilité de maintenir les marges lorsque les volumes progressent.
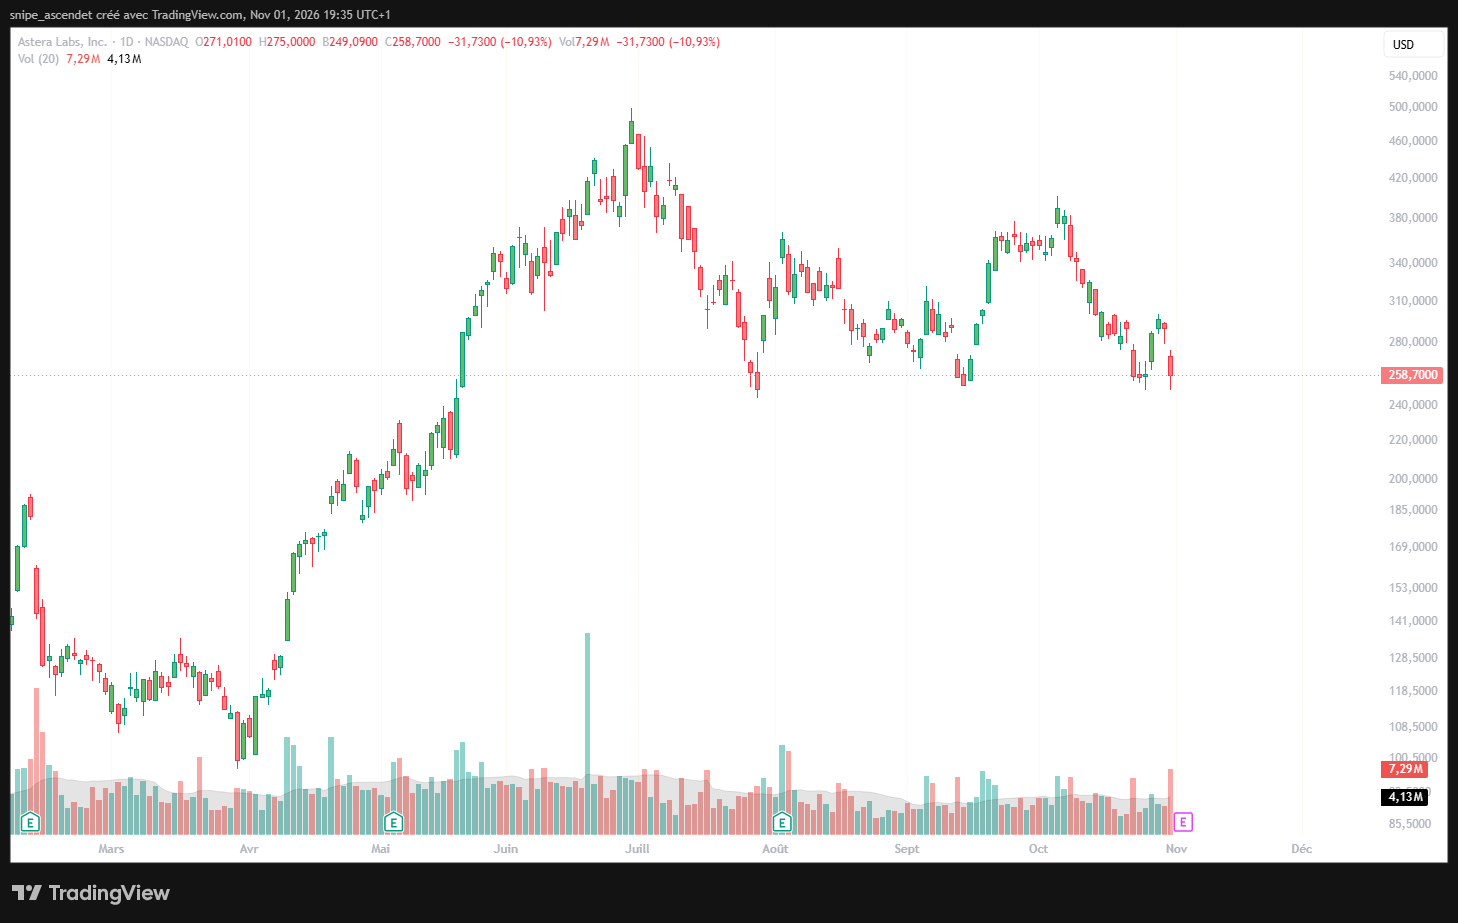
Astera Labs (ALAB) complète cette séquence mardi après clôture, avec une conférence programmée à 16 h 30 EST. La société commercialise des composants d’interconnexion pour les architectures de serveurs d’IA, notamment autour du PCIe, du CXL et d’autres solutions de connectivité de rack. La qualité de la demande pour ses produits, l’adoption de nouvelles générations et la concentration des clients pèseront sur les prévisions. Une croissance élevée du chiffre d’affaires peut coexister avec une forte volatilité boursière si les investisseurs s’inquiètent du rythme des commandes ou de la marge future.
Astera Labs a clos la séance à 258,70 dollars (-10,93 %), sur quelque 7,29 millions de titres, contre environ 4,13 millions pour la moyenne sur vingt jours visible dans la capture. Le plus bas de la séance, à 249,09 dollars, rappelle la proximité de la zone 249–260 dollars, déjà travaillée fin octobre. Le marché pourra sanctionner une prévision jugée insuffisante même si les résultats publiés dépassent les attentes. Historique ALAB.
Mercredi et jeudi : Arm, Coherent, Lumentum et AOI dans la connectivité
Arm Holdings (ARM) publiera mercredi 4 novembre après Bourse les résultats de son deuxième trimestre fiscal 2027. Ses royalties et licences dépendent notamment des volumes de puces intégrant son architecture et de la progression du contenu Arm par appareil ou serveur. Les investisseurs chercheront à savoir dans quelle mesure les déploiements dans le cloud et l’IA compensent d’éventuels ralentissements sur les terminaux classiques.
Coherent (COHR) publiera le même soir les résultats de son premier trimestre fiscal 2027. Les signaux attendus concernent les modules optiques pour centres de données, les lasers, les capacités industrielles et les marges. Des investissements durables dans le calcul IA nécessitent des connexions toujours plus rapides entre serveurs, mais le rythme de leur monétisation dépend des déploiements réels et de la capacité à produire efficacement.
Lumentum (LITE) annoncera jeudi 5 novembre ses résultats du premier trimestre fiscal 2027. La société avait communiqué une prévision de 1,225 à 1,275 milliard de dollars de chiffre d’affaires, une marge opérationnelle non GAAP comprise entre 39,5 % et 40,5 % et un BPA dilué non GAAP entre 4,05 et 4,35 dollars. Le marché examinera les commandes de produits photoniques, l’évolution des capacités et la soutenabilité des marges. Applied Optoelectronics (AAOI) publiera également jeudi, avec une conférence à 16 h 30 EST. Sa trajectoire dépend des équipements de transmission optique, de la montée en puissance des modules destinés aux centres de données et de sa capacité à convertir les investissements industriels en chiffre d’affaires et en flux de trésorerie.
Cette succession de résultats permettra de vérifier si la demande d’IA ralentit réellement ou si le marché sanctionne surtout la dépense de capital et les valorisations. Les sociétés situées sur différents maillons de la chaîne peuvent annoncer des tendances divergentes. Il faudra donc confronter publié, attendu et écart pour chaque chiffre, mais aussi comparer les perspectives, les commandes, les marges et le cash-flow libre. Un simple dépassement du consensus de BPA ne garantit aucune hausse du titre.
Le rapport sur l’emploi du vendredi et les taux, troisième arbitre de la semaine
La politique et les résultats ne seront pas les seuls moteurs. Lundi 2 novembre, l’indice ISM manufacturier d’octobre ouvrira les statistiques ; mardi, les offres d’emploi JOLTS ; mercredi, l’enquête ADP et l’ISM des services ; vendredi 6 novembre, à 8 h 30 EST (14 h 30 à Paris), le rapport officiel sur l’emploi d’octobre fournira les créations de postes, le taux de chômage et les salaires. Les dates figurent au calendrier du Bureau of Labor Statistics et dans celui de la Réserve fédérale de New York.
La Fed a laissé ses taux directeurs inchangés le 28 octobre, dans une fourchette de 3,75 % à 4,00 %, en soulignant la persistance de l’inflation. Des chiffres d’emploi résilients associés à un pétrole élevé pourraient soutenir les anticipations de taux durablement hauts, au détriment des valeurs de croissance longues. À l’inverse, un marché du travail plus faible pourrait faire reculer les rendements, sans pour autant assurer un rebond technologique : si l’activité ralentissait trop nettement, les prévisions de bénéfices seraient elles aussi affectées.
Trois scénarios de marché, sans certitude sur leur réalisation
Scénario favorable : clarification politique, diplomatie et résultats convaincants
La perception d’un cadre législatif stable, une avancée crédible des négociations avec Téhéran et des publications montrant une croissance rentable de la demande d’IA favoriseraient une détente de l’aversion au risque. Un reflux de la prime pétrolière et une stabilisation des rendements réels allégeraient la pression sur les multiples. Un rebond de l’indice SOX, accompagné d’améliorations de prévisions des groupes de serveurs et d’optique, serait plus convaincant qu’une simple hausse technique après une forte baisse.
Scénario défavorable : incertitude réglementaire et nouvelle escalade régionale
Une prise de position politique plus restrictive sur les centres de données, combinée à de nouvelles frappes et à un renchérissement durable de l’énergie, pourrait contraindre les investisseurs à réviser simultanément les anticipations de dépenses technologiques, les marges et les taux d’actualisation. Dans cette situation, les sociétés les plus dépendantes d’un petit nombre de grands clients ou d’une expansion rapide des capacités seraient particulièrement sensibles à toute révision de commandes.
Scénario intermédiaire : marché fragmenté selon la qualité des comptes
Il est également possible que le scrutin n’apporte pas de changement législatif rapide, que les discussions diplomatiques se prolongent et que les entreprises annoncent des résultats contrastés. Le marché distinguerait alors davantage les acteurs capables de générer du cash-flow et de conserver leurs marges de ceux dont les ventes progressent au prix de dépenses élevées. Apple, Palantir, AMD, Supermicro et les fournisseurs optiques ne réagiraient pas nécessairement dans le même sens.
La semaine ne se résume donc pas à un référendum sur l’IA. Les investisseurs devront juger simultanément la trajectoire politique des centres de données, la durabilité des flux énergétiques du Golfe, les résultats des principaux fournisseurs de l’écosystème et l’évolution des taux américains. Après la correction du 30 octobre, les publications permettront de déterminer si les anticipations de Wall Street restent trop ambitieuses ou si la baisse a déjà intégré une partie des risques.