
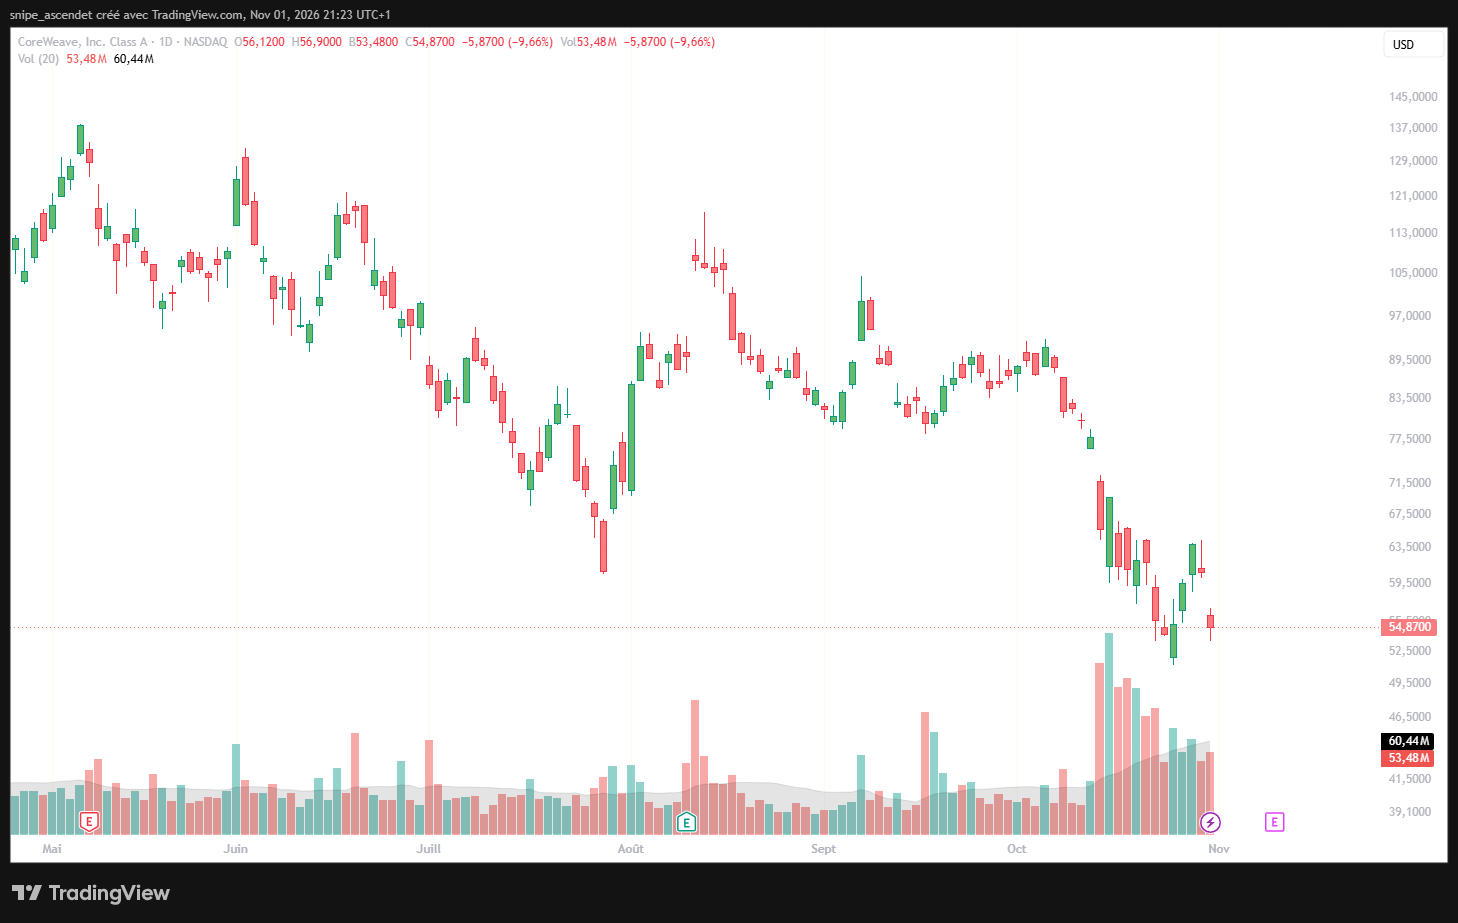
La correction boursière des infrastructures d’intelligence artificielle s’est transformée en test de solvabilité. CoreWeave (CRWV) a terminé le vendredi 30 octobre à 54,87 dollars, en baisse de 9,66 % sur la séance. Nebius, IREN, Cipher Digital, Applied Digital, Hut 8 et Core Scientific ont également reculé fortement. Surtout, le coût de la protection contre le défaut de CoreWeave dépasse encore 1 000 points de base sur une capture de CDS à cinq ans, et le rendement affiché de son obligation à 9 % échéance février 2031 atteint 14,53 %. Les déclarations d’Elon Musk sur une vague de consolidation ont renforcé cette défiance, sans être à l’origine de la première secousse : le marché obligataire envoyait des signaux d’alerte depuis la mi-octobre.
Un même thème, celui du financement de la demande IA, regroupe des sociétés de nature très différente. CoreWeave et Nebius fournissent directement de la puissance de calcul ; IREN transforme une partie de son parc historiquement consacré au bitcoin ; Cipher Digital, Applied Digital, Hut 8 et Core Scientific valorisent surtout leurs sites, leur électricité et leurs baux de colocation ; SpaceX, cotée sous SPCX, constitue un groupe d’activités plus diversifiées. Le risque commun est le renchérissement du capital, mais son effet dépend des contrats, de la structure de dette et des échéances.
Une séance de baisse généralisée le 30 octobre
| Valeur | Clôture en dollars | Variation du 30 octobre |
|---|---|---|
| CoreWeave (CRWV) | 54,87 | -9,66 % |
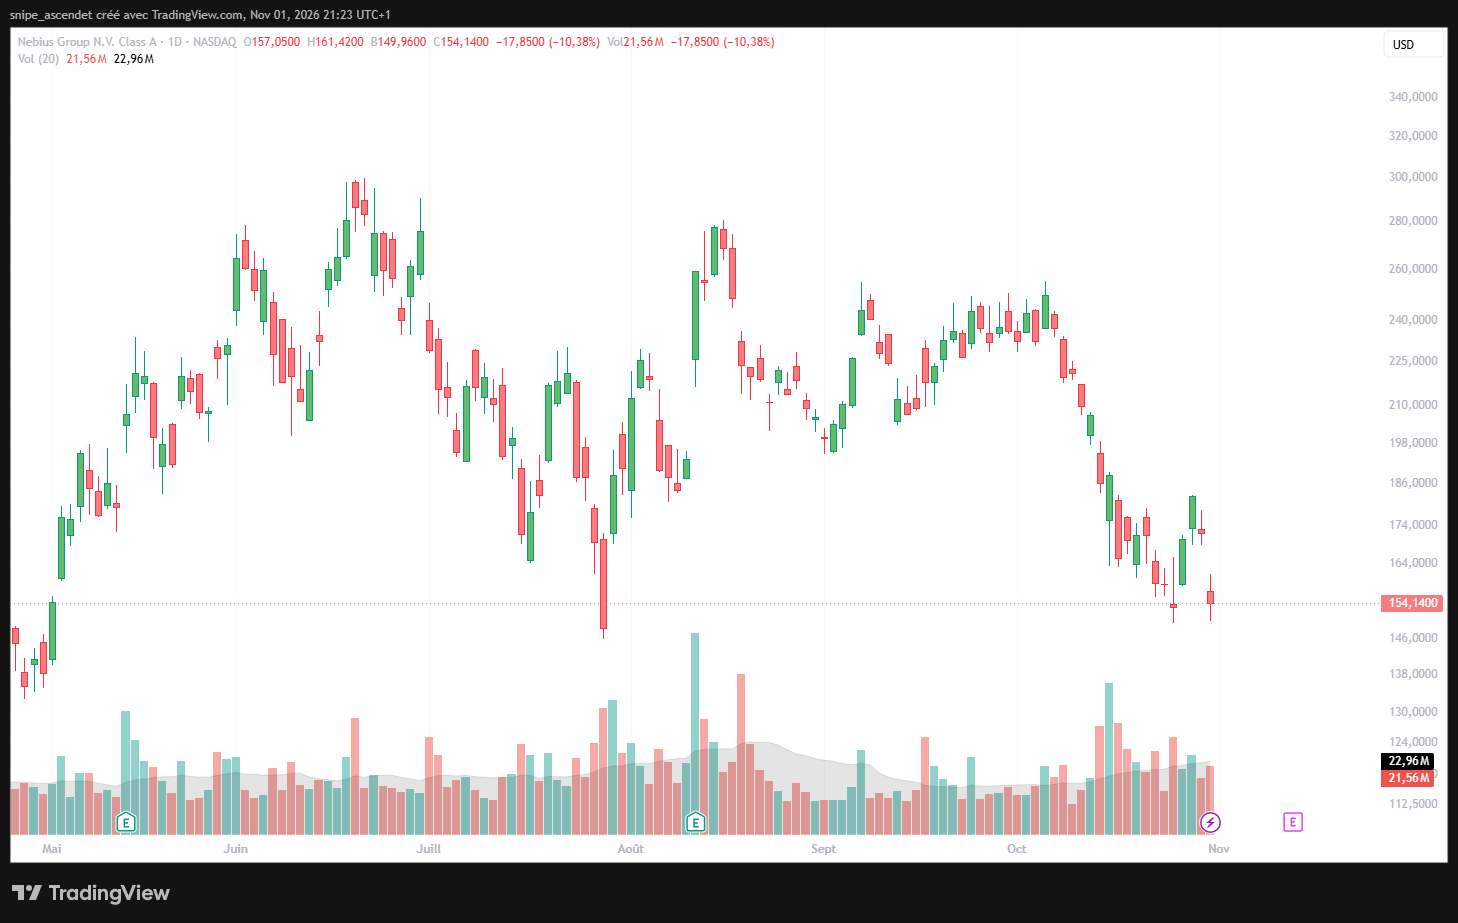
| Nebius (NBIS) | 154,14 | -10,38 % |
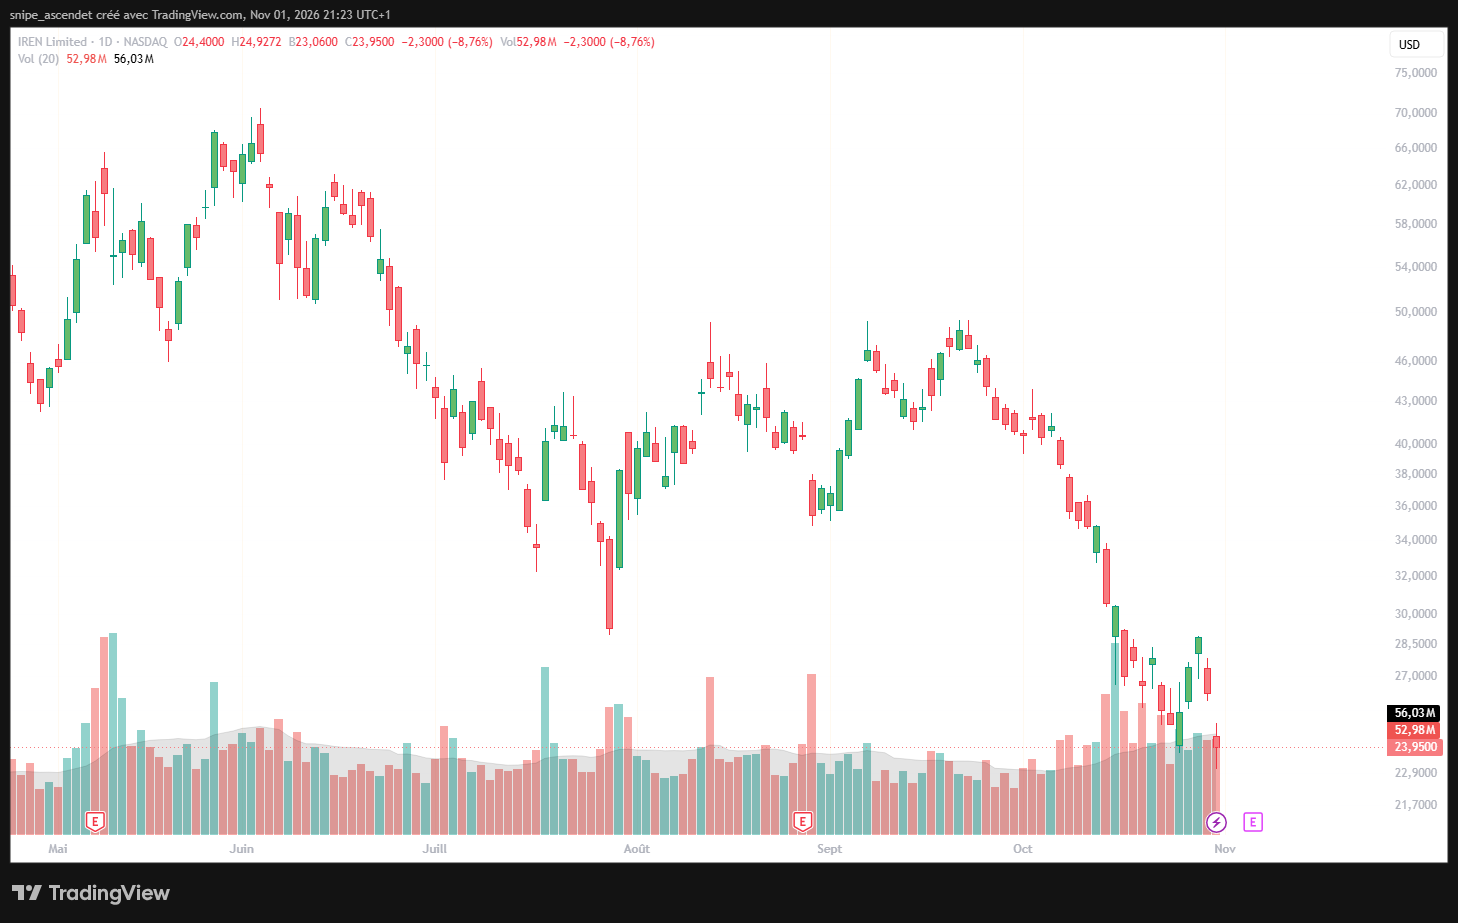
| IREN (IREN) | 23,95 | -8,76 % |
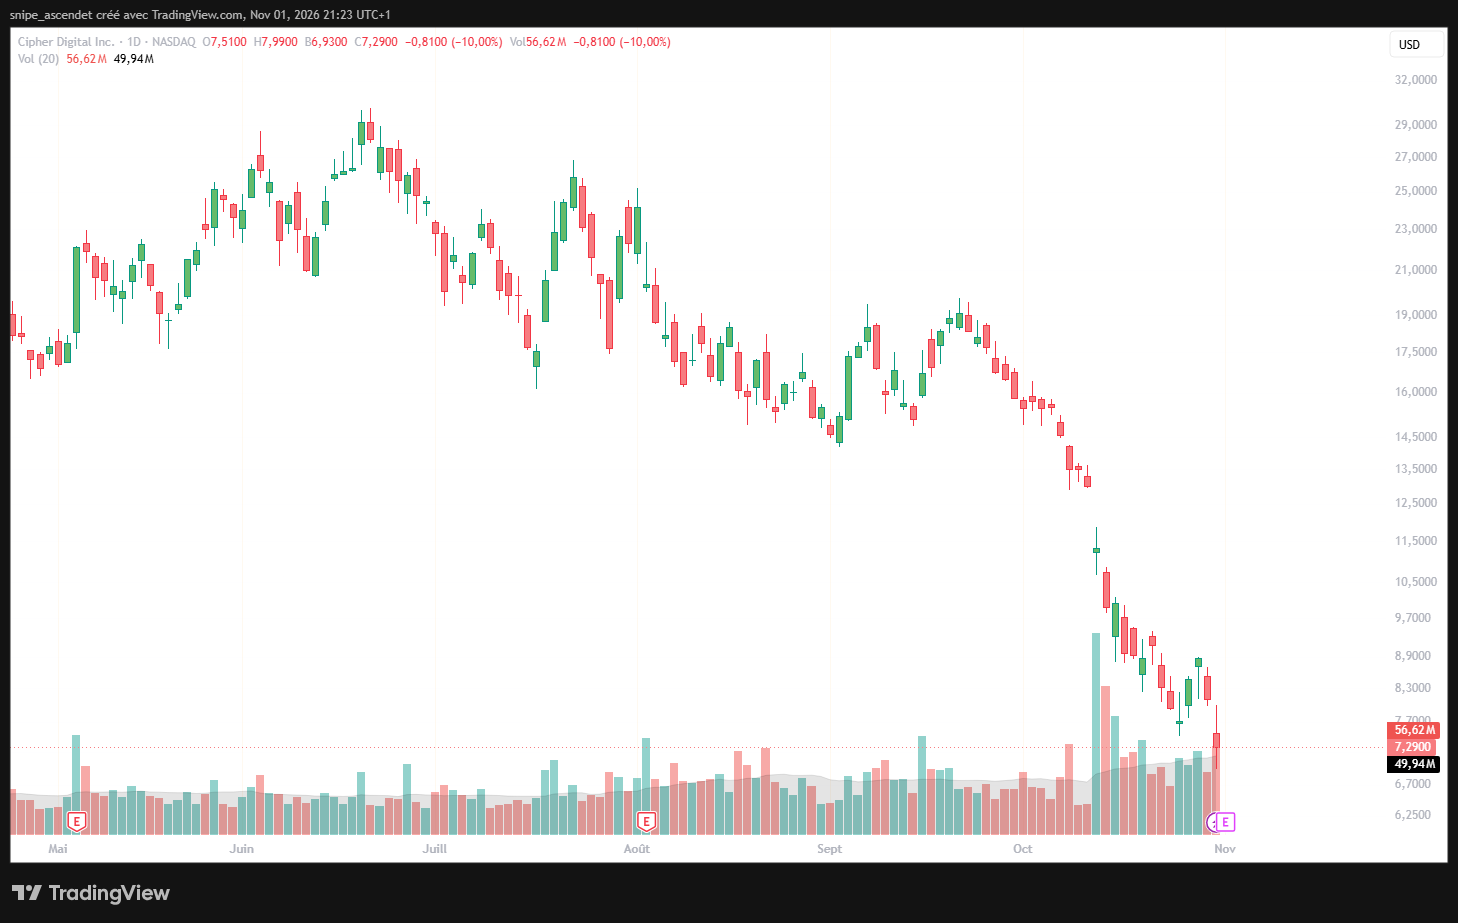
| Cipher Digital (CIFR) | 7,29 | -10,00 % |
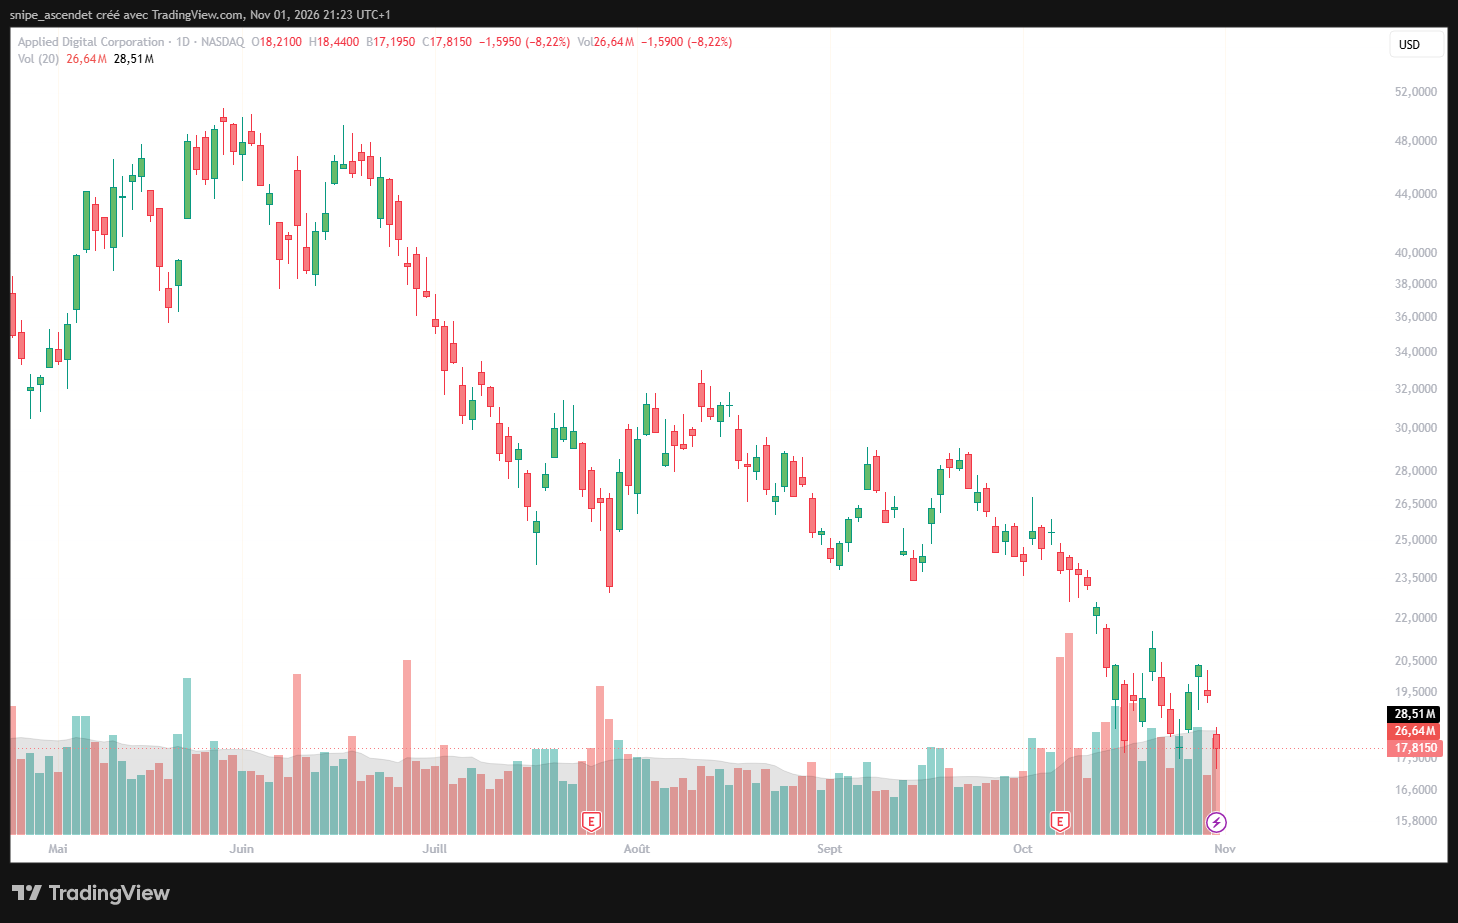
| Applied Digital (APLD) | 17,815 | -8,22 % |
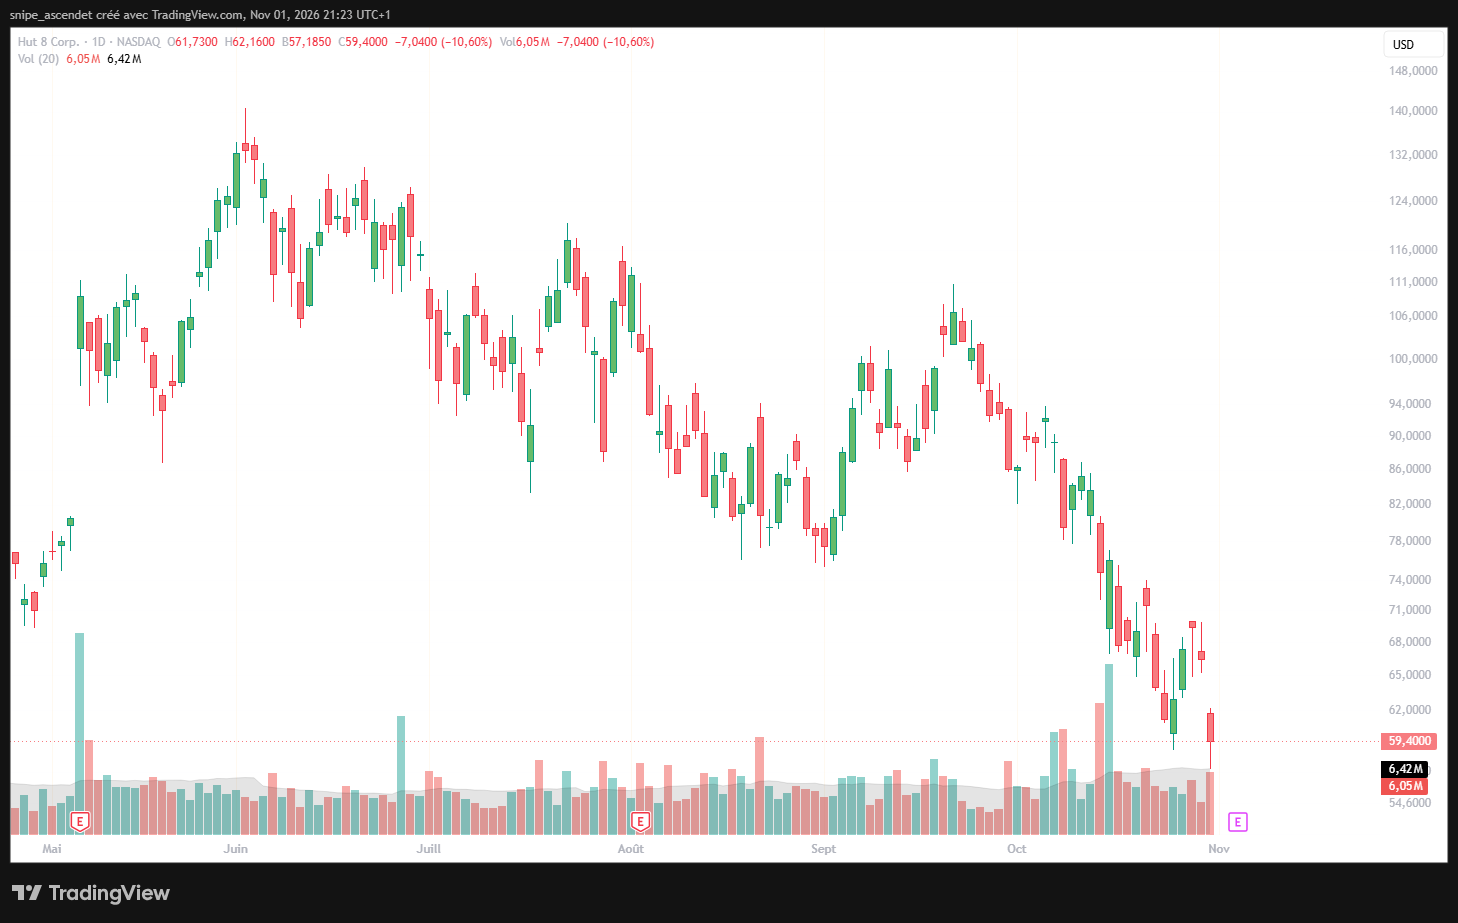
| Hut 8 (HUT) | 59,40 | -10,60 % |
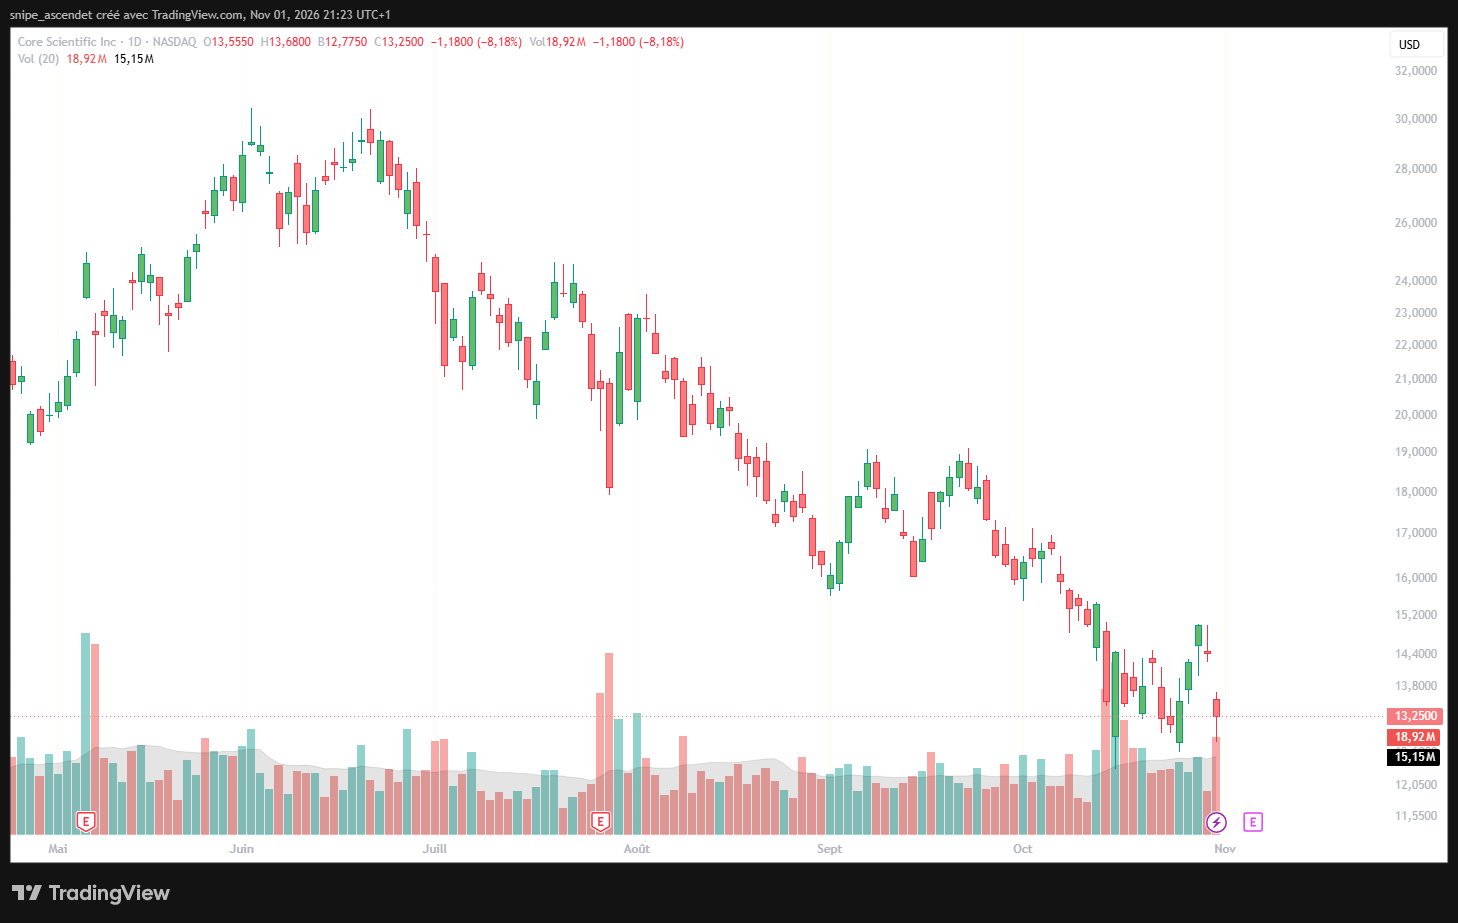
| Core Scientific (CORZ) | 13,25 | -8,18 % |
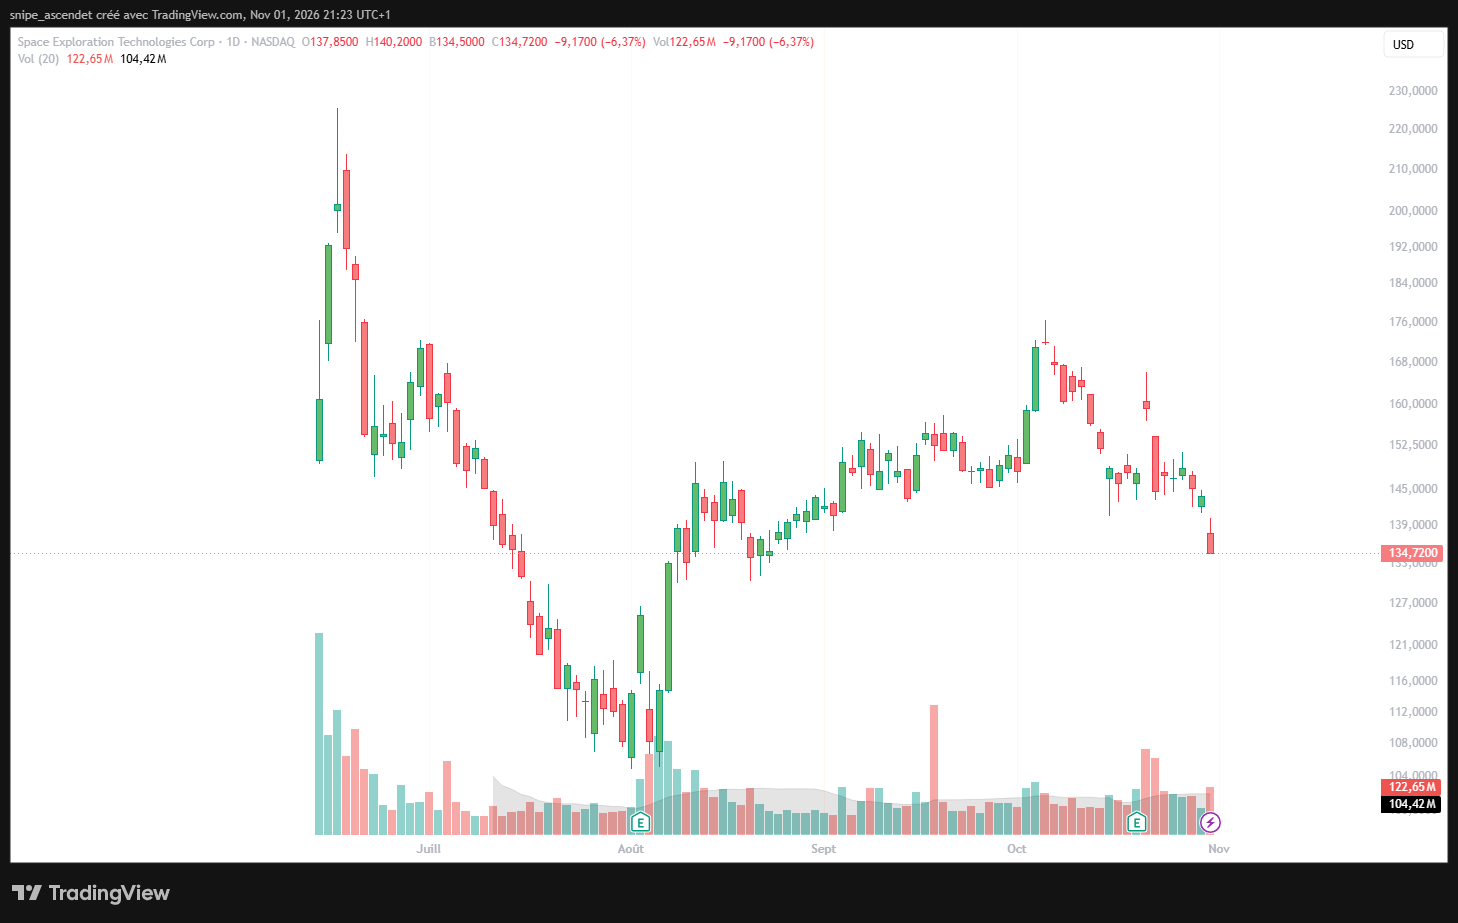
| SpaceX (SPCX) | 134,72 | -6,37 % |
Ces cours sont les dernières clôtures visibles sur les graphiques quotidiens des huit titres. Les pourcentages sont des variations sur une séance, et non des pertes cumulées d’octobre. Aucune comparaison de performance mensuelle exacte n’est déduite d’un simple rapprochement visuel d’échelles de prix différentes. La correction commune se lit néanmoins dans les chandeliers et, sur plusieurs titres, dans l’accélération des volumes depuis le début d’octobre.
Le signal d’alarme est venu des marchés obligataires
La chronologie est essentielle. Le 14 octobre, Bloomberg signalait que des obligations non garanties de CoreWeave arrivant à échéance en 2032 étaient passées sous 80 cents pour un dollar de nominal. Le 15 octobre, Reuters rapportait que le CDS à cinq ans de CoreWeave avait franchi 1 100 points de base, et que le rendement de sa dette 2031 avait atteint jusqu’à 16 % avant de revenir autour de 14 %. Bloomberg a relevé, le 15 octobre, un sommet intrajournalier de 1 194,5 points de base pour le CDS à cinq ans. Ces observations sont datées et ne sont pas des cotations au 1er novembre.
Un CDS, ou credit default swap, permet de transférer le risque de crédit d’un emprunteur. Une cotation de 1 100 points de base correspond à un spread de 11 points de pourcentage par an sur le nominal de référence dans une lecture simplifiée. Elle ne signifie ni 11 % de probabilité annuelle de défaut ni un défaut imminent. La prime effectivement payée dépend aussi de la structure et des conventions du contrat. Mais une telle hausse signifie que l’assurance contre une défaillance est devenue beaucoup plus chère.
Les références comparables rapportées le 15 octobre par Reuters montrent l’écart : le CDS à cinq ans d’Oracle avait atteint 288 points de base et celui de SoftBank 424 points de base. Tous ces émetteurs sont exposés, à des degrés différents, à la vague de dépenses d’intelligence artificielle, mais leurs activités, bilans et instruments de crédit ne sont pas identiques. CoreWeave apparaissait néanmoins comme le cas le plus sévère parmi ces trois observations.
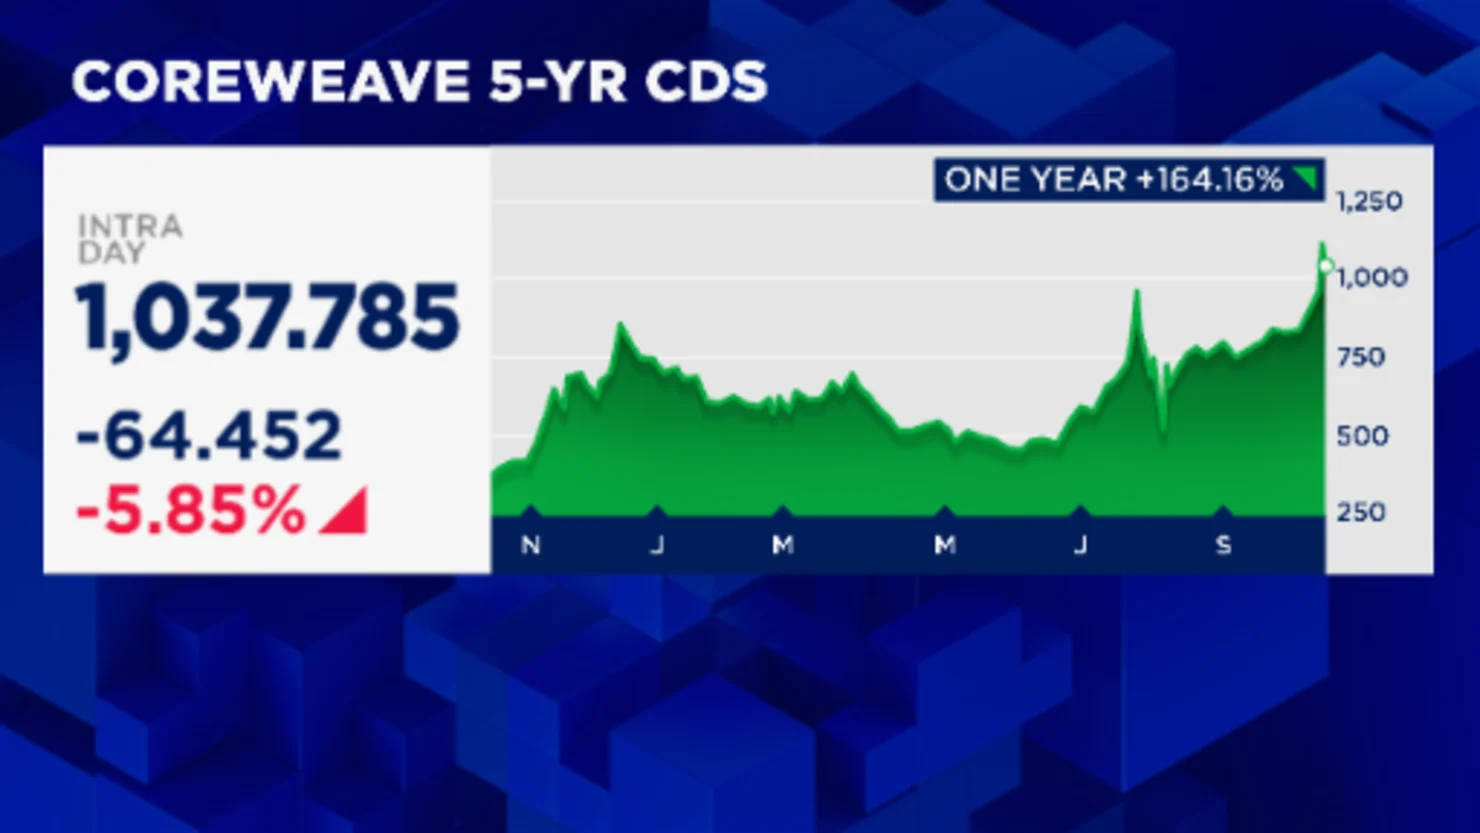
L’instantané du CDS présenté ci-dessus fait apparaître 1 037,785 points de base et une baisse instantanée de 5,85 %. Comme il ne mentionne pas la date exacte de marché, il doit être lu comme une observation de niveau, non comme la preuve d’une clôture datée. Le maintien au-dessus de 1 000 points de base après le pic du 15 octobre reste le fait central.
Les obligations transmettent un message complémentaire. La série graphique utilisée ici concerne précisément les titres CoreWeave à coupon de 9 %, échéance 1er février 2031, identifiables dans le 10-Q de la société. Le rendement à l’échéance affiché au terme du graphique est de 14,53 %. Un coupon fixe de 9 % et un rendement actuariel de 14,53 % ne sont pas contradictoires : la différence vient principalement de la baisse du prix de marché sous le pair et des conventions de calcul.
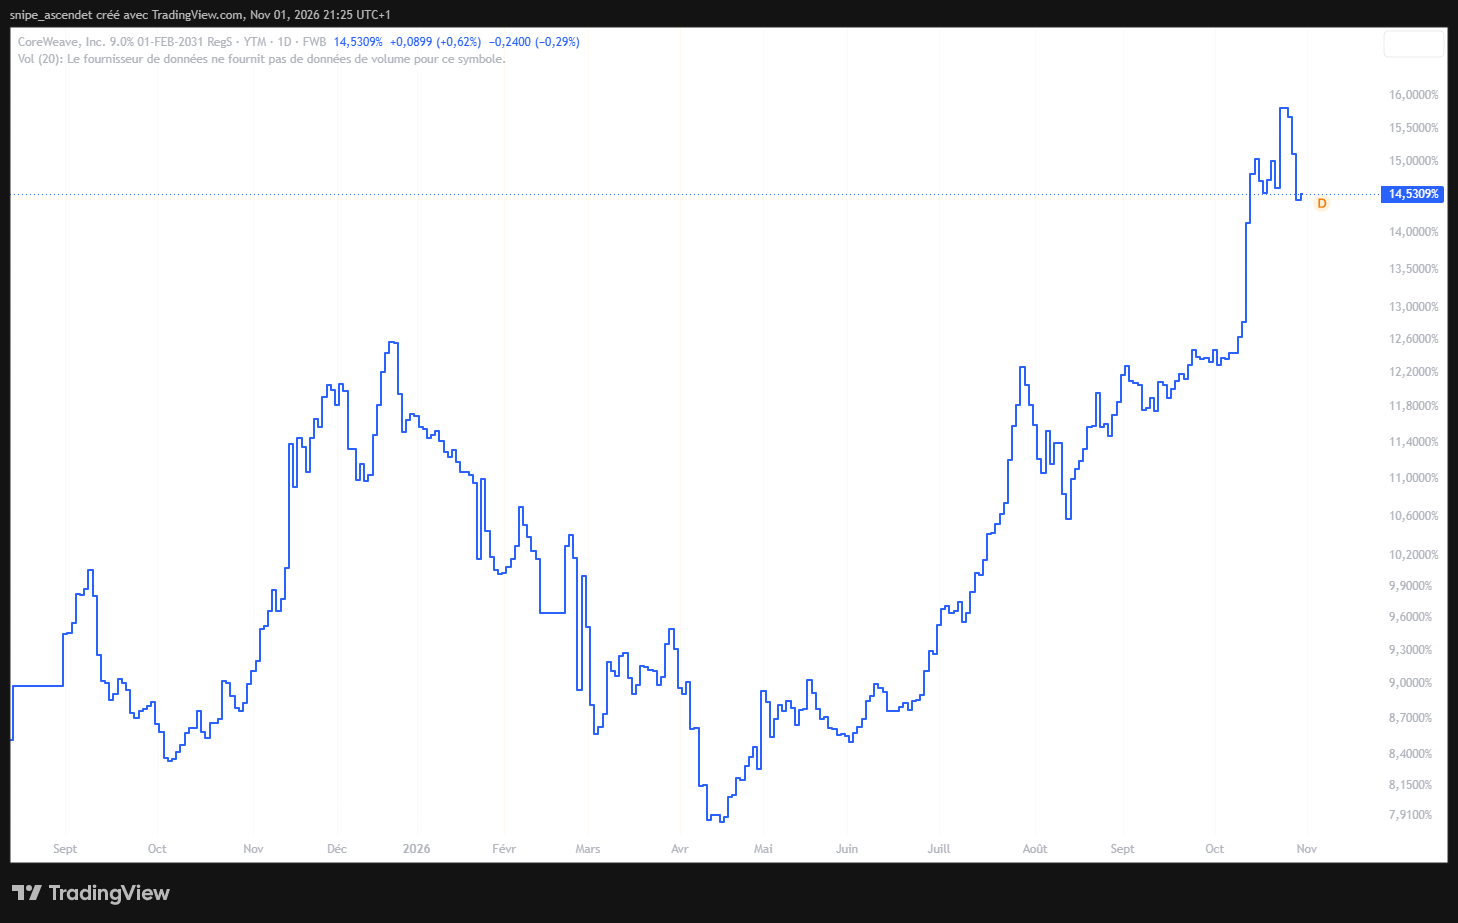
Quand leur prix recule, leur rendement actuariel monte, toutes choses égales par ailleurs. Un rendement de marché proche de 16 % renchérit fortement l’idée d’une nouvelle émission de dette non garantie, mais il ne fait pas mécaniquement passer à 16 % le taux de l’ensemble des emprunts existants. Les coupons des dettes à taux fixe déjà émises ne changent pas. La pression devient aiguë si un refinancement est nécessaire, si une dette porte un taux variable ou si les prêteurs exigent davantage de garanties.
Pourquoi Elon Musk a accéléré les inquiétudes
Le 22 octobre, Reuters estimait, à partir des données ORTEX, qu’une partie des vendeurs à découvert sur cinq valeurs du secteur affichait déjà environ 6 milliards de dollars de gains latents depuis le début du mois. Des gains latents ne sont ni des bénéfices encaissés ni une preuve qu’une baisse nouvelle sera inévitable.
Le 25 octobre, Elon Musk a écrit sur X que les marchés de dette s’étaient presque fermés, à ses yeux, aux entreprises dépendant uniquement des revenus des centres de données IA. Il a évoqué des faillites et des regroupements parmi plus de 200 neoclouds, tout en assurant que SpaceX ne chercherait pas à en acheter. Reuters a constaté un recul, le 26 octobre, de CoreWeave, Nebius, IREN et Applied Digital. Les baisses avaient cependant commencé avant ces déclarations. Musk a amplifié un débat déjà alimenté par les obligations et les CDS ; il ne l’a pas créé.
Le 14 octobre, Gartner avait estimé que plus de 80 % des fournisseurs de neocloud pourraient cesser d’exister de manière indépendante à l’horizon 2030, en raison des coûts et de modèles peu différenciés. Cette prévision est un scénario de recherche, pas un nombre de faillites constatées : une acquisition, une fusion ou une intégration peuvent aussi mettre fin à l’indépendance d’un acteur. Gartner avertissait également que plus de 3 500 milliards de dollars de dépenses d’infrastructure IA pourraient être exposés à des dépréciations à la fin de 2030 si le rythme d’investissement se poursuivait.
Un contre-argument existe. Les grands développeurs de modèles ont toujours besoin de capacité GPU, et Gartner envisageait encore en juin une croissance importante du cloud spécialisé. Le problème n’est donc pas nécessairement l’absence de demande : c’est le prix auquel cette demande peut être servie, les délais de livraison et la part de la valeur créée qui revient réellement aux propriétaires des équipements.
CoreWeave : 104 milliards de dollars de carnet, mais une dette exigeante
CoreWeave est le meilleur exemple de ce paradoxe. Dans ses résultats du deuxième trimestre 2026, le chiffre d’affaires atteignait 2,575 milliards de dollars, contre 1,212 milliard un an auparavant, soit une progression de 112 %. Le carnet de revenus contractuels annoncé atteignait environ 104 milliards de dollars au 30 juin, hors plus de 25 milliards d’engagements clients ajoutés au début du troisième trimestre. Il s’agit de revenus futurs soumis aux conditions de livraison et de disponibilité, non de trésorerie déjà encaissée.
Dans le même trimestre, la charge d’intérêts nette s’élevait à 640 millions de dollars, contre 267 millions un an plus tôt. La perte nette atteignait 626 millions, malgré un EBITDA ajusté positif de 1,510 milliard. Ce dernier indicateur ne soustrait ni les investissements en GPU ni l’ensemble du service de la dette. L’écart entre forte croissance commerciale et résultat net déficitaire explique pourquoi les investisseurs obligataires ne se contentent plus du carnet de commandes.
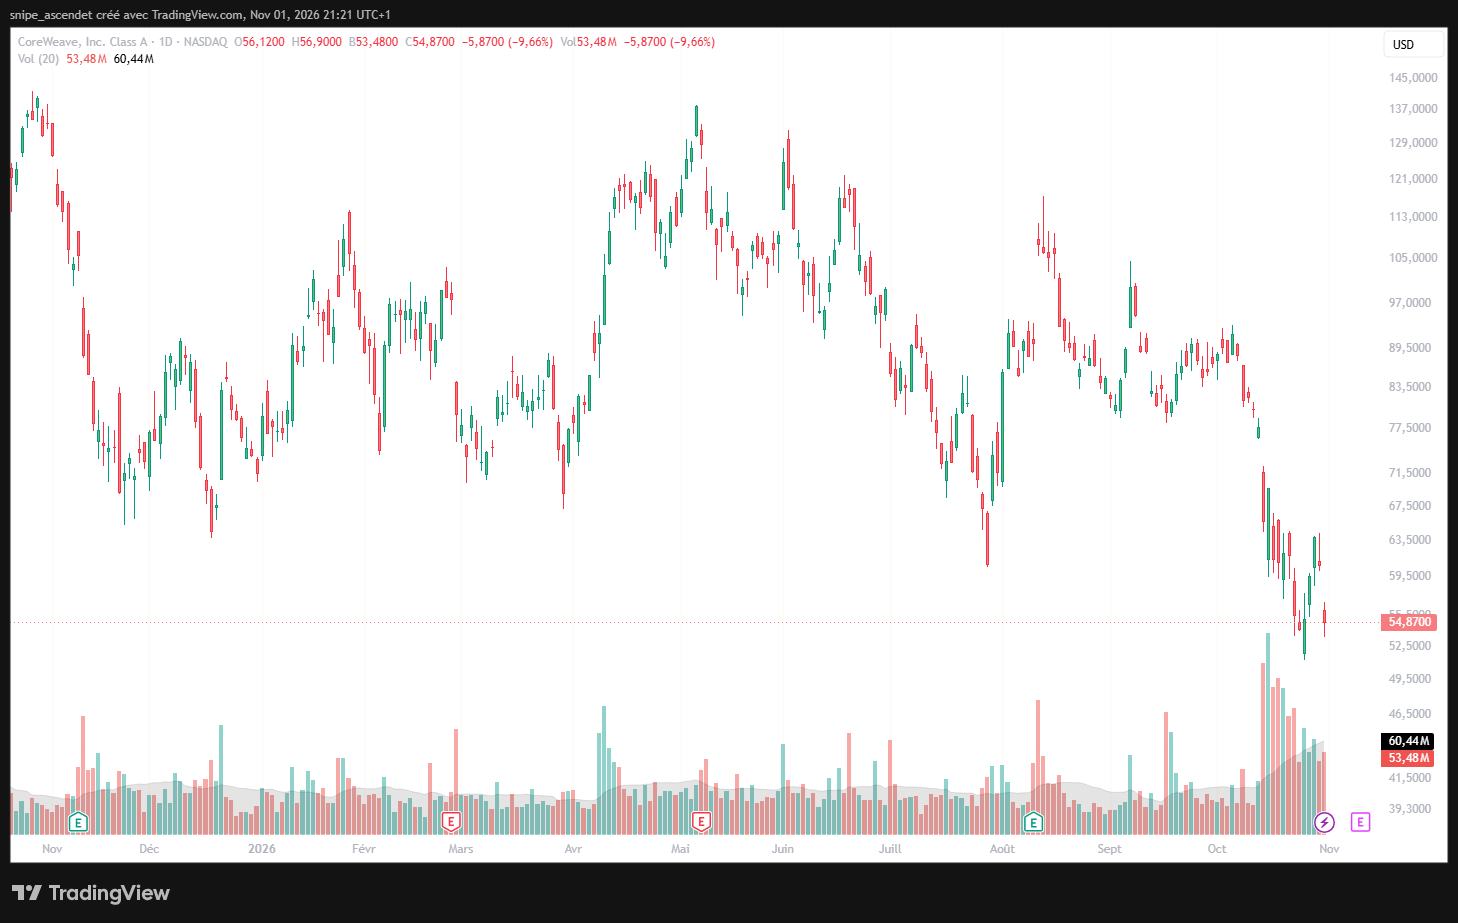
La lecture du titre complète le diagnostic de crédit : le parcours annuel du cours révèle plusieurs vagues de volatilité, mais la chute d’octobre se distingue par sa brutalité. Le dernier prix observé, 54,87 dollars, est très inférieur aux sommets proches de 130 à 140 dollars visibles plus tôt dans l’année. Une baisse du cours réduit aussi la marge de manœuvre pour lever des fonds propres sans dilution importante.
Le formulaire 10-Q déposé auprès de la SEC détaille 35,551 milliards de dollars de remboursements futurs de principal sur l’endettement au 30 juin 2026. Ce montant daté ne doit pas être confondu avec les estimations de dette plus larges rapportées par la presse à la mi-octobre, après de nouvelles opérations de financement. Sur les six premiers mois de 2026, CoreWeave a dégagé 3,663 milliards de flux de trésorerie opérationnels, absorbé 14,874 milliards dans les investissements et mobilisé 13,985 milliards par le financement. Le déficit entre exploitation et investissements atteignait ainsi 11,211 milliards avant flux financiers : il ne signifie pas que l’entreprise manquait immédiatement de liquidités, mais souligne la dépendance de son expansion aux marchés de capitaux.
Un second cadrage du cours montre le mouvement depuis le printemps 2026. Dans la première moitié d’octobre, la baisse se propage à une série de chandeliers à fort volume. La dernière séance affiche un recul de 9,66 %, avec 53,48 millions d’actions échangées sur le graphique. Une pression vendeuse forte ne prouve pas, à elle seule, la présence de ventes forcées ou d’appels de marge.
Le risque porte sur la succession des cycles. CoreWeave emprunte aujourd’hui pour des équipements et des sites dont les recettes sont réparties sur plusieurs années. Si les prix de location du calcul baissent, si les prochaines générations de GPU deviennent sensiblement plus performantes ou si une livraison prend du retard, la rentabilité attendue d’un investissement peut être révisée à la baisse alors que sa dette demeure. À l’inverse, des contrats honorés, une utilisation élevée des GPU et une amélioration durable du flux de trésorerie disponible pourraient réduire la prime de risque.
Nebius et IREN : des financements différents, des enjeux similaires
Nebius (NBIS) a choisi de diversifier les instruments. En août, la société a clôturé 5,75 milliards de dollars d’obligations convertibles, réparties entre une série 2030 au coupon de 0,50 % et une série 2034 au coupon de 4,50 %. Ces coupons nominaux faibles ne représentent pas nécessairement le rendement exigé sur le marché secondaire : la valeur de conversion et le cours de l’action jouent un rôle déterminant. Pour l’actionnaire, la conversion éventuelle crée également un risque de dilution.
Le 22 octobre, Nebius a annoncé une facilité senior garantie de 3,5 milliards de dollars avec Citi, à échéance de 364 jours et au taux initial de SOFR plus 2,75 %, susceptible de monter jusqu’à SOFR plus 3,50 % avant autres ajustements. L’opération prouve qu’un financement bancaire restait accessible à certains acteurs. Elle expose toutefois l’entreprise à un calendrier de refinancement rapproché et à une partie variable du coût de la dette. Nebius invoque plus de 40 milliards de dollars de contrats de long terme avec des clients investment grade pour soutenir de futurs financements adossés à des actifs. Sur le marché actions, la clôture du 30 octobre à 154,14 dollars, en baisse de 10,38 %, montre qu’un nouveau financement bancaire ne suffit pas à dissiper les doutes sur la rentabilité du déploiement.
IREN (IREN) offre un autre profil. Historiquement minière de bitcoins, elle développe le cloud IA tout en convertissant ses installations. Dans ses résultats de l’exercice clos le 30 juin 2026, les revenus des services cloud IA atteignaient 128,8 millions de dollars, contre 16,4 millions en 2025, mais l’activité bitcoin générait encore 578,2 millions. Le groupe évoquait 4 milliards de dollars de revenu annualisé contracté pour la capacité 2026, dont 1 milliard de revenu annualisé déjà opérationnel : un rythme annualisé contractuel n’est pas un chiffre d’affaires annuel comptabilisé.
IREN a aussi détaillé 3,6 milliards de financement GPU à 6 % pour son contrat Microsoft et 2,8 milliards de nouveaux financements GPU, dont un volet de 2,4 milliards à taux fixe de 9 % pour une autre expansion. Les prépaiements clients peuvent réduire la part de dépenses à financer. Ils ne suppriment pas les risques de livraison, de concentration, de renouvellement ou de valeur résiduelle des serveurs. La distinction avec CoreWeave existe dans les modalités de financement et la transition opérationnelle, mais aucun de ces points n’immunise le titre contre la contraction du crédit.
CIFR, APLD, HUT et CORZ : les propriétaires de bâtiments sont-ils plus protégés ?
Le terme neocloud est souvent utilisé trop largement en Bourse. Cipher Digital (CIFR), Applied Digital (APLD), Hut 8 (HUT) et Core Scientific (CORZ) construisent ou exploitent surtout des infrastructures énergétiques, des centres de données et des capacités de colocation. Leurs clients peuvent être des fournisseurs de cloud ou directement de grands hyperscalers. Leur risque principal ne se résume donc pas à la dépréciation des GPU, mais inclut le chantier, la disponibilité électrique, les coûts de construction et la solvabilité du locataire.
Cipher Digital (CIFR), anciennement Cipher Mining, signalait dans ses résultats du deuxième trimestre 2026 le démarrage anticipé de loyers sur le site Black Pearl, une nouvelle option foncière pouvant représenter 900 MW et une émission obligataire destinée à financer le développement de Stingray. Son revenu trimestriel n’était que de 25 millions de dollars, pour un EBITDA ajusté négatif de 30 millions. Le relais commercial est réel, mais l’écart entre revenus actuels et dépenses de construction reste considérable. Son 10-Q fait aussi apparaître 152 millions de cash consommés par l’exploitation au premier semestre et le recours possible à des émissions d’actions. Le titre termine à 7,29 dollars le 30 octobre, soit -10,00 % sur la séance.
Applied Digital (APLD) indiquait dans son rapport annuel au 31 mai 2026 1 410 MW de capacité IT sous contrats de long terme, représentant environ 36,2 milliards de dollars de loyers contractuels sur leurs périodes de base. Les baux couvrent notamment 400 MW avec CoreWeave pour environ 11 milliards de dollars, tandis que le reste implique des hyperscalers investment grade. C’est précisément la faille de transmission du risque de crédit : même quand le bail est de longue durée, la baisse de confiance envers un locataire important peut peser sur les obligations servant à financer un projet immobilier. Au trimestre clos en août 2026, les revenus de location de data centers et activités associées étaient de 79,1 millions, selon la publication du 7 octobre. Le titre APLD clôture à 17,815 dollars le 30 octobre, soit -8,22 %.
Hut 8 (HUT) affirme avoir sécurisé 7,5 milliards de dollars de financement de projets investment grade, entièrement amortissable et sans recours à la maison mère, dans son communiqué du 4 août. L’ensemble annoncé porte sur 949 MW de capacité IT contractée et environ 26,6 milliards de dollars de valeur contractuelle de base, avec des contreparties investment grade. Le caractère sans recours protège, sous réserve des clauses, certains actifs de la société mère contre une exigibilité directe ; il ne protège pas nécessairement le cours de l’action contre une baisse de valorisation des projets ni contre des retards. Malgré des financements de projet déjà sécurisés, le titre HUT perd 10,60 % le 30 octobre et termine à 59,40 dollars.
Core Scientific (CORZ) a élargi son portefeuille au-delà de CoreWeave. Ses résultats du deuxième trimestre détaillaient un partenariat AMD comprenant environ 530 MW couverts par des accords de quinze ans et plus de 14 milliards de dollars de revenu potentiel de base. La capacité totale louée à différents clients atteignait environ 1,1 GW, pour plus de 24 milliards de dollars de revenus potentiellement contractés. Mais les dépenses d’investissement étaient déjà de 797,5 millions de dollars sur le trimestre, face à 164,2 millions de chiffre d’affaires. La capacité contractée n’est pas encore une rentabilité réalisée. CORZ recule de 8,18 % à 13,25 dollars sur la dernière séance.
SpaceX (SPCX) : le contre-exemple mis en avant par Musk
SpaceX doit être traitée séparément. Depuis son introduction au Nasdaq du 12 juin 2026 sous le symbole SPCX, l’entreprise n’est pas simplement un fournisseur de cloud spécialisé. Elle associe les lancements, Starlink, des services d’IA et des capacités de calcul. Selon sa publication du troisième trimestre, elle a enregistré 14,6 milliards de dollars de revenus, 2,8 milliards de résultat opérationnel et 4,4 milliards de résultat net, soutenus par plusieurs activités.
Le 26 octobre, SpaceX a annoncé un engagement contraignant visant un contrat de crédit-bail d’environ 40 milliards de dollars pour des GPU et équipements, avec des investisseurs menés par Apollo et Goldman Sachs. Le communiqué précise que la clôture restait soumise à certaines conditions et était prévue avant la fin de 2026. Présenter ces 40 milliards comme une dette intégralement tirée et définitivement clôturée au 26 octobre serait inexact. Cela montre toutefois qu’une entreprise disposant d’activités diversifiées peut attirer des engagements de crédit massifs au moment où d’autres émetteurs subissent un renchérissement marqué.
L’action SPCX, malgré cette diversification, a elle aussi cédé 6,37 % le 30 octobre pour clôturer à 134,72 dollars. Le graphique couvre seulement la période depuis l’introduction de juin : son historique est plus court que celui des autres valeurs.
SpaceX n’échappe pas aux risques de CAPEX, de rendement des GPU ou de cyclicité des prix du calcul. Sa diversification fournit des sources de trésorerie et une capacité de financement différentes, ce qui ne rend pas sa dette directement comparable à celle d’un neocloud pur.
Le risque de contagion : du cloud aux obligations des data centers
Le véritable danger sectoriel est une boucle de financement. Un opérateur de cloud loue des GPU à un client ; il signe un bail avec un constructeur de data center ; celui-ci émet une dette de projet fondée sur les loyers prévus ; des investisseurs détiennent cette dette ou l’assurent. Si la qualité de crédit perçue du locataire se détériore, le coût du capital peut augmenter à plusieurs étages. Axios a ainsi signalé le 28 octobre que le choc CoreWeave avait affecté aussi des obligations finançant des centres de données loués à l’entreprise et des sociétés comme Applied Digital et Core Scientific.
Cela ne signifie pas que tous les émetteurs feront défaut ensemble. Une dette de projet sans recours, un locataire investment grade, des loyers déjà encaissés et un calendrier de remboursement amortissable peuvent réduire certaines vulnérabilités. À l’inverse, une échéance rapprochée, des taux variables non couverts, un chantier retardé et un unique client dominant peuvent amplifier un choc. Les investisseurs doivent surtout éviter de comparer naïvement les montants de contrats de quinze ans au chiffre d’affaires actuel, ou de confondre financement disponible et cash réellement tiré.
Quatre indicateurs pour savoir si la crise se calme ou s’aggrave
Le premier indicateur reste le crédit : CDS cinq ans de CoreWeave, prix et rendement de ses émissions non garanties, puis éventuelle extension aux obligations d’autres neoclouds. Une détente simultanée indiquerait une amélioration des conditions de financement, sans suffire à prouver une hausse durable des profits. Le deuxième est le flux de trésorerie disponible après achats d’équipements, bien plus exigeant que le seul EBITDA ajusté. Le troisième est la livraison des mégawatts facturables et la vitesse de montée en charge des sites, car un bail annoncé n’est pas un site opérationnel. Le quatrième est la qualité des contreparties, la part des prépaiements et les besoins de refinancement à douze ou vingt-quatre mois.
Pour classer rigoureusement les performances sur un mois, il faudrait normaliser les huit séries sur une même date de départ. Les captures individuelles documentent en revanche sans ambiguïté les cours et les variations de la séance du 30 octobre. Reuters rapportait le 26 octobre des reculs supérieurs à 30 % depuis le début du mois pour CoreWeave, Nebius et IREN. Cette observation datée ne doit pas être confondue avec la variation du 30 octobre. La volatilité des petites valeurs, la dilution éventuelle et leurs modèles d’affaires différents imposent une lecture titre par titre.
Ce que les contrats ne protègent pas
Les annonces de contrats sur quinze ans doivent être examinées sous quatre angles : qualité de crédit du client, calendrier de livraison, flexibilité du bail et valeur résiduelle des infrastructures. Un hyperscaler investment grade et une dette amortissable sans recours ne sont pas équivalents à un locataire plus fragile financé par dette non garantie. Un crédit de projet peut même rester performant alors que l’action du développeur baisse, et inversement.
À ce stade, les données présentées établissent une revalorisation importante du risque de crédit et une correction boursière sectorielle. Elles ne permettent pas de conclure qu’un défaut précis est certain, que toutes les entreprises ont la même dette, ou que la hausse des taux de marché se répercute immédiatement sur leurs coupons historiques.
Scénario haussier, scénario baissier : la ligne de partage est le coût du capital
Dans le scénario favorable, la demande en calcul IA reste soutenue, les hyperscalers respectent leurs engagements, les installations sont livrées dans les délais et les revenus facturés montent plus vite que les coûts de service. Les financements adossés à des clients solides restent accessibles, tandis que les spreads de crédit de CoreWeave se normalisent. La consolidation peut alors prendre la forme d’acquisitions créatrices d’échelle plutôt que de liquidations désordonnées. Les entreprises ayant déjà des sites opérationnels, des contrats fermes et un service de dette soutenable seraient mieux placées pour en bénéficier.
Dans le scénario défavorable, l’offre de capacité IA croît trop vite, les tarifs de location des GPU fléchissent et certains investissements doivent être dépréciés avant d’avoir été amortis. Des hausses prolongées du coût du crédit ou des retards de raccordement obligent des opérateurs à émettre des actions à bas prix, reporter des projets, renégocier des baux ou restructurer leur dette. Les actions peuvent alors subir des pertes importantes même sans défaut juridique immédiat. Le secteur immobilier et énergétique lié aux data centers serait touché par la baisse de valeur des futurs loyers et par l’exposition à certaines contreparties.
Conclusion : la croissance de l’IA ne garantit plus celle de ses financeurs
La correction des neoclouds ne se résume ni à une déclaration d’Elon Musk ni à une disparition de la demande en intelligence artificielle. Les marchés tentent de mesurer la durée de vie économique des GPU, la solidité des contrats et surtout le prix de l’argent nécessaire pour tenir les promesses d’investissement. CoreWeave concentre aujourd’hui ce débat, avec un carnet commercial considérable et des signaux de crédit exceptionnellement tendus à la mi-octobre. Nebius et IREN apportent d’autres structures de financement ; CIFR, APLD, HUT et CORZ ajoutent une couche immobilière et énergétique ; SpaceX fournit un exemple de diversification, sans être exempte de risques. L’issue dépendra moins des annonces de mégawatts que de leur transformation en trésorerie nette, capable de rémunérer simultanément les créanciers et les actionnaires.