
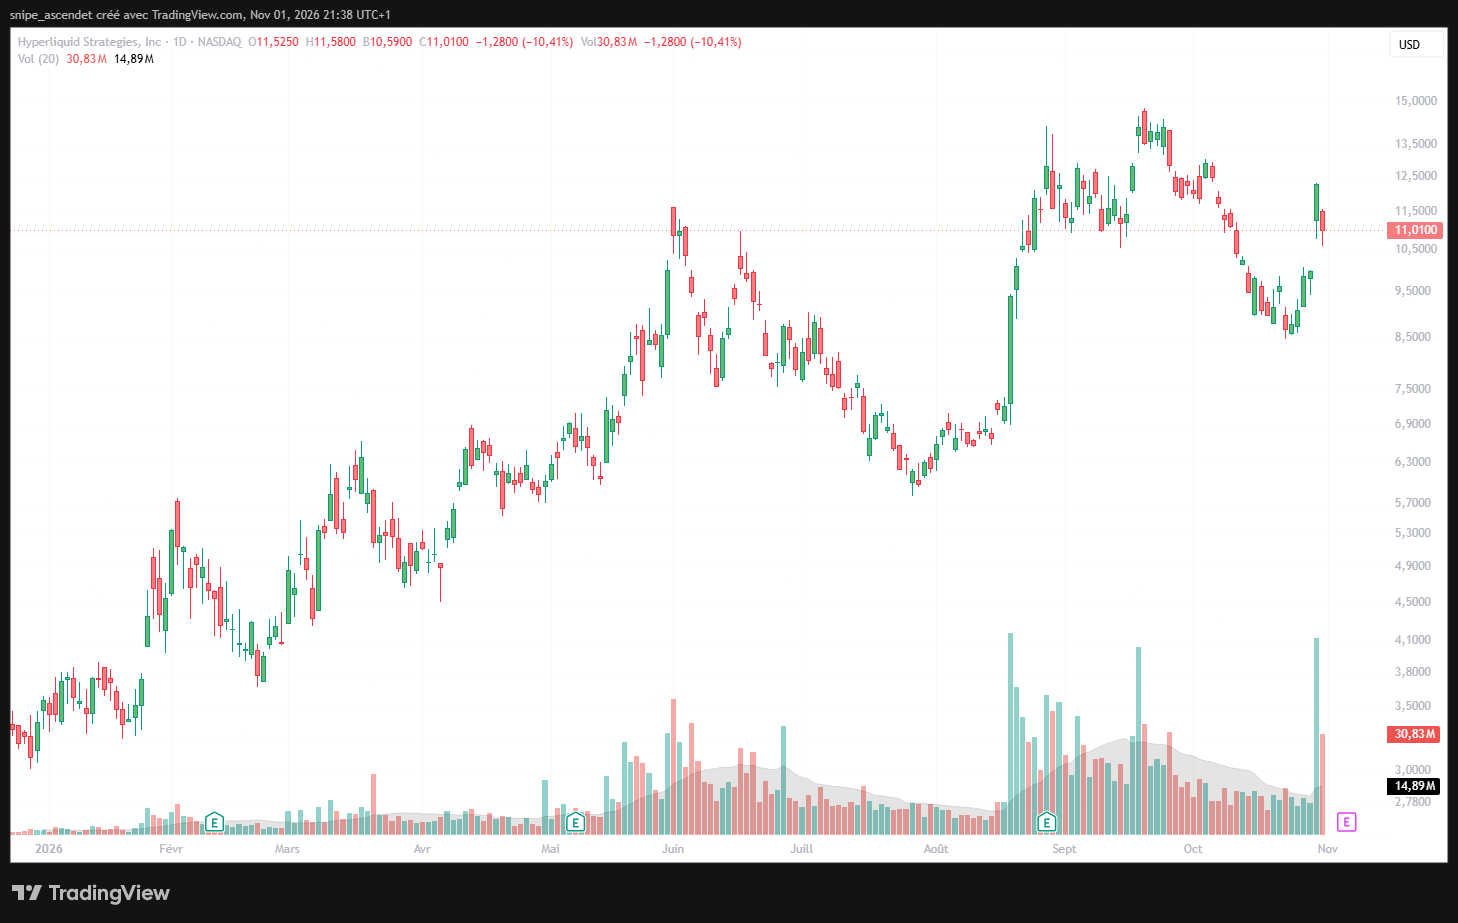
Le 29 octobre 2026, Hyperliquid a obtenu un relais inattendu du côté de Wall Street. Intercontinental Exchange (ICE), propriétaire du New York Stock Exchange (NYSE), a annoncé avec Trade[XYZ] un accord visant à créer aux États-Unis des marchés réglementés de contrats perpétuels fondés sur l’infrastructure d’Hyperliquid. Le token HYPE a gagné 10,34 % en clôture quotidienne sur KuCoin, passant de 80,70 à 89,05 USDT ; dans la séance, il a approché 96,95 USDT. Au Nasdaq, Hyperliquid Strategies (PURR), société de trésorerie spécialisée dans le HYPE, a bondi de 23,27 % à 12,29 dollars, avant de perdre 10,41 % le 30 octobre.
Cette double flambée contraste avec la baisse de 4,27 % du bitcoin (BTC/USD, Coinbase) le 29 octobre et avec le piratage de Binance évalué à 6,3 milliards de dollars. Ce contraste ne démontre pas un transfert direct de capitaux vers Hyperliquid. Il révèle surtout une actualité propre à HYPE et une réévaluation de ses débouchés, alors que le futur marché américain d’ICE reste soumis à des autorisations réglementaires.
Pourquoi HYPE a bondi : le rapprochement avec la maison mère du NYSE
Le communiqué officiel publié par ICE le 29 octobre prévoit la création d’une infrastructure spécifique de marché et de compensation pour des contrats perpétuels négociables en continu. Les sous-jacents envisagés comprennent les cryptomonnaies, les actions, les indices boursiers, les matières premières et les devises. ICE doit être l’opérateur exclusif des marchés réglementés de Trade[XYZ] et prendre une participation stratégique dans cette société.
La répartition des rôles est essentielle. Trade[XYZ] conçoit et déploie les marchés ; Hyperliquid fournit la couche technologique et son moteur d’exécution ; ICE doit exploiter l’environnement réglementé et la compensation. Il ne s’agit donc ni d’un rachat d’Hyperliquid par ICE, ni d’un investissement annoncé d’ICE directement dans le token HYPE. Le montant de la participation dans Trade[XYZ] et la date de lancement des marchés américains n’ont pas été communiqués.
Les contrats perpétuels ressemblent aux futures, mais ne possèdent pas d’échéance fixe. Leur prix est notamment maintenu près de celui de l’actif sous-jacent par des mécanismes de financement entre positions acheteuses et vendeuses. Très populaires dans la crypto, ils peuvent aussi générer des pertes rapides lorsque l’effet de levier est élevé. ICE veut proposer ce format à une clientèle de particuliers via des intermédiaires compatibles avec les exigences américaines de connaissance client et de lutte contre le blanchiment.
La question décisive pour HYPE est économique : le futur marché réglementé utilisera-t-il les mêmes mécanismes de frais, de staking et de rachat de tokens que les marchés natifs d’Hyperliquid ? Le communiqué ne fournit pas une réponse chiffrée à cette question. Le potentiel d’adoption de la technologie est réel, mais le transfert exact de valeur vers les détenteurs de HYPE reste à préciser.
Une hausse concentrée sur le 29 octobre, puis une consolidation
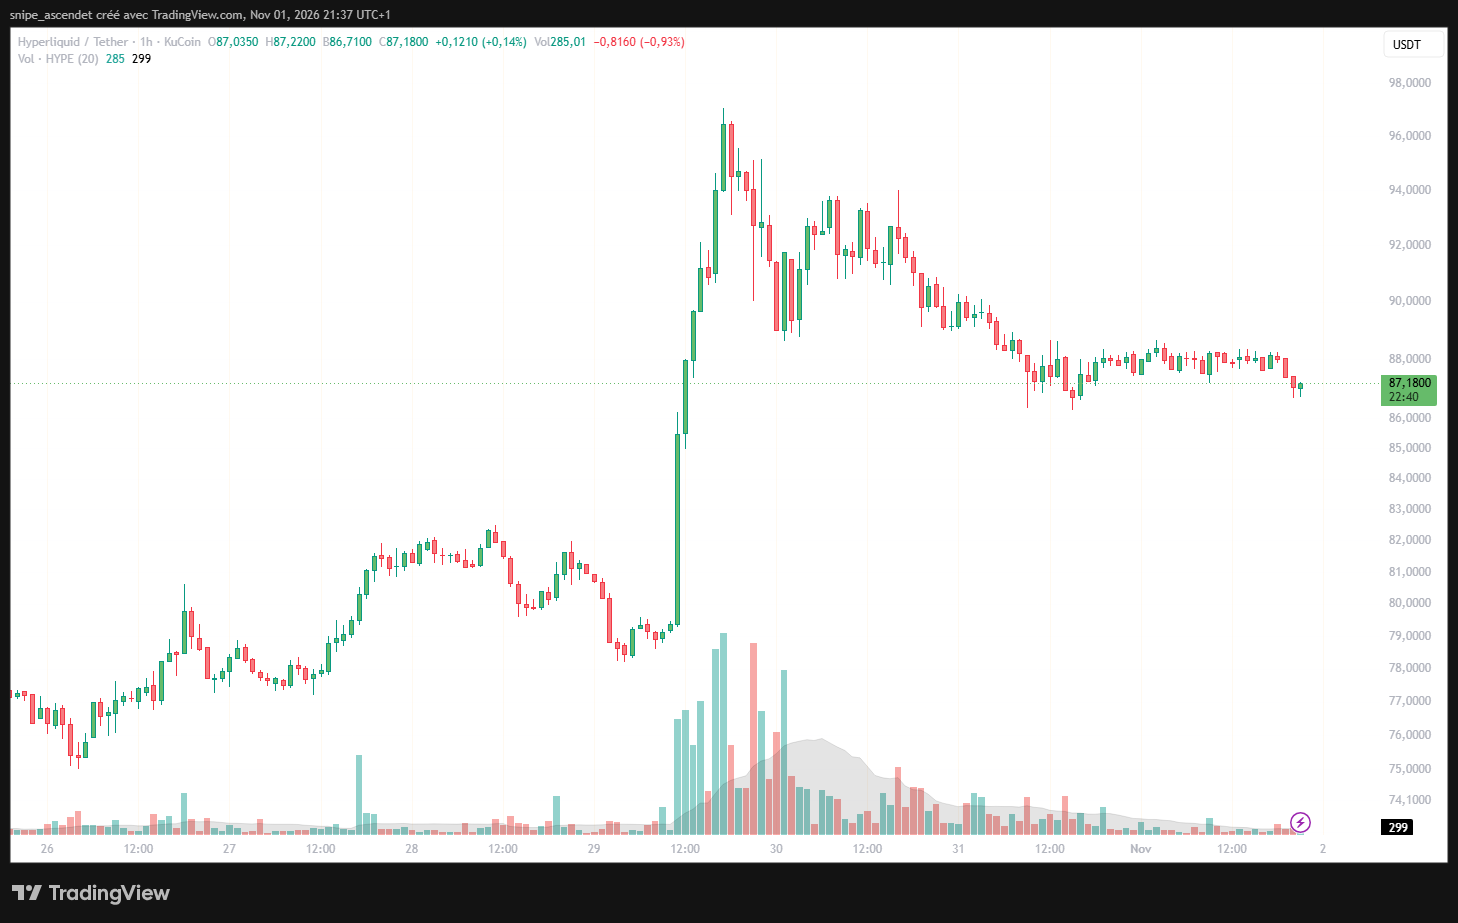
La chronologie des clôtures UTC sur KuCoin est nette : 80,70 USDT le 28 octobre, 89,05 le 29 octobre (+10,34 %), 90,00 le 30 octobre puis environ 88,00 le 31 octobre. Le 1er novembre à 21 h 37, heure de Paris, la capture TradingView en 1H indiquait 87,18 USDT, soit environ 8 % de plus que la clôture du 28 octobre, mais près de 10 % sous la pointe intrajournalière du 29 octobre à 96,95. La flambée a donc laissé place à une consolidation, sans effacer tout le mouvement. Le volume de la séance du 29 octobre était nettement supérieur à celui du 28 sur cette même plateforme ; les volumes KuCoin ne couvrent cependant pas l’ensemble des échanges mondiaux de HYPE.
Analyse technique HYPE : une impulsion confirmée, mais pas encore une reprise de tendance assurée
En unité 1H, l’accélération du 29 octobre s’accompagne d’un pic de volumes puis d’une succession de sommets moins élevés. Le prix évolue de nouveau dans une zone de 86 à 89 USDT. À court terme, 86–87 USDT forme une première zone de soutien observable, puis 80–82 USDT renvoie à la base de l’impulsion. Vers le haut, les premières résistances visuelles se situent autour de 90 USDT, puis 93–94 USDT et 96–98 USDT, secteur du sommet de l’annonce. Ce sont des repères de graphique, pas des objectifs garantis.
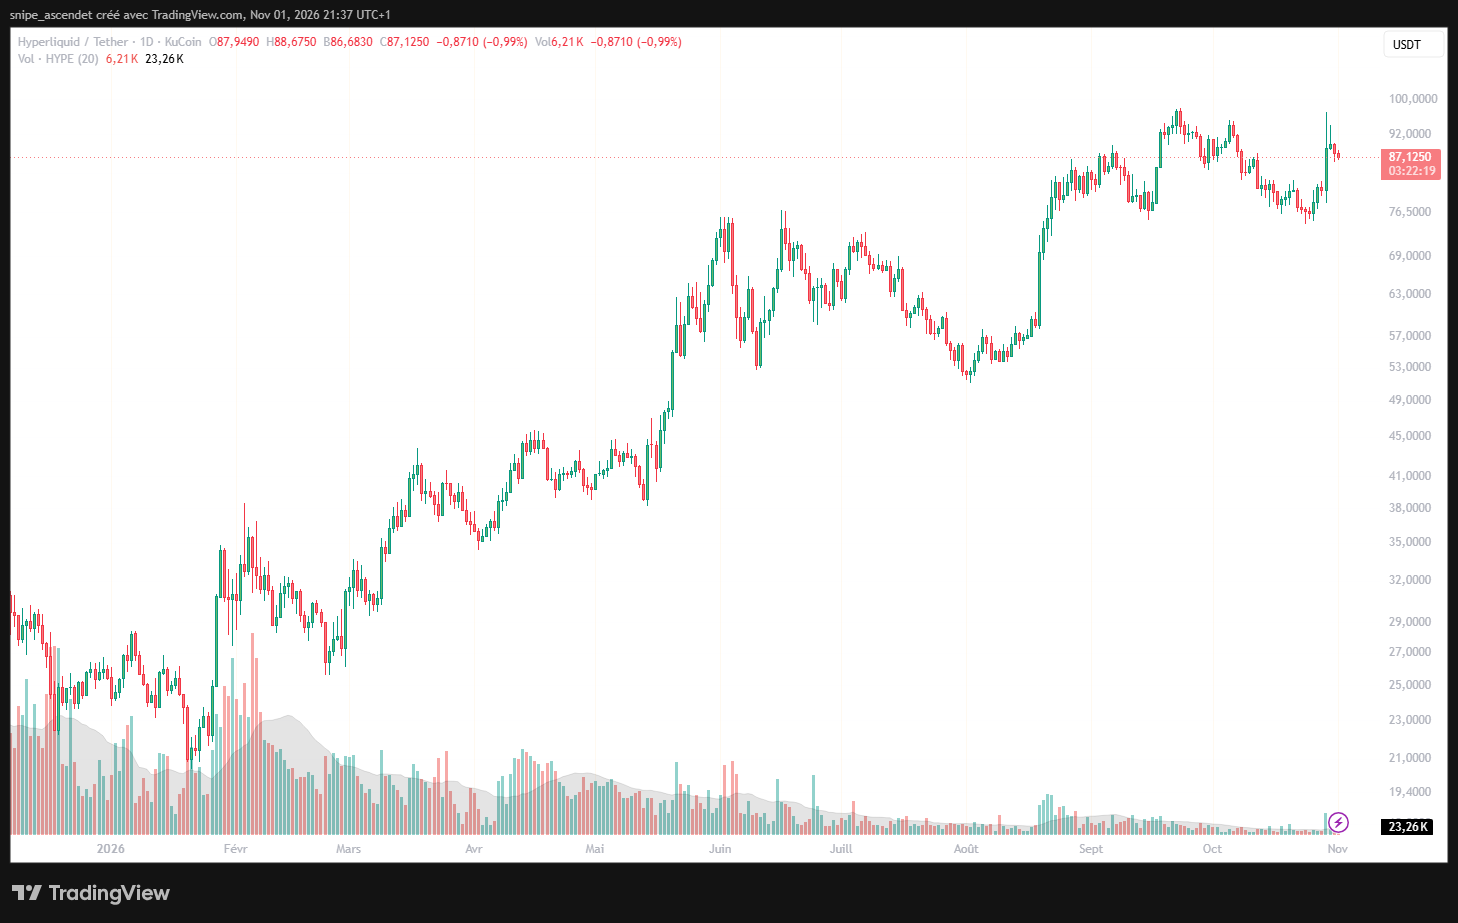
La vue quotidienne replace la hausse dans un mouvement beaucoup plus long : après des niveaux proches de 20–30 USDT en début d’année, HYPE a progressé au printemps, connu de fortes oscillations en juin et juillet, puis repris à la fin de l’été. Son retour près de 100 USDT marque une zone où les prises de bénéfices se sont déjà manifestées. Pour valider une nouvelle phase ascendante, le marché devrait surtout reconquérir durablement 90–94 USDT avec des volumes consistants ; une rupture de 80 USDT affaiblirait davantage le scénario de reprise.
La dimension médiatique a ajouté du carburant au mouvement. Stanley Druckenmiller a confirmé être investisseur dans Trade[XYZ], et Elon Musk a qualifié cette initiative d’« intéressante » sur X. Ces prises de position ont renforcé la visibilité du projet, mais ne prouvent ni un investissement d’Elon Musk dans HYPE ni un accord entre Trade[XYZ] et X. Surtout, investir dans Trade[XYZ], acheter HYPE et détenir PURR sont trois opérations distinctes, comme le rappelle la chronologie publiée par CoinDesk.
Hyperliquid : davantage qu’une plateforme de trading crypto
Hyperliquid repose sur une blockchain de couche 1 conçue autour de la négociation financière. Sa particularité est d’associer un carnet d’ordres natif et une exécution enregistrée sur la chaîne, contrairement à de nombreux protocoles décentralisés reposant exclusivement sur des pools de liquidité. L’infrastructure s’organise principalement autour de HyperCore, qui gère les carnets d’ordres, les positions et les liquidations, et de HyperEVM, environnement compatible avec les contrats intelligents Ethereum qui permet de développer des applications financières complémentaires.
HIP-3 : les marchés de Wall Street accessibles en permanence
Le programme HIP-3 autorise des opérateurs tiers à lancer des marchés de contrats perpétuels sur la blockchain. Les développeurs définissent les instruments, les sources de prix et les paramètres de risque. La documentation officielle d’Hyperliquid fixe un dépôt de garantie de 500 000 HYPE pour un déploiement principal, sous réserve de l’évolution des règles du protocole. Au cours d’un HYPE à 88 dollars, ce montant représenterait environ 44 millions de dollars, une illustration de l’importance financière du staking pour les opérateurs.
Les marchés développés par Trade[XYZ] illustrent l’intérêt de cette architecture : une exposition aux cours des actions, aux indices ou à l’or peut continuer à s’échanger alors que les Bourses traditionnelles sont fermées. Le prix d’un contrat perpétuel n’est toutefois pas nécessairement identique à celui du sous-jacent officiel à sa prochaine ouverture. Les écarts de liquidité, les oracles et les taux de financement exigent une vigilance particulière.
Le pétrole illustre directement ce changement d’échelle : un contrat perpétuel lié au Brent peut se négocier alors que les marchés à terme traditionnels sont fermés. Il ne doit pas être confondu avec la détention physique de pétrole, ni avec les parts d’un fonds spécialisé dans le fret. Bourse24 a montré cette distinction dans son analyse du Brent et de l’ETF BWET. Les expositions plus traditionnelles à la crise énergétique, comme Hunter Group et Rompetrol, répondent à une logique différente d’un contrat perpétuel à levier.
Dans un prospectus déposé auprès de la SEC, Hyperliquid Strategies indiquait qu’au 8 septembre 2026 les marchés HIP-3 représentaient environ 30 % du volume total des transactions de la plateforme sur les trente jours précédents et avaient accumulé plus de 548 milliards de dollars de volume depuis leur lancement. Ces statistiques décrivent un poids économique déjà significatif, sans préjuger du succès de l’expansion américaine.
HIP-4, HyperEVM et les stablecoins : la construction d’un écosystème
L’expansion ne se limite pas aux produits dérivés. Avec HIP-4, Hyperliquid a introduit en 2026 des contrats liés à des résultats d’événements, susceptibles d’alimenter des marchés de prévision et des produits à risque borné. Une ouverture aux déploiements de tiers a suivi durant l’été. Ces contrats possèdent leurs propres règles de garantie et de règlement et ne doivent pas être confondus avec les perpétuels à levier.
HyperEVM constitue l’autre axe de développement. Prêts, emprunts, stratégies de rendement, applications de gestion du collatéral et outils de négociation peuvent se construire autour de la liquidité d’HyperCore. Cette complémentarité est centrale : plus les actifs peuvent être utilisés au sein du réseau, plus les opérateurs sont incités à y conserver leurs fonds. À l’inverse, la multiplication des applications crée de nouvelles surfaces de risque opérationnel et informatique.
Les stablecoins jouent également un rôle stratégique. L’écosystème a expérimenté USDH, conçu pour partager une partie du rendement de ses réserves avec le réseau. Une évolution annoncée autour de Coinbase, Circle et d’un dispositif de distribution du rendement de l’USDC, désigné AQAv2, prévoit désormais une transition progressive de certains usages d’USDH vers l’USDC. Cette évolution illustre la compétition sur les revenus de trésorerie, mais elle rappelle aussi qu’un stablecoin peut perdre de sa place stratégique sans que toute l’infrastructure disparaisse.
Pourquoi l’activité d’Hyperliquid peut soutenir HYPE
HYPE n’est pas une action et ne donne pas de droit juridique sur les bénéfices d’une société. Il remplit plusieurs fonctions de protocole : staking et sécurité du réseau, gouvernance, paiement de certains frais, avantages tarifaires et garanties requises pour lancer certains marchés. Sa valeur économique potentielle repose notamment sur la demande d’usage et sur la mécanique de rachat des tokens.
Selon la documentation relative aux frais, l’Assistance Fund transforme automatiquement une partie des commissions collectées en achats de HYPE. Les tokens concernés sont ensuite brûlés, réduisant l’offre. Les commissions ne sont cependant pas toutes captées de manière identique : les déployeurs de marchés et d’autres mécanismes de l’écosystème peuvent percevoir une fraction des frais. Il serait donc incorrect d’appliquer un taux unique à l’ensemble des volumes pour en déduire mécaniquement le nombre de HYPE rachetés.
Le prospectus SEC d’Hyperliquid Strategies évoquait 47,1 millions de HYPE acquis puis définitivement retirés de la circulation par ce mécanisme au 8 septembre 2026. Le même document indiquait environ 857 millions de dollars de revenus du protocole pour 2025, d’après les données publiques exploitées par l’émetteur. Il s’agit de revenus liés à l’activité du protocole, et non du chiffre d’affaires comptable de PURR.
Tokenomics : le risque que les rachats soient absorbés par les déblocages
L’offre maximale initialement prévue est de 1 milliard de HYPE. La répartition comprend 38,9 % destinés aux émissions futures et récompenses communautaires, 31 % distribués lors de l’airdrop Genesis de novembre 2024, 23,8 % alloués aux contributeurs principaux, 6 % à la fondation et le solde à diverses initiatives. L’ampleur des allocations non encore librement négociables est un élément déterminant de la valorisation pleinement diluée.
Les déblocages destinés aux contributeurs ont commencé en novembre 2025 et continuent de créer un risque d’offre supplémentaire. Les calendriers publiés par différents agrégateurs ne concordent pas toujours sur la prochaine date et la quantité précise ; le dossier réglementaire lui-même souligne l’incertitude entourant le calendrier détaillé. L’indicateur pertinent n’est donc pas seulement le nombre de tokens brûlés, mais le solde entre achats, émissions, transferts vers le marché et demande nouvelle.
PURR : le pari boursier sur HYPE, sur le modèle de MSTR avec le bitcoin
Hyperliquid Strategies (NASDAQ : PURR) est une société américaine cotée qui cherche principalement à accumuler et à exploiter des tokens HYPE. Son modèle rappelle celui de Strategy (NASDAQ : MSTR), entreprise historiquement associée à l’accumulation de bitcoins. Dans les deux cas, l’action permet d’investir, via un compte-titres, dans une trésorerie concentrée sur un actif numérique. Mais il ne s’agit pas d’une détention directe de cet actif et l’action peut s’éloigner sensiblement de la valeur de la trésorerie sous-jacente.
Attention au symbole PURR : ici, il désigne l’action de Hyperliquid Strategies cotée au Nasdaq, et non le token communautaire PURR circulant dans l’écosystème Hyperliquid. Le nom est identique, mais les instruments, leurs droits et leurs risques sont sans rapport direct.
Dans ses résultats publiés le 27 août, Hyperliquid Strategies faisait état d’environ 29,3 millions de HYPE détenus au 30 juin 2026, valorisés 1,90 milliard de dollars à cette date. Elle présentait alors 149,9 millions de dollars de liquidités et actifs assimilés, aucune dette financière et un validateur chargé de staker une grande partie de sa trésorerie.
Au titre de l’exercice clos en juin 2026, PURR a enregistré environ 9,5 millions de dollars de revenus de staking et commissions de validation, pour un résultat net de 305,5 millions. Cette dernière donnée ne représente pas un bénéfice récurrent issu de l’exploitation : elle dépend fortement des variations de juste valeur des HYPE détenus, notamment de gains latents sur les tokens. Les flux de trésorerie d’exploitation ont été négatifs d’environ 19,1 millions de dollars.
La trésorerie augmente, mais le HYPE par action doit aussi progresser
Un prospectus déposé à la SEC indiquait environ 33,2 millions de HYPE au 8 septembre 2026. Un relevé public du tableau de bord de l’émetteur mis à jour le 29 octobre fait apparaître 38,85 millions de HYPE, 300,77 millions d’actions ordinaires de base et environ 245,35 millions de dollars de trésorerie. Le rapport de 38,85 à 300,77 donne 0,1292 HYPE par action de base. Les données de détention hebdomadaires sont publiées avec un décalage d’environ une semaine et ce ratio n’intègre pas les warrants ni les autres instruments dilutifs.
Cette distinction est fondamentale. Une entreprise peut augmenter le nombre total de tokens en trésorerie tout en émettant davantage d’actions, au point de réduire la quantité de HYPE attribuable à chaque action existante. À titre indicatif, 33,2 millions divisés par 237,9 millions représentaient environ 0,140 HYPE par action au début septembre, contre 0,129 dans le relevé d’octobre. La comparaison doit être confirmée sur des dates de détention strictement homogènes, mais elle montre pourquoi le seul chiffre des réserves ne suffit pas à mesurer la création de valeur.
Pourquoi PURR peut monter plus vite que HYPE, ou baisser quand HYPE résiste
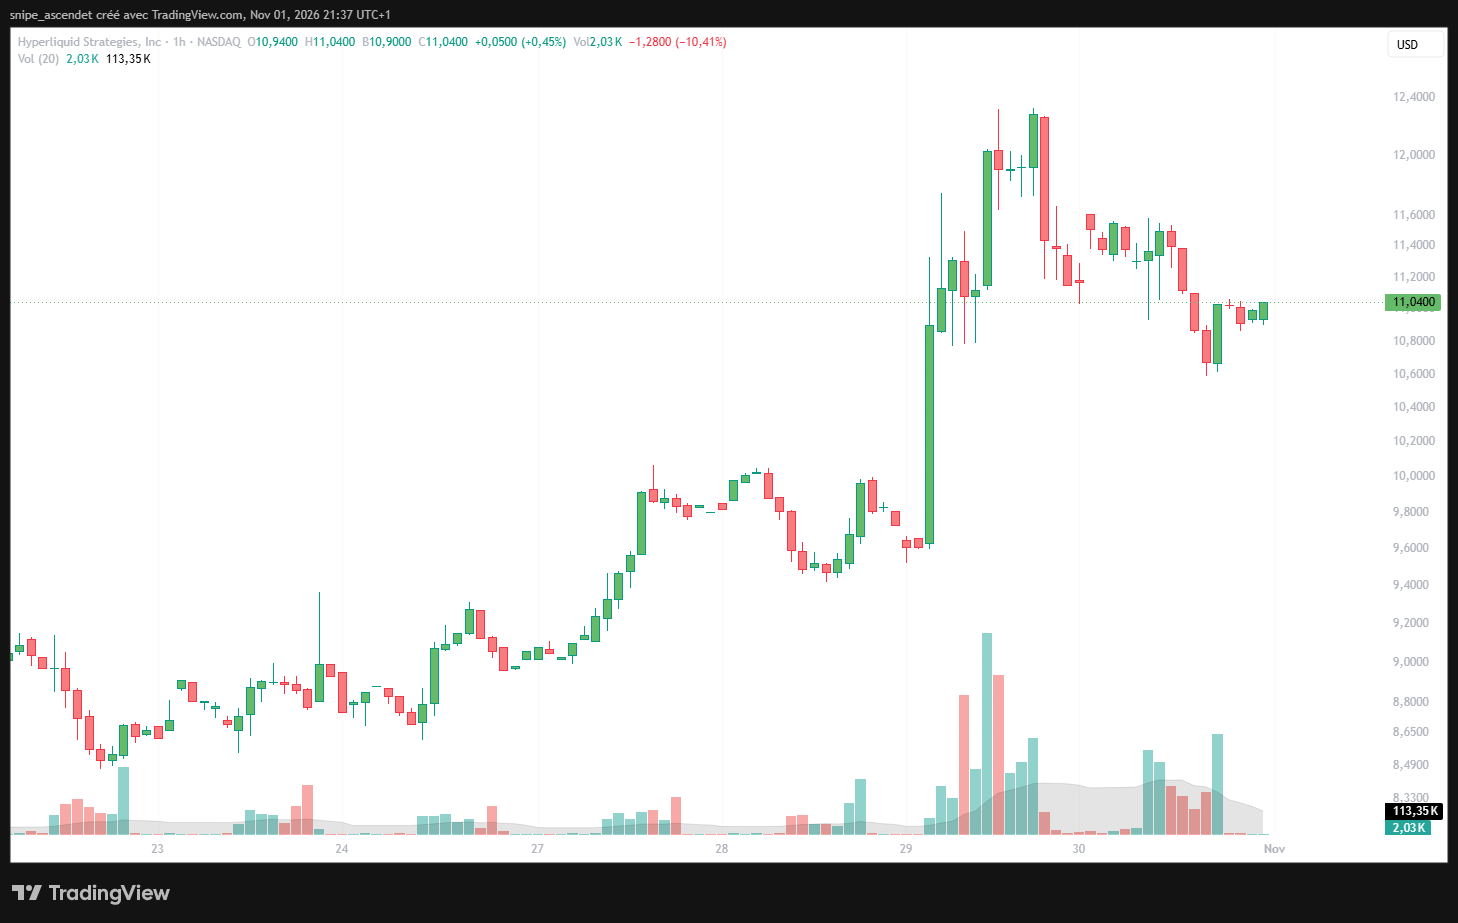
Les volumes du titre soulignent la violence du mouvement : environ 60,5 millions d’actions ont changé de mains le 29 octobre, contre 9,5 millions le 28, soit plus de six fois le volume précédent ; environ 30,8 millions d’actions ont ensuite été échangées le 30 octobre. Sur la vue horaire, le titre a atteint 12,33 dollars le 29 octobre, puis est revenu à 11,01 dollars en clôture le 30. Une première zone de soutien se distingue vers 10,60–10,80 dollars ; les seuils de 11,50–11,60 dollars et 12,30–12,35 dollars forment des résistances visuelles. Les niveaux restent indicatifs, particulièrement sur une action sensible aux levées de capitaux.
La vue quotidienne montre une construction beaucoup plus volatile que celle du token : PURR s’est envolée depuis le début de 2026, a atteint un sommet proche de 14,76 dollars en septembre et s’est repliée. Le rebond lié à ICE n’a pas encore effacé cette correction de plusieurs semaines. À long terme, l’investisseur doit donc comparer l’évolution de l’action non seulement au HYPE, mais aussi au nombre de tokens réellement attribuable à chaque action.
Le multiple de valeur nette d’actif, ou mNAV, compare la capitalisation boursière de la société à sa valeur nette ajustée. Une prime peut permettre de lever du capital et d’acheter davantage de tokens ; une décote durable peut rendre les émissions dilutives ou économiquement peu attrayantes. Les fournisseurs de données divergent parfois fortement sur cette mesure, selon qu’ils retiennent les seules actions ordinaires, les titres convertibles, les warrants, les impôts différés, la trésorerie nette et les dates de publication. Un mNAV présenté sans périmètre précis peut induire en erreur.
À titre de calcul pédagogique, en multipliant 38,85 millions de HYPE par 87,18 dollars, on obtient environ 3,39 milliards de dollars de tokens ; en ajoutant 245,35 millions de trésorerie brute, on arrive près de 3,63 milliards d’actifs avant ajustements. Une capitalisation indicative de 300,77 millions d’actions ordinaires à 11,01 dollars donne 3,31 milliards, soit environ 0,91 fois cette base d’actifs bruts. Ce rapport n’est pas une mNAV officielle : il ignore notamment les passifs, les impôts différés, les instruments dilutifs et le décalage temporel des observations. Il serait incorrect d’en faire une décote certaine ou une recommandation d’achat.
Un prospectus SEC prévoit notamment une facilité potentielle de financement en actions d’une taille totale allant jusqu’à 2,5 milliards de dollars auprès de Chardan. Au 8 septembre, l’émetteur indiquait avoir reçu environ 1,1 milliard de dollars au titre de cette facilité et évoquait la possibilité d’émettre un volume important de titres supplémentaires. Cela donne à PURR des moyens pour renforcer son exposition à HYPE, tout en augmentant le risque de dilution.
HYPE, PURR et MSTR : des expositions différentes
| Instrument | Moteur principal | Risque spécifique |
|---|---|---|
| HYPE | Usage du réseau, frais, staking, rachats et brûlage | Volatilité crypto, règles du protocole, émissions |
| PURR | Valeur de sa trésorerie en HYPE et rendement du staking | Dilution, mNAV, gestion, liquidité du Nasdaq |
| MSTR | Valeur du bitcoin détenu et stratégie financière de Strategy | Prime ou décote, financement, dette et titres convertibles |
L’analogie avec MSTR est donc utile pour comprendre la logique de « crypto treasury », mais elle ne doit pas masquer les différences. Bitcoin cherche avant tout à s’imposer comme réserve monétaire numérique, tandis que HYPE est lié à la demande de services de trading et au fonctionnement économique d’une blockchain spécialisée. PURR porte aussi les risques propres à une société cotée, même si la majorité de sa valeur provient des actifs numériques qu’elle détient.
L’écosystème crypto entre choc Binance et concurrence des plateformes
Le piratage signalé chez Binance à la fin d’octobre a provoqué des mouvements de retrait, des liquidations et une baisse de plusieurs grandes cryptomonnaies. D’après Reuters, le 1er novembre, l’exchange avait remplacé ou couvert environ 95 % des actifs dérobés et reprenait progressivement les retraits. Ce dossier souligne un risque opérationnel majeur pour la finance numérique, au-delà des seules variations de marché.
La résilience relative de HYPE à ce moment-là s’explique plus directement par sa propre actualité réglementaire et commerciale. Rien ne permet d’attribuer automatiquement sa hausse à une migration mesurée des fonds de Binance vers Hyperliquid. Les plateformes décentralisées réduisent certaines dépendances à un intermédiaire central, mais exposent à d’autres risques : failles logicielles, ponts de transfert, erreurs de liquidation, fiabilité des oracles et concentration des validateurs.
Bitcoin (BTC) reste le principal baromètre de l’appétit pour le risque crypto. Ethereum (ETH) concentre une partie importante de la finance décentralisée et des stablecoins ; Solana (SOL) se distingue par son infrastructure de transactions rapides. Hyperliquid occupe une place plus spécialisée, proche d’une place de marché multi-actifs native de la blockchain. La croissance d’un secteur ne se répercute donc pas automatiquement sur tous ses tokens : les revenus, la capture de valeur, l’offre et la concurrence comptent davantage que les seuls volumes affichés.
Les concurrents Aster, Lighter, dYdX, GMX et d’autres plateformes de contrats perpétuels cherchent à capter une partie de cette activité. Les parts de marché varient selon la période, le périmètre des plateformes retenues et l’indicateur utilisé. L’intérêt ouvert, c’est-à-dire la valeur des contrats encore actifs, permet de compléter les volumes de transaction et de mieux apprécier la profondeur des positions conservées sur la durée.
HYPE contre bitcoin : une vraie surperformance sur la même base de temps
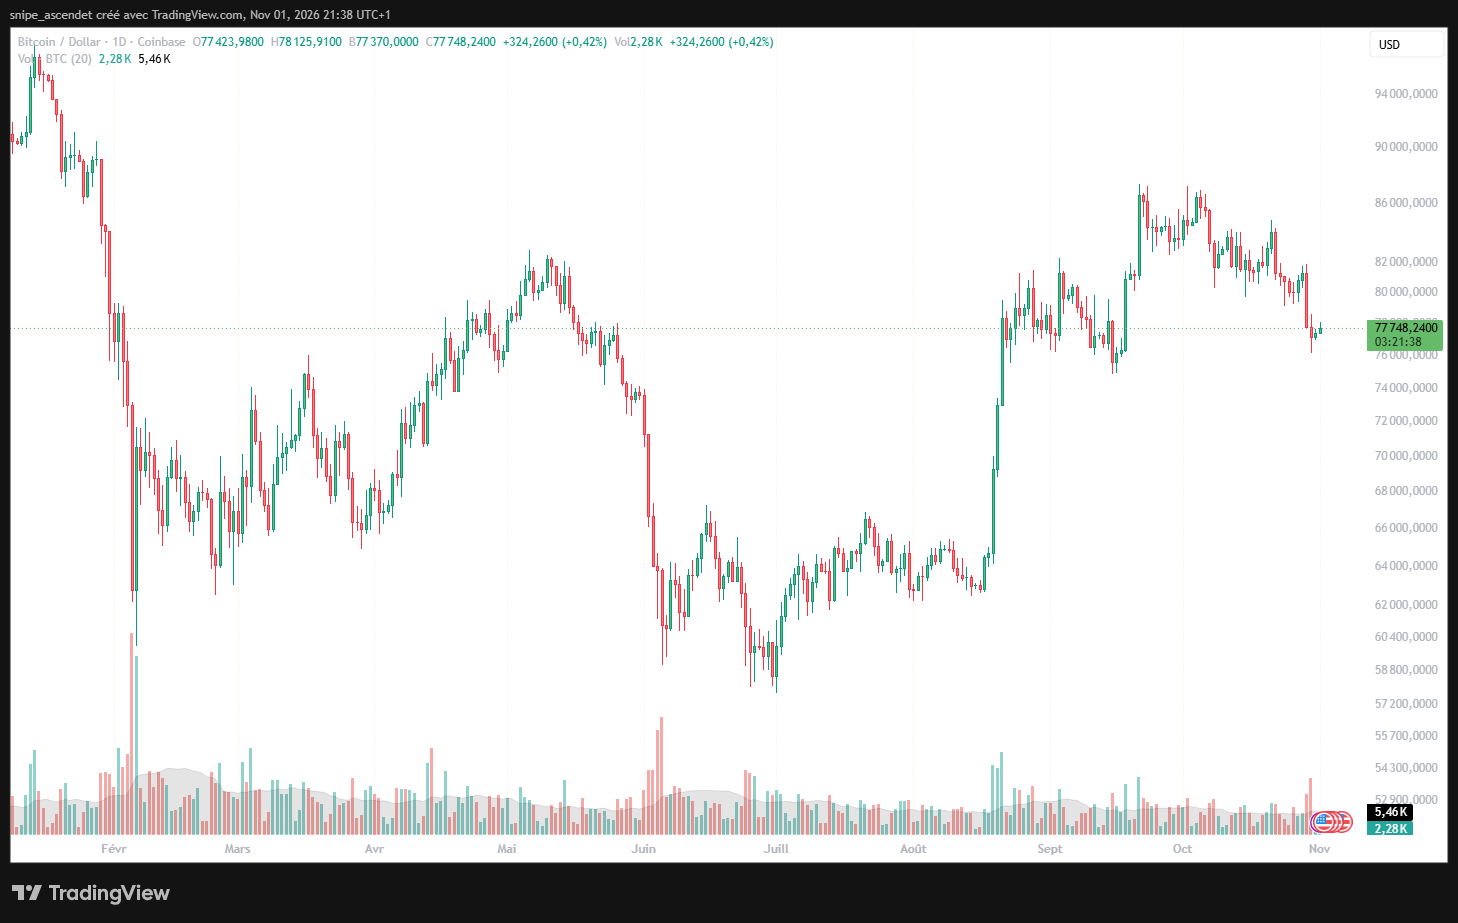
Le contraste est quantifiable sur des clôtures quotidiennes exprimées en UTC : le 28 octobre, HYPE terminait autour de 80,70 USDT sur KuCoin et BTC autour de 81 249 dollars sur Coinbase. Le 29 octobre, HYPE gagnait 10,34 % alors que BTC perdait environ 4,27 %, soit un écart de performance voisin de 14,6 points de pourcentage. Du 28 au 31 octobre inclus, HYPE progressait d’environ 9,0 %, tandis que BTC reculait de 4,7 %, soit une surperformance de l’ordre de 13,7 points. Leurs devises de cotation, USDT et USD, ne sont pas strictement identiques, mais les comparaisons sont réalisées aux mêmes dates de clôture UTC.
La capture BTC/USD datée du 1er novembre à 21 h 38 affiche environ 77 748 dollars, après un nouveau reflux sous 80 000 dollars. À l’inverse, HYPE restait proche de 87 USDT. Cette divergence est cohérente avec le catalyseur ICE propre à Hyperliquid ; elle ne suffit toutefois pas à établir une causalité statistique durable, encore moins une immunité du token face à une baisse générale du marché des cryptomonnaies.
Quels scénarios pour HYPE et PURR après l’annonce d’ICE ?
Scénario favorable : une infrastructure adoptée par la finance réglementée
Dans le scénario constructif, ICE et Trade[XYZ] obtiennent les autorisations nécessaires, lancent des produits compétitifs et attirent des utilisateurs via les courtiers traditionnels. Les marchés HIP-3 et HIP-4 gagnent en profondeur, les applications HyperEVM se développent et les revenus distribués au protocole progressent. Si cette activité se traduit effectivement par davantage d’achats nets de HYPE et si la croissance absorbe les émissions, le token peut bénéficier d’un soutien durable.
PURR pourrait profiter de cette évolution à condition d’accroître la quantité de HYPE détenue par action, et pas seulement son trésor total. Une gestion disciplinée de la dilution et une mNAV proche ou supérieure à la valeur nette pourraient faciliter de nouveaux financements.
Scénario défavorable : la promesse réglementaire ne se transforme pas en revenus
Le scénario baissier combine des délais ou restrictions réglementaires, une moindre rentabilité des marchés américains, une concurrence accrue sur les frais et une activité de trading inférieure aux attentes. Un accord technique réussi pourrait aussi profiter surtout à ICE et à Trade[XYZ], sans transfert significatif vers le mécanisme de rachat du HYPE. Des déblocages de tokens supérieurs à la demande nouvelle pèseraient alors sur le cours.
Pour PURR, le principal risque additionnel serait une multiplication des émissions d’actions à des conditions défavorables, une décote durable sur la valeur nette ou une baisse du rendement du staking. Le titre pourrait sous-performer HYPE, même sans effondrement de la blockchain.
Les indicateurs à surveiller
Les prochains signaux décisifs seront la publication d’un calendrier réglementaire précis par ICE, la structure contractuelle des frais du futur marché, la progression des volumes et de l’intérêt ouvert de HIP-3, les montants effectivement brûlés en HYPE, les déblocages transférables, ainsi que les comptes et relevés de trésorerie actualisés de PURR. Pour l’action, le suivi du nombre d’actions diluées, des HYPE par action et de la mNAV est indispensable. L’agenda boursier indique également une prochaine publication de résultats de PURR autour du 5 novembre 2026, date susceptible d’évoluer.
La question centrale : Hyperliquid peut-il devenir une infrastructure de marché durable ?
L’accord du 29 octobre apporte une validation commerciale importante au concept d’Hyperliquid : un opérateur historique de Wall Street souhaite utiliser sa technologie pour concevoir de nouveaux marchés. Il ne garantit ni l’approbation des régulateurs, ni un niveau de revenus, ni un rendement futur pour le token. C’est précisément ce passage de l’adoption technologique à la captation économique qui déterminera la solidité de la revalorisation de HYPE.