
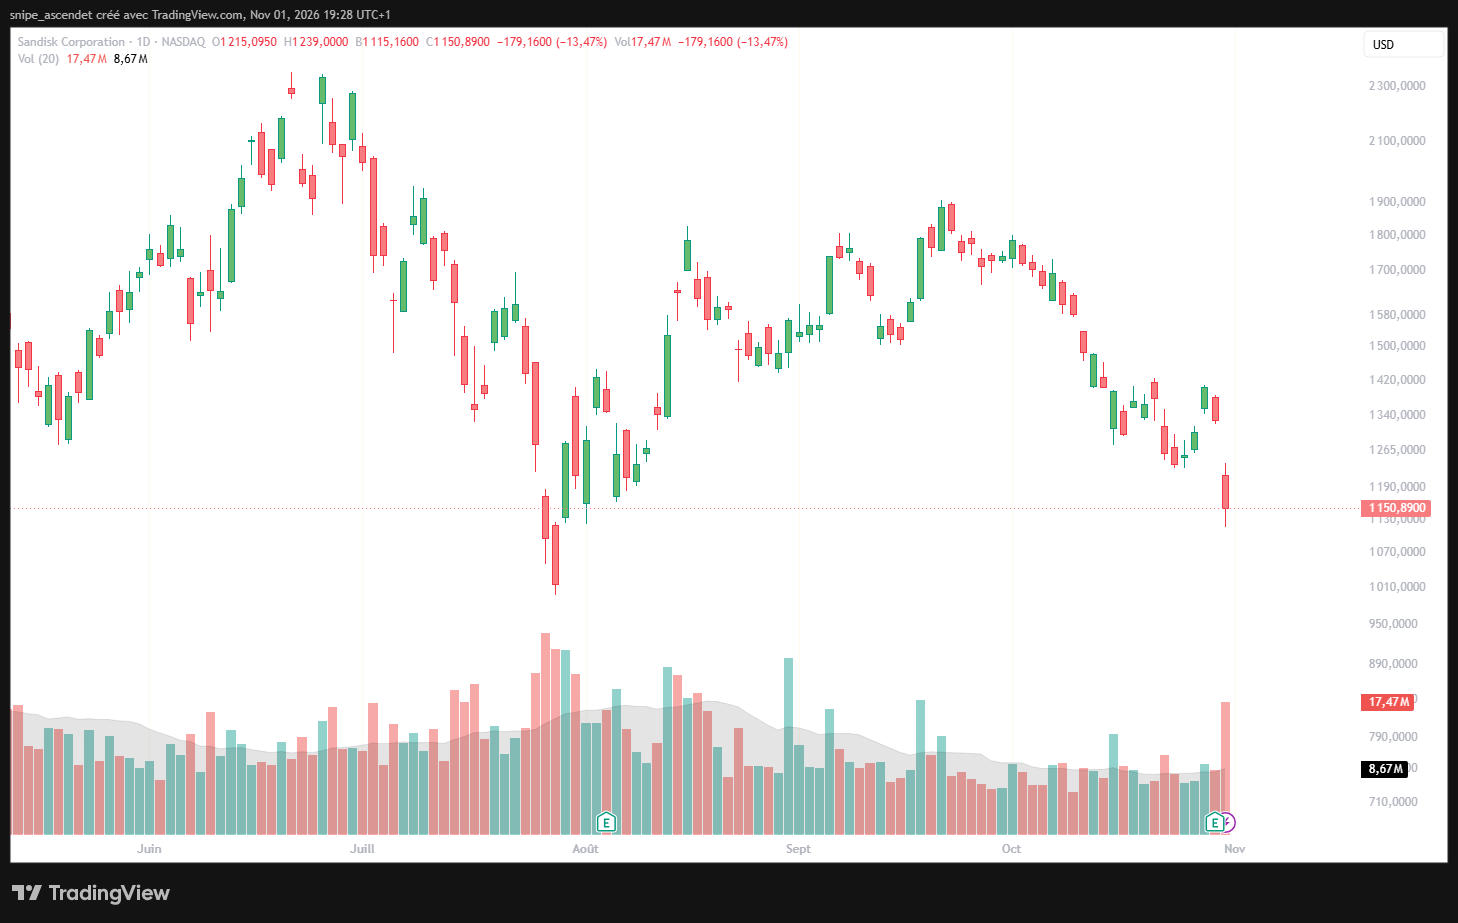
La même semaine, les fabricants de mémoire ont enregistré des bénéfices historiques et subi des réactions boursières diamétralement opposées. SK hynix a bondi de 10,89 % à Séoul le 28 octobre 2026 après avoir dépassé les attentes, avant de perdre 7,08 % le 30 octobre. Samsung a chuté de 4,13 % le 29 octobre malgré un bénéfice opérationnel record, tandis que Sandisk a abandonné 13,47 % le lendemain, après des comptes supérieurs au consensus. Kioxia a reculé de 7,14 % le 30 octobre, mais avant de publier ses résultats après la clôture japonaise.
Cette divergence résume la nouvelle question posée aux investisseurs : une pénurie de DRAM, de HBM et de NAND, alimentée par l’intelligence artificielle, peut-elle durer assez longtemps pour justifier les valorisations déjà atteintes ? La demande reste puissante, mais la Bourse compare désormais les résultats à des attentes élevées, aux annonces de dividendes et de rachats, ainsi qu’aux perspectives pour 2027.
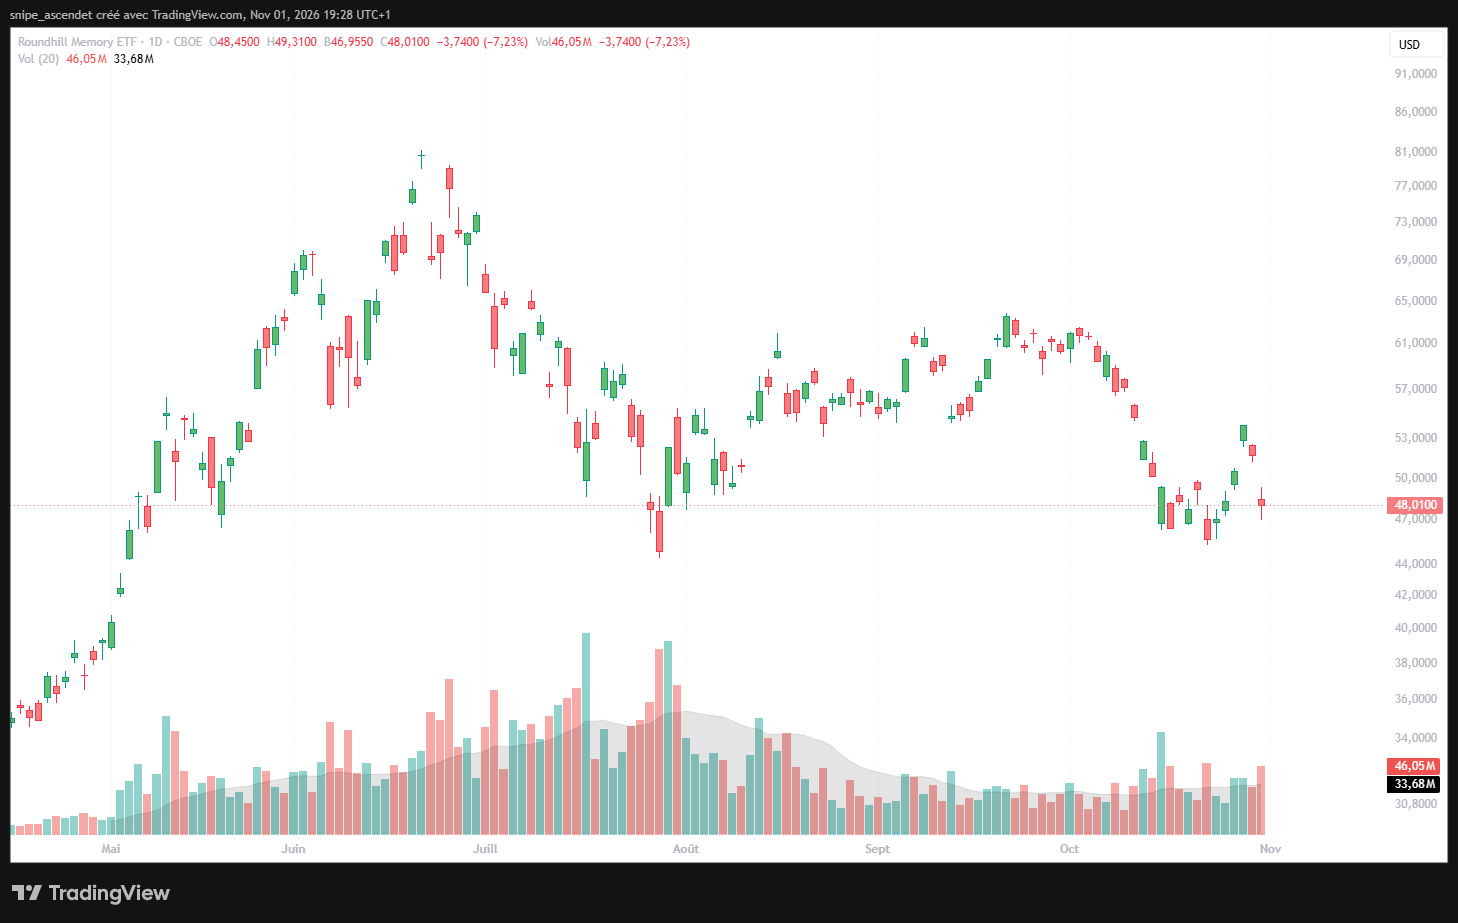
Le Roundhill Memory ETF (DRAM) montre le retournement du secteur
Pour mesurer le mouvement d’ensemble, l’ETF Roundhill Memory (DRAM), coté sur Cboe BZX, est plus pertinent qu’un ETF généraliste des semi-conducteurs. Lancé en avril 2026, il cible des fabricants de mémoire et de stockage, notamment la DRAM classique, la HBM et la NAND. Attention toutefois : son ticker DRAM ne signifie pas qu’il détient exclusivement de la DRAM. Son univers inclut aussi des fournisseurs de SSD, de disques durs et d’autres technologies de stockage. Il peut utiliser des swaps et facture des frais annuels de 0,65 %.
Son parcours est révélateur. Le fonds a gagné 7,13 % le 28 octobre, à 54,12 dollars, alors que SK hynix galvanisait le compartiment. Il a ensuite perdu 4,38 % le 29 octobre, à 51,75 dollars, puis 7,23 % le 30 octobre, à 48,01 dollars. Entre la clôture du 28 et celle du 30 octobre, sa baisse cumulée atteint environ 11,3 %. Il ne s’agit pas d’une preuve d’effondrement de la demande physique : c’est d’abord un puissant mouvement de réévaluation des actions du secteur, après une période de fortes hausses.
Résultats : des records, mais des surprises bénéficiaires différentes
Les résultats des quatre groupes couvrent principalement juillet à septembre 2026, avec une exception de calendrier : Sandisk publie son premier trimestre de l’exercice fiscal 2027, clos le 2 octobre. Pour ne pas confondre les indicateurs, le tableau précise la nature de chacun des bénéfices et la source du consensus. Les écarts sont calculés par rapport à l’attente retenue, susceptible de varier selon les fournisseurs de données.
| Groupe | Publication | Réalisé | Attendu | Écart |
|---|---|---|---|---|
| SK hynix | Résultat opérationnel, T3 2026 | 83,33 T KRW | 76,7 T KRW (LSEG) | +8,6 % |
| Samsung | Résultat net, T3 2026 | 75,13 T KRW | 87,01 T KRW (Yonhap Infomax) | −13,7 % |
| Sandisk | BPA ajusté, T1 fiscal 2027 | 49,51 USD | 47,15 USD (Investing.com) | +5,0 % |
| Kioxia | Résultat opérationnel non-GAAP, T2 fiscal 2026 | 1 988,3 Md JPY | 1 970 Md JPY (consensus rapporté) | +0,9 % |
T = milliers de milliards ; Md = milliards. Il ne faut pas comparer directement un résultat net, un résultat opérationnel et un bénéfice par action. Le résultat de Samsung est inférieur aux prévisions sur le critère du bénéfice net, malgré l’excellente performance de sa division mémoire. Kioxia dépasse légèrement le consensus sur le trimestre écoulé, mais déçoit surtout sur sa prévision suivante.
SK hynix : la HBM4 et les contrats de long terme font la différence
Dans son communiqué officiel du 28 octobre, SK hynix annonce 104,62 milliers de milliards de wons de chiffre d’affaires, soit +32 % sur le trimestre et +328 % sur un an. Son résultat opérationnel atteint 83,33 milliers de milliards de wons, en hausse de 38 % sur un trimestre. La marge opérationnelle ressort à 80 %, contre 76 % trois mois plus tôt. Selon le consensus LSEG SmartEstimate cité par Reuters, les analystes attendaient environ 76,7 milliers de milliards de bénéfice opérationnel. L’écart positif est donc notable. Le bénéfice net, de 39,78 milliers de milliards, recule par rapport au trimestre précédent, lequel comportait des éléments financiers exceptionnels : cette nuance ne doit pas être dissimulée.
Le fabricant sud-coréen est au cœur de la chaîne de valeur des accélérateurs d’IA. La HBM, pour High Bandwidth Memory, est une forme de DRAM empilée à très haut débit, intégrée à proximité du processeur graphique. Sa production exige des rendements élevés, des techniques d’assemblage avancées et une qualification auprès des clients. La HBM4 monte en puissance, tandis que les ventes de DDR5 pour serveurs augmentent. La société prévoit que la HBM4 dépassera la HBM3E en livraisons et revenus dès le quatrième trimestre 2026.
La surprise n’est pas seulement industrielle. SK hynix indique avoir sécurisé des accords de long terme représentant plus de 50 % de ses capacités prévues pour 2027 et 2028 auprès de 14 grands clients. Cette visibilité réduit une partie du risque commercial, sans supprimer le risque de prix ou d’exécution. Le groupe a aussi annoncé un ensemble de distributions et de rachats représentant environ 100 milliers de milliards de wons sur 2026, en lien notamment avec les gains de sa participation dans Kioxia. Ces éléments expliquent pourquoi la publication a été récompensée le 28 octobre.
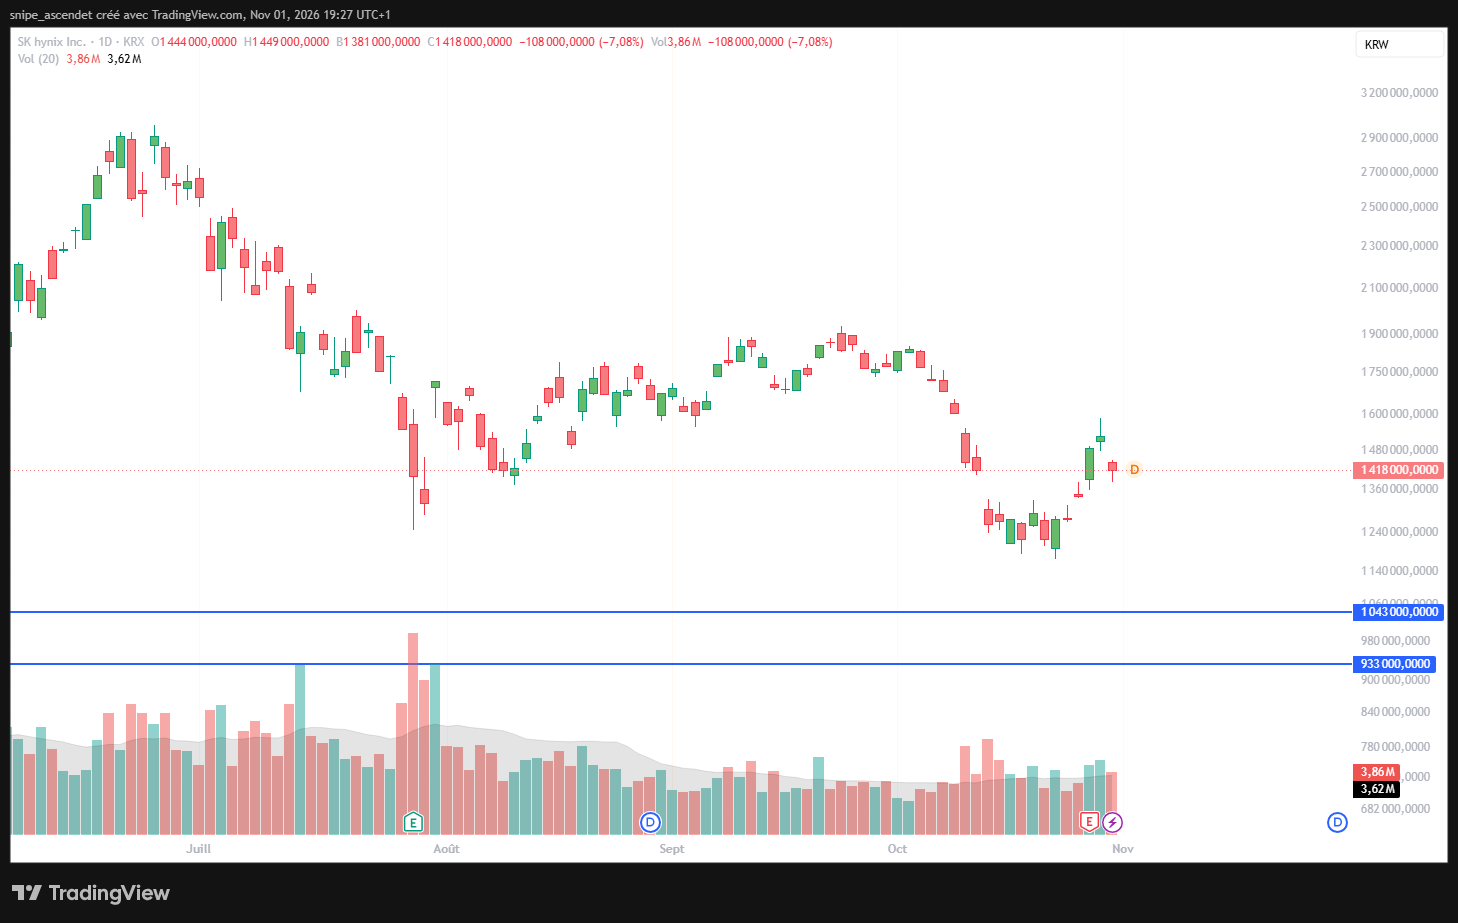
Le repli de 7,08 % le vendredi 30 octobre, à 1 418 000 wons, rappelle néanmoins que l’action reste sensible aux prises de bénéfices et à la révision des multiples du secteur. Une hausse après les résultats ne constitue pas une garantie de tendance durable.
Samsung : la meilleure rentabilité de la mémoire ne compense pas toutes les déceptions
Samsung Electronics annonce le 29 octobre 195,25 milliers de milliards de wons de revenus et 107,44 milliers de milliards de bénéfice opérationnel, un record. Sa division Device Solutions, qui regroupe mémoire, composants logiques et fonderie, réalise environ 147,1 milliers de milliards de ventes et 106,5 milliers de milliards de résultat opérationnel. La division mémoire bénéficie des prix élevés, des serveurs et des produits HBM4.
Mais les chiffres globaux ne sont pas exempts de tensions. Le résultat net de 75,13 milliers de milliards de wons est inférieur aux 87,01 milliers de milliards anticipés dans le sondage Yonhap Infomax, soit une déception d’environ 13,7 %. La division Device eXperience, qui fabrique notamment les smartphones, affiche une perte opérationnelle de 0,8 millier de milliard de wons : la hausse du coût des composants, bénéfique au vendeur de mémoire, pèse aussi sur les activités qui en achètent. C’est une différence structurelle majeure avec un producteur plus concentré sur la mémoire.
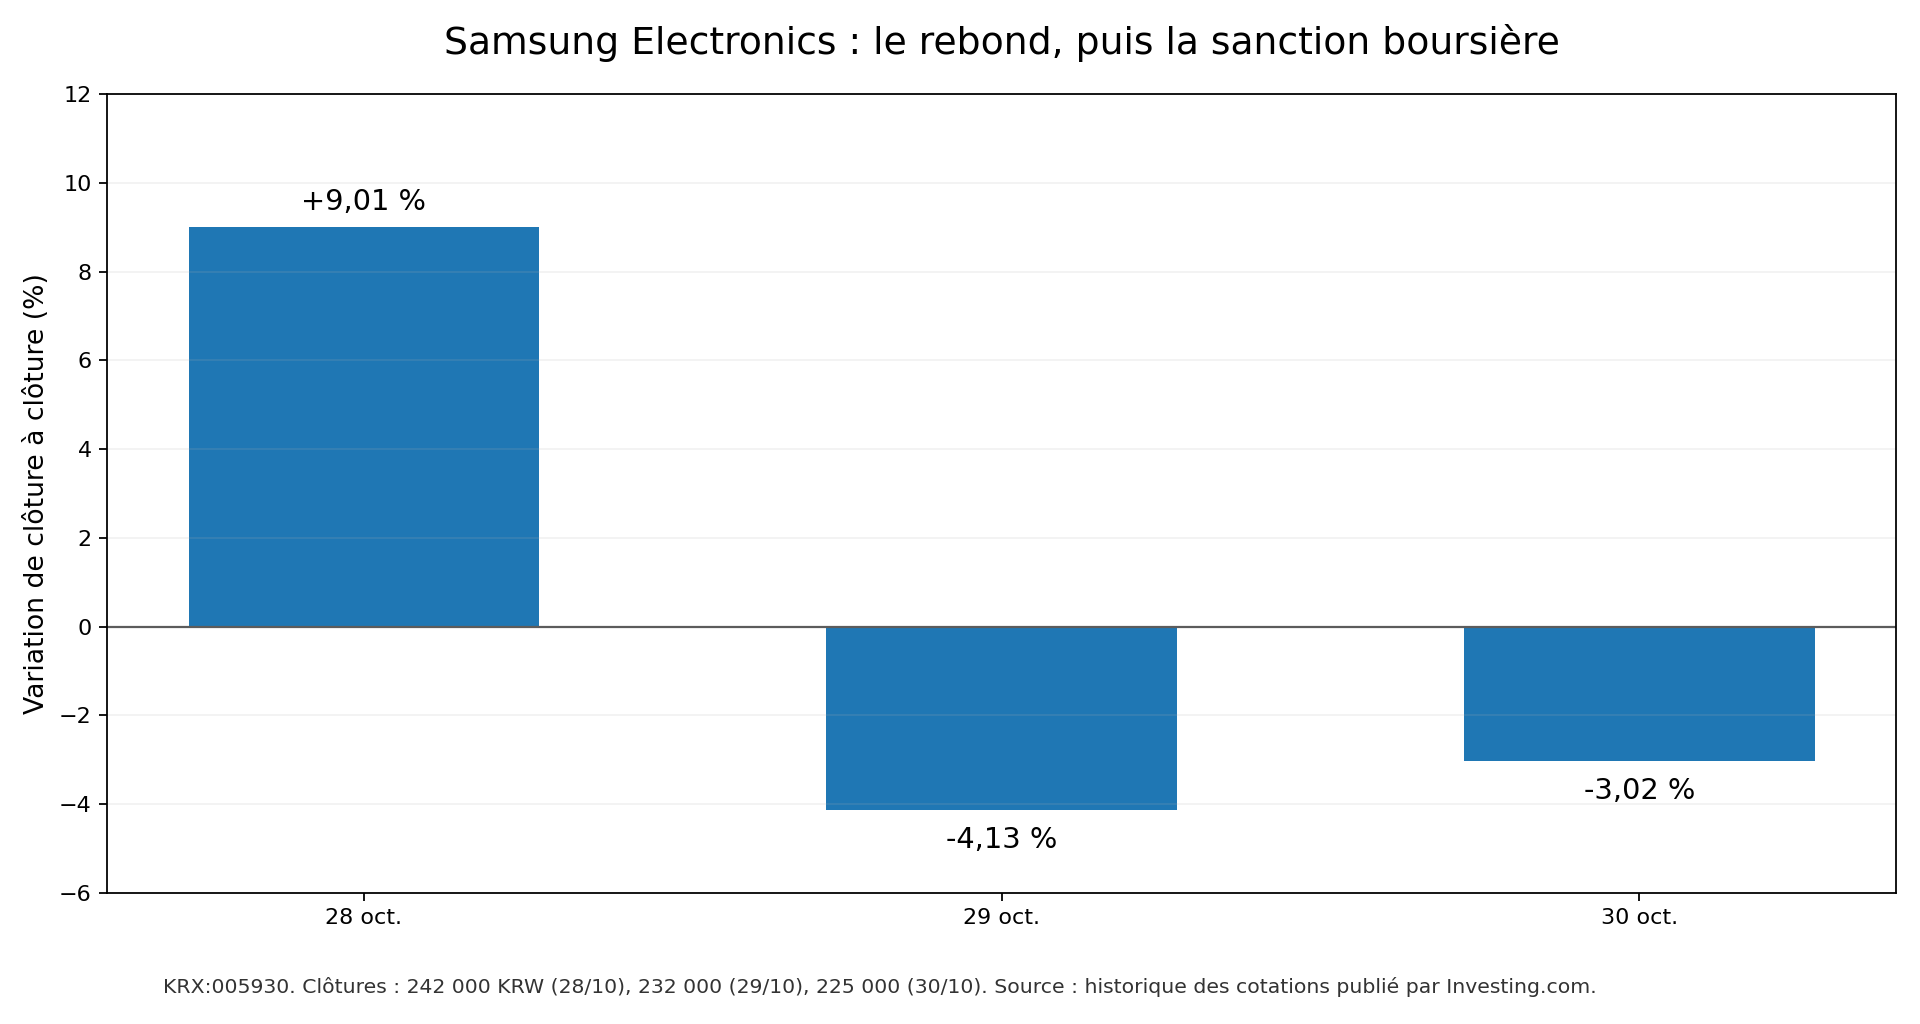
Samsung a également reporté à janvier 2027 la finalisation de sa prochaine politique de rémunération des actionnaires. Ce n’est pas l’absence de distributions : le groupe a annoncé des dividendes et indiqué vouloir combiner dividendes, rachats et annulations. Toutefois, l’annonce manquait de précision immédiate face au programme très visible de SK hynix. Après une hausse de 9,01 % le 28 octobre, Samsung a perdu 4,13 % le 29 octobre, puis 3,02 % le 30 octobre, à 225 000 wons.
Sandisk : une hausse spectaculaire des profits NAND, puis une chute de 13,47 %
La publication du 29 octobre après la clôture américaine est remarquable : 11,03 milliards de dollars de revenus, en croissance de 23 % sur le trimestre et de 378 % sur un an. Son résultat opérationnel ajusté est de 8,87 milliards de dollars et sa marge brute ajustée atteint 85,1 %. Le bénéfice par action ajusté, 49,51 dollars, dépasse une estimation de 47,15 dollars rapportée par Investing.com. Le groupe a également consacré 5 milliards de dollars aux rachats d’actions sur le trimestre.
Le détail des ventes montre la profondeur de la demande en stockage professionnel : 4,80 milliards de dollars dans les datacenters, en hausse de 61 % sur le trimestre ; 5,83 milliards dans l’activité Edge, en progression de 7 % ; et seulement 397 millions dans les produits grand public, en baisse de 29 %. Les clients du cloud et des infrastructures IA soutiennent donc le NAND, tandis que la demande des consommateurs reste plus faible. Les SSD d’entreprise ne consomment pas de HBM : ils reposent principalement sur des puces NAND destinées à conserver les données.
Pour le trimestre suivant, Sandisk prévoit 12,2 à 12,6 milliards de dollars de ventes et un BPA ajusté compris entre 55 et 57 dollars, avant le fractionnement annoncé de huit actions pour une. Le point médian des ventes, 12,4 milliards, est supérieur à l’estimation de 12,29 milliards rapportée par Investing.com. Il serait donc inexact de prétendre que les prévisions ont manqué ce consensus précis. Les estimations diffèrent selon les fournisseurs et évoluent rapidement.
Pourquoi le titre a-t-il tout de même chuté de 13,47 % le 30 octobre, à 1 150,89 dollars ? Le marché a pu arbitrer après un rallye exceptionnel, s’interroger sur la soutenabilité de marges NAND aussi élevées et réduire l’exposition au risque sectoriel. La baisse simultanée du DRAM ETF et de Micron plaide pour un mouvement dépassant le seul dossier Sandisk. Il s’agit d’une interprétation de marché, non d’une causalité officiellement établie.
L’entreprise publie aussi 6,31 milliards de dollars de flux de trésorerie disponible non ajusté, contre 5,70 milliards de flux de trésorerie disponible ajusté selon sa présentation. Cette différence tient aux traitements définis par la société et doit être conservée lorsqu’on compare sa capacité à financer ses investissements et ses rachats. Le fractionnement d’actions prévu en novembre ne crée pas de valeur économique à lui seul ; les BPA et objectifs cités restent exprimés avant fractionnement.
Kioxia : les résultats sont bons, les perspectives préoccupent davantage
Le japonais Kioxia, coté à Tokyo sous le code 285A, publie ses comptes le 30 octobre à 18 h 45, heure locale, après la fermeture du marché. Au deuxième trimestre de son exercice fiscal 2026, il affiche 2 480 milliards de yens de revenus, contre 1 767,1 milliards au trimestre précédent, soit +40,3 %. Son résultat opérationnel IFRS atteint 1 994,7 milliards ; la mesure non-GAAP s’établit à 1 988,3 milliards, légèrement supérieure à l’estimation de 1 970 milliards. Le segment SSD & Storage réalise 1 616 milliards de yens, contre 788,9 milliards pour Smart Devices.
Les prix de vente moyens du NAND, soutenus par les besoins des centres de données, ont joué un rôle majeur dans ce bond. Kioxia et Sandisk disposent par ailleurs de partenariats industriels dans la fabrication de mémoire flash : leurs cycles de coûts, de prix et d’investissements sont en partie liés. Les deux titres ne constituent donc pas deux paris entièrement indépendants sur la NAND.
La prévision pour le trimestre d’octobre à décembre est plus contrastée. Kioxia envisage 2 500 milliards de yens de ventes, soit à peine +0,8 % séquentiellement, et 2 000 milliards de résultat opérationnel non-GAAP, soit +0,6 %. Ce dernier niveau est inférieur au consensus d’environ 2 320 milliards de yens repris par Investing.com, un écart de près de 14 %. L’entreprise anticipe un effet de change défavorable, après des livraisons avancées au trimestre précédent et des délais sur les produits dont la production est plus longue. Une progression des prix de vente n’implique donc pas mécaniquement une progression identique du bénéfice publié.
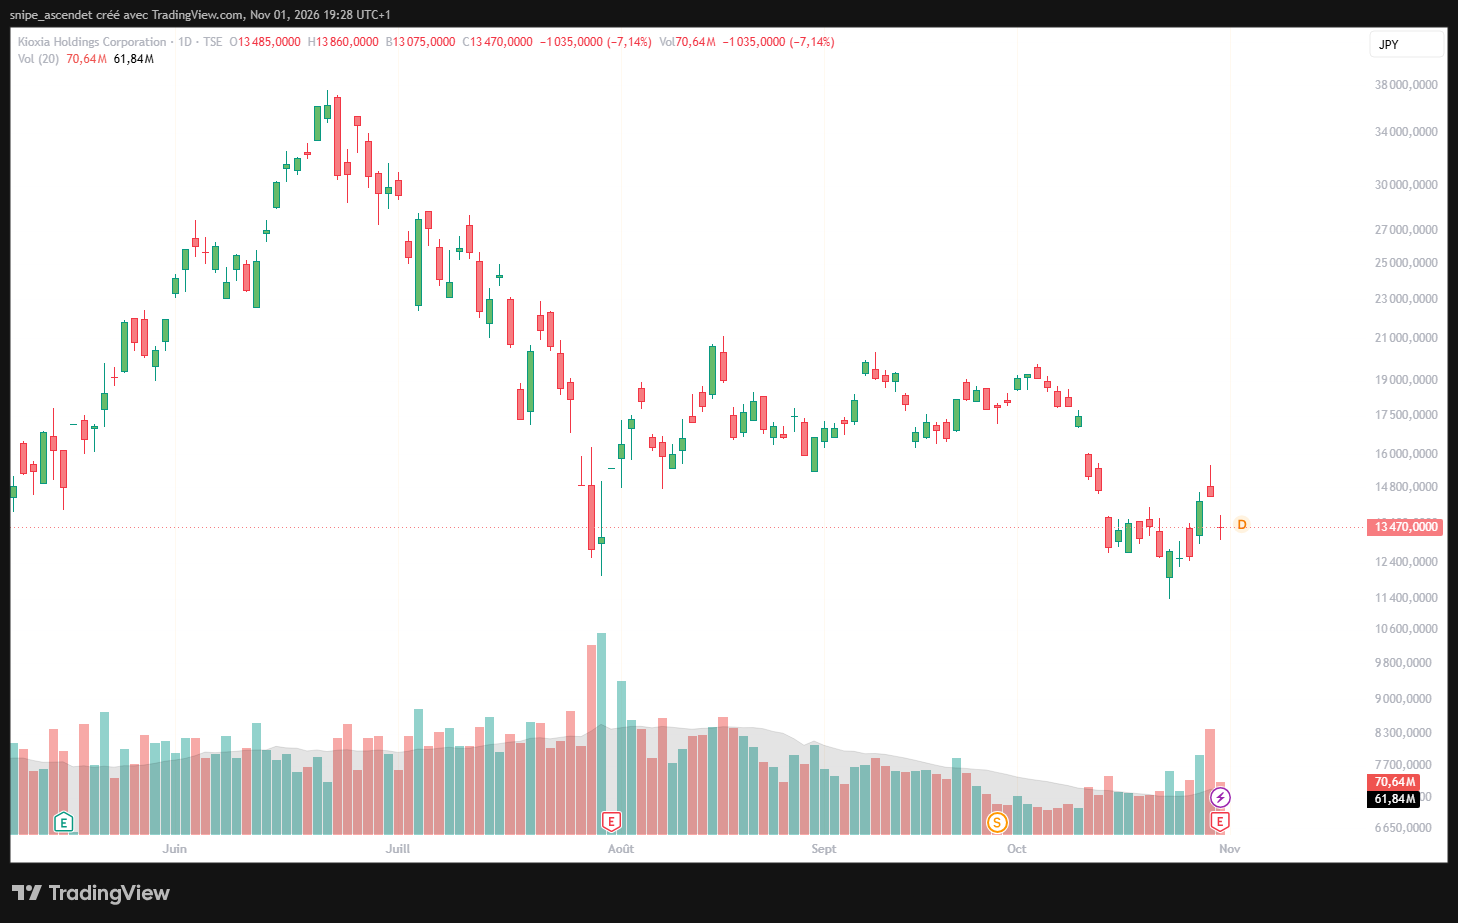
Attention à la chronologie boursière : la baisse de 7,14 % du titre le 30 octobre, à 13 470 yens, s’est produite avant la communication détaillée des résultats en soirée. Il n’est pas possible de la présenter comme la réaction à cette publication. La première séance régulière permettant de juger ces chiffres sera celle du lundi 2 novembre. L’historique du titre doit également tenir compte du fractionnement de trois actions pour une intervenu le 1er octobre 2026.
DRAM, HBM et NAND : trois moteurs différents pour les bénéfices
La DRAM classique : mémoire vive des serveurs et des appareils
La DRAM stocke temporairement les données utilisées par les processeurs et perd leur contenu lorsque l’alimentation s’interrompt. DDR5 et LPDDR5 sont des familles utilisées dans les serveurs, les ordinateurs et les appareils mobiles. Pour les fabricants, la rentabilité dépend des prix par bit, du volume de bits livrés, de la finesse de gravure et du coût de production. Une hausse des prix DRAM peut soutenir les marges tout en réduisant la demande de certains clients sensibles au coût.
La HBM : plus de valeur ajoutée, mais une production complexe
La HBM est une déclinaison sophistiquée de la DRAM, conçue pour les accélérateurs IA. Les piles de dies de mémoire, leur assemblage et leur qualification créent des barrières technologiques et réduisent l’offre rapidement disponible. SK hynix et Samsung sont particulièrement exposés à ce marché. Les marges élevées ne sont cependant pas assurées pour toujours : les investissements, les rendements industriels, les négociations de prix et la concurrence peuvent redistribuer les bénéfices.
La NAND : stockage des données, des SSD et des infrastructures cloud
La NAND conserve les données sans alimentation. Elle équipe les SSD des serveurs, ordinateurs et téléphones. Sandisk et Kioxia y sont directement exposés, alors que Samsung et SK hynix disposent aussi d’activités DRAM et HBM. Le développement de l’IA augmente les besoins en stockage de jeux de données, de checkpoints et de résultats, mais le marché demeure cyclique. Les prix du NAND peuvent ralentir même si les volumes destinés aux datacenters continuent de croître.
Micron confirme que la baisse ne se limite pas aux quatre fabricants étudiés
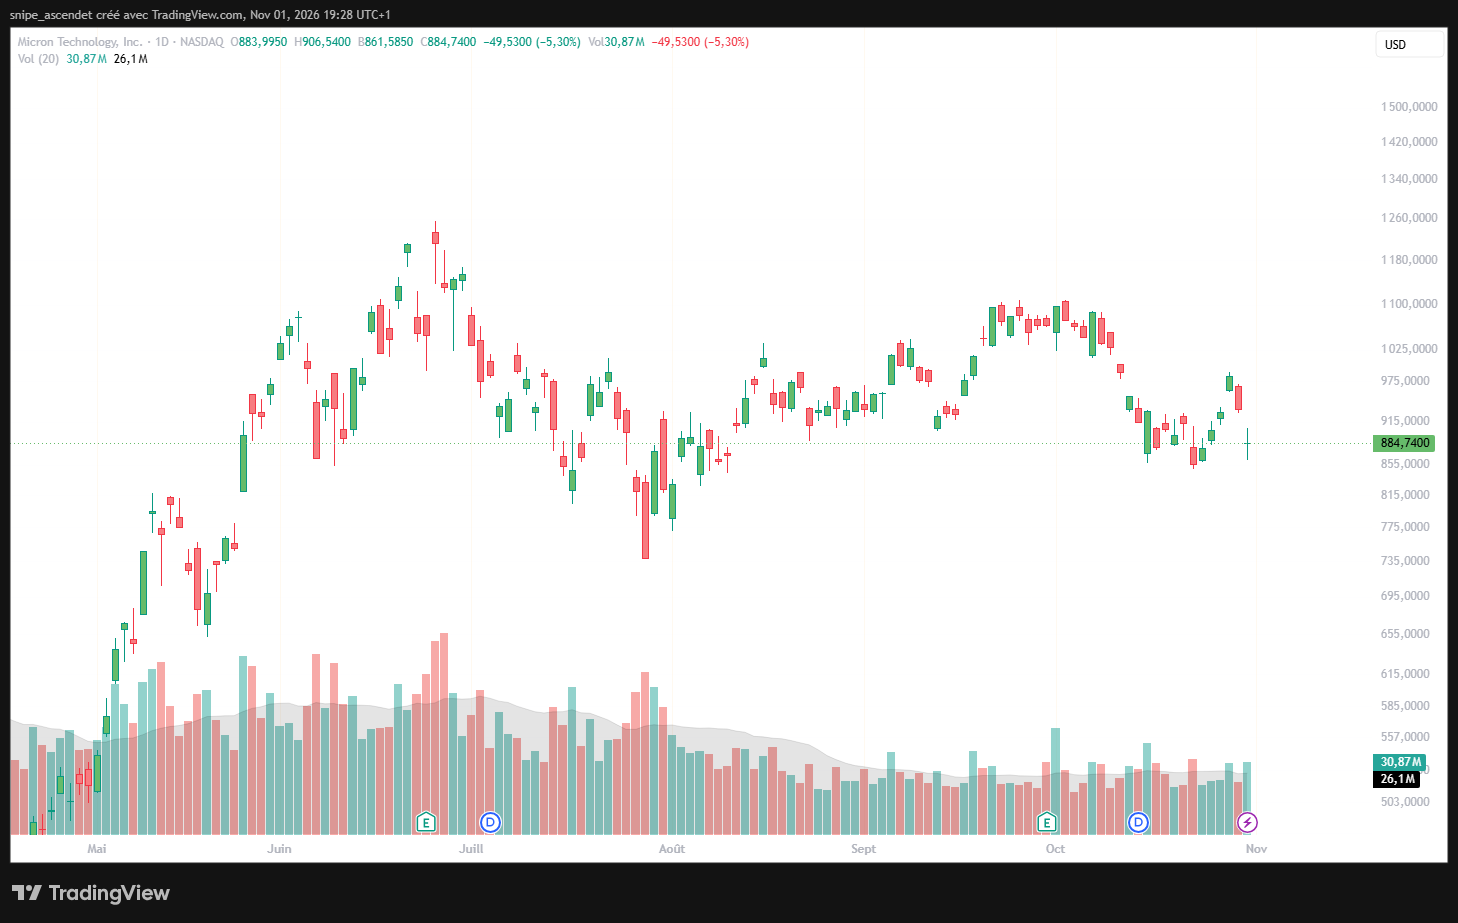
Aux États-Unis, Micron Technology (NASDAQ: MU), autre grand producteur de DRAM et de HBM, a perdu 5,30 % le 30 octobre, pour clôturer à 884,74 dollars. Il n’a pas publié les résultats trimestriels analysés ici au même moment. Sa correction fournit donc un point de comparaison utile : la pression vendeuse s’étendait au compartiment mémoire, et ne découlait pas uniquement des annonces de Samsung, Sandisk ou Kioxia.
Au sein du secteur, la prime accordée aux bénéfices futurs dépend du poids de la HBM, des capacités réservées par des contrats, de la dépendance au NAND et du rythme des investissements. Un ETF sectoriel réduit le risque propre à une action, mais amplifie parfois l’exposition au même cycle de prix et aux mêmes flux de marché.
Pourquoi des résultats records peuvent-ils faire chuter les actions ?
Le cours d’une action représente une anticipation des flux de trésorerie futurs, pas une récompense automatique pour un bénéfice historique. Les variations du 28 au 30 octobre illustrent quatre mécanismes : surprise par rapport au consensus, anticipation des marges futures, qualité des distributions aux actionnaires et mouvement sectoriel. SK hynix a réuni plusieurs catalyseurs positifs simultanés. Samsung affichait des comptes records, mais son bénéfice net décevait et ses autres activités subissaient le coût des composants. Sandisk dépassait les prévisions, mais après une envolée du titre, certains investisseurs ont pu prendre leurs gains. Kioxia a livré un trimestre solide, mais une guidance moins forte que prévu, sans qu’une réaction régulière après publication soit encore observable.
La clé est la distinction entre demande réelle et attentes financières. Des commandes élevées peuvent coexister avec des baisses en Bourse si la valorisation suppose déjà plusieurs années de marges exceptionnelles. À l’inverse, une contraction boursière ne prouve pas que le cycle industriel est terminé.
Perspectives pour 2027 : deux scénarios et leurs indicateurs
Scénario haussier : la capacité reste sous tension
Si la demande d’accélérateurs IA et de serveurs continue d’augmenter plus rapidement que les capacités disponibles, la HBM, la DDR5 et les SSD d’entreprise pourraient conserver des prix fermes. Les contrats pluriannuels et les dépenses d’infrastructure offriraient de la visibilité. Les signes à surveiller seraient le maintien des carnets de commandes, la croissance des volumes vendus en bits, le niveau des prix contractuels et des marges, ainsi que des flux de trésorerie disponibles élevés après investissements. Les annonces de SK hynix plaident pour cette hypothèse, sans la garantir.
Scénario baissier : normalisation des prix et compression des marges
Si l’offre rattrape la demande, si les clients temporisent leurs achats ou si les centres de données ralentissent leur expansion, la progression des prix de la mémoire pourrait s’atténuer. Des stocks en hausse, un ralentissement durable des volumes, des prévisions revues à la baisse et une réduction des marges brutes constitueraient des signaux de fragilité. Les perspectives prudentes de Kioxia sur le trimestre suivant sont un avertissement sur la vitesse de croissance, pas une preuve de retournement général.
Les investissements industriels seront déterminants. Des dépenses d’équipement plus élevées peuvent accélérer les livraisons à terme, mais réduire le cash-flow libre à court terme. Pour un investisseur en euros, les variations du won, du yen et du dollar modifient également la performance finale. Enfin, l’ETF DRAM reste un produit américain dont la disponibilité pour un investisseur particulier européen dépend de son statut réglementaire et du courtier ; il ne faut pas le supposer éligible au PEA.
Un marché toujours porteur, mais désormais beaucoup plus exigeant
La séquence d’octobre ne contredit pas l’essor de la mémoire dans l’intelligence artificielle. Elle révèle plutôt une sélection plus sévère entre les entreprises capables de transformer la pénurie en rentabilité, celles dont d’autres divisions absorbent une partie des gains, et celles dont le rythme de croissance attendu commence à décélérer. La trajectoire du DRAM ETF confirme que la correction est sectorielle, tandis que les réactions à SK hynix et à Samsung montrent que la surprise bénéficiaire, la visibilité contractuelle et le retour de capital font la différence. Pour 2027, les trois chiffres à surveiller seront les prix moyens de vente, les volumes en bits et le cash-flow libre après investissements.