
La photonique s’impose comme l’un des segments stratégiques de l’intelligence artificielle. Avec la multiplication des accélérateurs, les centres de données ont besoin de connexions toujours plus rapides, plus denses et moins énergivores. Les lasers, les fibres optiques et les circuits photoniques deviennent ainsi des composants essentiels des infrastructures IA.
Les derniers résultats confirment cette dynamique. Le 29 octobre, AXT (AXTI) a annoncé un chiffre d’affaires trimestriel record de 73,4 millions de dollars, en hausse de 162 % sur un an. Deux jours plus tôt, Corning (GLW) avait dévoilé une croissance de 44 % de son activité Optical Communications, à 2,38 milliards de dollars. Mais ces résultats robustes n’ont pas empêché une forte correction des valeurs de la connectivité le 30 octobre.
Au même moment, Reuters a confirmé l’existence de discussions avancées concernant un éventuel rachat de Lumentum (LITE) par Marvell (MRVL), rapportées initialement par Bloomberg. Aucune opération n’était officiellement annoncée au 1er novembre 2026. La rumeur a pesé sur Marvell, tandis que les inquiétudes liées au rendement des investissements en IA ont entraîné un mouvement de vente plus général.
Entre les résultats d’AXT et de Corning, les perspectives de Lumentum, Coherent, Applied Optoelectronics, VIAVI et Tower Semiconductor, et l’arrivée de Credo et Astera Labs sur le terrain optique, la question devient autant industrielle que boursière : qui captera réellement la valeur des réseaux IA de prochaine génération ?
Pourquoi la photonique devient incontournable dans les centres de données IA
Les puces de calcul ne constituent qu’une partie de l’équation. Une infrastructure IA relie des GPU, des processeurs, des mémoires et des commutateurs situés sur plusieurs cartes, baies ou bâtiments. Lorsque le nombre de composants augmente, transporter les données sans dégrader les performances devient une contrainte majeure.
Le cuivre reste pertinent pour les courtes distances, notamment lorsqu’il limite le coût, la complexité et les conversions de signal. Mais l’atténuation électrique, la consommation et les contraintes de câblage augmentent avec le débit et la distance. La fibre optique peut alors offrir un meilleur compromis. Cette transition favorise les liens 800G et 1,6T, puis les architectures à 3,2T, sans signifier que toutes les connexions électriques doivent disparaître.
Il faut distinguer plusieurs niveaux de la chaîne de valeur : AXT fournit des substrats d’indium-phosphure utilisés notamment pour produire des composants optoélectroniques ; Lumentum et Coherent conçoivent lasers, composants et systèmes optiques ; Corning commercialise la fibre et les solutions de connectivité ; Tower Semiconductor fabrique des circuits de photonique sur silicium pour ses clients ; AAOI industrialise des transceivers. Credo, Marvell et Astera Labs se situent plutôt à l’interface entre traitement électrique, signal, interconnexion et solutions optiques.
Cette distinction est importante pour la valorisation. Une croissance de la bande passante ne se transforme pas automatiquement en bénéfices pour chaque acteur : le contenu par système, les coûts de fabrication, les rendements industriels et le pouvoir de négociation avec les grands clients restent déterminants.
30 octobre : une correction de tout l’écosystème IA, pas seulement de Marvell
Les marchés américains ont fortement reculé vendredi 30 octobre. Le Nasdaq Composite a perdu 2,86 % et l’indice des semi-conducteurs a cédé environ 7,2 %, sur fond d’inquiétudes concernant les dépenses massives des groupes technologiques et la vitesse de leur rentabilisation. Le mouvement a touché simultanément les fabricants de composants optiques, les fondeurs et les fournisseurs de liaisons électriques. Ce contexte empêche d’attribuer mécaniquement toutes les baisses à la seule rumeur Marvell-Lumentum. Voir la synthèse de marché de Reuters.
| Action | Clôture 30/10 | Séance | Volume / 20 j |
|---|---|---|---|
| AXTI | 55,06 $ | −9,56 % | 1,5× |
| MRVL | 196,40 $ | −10,05 % | 1,9× |
| LITE | 840,70 $ | −8,57 % | 1,5× |
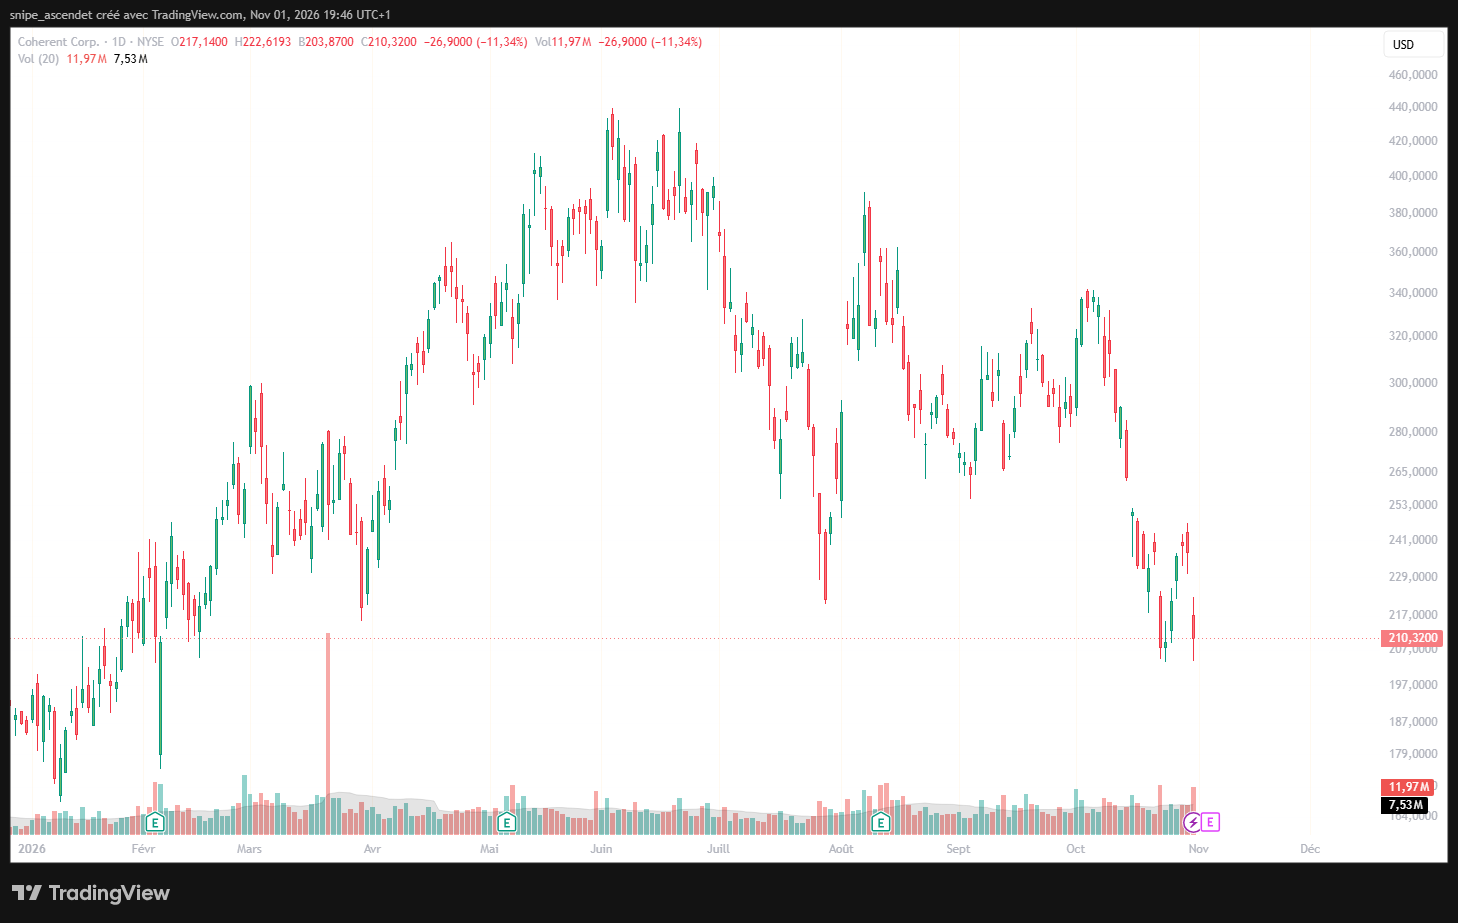
| COHR | 210,32 $ | −11,34 % | 1,6× |
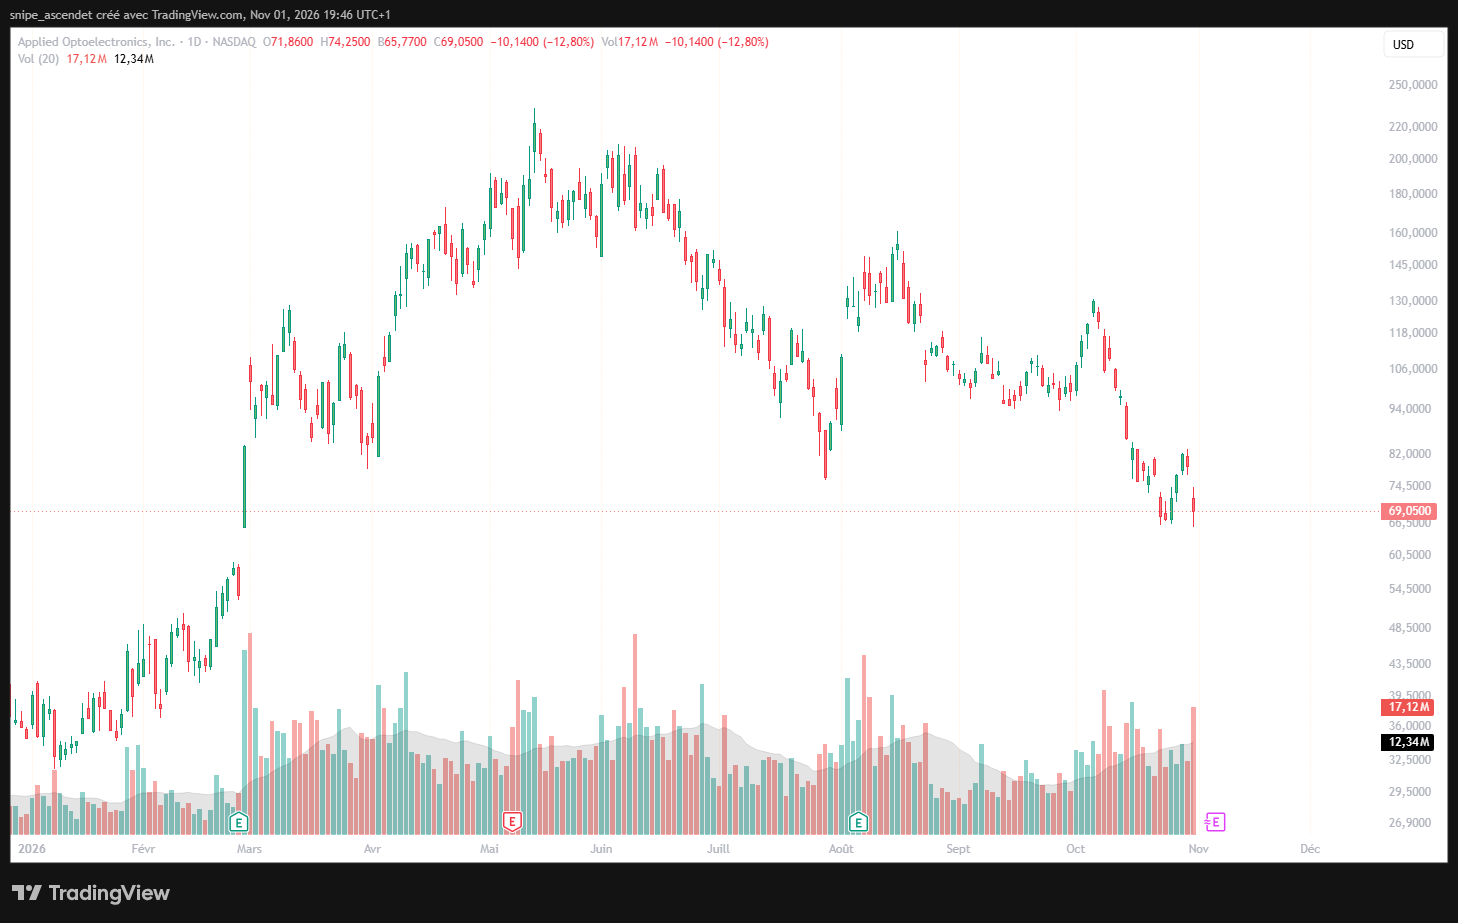
| AAOI | 69,05 $ | −12,80 % | 1,4× |
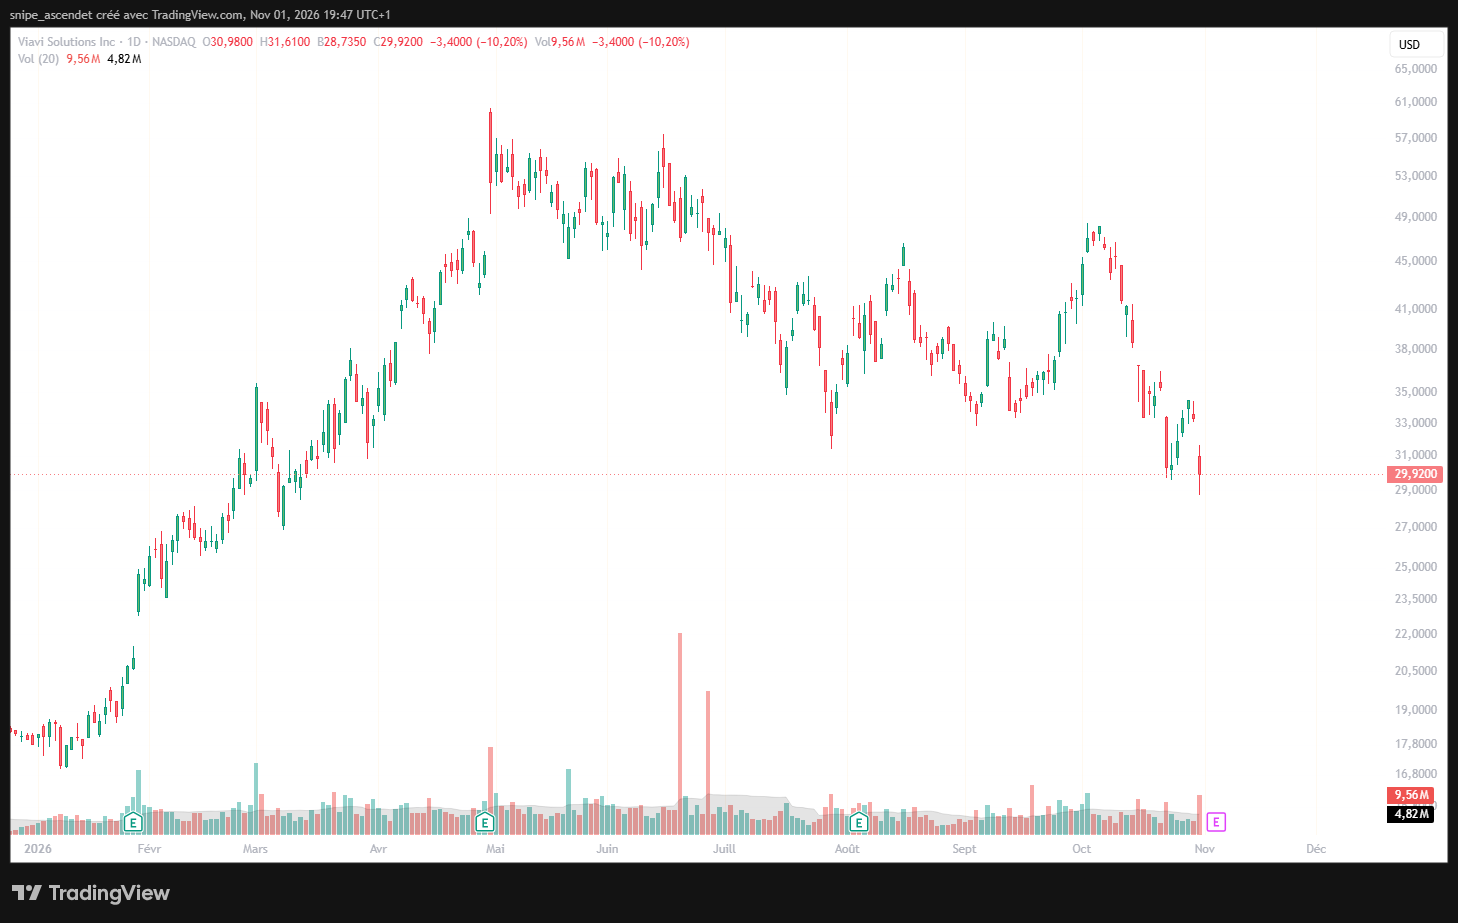
| VIAV | 29,92 $ | −10,20 % | 2,0× |
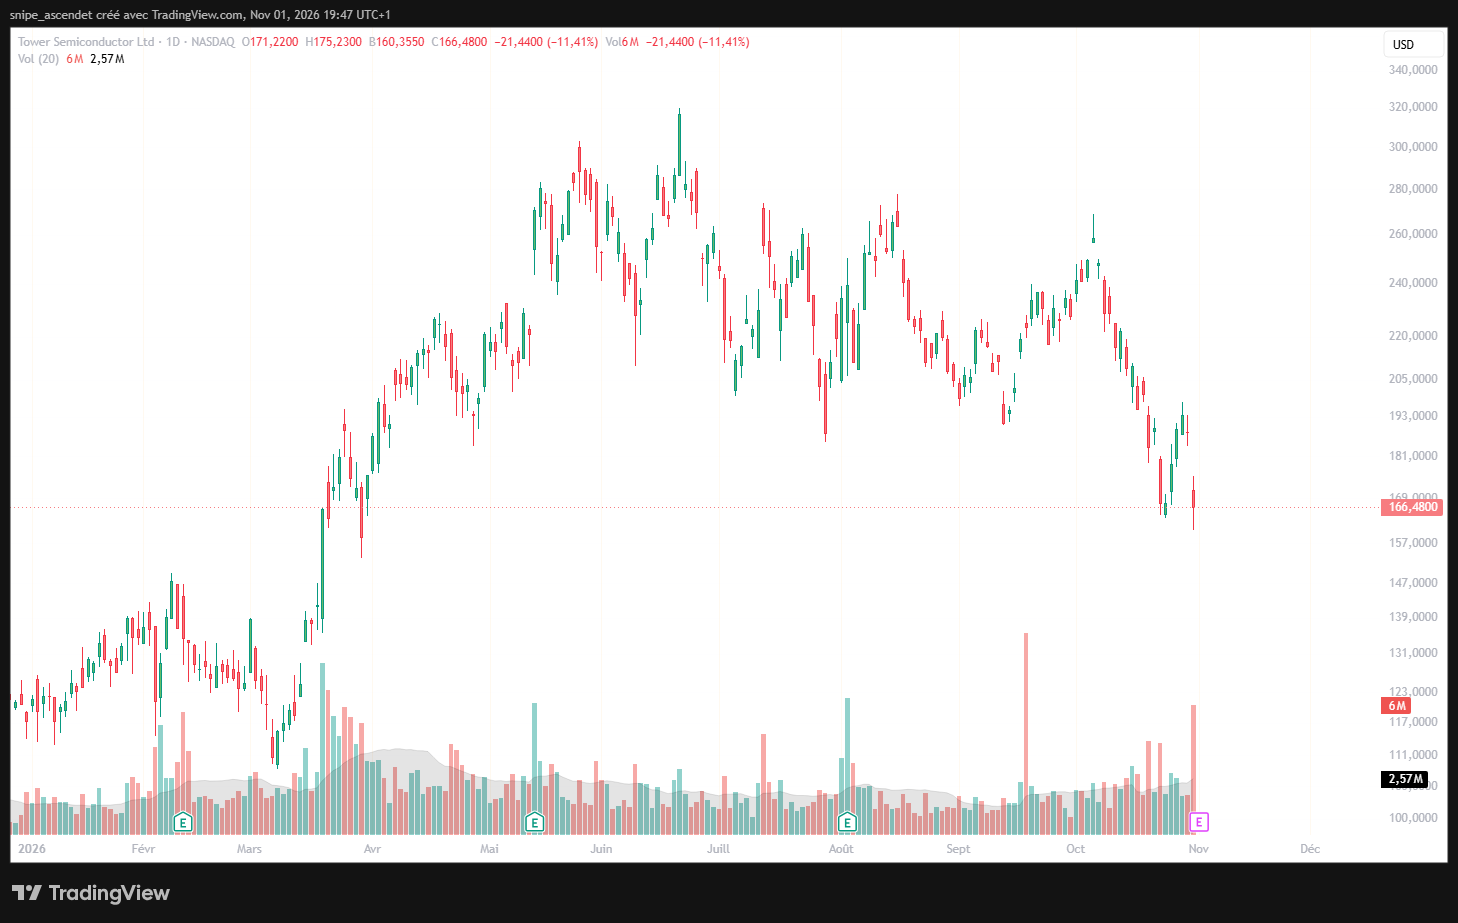
| TSEM | 166,48 $ | −11,41 % | 2,3× |
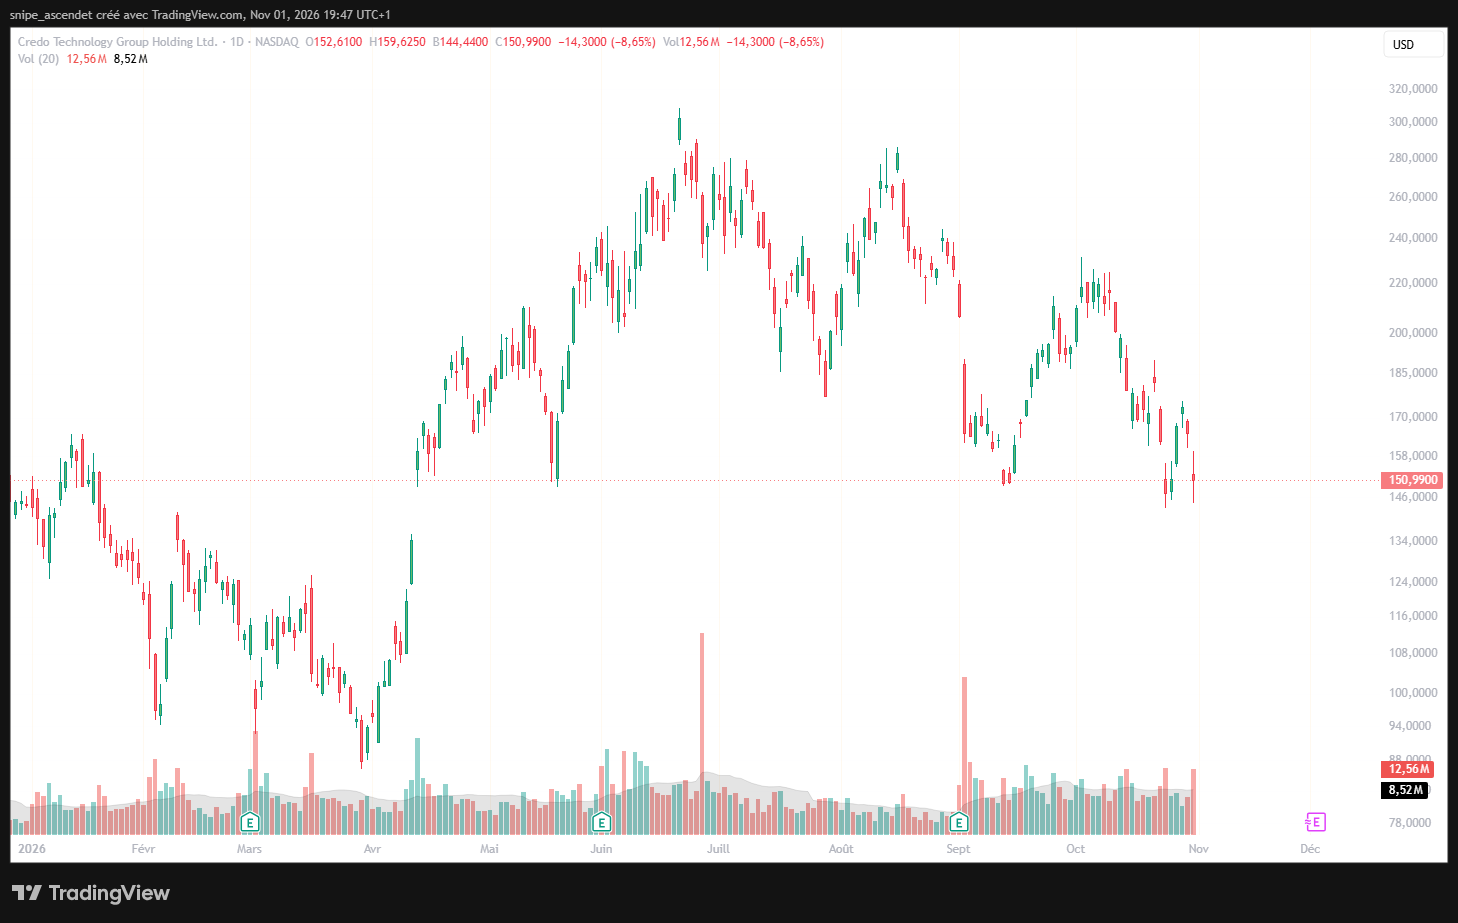
| CRDO | 150,99 $ | −8,65 % | 1,5× |
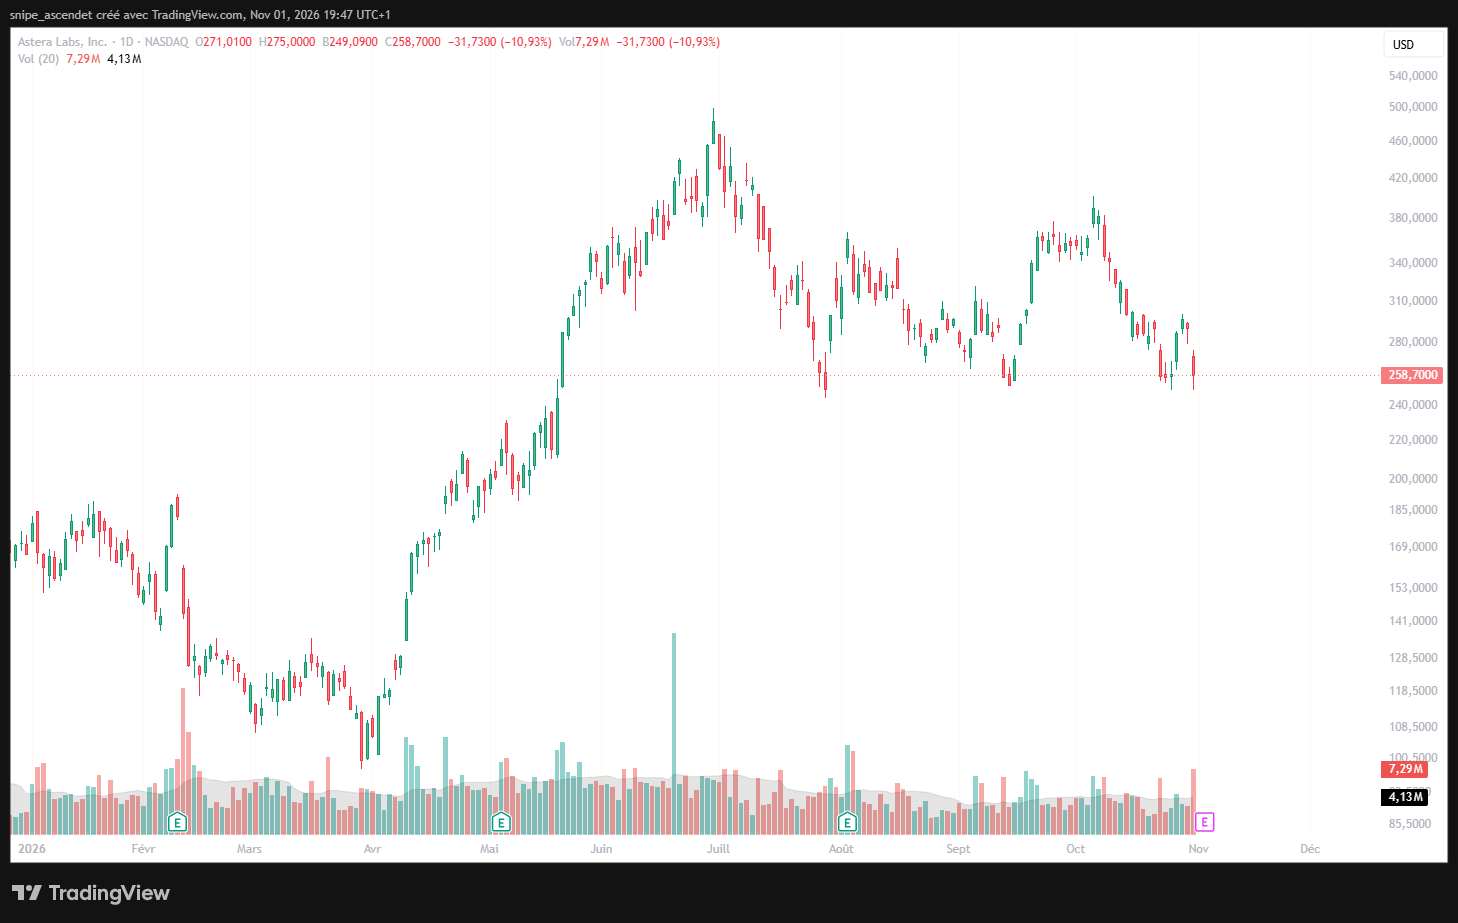
| ALAB | 258,70 $ | −10,93 % | 1,8× |
Les ratios de volume correspondent au rapport entre le volume du 30 octobre et la moyenne des vingt dernières séances, arrondi à une décimale. Tower et VIAVI se distinguent par une activité proche du double, voire supérieure, à la normale récente. Les neuf titres affichent des baisses comprises entre 8,57 % et 12,80 %. Le marché remet donc en question les primes de valorisation de toute la chaîne de connectivité, même lorsque les carnets de commandes demeurent solides.
Ces cours ne permettent pas, à eux seuls, d’affirmer que la demande finale de produits optiques ralentit. La réaction reflète aussi la sensibilité des valeurs à forte croissance aux hypothèses de dépenses des hyperscalers, aux taux d’actualisation et aux positions déjà accumulées sur le thème IA. Il faut différencier une correction de valorisation d’une inflexion démontrée des commandes.
AXT : une explosion des résultats, mais un titre sanctionné
Un trimestre très supérieur aux attentes
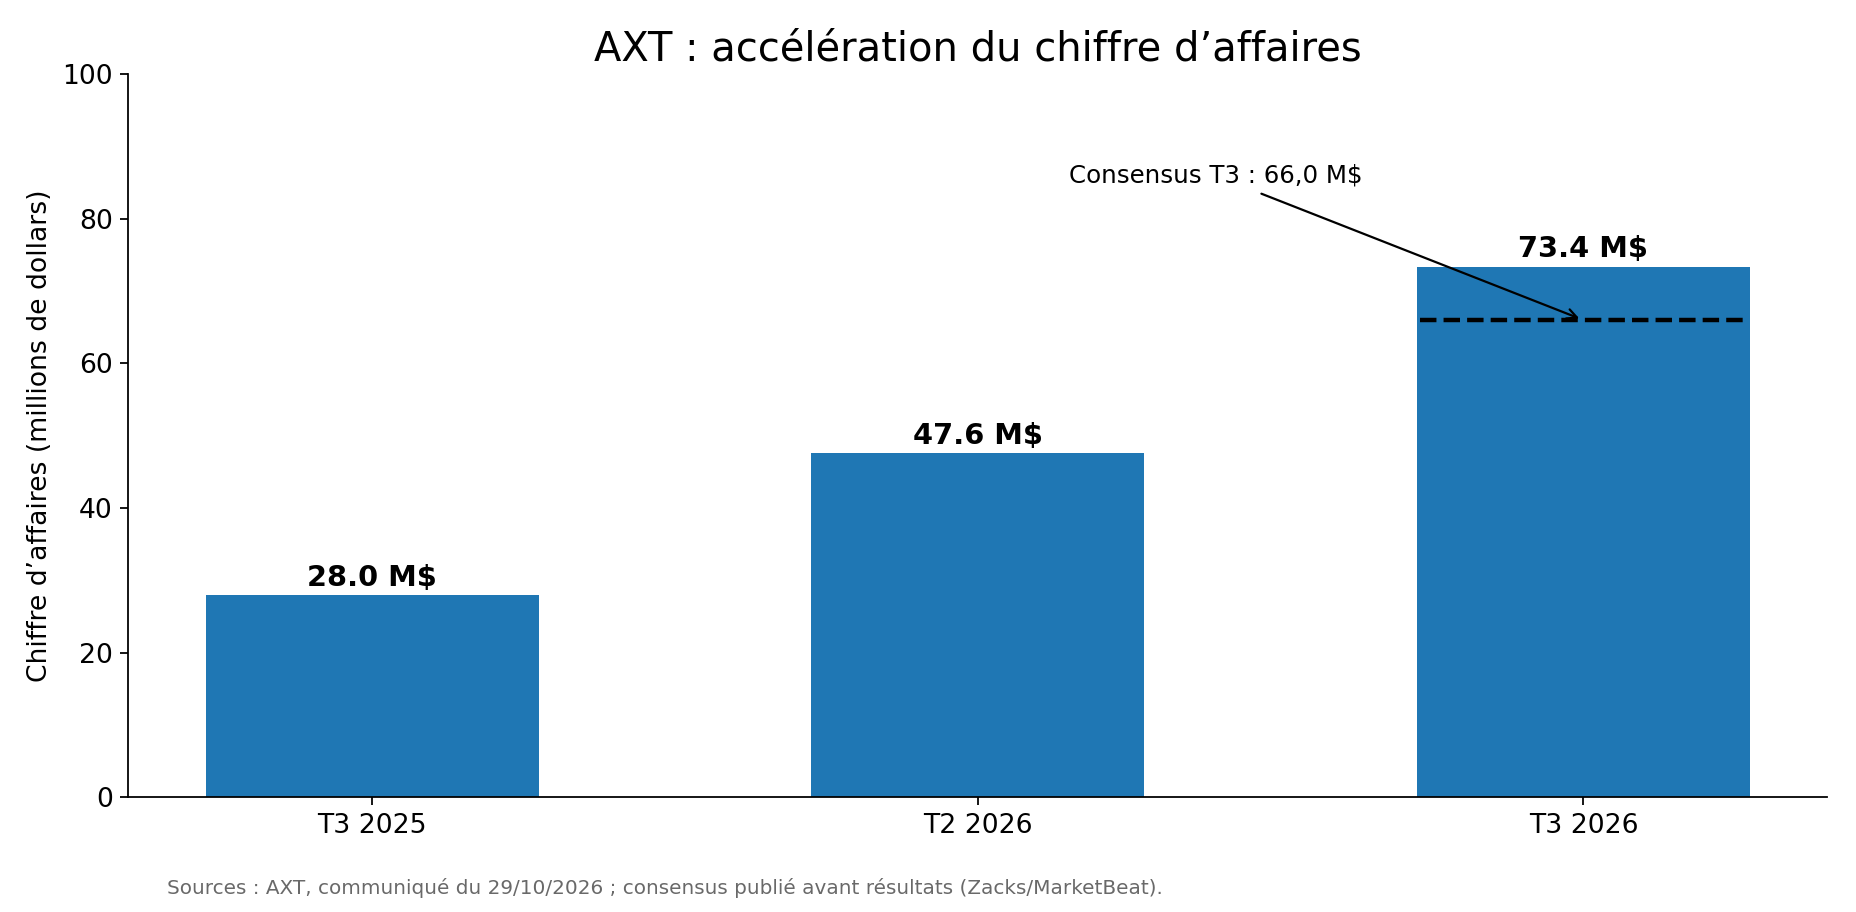
Dans son communiqué du 29 octobre, AXT a publié 73,4 millions de dollars de revenus au troisième trimestre 2026, contre 47,6 millions au trimestre précédent et 28,0 millions un an plus tôt. La progression annuelle atteint 162 %, portée principalement par les substrats d’indium-phosphure (InP). Le marché anticipait environ 66 millions de dollars de chiffre d’affaires et un bénéfice ajusté par action de 0,31 dollar.
| AXT, T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 73,4 M$ | ≈ 66,0 M$ | ≈ +11,2 % |
| BPA ajusté | 0,41 $ | ≈ 0,31 $ | ≈ +32 % |
| BPA GAAP | 0,39 $ | Non comparable au consensus ajusté | Sans objet |
La marge brute GAAP est montée à 56,0 %, contre 44,9 % au deuxième trimestre et 22,3 % un an auparavant. Le bénéfice net GAAP attribuable à la société atteint 25,7 millions de dollars. Ces chiffres suggèrent un puissant effet de levier opérationnel lorsque les volumes, le mix produit et l’utilisation des capacités progressent.
Le changement d’échelle est aussi visible dans les perspectives. Lors de la conférence de résultats, AXT a indiqué disposer d’environ 90 millions de dollars de chiffre d’affaires potentiellement réalisable au quatrième trimestre sur les produits couverts par des autorisations d’exportation déjà obtenues ou n’en nécessitant pas. L’entreprise vise un BPA non-GAAP de 0,57 à 0,59 dollar. Il s’agit de prévisions de la direction, pas de revenus garantis.
Le lien direct avec Lumentum et le risque chinois
L’histoire d’AXT ne se limite pas à une hausse ponctuelle des commandes. Son carnet annoncé dépasse 500 millions de dollars, composé d’engagements pluriannuels, de contrats plus courts et de commandes ponctuelles. Le groupe évoque un nouvel accroissement des capacités d’InP en 2027 et des produits à plus grand diamètre, qui peuvent améliorer la productivité.
Le lien industriel avec Lumentum est particulièrement concret. Un accord de fourniture annoncé le 29 juillet 2026 porte sur des substrats InP et des réservations de capacités jusqu’au 31 décembre 2031. AXT a indiqué avoir reçu un prépaiement de 43,5 millions de dollars lié à cet accord. Ce prépaiement n’est pas un chiffre d’affaires déjà reconnu : il devient revenu au fur et à mesure des livraisons.
AXT est également lié à Coherent : un accord de juin 2026 concerne le développement et la fourniture de substrats InP de six pouces, avec un prépaiement prévu d’environ 22,3 millions de dollars et une montée en capacité industrielle en Chine entre 2026 et 2028. Cela illustre son rôle en amont de plusieurs fournisseurs de lasers, mais crée aussi une exposition aux cycles d’investissement de ses grands clients. Document réglementaire AXT.
Deux risques doivent néanmoins être intégrés. D’abord, une partie importante de la production d’AXT est située en Chine, ce qui rend les permis d’exportation et la politique commerciale déterminants. Ensuite, la croissance du bénéfice par action doit être lue en tenant compte de l’évolution du nombre d’actions diluées. La capitalisation et les multiples peuvent se contracter lorsque les investisseurs anticipent déjà une longue période de croissance exceptionnelle.
Pourquoi AXTI baisse malgré la surprise positive
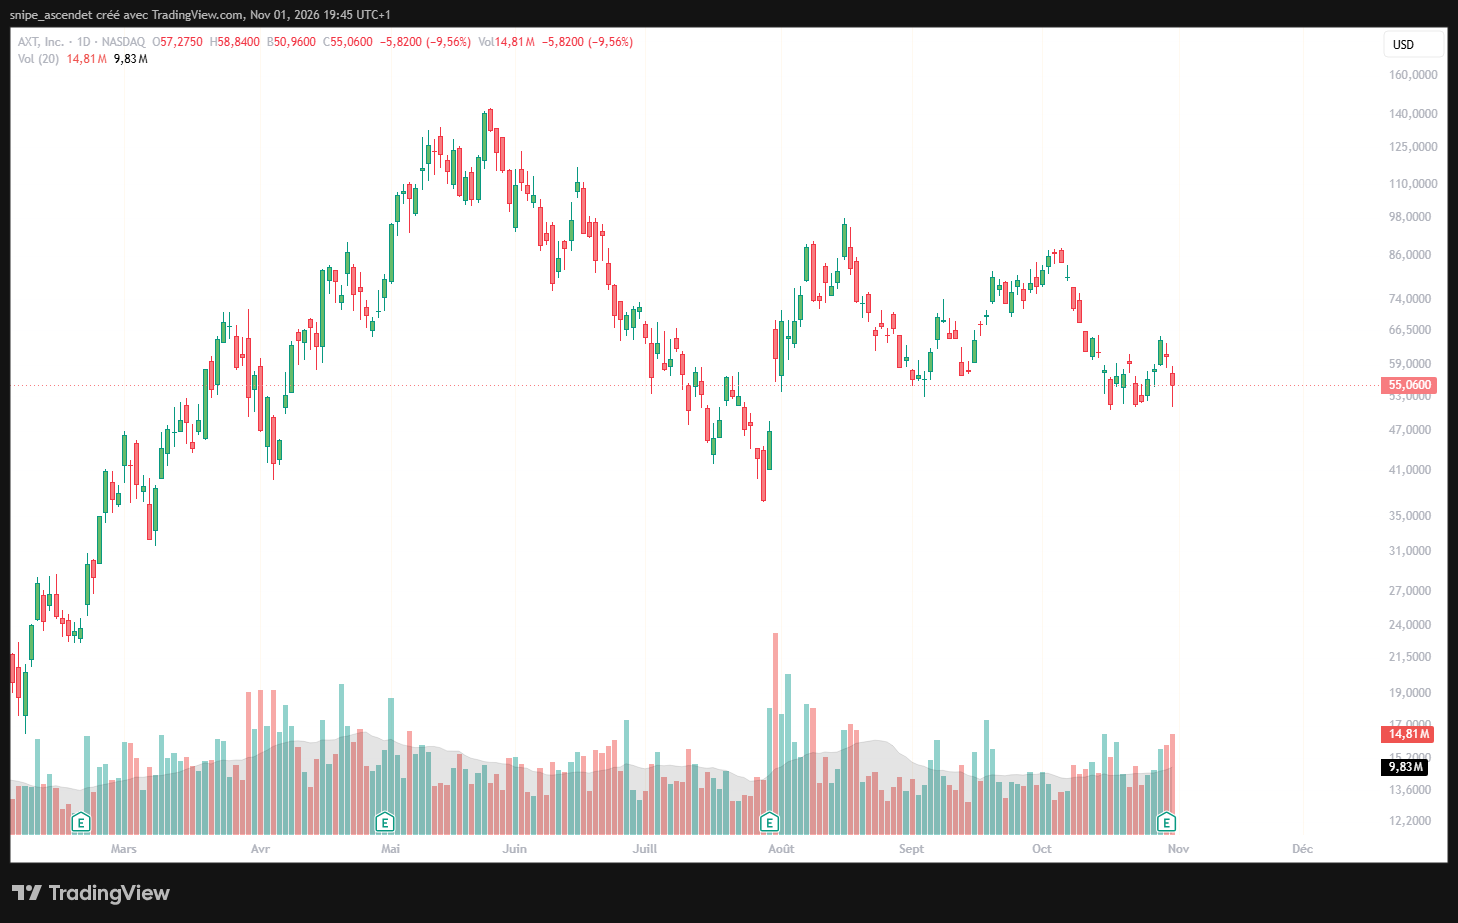
Le 29 octobre, avant la publication après clôture, AXTI avait déjà cédé 5,44 % à 60,88 dollars. Le 30 octobre, l’action a terminé à 55,06 dollars, soit −9,56 % supplémentaires. L’écart entre résultats opérationnels et réaction du titre n’est donc pas une contradiction comptable. Une publication peut dépasser le consensus tout en décevant des attentes implicites plus élevées, après une forte progression antérieure du cours.
Il est impossible d’isoler quantitativement la part imputable à la valorisation, aux prises de bénéfices et au mouvement général de réduction du risque dans la tech. En revanche, la séance montre clairement que la croissance du marché optique et le rendement boursier de ses fournisseurs ne sont pas synonymes.
La série journalière révèle aussi un fort ajustement depuis le sommet de printemps, situé dans la zone des 140 dollars. Le titre avait déjà perdu une grande partie de cette avance avant la publication. Le 30 octobre, le volume a atteint 14,81 millions de titres, contre une moyenne récente de 9,83 millions. Le plus bas de séance à 50,96 dollars permet de matérialiser un niveau de prix surveillé, sans constituer une prévision de support garanti.
Corning : la fibre optique devient un moteur de croissance majeur
Corning apporte un contrepoint intéressant : son modèle est plus diversifié, mais les réseaux optiques prennent un poids croissant. Le communiqué officiel du 27 octobre fait état de 5,081 milliards de dollars de ventes « core », contre environ 5,03 milliards attendus, et d’un BPA « core » de 0,91 dollar, contre environ 0,88 dollar attendu. Attention : les ventes GAAP sont différentes, à 4,855 milliards, pour un BPA GAAP de 0,78 dollar. Mélanger les deux référentiels fausserait la comparaison.
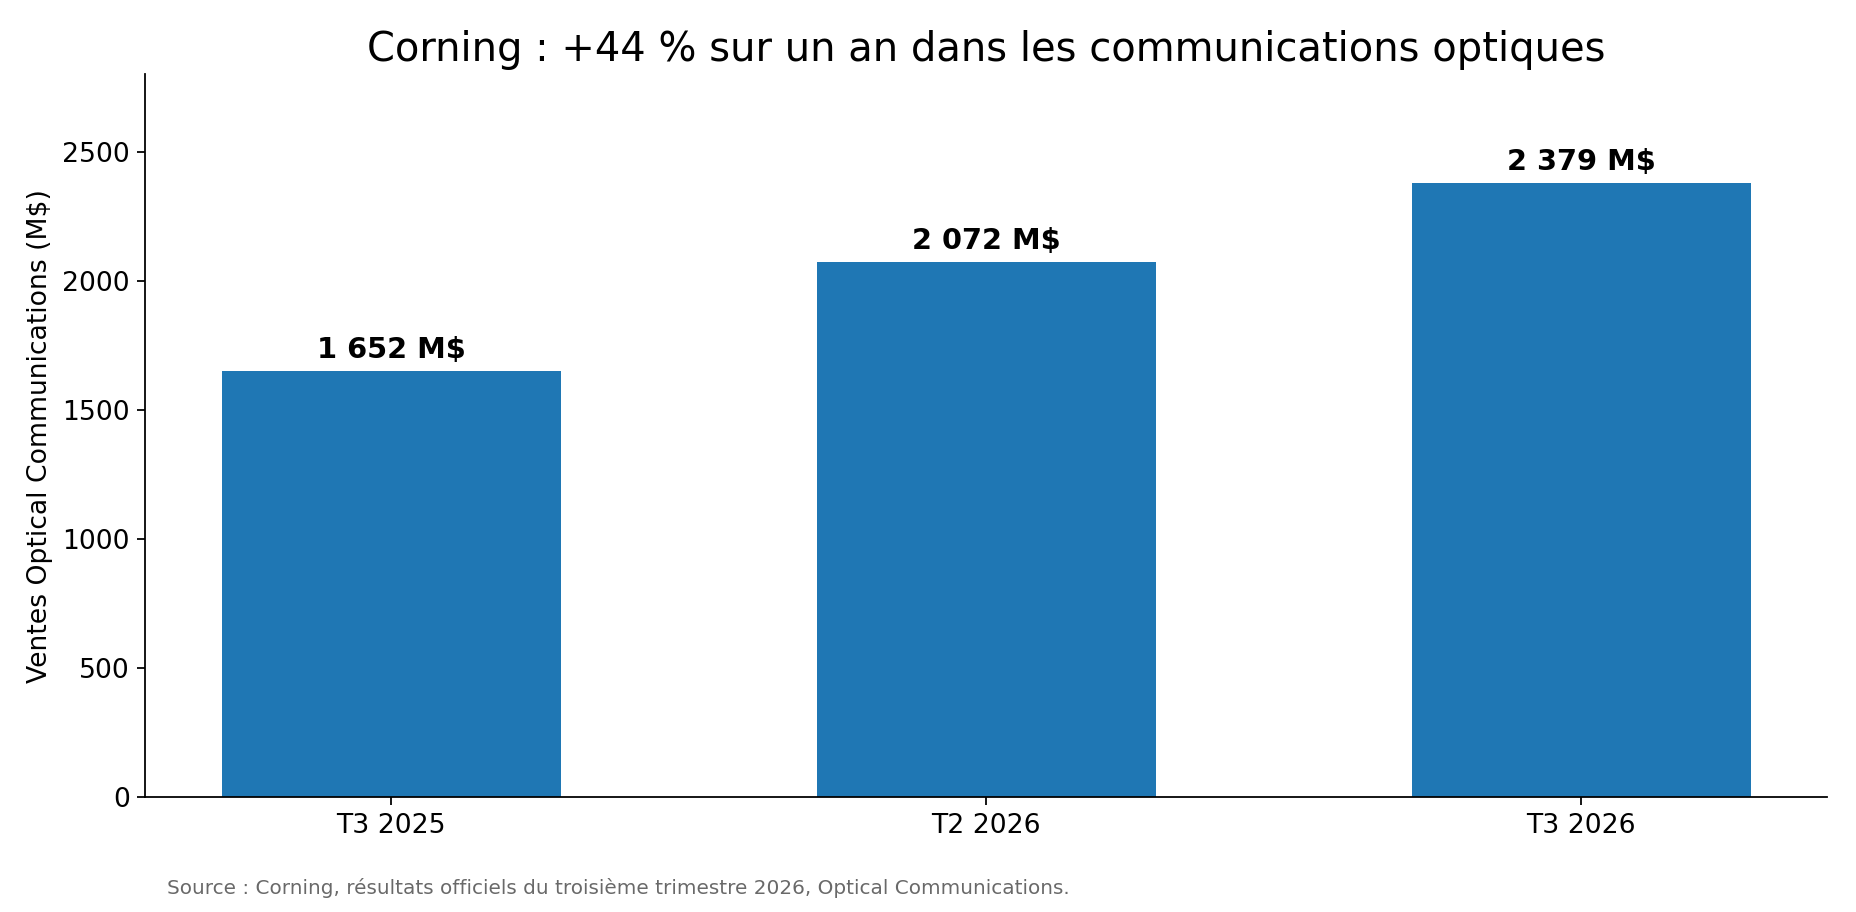
La division Optical Communications a réalisé 2,379 milliards de dollars de chiffre d’affaires, soit +44 % sur un an. Au sein de cette activité, les ventes d’Enterprise Networks ont augmenté de 84 % et les ventes de produits liés à l’IA générative ont plus que doublé. La dynamique ne dépend donc plus seulement du renouvellement classique des réseaux télécoms : les centres de données deviennent un accélérateur de volume.
Corning affiche aussi une marge opérationnelle « core » de 22,7 % et un flux de trésorerie disponible ajusté de 661 millions de dollars au troisième trimestre, tout en engageant plus de 500 millions de dollars de dépenses d’investissement. Quatre accords clients pluriannuels, portant collectivement sur plusieurs milliards de dollars, contribuent à donner de la visibilité à ses projets de capacité.
La direction prévoit au quatrième trimestre des ventes « core » de 5,2 à 5,3 milliards de dollars et un BPA « core » de 0,96 à 1,00 dollar, supérieur à l’estimation de 0,93 dollar relayée avant publication. Pourtant, GLW a clôturé la séance des résultats du 27 octobre à 126,30 dollars, en baisse de 1,13 %, avant de reculer de 4,32 % le 30 octobre. Là encore, de bons résultats ne protègent pas d’une compression des valorisations ni des inquiétudes entourant les investissements des hyperscalers.
Corning possède cependant une caractéristique distincte : son activité optique repose en partie sur des déploiements physiques de fibre et de connectivité, pas uniquement sur le rythme d’adoption d’un modèle particulier de transceiver. À l’inverse, les activités Glass Innovations et Solar rappellent que la performance consolidée ne se résume pas à l’IA.
Marvell-Lumentum : une rumeur qui bouleverse les valorisations
Un projet industriel crédible, sans accord annoncé
Le 28 octobre après la clôture américaine, Bloomberg a rapporté que Marvell était en discussions avancées pour acquérir Lumentum. Reuters a ensuite recoupé l’information. Une opération majoritairement ou entièrement rémunérée en actions a été évoquée, avec une possible annonce dès la semaine suivante. Au 1er novembre, il n’existe ni annonce définitive, ni prix d’offre public, ni garantie que la transaction aboutisse.
Le raisonnement stratégique est compréhensible. Marvell conçoit des semi-conducteurs pour les réseaux et les accélérateurs sur mesure ; Lumentum détient des technologies de lasers, composants optiques, commutateurs et modules de connectivité. Une intégration rapprocherait les circuits électroniques et les sources lumineuses. Elle pourrait renforcer la maîtrise des approvisionnements, réduire certains délais de développement et faciliter des architectures optiques intégrées.
Le contexte accentue cette logique. En mars 2026, Nvidia a annoncé un investissement de 2 milliards de dollars dans Lumentum et un accord non exclusif d’accès aux capacités et aux technologies laser ; Nvidia a également annoncé 2 milliards dans Coherent. Un accord distinct avec Marvell comprenait lui aussi un investissement de 2 milliards et une collaboration dans les systèmes IA et la photonique sur silicium. Ces accords signalent la valeur stratégique de l’approvisionnement optique, sans constituer des garanties de rentabilité pour les actionnaires.
Pourquoi le marché pénalise Marvell
Avant la rumeur, Lumentum représentait approximativement 83 milliards de dollars de capitalisation boursière. La taille potentielle de l’opération est donc considérable pour Marvell : financement, dilution des actionnaires, prime d’acquisition éventuelle, intégration de métiers industriels complexes et maintien des relations commerciales avec d’autres concepteurs de puces. Un rapprochement pourrait aussi modifier la perception de neutralité de Lumentum vis-à-vis de clients concurrents.
La réaction est brutale. Après une clôture à 251,65 dollars le 28 octobre, MRVL est tombé à 218,34 dollars le 29 octobre (−13,24 %), puis 196,40 dollars le 30 octobre (−10,05 %). Lumentum n’a gagné que 0,61 % le 29 octobre à 919,53 dollars, avant de chuter de 8,57 % à 840,70 dollars le lendemain. Coherent a reculé de 11,34 % le 30 octobre. La volatilité sectorielle s’ajoute donc à la réaction propre à la rumeur.
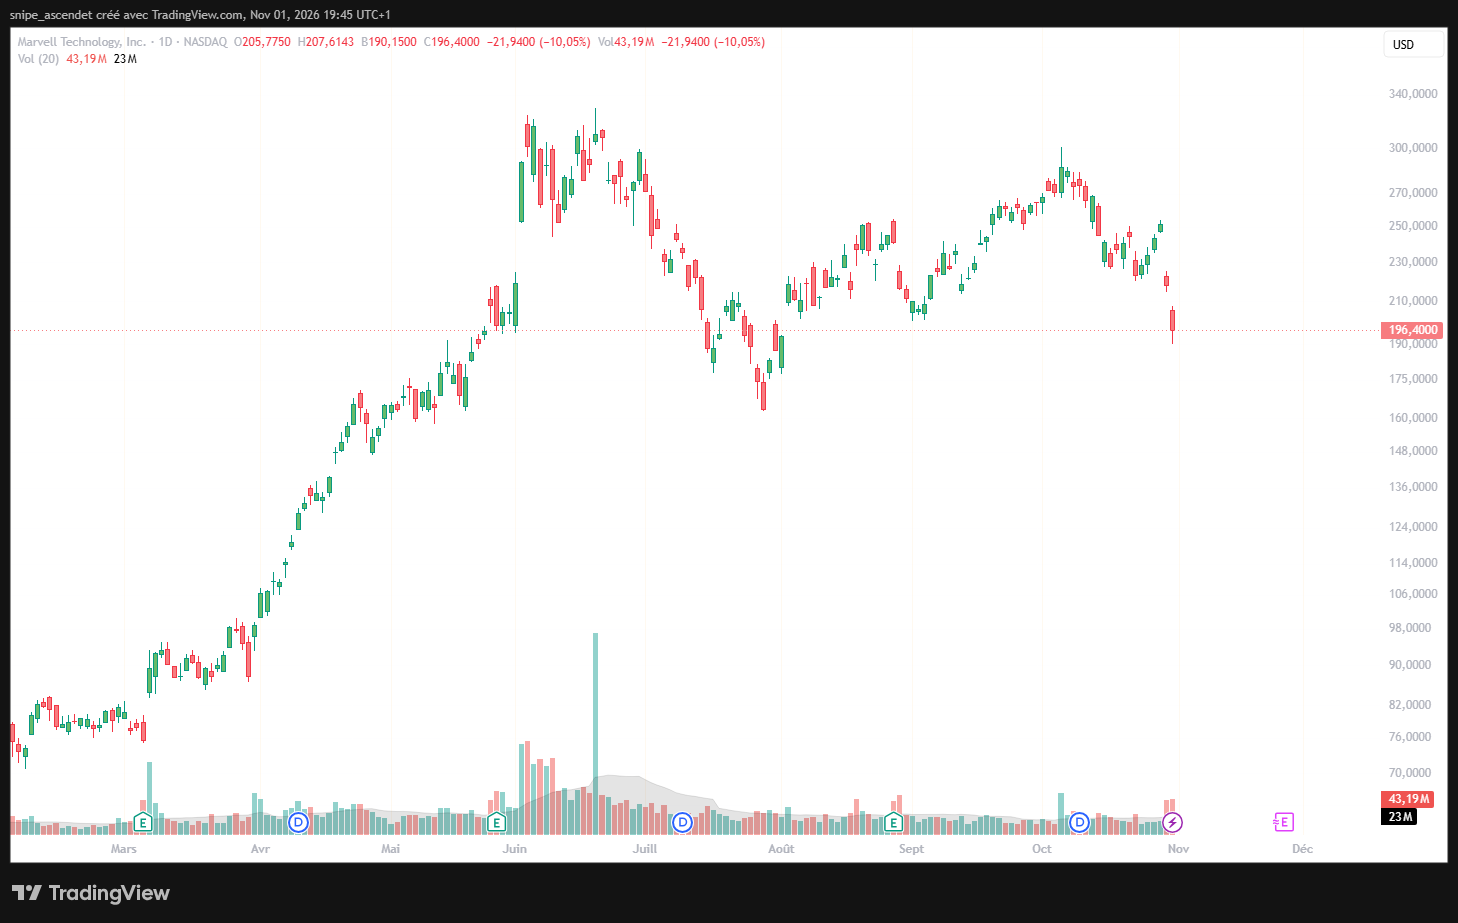
Un élément complique particulièrement l’analyse : Lumentum est déjà au cœur d’accords industriels avec Nvidia et AXT. Un éventuel repreneur devrait préserver ces débouchés et gérer les intérêts parfois divergents de l’ensemble de l’écosystème. Une acquisition peut être technologiquement pertinente et financièrement coûteuse au prix envisagé.
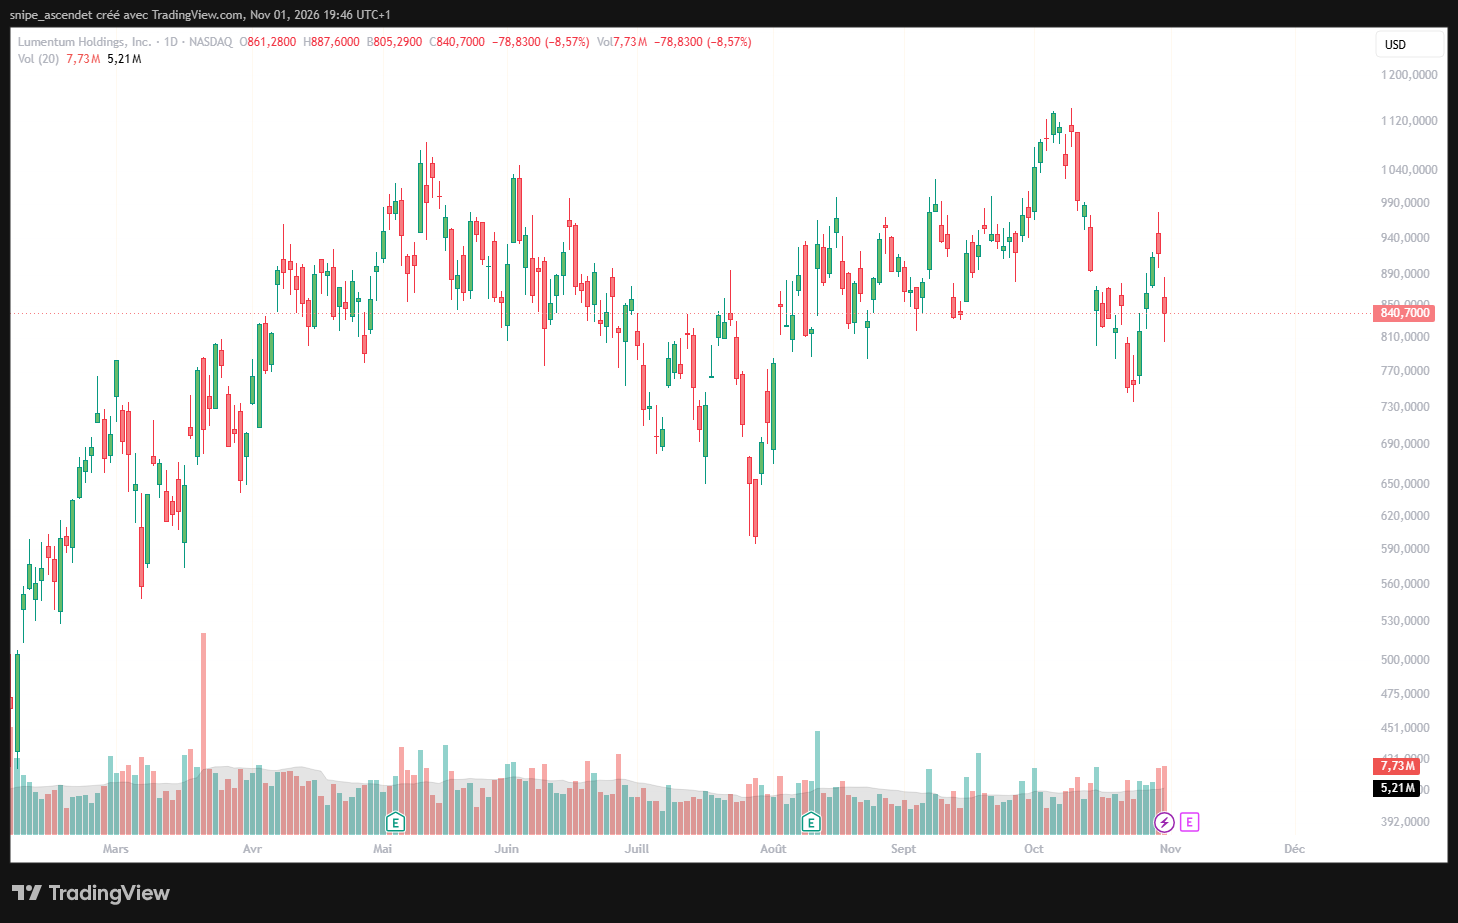
Cette évolution souligne une asymétrie propre aux opérations non finalisées : l’action de la cible peut bénéficier d’une prime spéculative lors de l’annonce de discussions, puis reperdre une partie de cette hausse lorsque le marché réévalue la probabilité de réalisation, la forme de financement ou les risques généraux du secteur. Il serait incorrect de traiter la prime comme acquise tant que le prix et les modalités de l’éventuelle transaction restent inconnus.
Du 2 au 5 novembre : six résultats qui peuvent tester la solidité du thème
Les prochaines publications permettront d’apprécier si la demande annoncée se traduit réellement en chiffre d’affaires reconnu, en marges et en génération de trésorerie. Les dates ci-dessous correspondent aux annonces officielles, en heure locale de New York lorsqu’un horaire est précisé.
| Date américaine | Entreprise | Publication | Point décisif |
|---|---|---|---|
| 2 novembre | Tower Semiconductor (TSEM) | T3 2026, avant séance | Montée des revenus SiPho et dépenses de capacité |
| 3 novembre | Astera Labs (ALAB) | T3 2026, après séance | Ventes Scorpio, marge et nouveaux interconnexions |
| 4 novembre | Coherent (COHR) | T1 exercice 2027, après séance | Demande optique IA, fabrication et marge |
| 4 novembre | VIAVI (VIAV) | T1 exercice 2027, après séance | Tests des réseaux et demande centres de données |
| 5 novembre | Lumentum (LITE) | T1 exercice 2027, après séance | Guidance, disponibilité des lasers et rumeur M&A |
| 5 novembre | Applied Optoelectronics (AAOI) | T3 2026, après séance | Livraisons 800G/1,6T et montée des volumes |
Tower Semiconductor : le fondeur de photonique sur silicium
Tower ne vend pas principalement des modules optiques finis : c’est un fondeur de circuits analogiques et de photonique sur silicium (SiPho). Au deuxième trimestre, son chiffre d’affaires a atteint 460 millions de dollars, en hausse de 24 % sur un an. La société vise 520 millions de dollars au troisième trimestre, avec une fourchette de ±5 %.
Plus révélateur, Tower a indiqué une cadence annualisée de revenus SiPho de 680 millions de dollars au deuxième trimestre 2026, contre 180 millions un an plus tôt. Elle vise une cadence supérieure à un milliard de dollars au quatrième trimestre. Elle a aussi annoncé 1,3 milliard de dollars de contrats associés à des revenus SiPho en 2027, assortis d’avances clients. Il faut bien distinguer engagements contractuels, cadence annualisée et chiffre d’affaires effectivement comptabilisé.
Coherent : l’enjeu de la taille industrielle
Coherent arrive à la publication du 4 novembre avec une base beaucoup plus large. Sur son dernier trimestre publié, le groupe a réalisé 2,05 milliards de dollars de revenus et un BPA ajusté de 1,74 dollar. Pour le trimestre à publier, sa prévision précédente annonçait 2,2 à 2,4 milliards de dollars de chiffre d’affaires, une marge brute ajustée de 39,5 % à 41,5 % et un BPA ajusté de 1,85 à 2,05 dollars.
La question est de savoir si la hausse des volumes et les contrats liés à Nvidia améliorent réellement les rendements de production et le cash-flow, malgré les investissements nécessaires. Une croissance rapide accompagnée de dépenses excessives pourrait décevoir le marché.
Lumentum : résultats et spéculation se superposent
Lumentum a terminé son exercice fiscal 2026 sur un trimestre de 1,01 milliard de dollars de chiffre d’affaires, avec une marge opérationnelle non-GAAP de 36,6 %. Sa prévision pour le premier trimestre fiscal 2027 situe les revenus entre 1,225 et 1,275 milliard de dollars, la marge opérationnelle ajustée entre 39,5 % et 40,5 %, et le BPA ajusté entre 4,05 et 4,35 dollars.
La publication du 5 novembre sera l’occasion de confronter ces ambitions à l’évolution des capacités laser, aux commandes de modules 1,6T et aux investissements. Elle peut aussi devenir un catalyseur événementiel si l’entreprise ou Marvell communique sur la rumeur. Une absence de commentaire ne doit pas être interprétée comme confirmation ou démenti.
Applied Optoelectronics : l’épreuve de la production en volume
AAOI se situe au niveau des transceivers et des équipements optiques assemblés. Lors de ses résultats du deuxième trimestre 2026, l’entreprise a annoncé un cinquième record trimestriel de chiffre d’affaires consécutif et son retour à la rentabilité ajustée. Les volumes de produits 800G ont plus que doublé par rapport au trimestre précédent. La direction estime que la demande pourrait dépasser les capacités disponibles jusqu’à la mi-2027.
Ce constat commercial doit néanmoins être confronté aux résultats du 5 novembre. Le marché surveillera les capacités industrielles, les coûts des composants, l’utilisation des usines, les besoins en capital et le passage du 800G au 1,6T. Sur ce profil, une forte croissance du carnet de commandes peut précéder de plusieurs trimestres sa conversion en revenus.
VIAVI : mesurer et tester des réseaux toujours plus complexes
VIAVI est moins directement exposé à la fourniture de lasers. Sa valeur réside notamment dans les équipements de test, de mesure et de validation des réseaux, dont les besoins augmentent avec la complexité des liens optiques et des infrastructures. Au dernier trimestre publié, son chiffre d’affaires était de 443,1 millions de dollars, en hausse de 52,5 % sur un an, avec un BPA ajusté de 0,34 dollar.
Sa prévision pour le premier trimestre fiscal 2027 est comprise entre 450 et 460 millions de dollars de revenus et entre 0,40 et 0,42 dollar de BPA ajusté. La publication du 4 novembre permettra de vérifier si les dépenses d’équipement et de test suivent durablement la croissance des réseaux IA, au-delà d’effets de rattrapage liés à d’autres marchés.
Credo et Astera Labs : le cuivre ne disparaît pas, il évolue vers l’optique
Il serait trompeur d’opposer une « nouvelle » photonique à des fournisseurs « traditionnels » condamnés par avance. Credo (CRDO) et Astera Labs (ALAB) participent à la même montée de la complexité des interconnexions, mais avec des modèles commerciaux historiquement ancrés dans le traitement du signal, les connexions électriques, les retimers ou les commutateurs.
Credo n’est déjà plus une simple valeur du cuivre
Credo a bâti une partie de sa croissance sur les câbles électriques actifs (AEC), les SerDes et la fiabilité des liaisons à haut débit. Mais le groupe a racheté DustPhotonics en mai 2026 pour intégrer des circuits photoniques sur silicium, puis présenté des transceivers optiques ZeroFlap de 1,6T. Son portefeuille associe ainsi davantage de DSP, circuits photoniques, diagnostics et solutions câblées.
C’est un point crucial pour l’investissement : la transition cuivre-optique n’est pas nécessairement une perte de marché pour Credo. Elle peut devenir une extension de son marché adressable. Le risque réside davantage dans l’exécution industrielle, le prix des systèmes complets et la concurrence avec les fournisseurs spécialisés.
Astera Labs élargit son portefeuille à l’optique
Astera Labs s’est distingué sur les retimers PCIe, les solutions CXL et les commutateurs Scorpio destinés aux systèmes IA. Au deuxième trimestre 2026, le groupe a publié 392,4 millions de dollars de revenus, en croissance de 104 % sur un an, et anticipait 540 à 560 millions au trimestre suivant, avec un BPA ajusté de 1,16 à 1,21 dollar.
L’annonce d’Aries 7 du 8 octobre confirme son intérêt pour les connexions optiques : la gamme prévue comprend des drivers optiques et des amplificateurs transimpédance, en plus des solutions électriques. Les premiers échantillons sont prévus à partir du quatrième trimestre 2026. Il ne faut donc pas confondre l’annonce de nouveaux produits et une contribution déjà significative aux ventes.
La comparaison entre les deux acteurs révèle une convergence : Credo s’étend vers les systèmes optiques, Astera intègre l’optique à sa gestion des liens PCIe et des réseaux, alors que Marvell envisage, selon les informations de presse, de contrôler directement un fournisseur de lasers. Les frontières entre solutions électriques et photoniques deviennent plus poreuses.
Trois scénarios pour les valeurs de la photonique
Scénario favorable : la capacité reste rare et les marges tiennent
Si les dépenses des grands opérateurs cloud demeurent soutenues, si les architectures 800G et 1,6T sont déployées rapidement et si les rendements industriels progressent, les fabricants peuvent convertir la demande en croissance rentable. Les engagements commerciaux d’AXT, les contrats SiPho de Tower, les accords pluriannuels de Corning et les engagements de Nvidia apportent des indices en ce sens. Le scénario serait renforcé par des relèvements de prévisions accompagnés d’une amélioration du cash-flow.
Scénario défavorable : ralentissement, surcapacité ou valorisations excessives
Les risques inverses sont multiples : décalage des investissements des hyperscalers, dépenses d’équipement supérieures aux prévisions, pénuries d’autres composants retardant les livraisons, normalisation du prix des lasers et pressions sur les marges après ouverture de nouvelles capacités. Les restrictions commerciales entre Chine et États-Unis peuvent également déplacer la production et accroître les coûts.
Sur les actions, des multiples élevés peuvent amplifier la correction, même lorsque les résultats progressent. L’évolution d’AXTI et de MRVL en fin d’octobre illustre ce phénomène, sans prouver que la demande finale s’effondre.
Scénario intermédiaire : sélection plutôt que hausse générale
Le scénario le plus discriminant serait une poursuite de la croissance du marché, mais avec une forte dispersion des performances financières. Certains fournisseurs de substrats bénéficieraient de la rareté de l’InP, tandis que d’autres subiraient des coûts de montée en capacité. Les concepteurs de circuits pourraient maintenir des marges élevées sans posséder d’usines, mais resteraient exposés à la concentration des clients et aux transitions technologiques.
Pour départager ces hypothèses, il faudra suivre les revenus effectivement livrés, la marge brute, les prépaiements clients, les dépenses d’investissement, le flux de trésorerie libre, les autorisations d’exportation et les commandes fermes. Les prévisions 2027 et 2028 seront aussi importantes que les chiffres du trimestre écoulé.
Conclusion : une tendance industrielle forte, mais un marché qui exige des preuves
La photonique ne relève plus seulement d’une promesse technologique : AXT et Corning ont montré, chiffres à l’appui, que la demande en infrastructures optiques alimente déjà les revenus. Tower, Coherent, Lumentum, AAOI et VIAVI doivent maintenant démontrer à quel rythme cette demande se traduit en marges et en trésorerie.
La rumeur de rachat de Lumentum par Marvell souligne la valeur stratégique de la maîtrise des lasers et de l’optique, mais elle ajoute un risque financier majeur à un secteur déjà volatil. Quant à Credo et Astera Labs, ils montrent que les acteurs des interconnexions électriques peuvent participer à cette transition plutôt que la subir. Le gagnant boursier ne sera pas nécessairement celui dont la technologie est la plus spectaculaire, mais celui qui transformera durablement la bande passante vendue en cash-flow par action.