
Le 28 octobre 2026, GE Vernova (NYSE : GEV) a annoncé un accord de 9 milliards de dollars pour acquérir Trench Group, un spécialiste des équipements haute tension. La transaction, signée le 25 octobre et soumise à autorisations, devrait être finalisée fin 2027. Derrière ce rachat se dessine un changement important du cycle de l’intelligence artificielle : construire des centres de données ne suffit plus, il faut aussi produire, transporter et distribuer l’électricité nécessaire à leur fonctionnement. GE Vernova entend renforcer sa maîtrise de cette chaîne industrielle, mais les 9 milliards de dollars engagés soulèvent une question de valorisation.
Un rachat à 9 milliards pour sécuriser une partie de la chaîne électrique
GE Vernova rachète Trench Group au fonds Triton Partners. Les documents déposés auprès de la SEC font état d’un prix d’environ 8 milliards d’euros, communiqué comme équivalent à 9 milliards de dollars. Le financement envisagé se partage à parts égales entre la trésorerie et de nouvelles dettes, soit un ordre de grandeur de 4,5 milliards de dollars pour chaque source au taux de change utilisé lors de l’annonce. Le montant effectif en dollars dépendra du change. La finalisation est attendue fin 2027, et non immédiatement. (GE Vernova, 28 octobre 2026 ; rapport trimestriel SEC).
Trench fournit des composants indispensables aux réseaux haute et moyenne tension : traversées isolantes pour transformateurs (bushings), transformateurs de mesure, bobines, terminaisons de câbles et autres équipements de connexion. Ces produits paraissent moins spectaculaires que les puces d’IA, mais ils conditionnent la sécurité et la fiabilité du transport électrique. Un constructeur peut disposer de turbines ou d’un nouveau centre de données sans pouvoir le raccorder rapidement si les postes, transformateurs et équipements haute tension ne sont pas disponibles.
Trench compte plus de 3 000 salariés, 11 usines et plus de 800 clients, notamment des opérateurs de réseau et de grands acheteurs d’électricité. Ses composants équipent une majorité des lignes HVDC (courant continu haute tension) installées dans le monde, sans que cela signifie que l’entreprise fournit à elle seule ces lignes. Son usine récemment ouverte à Charlotte, en Caroline du Nord, doit commencer à produire des équipements de 765 kV fin 2027. Elle apporte donc à GE Vernova des capacités de production, des relations commerciales et des technologies déjà éprouvées.
Pourquoi GE Vernova achète un fournisseur déjà présent dans sa chaîne d’approvisionnement
L’intérêt dépasse l’acquisition de revenus. Trench est déjà fournisseur de GE Vernova, en particulier pour ses métiers Grid Systems Integration et Power Transmission. La reprise permet une intégration verticale : mieux coordonner les composants, les commandes, la conception de sous-stations et les capacités industrielles. Dans un marché où les délais de livraison peuvent freiner des projets, cette maîtrise constitue un avantage opérationnel potentiel. Elle n’élimine cependant ni les contraintes liées aux matériaux ni les autres fournisseurs et procédures d’autorisation.
Trench : une acquisition chère, mais avec une marge annoncée de 36 %
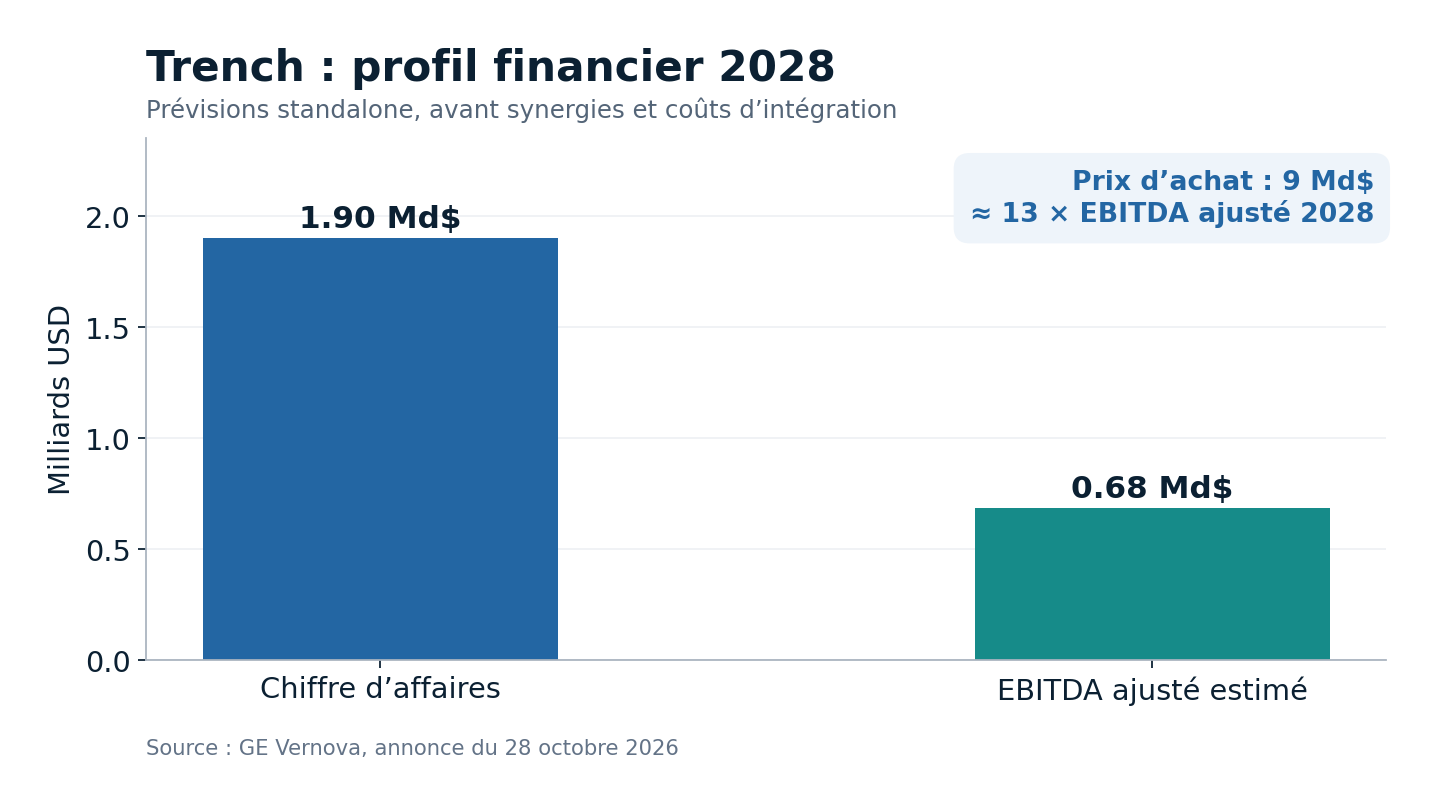
GE Vernova prévoit pour Trench un chiffre d’affaires de 1,9 milliard de dollars en 2028 et une marge d’EBITDA ajustée d’environ 36 %, soit un EBITDA indicatif de 684 millions de dollars si ces prévisions se réalisent. Le prix annoncé représente ainsi près de 13 fois cet EBITDA prévisionnel 2028, avant synergies. Il ne s’agit pas d’un multiple fondé sur des résultats historiques audités et le calcul ne tient pas compte des coûts d’intégration ni d’éventuels ajustements comptables.
Le groupe évoque également environ 5 milliards de dollars de carnet de commandes et d’accords-cadres. Cette somme n’est pas entièrement équivalente à des ventes fermes : une partie correspond à des engagements et cadres commerciaux s’étendant parfois jusque dans les années 2030. Les revenus dépendront toujours des livraisons, des spécifications techniques, des capacités de production et de l’exécution des contrats.
GE Vernova vise entre 50 et 100 millions de dollars de synergies de coûts annuelles d’ici 2030, d’après les informations rapportées par Reuters. Rapportées au prix de 9 milliards, ces économies restent relativement modestes. La justification économique repose donc surtout sur la croissance, les marges de Trench, la sécurisation industrielle et une meilleure capacité à répondre aux appels d’offres, plus que sur de simples suppressions de coûts.
GE Vernova affiche déjà une forte accélération dans l’électrification
L’opération est annoncée en même temps que les résultats du troisième trimestre 2026. Le groupe a publié 12,642 milliards de dollars de chiffre d’affaires, en hausse de 27 % sur un an, 1,289 milliard de bénéfice net GAAP et un free cash-flow non-GAAP de 5,409 milliards. Ses commandes ont atteint environ 29 milliards de dollars, avec une croissance organique de 96 %, tirée principalement par l’activité Power. Le carnet total, défini comme les obligations de performance restantes, a atteint 197 milliards de dollars. (Communiqué des résultats).
| Indicateur | T3 2025 | T3 2026 publié | Variation |
|---|---|---|---|
| Chiffre d’affaires consolidé | 9,969 Md$ | 12,642 Md$ | +27 % |
| Résultat net GAAP | 453 M$ | 1 289 M$ | +836 M$ |
| BPA dilué GAAP | 1,64 $ | 4,81 $ | +193 % |
| EBITDA ajusté, non-GAAP | 811 M$ | 1 943 M$ | +1 132 M$ |
| Free cash-flow, non-GAAP | 732 M$ | 5 409 M$ | +4 677 M$ |
La dynamique de la division Electrification est particulièrement révélatrice. Son chiffre d’affaires trimestriel est passé de 2,565 à 3,862 milliards de dollars, soit +51 % en publié, mais +16 % en organique. La différence importe : une partie de la hausse provient d’effets de périmètre, notamment de l’acquisition de Prolec GE, et non uniquement d’une accélération des ventes à périmètre constant.
L’EBITDA sectoriel a progressé de 387 à 739 millions de dollars et sa marge de 15,1 % à 19,1 %. Les commandes de la division ont atteint 5,371 milliards, soit 1,4 fois les revenus du trimestre, malgré une baisse organique de 9 % des nouvelles commandes liée à une base de comparaison élevée. Le carnet d’équipements de l’électrification atteignait 42,2 milliards de dollars, en hausse de 60 % sur un an, dont 5 milliards liés à Prolec GE. Ces données suggèrent une amélioration de l’exécution et de la rentabilité, mais montrent aussi qu’il faut analyser séparément la demande organique et la contribution des acquisitions.
La génération de cash autorise l’acquisition, sans supprimer le risque financier
GE Vernova a relevé ses perspectives de free cash-flow 2026 de 11,5–12,5 milliards à 16–17 milliards de dollars. Sa trésorerie atteignait 16,8 milliards au 30 septembre. Ces montants renforcent la crédibilité d’un paiement en numéraire partiel, sans garantir que le cash-flow exceptionnel du trimestre sera reproduit à l’identique. Le groupe maintient aussi ses investissements industriels, ses rachats d’actions et ses autres engagements. Les effets du prix d’achat, de l’endettement, des intérêts et des flux de Trench devront être évalués au moment de la clôture.
Pourquoi le réseau électrique devient un enjeu central pour l’intelligence artificielle
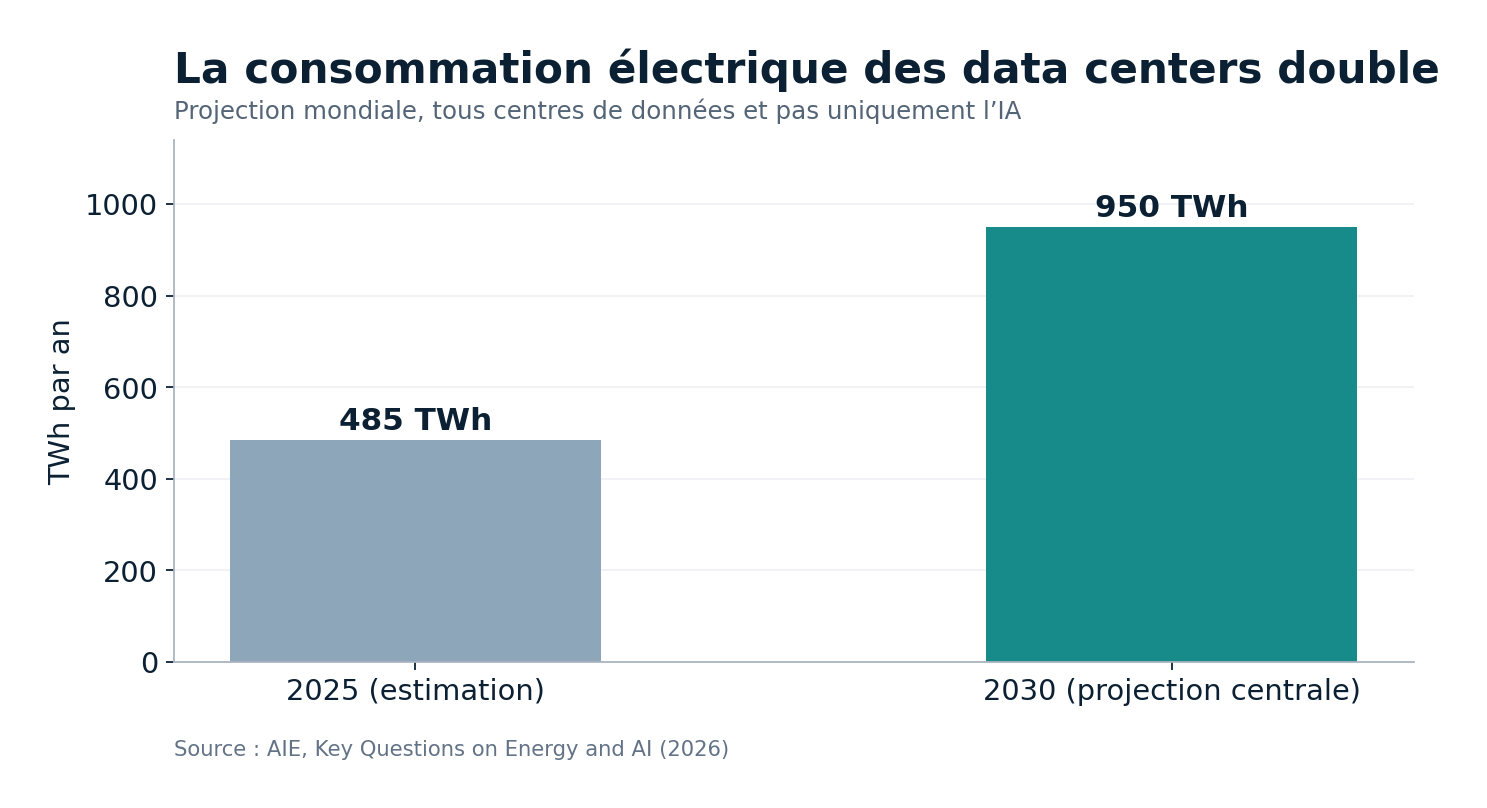
La demande d’électricité des centres de données n’est pas liée aux seuls entraînements de modèles : l’inférence, les nouveaux usages, la densité des serveurs et le refroidissement sollicitent les infrastructures. Dans ses projections 2026, l’Agence internationale de l’énergie (AIE) estime que la consommation mondiale des centres de données est passée à 485 TWh en 2025 et pourrait atteindre environ 950 TWh en 2030 dans son scénario central. Ces chiffres couvrent l’ensemble des centres de données, pas uniquement l’IA ; il s’agit d’une projection soumise à des incertitudes technologiques et économiques.
En parallèle, l’AIE estime que les dépenses d’investissement de cinq grandes entreprises technologiques ont dépassé 400 milliards de dollars en 2025 et pourraient augmenter d’environ 75 % en 2026. Cet effort ne se transforme pas mécaniquement en commandes de réseaux pour GE Vernova. Il se répartit entre puces, bâtiments, équipements informatiques, alimentation de secours et raccordements. Il donne toutefois une idée des moyens mobilisés pour construire la nouvelle infrastructure numérique.
Le verrou est double. Il faut d’abord disposer d’une puissance électrique suffisante, issue du gaz, du nucléaire, des renouvelables ou d’autres ressources selon les marchés. Il faut ensuite pouvoir acheminer et stabiliser cette puissance : lignes haute tension, postes, transformateurs, protections, dispositifs de mesure et électronique de puissance. Même une nouvelle centrale ne résout pas un goulot d’étranglement situé sur le réseau. C’est précisément à ce niveau que Trench complète GE Vernova.
La hausse de la demande ne garantit cependant pas que tous les projets de data centers seront construits. L’AIE avertit que les délais d’approvisionnement, le raccordement, l’accès aux capitaux, les permis et l’acceptabilité sociale peuvent ralentir les chantiers. Les pressions sur les tarifs d’électricité peuvent également déclencher des contraintes réglementaires. Un projet annoncé n’est ni une commande ferme ni un raccordement réalisé.
GE Vernova, Eaton, Hubbell : plusieurs façons d’investir dans la chaîne électrique
GE Vernova (NYSE : GEV) combine une exposition à la production d’électricité, notamment aux turbines à gaz, et aux réseaux haute tension. Le rachat de Trench renforce cette seconde composante. Son profil dépend donc à la fois des commandes d’équipements de production et de la modernisation des réseaux. Il ne constitue pas un investissement exclusivement lié à l’IA.
Eaton (NYSE : ETN) est davantage exposé aux systèmes électriques de distribution, à la gestion de l’énergie et à l’équipement des bâtiments industriels et des centres de données. Au deuxième trimestre 2026, son activité Electrical Americas avait annoncé une croissance organique de 18 % de ses ventes, tandis que les commandes moyennes glissantes sur douze mois progressaient de 41 % en organique. Les périodes, les segments et les indicateurs ne sont pas identiques à ceux de GE Vernova : on ne peut donc pas en déduire une surperformance directe. (Résultats Eaton, T2 2026).
Hubbell (NYSE : HUBB) se positionne sur les équipements de réseaux et les solutions électriques. Ses résultats du troisième trimestre 2026 font ressortir 25 % de croissance du chiffre d’affaires publié, dont 11 % en organique. L’entreprise met en avant la demande des centres de données et l’expansion de ses capacités industrielles. (Résultats Hubbell, 27 octobre 2026).
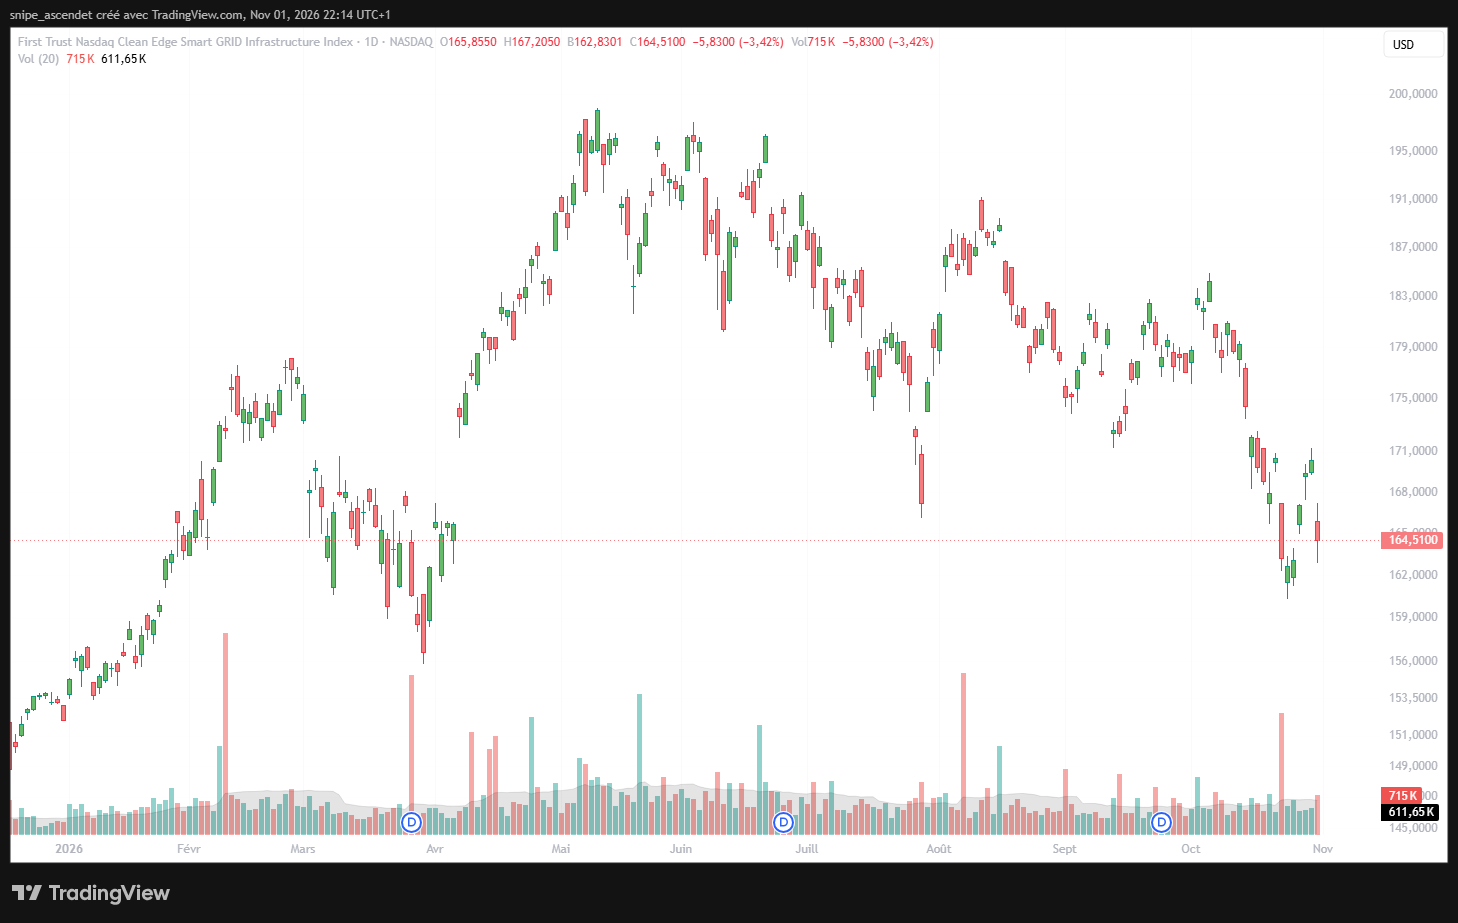
D’autres groupes, comme Schneider Electric ou Siemens Energy, appartiennent aussi à cette chaîne de valeur, avec des profils de produits et de marchés différents. L’ETF First Trust Nasdaq Clean Edge Smart Grid Infrastructure (NASDAQ : GRID) peut servir de repère sectoriel, mais son portefeuille n’est pas un pur panier d’actions « IA » et il ne reproduit pas exactement l’exposition haute tension de Trench. Pour une comparaison de performances, il faut comparer les mêmes dates et, idéalement, des rendements intégrant les dividendes.
Wall Street ne valide pas automatiquement le prix payé
GEV, Eaton et GRID : les performances comparées sur trois séances
La réaction boursière doit être replacée dans le marché de l’électrification. Entre les clôtures régulières du 27 et du 30 octobre 2026, GE Vernova recule de 4,16 %, contre 3,70 % pour Eaton et 1,52 % pour l’ETF GRID. Le repli de GEV est donc plus marqué que celui de ces deux références sur cette fenêtre, mais la faiblesse touche plusieurs valeurs du secteur. Les performances sont calculées sur les cours de clôture en dollars, hors dividendes, sans interpolation des captures intrajournalières. Sources : GEV, Eaton et GRID.
| Actif | 27 octobre | 30 octobre | Évolution |
|---|---|---|---|
| GE Vernova (GEV) | 895,08 $ | 857,87 $ | −4,16 % |
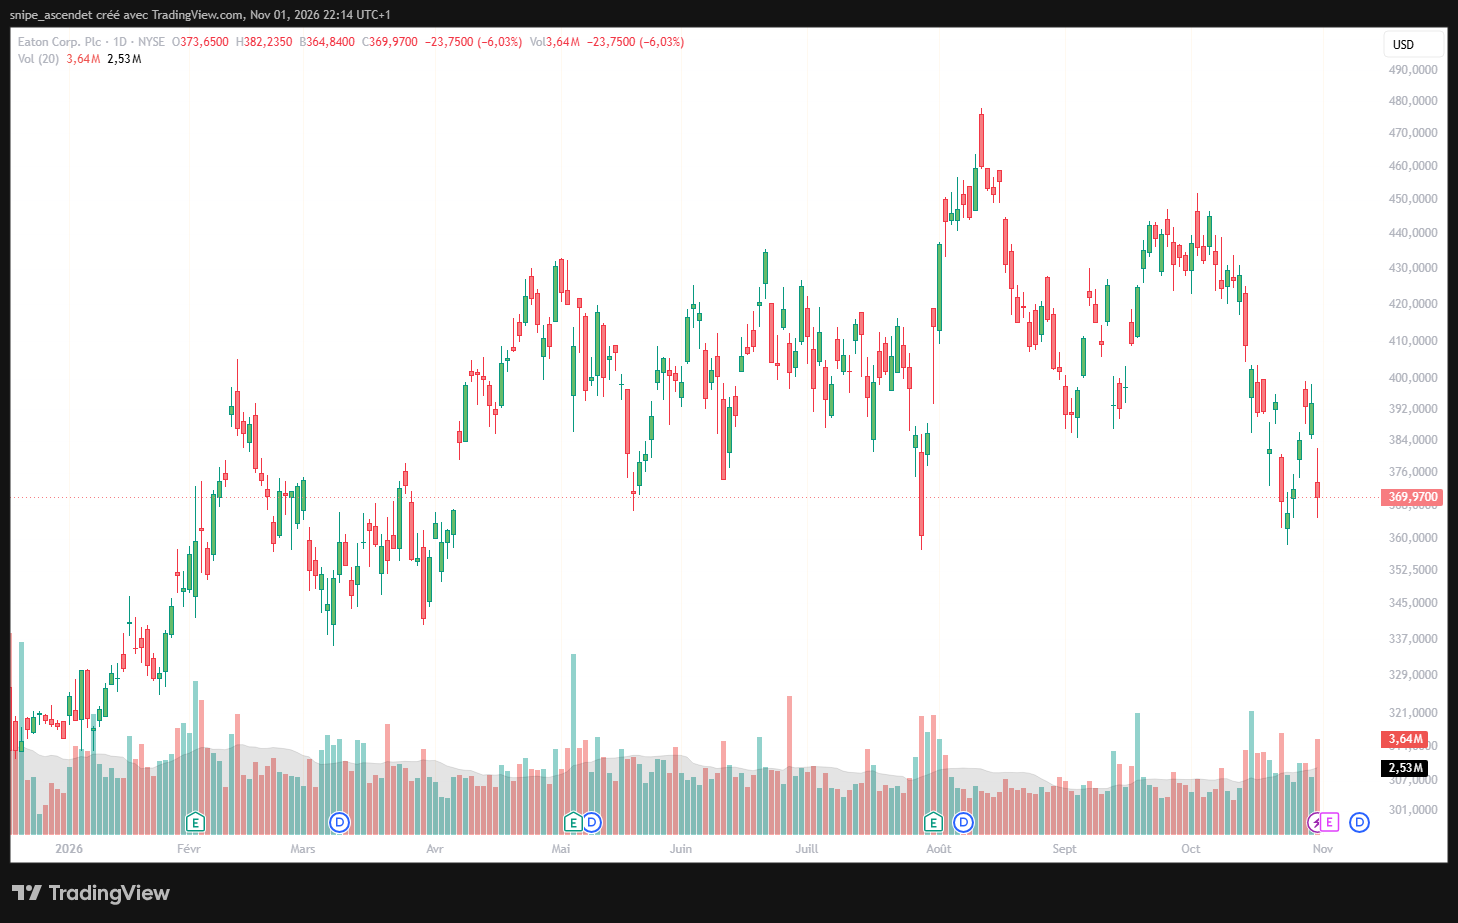
| Eaton (ETN) | 384,20 $ | 369,97 $ | −3,70 % |
| ETF GRID | 167,05 $ | 164,51 $ | −1,52 % |
Le 28 octobre, jour de la publication, GEV baisse de 1,90 % à la clôture, alors qu’Eaton gagne 2,26 % et GRID 1,41 %. L’écart peut refléter une réaction propre à GE Vernova et à son annonce, mais ne permet pas d’isoler l’effet du prix de Trench de celui des résultats trimestriels, des anticipations et des autres nouvelles de marché. Le 30 octobre, GEV perd 3,38 %, Eaton 6,03 % et GRID 3,42 %, confirmant le caractère plus large de la volatilité.
La séance du 28 octobre résume la tension entre croissance industrielle et valorisation boursière. GEV a clôturé à 878,03 dollars, contre 895,08 dollars la veille, soit −1,90 %. Le titre est remonté à 887,85 dollars le 29 octobre, puis a terminé le 30 octobre à 857,87 dollars (−3,38 % sur cette dernière séance). Sur les trois séances suivant la clôture du 27 octobre, le repli cumulé atteint environ 4,16 %. Ces niveaux sont des clôtures régulières à New York, et non des prix de préouverture. (Historique de cotation GEV).
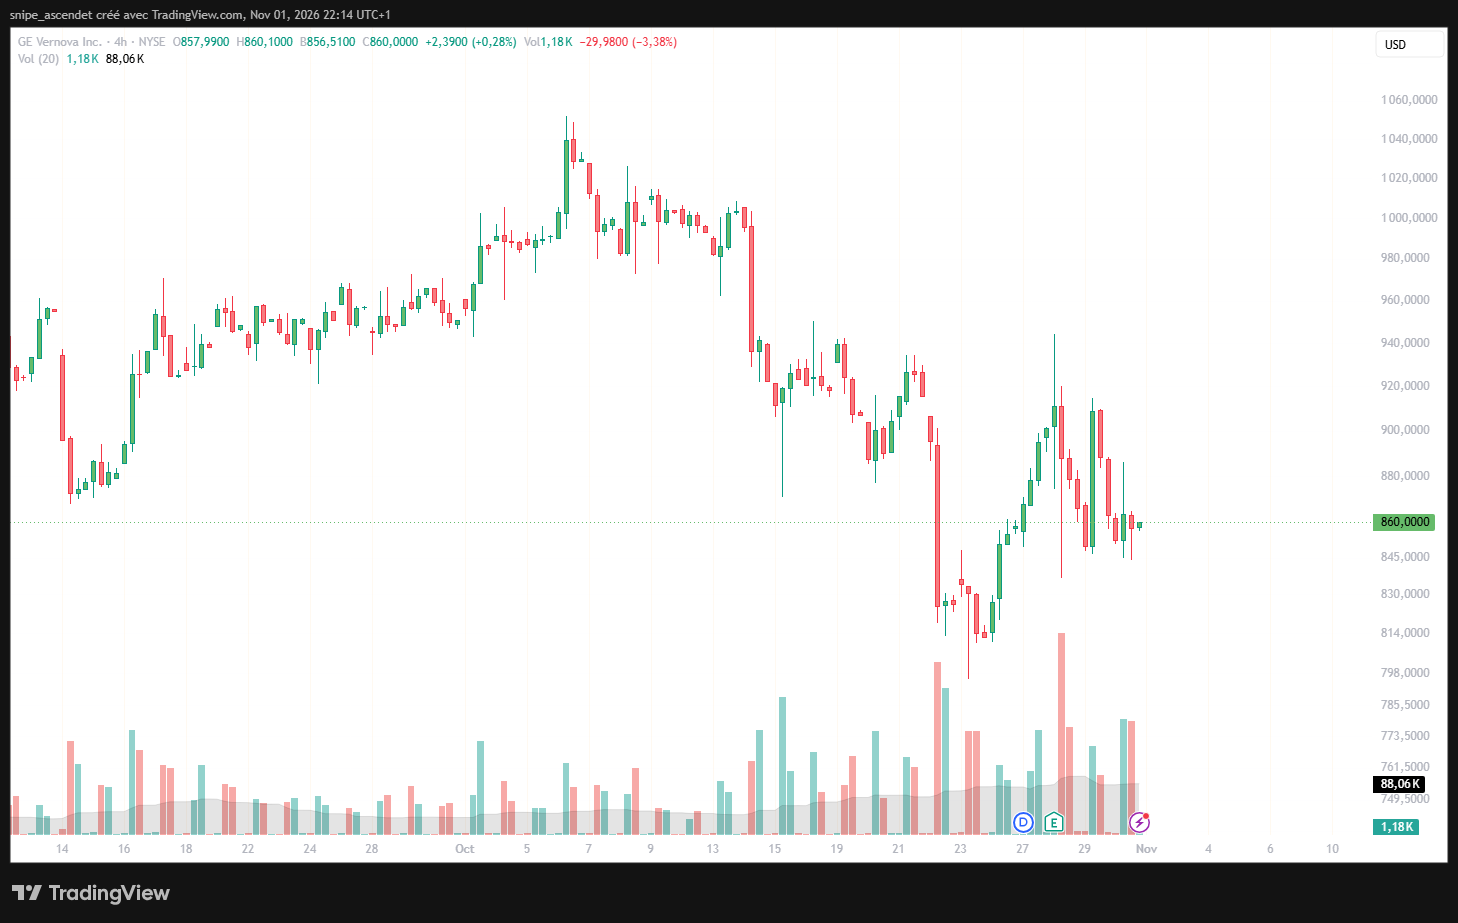
La vue en 4 heures fait apparaître une rupture baissière après les sommets du début octobre, des accélérations de volume pendant le recul et des tentatives de rebond sans retour durable vers les niveaux précédents. Les zones situées autour de 800–820 $ et de 900–940 $ servent ici de repères graphiques approximatifs, pas de niveaux garantis de support ou de résistance. Une clôture au-dessus d’un seuil et sa tenue dans le temps seraient nécessaires pour parler de validation technique.
Sur deux ans, une forte progression suivie d’une correction sensible
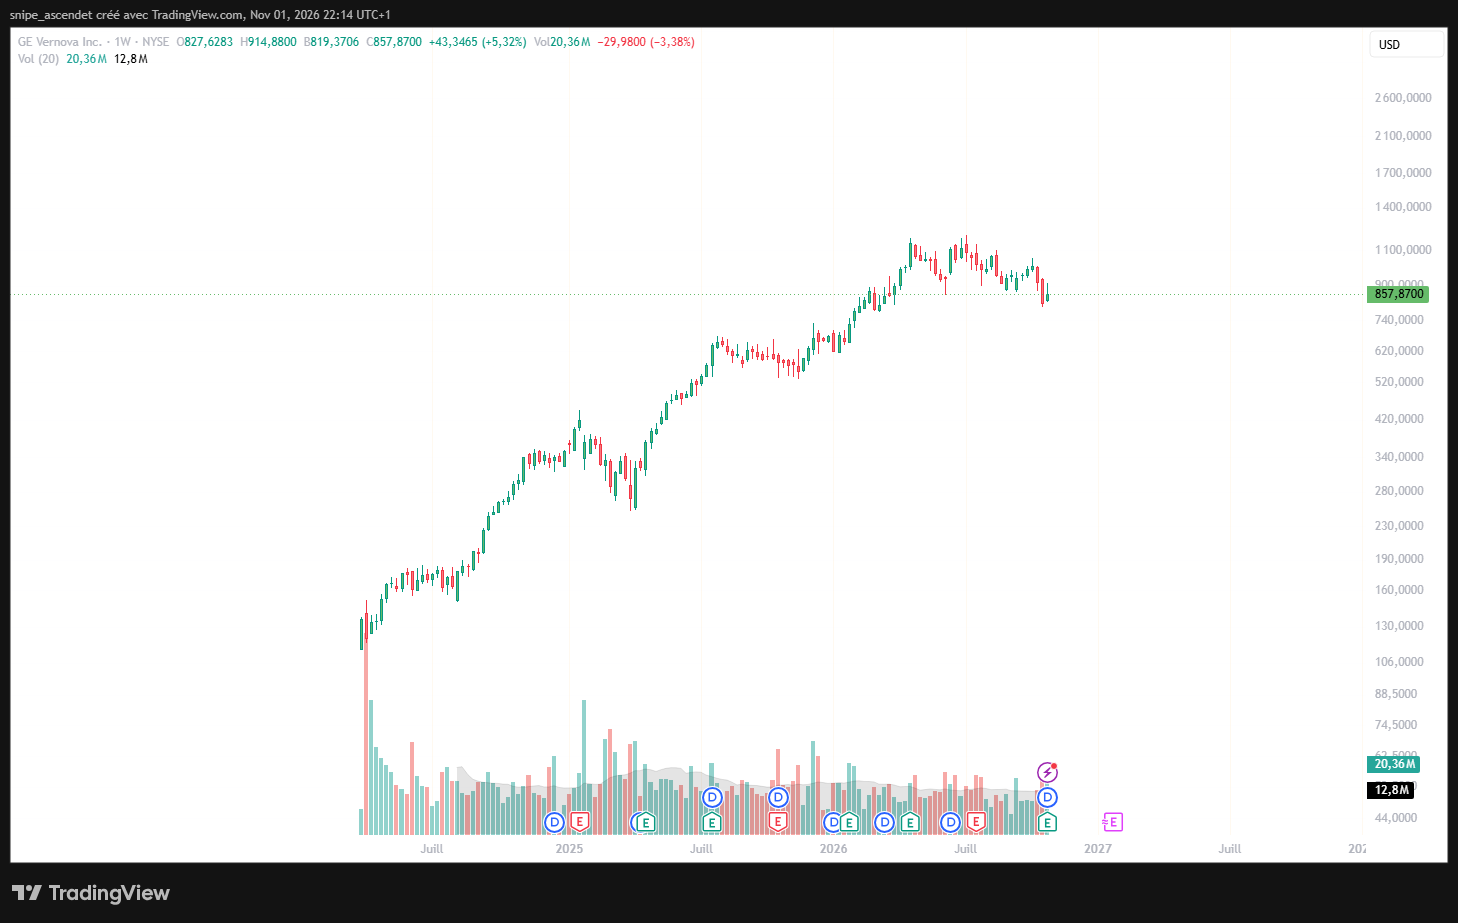
La vue hebdomadaire montre combien GEV s’est appréciée depuis son arrivée en Bourse en 2024, avant la correction de l’automne 2026. Cette perspective est essentielle : même si la demande industrielle reste forte, une action qui a déjà beaucoup monté est plus sensible aux déceptions sur les délais, le cash-flow, les multiples de valorisation ou les perspectives. La tendance industrielle et la performance future du titre ne sont pas équivalentes.
Le même jour, Reuters rapportait une hausse d’environ 3,5 % en préouverture, autour de 926 dollars, illustrant le décalage possible entre la réaction initiale et la clôture. La baisse finale ne permet pas d’attribuer mécaniquement la contre-performance au seul rachat : résultats, prises de bénéfices, rotation du marché et débat sur la valorisation interviennent simultanément. Plusieurs analystes ont également ajusté leurs objectifs de cours après publication. (Reuters, préouverture du 28 octobre).
Les deux scénarios pour 2027-2030
Scénario favorable : les goulots industriels soutiennent les marges
Si les dépenses de réseau restent soutenues, les nouvelles capacités de Trench peuvent entrer en production à temps et GE Vernova peut coordonner davantage ses projets HVDC et haute tension. Dans cette hypothèse, la croissance rentable de Trench, l’élargissement du portefeuille et les synergies rendent le prix payé plus défendable. Les signes à surveiller sont les commandes fermes, les délais de livraison, l’évolution du carnet réellement exécutable, la marge d’Electrification et la conversion de l’EBITDA en cash.
Scénario défavorable : valorisation élevée et cycle des investissements retardé
À l’inverse, une normalisation de la demande, des restrictions sur les raccordements, des retards d’usines ou des investissements IA moins rentables que prévu pourraient ralentir les commandes. Le multiple d’environ 13 fois l’EBITDA attendu en 2028 laisse peu de marge d’erreur si Trench n’atteint pas ses objectifs. La dette supplémentaire et les frais d’intégration augmenteraient alors le risque de déception, même si le groupe conserve une activité importante dans les turbines et les services.
Conclusion : le pari électrique est réel, mais la discipline de valorisation reste essentielle
Le rachat de Trench confirme que la croissance liée à l’IA dépasse le périmètre des GPU et du cloud. Les réseaux haute tension, les transformateurs et les composants de raccordement deviennent stratégiques à mesure que les centres de données cherchent des mégawatts disponibles et fiables. GE Vernova achète une capacité industrielle difficile à reproduire rapidement, mais paie aujourd’hui des résultats principalement attendus pour 2028.
Pour l’investisseur, l’enjeu n’est pas de savoir si l’électricité est indispensable à l’IA, ce qui ne fait guère de doute. Il est de déterminer qui captera durablement les marges de cet investissement et à quel prix cette croissance est déjà intégrée dans les actions. La progression du carnet, la marge d’Electrification, la génération de cash et la réalisation du rachat fin 2027 seront les meilleurs tests de cette thèse.