
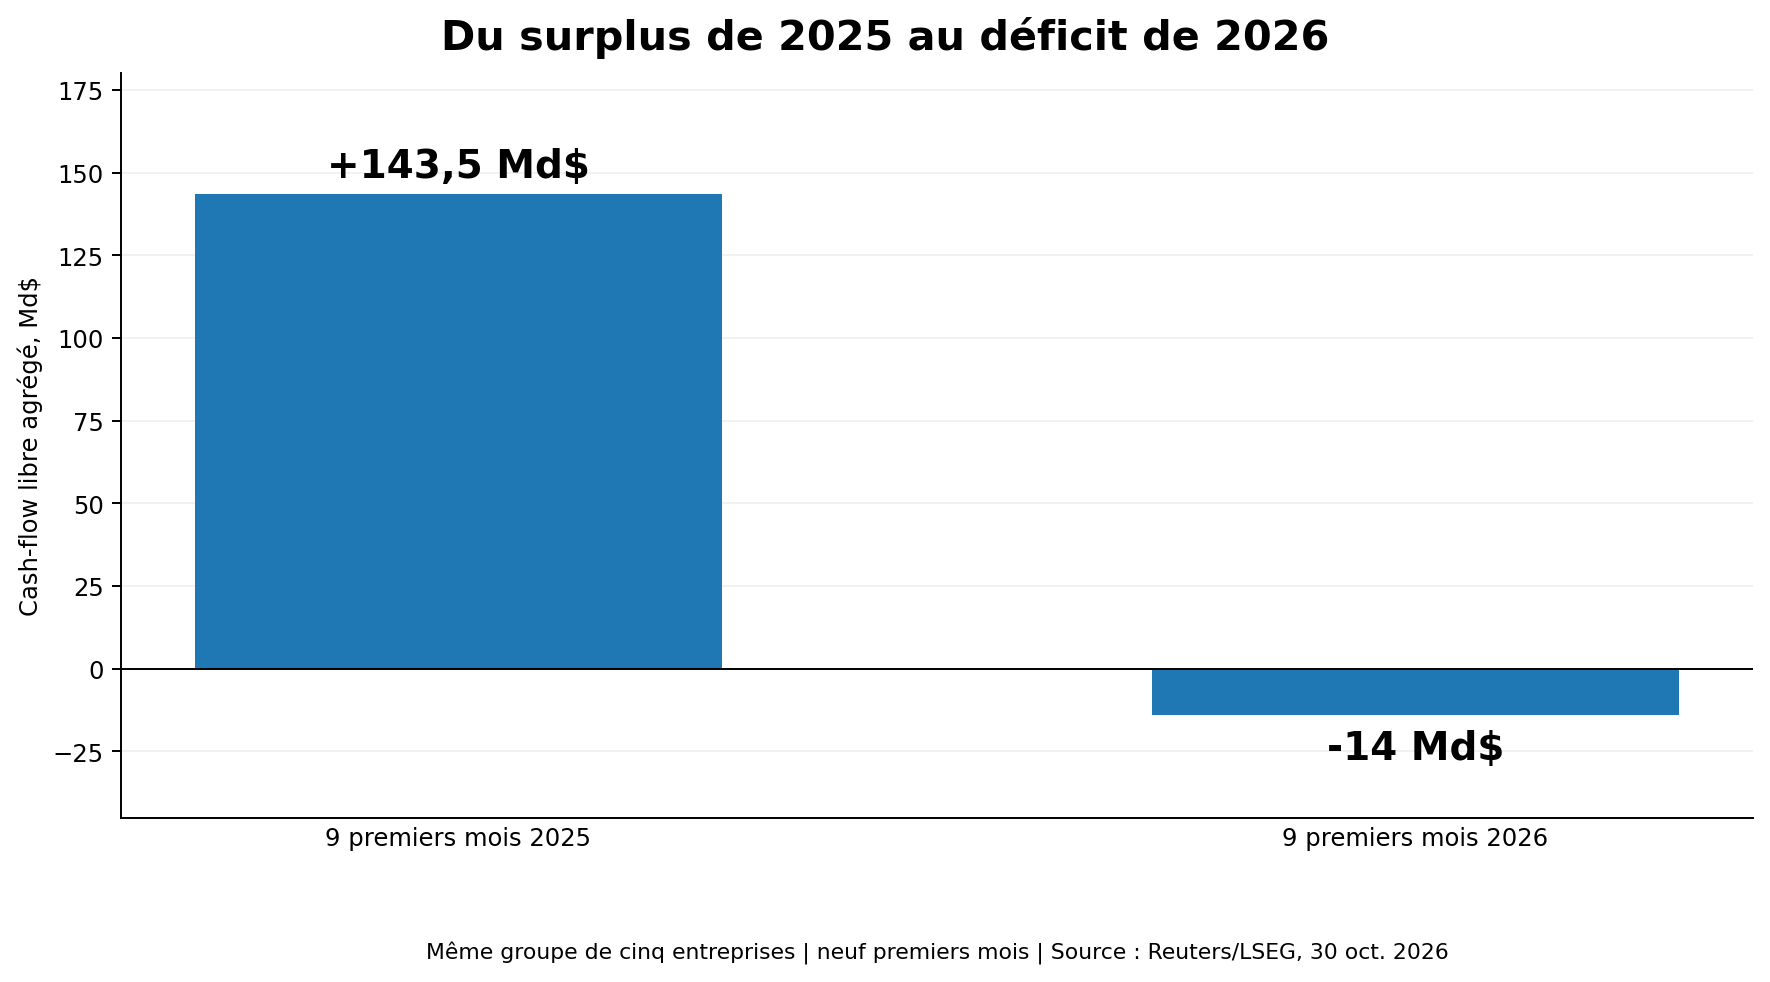
En neuf mois, Microsoft, Alphabet, Amazon, Meta et Oracle ont investi 556,9 milliards de dollars, contre 542,9 milliards de trésorerie générée par leurs activités. Pour la première fois depuis au moins 2011 dans la série analysée par Reuters, les dépenses d’investissement cumulées de ces cinq géants dépassent leurs flux de trésorerie opérationnels. Leur cash-flow libre agrégé passe d’un excédent de 143,5 milliards de dollars un an plus tôt à un déficit de 14 milliards. L’intelligence artificielle soutient les revenus du cloud, mais elle absorbe aussi une part croissante des ressources financières.
Ce tournant ne signifie pas que les cinq entreprises perdent de l’argent ou risquent toutes une crise de liquidité. Leurs résultats opérationnels restent souvent solides et leur accès au financement demeure important. Il révèle toutefois un changement majeur : Wall Street doit désormais évaluer le retour sur des centaines de milliards de dollars investis dans les serveurs, les accélérateurs, les bâtiments et l’électricité, plutôt que de se satisfaire de la croissance des bénéfices par action.
556,9 milliards de dépenses : ce que mesure réellement le chiffre
La compilation de Reuters, publiée le 30 octobre et actualisée le 31 octobre 2026, porte sur Microsoft, Alphabet, Amazon, Meta et Oracle, et non sur quatre entreprises seulement. Le total regroupe leurs dépenses d’investissement, largement tirées par la construction de l’infrastructure IA. Il ne s’agit pas d’un montant isolé de dépenses exclusivement consacrées à l’IA : Amazon investit aussi dans sa logistique, et les autres groupes dans des infrastructures et équipements utiles à plusieurs activités.
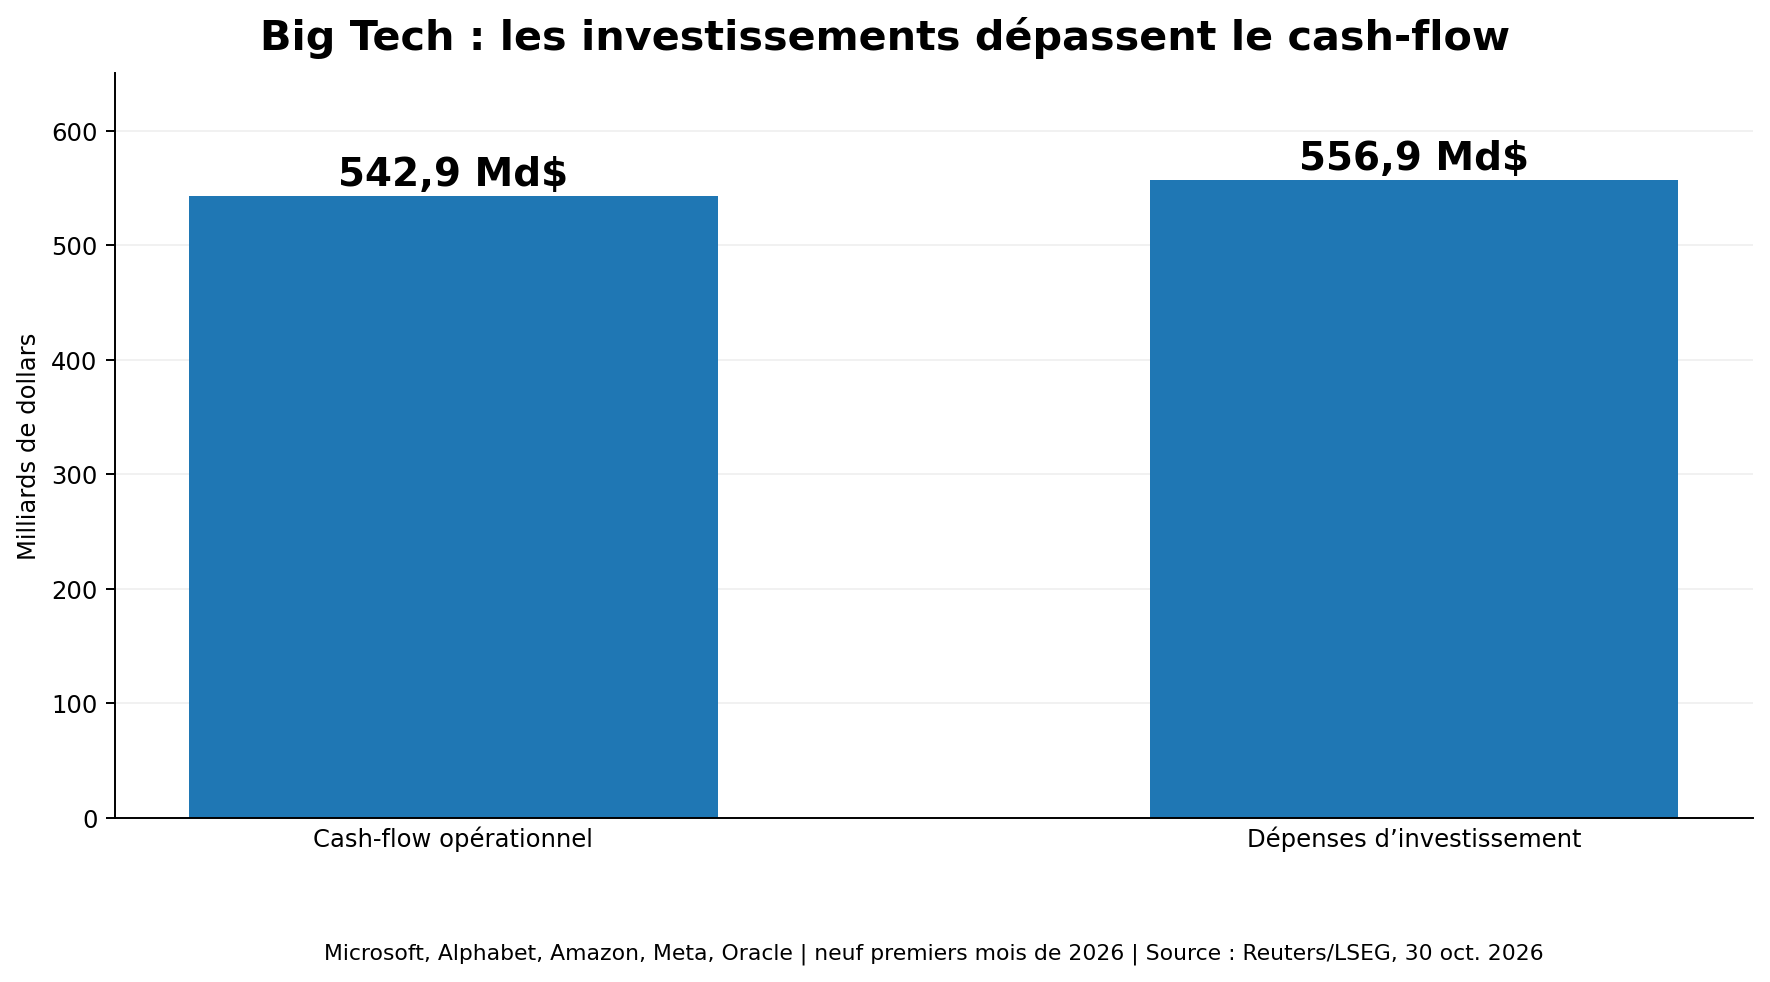
Le cash-flow opérationnel cumulé a pourtant progressé de 29 % sur un an, à 542,9 milliards de dollars. Le problème vient donc moins d’une contraction générale de l’activité que de la vitesse des investissements, qui ont approximativement doublé. Les dates de reporting ne sont pas toutes identiques, Oracle publiant selon un exercice fiscal décalé : l’agrégat Reuters doit être lu comme une photographie des derniers comptes disponibles et non comme une série de cinq calendriers comptables parfaitement alignés.
Pourquoi les bénéfices peuvent progresser alors que le cash-flow se dégrade
Une entreprise peut déclarer un bénéfice net élevé tout en consommant beaucoup de trésorerie. L’achat d’un serveur est généralement enregistré immédiatement dans les flux d’investissement, alors que son coût est réparti sur plusieurs exercices dans le compte de résultat au moyen des amortissements. Les contrats de location-financement ajoutent une autre complication : leur valeur peut entrer dans un indicateur de capex sans correspondre à une sortie de cash identique au même trimestre.
Les marges actuelles peuvent donc paraître robustes pendant que le cash-flow libre se contracte. Ensuite, lorsque de nouveaux centres de données entrent en service, les amortissements et les frais d’exploitation peuvent peser davantage sur les marges. La durée économique des GPU, leur rythme de renouvellement et le taux d’utilisation des infrastructures deviennent déterminants.
Microsoft, Alphabet, Amazon, Meta et Oracle : cinq situations financières différentes
Les publications récentes montrent que le choc d’investissement n’affecte pas les cinq groupes de la même manière. Pour éviter les comparaisons trompeuses, le tableau ci-dessous retient le dernier trimestre publié, en précisant le calendrier et la nature du cash-flow disponible.
| Groupe | Flux opérationnel | Capex décaissé | FCF / écart |
|---|---|---|---|
| Microsoft | 58,0 Md$ | 39,4 Md$ | +18,6 Md$ |
| Alphabet | 42,3 Md$ | 51,4 Md$ | -9,1 Md$ |
| Amazon | 42,4 Md$ | 75,9 Md$ | -33,5 Md$* |
| Meta | 32,79 Md$ | 34,91 Md$ | -2,12 Md$ |
| Oracle | 23,10 Md$ | 28,50 Md$ | -5,40 Md$ |
Montants arrondis en dollars, pour le dernier trimestre publié. Oracle présente son premier trimestre fiscal 2027, clos en août 2026, tandis que les autres sociétés publient leurs résultats de juillet à septembre. Les définitions de dépenses d’investissement et de cash-flow libre varient : ce tableau compare des situations économiques et non des mesures parfaitement homogènes. *Pour Amazon, -33,5 Md$ représente un calcul indicatif entre deux flux trimestriels. Pour Microsoft, le capex total déclaré atteint 45,2 Md$ lorsqu’on inclut les locations-financement.
Sources officielles : Microsoft, Alphabet, Amazon, Meta et Oracle.
Microsoft : Azure accélère, mais le budget des centres de données augmente
Microsoft a publié le 28 octobre un chiffre d’affaires de 92,3 milliards de dollars, en hausse de 19 %, et une croissance de 48 % pour Azure. Les dépenses d’investissement du premier trimestre fiscal 2027 atteignent 45,2 milliards de dollars selon la définition du groupe. Microsoft indique par ailleurs 39,4 milliards de paiements en immobilisations et 7,4 milliards de nouveaux contrats de location-financement : ces deux indicateurs ne doivent pas être additionnés mécaniquement pour retrouver le capex déclaré. Le cash-flow opérationnel s’élève à 58 milliards et le cash-flow libre à 18,6 milliards. Le groupe reste donc nettement générateur de trésorerie.
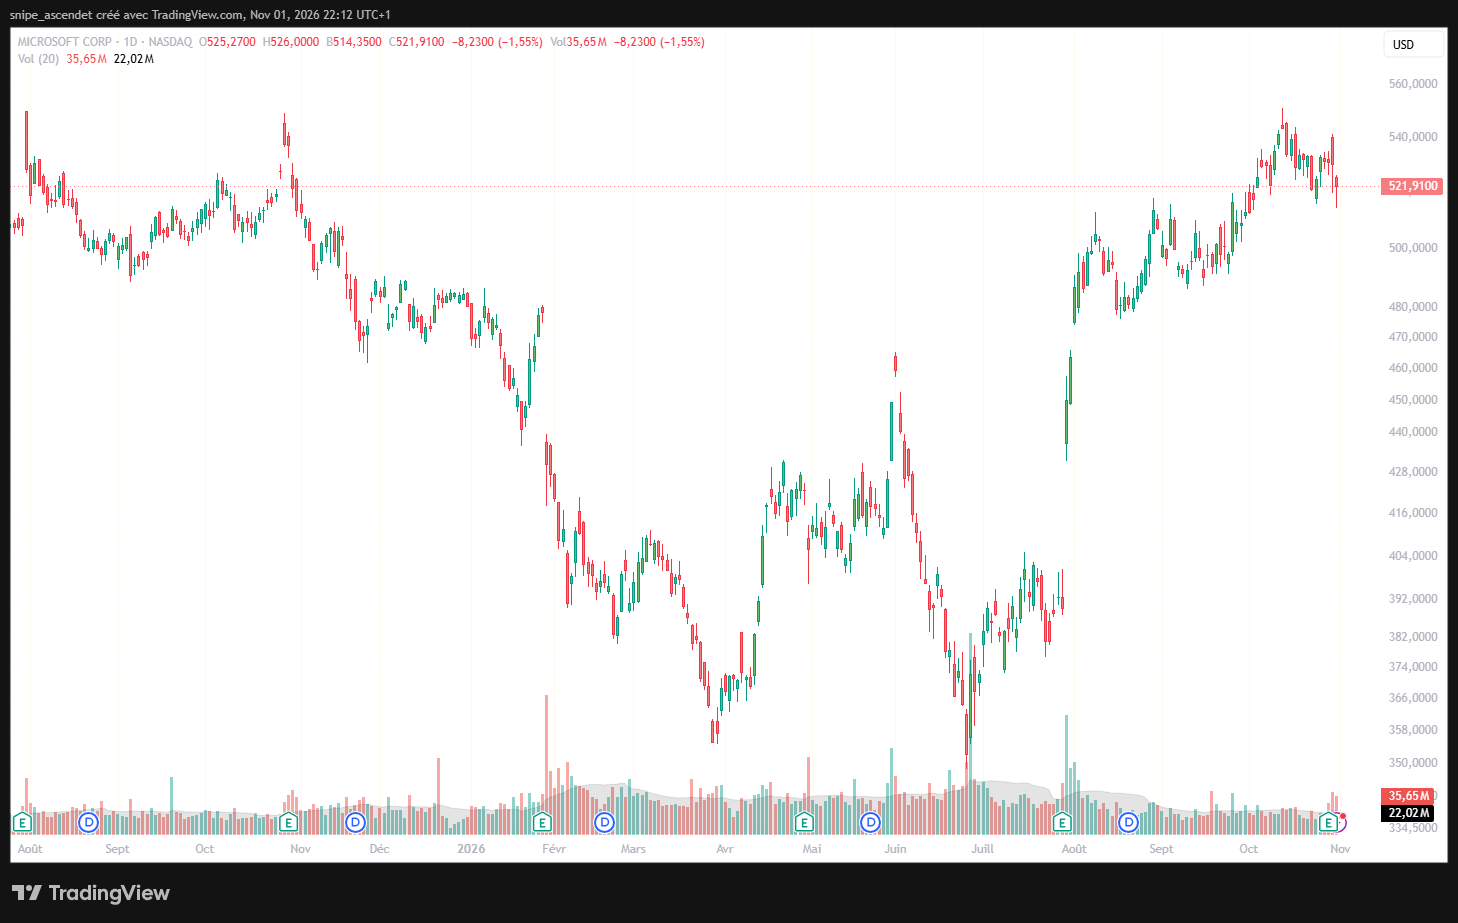
Microsoft recule de 1,55 % le 30 octobre, moins que le Nasdaq-100 (-3,46 %). Le titre reste exposé au débat sur le rendement du capex d’Azure, sans que la séance puisse être attribuée à une seule cause.
La direction anticipe néanmoins plus de 50 milliards de dollars de capex au trimestre suivant et environ 170 milliards sur l’année civile 2026. Environ trois quarts du capex du dernier trimestre concernent des actifs à durée de vie relativement courte, principalement des processeurs et GPU. La question n’est pas une incapacité immédiate à financer le développement d’Azure, mais la rentabilité future d’équipements qui devront être amortis et potentiellement remplacés rapidement.
Alphabet : un cloud en forte croissance, un cash-flow libre négatif
Chez Alphabet, le troisième trimestre présente un paradoxe spectaculaire. Les revenus consolidés atteignent 127,6 milliards de dollars (+25 %) et Google Cloud progresse de 103 % à 30,7 milliards. Pourtant, les investissements de 51,4 milliards dépassent les 42,3 milliards de flux opérationnels, soit un cash-flow libre d’environ -9,1 milliards.
La correction du 30 octobre (-1,45 %) a été précédée d’une baisse plus brutale du 29 octobre (-12,29 %), après la publication des résultats. La distinction entre ces deux séances est essentielle.
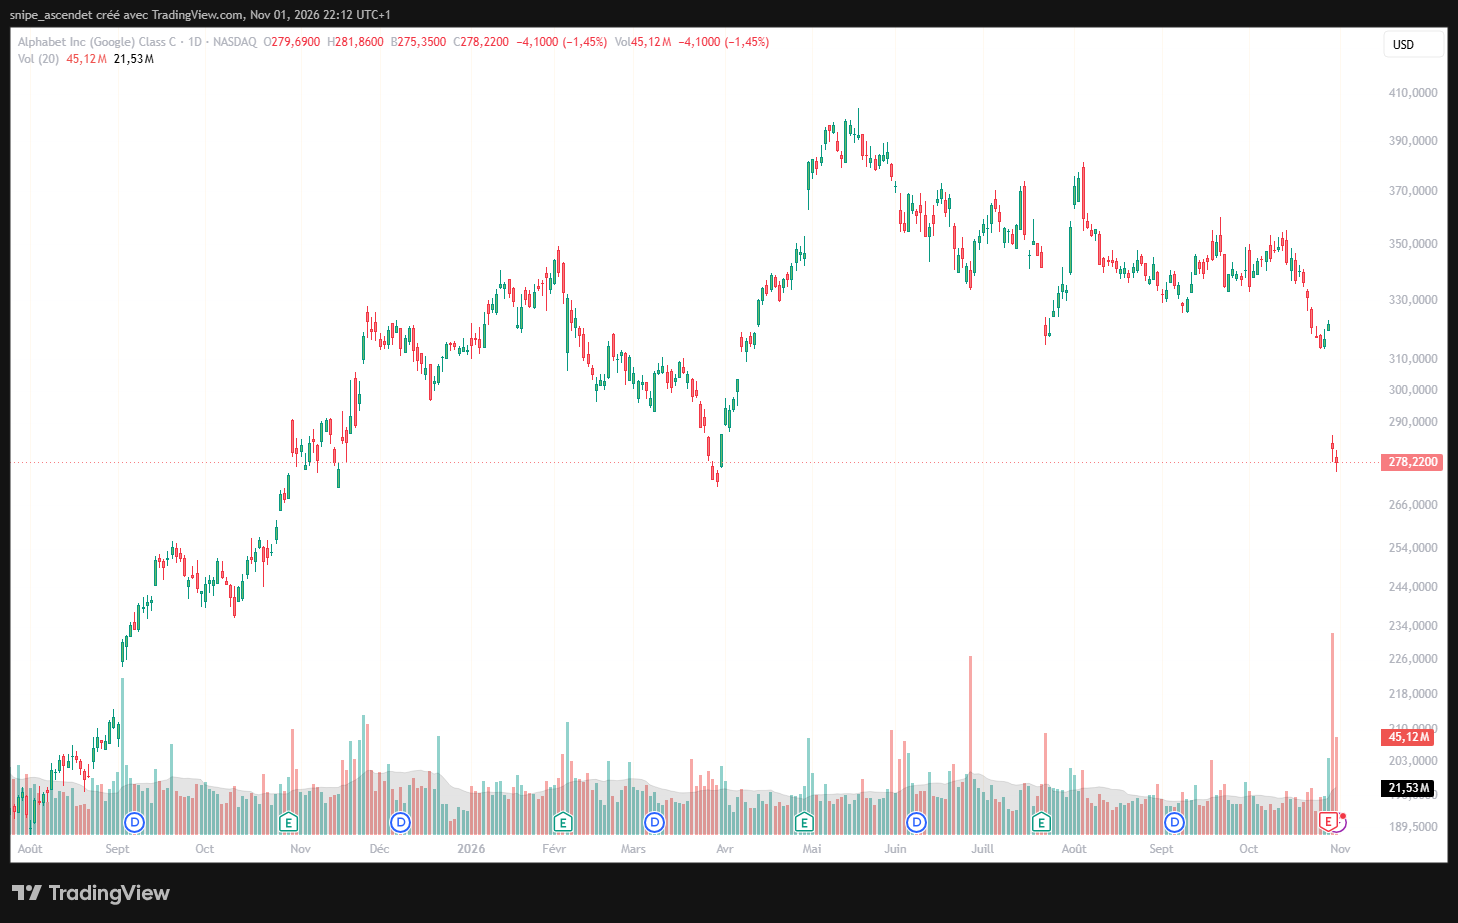
Cette pression intervient aussi dans un contexte de résultats inférieurs à certaines attentes de marché. Reuters rapporte les données comparatives suivantes :
| Alphabet, T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Revenus consolidés | 127,6 Md$ | 128,2 Md$ | -0,5 % |
| BPA ajusté | 2,67 $ | 3,02 $ | -11,6 % |
Le BPA GAAP présenté par Alphabet est distinct, à 2,12 dollars. Il ne faut pas le comparer directement au consensus ajusté. Alphabet a également levé environ 28,7 milliards de dette obligataire et 12,4 milliards par émission d’actions au trimestre. Ces financements renforcent la liquidité, mais peuvent accroître les frais financiers ou diluer les actionnaires.
Amazon : AWS accélère, mais les dépenses dépassent largement les flux
Amazon a réalisé 201,9 milliards de dollars de chiffre d’affaires au troisième trimestre, dont 46 milliards pour AWS, en croissance de 39 %. Le résultat opérationnel d’AWS atteint 17,8 milliards de dollars. Le modèle cloud progresse donc fortement. Toutefois, Amazon a décaissé 75,9 milliards de dollars d’investissements face à 42,4 milliards de flux opérationnels sur le trimestre. Sur douze mois glissants, le cash-flow libre publié est négatif de 42,4 milliards, contre +14,8 milliards un an plus tôt.
Amazon perd 1,41 % le 30 octobre, après un repli de 4,25 % le 29 octobre. La hausse des dépenses doit être confrontée à la croissance d’AWS et aux investissements logistiques qui ne relèvent pas exclusivement de l’IA.
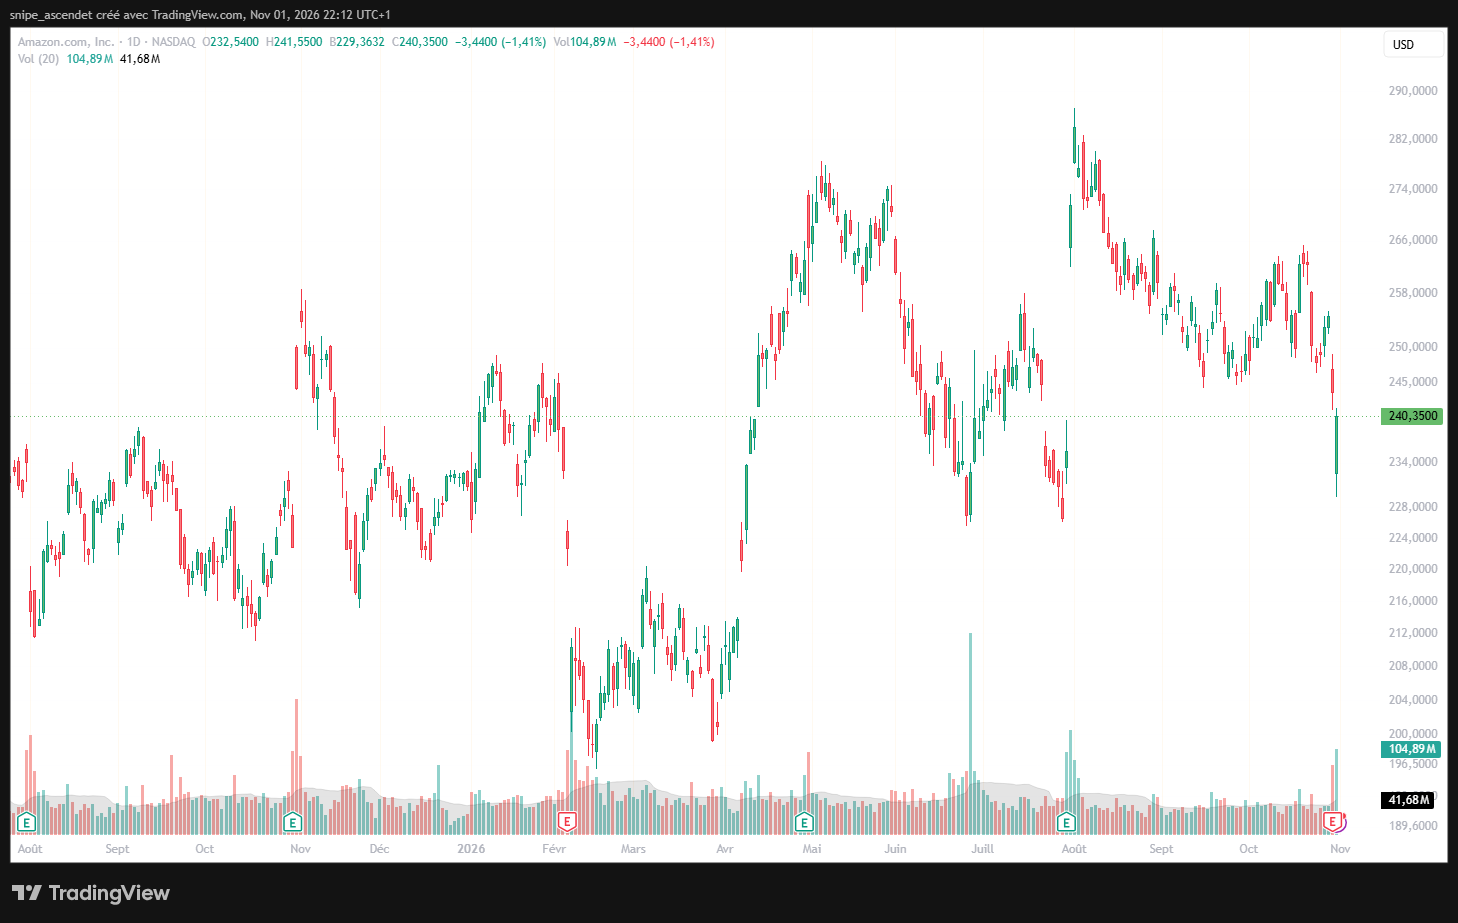
La société prévoit environ 220 milliards de dollars de capex décaissés pour 2026, un montant qui inclut aussi les infrastructures logistiques. Elle disposait de 114,2 milliards de dollars de liquidités et titres négociables fin septembre. Il serait donc abusif de confondre cette consommation de trésorerie avec une situation d’insolvabilité ; elle pose cependant la question du rendement marginal des nouveaux investissements.
Meta : la publicité finance l’IA, mais le flux libre passe sous zéro
Meta a annoncé 64,6 milliards de dollars de revenus (+26 %) au troisième trimestre, avec 32,79 milliards de cash-flow opérationnel. Ses capex, en incluant le remboursement du principal des locations-financement, totalisent 34,91 milliards. Le cash-flow libre ressort à -2,12 milliards. Meta maintient une enveloppe annuelle d’investissement comprise entre 135 et 145 milliards de dollars.
Meta clôture à 614,99 dollars le 30 octobre (-1,53 %). Le graphique met en évidence une volatilité plus ancienne : le titre avait notamment perdu 6,98 % le 22 octobre, au lendemain de ses résultats.
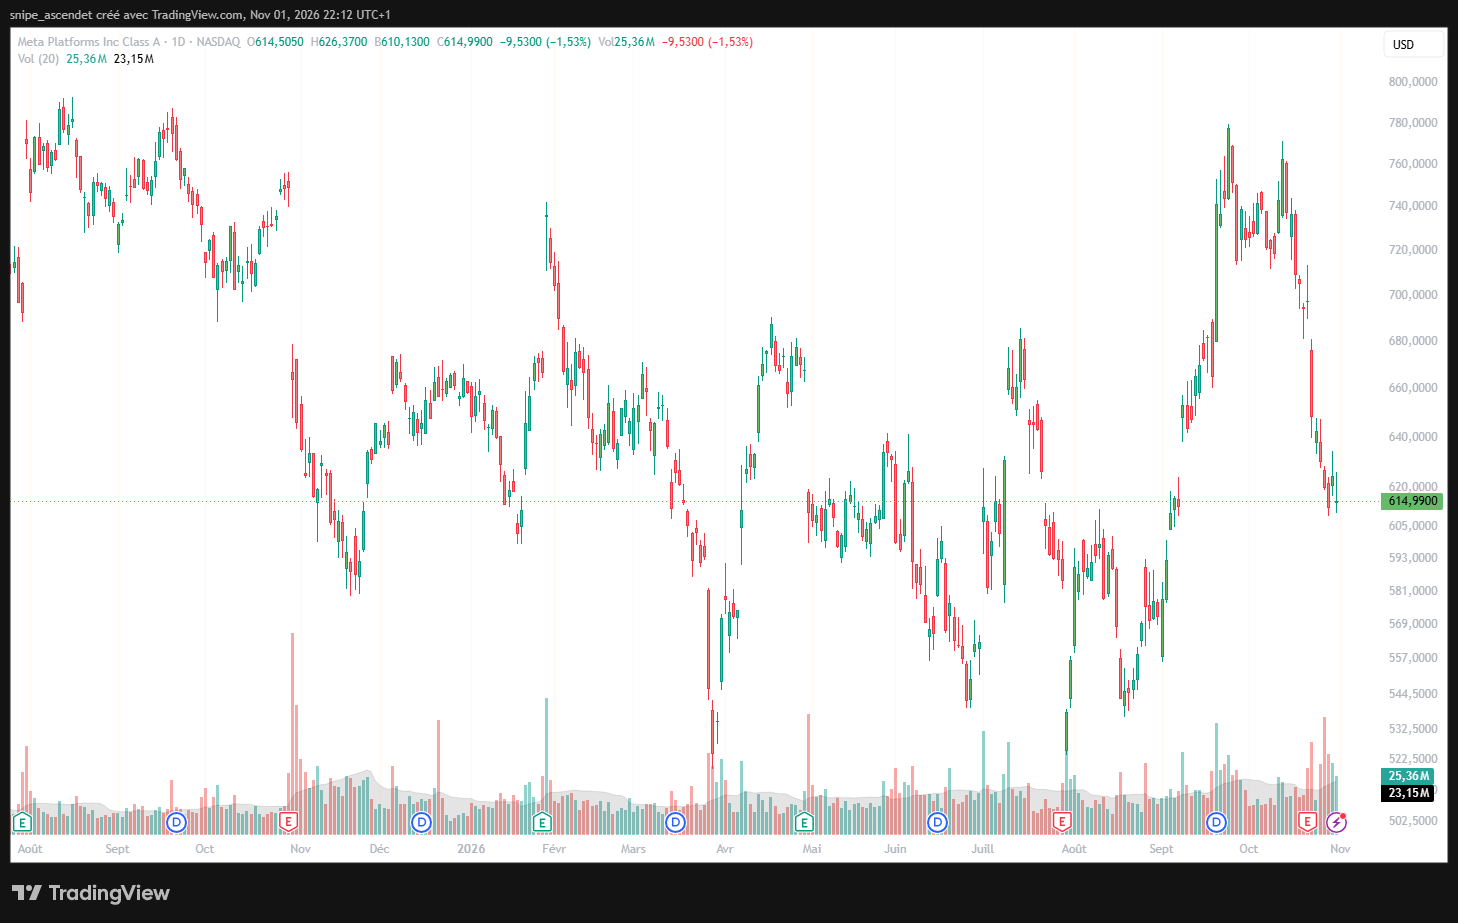
Il faut distinguer cette dynamique du recul de la marge opérationnelle GAAP à 20 %, contre 40 % un an plus tôt : le trimestre comprend une charge juridique exceptionnelle d’environ 9,9 milliards de dollars. Hors cet élément, la lecture de la performance opérationnelle est moins défavorable. Le cœur publicitaire demeure solide, mais la vitesse de monétisation des nouveaux modèles et services IA reste une variable majeure.
Oracle : les contrats explosent, le financement reste central
Oracle présente un profil différent, plus concentré sur les besoins de capacité des clients du cloud. Au premier trimestre fiscal 2027, clos fin août, les revenus atteignent 19,3 milliards (+30 %) et les ventes d’infrastructure cloud progressent de 121 %. Les obligations de performance restant à honorer (RPO) atteignent 664 milliards de dollars : c’est un carnet de revenus contractuels futurs, pas de la trésorerie immédiatement encaissée.
Oracle se distingue par une sous-performance nette sur la séance du 30 octobre : -6,37 %, soit 2,91 points de moins que le Nasdaq-100. Il faut suivre conjointement les engagements cloud et la capacité à financer leur réalisation.
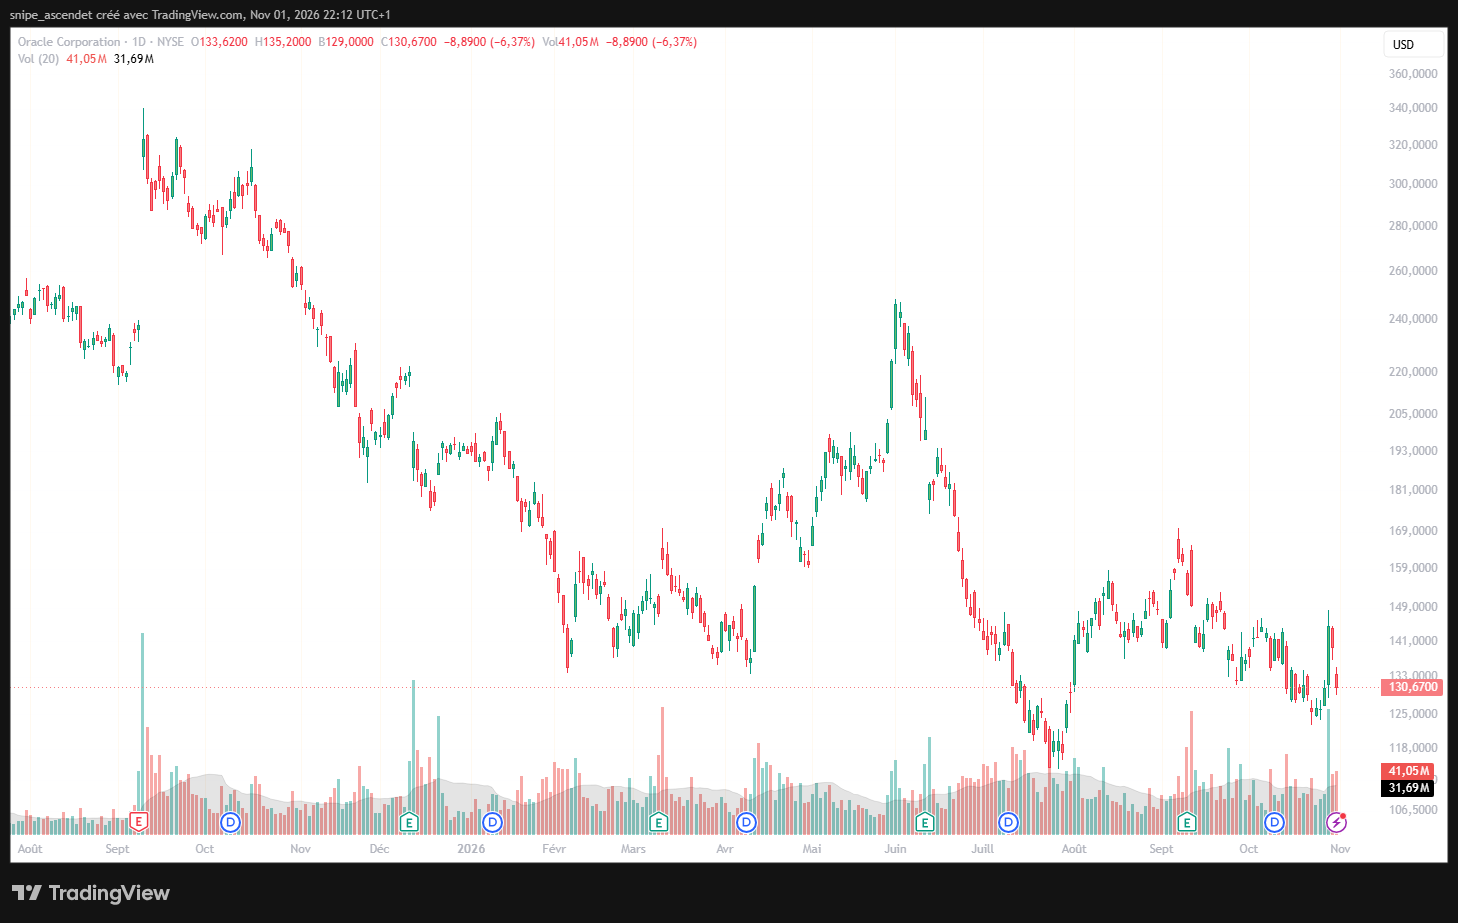
Sur ce trimestre, le cash-flow opérationnel ressort à 23,1 milliards, les investissements à 28,5 milliards et le cash-flow libre à environ -5,4 milliards. Oracle a également annoncé avoir placé 20 milliards de dollars d’actions dans son programme de financement. La visibilité commerciale est importante, mais le risque d’exécution et le coût du capital le sont aussi : les contrats devront être livrés avec une rentabilité suffisante.
Pourquoi les rachats d’actions s’effondrent de 83 %
La transformation la plus concrète pour l’actionnaire concerne les distributions. D’après les données Reuters/LSEG, les cinq groupes ont réduit leurs rachats d’actions de 81,8 milliards sur les neuf premiers mois de 2025 à seulement 13,6 milliards en 2026, soit -83 %. Les dividendes ont en revanche progressé de 33,9 à 37 milliards. Au total, les distributions ne représentent plus que 9,3 % du cash-flow opérationnel, contre 27,4 % un an plus tôt.
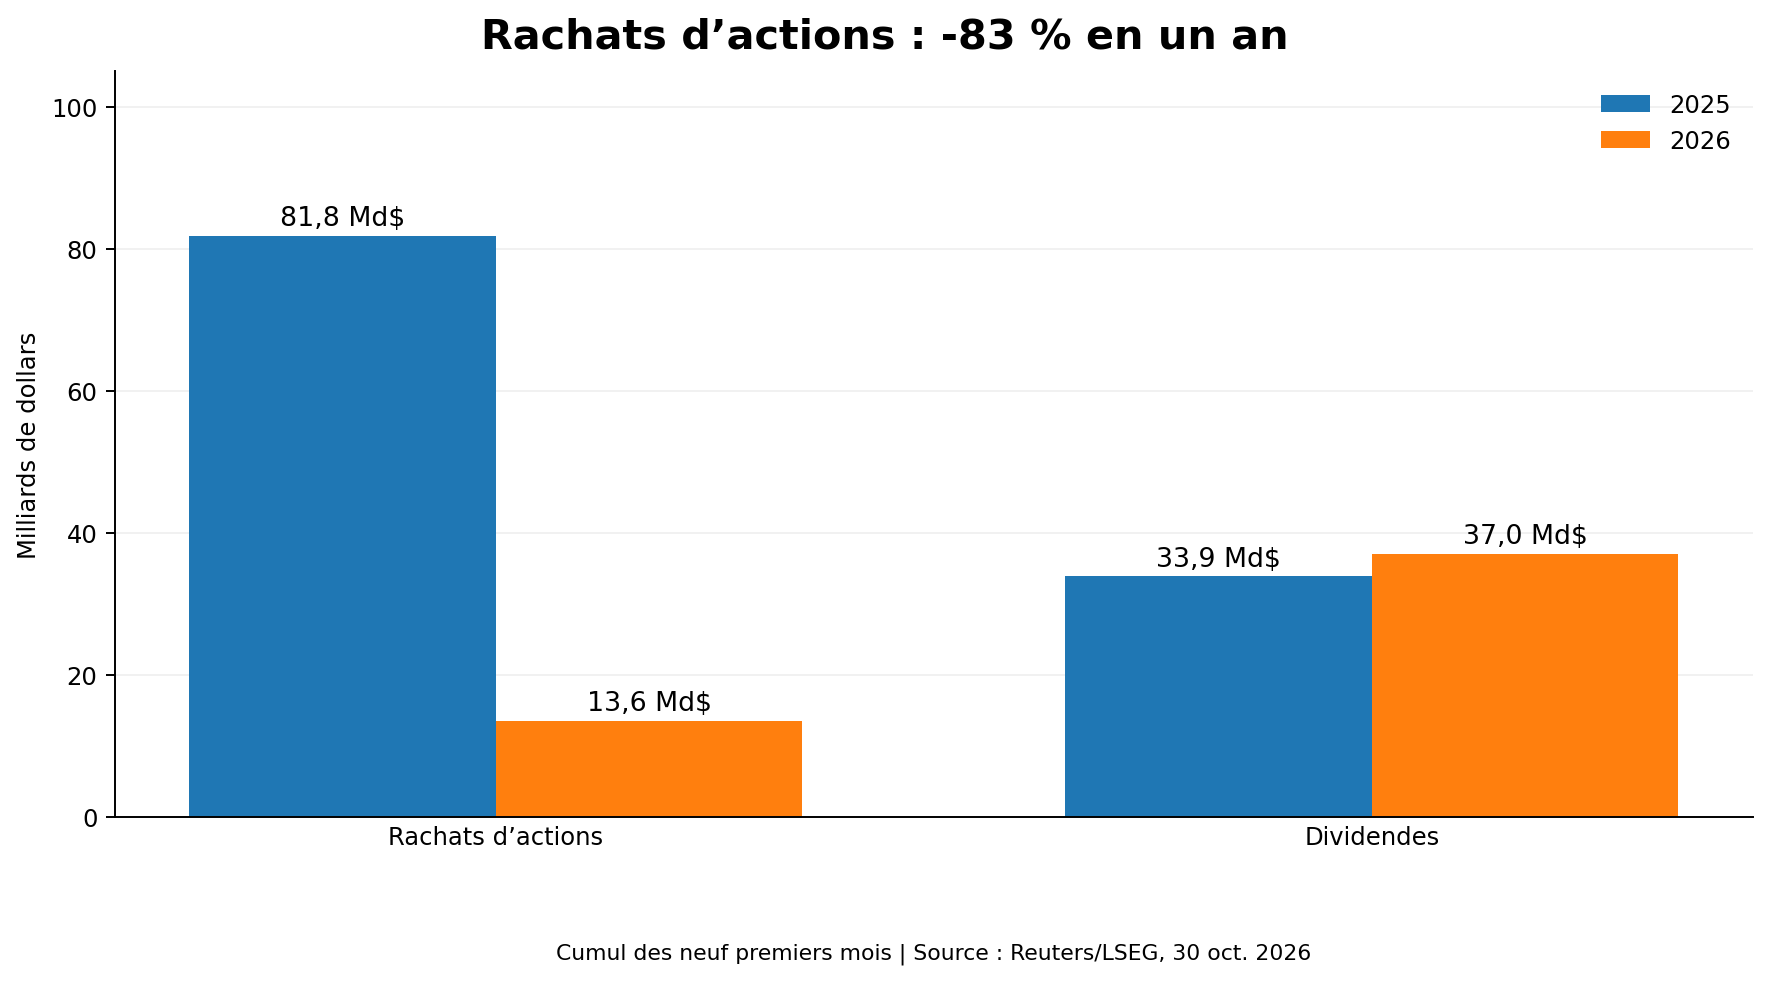
Le recul des rachats n’est pas anodin. Lorsque le nombre d’actions diminue, le bénéfice par action peut croître plus vite que le bénéfice total. Avec moins de rachats, les entreprises doivent davantage compter sur la progression réelle des bénéfices pour faire monter le BPA. Alphabet et Meta n’ont procédé à aucun rachat au cours des neuf premiers mois de 2026, selon Reuters ; Amazon n’en réalisait déjà plus depuis 2022. Il ne faut toutefois pas conclure que chaque dividende provient directement d’un emprunt : trésorerie, dette et émissions d’actions financent globalement l’entreprise et sont fongibles.
Wall Street : la croissance du cloud ne suffit plus à rassurer
Le 30 octobre, Reuters a décrit une correction du Nasdaq associée à l’intensification des inquiétudes sur les dépenses d’IA, avec une destruction de capitalisation pouvant atteindre environ 2 000 milliards de dollars sur octobre. Les chiffres trimestriels de Microsoft, Alphabet et Amazon montrent pourtant une forte croissance du cloud. La contradiction n’est qu’apparente : les cours reflètent l’écart entre les bénéfices futurs anticipés et le coût du capital nécessaire pour les obtenir, pas uniquement le niveau du chiffre d’affaires.
Les six captures permettent de comparer les mêmes séances. À la clôture du 30 octobre 2026, les cinq actions reculent, mais la baisse est moins importante que celle du Nasdaq-100 pour Microsoft, Alphabet, Amazon et Meta. Oracle est la seule des cinq valeurs à sous-performer l’indice ce jour-là. Il faut donc distinguer la correction de l’ensemble du secteur de la réaction propre à chaque entreprise.
| Valeur | Clôture 30/10 | Variation | Écart au NDX |
|---|---|---|---|
| MSFT | 521,91 $ | -1,55 % | +1,91 pt |
| GOOG | 278,22 $ | -1,45 % | +2,01 pts |
| AMZN | 240,35 $ | -1,41 % | +2,05 pts |
| META | 614,99 $ | -1,53 % | +1,93 pt |
| ORCL | 130,67 $ | -6,37 % | -2,91 pts |
| Nasdaq-100 | 28 384,85 pts | -3,46 % | Référence |
Lecture : un écart positif signifie seulement une meilleure tenue relative sur la séance du 30 octobre, pas une hausse du cours. Les variations sont calculées par rapport à la clôture du 29 octobre ; elles ne mesurent ni l’évolution depuis le début de l’année ni la réaction cumulée depuis les publications de résultats. Sources : captures TradingView fournies et Nasdaq Indexes.
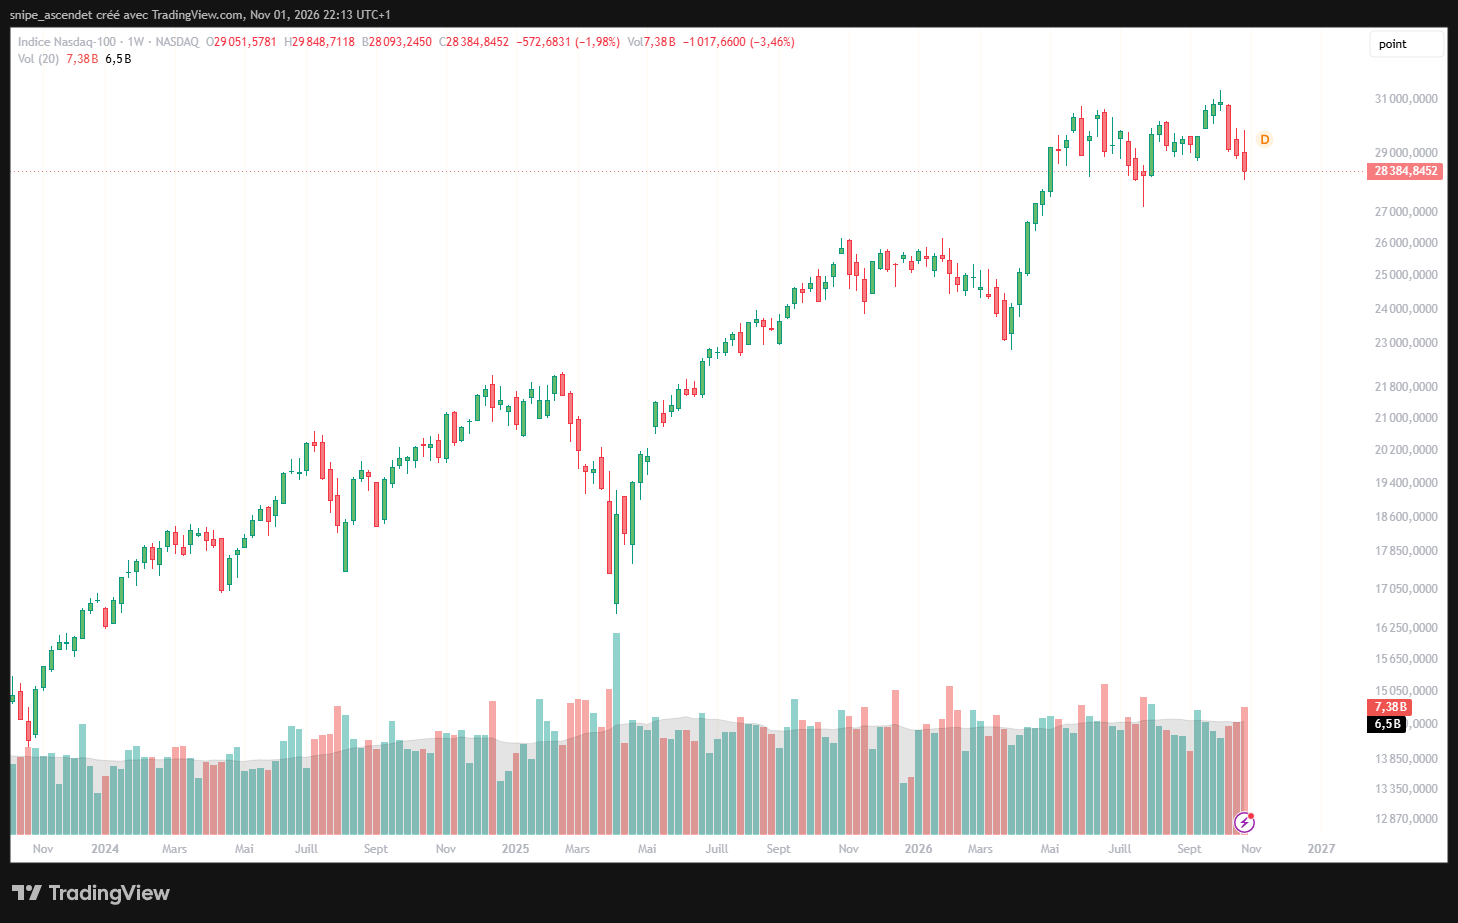
Une baisse après de bons résultats peut venir de prévisions d’investissement plus fortes que prévu, de marges futures anticipées plus faibles, d’une compression des multiples ou d’un mouvement général de réduction du risque. Il serait excessif d’attribuer chaque séance de baisse exclusivement au capex : les résultats publicitaires, les perspectives commerciales, les taux et le contexte de marché comptent également. Cette distinction complète l’analyse de la correction des semi-conducteurs américains publiée sur Bourse24.
Un impact sur toute la chaîne de valeur de l’IA
Les géants technologiques financent les commandes des fabricants de GPU et d’ASIC, des fournisseurs de mémoire HBM, des spécialistes des réseaux optiques, des fabricants de stockage et des acteurs de l’énergie. Les revenus d’un fournisseur peuvent être enregistrés bien avant que l’acheteur final n’ait pleinement monétisé les capacités installées. Cette asymétrie explique pourquoi des carnets de commandes records chez les équipementiers peuvent coexister avec un cash-flow libre dégradé chez les hyperscalers.
Chez les fournisseurs, une poursuite des dépenses pourrait soutenir Nvidia, AMD, Broadcom et les équipementiers de réseaux. Les tensions sur le coût des mémoires et du stockage sont détaillées dans notre dossier sur SK hynix, Samsung, Sandisk et Kioxia et dans notre analyse Seagate-Western Digital et le risque Toshiba. La nécessité de transporter les données à plus haut débit crée également des opportunités pour la photonique et les interconnexions optiques.
Le mécanisme fonctionne aussi en sens inverse. Si les hyperscalers ralentissent leurs commandes ou allongent l’utilisation des GPU existants, les fournisseurs les plus exposés à l’expansion des centres de données pourraient subir des révisions de revenus et de marges. Les neoclouds financés par la dette sont particulièrement sensibles au coût de refinancement et au taux d’occupation de leurs capacités. Un carnet de commandes élevé ne neutralise pas automatiquement le risque de contrepartie ou les échéances de dette.
2027 : les scénarios qui peuvent faire évoluer les valorisations
Scénario favorable : les dépenses commencent à produire un rendement mesurable
Si Azure, AWS, Google Cloud, Oracle Cloud et les nouveaux services IA continuent de croître plus vite que les coûts d’exploitation et les amortissements, les investissements pourront se transformer progressivement en génération de cash-flow. Le scénario serait renforcé par une utilisation élevée des capacités, une baisse du coût unitaire de calcul, une progression des marges cloud et une stabilisation du ratio capex/cash-flow opérationnel. Une normalisation graduelle pourrait aussi permettre le retour des rachats d’actions.
Scénario défavorable : l’offre de calcul augmente plus vite que sa rentabilité
À l’inverse, un ralentissement de la consommation IA, une guerre des prix du cloud, des GPU renouvelés plus rapidement qu’anticipé, des coûts énergétiques élevés ou des reports de mise en service pourraient retarder le retour sur investissement. Les amortissements monteraient pendant que les recettes stagneraient, ce qui pèserait sur les marges. Le financement par dette ou émissions d’actions deviendrait alors plus coûteux pour les actionnaires, surtout si les taux ou les primes de risque augmentaient.
Les indicateurs à suivre dans les prochains résultats
- Capex décaissé et capex incluant les contrats de location, pour éviter les fausses comparaisons.
- Flux opérationnel, cash-flow libre et liquidités, en valeur absolue et sur douze mois glissants.
- Croissance organique et marge opérationnelle du cloud, en particulier chez Azure, AWS, Google Cloud et Oracle Cloud.
- Amortissements, engagements hors bilan et coût de la dette, qui mesurent les dépenses futures déjà engagées.
- Rachats d’actions et émissions de titres, afin d’évaluer la création de valeur par action.
Conclusion : l’IA doit maintenant démontrer son rendement financier
Le constat central n’est pas une faillite des géants technologiques, mais un changement de régime financier. Des entreprises historiquement capables d’accumuler du cash et de racheter massivement leurs titres consomment désormais une part considérable de leur trésorerie pour construire des infrastructures. Certaines, comme Microsoft, continuent de dégager un cash-flow libre significatif ; d’autres affichent ponctuellement des flux négatifs tout en conservant des activités profitables et des réserves importantes.
Le test décisif de 2027 sera la conversion des investissements IA en cash-flow libre durable. Tant que les ventes cloud et les gains de productivité progressent suffisamment, l’effort d’équipement peut être justifié. Si la monétisation ralentit alors que les capex, les amortissements et les besoins de financement restent élevés, la pression sur les valorisations pourrait s’étendre des hyperscalers à leurs fournisseurs. Le marché n’évalue plus seulement la taille de la révolution de l’IA : il cherche à savoir qui en conservera réellement les profits.