
Le projet d’introduction en Bourse d’Anthropic entre dans une phase décisive. Le créateur de Claude a déclaré 16,96 milliards de dollars de chiffre d’affaires au troisième trimestre 2026, mais aussi 23,29 milliards de perte nette et 895,4 milliards d’engagements liés à la puissance de calcul et aux infrastructures. Trois chiffres qui concentrent les espoirs et les doutes de Wall Street : l’intelligence artificielle peut-elle générer des revenus assez vite pour financer les investissements qu’elle exige ?
Le groupe a officiellement déposé son dossier d’IPO auprès de la SEC le 26 octobre. Il envisage une cotation au Nasdaq sous le symbole ANT, potentiellement dès novembre. Certains investisseurs évoquent une valorisation d’environ 1 500 milliards de dollars, contre près de 2 000 milliards envisagés auparavant. Ni le prix d’introduction, ni le nombre de titres, ni la date définitive ne sont toutefois fixés.
Anthropic veut entrer au Nasdaq : ce qui est confirmé
Le communiqué officiel d’Anthropic et son formulaire S-1 enregistré auprès de la SEC établissent le cadre de l’opération : émission envisagée d’actions ordinaires de classe A, projet de cotation au Nasdaq Global Select Market sous ANT, Goldman Sachs et Morgan Stanley comme principaux intermédiaires. Le dossier initial laisse en blanc le prix proposé et le volume de l’offre. Le marché ne dispose donc pas encore d’une valorisation officielle arrêtée par le syndicat bancaire.
Selon Reuters, une commercialisation auprès des investisseurs pourrait débuter durant la semaine du 9 novembre, avec une première cotation envisagée vers la mi-novembre. Ce calendrier reste indicatif, dépend de l’examen réglementaire et des conditions de marché. Le dépôt d’un S-1 ne signifie pas que les actions sont déjà négociables.
L’opération intervient alors que plusieurs projets d’introduction d’entreprises d’infrastructures IA sont reportés. Elle constituera un test particulièrement suivi de l’appétit des investisseurs pour les modèles d’IA eux-mêmes, après des mois dominés par les fabricants de puces, les fournisseurs de cloud et les propriétaires de centres de données.
Une croissance exceptionnelle, mais une rentabilité encore instable
Les données nouvelles publiées le 2 novembre changent l’échelle du débat. Reuters rapporte que le chiffre d’affaires trimestriel a progressé de 46,8 % par rapport au deuxième trimestre, alors que le résultat opérationnel est redevenu négatif. Sur neuf mois, les revenus cumulés atteignent environ 33,25 milliards de dollars, à partir des chiffres trimestriels publiés.
| Indicateur | T2 2026 | T3 2026 | Évolution |
|---|---|---|---|
| Chiffre d’affaires | 11,56 Md$ | 16,96 Md$ | +46,8 % |
| Résultat opérationnel GAAP | +0,974 Md$ | -0,567 Md$ | -1,541 Md$ |
| Résultat net GAAP | -66,31 Md$ | -23,29 Md$ | Perte réduite de 43,02 Md$ |
La comparaison avec les résultats de l’an dernier reste saisissante : au troisième trimestre 2025, les revenus n’atteignaient que 1,38 milliard de dollars. Ils ont donc été multipliés par environ 12,3 en un an. Mais croissance des ventes et génération durable de trésorerie sont deux sujets distincts.
Le chiffre de 23,29 milliards de perte nette doit également être interprété correctement. Le prospectus initial indiquait que les comptes du premier semestre 2026 incorporaient environ 72,4 milliards de charges liées à la réévaluation d’instruments convertibles, essentiellement comptables. Il serait donc trompeur de présenter la totalité de la perte nette comme autant de liquidités consommées. À l’inverse, les engagements futurs de calcul représentent de véritables besoins économiques qu’il faudra financer.
Le passage d’un bénéfice opérationnel de 974 millions de dollars au deuxième trimestre à une perte de 567 millions au troisième montre que la marge reste sensible au prix et à la disponibilité des capacités informatiques. Une partie des coûts est engagée avant même que les serveurs puissent accueillir des clients. L’entreprise doit aussi financer la recherche, le développement de nouveaux modèles, la distribution et la sécurité.
La facture de 895,4 milliards de dollars : le véritable enjeu de l’IPO
La donnée la plus spectaculaire est peut-être celle des 895,4 milliards de dollars. Elle correspond, selon les informations financières rapportées le 2 novembre par Reuters et le Wall Street Journal, à un ensemble d’engagements contractuels d’achat et de location, essentiellement pour la puissance de calcul. Environ 447,5 milliards seraient à engager d’ici fin 2030 ; une grande partie du solde s’étendrait sur la période 2031-2045.
Ce montant n’est ni une dette bancaire immédiatement exigible, ni un chèque à signer en 2026, ni un budget annuel de CAPEX. Il rassemble des obligations contractuelles sur des horizons différents. Il ne faut pas non plus l’additionner mécaniquement aux investissements annoncés par les partenaires : une facture future d’Anthropic peut correspondre au revenu attendu d’un fournisseur qui réalise lui-même les investissements correspondants.
Le prospectus décrit un changement de modèle. Anthropic ne veut plus seulement acheter de la puissance informatique aux grandes plateformes cloud ; avec son initiative Anthropic Direct, elle souhaite aussi louer directement des accélérateurs et disposer d’infrastructures dédiées. L’objectif est de mieux maîtriser le coût unitaire du calcul. Le risque est celui d’un décalage entre des capacités réservées longtemps à l’avance et une demande des clients qui, elle, reste en grande partie facturée à la consommation.
La société est donc confrontée à une équation : convertir sa croissance en flux de trésorerie récurrents avant que les loyers, achats de capacité, dépenses de recherche et renouvellements de processeurs ne pèsent davantage sur son bilan. Le sujet rejoint la question déjà posée par Bourse24 sur les 556,9 milliards de dollars d’investissements de la Big Tech et leur impact sur le cash-flow.
Amazon : fournisseur, distributeur et actionnaire d’Anthropic
Amazon est l’une des entreprises cotées les plus directement concernées. AWS reste un partenaire central d’Anthropic, notamment pour les processeurs Trainium et la distribution de Claude auprès des entreprises. Le groupe est également un investisseur financier majeur.
Dans son rapport trimestriel déposé auprès de la SEC, Amazon mentionne au 30 septembre 92,5 milliards de dollars de valeur comptable en actions préférentielles Anthropic et 146,2 milliards de dollars de juste valeur estimée de titres convertibles. Ces montants reflètent des estimations comptables et des droits contractuels ; ils ne représentent pas une somme de trésorerie immédiatement disponible. Une introduction en Bourse pourrait apporter un prix de référence public, tout en exposant ces valeurs aux fluctuations du marché et aux éventuelles périodes de blocage des titres.
Amazon a aussi détaillé une facilité de financement dont le plafond initial de 20 milliards de dollars a été ramené à 15 milliards après une souscription de 5 milliards. L’accès aux fonds dépend de conditions contractuelles. Sur le plan opérationnel, AWS a publié 46 milliards de dollars de revenus au troisième trimestre 2026, en hausse de 39 % sur un an. La croissance du cloud fournit un argument industriel à l’exposition Anthropic, mais une revalorisation de participation ne doit pas être confondue avec le bénéfice récurrent d’AWS.
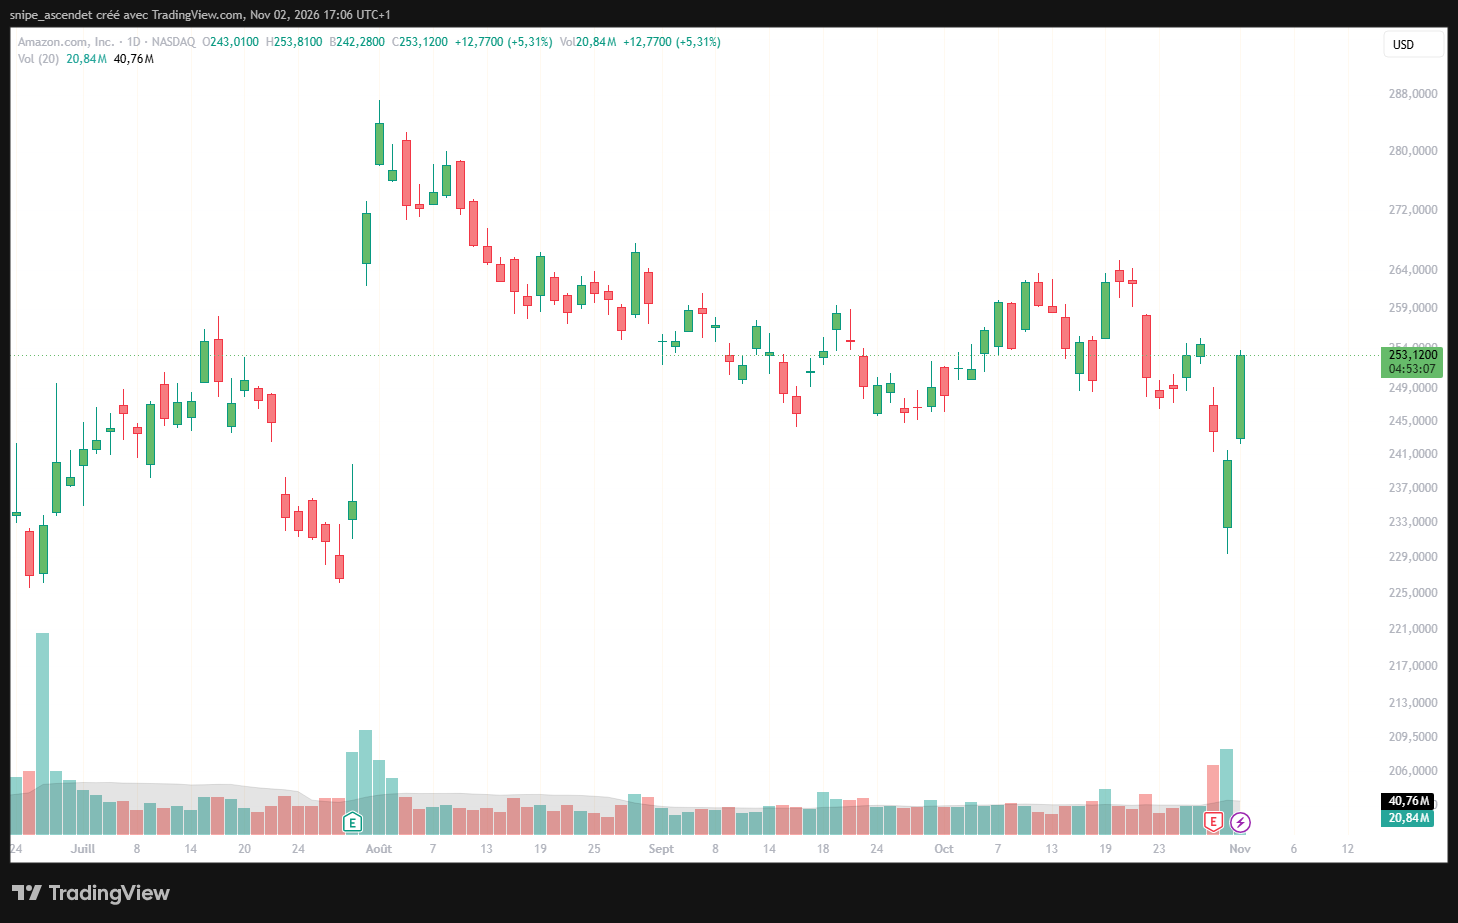
En Bourse, Amazon évolue autour de 253,12 dollars, en hausse de 5,31 % ce lundi. Le marché tient également compte de ses propres résultats et perspectives : attribuer tout ce mouvement à Anthropic serait excessif.
Alphabet : Google Cloud et les TPU au cœur du dispositif
Alphabet joue lui aussi plusieurs rôles : investisseur, fournisseur de capacité cloud, concepteur des TPU utilisés pour l’entraînement et l’inférence, mais aussi concurrent d’Anthropic avec ses propres modèles Gemini. Cette pluralité de relations est économiquement intéressante : même si Claude capte davantage de demande, Google peut en tirer des revenus d’infrastructure. En revanche, la concurrence entre modèles peut limiter les marges et rendre les négociations commerciales plus difficiles.
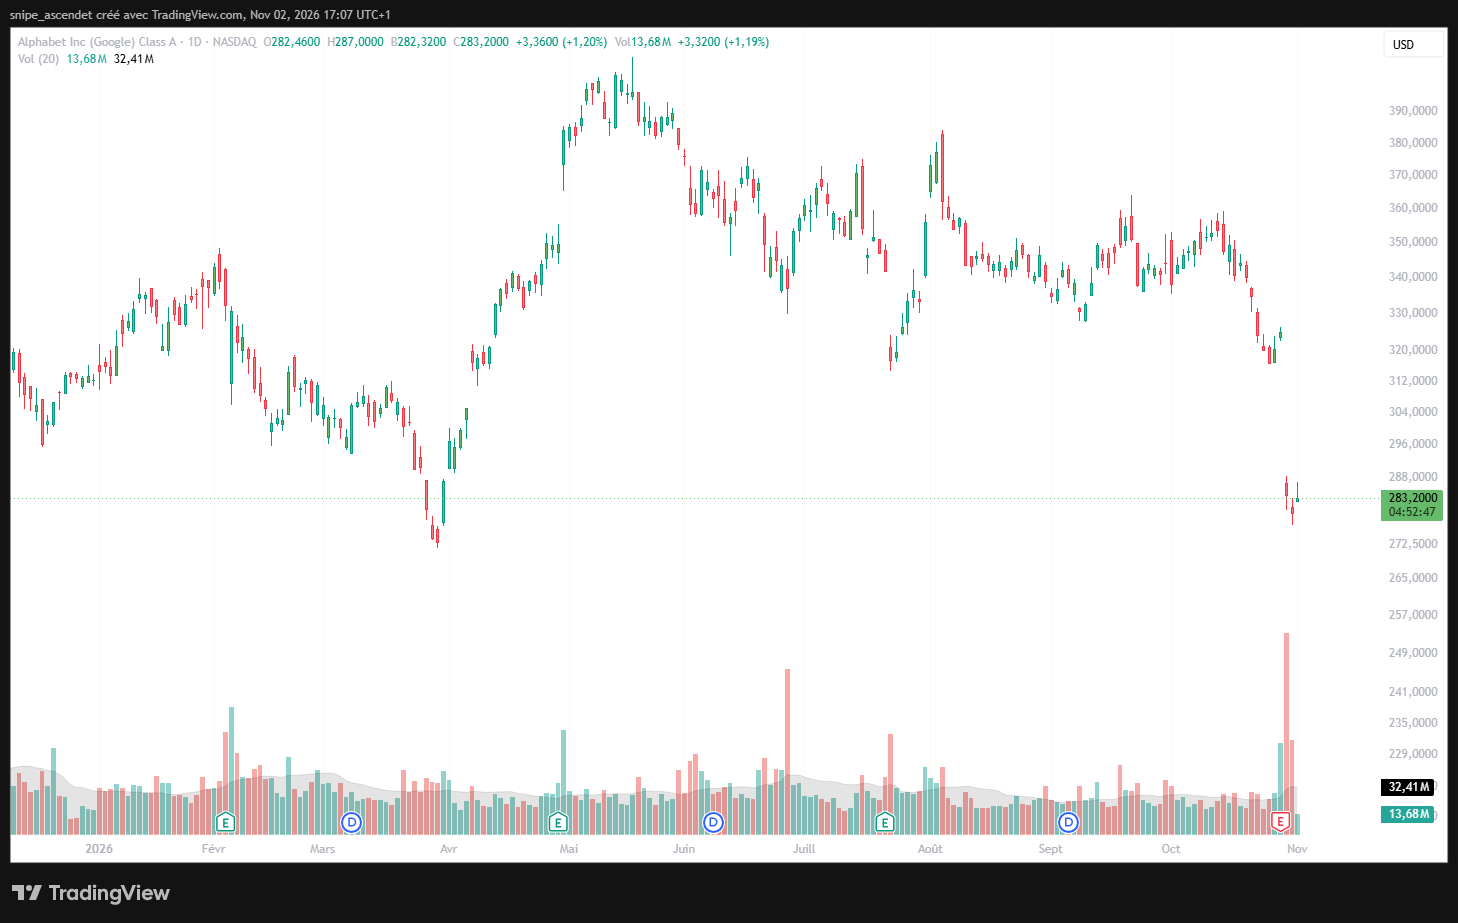
L’enjeu pour Google Cloud sera de transformer ses engagements de capacité en consommation facturée, puis en profit, après les dépenses de construction et de financement. Le cours GOOGL revient vers 283,20 dollars, en hausse de 1,20 % dans la séance, mais reste marqué par la forte correction de fin octobre. La performance ne mesure pas isolément l’effet Anthropic.
Microsoft : l’IPO arrive dans un marché de l’IA devenu multipartenaires
Microsoft n’est plus seulement associé à OpenAI. En novembre 2025, Microsoft, Nvidia et Anthropic ont annoncé l’extension de Claude sur Azure. Anthropic s’était engagée à acheter 30 milliards de dollars de capacité Azure et à réserver des capacités additionnelles pouvant atteindre un gigawatt. Dans le même accord, Nvidia et Microsoft avaient évoqué des investissements pouvant atteindre respectivement 10 et 5 milliards de dollars dans Anthropic.
Cette stratégie réduit la dépendance commerciale à un seul fournisseur de modèles tout en multipliant les relations croisées entre partenaires et concurrents. Elle pose aussi une question de concurrence : si plusieurs acteurs du cloud financent les mêmes développeurs d’IA, quelle part des revenus futurs provient d’une demande finale indépendante, et quelle part est soutenue par les investissements réciproques de l’écosystème ?
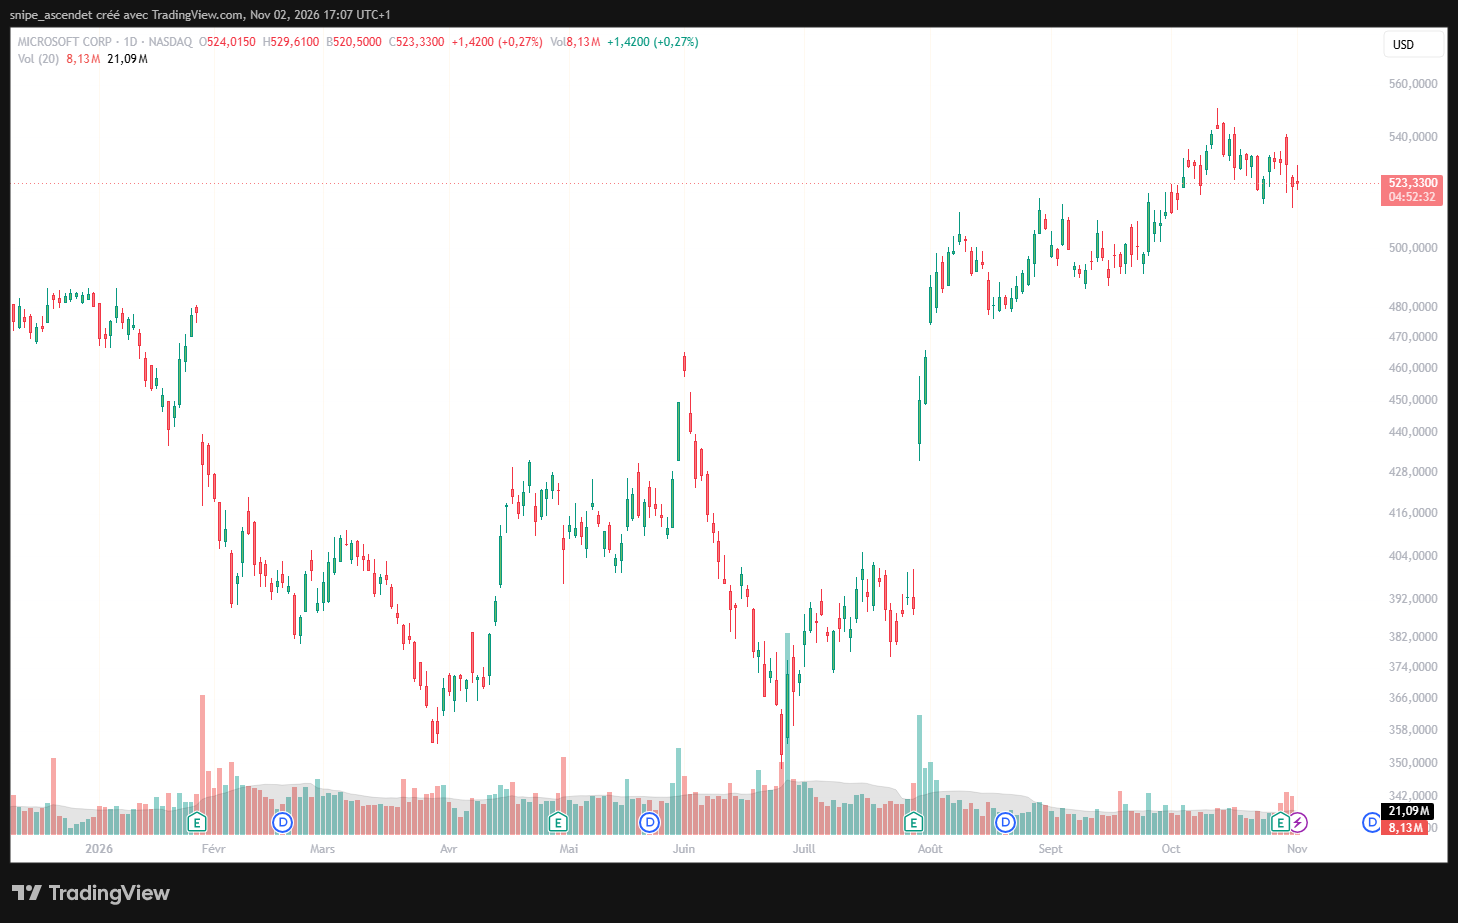
L’action Microsoft se situe autour de 523,33 dollars, soit +0,27 % dans la séance. La rentabilité d’Azure et le retour sur ses dépenses de calcul restent des indicateurs plus solides qu’une simple réaction de cours à la perspective de l’IPO.
Nvidia et les semi-conducteurs : de nouveaux revenus, mais à quel rythme ?
Anthropic exploite différentes architectures : GPU Nvidia, puces Trainium d’Amazon, TPU de Google et GPU AMD, comme le détaille son dossier SEC. Les engagements de calcul constituent donc un signal de demande à long terme pour les fabricants de processeurs, de mémoire, d’interconnexions optiques et les opérateurs de réseaux électriques. Ils ne constituent cependant pas un carnet de commandes intégralement acquis pour Nvidia : une partie de la croissance peut être captée par les puces propriétaires des hyperscalers.
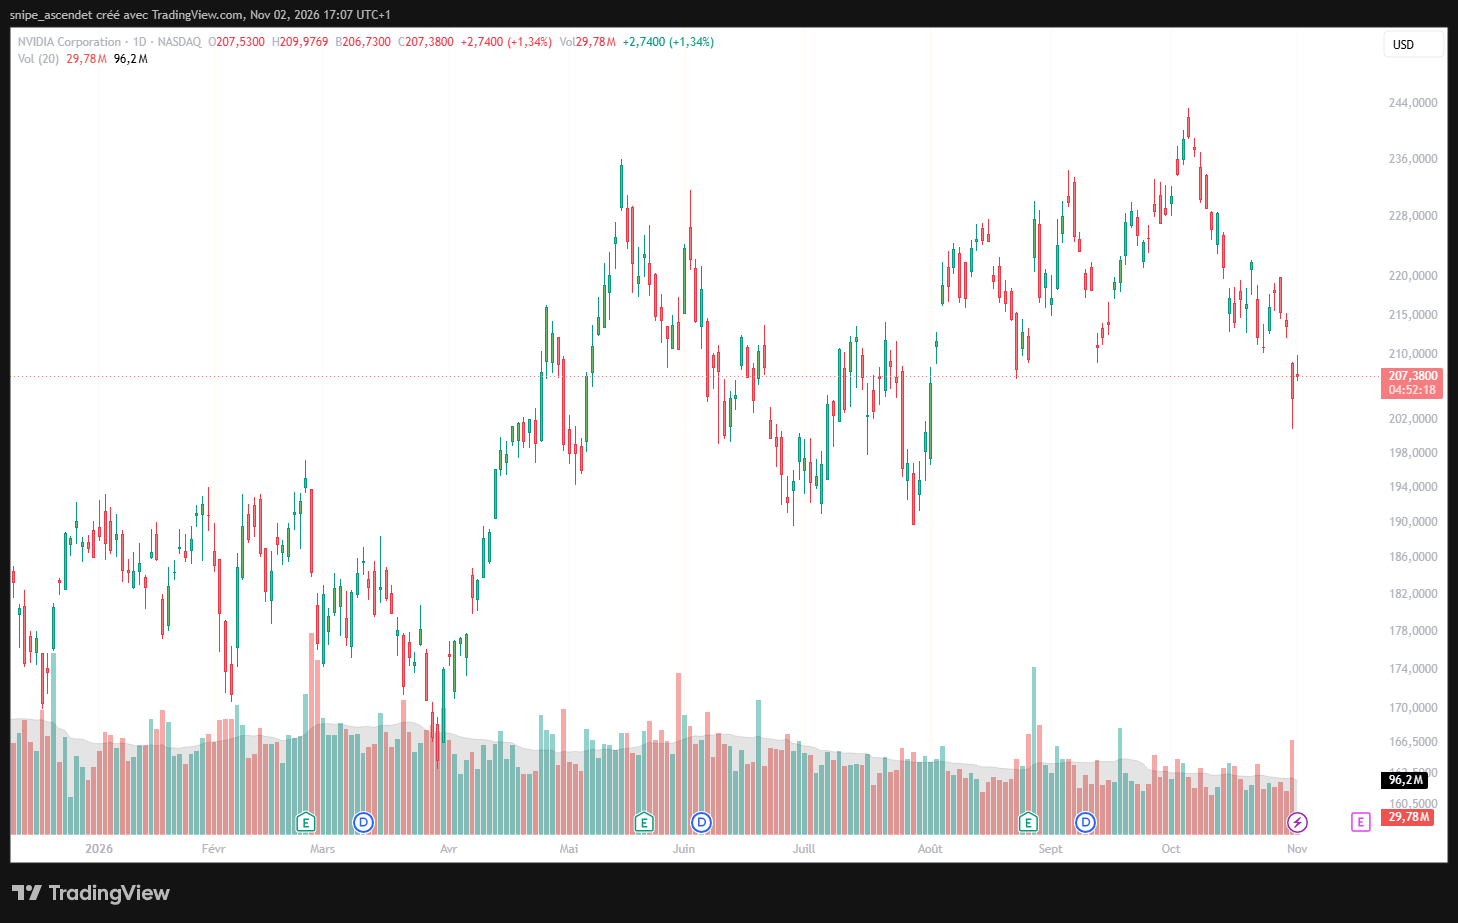
Le fabricant de GPU évolue à 207,38 dollars, en hausse de 1,34 % ce lundi. L’enjeu de valorisation est double : vérifier le maintien des commandes à court terme et apprécier la rentabilité des dépenses des clients finaux. Si les laboratoires d’IA doivent ralentir leurs achats ou renégocier leurs contrats, l’effet peut remonter progressivement dans toute la chaîne des fournisseurs. À l’inverse, une demande d’inférence durablement supérieure aux capacités installées soutiendrait les volumes d’équipements.
Ce débat concerne également les entreprises spécialisées dans la mémoire et les liaisons optiques, déjà abordées dans le dossier Bourse24 sur la photonique et les infrastructures IA.
Nasdaq, ETF et neoclouds : le marché ne valorise plus toute l’IA de la même manière
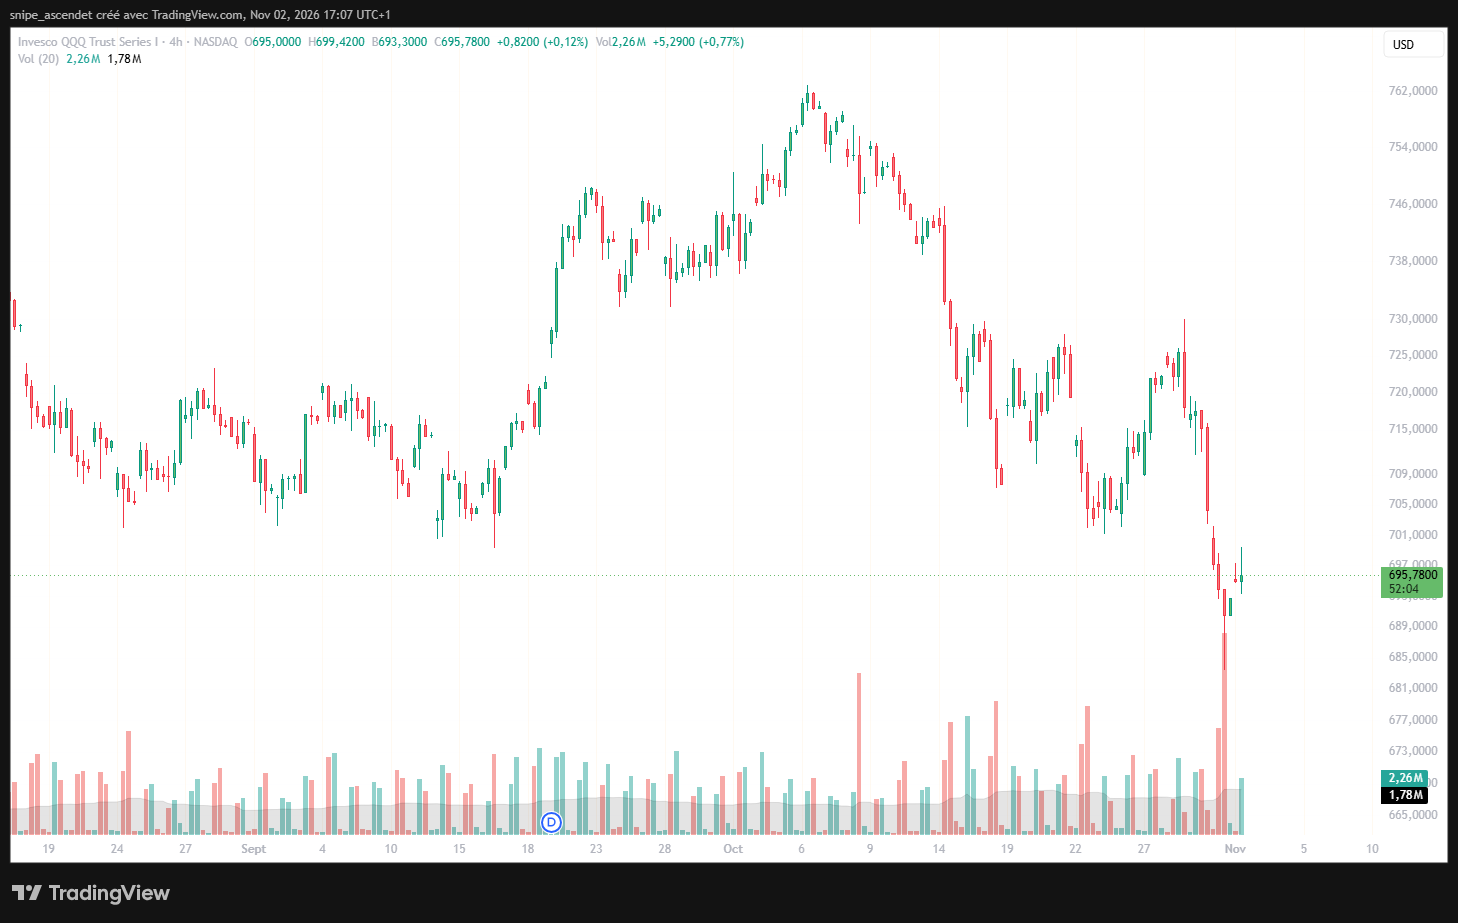
La future IPO n’arrive pas au sommet d’une euphorie uniforme. L’ETF Invesco QQQ, qui suit le Nasdaq-100, évolue autour de 695,78 dollars, après un net repli depuis les sommets du début octobre. Ce mouvement rappelle que les taux d’intérêt, le financement des centres de données et les résultats des grands groupes comptent autant que les annonces de croissance de l’IA.
Une IPO très recherchée pourrait attirer des capitaux neufs vers le secteur, mais aussi déplacer temporairement une partie des allocations au détriment d’autres valeurs technologiques. ANT ne serait pas automatiquement intégré au Nasdaq-100 dès sa première cotation : l’inclusion éventuelle dans des indices et ETF dépend de critères et de calendriers propres à chaque fournisseur d’indice.
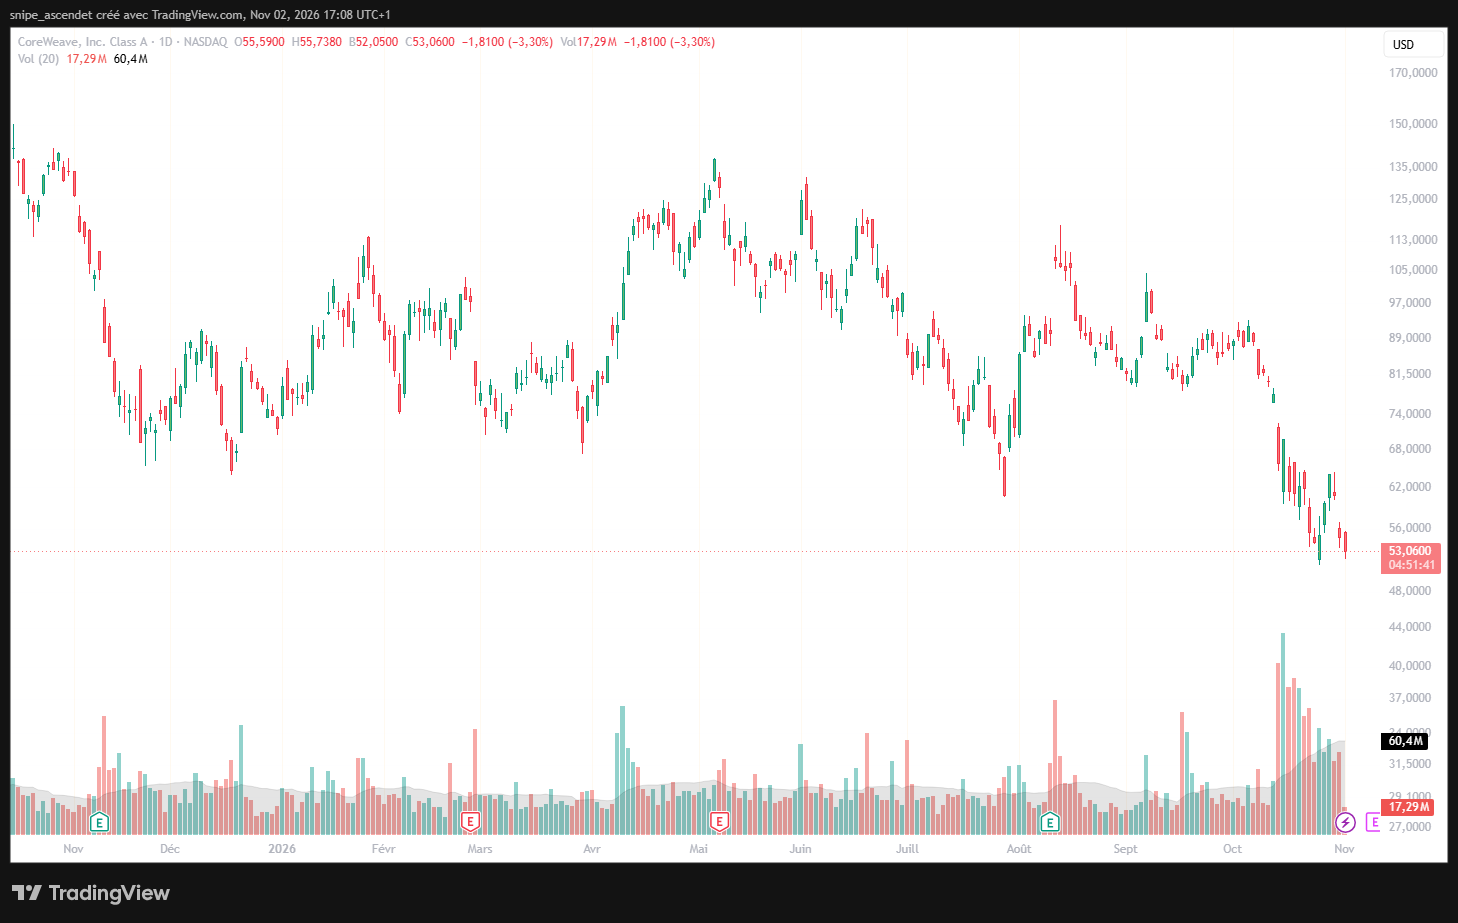
La situation est encore plus contrastée dans les neoclouds, entreprises qui financent de très grandes capacités de GPU pour les louer à des clients. CoreWeave (CRWV) revient vers 53,06 dollars, en baisse de 3,30 % dans la séance, loin de ses niveaux atteints plus tôt dans l’année. Son évolution illustre la pression sur les modèles dépendants du coût de la dette et d’investissements massifs. La baisse de CoreWeave ne prouve évidemment pas que les engagements d’Anthropic seraient intenables : elle traduit un risque de financement plus général, traité dans notre analyse de la dette des neoclouds et du risque de défaut.
Une valorisation de 1 500 milliards : que paieraient vraiment les investisseurs ?
La valorisation d’environ 1 500 milliards de dollars rapportée par Reuters n’est pas un prix fixé par Anthropic. Elle traduit des discussions de marché, revues à la baisse depuis des hypothèses voisines de 2 000 milliards. À titre d’ordre de grandeur, le chiffre d’affaires du troisième trimestre annualisé représente 67,84 milliards de dollars. Une capitalisation de 1 500 milliards équivaudrait donc à environ 22 fois ce rythme de ventes, contre près de 29,5 fois à 2 000 milliards. Il ne s’agit ni d’un multiple sur les ventes annuelles auditées ni d’une valeur d’entreprise intégrant l’endettement net.
Selon une enquête Reuters d’août, Anthropic aurait présenté une trajectoire de chiffre d’affaires de 190 à 200 milliards de dollars en 2028. À 1 500 milliards de valorisation, le rapport simple capitalisation/ventes projetées ressortirait autour de 7,5 à 7,9 fois. Ce calcul illustre à quel point la valorisation repose sur la réalisation d’une trajectoire future, et non sur les bénéfices actuels. La prévision n’est pas une garantie et peut être révisée.
La concurrence ajoute une autre incertitude. OpenAI prépare ses propres opérations de financement, tandis que Google, Meta, les laboratoires chinois et les acteurs open source améliorent leurs modèles. La compétition peut augmenter l’usage total de l’IA tout en faisant diminuer les prix unitaires, ce qui fragiliserait les marges si les gains d’efficacité ne compensent pas la baisse des tarifs.
Gouvernance : une action cotée, un pouvoir conservé par les fondateurs
Le prospectus présente une structure plus complexe que celle d’une société technologique classique. Anthropic est une public benefit corporation du Delaware. Les sept cofondateurs doivent conserver collectivement 50,1 % des droits de vote généraux, grâce à une classe d’actions spécifique. Un Long-Term Benefit Trust bénéficie en parallèle de prérogatives particulières pour la nomination d’une majorité d’administrateurs, au titre de la mission de sécurité et d’intérêt général de l’entreprise.
Cette architecture protège la stratégie de long terme des changements d’actionnariat, mais réduit l’influence directe des nouveaux porteurs d’actions ordinaires sur certaines décisions. L’investisseur devra apprécier les droits attachés aux titres proposés, le flottant, les éventuelles ventes d’actionnaires existants et les clauses de blocage, autant d’éléments qui ne sont pas encore complètement arrêtés dans les documents publics.
Trois scénarios à surveiller avant la première cotation
Scénario favorable. Une fourchette de prix cohérente avec les comptes, une forte demande institutionnelle et des indications crédibles sur les marges de calcul pourraient soutenir l’IPO. La société disposerait alors de capitaux supplémentaires pour financer son infrastructure, tandis que ses fournisseurs profiteraient d’une meilleure visibilité sur la demande. Il faudrait néanmoins que les revenus futurs se convertissent en trésorerie.
Scénario intermédiaire. Une introduction réussie mais valorisée moins cher que les anticipations antérieures pourrait établir une nouvelle référence de marché sans provoquer de hausse généralisée des valeurs IA. Le bénéfice serait sélectif : fournisseurs capables de générer du cash-flow d’un côté, acteurs les plus endettés de l’autre.
Scénario défavorable. Une dégradation des marchés obligataires, des engagements jugés trop lourds, une demande plus faible qu’attendu ou un prix initial trop ambitieux pourraient conduire à revoir la fourchette, réduire l’opération ou en retarder la date. La pression pourrait alors se diffuser aux fournisseurs de calcul et aux neoclouds, mais avec une intensité très variable selon leurs contrats et leurs bilans.
La prochaine étape concrète sera la publication des modalités de l’offre : fourchette de prix, nombre d’actions, part des titres nouvellement émis, valorisation diluée et calendrier. Viendront ensuite les questions décisives sur le cash-flow, le coût marginal d’inférence et le financement des capacités promises jusqu’en 2030 et au-delà.
L’IPO d’Anthropic ne dira pas, à elle seule, si l’intelligence artificielle est une bulle ou une révolution durable. Elle obligera en revanche le marché à confronter, dans une même société cotée, des revenus en croissance spectaculaire, des obligations d’infrastructure colossales et une rentabilité encore mouvante. C’est cette confrontation, davantage qu’un prix d’introduction record, qui pourrait modifier les règles de valorisation de tout le secteur.