
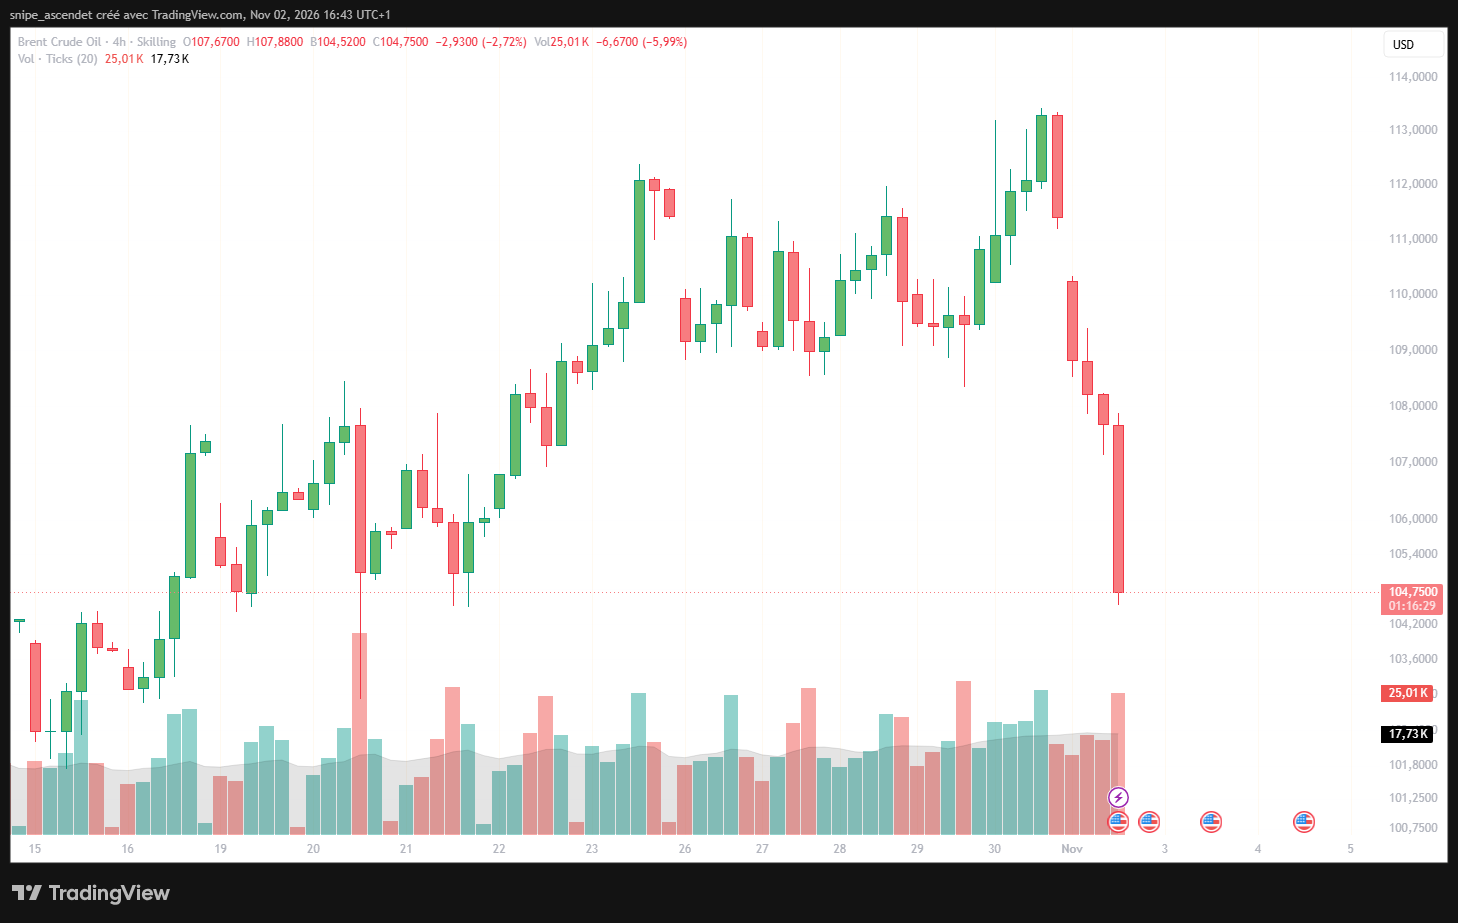
Le pétrole plonge d’environ 6 % ce lundi 2 novembre 2026, porté à la baisse par l’espoir de nouvelles négociations entre Washington et Téhéran. Le Brent évolue autour de 105 à 107 dollars le baril selon la référence suivie, tandis que le WTI est repassé sous 100 dollars. Sur les contrats à terme de référence, Reuters relevait un Brent à 106,65 dollars (-6,0 %) et un WTI à 97,75 dollars (-6,1 %) dans l’après-midi. À Wall Street, la détente énergétique accompagne le rebond des valeurs technologiques après leur correction de vendredi.
Le déclencheur est politique : le président iranien Massoud Pezeshkian affirme que le guide suprême Mojtaba Khamenei a accordé au gouvernement certaines prérogatives pour négocier. Mais l’autorisation de discuter n’est pas un assouplissement démontré des exigences iraniennes. Celles-ci restent difficiles à concilier avec les positions américaines. Et Donald Trump n’a pas écarté une reprise des frappes après les élections de mi-mandat du 3 novembre.
Le Brent efface brutalement une partie de sa prime de guerre
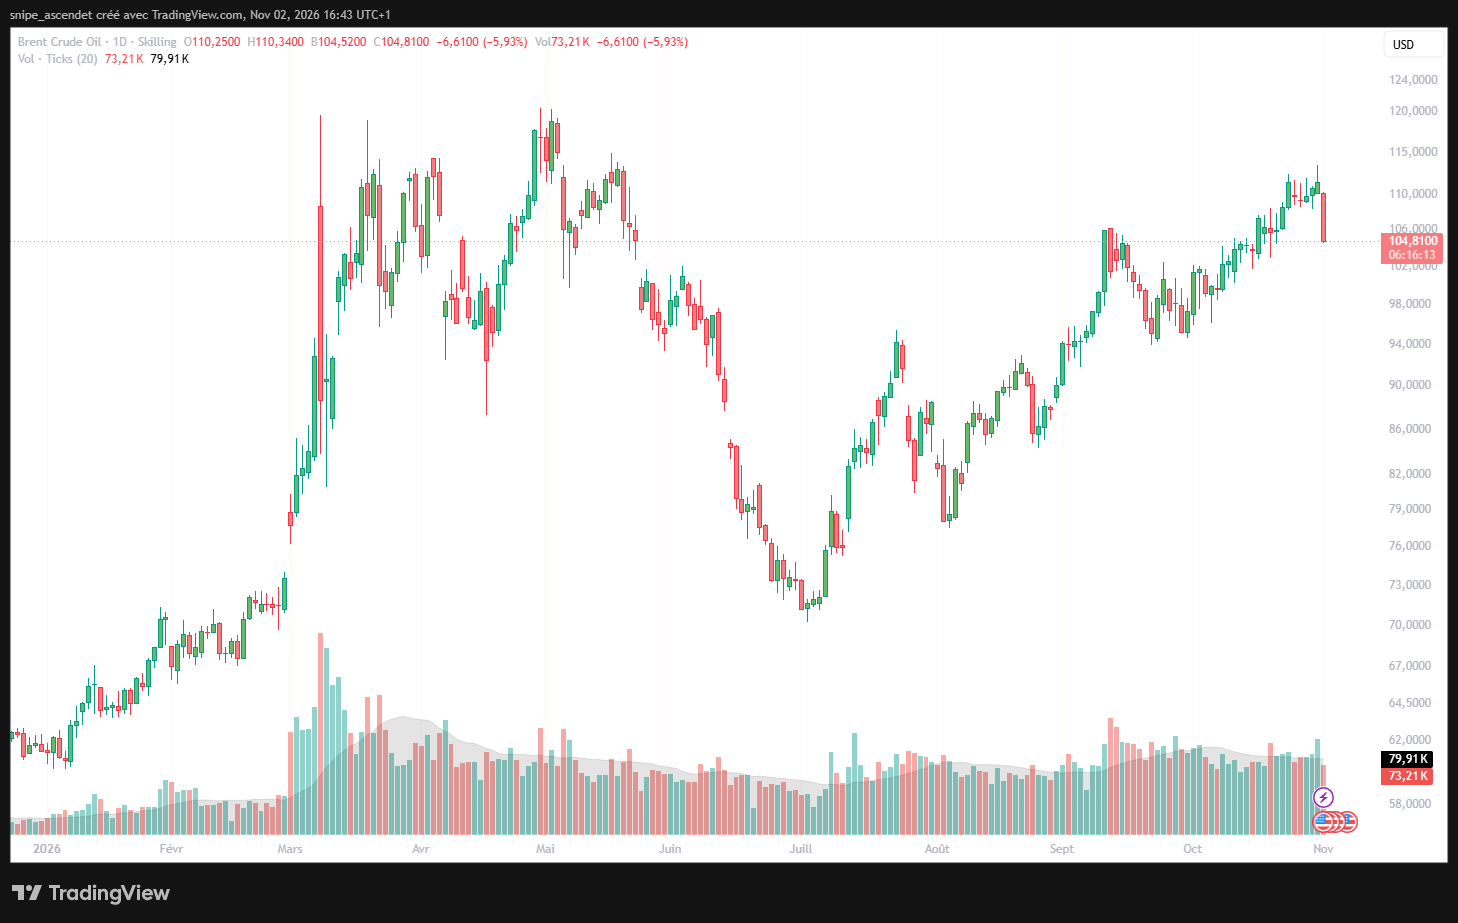
La chute est d’autant plus spectaculaire qu’elle intervient après plusieurs semaines de tensions. Le Brent avait terminé octobre à son plus haut niveau depuis six mois, soutenu par les attaques contre les navires, la perturbation des exportations du Golfe et la crainte d’une nouvelle campagne militaire américaine et israélienne.
Le retournement du 2 novembre ressemble d’abord à une liquidation rapide des positions construites sur le scénario d’escalade. La perspective d’un délai diplomatique réduit la probabilité perçue d’une attaque imminente, sans réparer les infrastructures ni remettre instantanément en circulation les cargaisons bloquées. Autrement dit, le marché revoit le prix du risque avant de constater une amélioration matérielle de l’offre.
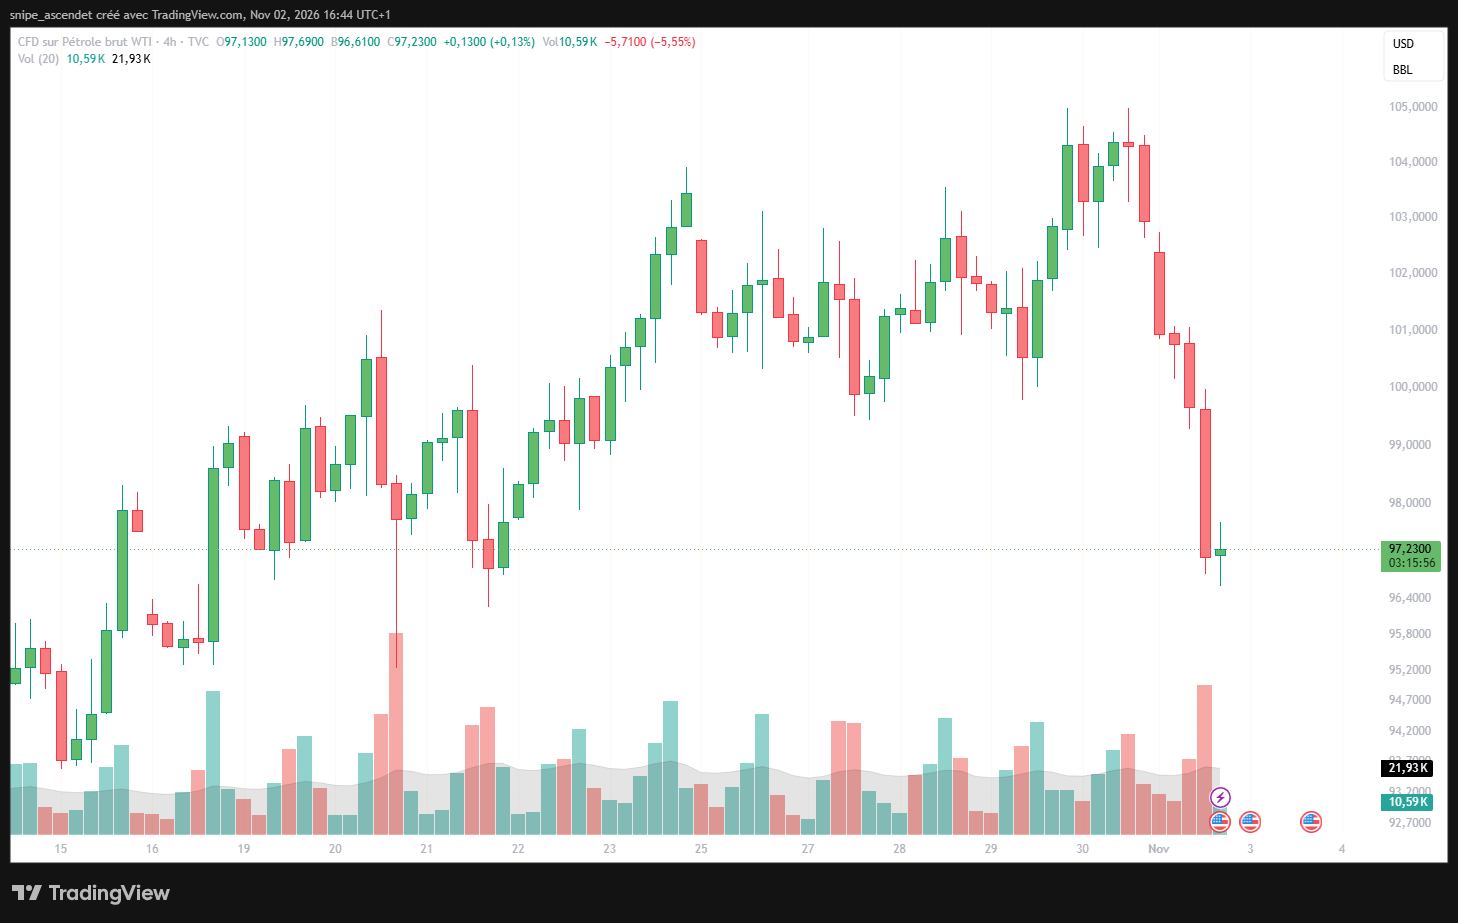
Le WTI suit la même trajectoire et revient vers 97 dollars. Cette synchronisation entre les deux grandes références confirme que les investisseurs réévaluent un risque pétrolier global, plutôt qu’un événement propre à un seul marché national.
L’Iran peut négocier, mais sur quelles bases ?
L’annonce de Pezeshkian a donné de la crédibilité à l’idée d’une ouverture diplomatique. Dans le système iranien, le guide suprême conserve une autorité déterminante sur les grandes orientations de sécurité nationale. Son feu vert permet donc au gouvernement d’engager ou de poursuivre des discussions, mais ne suffit pas à présumer qu’il peut accepter un compromis sur les dossiers les plus sensibles.
À Doha, des représentants iraniens ont échangé pendant plusieurs jours avec les médiateurs qataris. Un projet de texte circule et les contacts se poursuivent. Toutefois, Reuters rapporte que ces discussions se sont achevées sans percée décisive. Le ministère iranien des Affaires étrangères réaffirme que son plan en sept étapes, présenté en septembre et rejeté alors par Donald Trump, demeure la base de travail.
Le changement le plus visible est celui du calendrier. Téhéran estime désormais possible de mettre en œuvre une première séquence en deux jours, contre sept auparavant, avec une réouverture du détroit d’Ormuz sous conditions. Réduire un délai ne revient pourtant pas à céder sur le contenu. Selon les précisions apportées par la diplomatie iranienne, tout dépend toujours de l’acceptation préalable des demandes de Téhéran par Washington.
Réparations, sanctions, avoirs gelés : les exigences iraniennes restent le principal obstacle
La difficulté ne réside pas seulement dans l’ordre des étapes. L’Iran lie une réouverture durable d’Ormuz à des concessions économiques, sécuritaires et régionales significatives. Certaines figurent dans le plan discuté en septembre, d’autres ont été formulées plus largement par le Conseil suprême de sécurité nationale iranien en août.
| Exigence iranienne | Point de blocage |
|---|---|
| Levée du blocus maritime américain sur les ports iraniens | Washington devrait retirer un levier central de pression avant de disposer d’un accord définitif vérifiable. |
| Assouplissement des sanctions pétrolières et suppression des mesures récentes | Les États-Unis conditionnent traditionnellement les allègements aux contreparties et mécanismes de contrôle. |
| Libération des avoirs iraniens gelés à l’étranger | L’étendue des fonds libérés et leurs conditions d’utilisation restent litigieuses. |
| Réparations pour les dommages des guerres et des frappes | Demande maximaliste formulée en août, difficilement compatible avec les déclarations américaines de l’époque. |
| Retrait des forces navales et aériennes américaines des abords de l’Iran, réduction de la présence militaire régionale | Une remise en cause majeure de l’architecture de sécurité américaine dans le Golfe. |
| Fin des hostilités visant l’Iran et ses alliés régionaux | La question implique aussi Israël, le Liban et d’autres théâtres où Washington ne décide pas seul. |
La liste des demandes les plus étendues a été rendue publique en août, comme l’ont documenté Reuters et l’analyse juridique de Just Security. Elle ne doit pas être confondue avec un accord nouveau ou avec l’intégralité d’un texte actuellement accepté par les médiateurs. En novembre, les responsables iraniens mettent surtout en avant le blocus, les sanctions, les actifs gelés, la navigation à Ormuz et les garanties de sécurité.
Sur la dimension militaire, une nuance compte : Téhéran a demandé un retrait des forces américaines autour de l’Iran et une réduction de leur présence dans la région. Cela ne signifie pas qu’un retrait intégral des États-Unis de tout le Moyen-Orient ait été annoncé comme clause négociée et acceptée. Même dans cette version plus précise, l’exigence reste politiquement très lourde pour Washington et ses partenaires du Golfe.
Le dossier nucléaire ajoute un autre verrou. L’Iran soutient que les discussions sur son programme nucléaire ne pourront reprendre qu’une fois ses conditions préalables satisfaites et vérifiées. Son porte-parole a également exclu, à ce stade, un transfert à l’étranger du stock d’uranium hautement enrichi. La question est donc moins de savoir si les diplomates sont prêts à se parler que qui doit céder en premier, sur quoi et avec quelles garanties.
Après les midterms, une reprise des frappes reste possible
Le calendrier électoral américain explique une grande partie du mouvement de marché. Les élections de mi-mandat se tiennent le mardi 3 novembre. Donald Trump a indiqué qu’il n’y aurait pas de nouvelle attaque contre l’Iran avant le scrutin, sans prendre le même engagement pour les jours suivants.
Selon Bloomberg, reprenant des informations d’Axios, le président américain aurait fait savoir à Benjamin Netanyahu qu’il souhaitait laisser davantage de temps à la diplomatie avant d’envisager une nouvelle opération. Marco Rubio a de son côté précisé qu’aucune décision de frappe n’était prise. Ce n’est pas une garantie de renoncement militaire : la préférence affichée pour un règlement négocié peut coexister avec une préparation opérationnelle.
Les signaux venus de Téhéran ne permettent pas davantage de conclure à une paix proche. Des sources iraniennes citées par Reuters jugent même une nouvelle attaque américaine plus probable qu’un accord, alors que les échanges se poursuivent. Ces appréciations ne constituent pas une prévision certaine, mais elles contrastent avec l’optimisme qui domine momentanément les cours du brut.
Une reprise des frappes poserait aussi un risque aux monarchies du Golfe, dont les ports, les raffineries, les installations gazières et les voies maritimes pourraient devenir des cibles de représailles. Le choc ne se limiterait pas au pétrole : le gaz naturel liquéfié, l’assurance maritime et le fret seraient directement exposés. Le récent incident visant un méthanier qatari rappelle que la menace sur la navigation n’a pas disparu.
Cette dimension géopolitique avait déjà été détaillée dans notre analyse de la semaine boursière américaine, entre élections, Iran et valeurs de l’IA. Pour le pétrole, l’enjeu ne sera pas seulement le résultat du scrutin, mais les décisions militaires et diplomatiques prises après celui-ci.
Ormuz reste sous tension et l’OPEP+ ne compense pas les perturbations
Le détroit d’Ormuz demeure le point névralgique du conflit. Une annonce de réouverture peut faire chuter le prix du baril en quelques heures ; un rétablissement durable du trafic suppose pourtant des garanties concrètes pour les équipages, les assureurs et les armateurs. Le nouveau dispositif de navigation envisagé par l’Iran et Oman devra notamment être compatible avec les exigences de sécurité et de libre passage des autres parties.
La pression sur l’offre est déjà réelle. Sultan Al Jaber, dirigeant d’ADNOC, estime que près d’un milliard de barils ont été prélevés dans les stocks mondiaux depuis les perturbations de transport liées à la guerre. Il s’agit de son estimation, rapportée par Reuters, et non d’un bilan indépendant définitivement consolidé. Ces stocks amoindris réduisent les amortisseurs disponibles en cas de nouvelle crise.
Le communiqué publié par l’OPEP le 1er novembre confirme par ailleurs le maintien, pour décembre, des niveaux de production requis des sept pays participants à leur dernière réunion. Ce gel des objectifs ne constitue pas une augmentation immédiate des exportations disponibles. Les contraintes physiques, logistiques et de sécurité continuent de compter autant que les quotas affichés.
Goldman Sachs a précisément choisi ce moment pour relever ses hypothèses. Selon sa note relayée par Reuters, la banque vise désormais 105 dollars pour le Brent en décembre, contre 90 précédemment, et prévoit une moyenne de 88 dollars en 2027, contre 80. Dans son scénario de tension extrême, un déficit moyen de production de 3,5 millions de barils par jour dans le Golfe pourrait porter le Brent jusqu’à 140 dollars en 2027. Les 140 dollars sont un scénario de risque, pas la prévision centrale de la banque.
La sensibilité de la chaîne maritime à ces chocs est également visible sur les taux de fret. Les mécanismes propres au transport pétrolier, souvent différents de ceux du prix du brut, sont détaillés dans notre analyse de l’ETF BWET et du fret dans le détroit d’Ormuz.
Le recul du pétrole soulage Wall Street et aide le Nasdaq à rebondir
La détente du brut arrive à un moment favorable pour les actions américaines. Après la forte baisse des valeurs technologiques en fin de semaine dernière, les investisseurs retrouvent un peu d’appétit pour le risque. Le QQQ, ETF qui réplique le Nasdaq-100, progressait d’environ 1,1 % pendant la séance du 2 novembre. Les contrats à terme sur les grands indices américains étaient également orientés à la hausse dans la matinée, comme l’a signalé Reuters dans son point sur les marchés mondiaux.
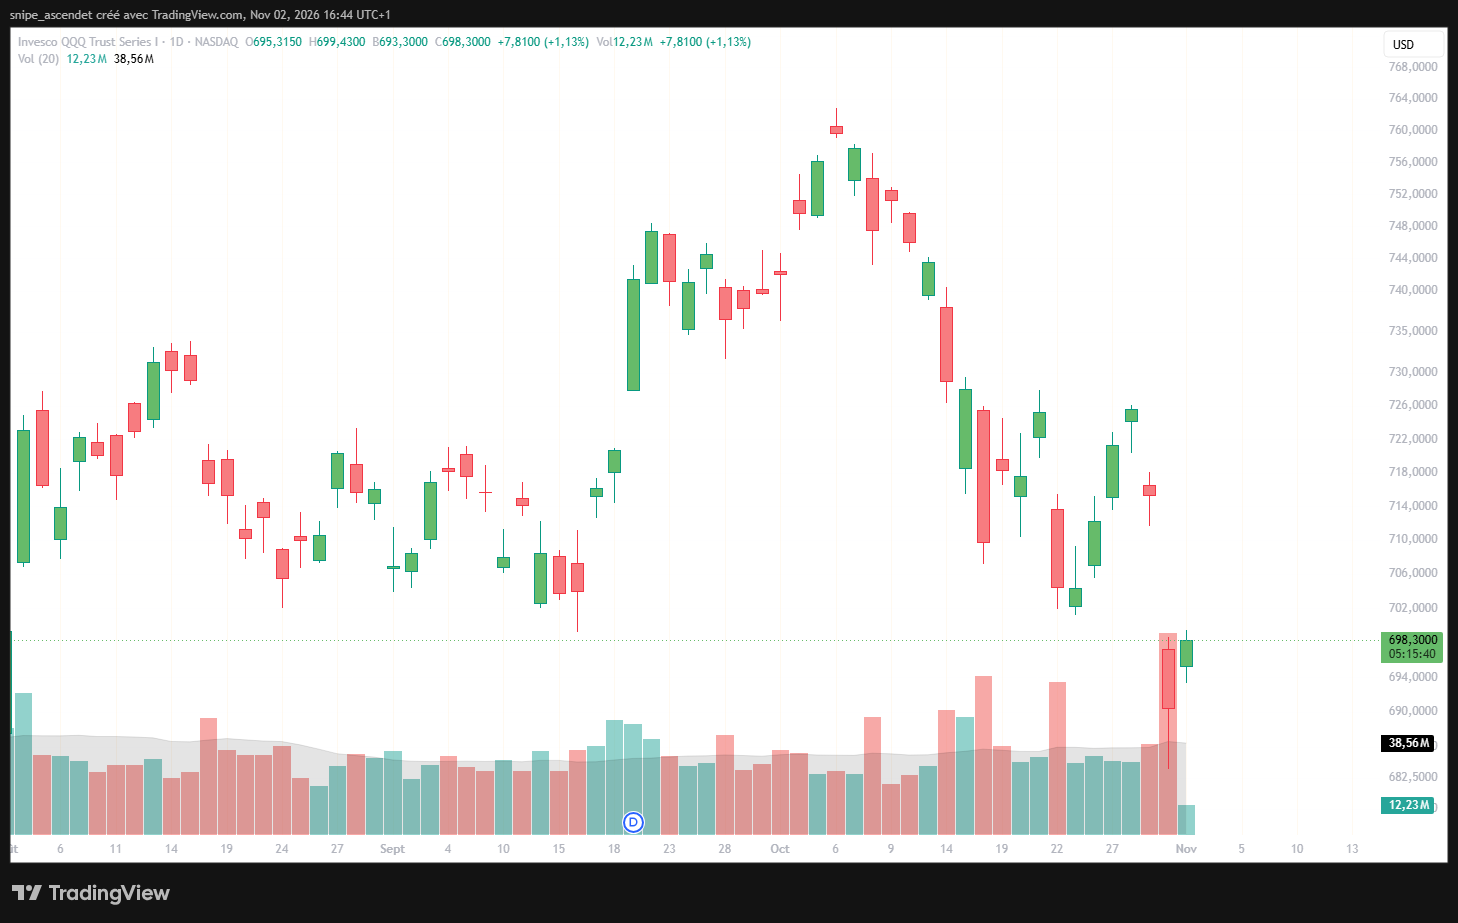
Le lien économique est direct, mais non exclusif. Un pétrole moins cher peut réduire les pressions sur les coûts de transport, améliorer les perspectives des compagnies aériennes et des entreprises consommatrices d’énergie, et atténuer les anticipations d’inflation. Si cette détente se prolonge, elle peut également limiter la pression sur les taux et soutenir les valorisations des sociétés de croissance.
Il serait toutefois excessif d’attribuer tout le rebond du Nasdaq au seul pétrole. Les rachats après la correction de vendredi, les publications de résultats et les attentes concernant la politique monétaire jouent aussi un rôle. Pour les investisseurs français, l’exposition au mouvement pétrolier peut passer par des valeurs énergétiques et maritimes très différentes, comme le rappelle notre dossier sur Hunter Group et Rompetrol dans le cadre du PEA.
Trois scénarios pour le pétrole et les marchés après le 3 novembre
| Scénario | Conditions à confirmer | Conséquence potentielle |
|---|---|---|
| Accord limité et réouverture progressive | Levée coordonnée de restrictions, garanties de navigation, échanges vérifiables entre les parties | Détente plus durable de la prime de risque pétrolière, soutien aux secteurs consommateurs d’énergie |
| Négociations prolongées sans percée | Messages diplomatiques positifs, mais maintien du blocus et des désaccords | Baril volatil, forte sensibilité aux déclarations et aux attaques contre les navires |
| Reprise des frappes et riposte régionale | Échec de la médiation, attaques contre installations et routes maritimes | Remontée rapide du brut et des coûts de fret, retour de l’aversion au risque sur les actions |
Les prochains signaux décisifs seront la réaction officielle de Washington au plan iranien, l’existence d’un calendrier de levée du blocus, la sécurité effective des navires à Ormuz et les déclarations américaines après les midterms. Une véritable détente demanderait des actes vérifiables, pas seulement un raccourcissement du délai promis par Téhéran.
La baisse de 6 % du pétrole est donc cohérente avec un espoir diplomatique, pas avec la disparition du danger. Tant que les exigences iraniennes resteront éloignées de ce que Washington est prêt à concéder et que l’option militaire demeurera ouverte, la prime de risque pourra se reconstituer aussi vite qu’elle s’est dissipée.