
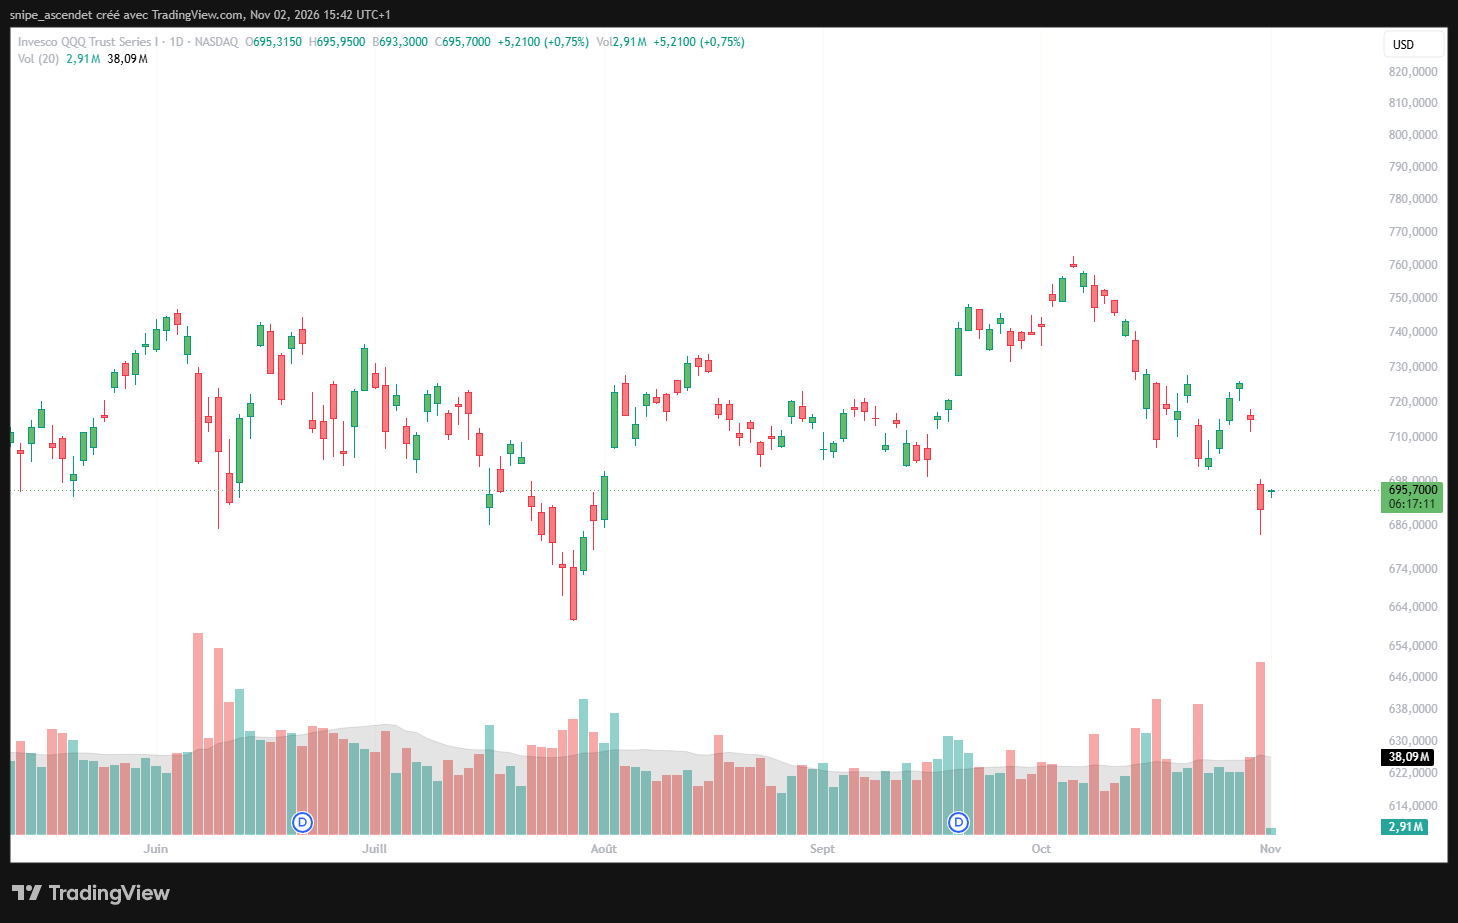
Oracle (NYSE : ORCL) a déposé lundi 2 novembre 2026 une déclaration d’enregistrement « mixed shelf » auprès de la Securities and Exchange Commission (SEC). Le groupe se donne la possibilité d’émettre différentes catégories de titres, alors qu’il prévoit 20 milliards de dollars de financements additionnels pour ses infrastructures d’intelligence artificielle. L’opération est observée de près à Wall Street : à 15 h 42, heure de Paris, Oracle cédait 4,59 % à 124,67 dollars tandis que l’ETF QQQ progressait de 0,75 %. Le dépôt réglementaire, à lui seul, ne signifie pas que les fonds ont été levés.
Que contient exactement le dépôt d’Oracle à la SEC ?
Le formulaire S-3ASR daté du 2 novembre 2026 est une procédure américaine permettant à un émetteur éligible d’enregistrer à l’avance plusieurs catégories de titres. Le prospectus cite des actions ordinaires et préférentielles, des obligations, des bons de souscription, des contrats d’achat, des unités et des certificats de dépôt.
Le principe du « mixed shelf » est simple : Oracle conserve la possibilité de choisir ultérieurement le moment, le volume et les modalités des opérations. Chaque offre effective devra préciser ses conditions dans un supplément de prospectus, notamment les prix, les taux d’intérêt et les échéances applicables. Le formulaire lui-même n’annonce ni émission immédiate ni dilution chiffrée.
Le texte prévoit une utilisation large des fonds éventuellement collectés : dépenses d’investissement, remboursement de dette, acquisitions, investissements futurs, dividendes et rachats d’actions. Rien n’indique que chaque instrument enregistré sera nécessairement émis.
Le 2 novembre, Reuters faisait état d’un projet de financement de 20 milliards de dollars, associant une vente d’actions de 10 milliards et une offre obligataire de 10 milliards. Il faut distinguer cette initiative concrète du mécanisme juridique plus large ouvert par la déclaration S-3ASR. Les montants effectivement placés, les prix des actions et les conditions définitives des obligations ne sont pas établis dans ce seul dépôt.
Pourquoi le chiffre de 20 milliards de dollars est central
Lors de sa journée investisseurs du 28 octobre 2026, Oracle a indiqué vouloir limiter à 20 milliards de dollars son recours supplémentaire aux marchés de capitaux jusqu’à la fin de son exercice 2030, hors refinancement de dette existante. La répartition prévue est de 10 milliards de dollars en capitaux propres et 10 milliards en dette brute.
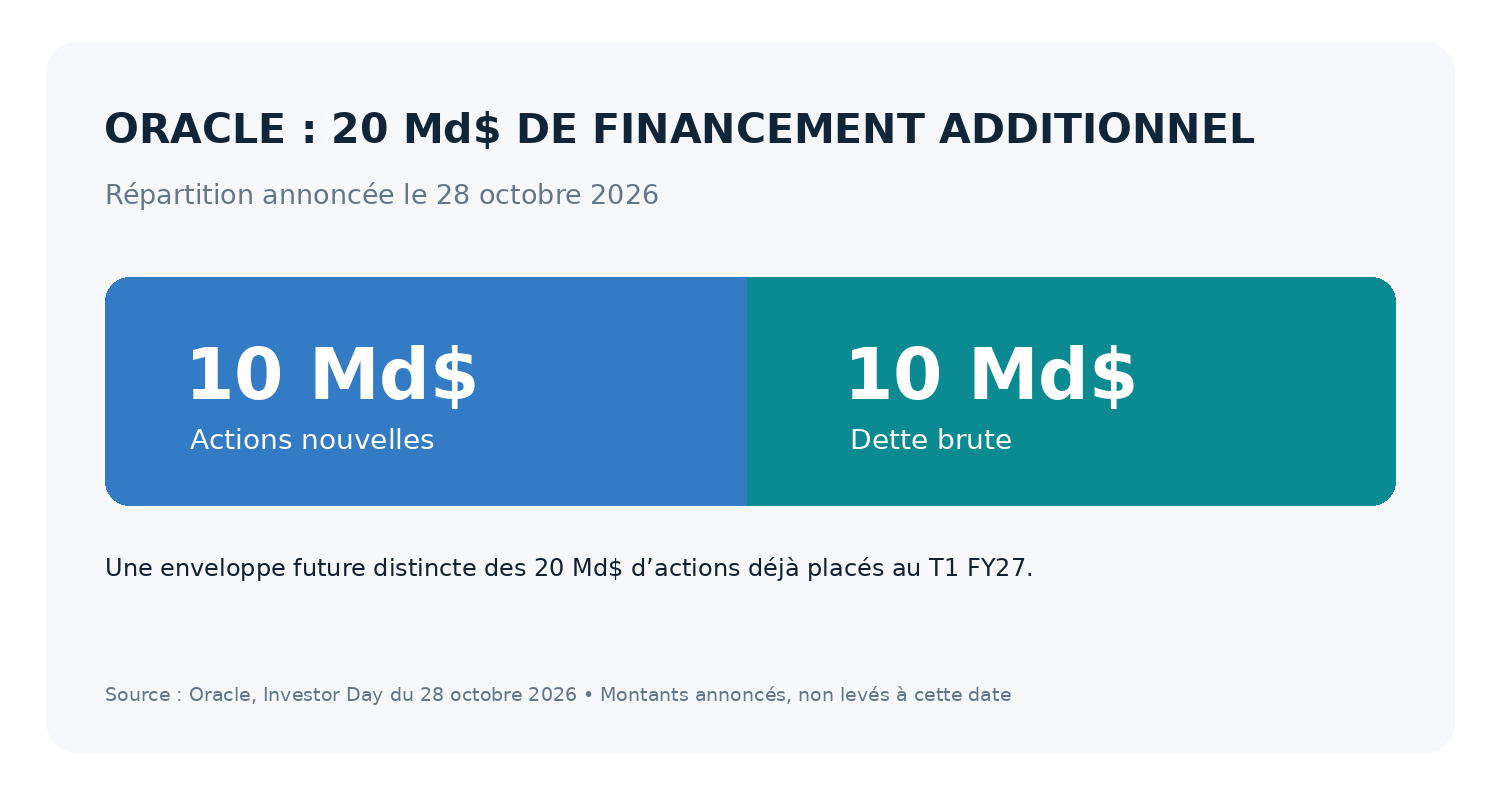
Il ne s’agit pas des mêmes 20 milliards que ceux déjà collectés. Au premier trimestre de son exercice 2027, clos le 31 août 2026, le groupe avait achevé un précédent placement d’actions de 20 milliards de dollars via son programme de ventes « at the market » (ATM). Cette opération passée est distincte de l’enveloppe additionnelle annoncée fin octobre. Le dépôt S-3ASR ne doit pas davantage être interprété comme un plafond juridique de 20 milliards : ce montant correspond à l’engagement financier communiqué par Oracle.
Le financement d’Oracle est avant tout une question de capacité de calcul
Oracle cherche à construire suffisamment de centres de données pour honorer la demande de ses grands clients d’Oracle Cloud Infrastructure (OCI), notamment ceux qui entraînent ou exploitent des modèles d’intelligence artificielle. Cela exige des serveurs, des GPU, du réseau, de l’énergie et des bâtiments bien avant que l’intégralité des revenus contractuels soit encaissée.
La croissance commerciale est réelle : au premier trimestre de l’exercice 2027, Oracle a enregistré 19,3 milliards de dollars de chiffre d’affaires, en progression de 30 % sur un an. Les revenus cloud ont atteint 11,6 milliards de dollars, dont 7,4 milliards pour l’infrastructure, en hausse de 121 %. Le carnet d’obligations de performance restant à satisfaire (RPO) s’établissait à 664 milliards de dollars. Ce carnet constitue une visibilité commerciale, pas de la trésorerie disponible immédiatement.
La facture de cette croissance est considérable. Les comptes trimestriels publiés le 10 septembre font apparaître 28,5 milliards de dollars de dépenses d’investissement, contre 23,1 milliards de flux de trésorerie opérationnels, soit un flux de trésorerie disponible de −5,4 milliards de dollars sur le trimestre.
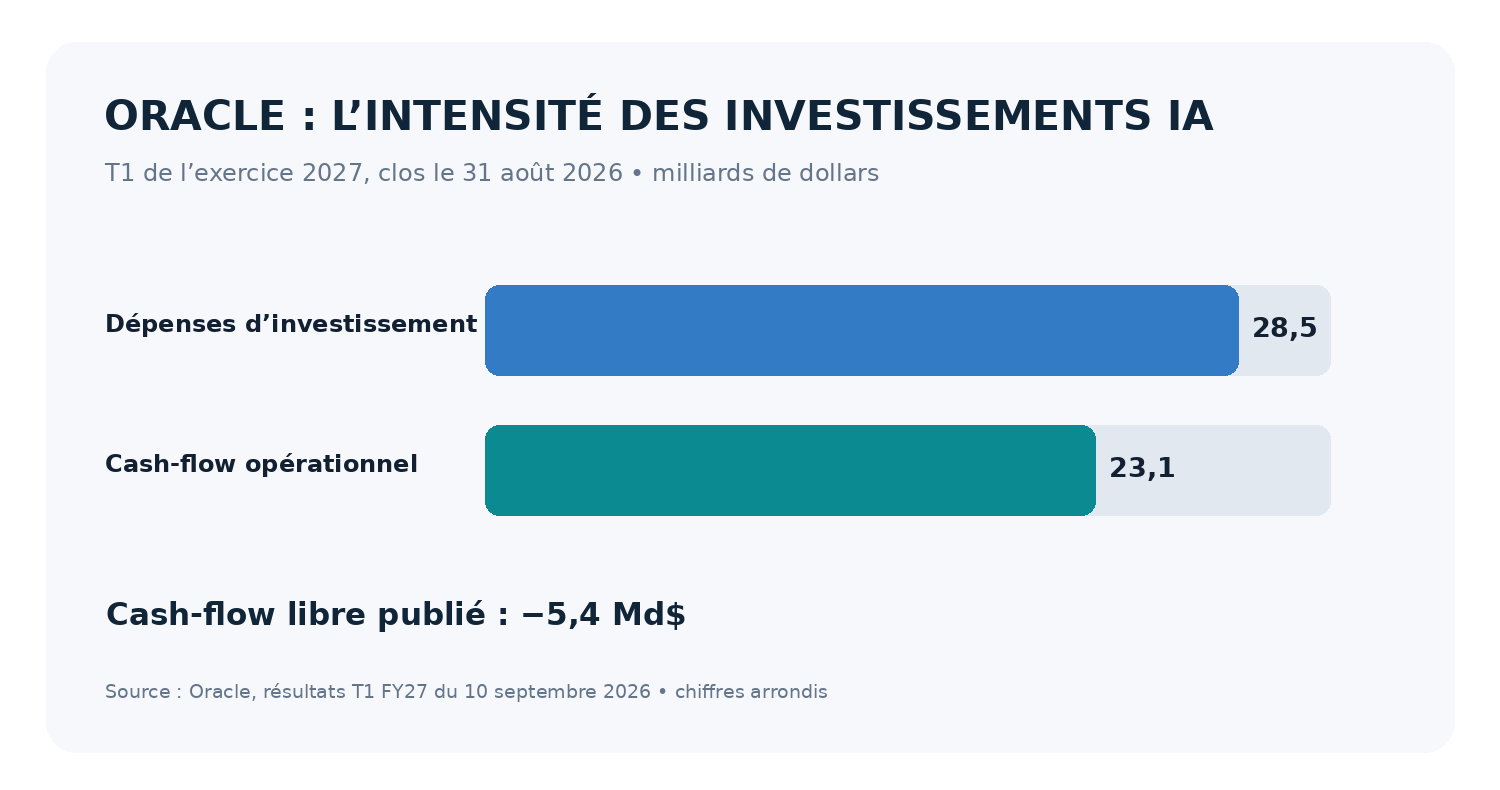
Une nuance importante : les flux opérationnels du trimestre incluent 11,4 milliards de dollars de prépaiements clients présentant une composante de financement significative. Ces avances contribuent à réduire les besoins de capitaux externes, mais ne doivent pas être assimilées à des revenus déjà reconnus. Le sujet rejoint les interrogations sur les investissements massifs de la Big Tech et le cash-flow de l’IA.
Pour les actionnaires : dilution potentielle et dette à surveiller
Une émission d’actions nouvelles augmenterait le nombre de titres en circulation et pourrait diluer la part relative des actionnaires existants. L’ampleur dépendra du prix de placement et du montant effectivement vendu ; aucun pourcentage de dilution fiable ne peut être déduit du seul formulaire S-3ASR.
La dette évite cette dilution immédiate, mais accroît les engagements financiers. Au 31 août 2026, Oracle présentait environ 125,3 milliards de dollars d’emprunts, à court et long terme, et 36,4 milliards de trésorerie et équivalents de trésorerie. Selon Reuters, une opération obligataire de 10 milliards de dollars était envisagée le 2 novembre, avec six tranches arrivant à échéance entre 2029 et 2046 ; les conditions de tarification restaient à préciser au moment du compte rendu.
Cette problématique s’inscrit dans un contexte plus large de vigilance sur l’endettement des infrastructures d’IA. La comparaison a ses limites : Oracle possède aussi des activités historiques de bases de données et de logiciels, tandis que les modèles et les profils de crédit des fournisseurs spécialisés peuvent différer sensiblement.
Quelle réaction de Wall Street et quelles prochaines étapes ?
La sous-performance d’Oracle est marquée dès l’ouverture américaine du 2 novembre. Sur les cours visibles à 15 h 42, heure de Paris (9 h 42 à New York), le titre ORCL s’échangeait à 124,67 dollars, soit −4,59 % par rapport à la clôture précédente de 130,67 dollars. À la même minute, Invesco QQQ, l’ETF répliquant le Nasdaq-100, gagnait 0,75 % à 695,70 dollars. L’écart de performance entre les deux instruments s’établissait donc à −5,34 points de pourcentage pour Oracle. Ces variations sont provisoires et ne constituent pas des cours de clôture.
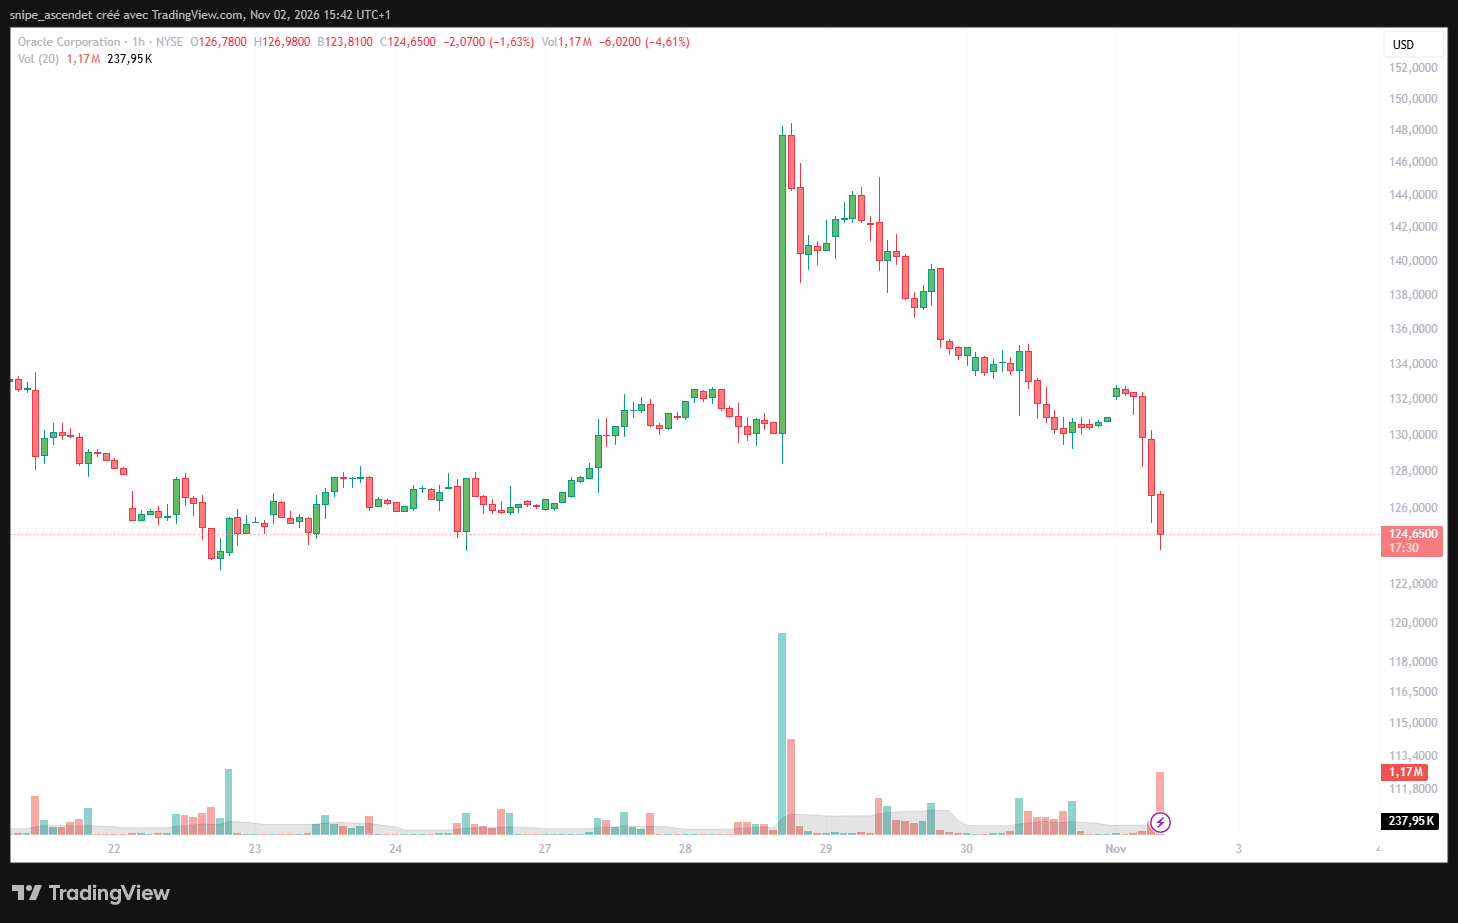
La trajectoire du titre s’inscrit dans une tendance de plusieurs mois : le graphique journalier montre un sommet proche de 250 dollars en juin, puis un recul marqué pendant l’été et l’automne. Cette évolution précède le dépôt du 2 novembre. Elle ne peut donc pas être expliquée uniquement par cette nouvelle opération de financement.
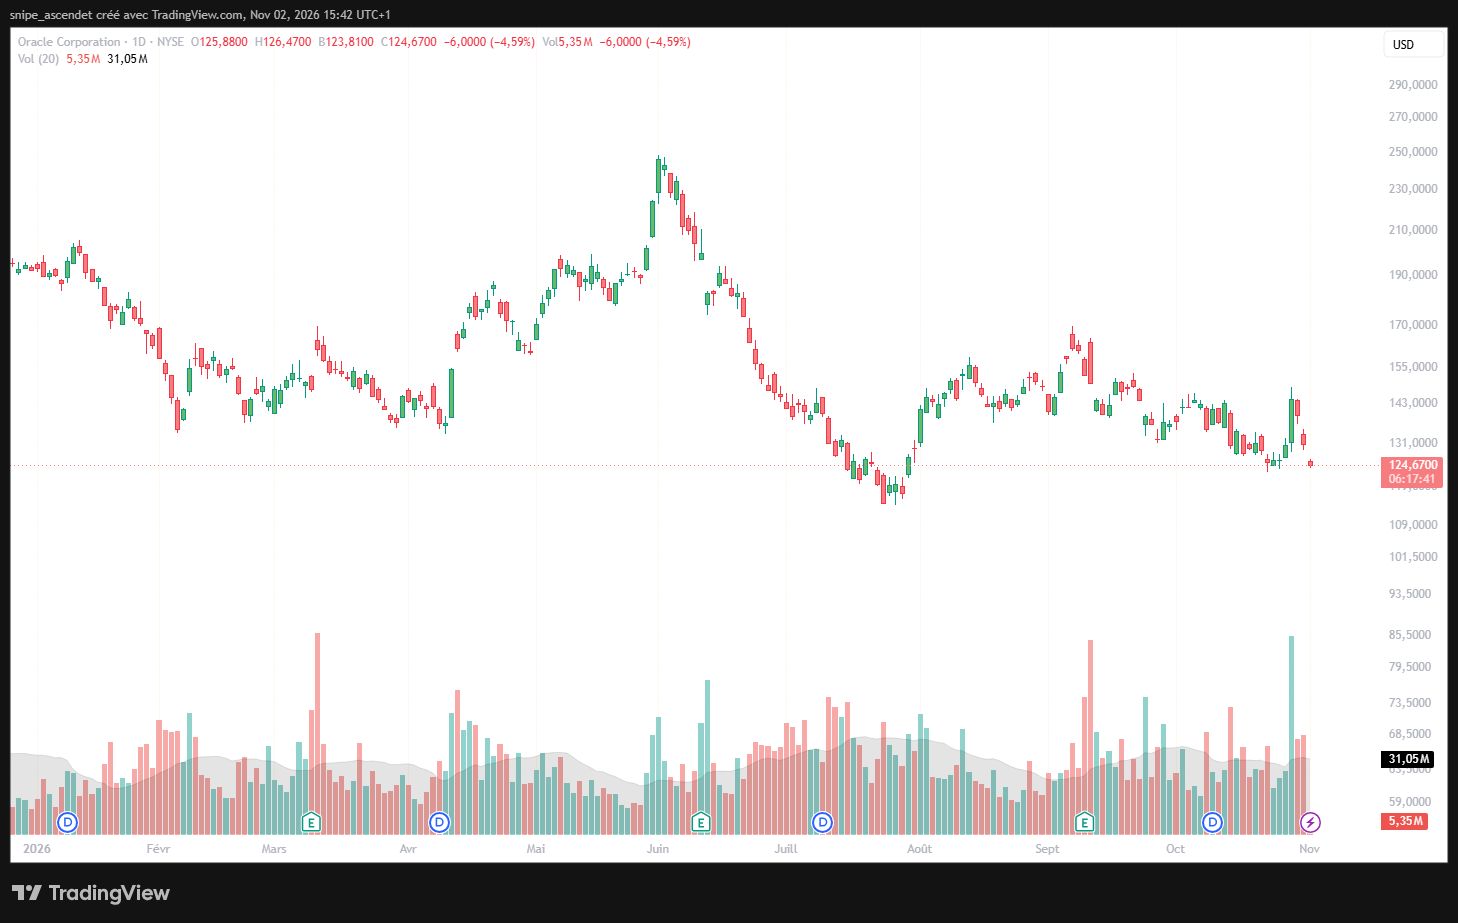
La comparaison avec QQQ est instructive : le Nasdaq-100, via son ETF, progressait au moment où Oracle chutait. Ce décalage suggère une pression spécifique sur l’action, dans un contexte de vigilance sur la dilution potentielle, la dette et le retour sur investissement des centres de données. Il ne démontre pas que le dépôt SEC soit l’unique cause du recul. Les volumes et les cours de la séance restaient incomplets au moment de la capture.
Oracle prévoit un retour à un flux de trésorerie disponible positif au second semestre de son exercice 2028 et vise plus de 30 milliards de dollars de cash-flow libre pour l’exercice 2029. Le groupe cible également au moins 225 milliards de dollars de chiffre d’affaires annuel en 2030. Ce sont des objectifs de direction, pas des résultats acquis.
La suite dépendra de trois éléments : les conditions définitives de chaque levée, la progression effective de la capacité cloud livrée aux clients et la vitesse de transformation des contrats en encaissements. Si les revenus et les prépaiements couvrent progressivement les investissements, le recours aux marchés pourrait diminuer. Si les coûts de construction, les retards ou le financement deviennent plus contraignants, le risque de dilution et la pression sur la dette pourraient persister.
Le signal du 2 novembre est donc financier avant d’être boursier : Oracle prépare les outils nécessaires pour financer sa croissance dans l’IA, tout en donnant aux investisseurs un nouvel indicateur à surveiller, celui de la capacité du groupe à rendre cette expansion moins dépendante des capitaux extérieurs.