
2CRSi (Euronext Growth Paris : AL2SI) perdait 49,91 % à 10,98 euros ce lundi 2 novembre 2026 vers 15 h 59. Derrière cette chute spectaculaire, une crise de confiance qui déborde largement la publication des résultats. Le spécialiste strasbourgeois des serveurs d’intelligence artificielle a dévoilé des comptes annuels que son commissaire aux comptes, Ernst & Young Audit, estime ne pas pouvoir certifier. Son PDG, Alain Wilmouth, a reconnu des faiblesses de contrôle interne et des communications antérieures imprécises. Pour les investisseurs, la question n’est plus seulement celle de la croissance, mais de la fiabilité des informations diffusées au marché.
Le vendeur à découvert Grizzly Research accuse depuis juin le groupe d’avoir présenté des activités ou contrats de façon trompeuse. Une expertise indépendante commandée par 2CRSi contredit plusieurs accusations, mais confirme des défauts sérieux de documentation, des liens commerciaux complexes et des contrats moins fermes que leur présentation initiale pouvait le laisser penser. Ces conclusions ne prouvent pas l’existence de contrats fictifs ni d’une fraude. Elles éclairent toutefois les raisons de la défiance actuelle. Les cotations citées dans cette analyse sont des données intrajournalières, pas des cours de clôture.
Près de 50 % de baisse : le marché sanctionne la confiance perdue
La séance du 2 novembre a été marquée par des réservations à la baisse et une très forte pression vendeuse. Sur une capture TradingView réalisée à 15 h 59, l’action affiche 10,98 euros, soit -49,91 % par rapport au cours de référence de 21,92 euros, avec un plus bas intrajournalier affiché à 10,00 euros. Ces niveaux sont cohérents avec la forte baisse relayée par BFM Bourse. Cette amplitude doit être lue avec précaution : sur une petite valeur, les mécanismes de réservation et les écarts de liquidité peuvent amplifier une réaction. Elle n’autorise pas à attribuer chaque mouvement aux seuls messages du PDG.
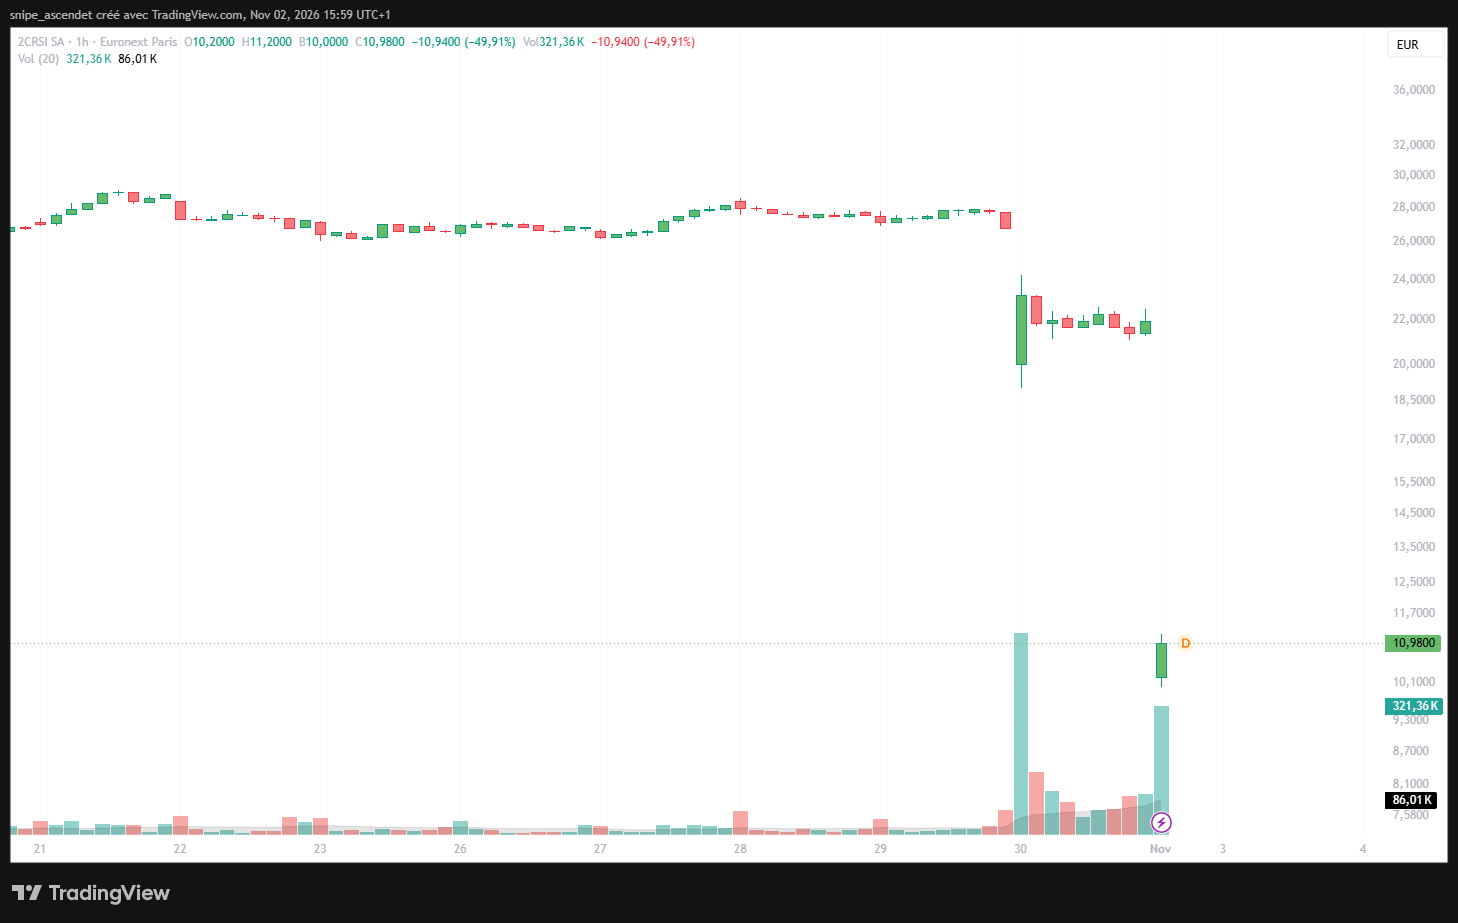
Cette chute intervient après une première crise : le 18 juin 2026, Grizzly Research publiait un rapport critique sur la croissance américaine de 2CRSi et les relations de l’entreprise avec plusieurs contreparties. Le titre avait alors subi une baisse de 43 % avant une suspension de cotation, selon BFM Bourse. En septembre, la société avait cherché à rassurer en annonçant qu’un expert avait vérifié une commande allemande. La séquence du 29 octobre au 2 novembre relance les interrogations, cette fois avec un rapport d’audit officiel.
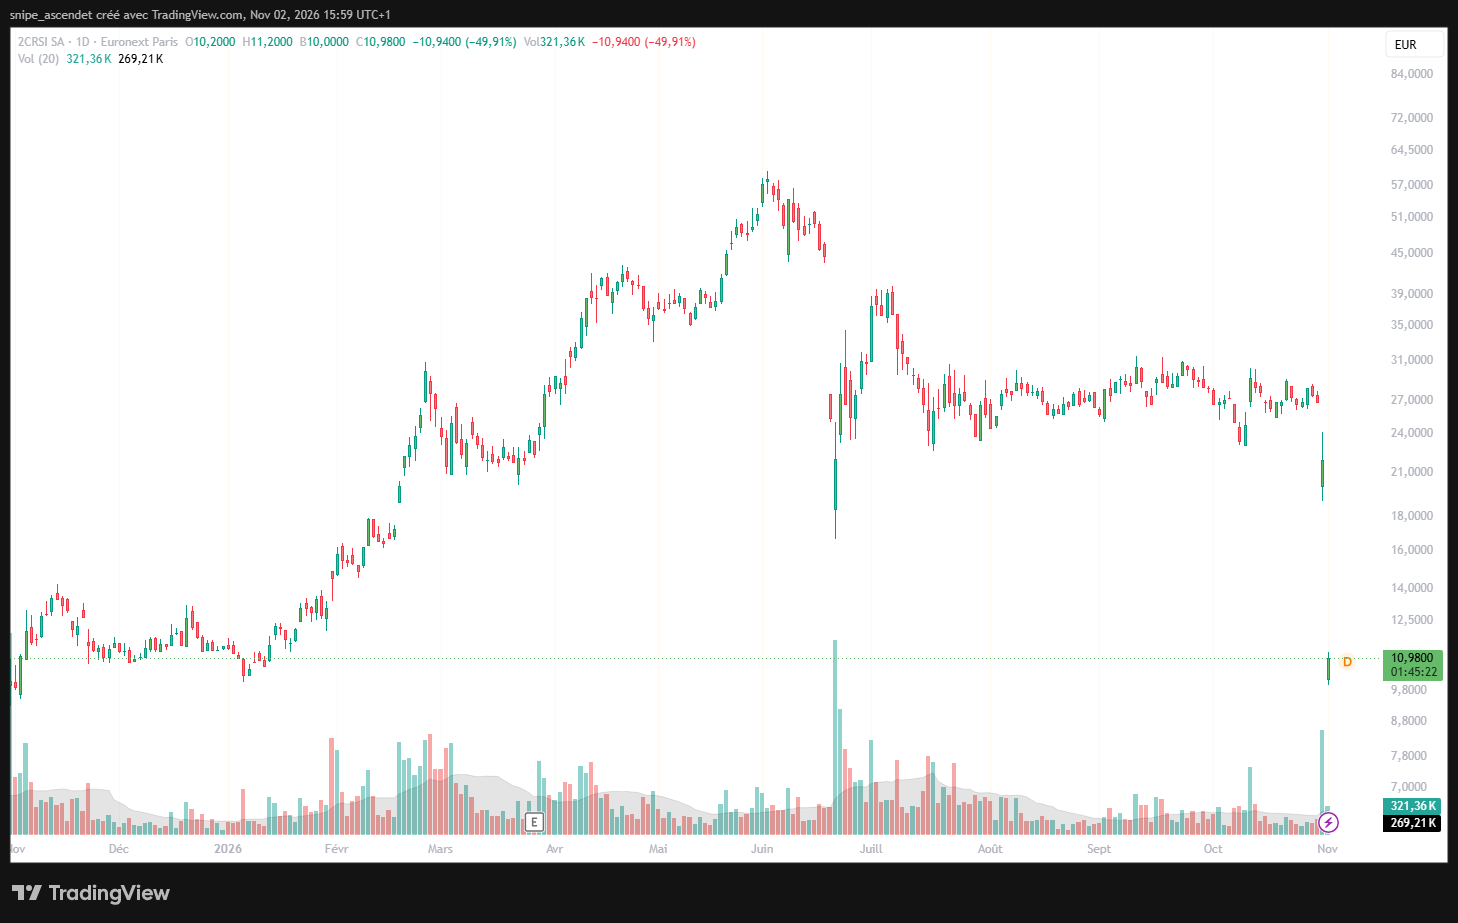
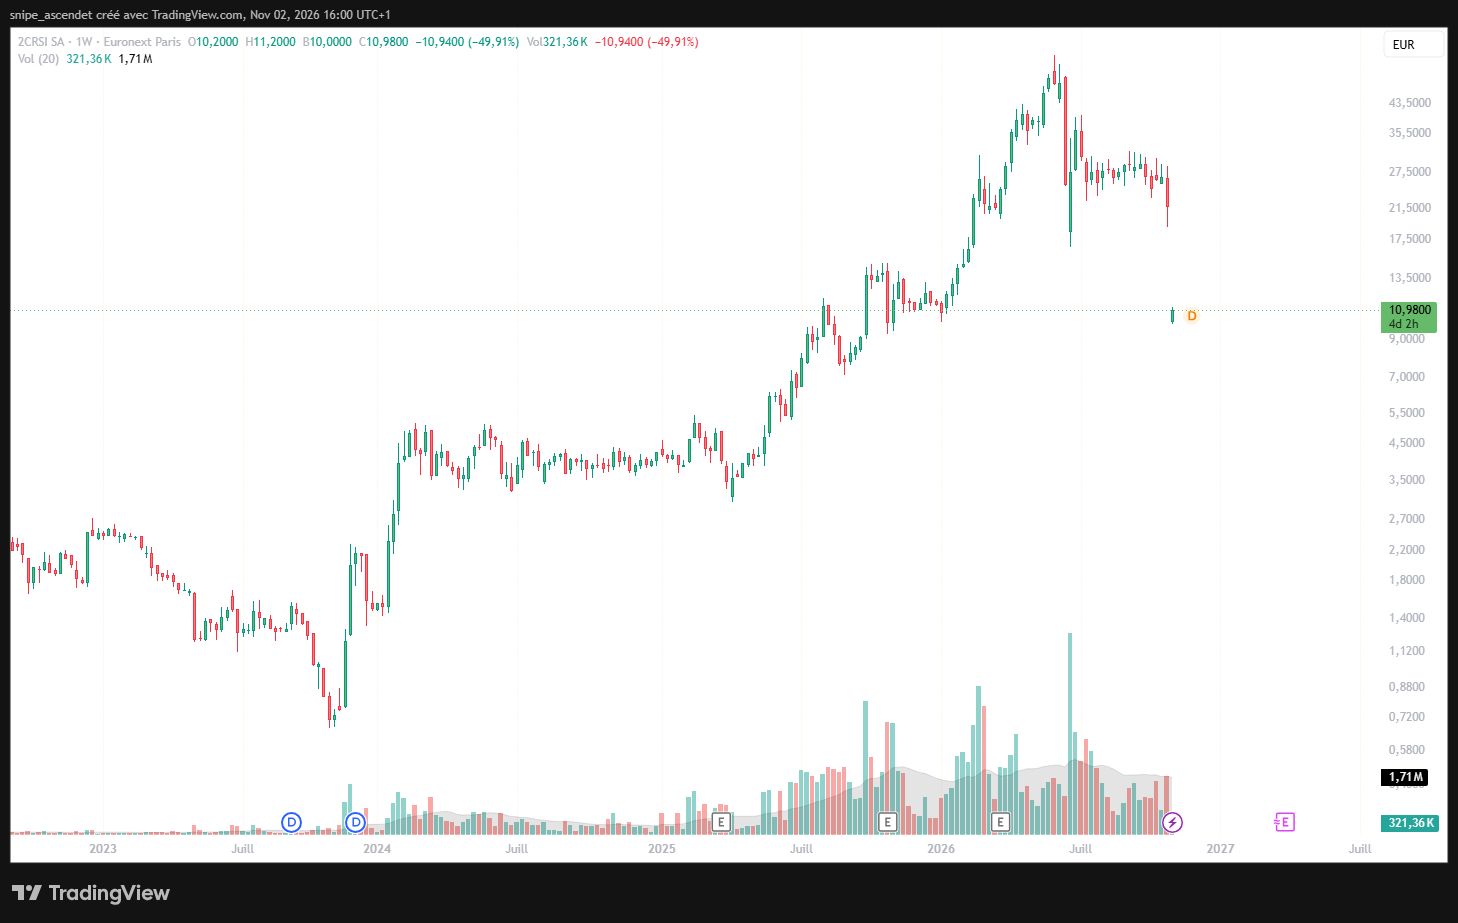
La vue quotidienne replace le décrochage dans une séquence de plusieurs mois : après une montée rapide au premier semestre, le titre a connu un épisode de forte volatilité en juin, puis des oscillations autour de la fin octobre. La vue hebdomadaire montre que la baisse du 2 novembre s’inscrit dans un retournement marqué après la forte appréciation précédente. Ces graphiques ne permettent pas à eux seuls de mesurer l’effet respectif de chaque annonce.
Pourquoi Ernst & Young refuse de se prononcer sur les comptes
Le rapport financier annuel 2025-2026, publié le 31 octobre, comprend le rapport d’Ernst & Young. Le commissaire aux comptes y indique une impossibilité de certifier les comptes consolidés de l’exercice clos le 30 juin 2026. Ce n’est pas une certification avec réserve et ce n’est pas non plus un refus établissant que les comptes sont inexacts : l’auditeur explique ne pas avoir recueilli des éléments probants suffisants pour formuler une opinion. Les effets éventuels pourraient être significatifs.
EY expose trois motifs : des contrôles et justificatifs insuffisants sur des opérations de négoce de matériel et les flux associés ; une documentation jugée insuffisante sur 15,3 millions d’euros de revenus issus d’opérations avec des parties liées, ainsi que sur le recouvrement des créances ; et l’incertitude entourant des demandes d’informations adressées à la filiale américaine dans des procédures aux États-Unis. Il s’agit de problèmes de vérifiabilité et de risque comptable, pas d’une condamnation judiciaire.
Une partie des ventes du groupe fonctionne en « triangle » : un fournisseur expédie directement le matériel à un client, parfois financé par un tiers. Ce schéma commercial n’est pas illégal par principe. Mais la traçabilité des livraisons, de la propriété des machines et de leur destination finale devient déterminante pour apprécier la bonne comptabilisation du chiffre d’affaires.
Grizzly Research : quelles accusations ont résisté aux vérifications ?
Dans son rapport du 18 juin 2026, Grizzly Research, acteur ayant un intérêt financier à la baisse du titre, accusait notamment 2CRSi d’avoir gonflé son activité par des transactions avec des sociétés liées non déclarées. Ces accusations doivent être attribuées à leur auteur : elles ne constituent ni un constat du régulateur ni une décision de justice.
Le communiqué du 29 octobre présentant l’expertise indépendante apporte une réponse nuancée. Le cabinet mandaté a étudié 78 % du chiffre d’affaires consolidé des trois exercices examinés. Il a confirmé des encaissements et leur concordance avec la facturation sur environ 425 millions d’euros d’opérations. Il ne retient donc pas l’accusation générale selon laquelle la quasi-totalité du chiffre d’affaires aurait été artificiellement créée via des parties liées.
En revanche, l’expert n’a pas pu conclure pour certaines transactions où les clients réglaient directement les fournisseurs. Il signale des lacunes majeures en matière de pièces justificatives, de connaissance des partenaires commerciaux et de visibilité sur la destination finale des équipements. Un encaissement bancaire prouve qu’un paiement a eu lieu ; il ne démontre pas, à lui seul, que toutes les conditions de reconnaissance du revenu sont réunies.
610 millions de dollars : un contrat-cadre sans volume garanti
C’est l’une des révélations les plus significatives sur la communication financière passée. Le contrat annoncé en janvier 2024 pour 610 millions de dollars était en réalité un contrat-cadre à bons de commande, sans engagement de volume, selon les précisions fournies par 2CRSi le 29 octobre. Il prévoyait aussi un montage de financement couvrant 67 % du montant global, dont les modalités restaient à définir.
L’expert précise que ce contrat n’a généré aucun chiffre d’affaires comptabilisé depuis sa signature et que le projet associé a été pratiquement interrompu après des changements réglementaires et le retrait d’investisseurs. Le risque qu’il ne se concrétise pas est considéré comme élevé. Il existe juridiquement un contrat selon les documents examinés, mais le montant affiché ne pouvait pas être assimilé à des ventes garanties.
290 millions de dollars : la commande NYGC non activée
Autre dossier sensible, la commande de 290 millions de dollars annoncée en septembre 2025 avec NewYork GreenCloud (NYGC) pour 288 serveurs et 2 304 GPU NVIDIA B300. Le communiqué de l’époque évoquait une livraison au printemps 2026 et la rapprochait du contrat de 610 millions de dollars. Or les deux contrats sont distincts, et celui de NYGC n’a pas été activé à la date des conclusions publiées le 29 octobre 2026.
Sa réalisation exige notamment la remise en service d’une centrale, des permis, une capacité électrique disponible, des financements et des vérifications de conformité. Chaque partie pouvait envisager la résiliation si l’activation n’intervenait pas au 30 septembre 2026 ; selon 2CRSi, aucune ne l’avait exercée. Aucun revenu lié à cette commande n’a été comptabilisé sur les trois exercices étudiés. L’expert juge les risques de retard ou de non-réalisation importants.
110 millions d’euros en Allemagne : commande et paiement confirmés, mais un tiers intervient
L’expertise confirme qu’une commande allemande de 194 serveurs pour un prix catalogue de 110 millions d’euros a bien été contractualisée et payée avant livraison, hors transport et assurance. Mais le client allemand est une structure de petite taille et le règlement a été effectué par un tiers payeur. L’expert relève une documentation comptable et financière incomplète. Ce cas ne permet donc pas de conclure à un faux contrat ; il souligne plutôt la difficulté à identifier et documenter toute la chaîne économique.
Communication financière : des rectifications qui dépassent les fautes de français
Dans sa lettre aux actionnaires datée du 1er novembre et diffusée le 2 novembre, Alain Wilmouth reconnaît que les procédures internes n’ont pas suivi l’accélération de l’activité et assume la responsabilité de communications imprécises. Le texte officiel comporte aussi des fautes d’accord, notamment « procédures interne » et « opérations examinés ». Dans une période où la confiance est déjà abîmée, ces erreurs de relecture sont un signal peu rassurant, mais elles restent secondaires face au problème des informations financières.
La publication de cette lettre sur le site investisseurs et par le diffuseur réglementaire est vérifiable. Son éventuel relais initial sur le compte LinkedIn personnel du dirigeant n’a pas pu être authentifié indépendamment dans les sources consultées. Il serait donc excessif d’attribuer la baisse de 50 % à la seule qualité rédactionnelle d’un message sur ce réseau.
Plus concrètement, 2CRSi a rectifié une ancienne présentation géographique : la part de son activité 2023-2024 livrée en Asie, annoncée à 71 % dans une communication de juillet 2024, ressort à 33,5 % sur la base des factures. La société avait aussi évoqué des sites américains dont l’expertise constate qu’ils ne figurent pas dans ses actifs. À Chateaugay, le projet de centre de données loué n’a finalement jamais été exploité par 2CRSi ; à Rouses Point, l’entreprise est locataire et non propriétaire. L’accumulation de ces corrections nourrit un risque de gouvernance distinct de l’activité industrielle.
HAW, la holding du PDG : un conflit d’intérêts à encadrer
Le rapport d’audit s’arrête sur 15,3 millions d’euros de revenus réalisés avec des parties liées. L’essentiel, environ 14,04 millions d’euros hors taxes, concerne une étude et une cession de droits de propriété intellectuelle à Holding Alain Wilmouth (HAW), contrôlée par le PDG et premier actionnaire de 2CRSi. Le projet porte sur la conception d’un centre de données modulaire de 14,4 MW destiné à l’IA.
Le dirigeant explique que le prix a été fixé à 8 % d’un coût de construction de référence estimé à environ 175 millions d’euros. Il indique que l’auditeur a jugé les éléments comparatifs insuffisants. La créance de 16,9 millions d’euros TTC n’était ni facturée ni encaissée au 30 juin 2026, d’après son explication. Le conseil a autorisé la convention le 30 octobre 2026, alors que les travaux avaient commencé en juillet 2024. Une expertise indépendante doit en revoir la valeur avant le vote de l’assemblée générale du 17 décembre, sans participation au vote des intéressés.
Ce dispositif annoncé constitue une réponse, mais il ne supprime pas le sujet central : lorsque le dirigeant contrôle aussi le partenaire commercial de la société cotée, l’indépendance de la validation et la qualité des preuves deviennent essentielles. L’expert a également relevé une forte proximité opérationnelle entre 2CRSi, NYGC et l’écosystème de Joseph Church, sans confirmer que toutes ces entités seraient formellement des parties liées.
Résultats 2025-2026 : croissance réelle annoncée, comparabilité fragilisée
Le communiqué du 30 octobre 2026 fait état de 386,5 millions d’euros de chiffre d’affaires, soit +75 %, d’un EBITDA de 34,2 millions d’euros avec une marge de 8,8 % et d’un résultat net part du groupe de 17 millions d’euros. Ces chiffres sont ceux publiés par la société, sans certification par le commissaire aux comptes.
| Indicateur | Publié 2025-2026 | Référence | Écart |
|---|---|---|---|
| Chiffre d’affaires | 386,5 M€ | Objectif mars > 400 M€ | Au moins 13,5 M€ sous le seuil |
| EBITDA | 34,2 M€ | Objectif mars 36 M€ | -1,8 M€ |
| Marge d’EBITDA | 8,8 % | 2,5 % en 2024-2025 | +6,3 points |
| Résultat net part du groupe | 17,0 M€ | 2,1 M€ en 2024-2025 | +14,9 M€ |
Les références du tableau sont des objectifs de la direction ou des données de l’exercice précédent, pas un consensus indépendant d’analystes.
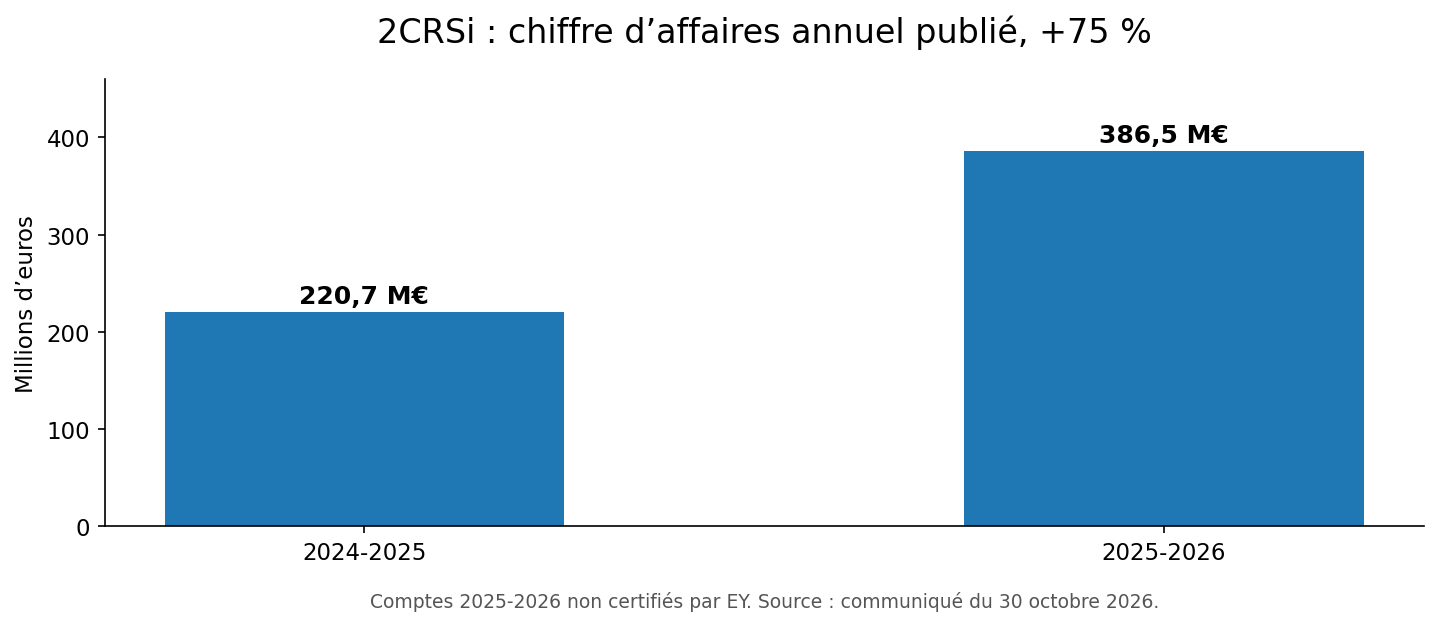
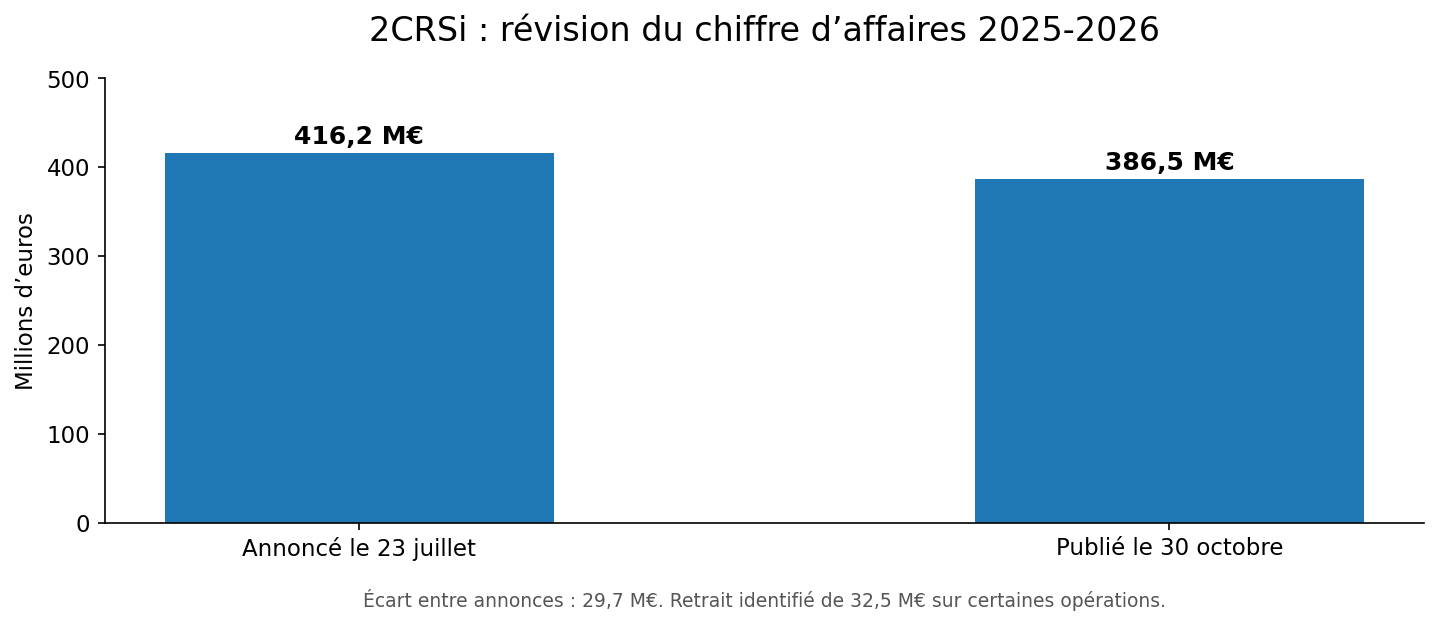
Le point le plus délicat concerne la révision du chiffre d’affaires. Le 23 juillet, 2CRSi avait communiqué 416,2 millions d’euros. Le 30 octobre, ce chiffre tombe à 386,5 millions. L’entreprise indique avoir retiré 32,5 millions d’euros de chiffre d’affaires et 30,5 millions d’euros d’achats liés à certaines opérations américaines après un avis juridique, sans effet sur sa trésorerie. La différence de 29,7 millions entre les deux montants publiés ne doit pas être confondue avec ce retrait brut de 32,5 millions.
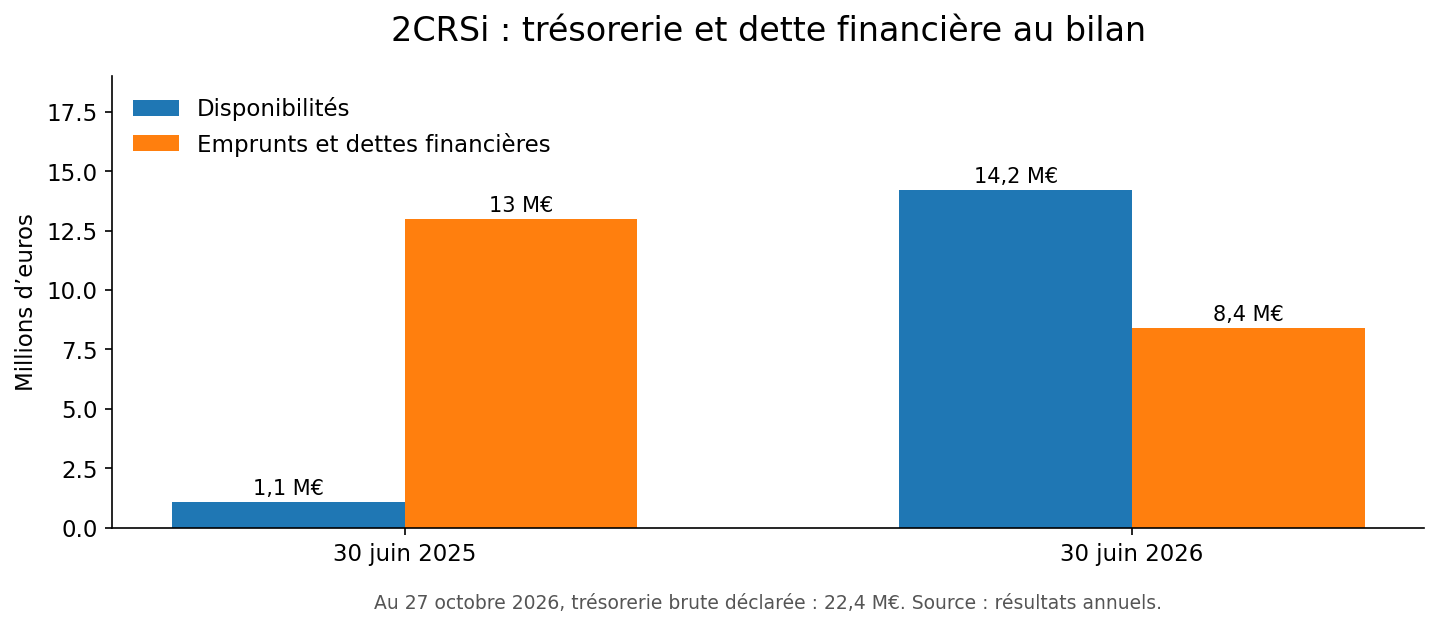
Le groupe déclare 7,9 millions d’euros de flux de trésorerie opérationnels sur l’exercice, contre 2,4 millions un an plus tôt. Au 30 juin, il affichait 14,2 millions de trésorerie et 8,4 millions d’emprunts et dettes financières. La trésorerie brute est donnée à 22,4 millions au 27 octobre, date différente qu’il ne faut pas comparer directement comme si elle relevait du même arrêté comptable. La question de la conversion du résultat en cash reste essentielle, d’autant que le besoin en fonds de roulement a absorbé 14,4 millions d’euros de capacité d’autofinancement durant l’exercice.
États-Unis : procédures d’exportation et incertitude réglementaire
Le troisième point soulevé par EY concerne les demandes d’informations adressées à 2CRSi Corporation dans le cadre de procédures américaines. Le PDG indique que la filiale a reçu des demandes du ministère du Commerce en novembre 2024, puis du parquet fédéral en avril et octobre 2025 et en mai 2026. Selon la société, elle a répondu en tant que détentrice de documents et n’a pas été formellement mise en cause.
L’expert indépendant n’a pas identifié d’éléments démontrant une volonté d’expédier des matériels vers des pays interdits. En revanche, le commissaire aux comptes explique que l’issue des procédures concernant des contreparties importantes et leurs possibles conséquences sur 2CRSi ne peuvent être appréciées de manière fiable à ce stade. Il faut distinguer cette incertitude d’une infraction avérée.
Le milliard d’euros de revenus visé en 2026-2027 reste un scénario à démontrer
Malgré les doutes, la direction confirme son ambition d’un milliard d’euros de chiffre d’affaires pour l’exercice 2026-2027, hors contrat-cadre de 610 millions de dollars. Cela représenterait plus du double des 386,5 millions publiés pour 2025-2026. La montée en puissance des serveurs Godì et le projet ÆTHER à Strasbourg sont cités comme leviers. Mais ÆTHER Infrastructures est elle-même une partie liée, actuellement contrôlée par HAW selon le communiqué de résultats, ce qui renforce les enjeux de transparence.
Ce dossier rappelle les risques du financement de l’infrastructure IA. La demande de calcul peut être importante tout en laissant des contrats non activés, des besoins de capital élevés et des calendriers incertains. C’est également l’enjeu abordé dans notre analyse sur l’endettement des neoclouds et leurs risques de financement. Plus largement, les dépenses massives des géants de l’IA et leur impact sur le cash-flow montrent que la croissance annoncée ne suffit jamais à qualifier la solidité financière d’un modèle.
Quelles conditions pour une sortie de crise ?
Le scénario favorable exige plusieurs preuves : des informations complètes sur les transactions, l’évaluation indépendante du contrat HAW, l’amélioration des contrôles et une conversion visible des commandes fermes en livraisons puis en encaissements. Une conférence avec les investisseurs professionnels est annoncée le 3 novembre à 17 h 45, heure de Paris, avant l’assemblée générale du 17 décembre 2026.
Le scénario défavorable serait celui d’ajustements comptables supplémentaires, de difficultés à recouvrer certaines créances ou de nouveaux retards contractuels. Les demandes d’informations américaines ajoutent un risque difficile à quantifier. Aucun de ces scénarios n’est acquis, et la baisse du titre ne constitue pas en elle-même une preuve de fraude.
Conclusion : la crise de 2CRSi ne se résume ni à un tweet d’un vendeur à découvert, ni à des fautes de français dans une lettre aux actionnaires. Le cœur du problème réside dans la distance désormais visible entre certains messages commerciaux, les conditions effectives des contrats et les justificatifs disponibles pour l’auditeur. Tant que cet écart ne sera pas réduit par des preuves contrôlables, la direction devra regagner la confiance sur des faits et non sur des projections.