
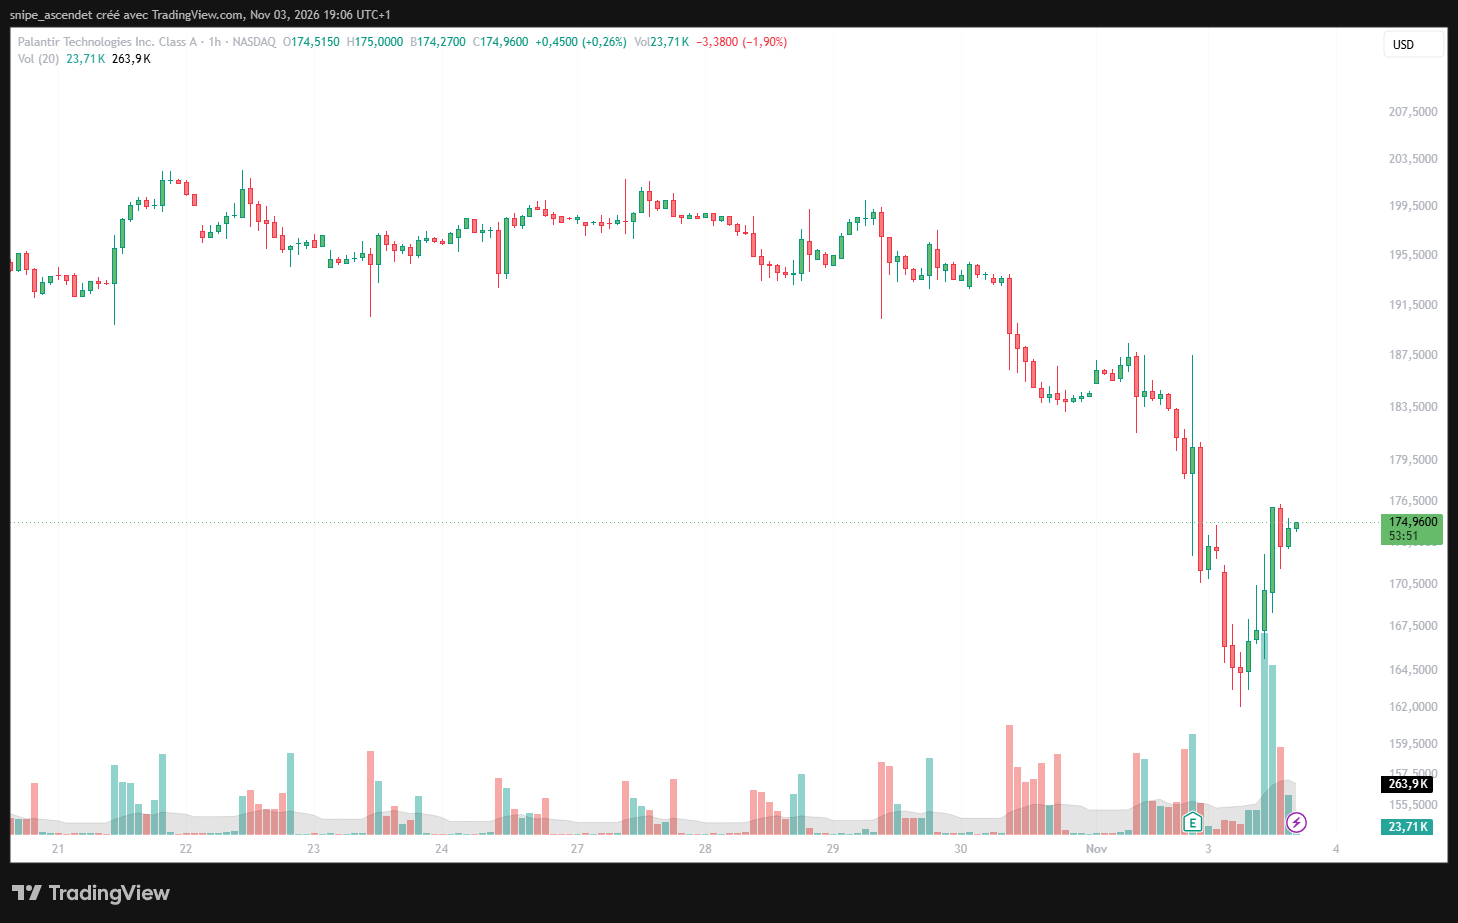
Palantir perd 1,90 % à 174,95 dollars ce mardi 3 novembre, malgré un chiffre d’affaires trimestriel en hausse de 96 % à 2,31 milliards de dollars. Le spécialiste des logiciels d’analyse de données et d’intelligence artificielle relève ses perspectives, mais la Bourse réclame davantage qu’un excellent trimestre. La question porte désormais sur la durée de cette croissance et sur le prix que les investisseurs acceptent de payer.
La publication du 2 novembre intervient après plusieurs séances de repli. Le rebond depuis les points bas ne suffit donc pas, à lui seul, à effacer la correction. Pour comprendre cette réaction, il faut séparer trois sujets : les revenus déjà réalisés, les contrats susceptibles d’alimenter les prochains trimestres et la valorisation de l’action.
Des résultats supérieurs aux attentes
Le communiqué financier de Palantir fait état d’une marge opérationnelle GAAP de 47 %, contre 62 % en données ajustées. Le bénéfice net attribuable aux actionnaires atteint 1,128 milliard de dollars. La croissance ne se limite donc plus au chiffre d’affaires : elle produit aussi des bénéfices comptables importants.
| Indicateur | Publié / prévision du groupe | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires T3 2026 | 2,313 Md$ | Environ 2,18 Md$ | +133 M$, soit environ +6,1 % |
| BPA ajusté T3 2026 | 0,44 $ | Environ 0,41 $ | +0,03 $, soit environ +7,3 % |
| Chiffre d’affaires T4 2026 | 2,649 à 2,653 Md$ | Environ 2,46 Md$ | +7,8 % au point médian |
Les estimations arrondies proviennent de Reuters pour les revenus et de KGI pour le BPA ajusté. Elles peuvent varier légèrement selon les panels d’analystes. La troisième ligne compare une prévision de chiffre d’affaires aux attentes, et non un résultat déjà réalisé.
Le commercial américain prend une nouvelle dimension
La présentation trimestrielle souligne un changement majeur : aux États-Unis, les revenus commerciaux atteignent 984 millions de dollars, en hausse de 148 %, et dépassent les 953 millions issus du gouvernement. La rétention nette en dollars monte à 165 %, soit huit points de plus qu’au trimestre précédent.
Cette rétention mesure l’évolution des dépenses des clients existants sur les périodes comparées. Elle ne signifie pas que Palantir conserve 165 % de ses clients. Elle suggère surtout que les entreprises déjà équipées étendent leurs usages, un levier intéressant pour un éditeur : vendre davantage au sein d’un compte peut améliorer l’efficacité commerciale.
Le défi consiste à reproduire cette expansion au-delà des premiers déploiements. Une entreprise peut expérimenter l’IA dans un service, puis l’étendre aux achats, à la production ou à la logistique. Mais le passage à l’échelle suppose des gains mesurables, une intégration aux systèmes existants et des budgets durables. La croissance future dépendra de cette transformation des essais en usages récurrents.
Les nouveaux contrats concentrent les interrogations
La valeur totale des contrats conclus atteint 2,918 milliards de dollars, en hausse de 6 %. Pour le commercial américain, elle progresse de 11 % à 1,463 milliard. Ces rythmes contrastent avec la croissance des revenus. Reuters rapporte que plusieurs grands contrats portent sur des durées plus courtes qu’habituellement, ce qui affecte leur valeur totale.
Une progression modérée des contrats ne prouve donc pas, à elle seule, un ralentissement de la demande. Un contrat d’un an et un contrat de cinq ans ne se comparent pas uniquement par leur montant cumulé. Il faut examiner la durée, les renouvellements et la conversion en revenus. Inversement, une forte croissance du chiffre d’affaires peut refléter des accords signés auparavant et ne garantit pas le même rythme demain.
Le suivi des prochains trimestres devra départager ces deux lectures. Si les engagements courts sont renouvelés et élargis, leur durée peut masquer une activité robuste. S’ils ne le sont pas, la visibilité se réduit. La valeur contractuelle incluant des options ne doit pas être traitée comme du chiffre d’affaires définitivement acquis.
Une génération de trésorerie solide, des ajustements à surveiller
Palantir publie 1,205 milliard de dollars de flux de trésorerie opérationnels et 1,216 milliard de cash-flow libre ajusté. Sa trésorerie, ses équivalents et ses titres du Trésor américain totalisent 10,4 milliards. Pour 2026, le groupe vise désormais 8,530 à 8,534 milliards de revenus et 4,8 à 5 milliards de cash-flow libre ajusté.
Le qualificatif « ajusté » compte : ce flux n’est pas interchangeable avec une mesure simple des encaissements opérationnels diminués des investissements. De même, l’écart entre les marges GAAP et ajustées oblige à regarder les rémunérations en actions et leur effet potentiel sur la dilution.
KGI relève 318,9 millions de dollars de rémunérations en actions et une charge fiscale GAAP de seulement 13,6 millions sur le trimestre. Il serait imprudent d’extrapoler mécaniquement la rentabilité nette sans examiner la normalisation fiscale et l’évolution du nombre d’actions.
Le sujet rejoint celui du financement des investissements massifs des Big Tech dans l’IA. La comparaison porte sur la conversion des promesses technologiques en trésorerie, pas sur des modèles économiques identiques. Les besoins de financement détaillés dans le dossier sur Oracle et ses infrastructures d’IA rappellent précisément cette différence entre infrastructures et logiciels.
À près de 175 dollars, une valorisation exigeante
Un calcul illustratif donne la mesure des attentes : 174,95 dollars divisés par quatre fois le BPA trimestriel de 0,44 dollar représentent environ 99 fois un bénéfice annualisé mécaniquement. Ce n’est ni un PER historique ni un PER prévisionnel de consensus. Ce repère suppose quatre trimestres identiques et ignore la croissance, la saisonnalité et les variations fiscales.
Même avec ces limites, il montre pourquoi la seule hausse des bénéfices ne règle pas la question du cours. Une action peut reculer si le marché réduit le multiple qu’il accepte de payer, alors que l’entreprise continue de progresser. À l’inverse, une croissance durablement supérieure aux attentes peut permettre aux bénéfices de rattraper progressivement le prix.
PLTR reste à contre-courant du rebond technologique
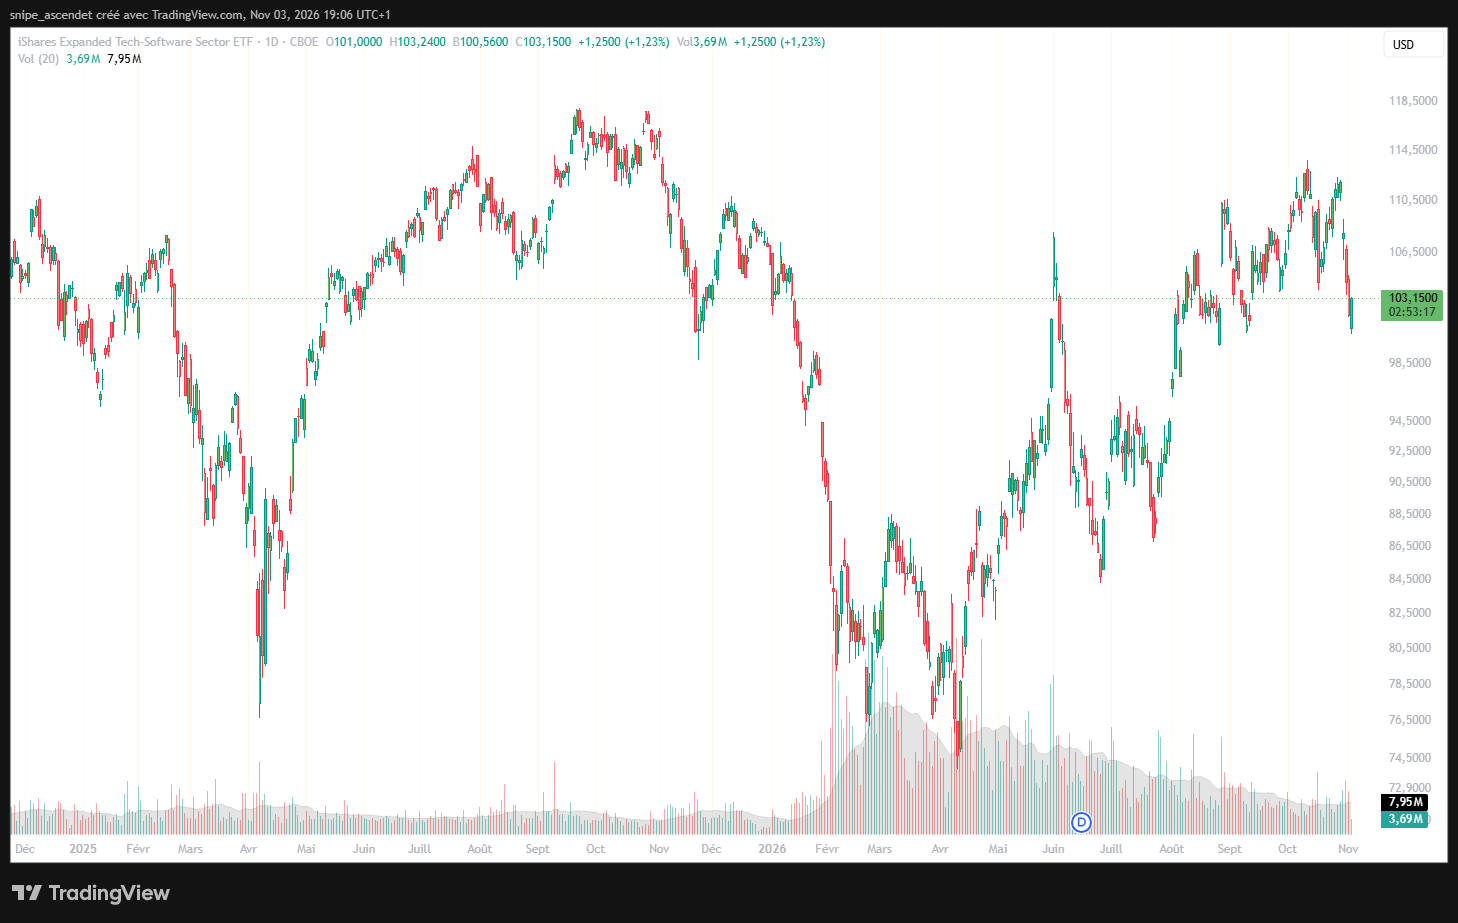
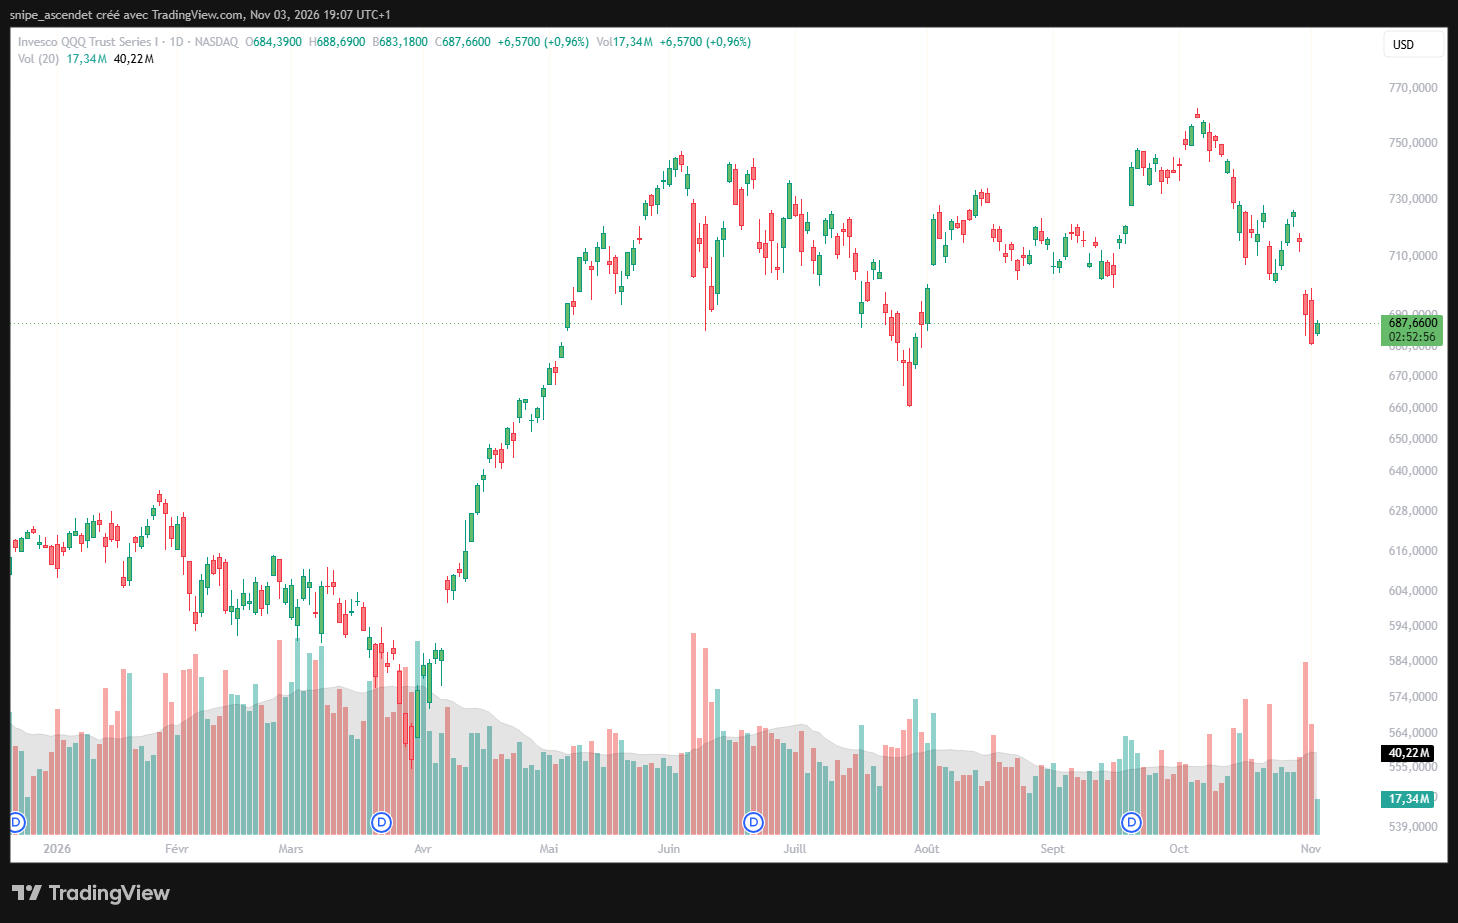
Le contraste est net : Palantir cède 1,90 %, tandis que l’ETF logiciels IGV gagne 1,23 % à 103,15 dollars et que QQQ progresse de 0,96 % à 687,66 dollars. Cela représente une sous-performance de 3,13 points face à IGV et de 2,86 points face à QQQ. Cette divergence ne permet pas d’attribuer toute la baisse aux résultats, mais elle montre que le mouvement dépasse celui des références sectorielles.
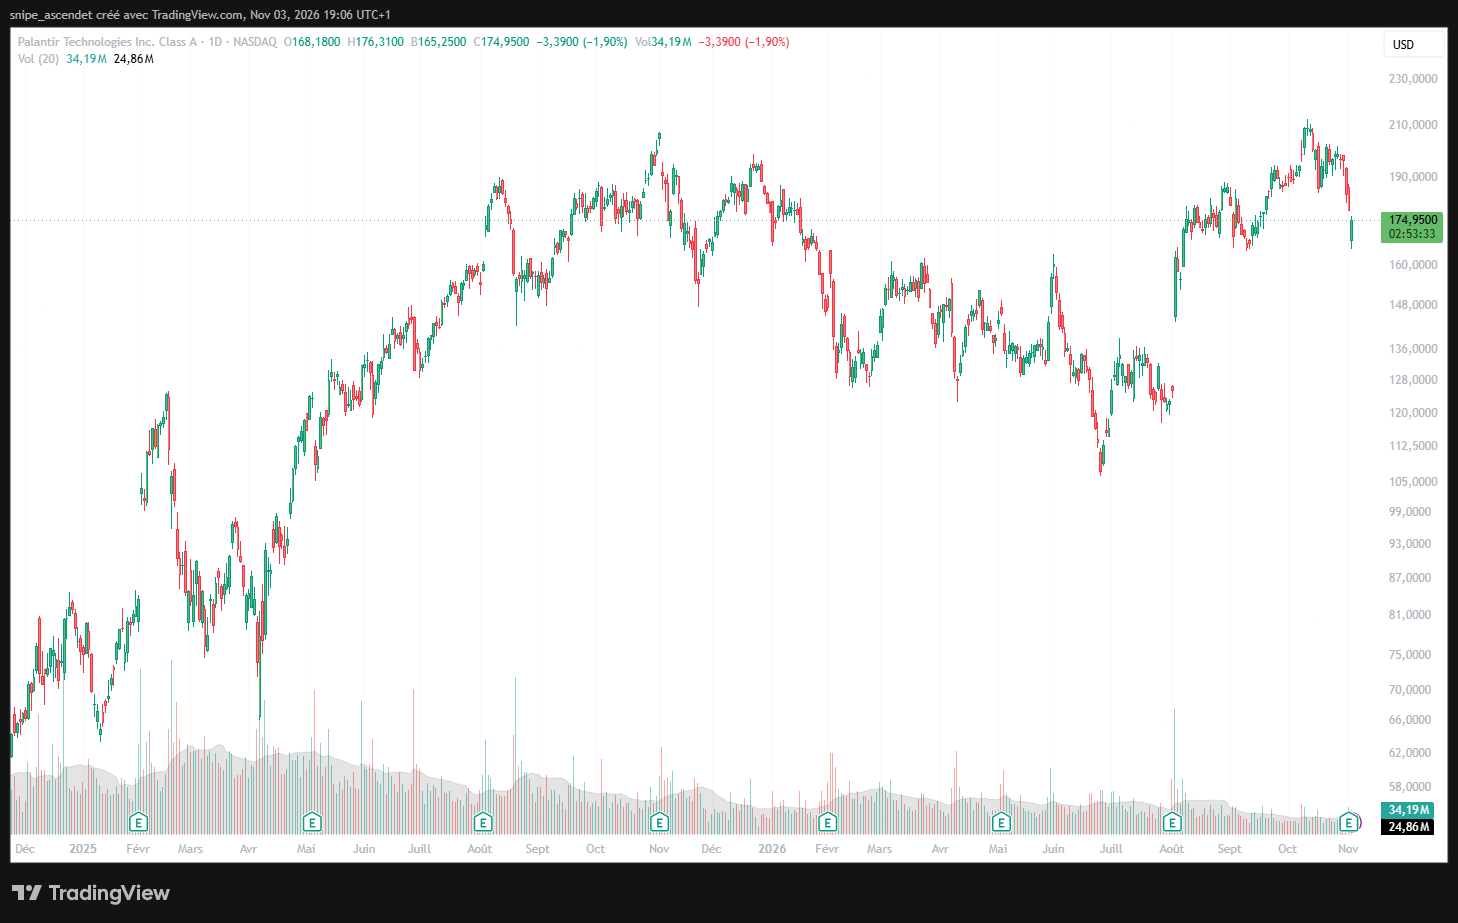
La tendance quotidienne de PLTR situe une première zone de soutien autour de 165 dollars. En dessous, la région des 160 dollars mérite attention. À la hausse, 180 dollars, puis 185 à 190 dollars, constituent des zones de reconquête possibles. Ce sont des repères graphiques approximatifs, pas des objectifs garantis.
Les conditions d’un rebond durable
Le scénario favorable associe renouvellement des contrats, extension des usages et maintien d’une forte génération de trésorerie. Une reconquête durable des niveaux perdus, accompagnée de volumes, conforterait alors l’amélioration financière. Le scénario défavorable serait celui d’une croissance contractuelle insuffisante pour entretenir les revenus, combinée à une baisse des multiples du logiciel.
Pour Palantir, le prochain test dépasse donc le simple dépassement du consensus. Il faudra démontrer que l’expansion actuelle peut durer, sans dépendre d’ajustements comptables ou d’hypothèses trop généreuses sur les renouvellements. Les résultats confortent la puissance commerciale du groupe ; le cours exige encore des preuves sur sa durée.