
Advanced Micro Devices (NASDAQ : AMD) aurait réalisé 13,40 milliards de dollars de chiffre d’affaires au troisième trimestre 2026, en hausse de 45 % sur un an, et un bénéfice par action ajusté de 2,09 dollars, d’après les premiers chiffres financiers relayés mardi 3 novembre. Les deux indicateurs dépassent les attentes de Wall Street. Le fabricant de semi-conducteurs viserait surtout environ 17 milliards de dollars de ventes au quatrième trimestre, signe d’une accélération portée par les processeurs et les accélérateurs pour l’intelligence artificielle.
L’action AMD a terminé la séance à 483,90 dollars (+3,65 %), puis progressait autour de 515,12 dollars (+6,45 %) dans les premières transactions après la clôture. Derrière cet accueil favorable, une question demeure : la croissance du calcul IA peut-elle se transformer en trésorerie disponible ?
AMD dépasse les attentes au troisième trimestre
Les ventes de 13,40 milliards de dollars seraient supérieures de 310 millions au consensus de 13,09 milliards publié avant les résultats, soit un écart positif de 2,4 %. Le bénéfice par action ajusté de 2,09 dollars dépasserait de 7,2 % les 1,95 dollar attendus. La marge brute non GAAP ressortirait à 56 %, en progression de deux points de pourcentage sur un an.
| Indicateur T3 2026 | Premiers chiffres | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 13,40 Md$ | 13,09 Md$ | +2,4 % |
| BPA ajusté | 2,09 $ | 1,95 $ | +7,2 % |
| Ventes Data Center | 8,55 Md$ | 8,27 Md$ | +3,4 % |
| Résultat opérationnel ajusté | 3,92 Md$ | 3,67 Md$ | +6,8 % |
| Free cash-flow | 554 M$ | 1,05 Md$ | −47,2 % |
Ces comparaisons reprennent les premières données de résultats disponibles et les estimations communiquées avant l’annonce. Les résultats définitifs et les rapprochements GAAP/non GAAP devront être confrontés aux états financiers d’AMD.
Le Data Center approche les deux tiers de l’activité
La division Data Center aurait généré 8,55 milliards de dollars, en croissance de 97 % sur un an. Elle représenterait désormais près de 64 % du chiffre d’affaires du groupe. Cet essor repose sur la demande de processeurs EPYC pour serveurs et d’accélérateurs Instinct destinés à l’entraînement et à l’inférence des modèles d’IA.
La croissance ne se répartit toutefois pas uniformément. Les ventes Client et Gaming s’établiraient autour de 3,70 milliards de dollars, en recul de 8 % sur un an. Au sein de cet ensemble, les processeurs Client progresseraient de 7 %, à 2,95 milliards, tandis que les activités Gaming reculeraient de 40 %, à 773 millions. Le segment Embedded atteindrait 1,11 milliard de dollars, en hausse de 29 %. Ces montants étant arrondis, leur addition peut légèrement différer du revenu consolidé.
Cette divergence entre serveurs et marchés grand public intervient après la correction récente du secteur des semi-conducteurs, qui avait notamment pesé sur AMD et Intel. Elle rappelle que la demande de puces pour l’IA suit une dynamique distincte de celle des PC et des consoles.
Quatrième trimestre : AMD viserait 17 milliards de dollars de ventes
La prévision qui retient le plus l’attention est celle du dernier trimestre 2026 : environ 17 milliards de dollars de chiffre d’affaires, à plus ou moins 3 %, contre 16,23 milliards de consensus mentionnés dans les premières données. Au point médian, cela représenterait près de 27 % de croissance par rapport au troisième trimestre. La marge brute non GAAP serait attendue autour de 55 %, légèrement sous le niveau du trimestre écoulé.
AMD met en avant la montée en puissance de ses systèmes de calcul à l’échelle des baies, dont Helios, autour des accélérateurs MI450 et des processeurs EPYC de nouvelle génération. La direction avait déjà signalé, dans ses comptes du deuxième trimestre 2026, une accélération des déploiements Instinct et de la demande EPYC. L’exécution industrielle et la capacité à livrer ces plateformes en volumes seront déterminantes pour atteindre les objectifs de fin d’année.
Le développement de cette offre dépend néanmoins des budgets de ses clients. Les dépenses d’investissement des géants technologiques dans l’IA augmentent rapidement, mais leur rentabilité reste sous surveillance. La visibilité sur les commandes ne garantit pas à elle seule des marges et des encaissements au même rythme.
Le point faible : seulement 554 millions de dollars de free cash-flow
Malgré le dynamisme commercial, le flux de trésorerie disponible ressortirait à 554 millions de dollars, contre environ 1,05 milliard attendu, soit un manque de près de 47 %. Il serait en baisse de 64 % sur un an selon les premiers chiffres relayés. Cette différence constitue le principal point de vigilance de la publication.
Un décalage entre bénéfices et trésorerie peut notamment provenir de la progression des stocks, des créances clients ou des dépenses d’investissement. Sans le tableau de flux détaillé et les commentaires financiers définitifs, il serait prématuré d’attribuer l’écart à un poste précis. Le débat sur le financement de l’infrastructure IA dépasse AMD : il touche aussi les opérateurs de data centers et la dette des neoclouds.
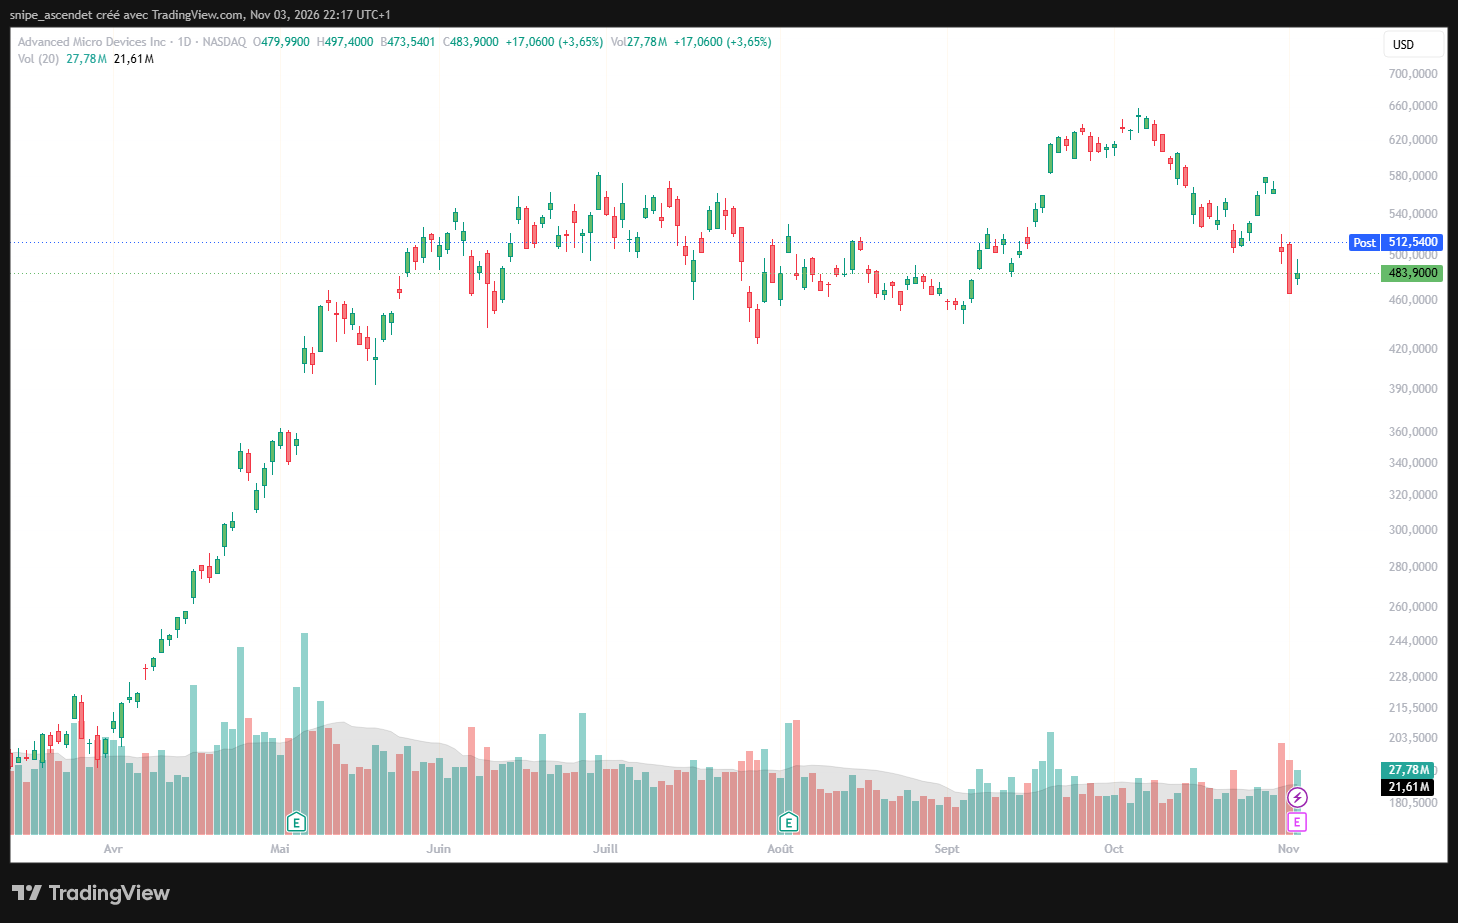
L’action AMD gagne plus de 6 % après Bourse
La progression vers 515 dollars intervient après un mois d’octobre volatil et un net repli des valeurs technologiques à la fin du mois. Le titre a échangé environ 27,78 millions d’actions sur la séance régulière de mardi, contre une moyenne sur vingt jours de 21,61 millions. La vigueur des ventes Data Center et les prévisions du quatrième trimestre constituent des facteurs favorables, sans suffire à expliquer à elles seules chaque variation de marché.
Pour la suite, un scénario favorable dépendrait de la confirmation des livraisons Helios et Instinct, du maintien d’une marge brute proche des niveaux annoncés et d’une meilleure conversion des profits en cash. À l’inverse, des retards de déploiement, une pression sur les prix ou une nouvelle faiblesse du free cash-flow pourraient peser sur la valorisation, même avec des revenus en hausse.
La conférence de résultats programmée par AMD pour ce 3 novembre doit apporter des précisions sur les capacités de production, les commandes et la trésorerie. Au-delà du dépassement des attentes trimestrielles, c’est la soutenabilité de la croissance dans les infrastructures IA qui guidera le prochain arbitrage des investisseurs.