
Les élections de mi-mandat du 3 novembre 2026 redessinent le rapport de force politique aux États-Unis et ajoutent un risque à une industrie déjà sous pression : les centres de données dédiés à l’intelligence artificielle. Les démocrates sont assurés, selon les projections des grands médias américains, de reprendre la Chambre des représentants et le Sénat. Au Texas, Gina Hinojosa remporte le poste de gouverneure sur le républicain Greg Abbott et James Talarico gagne un siège au Sénat fédéral. Or l’État concentre une part considérable des projets électriques destinés aux data centers.
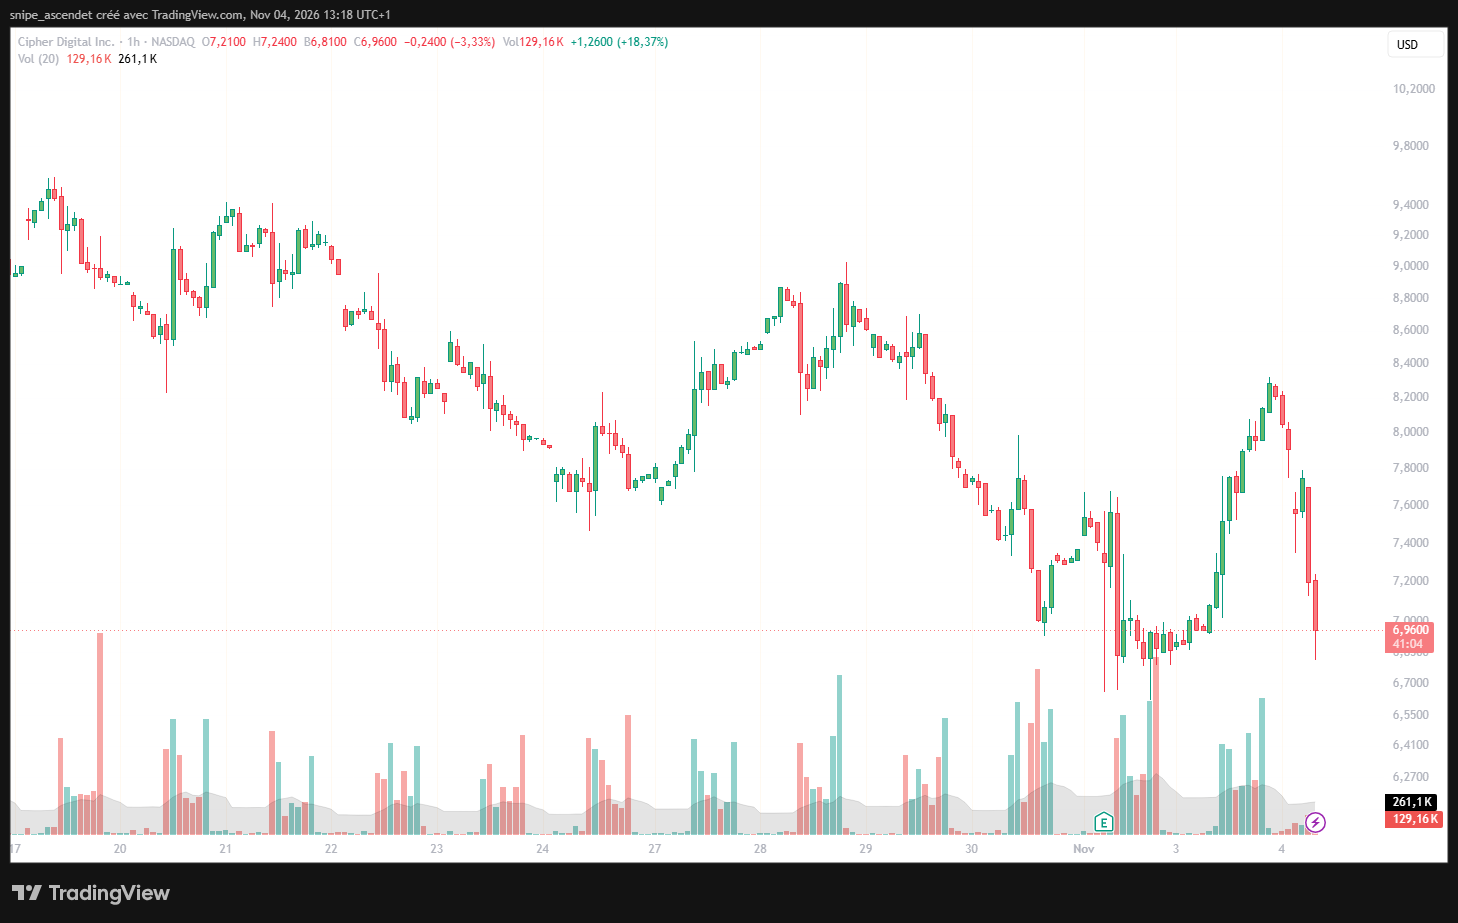
La réaction est particulièrement brutale sur Cipher Digital (NASDAQ : CIFR) : après une clôture à 8,12 dollars le 3 novembre, le titre se traite autour de 6,95 dollars avant l’ouverture du 4 novembre, soit un recul d’environ 14,4 %. IREN, CoreWeave, Applied Digital et Oracle cèdent également du terrain, tandis que l’ETF Nasdaq-100 QQQ se maintient légèrement dans le vert. La question n’est plus seulement de savoir combien de puissance informatique sera vendue, mais où, quand et à quel coût elle pourra être construite.
Une double victoire démocrate, avec un basculement inédit au Texas
L’Associated Press confirme que les démocrates ont remporté le contrôle des deux chambres du Congrès. Ils ont fait basculer au moins sept sièges sénatoriaux et plus de vingt circonscriptions à la Chambre. Les décomptes définitifs continuent, mais l’issue politique du contrôle du Sénat comme de la Chambre est établie. La nouvelle majorité entrera en fonctions en janvier 2027, laissant la présidence à Donald Trump et créant une situation de gouvernement divisé.
Le résultat texan possède une portée particulière. Selon le Texas Tribune, Gina Hinojosa devient la première démocrate élue gouverneure du Texas depuis Ann Richards en 1990, ainsi que la première femme d’origine latino-américaine appelée à diriger l’État. Le républicain Greg Abbott a reconnu sa défaite. James Talarico, vainqueur de Ken Paxton, devient le premier démocrate élu sénateur fédéral du Texas depuis 1988. Ces victoires sont annoncées avant la certification administrative finale des résultats.
À Washington, la nouvelle majorité pourra renforcer les auditions, les enquêtes parlementaires et le contrôle des politiques technologiques. Elle ne pourra toutefois pas imposer librement ses projets de loi : le président conserve son droit de veto, et les règles de procédure du Sénat peuvent limiter l’adoption de certaines réformes. Pour les data centers, le levier potentiellement le plus rapide se situe dans les États, par les permis, l’aménagement, les avantages fiscaux et la régulation de l’énergie.
Pourquoi le Texas est devenu le point faible de l’expansion de l’IA
Le Texas attire les opérateurs de centres de données grâce à ses terrains disponibles, son marché électrique, ses infrastructures et ses possibilités de développement à grande échelle. D’après une estimation de Wells Fargo reprise par CoinDesk, 27 % de la puissance électrique prévue pour les futurs data centers américains serait située dans cet État. Il s’agit d’une part de capacité projetée, exprimée en puissance, et non de 27 % des centres déjà construits ou exploités.
Gina Hinojosa a défendu pendant la campagne un moratoire immédiat sur les nouveaux data centers, en attendant une session législative consacrée à la protection des habitants et au rôle des collectivités. Son programme conteste également certains avantages fiscaux accordés aux installations de grande taille. Les thèmes sont précis : facture d’électricité, consommation d’eau, résistance du réseau, transparence et droit de regard des communes.
Le risque réglementaire ne naît pas de l’alternance. Le 21 septembre, Greg Abbott avait déjà demandé la suspension de permis tant que les audits des grands projets par ERCOT et les autorités compétentes n’étaient pas achevés. La victoire de Hinojosa change surtout les perspectives de durée et d’ampleur des restrictions. Elle ne signifie ni l’annulation automatique des contrats existants, ni l’interdiction de tous les chantiers autorisés.
Le mouvement dépasse le Texas. Ballotpedia recensait 41 mesures locales soumises au vote le 3 novembre dans dix États, dont 28 susceptibles de limiter des projets. Les scrutins sur les moratoires, les zonages et l’usage des ressources montrent que l’acceptabilité locale est devenue une contrainte industrielle, aux côtés de la disponibilité des GPU et des financements.
CIFR, IREN, CRWV, APLD et Oracle décrochent avant l’ouverture américaine
| Actif | Clôture du 3 novembre | Préouverture du 4 novembre | Écart |
|---|---|---|---|
| Cipher Digital (CIFR) | 8,12 $ | 6,95 $ | -14,4 % |
| IREN (IREN) | 24,46 $ | 23,06 $ | -5,7 % |
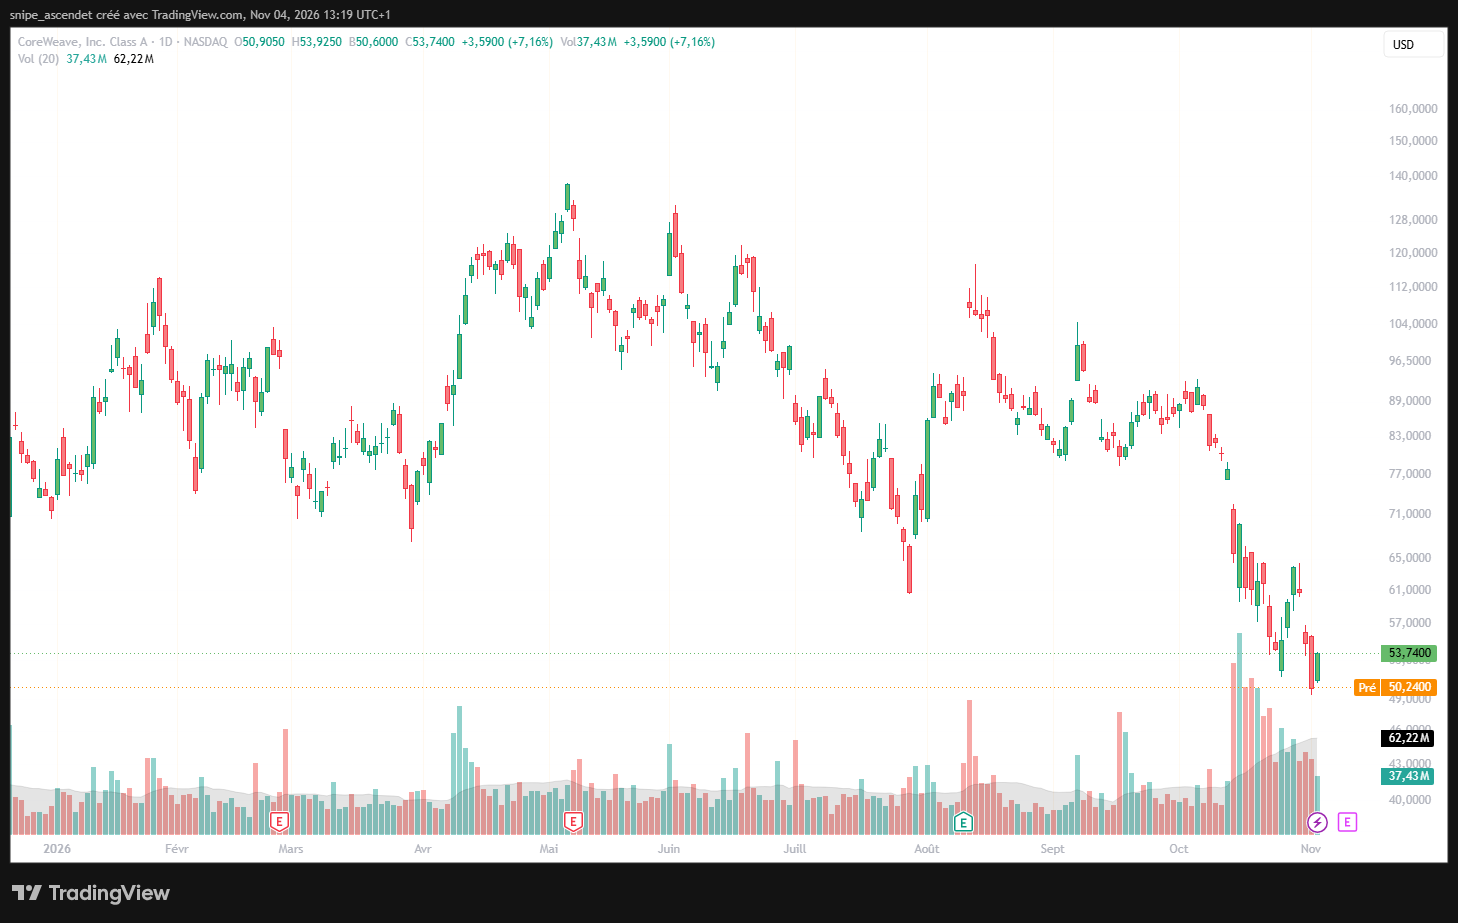
| CoreWeave (CRWV) | 53,74 $ | 50,24 $ | -6,5 % |
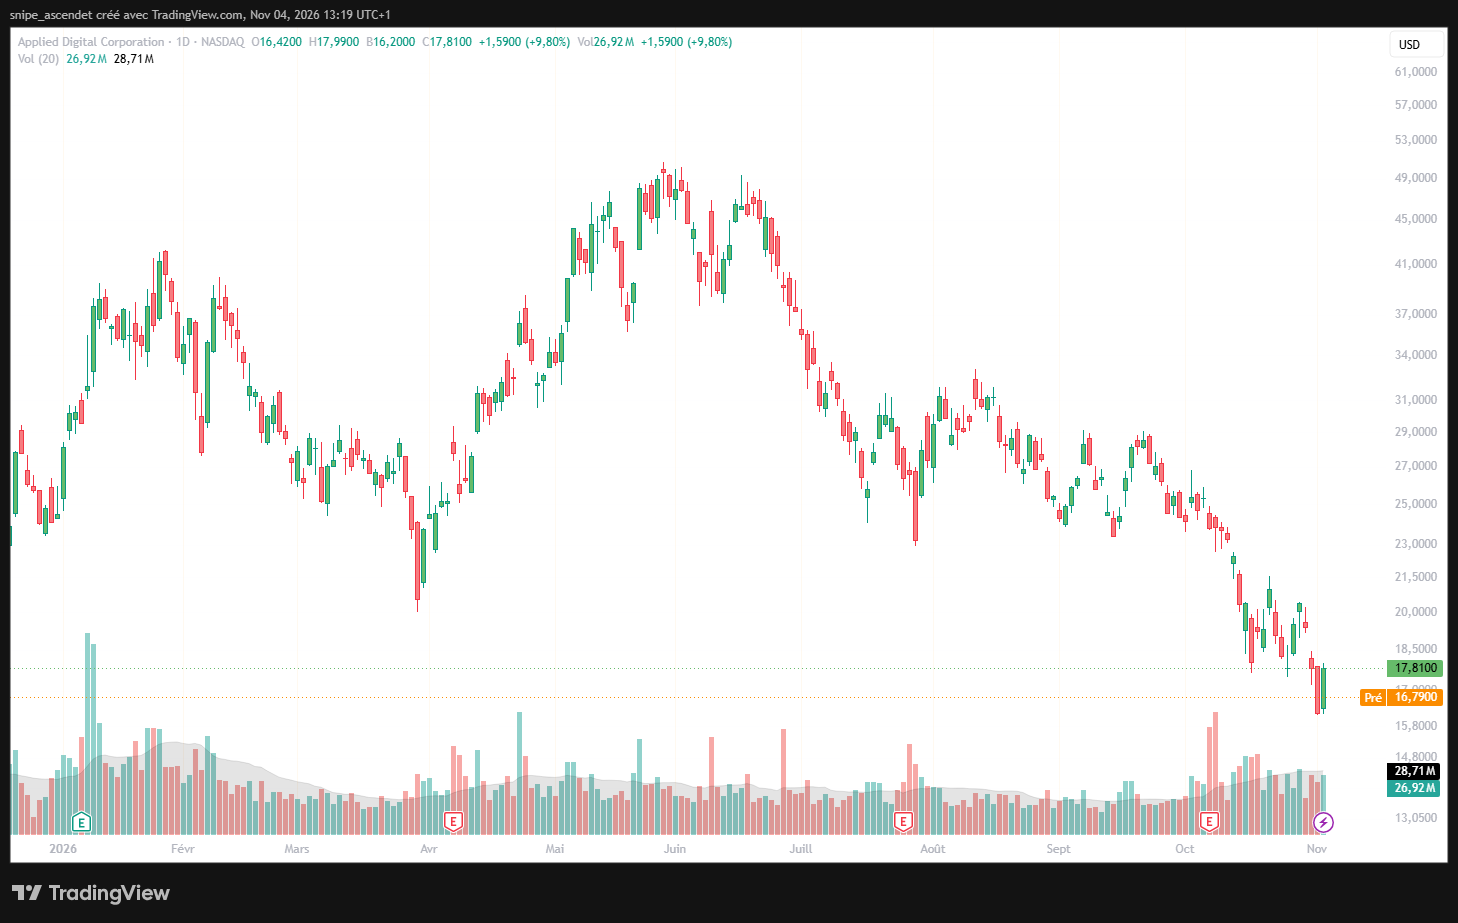
| Applied Digital (APLD) | 17,81 $ | 16,79 $ | -5,7 % |
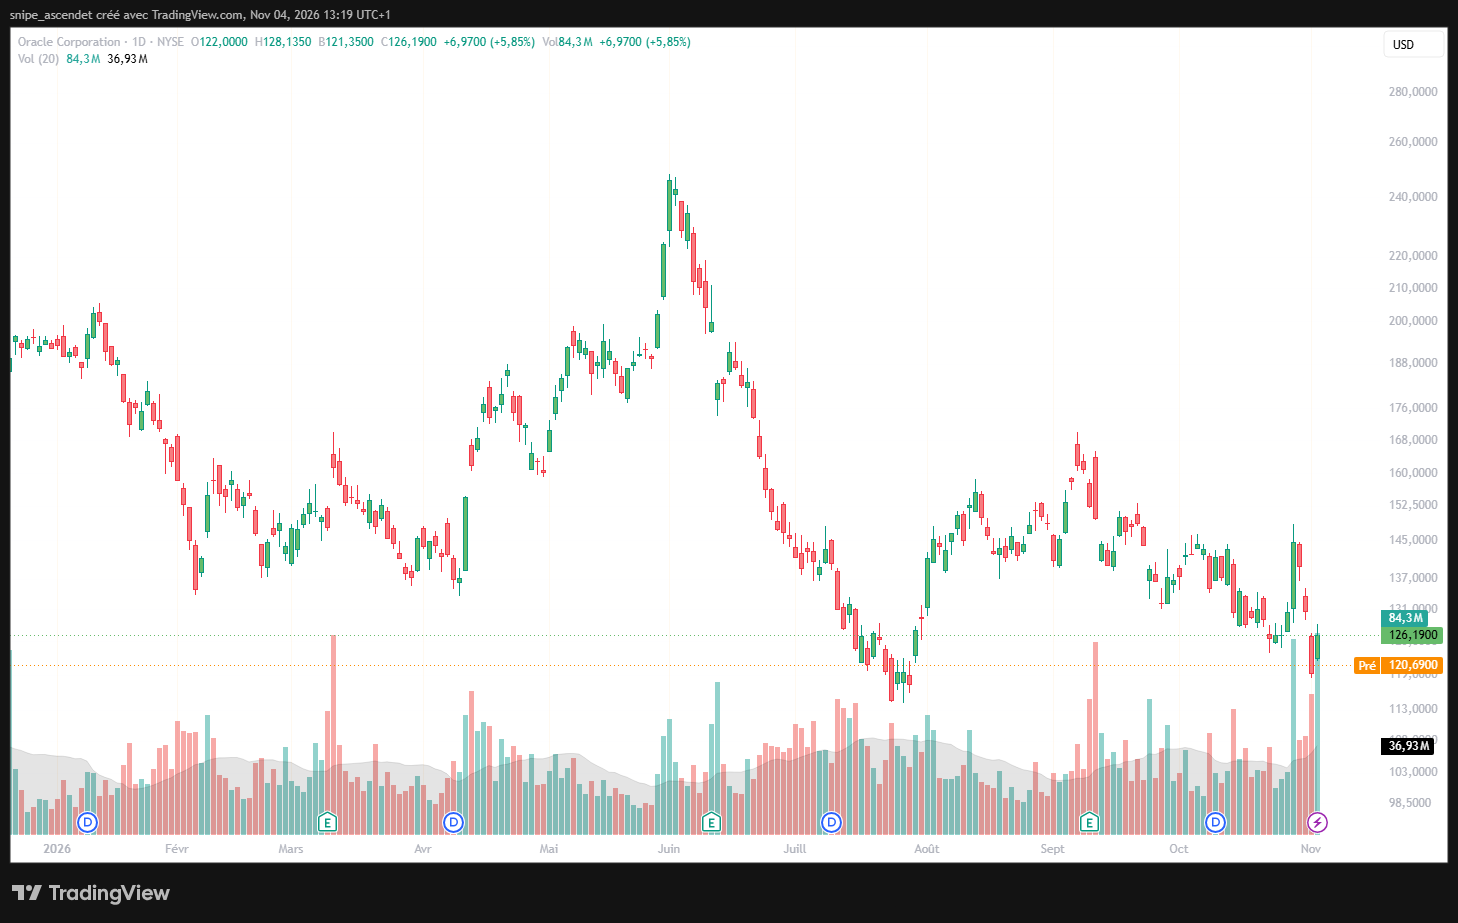
| Oracle (ORCL) | 126,19 $ | 120,69 $ | -4,4 % |
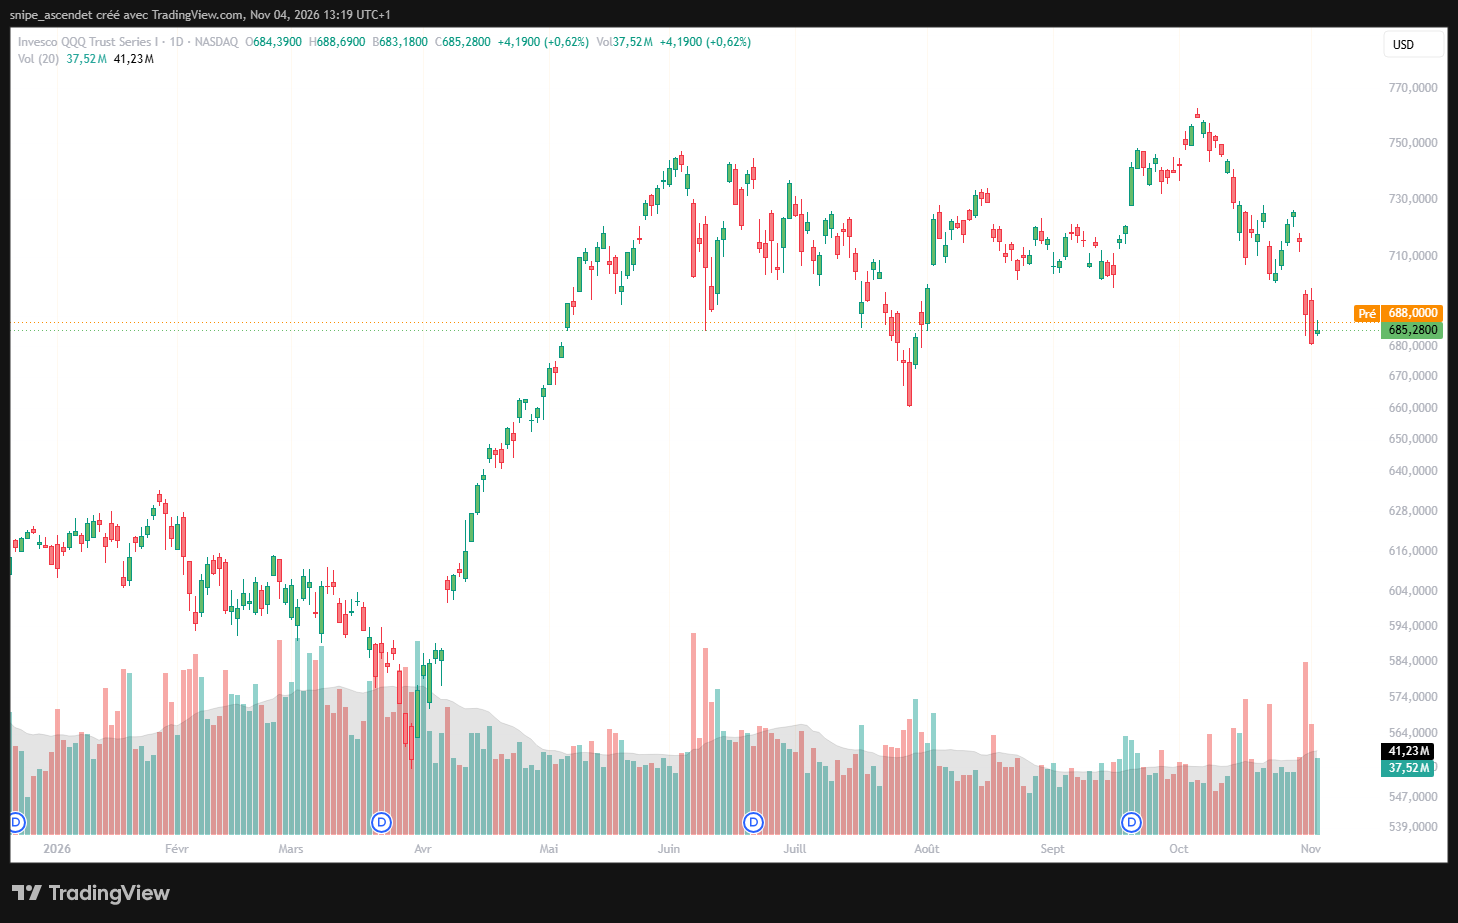
| Invesco QQQ (QQQ) | 685,28 $ | 688,00 $ | +0,4 % |
Ces mouvements, mesurés sur une même base de comparaison entre la clôture américaine du 3 novembre et le prémarché du 4 novembre, montrent une pression plus forte sur les spécialistes des infrastructures IA que sur le Nasdaq-100. Ils ne constituent pas à eux seuls la preuve que les élections expliquent intégralement les ventes.
Cipher Digital : le marché réévalue le calendrier des 5,9 GW
La chute de CIFR concentre ces inquiétudes. Son passage d’environ 8,12 dollars à 6,95 dollars entre la clôture du 3 novembre et les échanges précédant l’ouverture du 4 novembre représente près de 14,4 % de baisse. Ce recul intervient après une hausse de 18,37 % lors de la séance précédente. Les deux mouvements montrent l’ampleur de la volatilité, mais ne permettent pas d’attribuer la totalité des ventes à un seul résultat électoral.
Cipher Digital se transforme progressivement d’un acteur du minage de bitcoin en développeur et bailleur de centres de données destinés au calcul intensif. Dans sa mise à jour du troisième trimestre, publiée le 2 novembre, l’entreprise chiffre son portefeuille de développement à environ 5,9 gigawatts (GW). Elle annonce 27 millions de dollars de chiffre d’affaires trimestriel, un EBITDA ajusté négatif de 10 millions et ses premiers revenus locatifs HPC liés à Black Pearl.
Le contrat de Barber Lake a été prolongé à vingt ans, portant les loyers contractuels annoncés pour ce seul site à environ 9,1 milliards de dollars sur la durée du bail. Ce total ne correspond ni à un chiffre d’affaires annuel, ni à une trésorerie déjà encaissée. La société signale également un statut de charge de base conditionnel pour 1 GW à Colchis, des classifications également conditionnelles pour 1,6 GW supplémentaires et le développement de conduites de gaz capables de soutenir jusqu’à 2,5 GW de production électrique sur site.
À mesure que le portefeuille grandit, le risque de calendrier devient financier. Un permis retardé ou une puissance électrique livrée plus tard que prévu décale la date de mise en service, donc les loyers, alors que certaines dépenses de chantier et de financement continuent. Cipher a annoncé une émission de 850 millions de dollars d’obligations convertibles arrivant à échéance en 2032 pour financer notamment l’expansion de Barber Lake. Les revenus futurs sécurisés par les baux apportent de la visibilité, sans faire disparaître les risques d’exécution, de dette et de dilution potentielle.
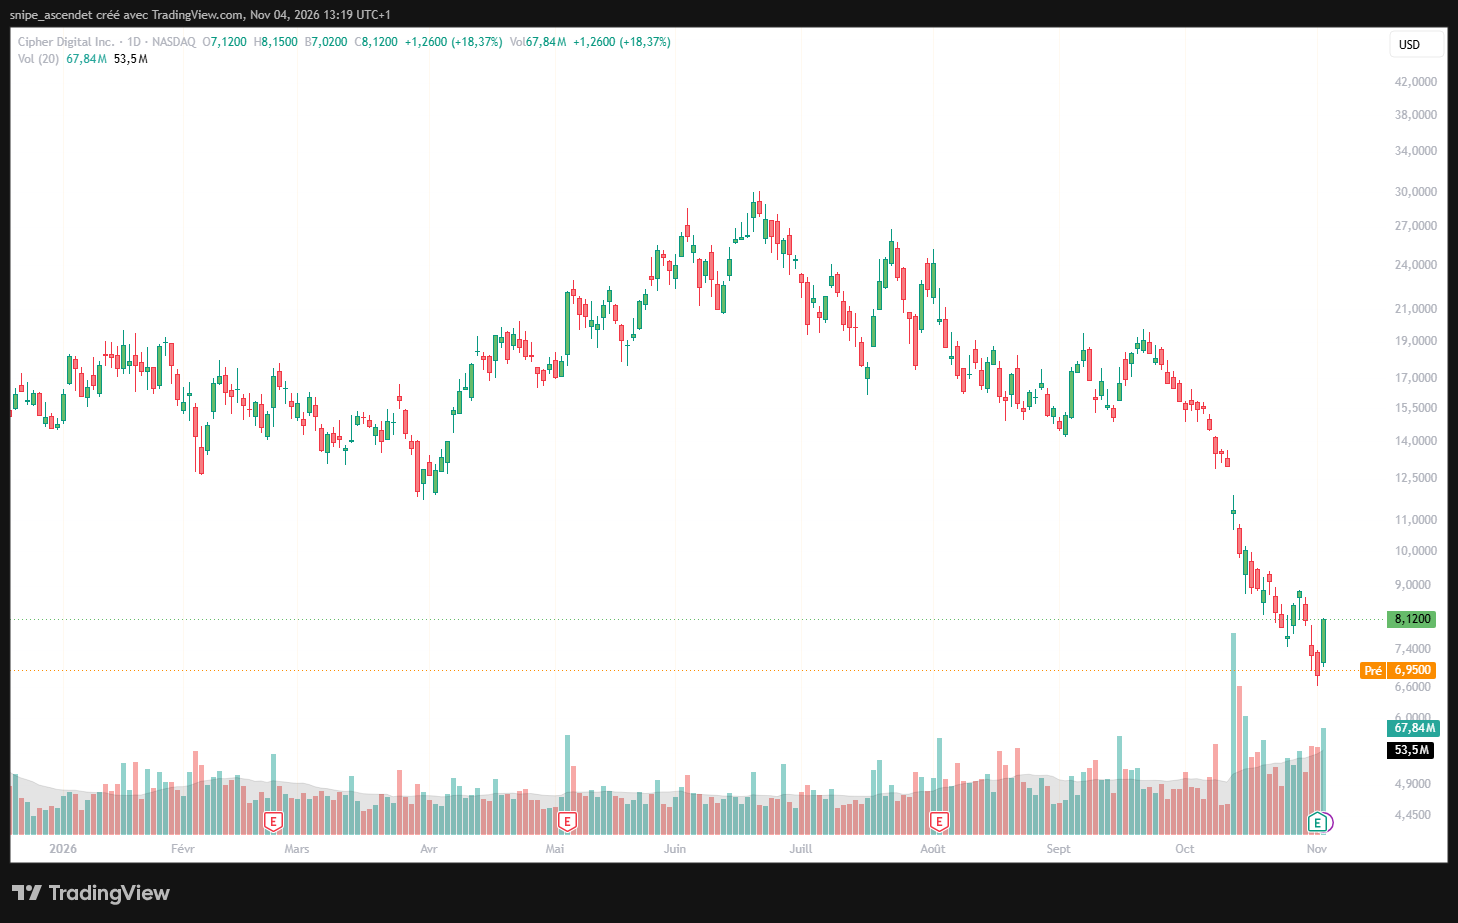
La correction de CIFR avait commencé bien avant les élections. Le risque politique s’ajoute ainsi à la baisse des valorisations et au coût du capital, déjà analysés dans notre dossier consacré à la dette des néoclouds et à CoreWeave. C’est ce cumul, plutôt que le seul scénario d’un moratoire, qui rend ces sociétés sensibles à une révision de leurs plans de construction.
IREN, CoreWeave et Applied Digital : trois expositions différentes
IREN : des projets texans directement concernés
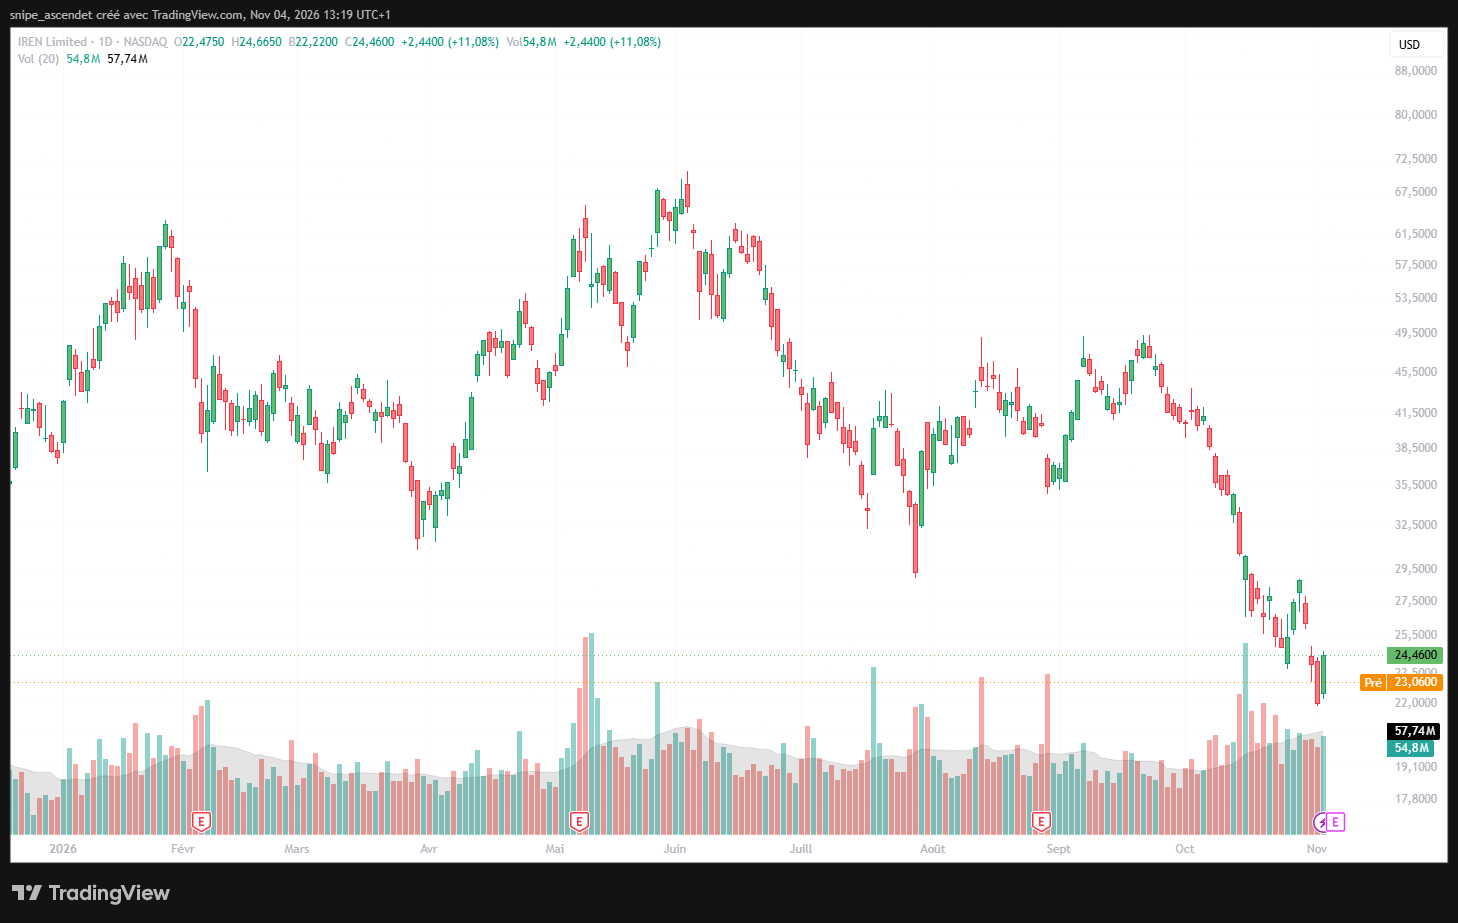
IREN (NASDAQ : IREN) recule d’environ 5,7 %, à 23,06 dollars contre une clôture précédente de 24,46 dollars. Le lien géographique est direct. Le groupe développe notamment le complexe texan Sweetwater, d’une capacité annoncée de 2 GW : 1 400 MW pour Sweetwater 1 et 600 MW pour Sweetwater 2. Le communiqué d’IREN du 8 septembre précise que leur classification « base load » dans le dispositif ERCOT Batch Zero reste conditionnelle et soumise aux autorisations restantes.
Le coût éventuel d’une nouvelle contrainte dépendra donc des décisions applicables à chaque phase, des accords de raccordement et du statut exact des constructions. Les centaines de mégawatts en développement ne doivent pas être assimilées à une puissance déjà commercialisée et génératrice de revenus.
CoreWeave : l’exposition via les sites de ses partenaires
CoreWeave (NASDAQ : CRWV), fournisseur de capacité de calcul GPU, perd environ 6,5 % à 50,24 dollars, contre 53,74 dollars la veille. Son exposition texane ne se limite pas à des bâtiments qu’il posséderait directement. Au sein du campus Helios de Galaxy Digital, dans l’ouest du Texas, CoreWeave a contracté 526 MW de charge informatique critique correspondant à 800 MW de puissance électrique brute. Galaxy a annoncé avoir livré 133 MW de capacité informatique critique lors de la première phase en juillet 2026 ; les phases suivantes restent soumises à des travaux et des échéances de livraison.
Un décalage sur de nouvelles extensions pèserait d’abord sur le propriétaire-développeur du campus, mais pourrait aussi restreindre la capacité que CoreWeave prévoit de louer à ses propres clients. Le risque dépend de la répartition contractuelle des retards et de l’existence ou non d’autorisations déjà obtenues. Voir le communiqué de Galaxy et non une simple assimilation entre les deux modèles économiques.
Applied Digital : une pression sectorielle, pas uniquement texane
Applied Digital (NASDAQ : APLD) cède environ 5,7 % à 16,79 dollars contre 17,81 dollars. Son activité de développement de centres HPC est importante, mais ses grands campus sous baux annoncés se situent notamment dans le Dakota du Nord et dans d’autres États du sud. Ses résultats annuels 2026 font état d’environ 1 410 MW de capacité informatique critique louée et de près de 36 milliards de dollars de loyers contractuels sur les termes initiaux de quinze ans.
La baisse d’APLD relève donc aussi d’une réévaluation de l’ensemble des développeurs fortement capitalistiques : difficulté à sécuriser les autorisations, dette de projet, dépendance aux grands locataires et risque de report du rendement sur les capitaux investis. Une annonce politique texane ne permet pas, à elle seule, de conclure que tous ses sites sont exposés au même degré.
Oracle : un géant plus diversifié, mais exposé au financement de l’IA
Oracle (NYSE : ORCL) revient vers 120,69 dollars en préouverture, soit environ 4,4 % de moins que la clôture précédente de 126,19 dollars. L’entreprise ne relève pas du même modèle que Cipher ou Applied Digital : ses logiciels et bases de données fournissent des revenus distincts, mais l’expansion d’Oracle Cloud Infrastructure repose aussi sur la construction et la mise à disposition rapide de data centers.
Le problème est double : financer l’offre et pouvoir la livrer. Oracle a récemment présenté un projet de 20 milliards de dollars de financement additionnel, combinant actions et dette, pour accompagner ses investissements. Les mécanismes et les risques de dilution sont détaillés dans notre analyse du dépôt d’Oracle auprès de la SEC. Si les permis ou les raccordements ralentissent, la mise en service des infrastructures peut être décalée, même lorsque la demande commerciale demeure soutenue.
L’effet boursier n’est pourtant pas homogène. Au même point de comparaison, l’ETF Invesco QQQ affiche environ 688 dollars en préouverture, contre 685,28 dollars à la précédente clôture, soit +0,4 %. La sous-performance des entreprises de data centers face à ce repère de marché renforce l’hypothèse d’une réévaluation sectorielle, sans démontrer une causalité unique. Les cours restent susceptibles d’évoluer dès l’ouverture américaine.
Le prochain risque pour les néoclouds est le coût du retard
Un projet de data center ne commence pas à rapporter dès l’annonce d’un bail. Le développeur doit sécuriser le foncier, obtenir les permis, finaliser le raccordement ou une production électrique autonome, construire le site et livrer une puissance utilisable au locataire. Un retard peut se propager aux flux de trésorerie, aux besoins de financement et aux engagements envers les clients. La sensibilité est particulièrement élevée lorsque la valorisation repose sur des revenus contractuels attendus plusieurs années plus tard.
Ce mécanisme rejoint la question posée dans notre analyse des 556,9 milliards de dollars d’investissements de la Big Tech : le marché finance aujourd’hui des capacités dont la rentabilité dépend de la demande future et du calendrier industriel. Un portefeuille de plusieurs gigawatts n’a pas la même valeur économique si une grande partie doit attendre des autorisations plus coûteuses ou plus longues.
Des solutions énergétiques peuvent atténuer certains goulets d’étranglement. La production sur site, les batteries, l’optimisation de la consommation et les accords directs avec des producteurs réduisent parfois la dépendance au réseau. Mais ces dispositifs ont eux-mêmes des coûts et des besoins de permis. Le projet d’au moins 1 GW étudié par Bloom Energy et California Resources illustre la recherche d’alternatives, sans constituer à ce stade une capacité déjà contractualisée et opérationnelle.
Trois scénarios à surveiller après le scrutin
Une réglementation ciblée, sans blocage général. Des exigences accrues sur l’eau, la contribution au réseau ou la transparence pourraient renchérir les projets sans interrompre ceux qui respectent les nouvelles règles. Les opérateurs ayant déjà sécurisé leur électricité, leurs permis et leurs baux disposeraient alors d’un avantage relatif.
Un moratoire prolongé sur les nouvelles autorisations. Les projets encore au stade foncier ou en attente de raccordement seraient les premiers concernés. Les sociétés dépendant d’une montée en puissance rapide pourraient subir des décalages de loyers, une hausse des charges financières ou une renégociation des calendriers. L’étendue des exemptions accordées aux sites existants serait décisive.
Un compromis favorisant les projets déjà avancés. Les autorités pourraient privilégier les installations capables de financer leurs propres équipements électriques et de démontrer leur faible impact sur les ressources locales. L’expansion continuerait, mais avec des coûts d’entrée plus élevés et une sélection accrue des développeurs.
Les prochaines informations déterminantes seront les décisions de la nouvelle administration texane après sa prise de fonction, les textes effectivement proposés, les classements définitifs d’ERCOT, la progression des chantiers et les mises à jour de financement des entreprises. Pour CIFR, IREN, CRWV et APLD, l’enjeu central n’est donc pas la disparition de la demande de calcul IA, mais la capacité à transformer leurs engagements de développement en installations livrées dans les délais et avec un rendement suffisant.