
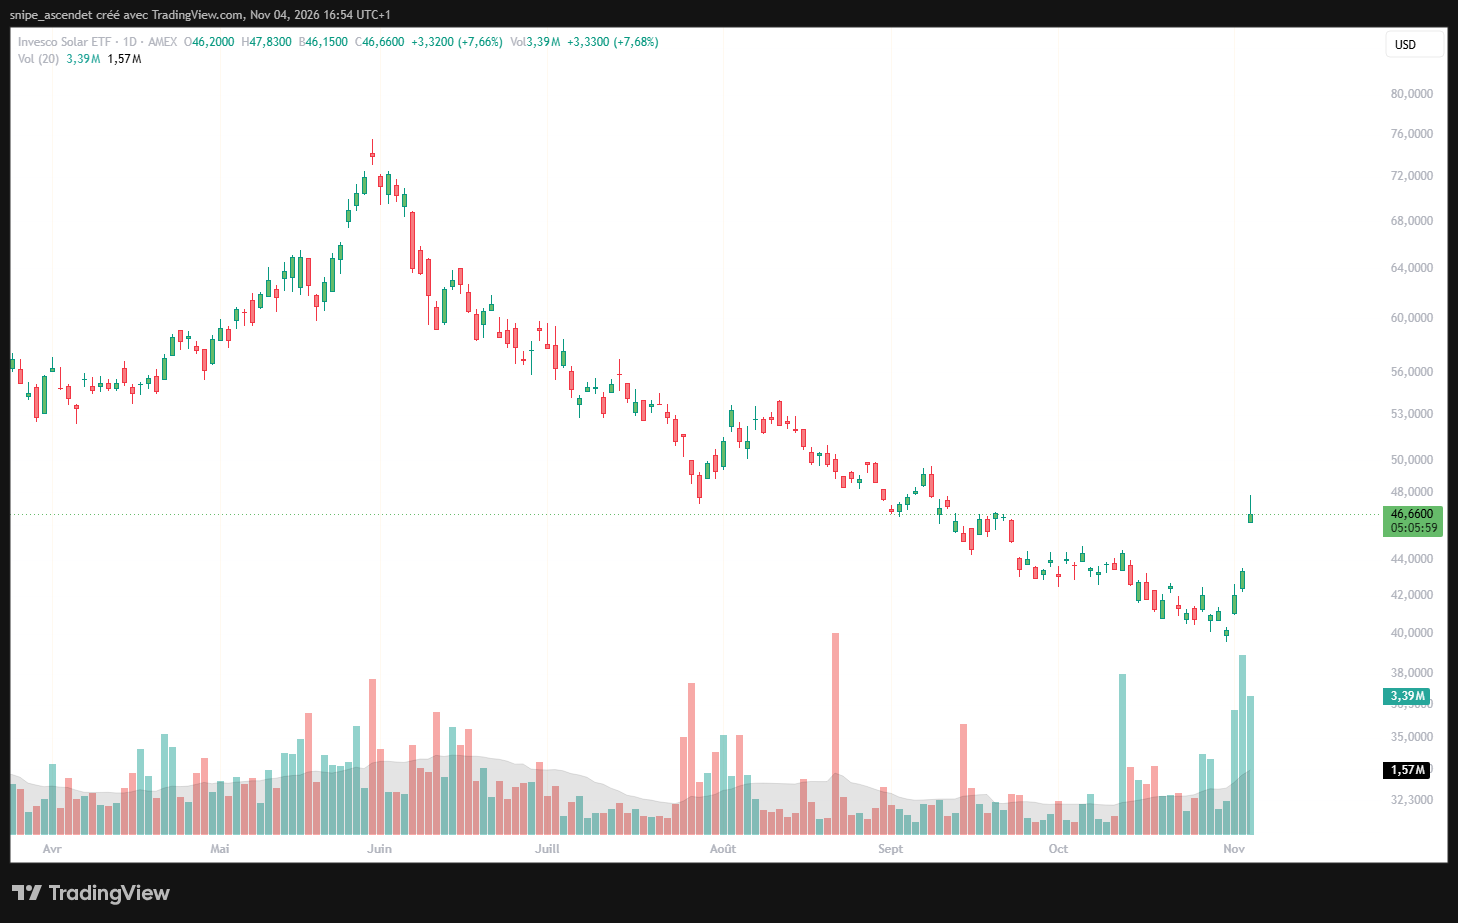
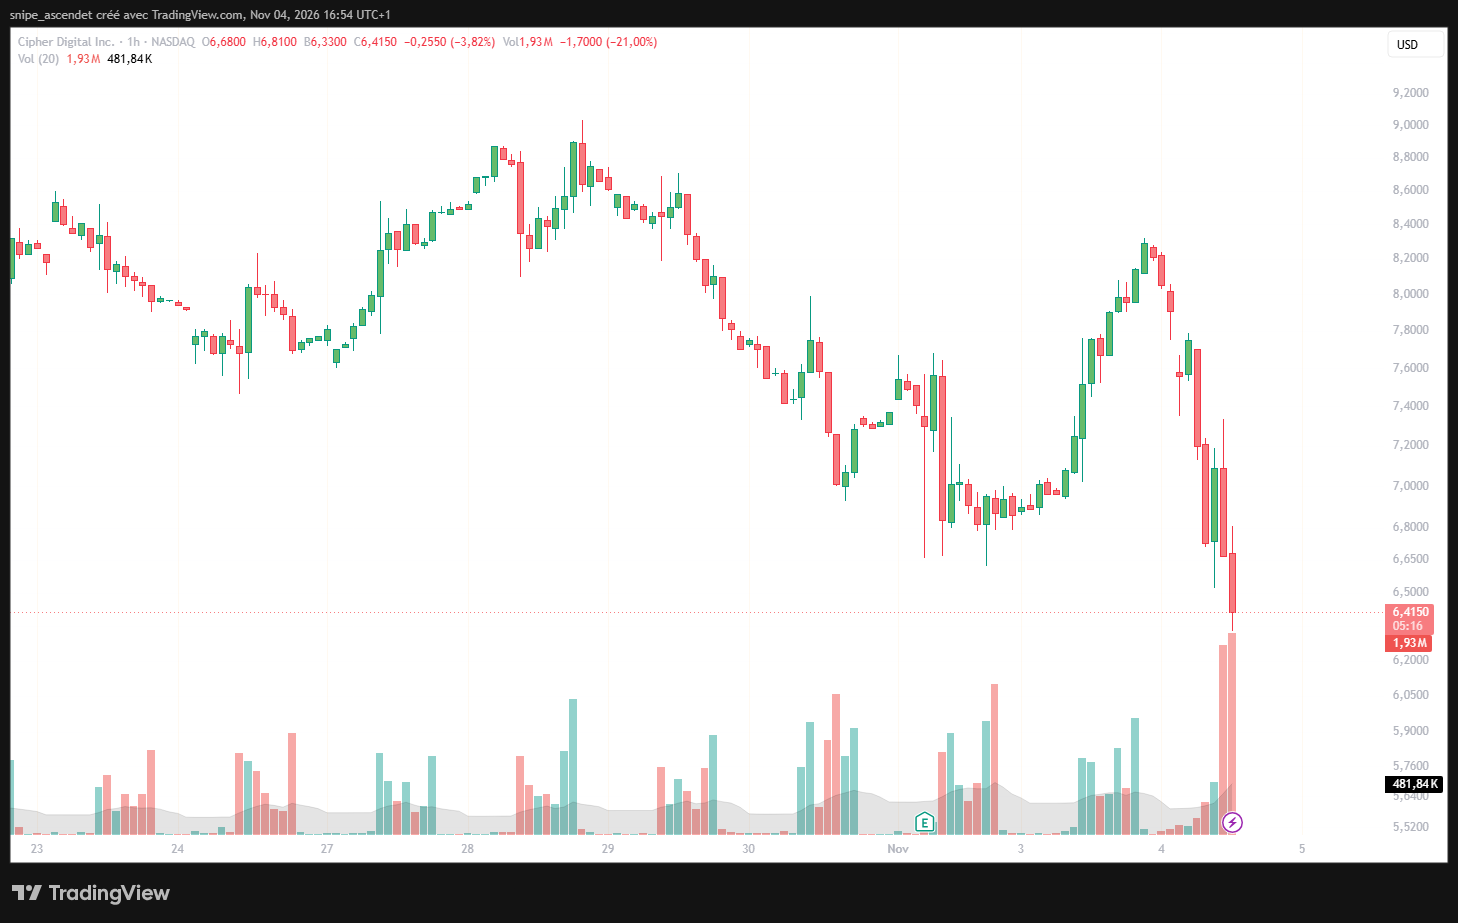
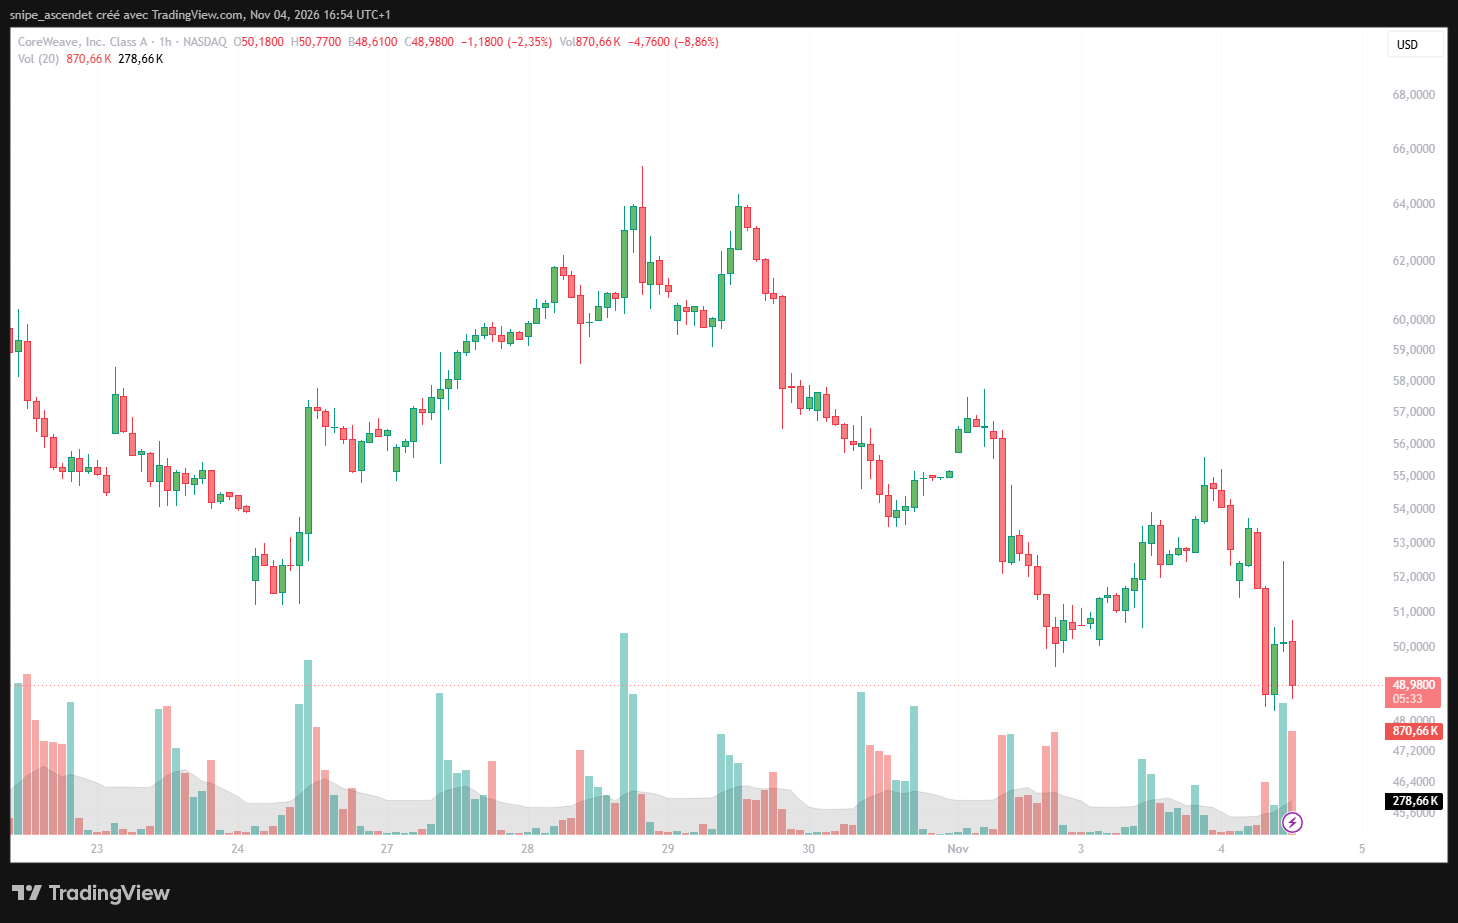
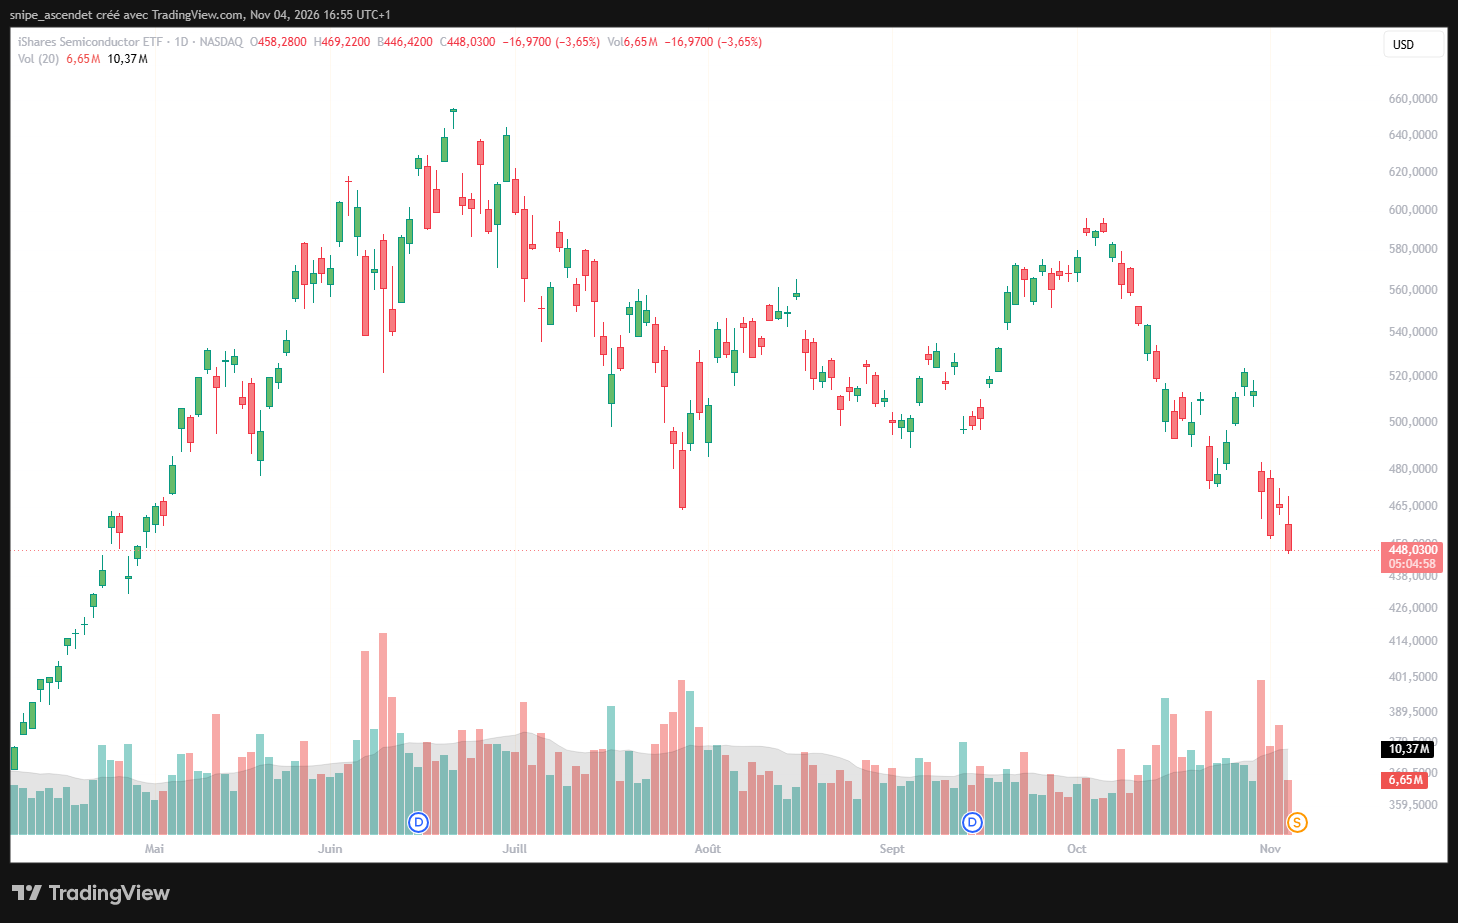
Deux marchés, deux réactions opposées. Au lendemain des élections américaines de mi-mandat du 3 novembre 2026, l’ETF solaire Invesco TAN gagne 7,66 % à 46,66 dollars, tandis que l’ETF des semi-conducteurs SOXX perd 3,65 % à 448,03 dollars. Les infrastructures d’intelligence artificielle souffrent davantage : Cipher Digital revient vers 6,415 dollars, contre 8,12 dollars à la clôture de la veille, soit une baisse d’environ 21 %. CoreWeave évolue autour de 48,98 dollars, soit près de 8,9 % sous son dernier cours de clôture.
Les démocrates ont remporté le contrôle des deux chambres du Congrès et plusieurs scrutins décisifs dans des États accueillant de grands projets de centres de données. À Wall Street, cette nouvelle donne soutient les anticipations de politique favorable aux énergies renouvelables, mais accroît les interrogations sur les permis, l’électricité, le financement des data centers et, par ricochet, la croissance des commandes de puces. La réaction sectorielle rapportée par Reuters est nette. Pour autant, elle se superpose à une correction technologique commencée avant le vote.
Le solaire rebondit avec le changement de majorité à Washington
La victoire démocrate réintroduit la perspective d’une défense plus active des dispositifs de soutien aux énergies propres et d’un examen plus strict des assouplissements environnementaux de l’administration Trump. C’est une anticipation de marché, non l’annonce d’une nouvelle subvention : le président conserve son pouvoir de veto et une nouvelle majorité parlementaire ne modifie pas à elle seule les règles en vigueur.
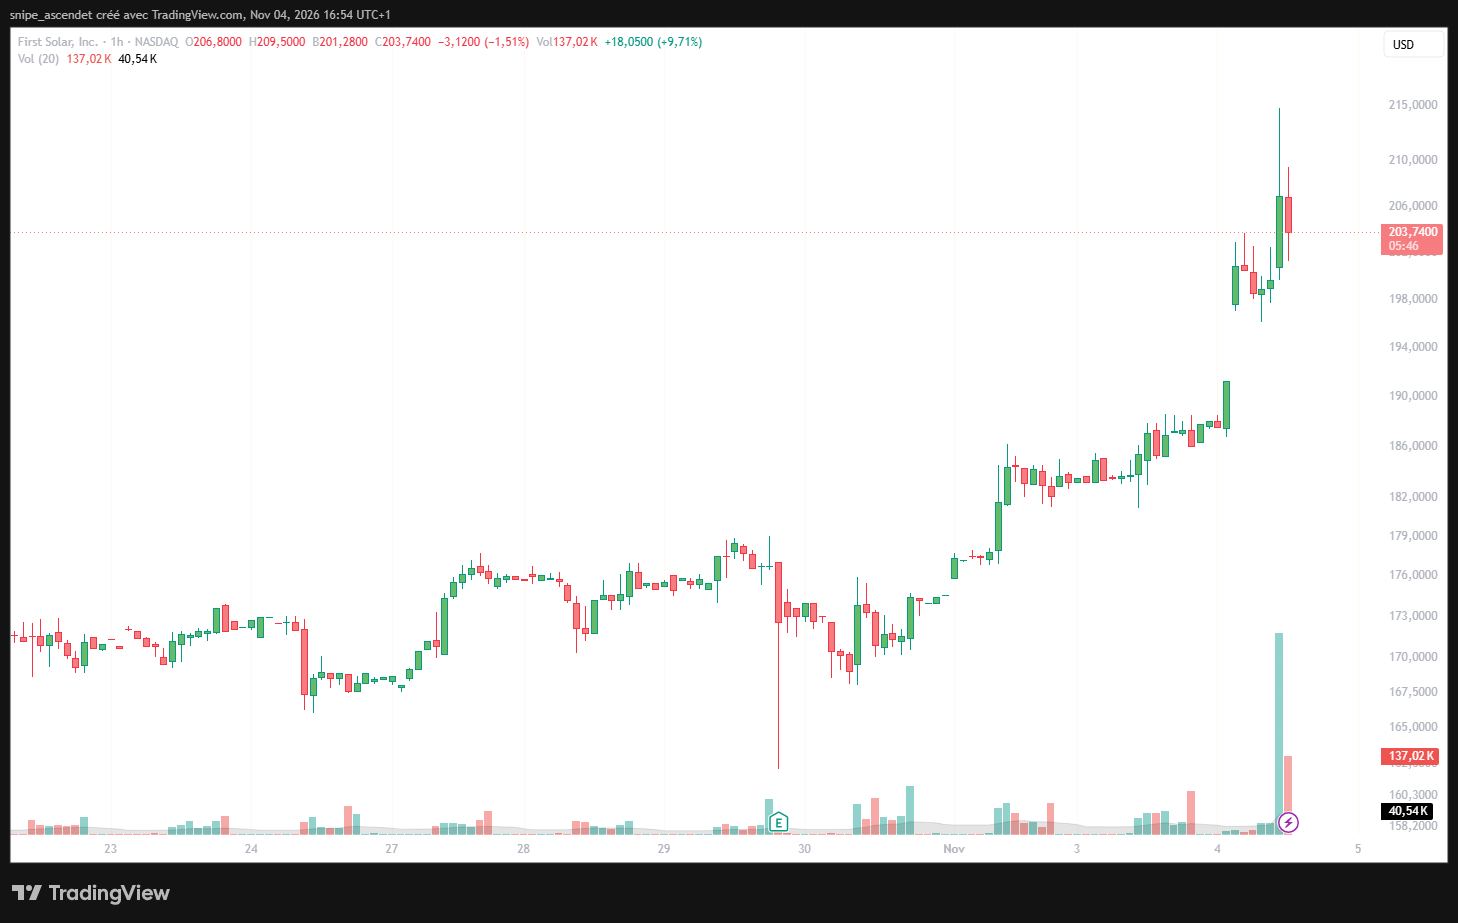
Le mouvement touche plusieurs maillons de la filière. First Solar (NASDAQ : FSLR), fabricant de modules photovoltaïques, progresse nettement et s’échange autour de 203,74 dollars. Sunrun (RUN), spécialiste du solaire résidentiel, et Enphase Energy (ENPH), fournisseur d’onduleurs et de solutions domestiques, avancent également. L’Associated Press relevait dans la matinée américaine une hausse de 11,1 % pour First Solar et de 11,6 % pour Enphase. Ce sont des sociétés aux modèles différents, dont les marges ne réagiront pas de façon identique à une évolution des aides ou des conditions de financement.
Le rebond est d’autant plus visible que le secteur était affaibli. TAN avait chuté depuis son pic de juin, proche de 73 dollars, jusqu’aux environs de 40 dollars à la fin octobre. La progression du 4 novembre s’accompagne d’échanges d’environ 3,39 millions de parts, contre 1,57 million en moyenne sur vingt séances. Elle traduit un retour marqué des acheteurs, mais n’efface pas plusieurs mois de baisse.
First Solar offre une lecture complémentaire : la hausse intervient après une progression amorcée fin octobre, et les volumes se renforcent nettement dès l’ouverture américaine. L’enjeu pour l’entreprise sera de convertir un environnement politique éventuellement plus favorable en commandes et en marges, sans supposer que tous les crédits d’impôt seront prolongés ou rétablis.
Le Texas devient le principal foyer d’incertitude pour les data centers
Le basculement au Texas concentre les préoccupations. Gina Hinojosa, élue gouverneure face à Greg Abbott, a défendu pendant sa campagne un moratoire sur les nouvelles autorisations de centres de données tant que des règles supplémentaires ne protégeraient pas les ménages, les ressources en eau et le réseau électrique. L’État regroupe une part importante des projets de capacité informatique américains. Le dossier Bourse24.tv consacré aux midterms, au Texas et à Cipher Digital détaille les expositions des opérateurs.
Le problème n’est toutefois pas apparu le 3 novembre. Le 21 septembre, le gouverneur républicain Greg Abbott avait déjà ordonné l’arrêt de certains permis liés aux data centers dans l’attente d’audits menés autour de l’électricité et de l’eau. Ce précédent démontre que les inquiétudes locales dépassent les lignes partisanes. Le résultat électoral peut modifier la durée et la sévérité des contrôles, mais il n’annule automatiquement ni les baux signés ni les chantiers autorisés.
La chaîne de risque est concrète : un raccordement retardé repousse la livraison de la puissance électrique ; un bâtiment non opérationnel ne produit pas les loyers prévus ; les intérêts et une partie des dépenses d’investissement continuent pourtant de courir. C’est ainsi qu’une incertitude réglementaire finit par affecter la rentabilité attendue et le coût du capital d’un projet.
Cipher Digital et CoreWeave : les investisseurs sanctionnent le risque d’exécution
Cipher Digital : environ 21 % de baisse et une exposition directe aux projets texans
Cipher Digital (NASDAQ : CIFR) illustre la sensibilité des développeurs d’infrastructures. Son cours revient vers 6,415 dollars, contre 8,12 dollars à la clôture du 3 novembre. La société a annoncé un portefeuille de développement de l’ordre de 5,9 gigawatts dans sa communication trimestrielle. Cette capacité potentielle ne doit pas être confondue avec des sites déjà alimentés, loués et productifs.
Plusieurs projets avancent dans le cadre du processus de raccordement texan ERCOT. Des classifications conditionnelles concernant 3,2 GW de projets texans avaient été signalées en septembre : elles constituent une étape administrative, pas une garantie d’énergisation à une date fixée. La décote appliquée à CIFR reflète donc à la fois le risque de calendrier, les besoins de financement et la volatilité propre aux petites valeurs d’infrastructure.
CoreWeave : le financement amplifie le choc politique
CoreWeave (NASDAQ : CRWV) se traite autour de 48,98 dollars, contre 53,74 dollars la veille. L’entreprise fournit de la puissance de calcul équipée de GPU, mais dépend aussi de partenaires qui construisent et alimentent les bâtiments hébergeant ces équipements. Un retard sur une extension peut décaler la capacité commercialisable, même lorsque la demande existe déjà.
Cette pression s’ajoute à des doutes antérieurs sur la dette du secteur. Les écarts de crédit et le financement des équipements avaient suscité des inquiétudes dès octobre, comme l’expliquait notre analyse du risque d’endettement des néoclouds. Une baisse de l’action ne signifie pas qu’un défaut de paiement est imminent : elle montre que les investisseurs revoient le rendement exigé pour financer une croissance très consommatrice de capitaux.
Applied Digital, IREN et Core Scientific subissent également des pressions, mais leurs modèles ne sont pas interchangeables. Certains louent principalement des bâtiments et de l’énergie ; d’autres exploitent directement du cloud GPU. L’impact d’un moratoire dépend de l’État où se trouvent les sites, de leur niveau d’avancement, de leurs permis et de la qualité des locataires.
Pourquoi les semi-conducteurs reculent à leur tour
La transmission aux puces est indirecte, mais économiquement importante. Si les nouvelles capacités de data centers arrivent plus lentement, les acheteurs de serveurs peuvent décaler une partie des achats de GPU, de mémoire à large bande passante, de composants réseau et d’équipements de stockage. Cette hypothèse pèse sur des valorisations qui intègrent plusieurs années d’investissements massifs dans l’IA.
Le secteur ne part cependant pas d’une situation neutre. Le 30 octobre, SOXX avait déjà cédé 8,24 % sous l’effet d’une forte correction des semi-conducteurs, décrite dans notre analyse de la chute de Sandisk, Intel et des fabricants de puces. Le 4 novembre, l’ETF recule encore de 3,65 % à 448,03 dollars. Il serait donc excessif d’attribuer aux seules élections une tendance vendeuse engagée plusieurs séances auparavant.
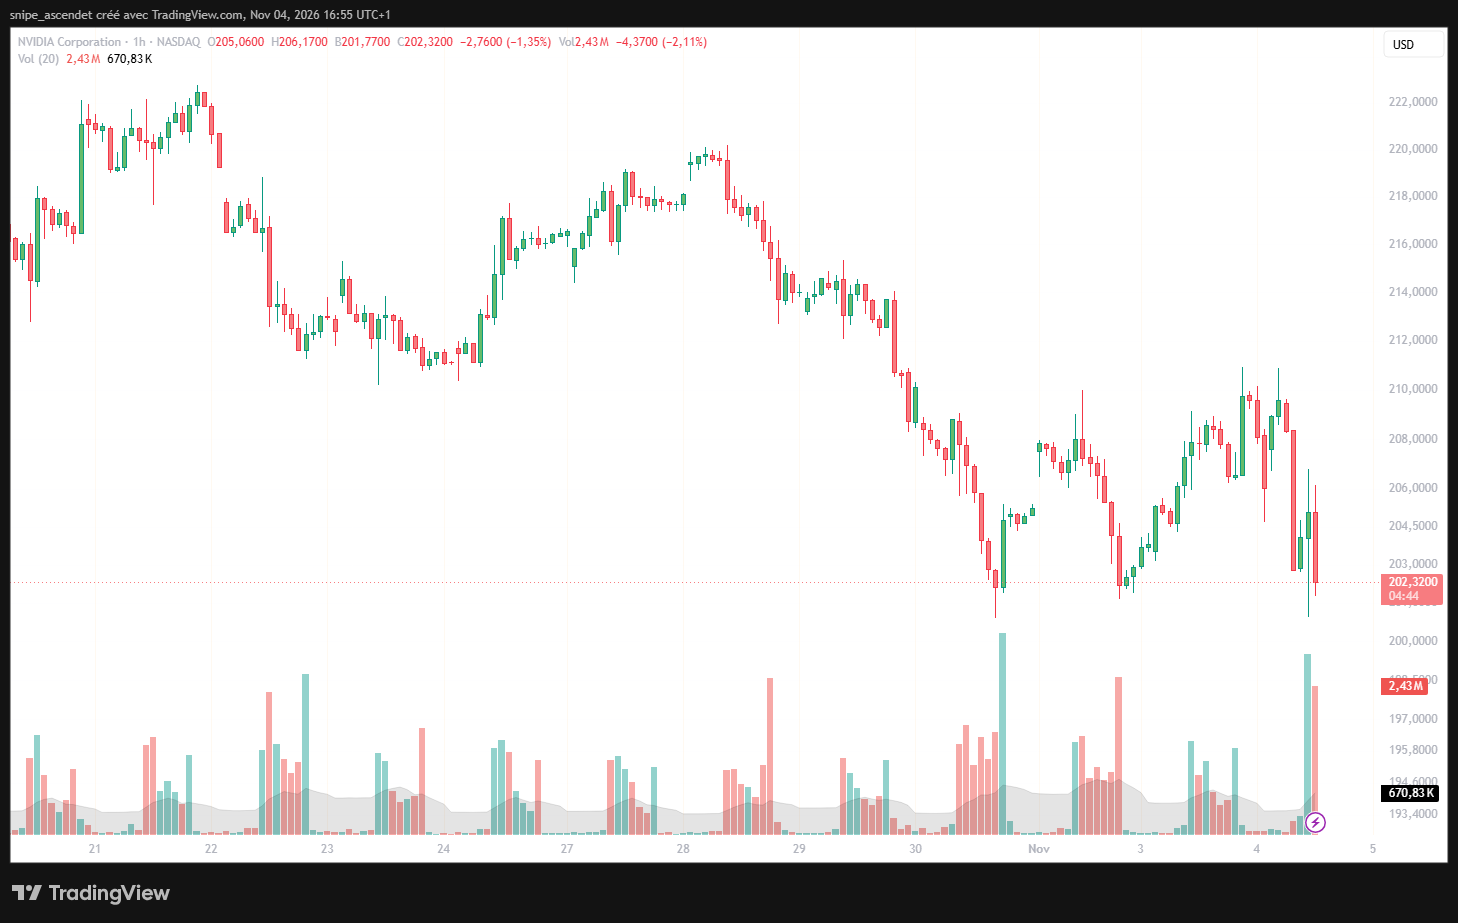
Les réactions individuelles restent contrastées. MarketWatch relève notamment la pression sur Micron, Marvell, Intel et Sandisk en raison des incertitudes concernant les futurs projets de data centers. Nvidia (NASDAQ : NVDA), l’un des principaux fournisseurs d’accélérateurs IA, se négocie autour de 202,32 dollars, après une séquence de recul entamée fin octobre. Les marchés interrogent surtout le rythme de livraison des nouvelles capacités, et non l’existence de la demande de calcul.
AMD apporte une nuance essentielle. Le fabricant a publié des résultats trimestriels supérieurs aux attentes et une prévision de chiffre d’affaires d’environ 17 milliards de dollars pour le quatrième trimestre, avec une forte progression de son activité Data Center. Le titre résistait mieux au début de la séance, selon l’Associated Press. Ces données, développées dans notre article consacré aux résultats d’AMD, rappellent qu’un ralentissement hypothétique des futurs chantiers ne constitue pas une baisse déjà constatée des ventes de puces.
Le paradoxe énergétique : le solaire peut aussi bénéficier des besoins de l’IA
La hausse du solaire et la baisse des data centers ne signifient pas que leurs intérêts sont opposés à long terme. Les centres de calcul consomment de grandes quantités d’électricité et ont besoin d’une offre supplémentaire, qu’elle provienne du solaire, du stockage, du réseau ou d’installations de production pilotables. Le solaire peut participer au mix énergétique, mais son intermittence impose des solutions de complément et ne garantit pas une alimentation continue à lui seul.
Les entreprises qui apportent des solutions électriques alternatives peuvent ainsi bénéficier d’une demande persistante même si certains projets de data centers sont ralentis. Le protocole d’accord entre Bloom Energy et California Resources pour étudier plus de 1 GW en Californie illustre cette recherche de capacité. Il ne s’agit toutefois ni d’un contrat de vente ferme ni d’une mise en service acquise, et la technologie de piles à combustible évoquée ne doit pas être assimilée à du solaire.
Deux scénarios pour les prochains mois
Scénario favorable : des règles plus strictes, sans arrêt du déploiement
Dans ce cas, les États imposent davantage de transparence sur l’eau, l’électricité et les contributions aux réseaux, tout en permettant aux projets déjà financés et autorisés d’avancer. Les constructeurs absorbent des coûts supplémentaires, les commandes de puces restent soutenues et les producteurs d’énergie peuvent développer de nouvelles capacités. Le retour du solaire dépendrait alors de la visibilité réglementaire, des taux d’intérêt et de commandes réellement signées.
Scénario défavorable : les délais prolongés détériorent le rendement des projets
Si les moratoires durent, que les raccordements se reportent et que les investisseurs exigent une prime de risque plus élevée, les développeurs les plus dépendants du financement externe peuvent devoir ralentir leurs chantiers ou renforcer leurs fonds propres. Une baisse des mises en service pourrait ensuite conduire les grands clients à ajuster les calendriers d’achats de composants. Ce scénario reste une hypothèse, pas une conséquence certaine des élections.
Les indicateurs décisifs seront les décisions réglementaires effectives du Texas, les autorisations et dates de raccordement d’ERCOT, les taux de financement des opérateurs, les livraisons de mégawatts facturables et les commandes publiées par les fabricants de semi-conducteurs. Le vote du 3 novembre a déplacé la prime de risque entre secteurs ; ce sont désormais les projets livrés, la trésorerie et les règles effectivement appliquées qui départageront les entreprises.