
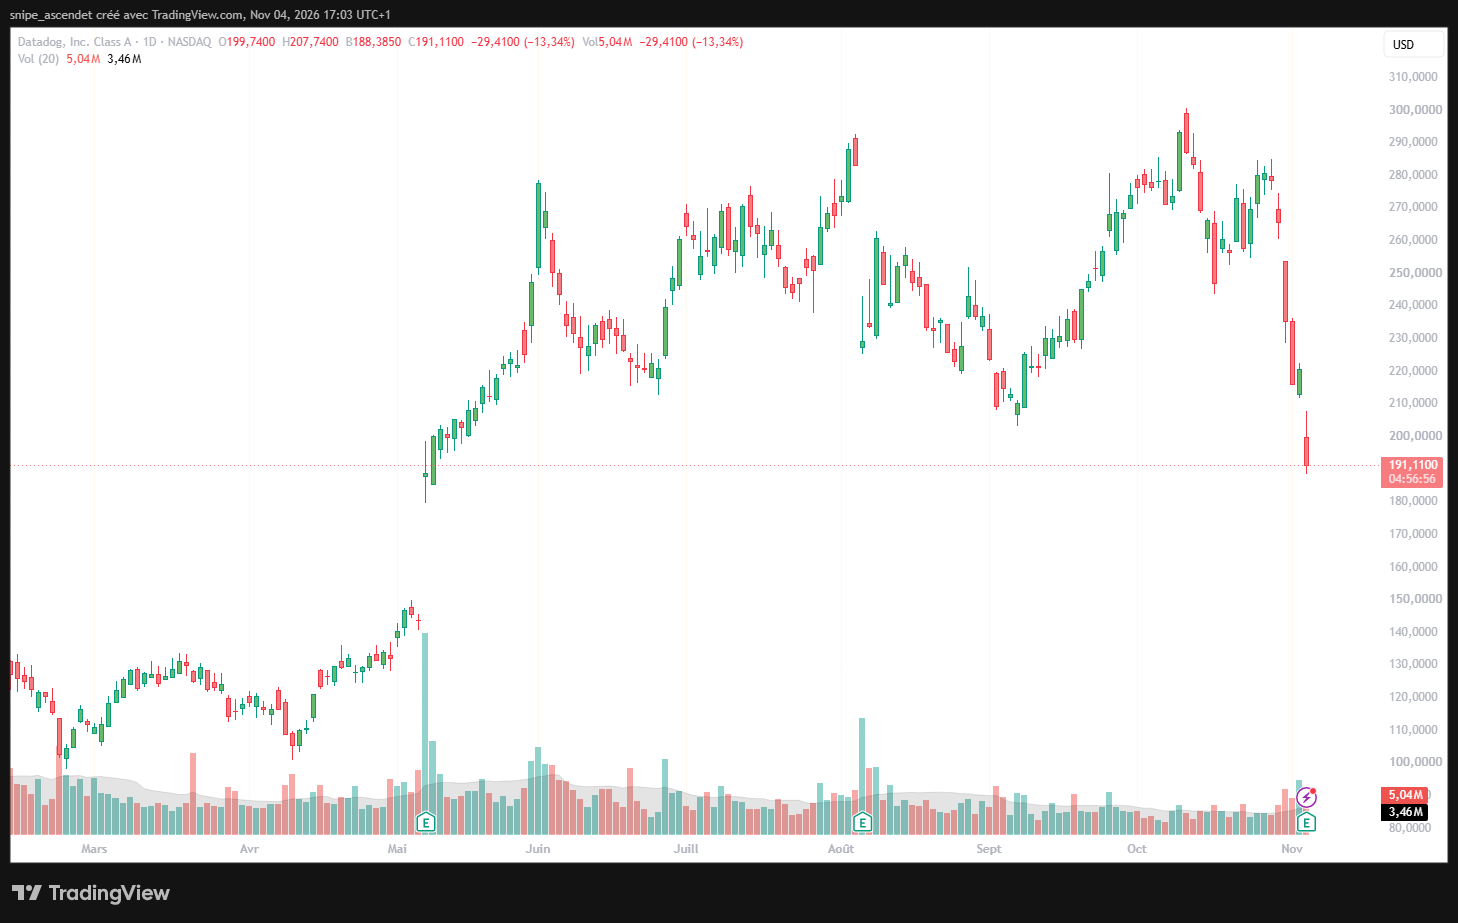
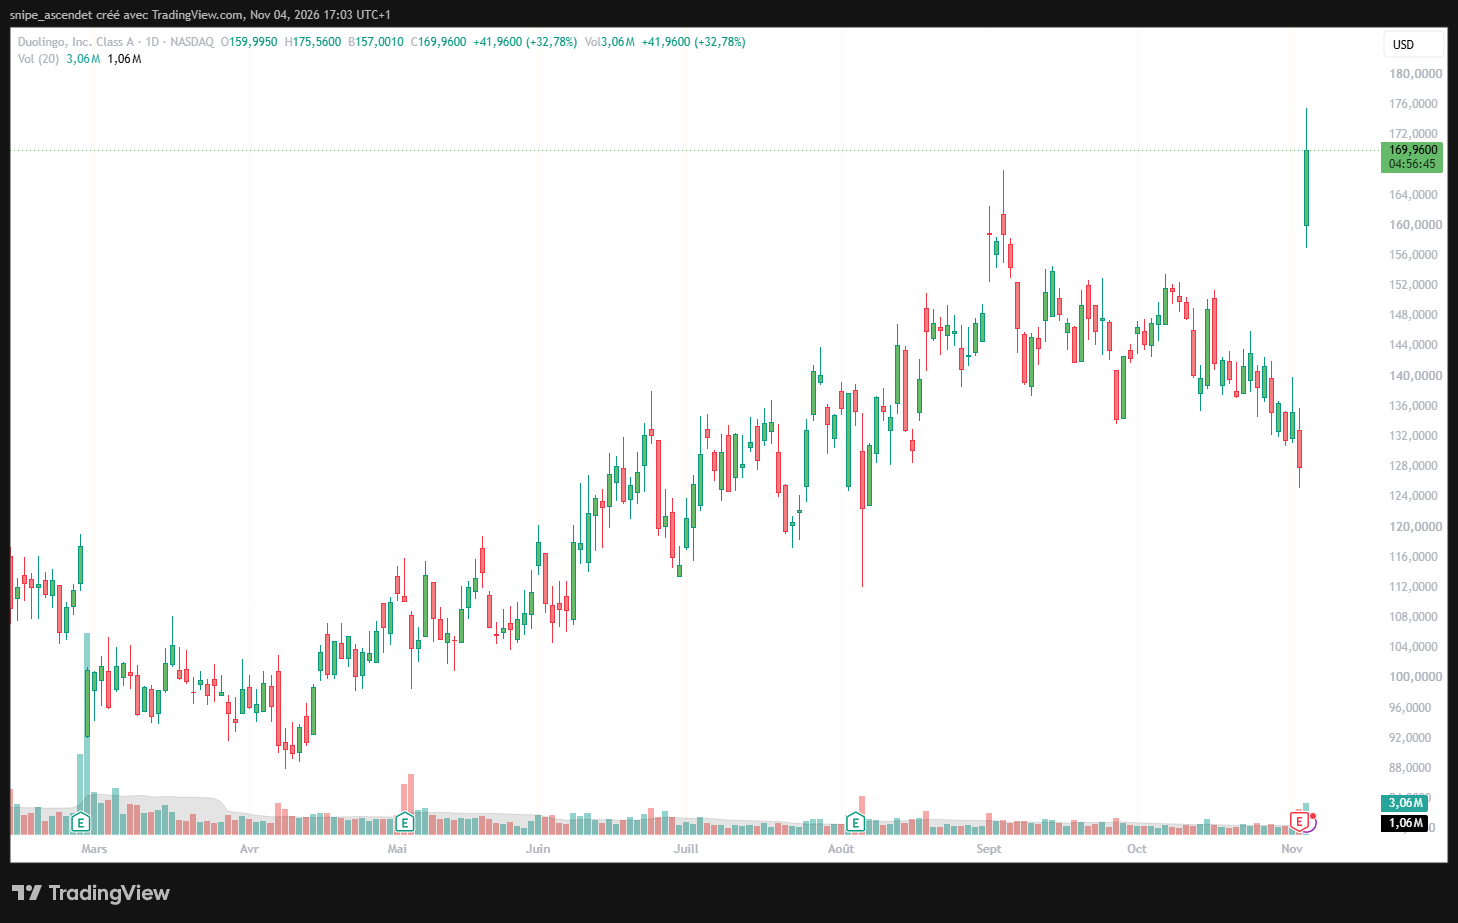
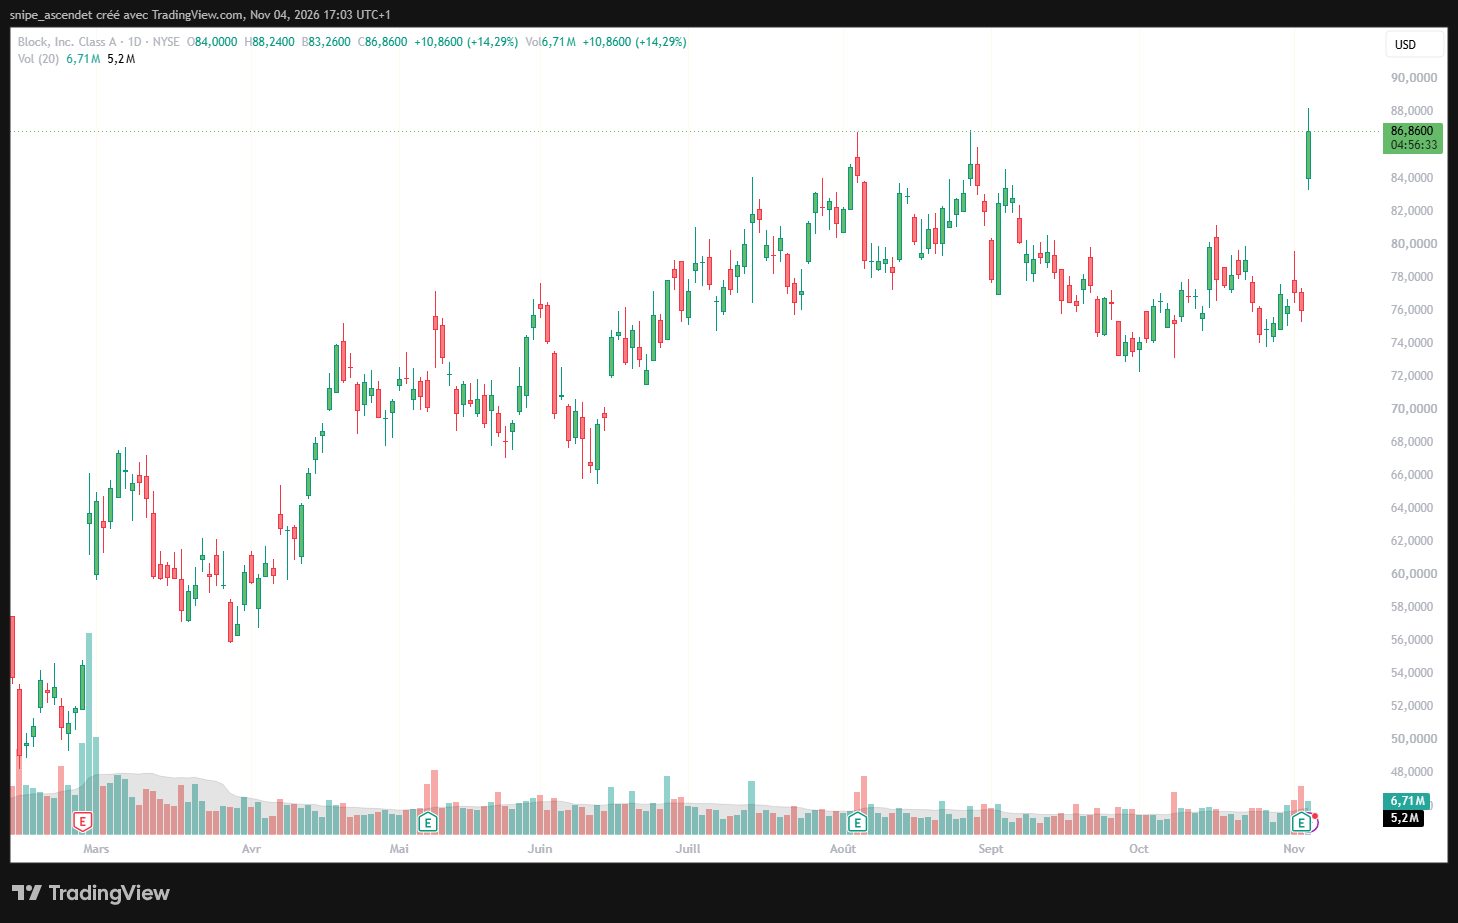
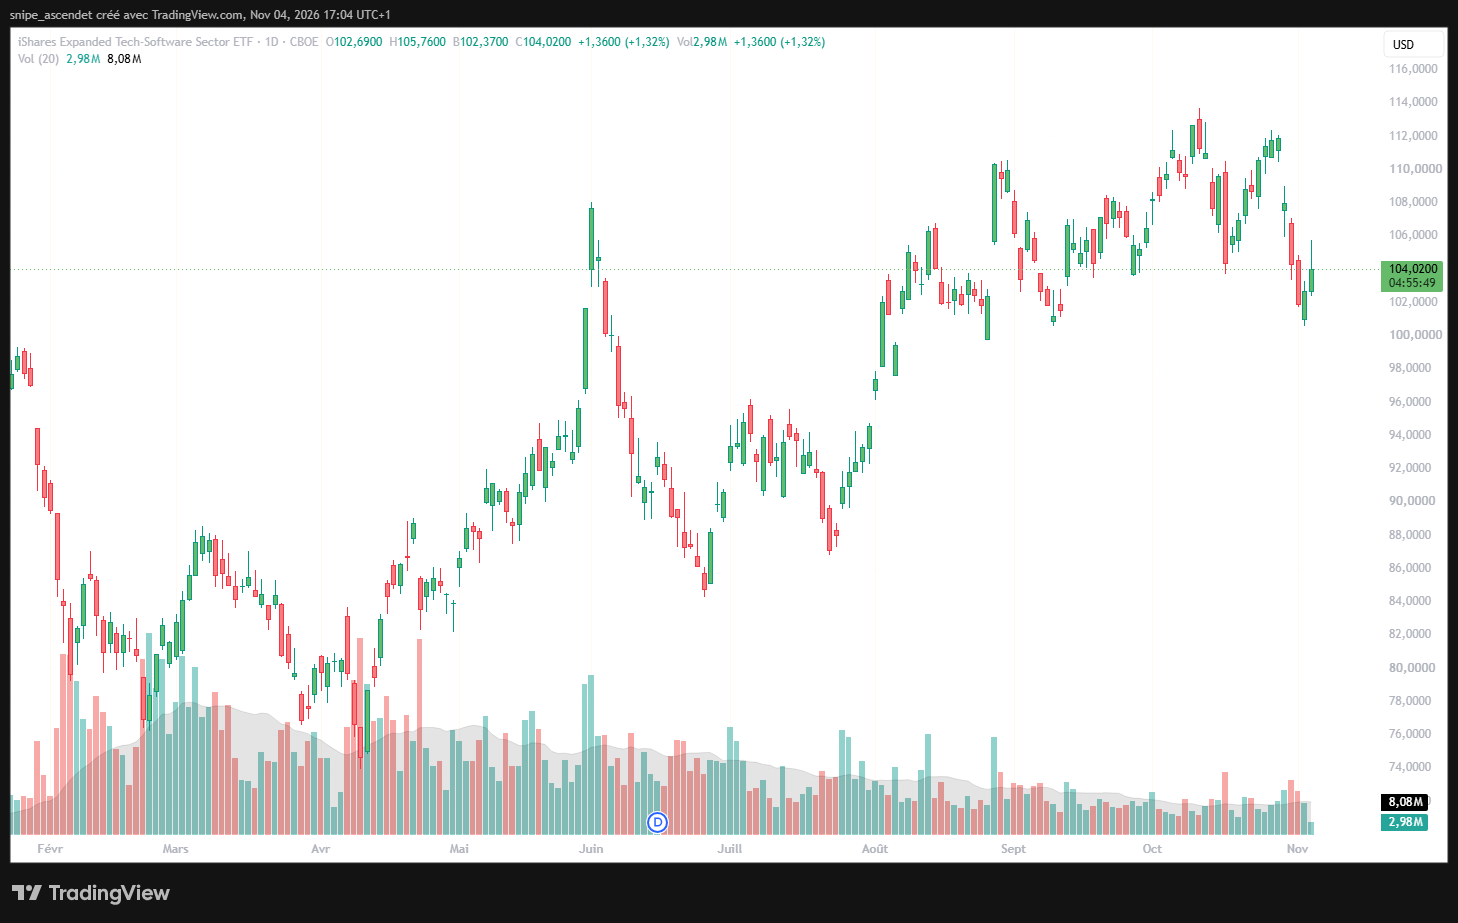
Trois résultats trimestriels, trois lectures de marché. Datadog (NASDAQ : DDOG) recule de 13,34 % autour de 191,11 dollars mercredi 4 novembre 2026, alors que Duolingo (NASDAQ : DUOL) bondit de 32,78 % à 169,96 dollars et Block (NYSE : XYZ) gagne 14,29 % à 86,86 dollars. Dans le même temps, l’ETF américain de logiciels IGV avance de 1,32 %. Ces mouvements opposés illustrent un marché qui récompense moins la croissance passée que la crédibilité des prochains trimestres.
Les trois sociétés ne sont pas interchangeables : Datadog vend des logiciels d’observabilité et de sécurité aux entreprises, Duolingo monétise une application éducative par abonnement et publicité, tandis que Block tire principalement ses profits de services financiers et de paiement, avec des activités logicielles dans Square. Leur point commun est une forte composante technologique, mais leurs indicateurs et leurs risques diffèrent.
Le marché fait le tri après les résultats
| Valeur | Cours du 4 novembre | Variation en séance | Signal opérationnel |
|---|---|---|---|
| Datadog (DDOG) | 191,11 $ | -13,34 % | CA T3 +35 %, perspectives T4 peu dynamiques |
| Duolingo (DUOL) | 169,96 $ | +32,78 % | Utilisateurs actifs quotidiens +29 % |
| Block (XYZ) | 86,86 $ | +14,29 % | Profit brut +22 %, objectifs relevés |
| ETF logiciels IGV | 104,02 $ | +1,32 % | Référence sectorielle, non comparable aux trois entreprises |
Ce contraste ne décrit pas une liquidation générale des logiciels. Il montre plutôt la sensibilité des valorisations à la dynamique attendue des revenus, à la rentabilité et à la capacité des directions à dépasser des attentes déjà élevées.
Datadog : +35 % de chiffre d’affaires ne suffisent plus
Datadog a publié un chiffre d’affaires de 1,20 milliard de dollars au troisième trimestre 2026, en hausse de 35 % sur un an, contre environ 1,146 milliard attendu par les analystes. Le bénéfice par action ajusté atteint 0,81 dollar, contre 0,64 dollar anticipé. Le groupe améliore sa marge opérationnelle ajustée à 28 % et dégage 251 millions de dollars de flux de trésorerie disponible. Son bénéfice opérationnel selon les normes GAAP reste sensiblement plus faible, à 75 millions de dollars, soit une marge de 6 %. Ces chiffres proviennent du communiqué de résultats de Datadog, recoupé avec les estimations publiées par Investor’s Business Daily.
Un dépassement du consensus, mais des prévisions sans accélération
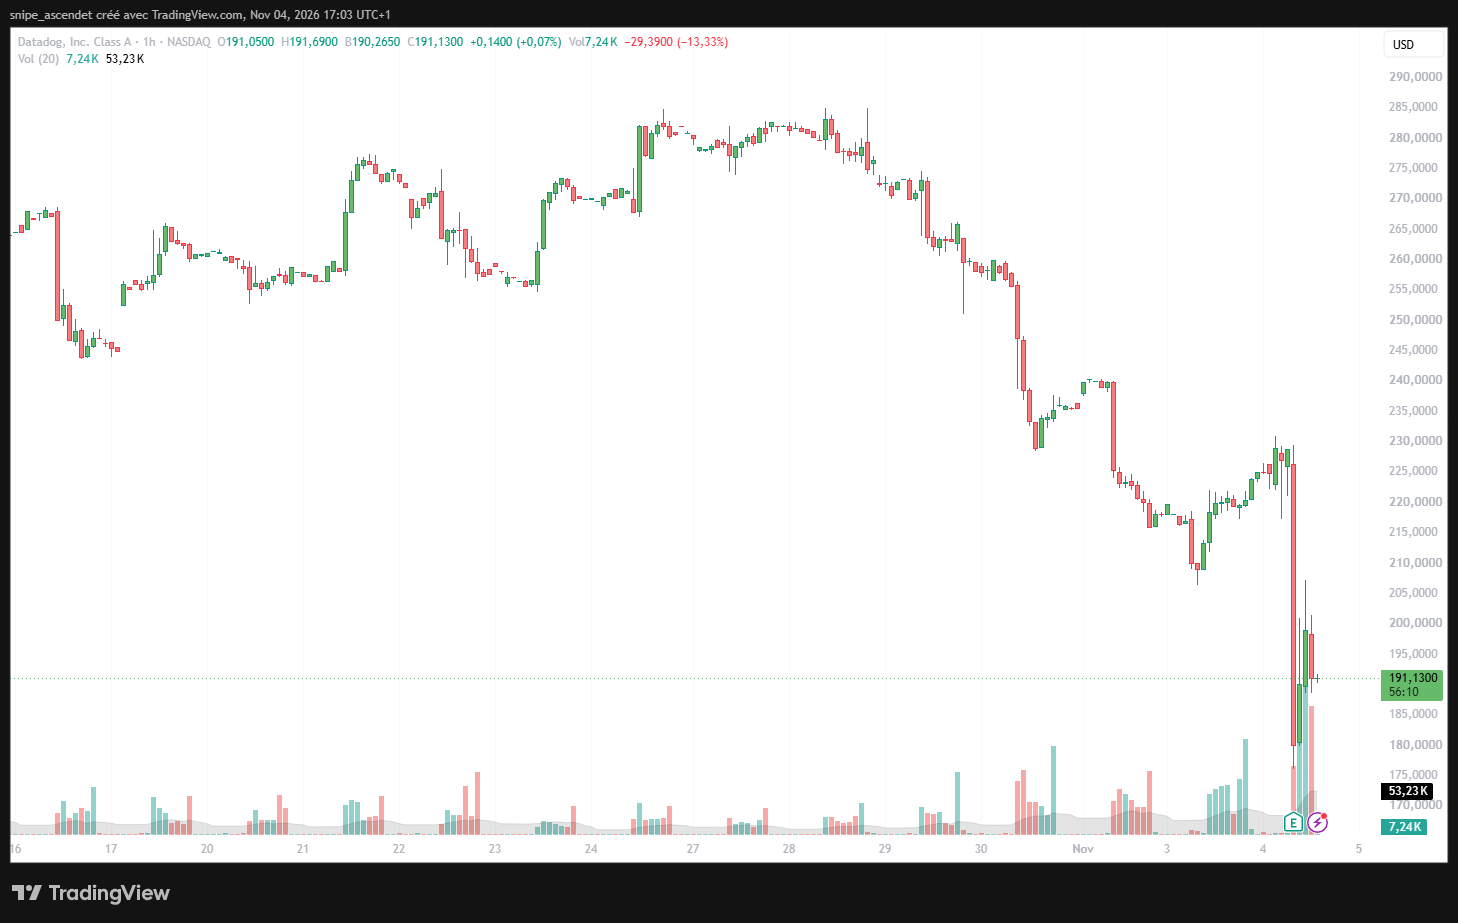
Le point faible se situe au quatrième trimestre. Datadog anticipe entre 1,19 et 1,20 milliard de dollars de revenus, soit 1,195 milliard au milieu de la fourchette, un niveau voisin du trimestre qui vient de s’achever et légèrement inférieur aux quelque 1,20 milliard attendus par le marché. La société prévoit également 280 à 290 millions de dollars de résultat opérationnel ajusté, contre 334 millions réalisés au T3. Pour l’ensemble de 2026, l’objectif de revenus est relevé à 4,515-4,525 milliards de dollars.
Cette quasi-stagnation séquentielle annoncée ne signifie pas que l’activité recule sur un an. Elle remet toutefois en question la poursuite immédiate du rythme observé au T3. Le titre avait déjà corrigé avant la publication, et les échanges dépassent 5 millions de titres le 4 novembre, contre 3,46 millions en moyenne sur 20 séances.
Les fondamentaux restent solides : environ 4 860 clients dépassent 100 000 dollars de revenu annuel récurrent, soit 20 % de plus qu’un an plus tôt, et le groupe dispose de 5,2 milliards de dollars en liquidités et titres de placement. Datadog met aussi en avant Scout 1.0, son modèle spécialisé d’investigation assistée par IA, encore en phase de prévisualisation. L’adoption de ces produits devra désormais se traduire par davantage de consommation et de revenus pour restaurer la visibilité.
Duolingo : les utilisateurs réaccélèrent, la Bourse privilégie la trajectoire
Chez Duolingo, le marché retient d’abord le retour d’une forte dynamique d’audience. La plateforme comptait 64,9 millions d’utilisateurs actifs quotidiens au T3, soit +29 % sur un an, après +23 % au trimestre précédent. Le nombre d’abonnés payants atteint 13,1 millions (+14 %). Les réservations, ou bookings, progressent de 12 % à 316,1 millions de dollars, dont 278,4 millions liés aux abonnements (+16 %).
Le chiffre d’affaires monte à 309 millions de dollars (+14 %), contre environ 303,4 millions attendus. Le BPA GAAP de 0,54 dollar se situe en revanche légèrement sous le consensus d’environ 0,56 dollar. L’EBITDA ajusté recule de 80 à 78,7 millions de dollars et sa marge passe de 29,5 % à 25,5 %. Le flux de trésorerie disponible atteint 75,3 millions de dollars, contre 77,4 millions un an auparavant. Le détail figure dans la lettre trimestrielle déposée auprès de la SEC.
La guidance change la perception du dossier
Duolingo vise 322 millions de dollars de chiffre d’affaires au T4, contre un consensus d’environ 314,8 millions, et 382 millions de dollars de bookings. Pour 2026, la direction prévoit 1,221 milliard de dollars de revenus, 1,296 milliard de bookings et 323 millions d’EBITDA ajusté. Elle anticipe au T4 une croissance des utilisateurs actifs quotidiens comparable à celle du T3.
La stratégie reste centrée sur l’apprentissage et la croissance de la base d’utilisateurs. Duolingo doit toutefois prouver qu’elle peut convertir cette audience en abonnements sans abîmer l’expérience gratuite. La société prévoit d’arrêter la commercialisation de l’offre Max et d’étendre l’accès aux conversations vidéo par IA dans Super. Elle anticipe une marge brute de 72 % au T4, contre 72,9 % au T3, en raison notamment du déploiement de fonctions d’IA.
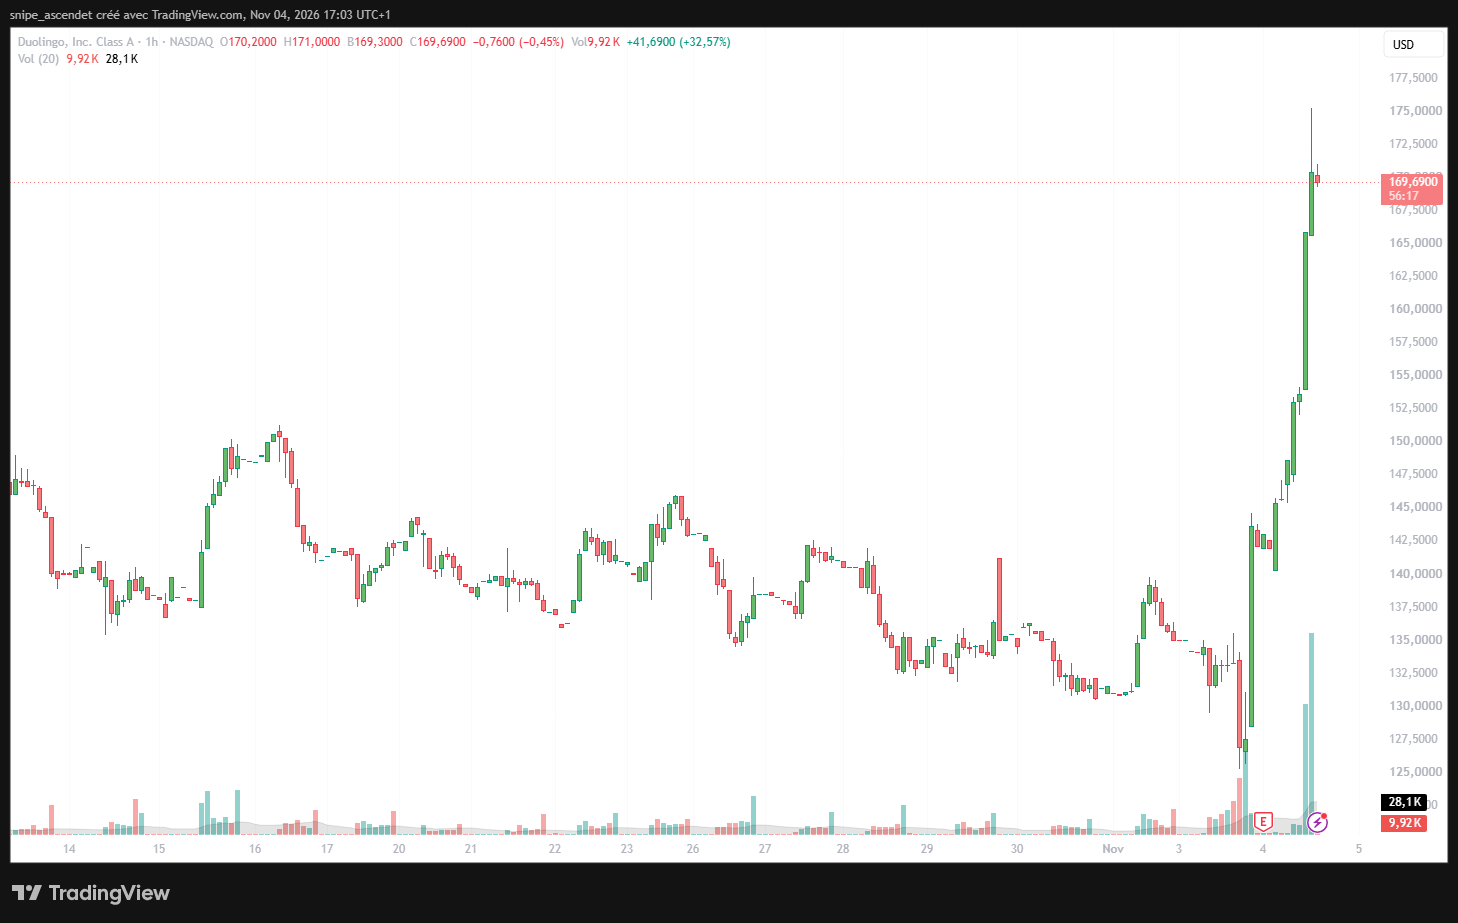
Plus de 3 millions de titres Duolingo changent de mains en séance, soit près de trois fois la moyenne sur 20 séances. La forte variation boursière ne doit pas masquer les arbitrages économiques : la croissance des abonnés payants (+14 %) reste inférieure à celle des utilisateurs actifs quotidiens (+29 %), et la marge d’EBITDA ajusté s’est contractée de quatre points. La chute apparente du bénéfice net, de 292,2 à 27,2 millions de dollars, doit aussi être relativisée : le T3 2025 avait bénéficié d’un avantage fiscal exceptionnel de 222,7 millions. Le principal enjeu des prochains résultats sera de mesurer la conversion de l’audience en revenus récurrents.
Block : Square et Cash App portent les marges, malgré le risque crédit
Block présente le profil le plus différent des trois entreprises. Son chiffre d’affaires, de 6,719 milliards de dollars au T3, est moins représentatif de la dynamique économique que son profit brut, car ses activités comprennent notamment des transactions sur bitcoin et des services financiers. Le profit brut atteint 3,24 milliards de dollars, en hausse de 22 %, dont 2,07 milliards pour Cash App (+27 %) et 1,16 milliard pour Square (+14 %).
Plus de 6,7 millions de titres Block sont négociés en séance, contre 5,2 millions en moyenne sur 20 séances. Le résultat opérationnel ajusté atteint 923 millions de dollars (+92 %), pour une marge de 29 % calculée sur le profit brut. Le BPA ajusté ressort à 1,13 dollar, contre 0,54 dollar un an plus tôt. En normes GAAP, le résultat opérationnel s’établit à 428 millions de dollars et le BPA dilué à 0,92 dollar. Cash App compte 60 millions de comptes ayant effectué une transaction en septembre et la croissance du volume de paiements de Square atteint 14 %. Ces données sont publiées dans la lettre aux actionnaires de Block.
Des objectifs revus en hausse et un pari supplémentaire sur l’IA
Block table désormais sur 12,626 milliards de dollars de profit brut pour 2026, soit +22 %, et sur 3,519 milliards de résultat opérationnel ajusté, en hausse de 69 %. Son objectif annuel de BPA ajusté est porté à 4,15 dollars. Pour 2027, le groupe évoque à titre préliminaire 14,519 milliards de profit brut (+15 %) et 4,575 milliards de résultat opérationnel ajusté (+30 %).
La composante logicielle évolue aussi. Squaremates automatise des tâches commerciales pour les vendeurs Square ; Block prépare une offre destinée aux entreprises autour de Buzz et Builderlab et prévoit ses premiers revenus directs issus de ces outils d’IA au T4. Ces activités restent émergentes et ne justifient pas, à ce stade, de traiter Block comme un éditeur SaaS classique.
La croissance a cependant un coût. Les pertes sur transactions, prêts et créances clients ont augmenté de 65,6 %, à 601,7 millions de dollars, d’après Reuters. Block a également annoncé un accord de principe avec le ministère américain de la Justice dans un dossier portant sur de présumées défaillances de lutte contre le blanchiment. Le paiement net envisagé est d’environ 764 millions de dollars, sous réserve d’un accord final et de l’approbation judiciaire. Il ne s’agit pas d’un règlement définitivement acquis. Enfin, le flux de trésorerie disponible du T3 atteint 972 millions de dollars, contre 1,4 milliard un an auparavant : sa lecture exige de tenir compte des besoins de financement des produits de crédit.
Consensus et résultats : ce que disent réellement les chiffres
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Datadog, chiffre d’affaires | 1,20 Md$ | 1,146 Md$ | Environ +4,7 % |
| Datadog, BPA ajusté | 0,81 $ | 0,64 $ | +0,17 $ |
| Duolingo, chiffre d’affaires | 309,0 M$ | 303,4 M$ | Environ +1,8 % |
| Duolingo, BPA GAAP | 0,54 $ | 0,56 $ | -0,02 $ |
| Block, BPA ajusté | 1,13 $ | Environ 1,02 $ | Environ +0,11 $ |
Les consensus proviennent de compilations distinctes et peuvent varier légèrement selon les fournisseurs. Les mesures ajustées ne sont pas comparables directement aux mesures GAAP, ni le profit brut de Block au chiffre d’affaires des deux autres groupes. Le cas de Datadog est particulièrement instructif : un dépassement marqué des attentes au T3 peut coexister avec une sanction boursière lorsque la progression du T4 inquiète davantage.
Pourquoi l’ETF IGV résiste malgré le recul de Datadog
À 104,02 dollars et +1,32 % le 4 novembre, l’ETF iShares Expanded Tech-Software Sector (IGV) évolue à contre-courant de Datadog. Il confirme que la réaction n’est pas homogène à l’ensemble des logiciels américains. La comparaison doit cependant rester mesurée : Duolingo et Block ne sont pas deux composantes représentatives du panier IGV, et les trois titres ont des moteurs de valorisation différents.
La tension entre résultats et valorisations est déjà visible sur d’autres dossiers. Palantir a publié une progression de revenus de 96 %, sans échapper à la prudence des investisseurs. À l’inverse, Arista Networks a profité d’une accélération de ses ventes dans les réseaux pour l’IA. Ces rapprochements éclairent la sélectivité du marché, même si les modèles économiques et les périodes de publication ne sont pas strictement identiques.
Les catalyseurs à surveiller au quatrième trimestre
Scénario favorable
Datadog pourrait regagner la confiance du marché si la consommation de ses services cloud repart et si la direction améliore sa visibilité sur 2027. Pour Duolingo, le maintien d’une croissance d’utilisateurs proche de 29 %, accompagné d’une reprise des bookings et d’une meilleure monétisation de Super, conforterait la thèse de réaccélération. Chez Block, une croissance durable de Cash App et Square, sans nouvelle dégradation des pertes de crédit, confirmerait le relèvement des objectifs.
Scénario défavorable
À l’inverse, une nouvelle phase de croissance séquentielle faible chez Datadog fragiliserait le multiple de valorisation accordé à son activité. Pour Duolingo, un écart persistant entre audience et revenus, ainsi qu’une hausse des coûts liés à l’IA, réduirait le potentiel d’amélioration des marges. Pour Block, le risque principal est que les défauts de crédit et les coûts réglementaires absorbent une partie des gains de productivité.
Le verdict de cette saison de résultats tient moins au mot « software » qu’à la visibilité des prochains trimestres. Datadog démontre une forte croissance mais déçoit sur sa trajectoire immédiate. Duolingo convainc par le retour des utilisateurs. Block séduit par ses marges et ses objectifs, tout en transportant des risques financiers et réglementaires qui n’existent pas dans les mêmes proportions chez les deux autres.