
Le 4 novembre 2026, Wall Street offre un contraste saisissant. McDonald’s gagne 5,07 %, Novo Nordisk 6,49 % et Uber 8,45 %, soutenus par leurs résultats trimestriels, tandis que CoreWeave abandonne 10,36 % et Cipher Digital 21,49 %. Cette divergence intervient au lendemain des élections américaines de mi-mandat, qui ravivent les interrogations sur le financement et le développement des infrastructures d’intelligence artificielle.
La séance ne marque pourtant pas un rejet général des valeurs technologiques. Le Nasdaq 100 progresse de 1,01 %, à 28 464 points. Ce sont surtout certaines entreprises fortement exposées aux centres de données, aux besoins de capitaux et aux incertitudes réglementaires qui subissent une correction.
Les investisseurs semblent ainsi privilégier plusieurs profils d’entreprises capables de démontrer immédiatement leurs résultats financiers : la rentabilité du modèle franchisé de McDonald’s, l’amélioration des perspectives de Novo Nordisk et la génération de trésorerie d’Uber. Cette dissociation intervient dans un contexte de réévaluation sectorielle.
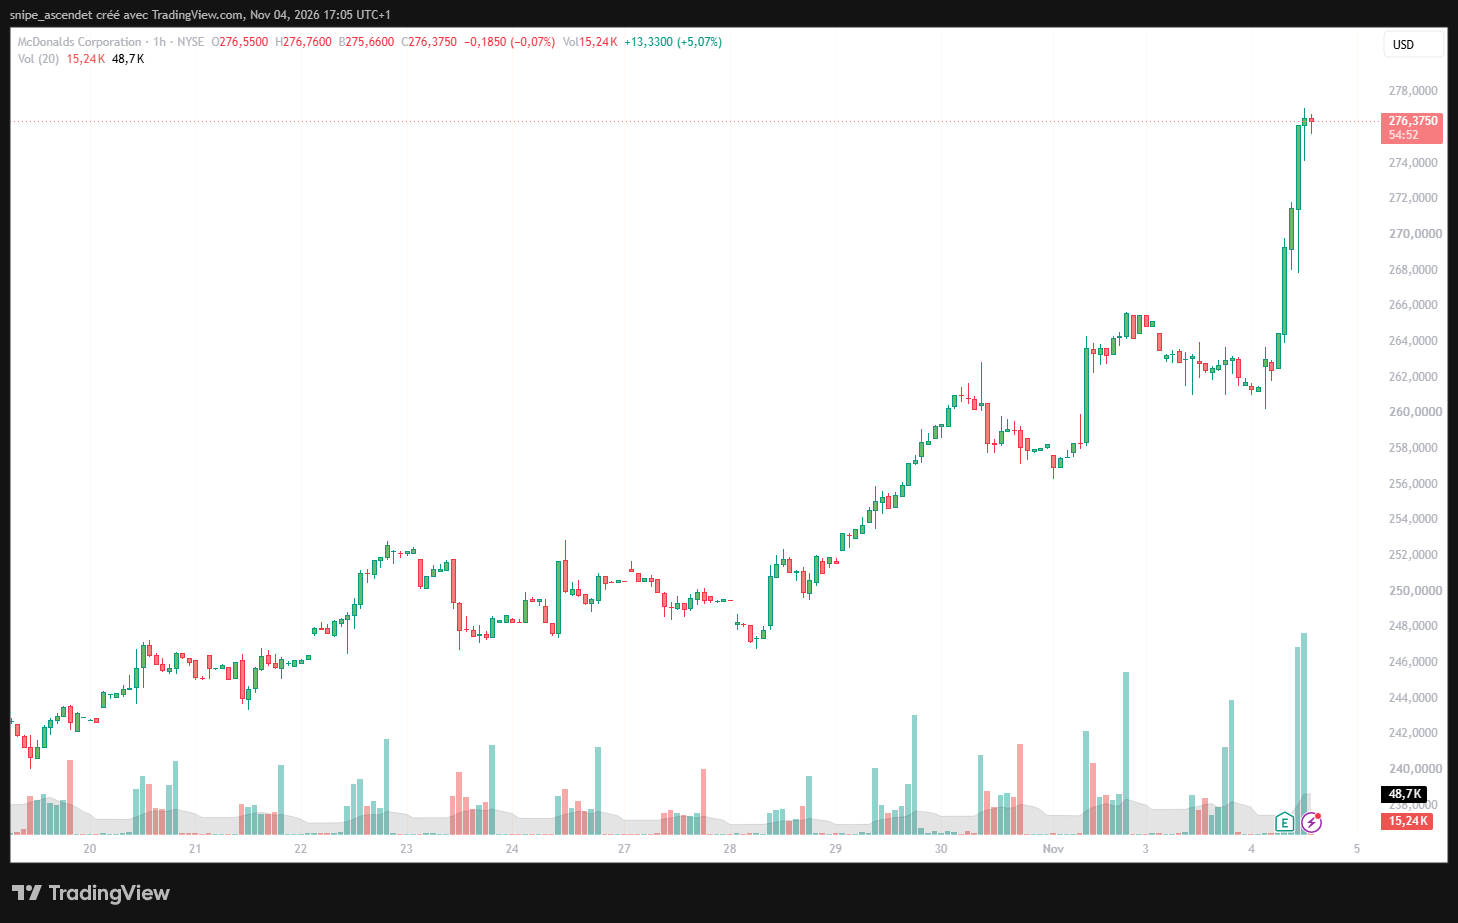
McDonald’s : une hausse de 5 % malgré une consommation américaine fragile
À 276,38 dollars, McDonald’s signe l’une des progressions les plus remarquées parmi les grandes valeurs de consommation. Pourtant, ses résultats ne témoignent pas d’une accélération spectaculaire des ventes.
Le groupe a réalisé un chiffre d’affaires de 7,157 milliards de dollars au troisième trimestre, en hausse de seulement 1 % sur un an. Ses ventes comparables mondiales progressent de 1,5 %, alors qu’elles augmentaient de 3,6 % un an plus tôt. Aux États-Unis, elles reculent même légèrement de 0,2 %, sous l’effet d’une diminution du nombre de clients, partiellement compensée par l’évolution du ticket moyen.
La situation est plus favorable à l’international : les marchés directement exploités progressent de 1,4 % et les marchés sous licence de développement de 4,2 %.
La véritable force de McDonald’s apparaît dans sa rentabilité. Le bénéfice opérationnel atteint 3,595 milliards de dollars, en progression de 7 %, tandis que le bénéfice net augmente de 9 %, à 2,486 milliards. Le bénéfice par action ajusté ressort à 3,57 dollars, contre 3,22 dollars un an plus tôt. Le groupe annonce également une augmentation de 4 % de son dividende trimestriel, à 1,93 dollar par action.
Ces résultats illustrent la capacité du réseau de franchises à préserver ses profits malgré une croissance limitée de la consommation. Environ 95 % des restaurants McDonald’s sont exploités par des franchisés indépendants, ce qui permet au groupe de percevoir des revenus de franchise sans supporter directement l’intégralité de leurs coûts opérationnels.
Cette résistance ne signifie pas que les difficultés commerciales ont disparu. La fréquentation américaine reste un indicateur essentiel : une hausse des prix ne peut pas indéfiniment compenser une diminution des transactions.
Le bénéfice dépasse les attentes, pas les ventes
| McDonald’s, T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 7,157 Md$ | 7,30 Md$ | -2,0 % |
| BPA ajusté | 3,57 $ | 3,38 $ | +5,6 % |
La progression boursière du jour traduit donc davantage une appréciation de la solidité bénéficiaire qu’une amélioration générale de la demande. Ces chiffres proviennent du communiqué financier de McDonald’s ; les estimations de consensus sont celles reprises par StockStory le 4 novembre.
Novo Nordisk : Wegovy relance les perspectives du laboratoire danois
Novo Nordisk constitue le deuxième grand gagnant de la séance. Son ADR américain progresse de 6,49 %, à 42,80 dollars, après une publication trimestrielle supérieure aux attentes et un nouveau relèvement des prévisions annuelles.
Le laboratoire affiche 79,195 milliards de couronnes danoises de chiffre d’affaires au troisième trimestre, soit une croissance de 4 % à taux de change constants. Son bénéfice opérationnel ajusté grimpe de 27 %, à 31,720 milliards de couronnes.
Cette progression s’explique notamment par les traitements contre l’obésité et le diabète, avec une contribution croissante de Wegovy sous forme de comprimé. Cette version orale a généré 5,394 milliards de couronnes de ventes au cours du trimestre, profitant de son lancement aux États-Unis et dans plusieurs marchés internationaux.
Mais les comptes comportent aussi une distinction essentielle. Alors que le bénéfice opérationnel ajusté progresse de 27 %, le bénéfice opérationnel publié recule de 9 % à taux de change constants. Le trimestre comprend 8,7 milliards de couronnes de dépréciations sans effet immédiat sur la trésorerie, liées notamment au développement de ziltivekimab et à la réorganisation du réseau industriel. La croissance du bénéfice ajusté bénéficie aussi d’une base de comparaison favorable, affectée en 2025 par des charges de transformation de 9 milliards de couronnes.
Novo Nordisk relève désormais ses prévisions de croissance annuelle ajustée du chiffre d’affaires et du bénéfice opérationnel dans une fourchette de -2 % à +2 %, contre -6 % à 0 % auparavant, à taux de change constants.
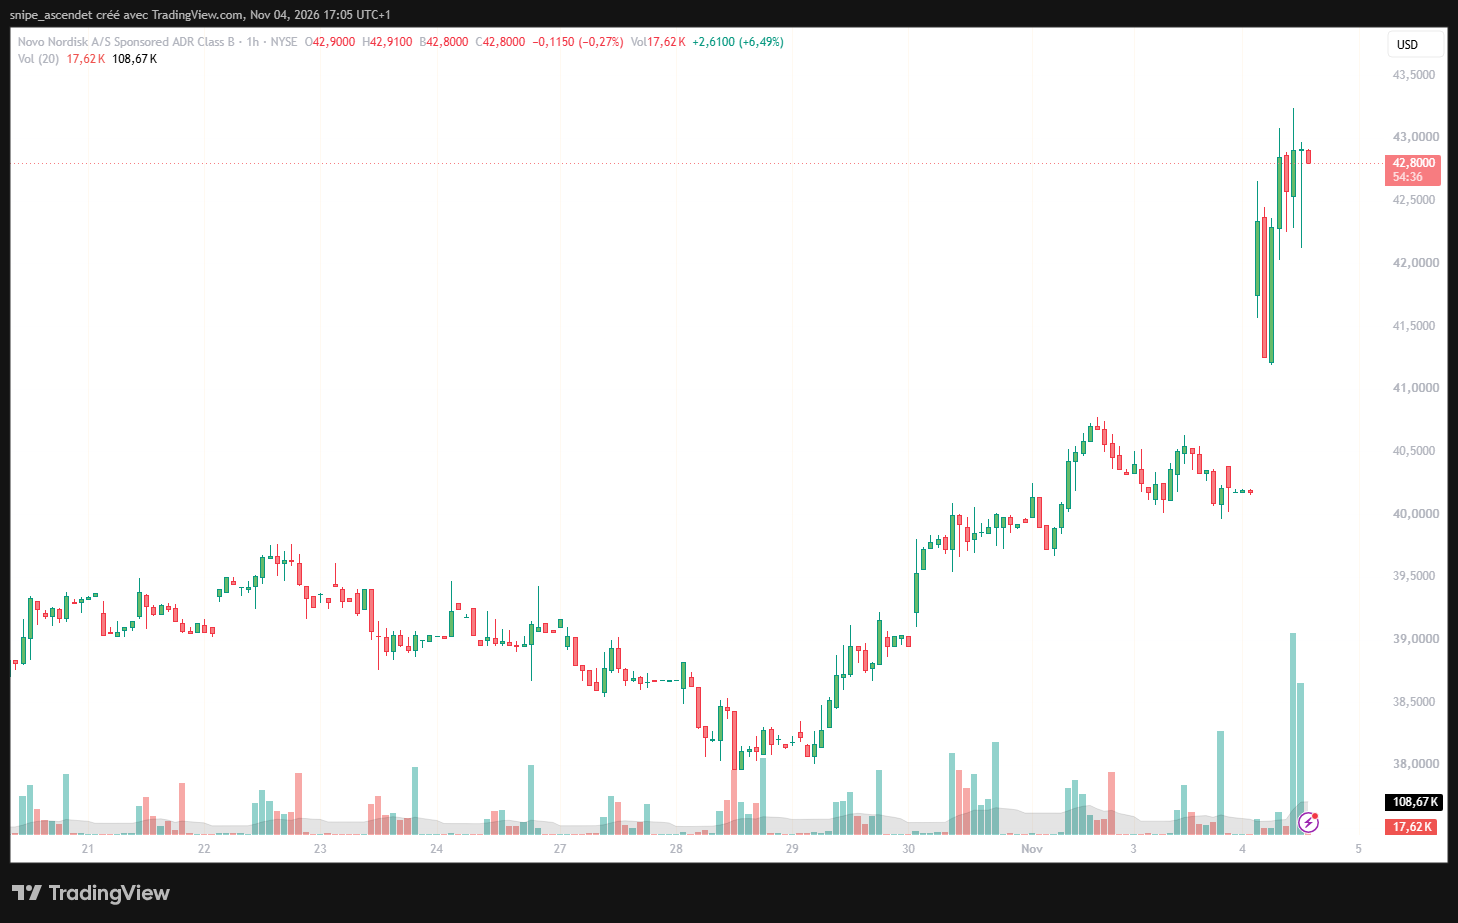
Cette révision constitue le principal catalyseur boursier. Elle suggère une amélioration commerciale alors que la concurrence d’Eli Lilly reste intense sur le marché des traitements contre l’obésité.
Pour autant, Novo Nordisk ne doit pas être considéré comme une valeur défensive classique. Sa valorisation dépend largement des volumes de traitements GLP-1, de leur prix, de la couverture par les assureurs et du succès de ses prochains médicaments. La hausse du jour récompense avant tout une amélioration des perspectives propres à l’entreprise. Le détail du chiffre d’affaires et des retraitements est disponible dans la publication officielle de Novo Nordisk.
Uber : la croissance du cash-flow séduit malgré des prévisions prudentes
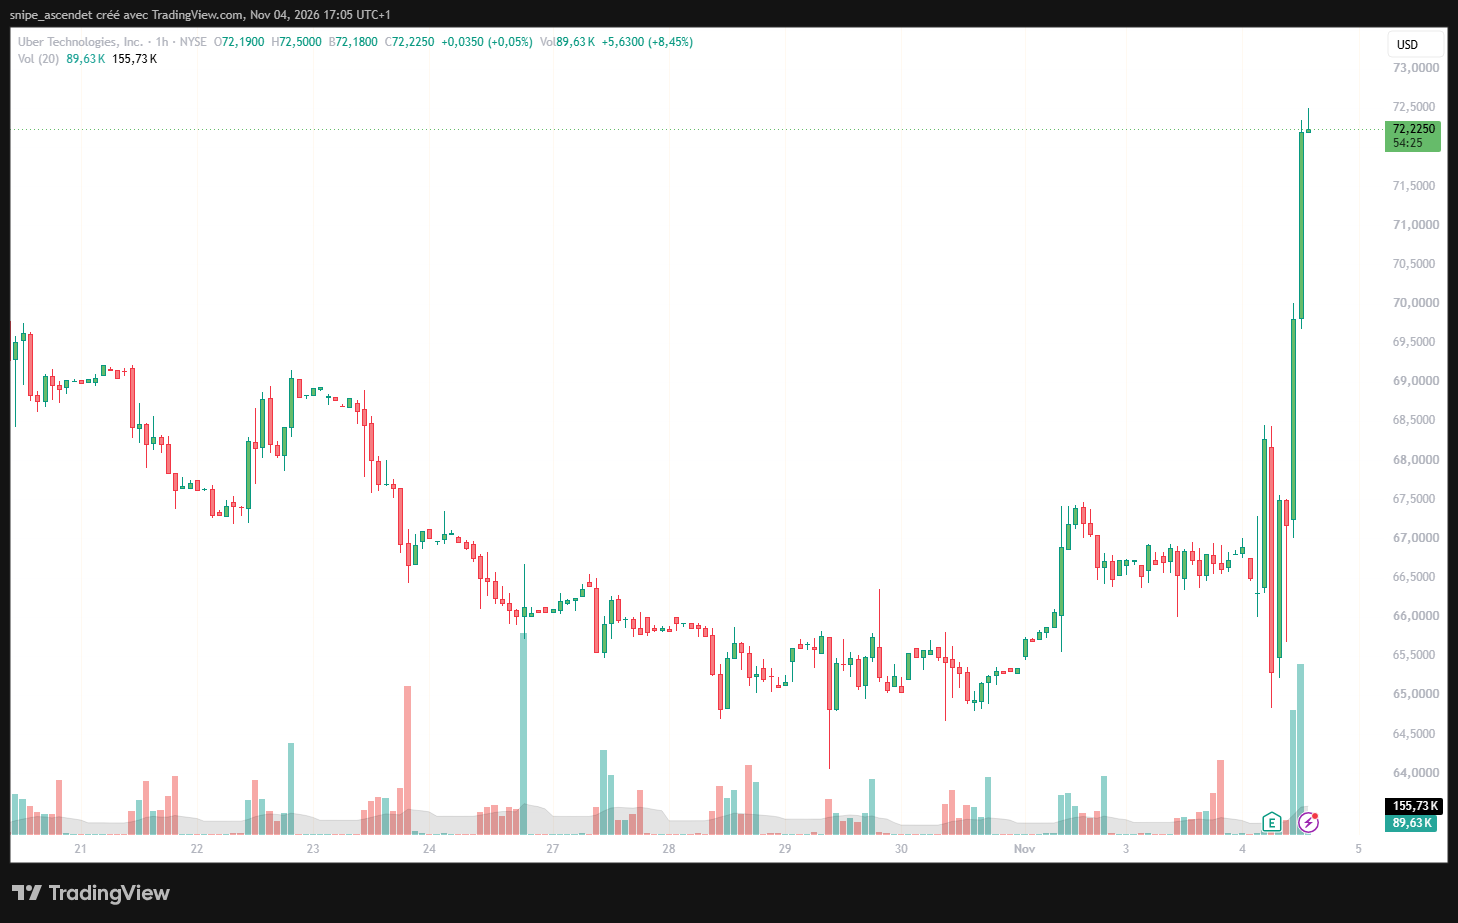
Uber est l’entreprise la plus performante des trois sur la séance, avec une hausse de 8,45 % à 72,23 dollars. Son profil est différent : il s’agit d’une plateforme de mobilité et de livraison, plus cyclique que McDonald’s, mais dont la rentabilité opérationnelle progresse rapidement.
Les réservations brutes atteignent 59,819 milliards de dollars, en hausse de 20 % sur un an, tandis que le chiffre d’affaires augmente de 10 % à 14,766 milliards. Le nombre de trajets progresse de 16 % à 4,061 milliards et les consommateurs mensuels actifs de 14 %, à 215 millions.
La branche mobilité réalise 29,512 milliards de dollars de réservations brutes, en progression de 18 %, contre 28,539 milliards et +22 % pour la livraison. Le rapprochement de ces deux activités traduit le poids croissant des commandes de repas et de produits dans l’ensemble du groupe.
La rentabilité avance plus vite que les revenus : l’EBITDA ajusté atteint 2,963 milliards de dollars (+31 %), le résultat opérationnel ajusté 2,304 milliards (+38 %) et le cash-flow libre 2,535 milliards (+14 %). Le bénéfice par action ajusté progresse de 35 %, à 0,88 dollar. Uber dispose également de 10,1 milliards de dollars de liquidités et placements à court terme non soumis à restriction à la fin du trimestre.
Deux réserves : le bénéfice comptable et la guidance
Le bénéfice net GAAP s’établit à seulement 512 millions de dollars, contre 6,626 milliards un an auparavant. Cette contraction de 92 % ne reflète pas une chute équivalente des activités : le troisième trimestre 2025 intégrait des avantages fiscaux et des gains de réévaluation exceptionnels, tandis que 2026 comprend une perte de réévaluation de participations de 476 millions de dollars avant impôts.
Pour le quatrième trimestre, Uber prévoit 63,25 à 65,25 milliards de dollars de réservations brutes, un BPA ajusté de 0,95 à 0,99 dollar et un EBITDA ajusté de 3,13 à 3,23 milliards. La prévision de BPA est inférieure aux 1,06 dollar attendus par le consensus cité par Reuters. Les tensions sur l’offre de chauffeurs et la hausse des coûts de carburant, notamment liées au conflit au Moyen-Orient, constituent des points de vigilance.
Le rebond du titre ne doit donc pas masquer le risque d’exécution. Uber veut accélérer le déploiement des véhicules autonomes, avec environ 700 véhicules entièrement sans conducteur attendus sur sa plateforme d’ici fin 2026, puis plus de 2 000 en 2027. Ces objectifs ne garantissent pas encore une rentabilité économique des flottes. Les résultats et perspectives figurent dans le rapport publié auprès de la SEC ; Reuters détaille les tensions sur la guidance.
Ce que montrent les résultats : trois moteurs distincts, pas trois valeurs défensives
| Valeur | Variation du 4 nov. | Signal trimestriel | Risque principal |
|---|---|---|---|
| McDonald’s (MCD) | +5,07 % | BPA ajusté +11 % | Fréquentation américaine |
| Novo Nordisk (NVO) | +6,49 % | Guidance relevée | Concurrence GLP-1, dépréciations |
| Uber (UBER) | +8,45 % | Cash-flow libre de 2,535 Md$ | Guidance et coûts des chauffeurs |
| CoreWeave (CRWV) | -10,36 % | Correction des néoclouds | Financement, capacités et contrats |
| Cipher Digital (CIFR) | -21,49 % | Correction des développeurs de sites | Permis, électricité et dette |
| Nasdaq 100 (NDX) | +1,01 % | Indice en hausse | Forte dispersion entre secteurs |
Ces performances montrent une dispersion inhabituelle au sein de la séance. McDonald’s offre une certaine stabilité des profits et du dividende ; Novo Nordisk bénéficie d’une révision commerciale ; Uber démontre sa capacité à convertir une activité croissante en trésorerie. Ni Novo Nordisk ni Uber ne constituent pour autant des substituts mécaniques à une valeur défensive traditionnelle.
CoreWeave et Cipher Digital : le revers d’un modèle intensif en capital
CoreWeave recule de 10,36 % à 48,17 dollars, alors que Cipher Digital plonge de 21,49 % à 6,38 dollars. La correction dépasse largement celle de l’ensemble du secteur technologique. Elle prolonge un mouvement antérieur, nourri par les interrogations sur la dette, la construction de nouveaux campus et la conversion des contrats futurs en flux de trésorerie.
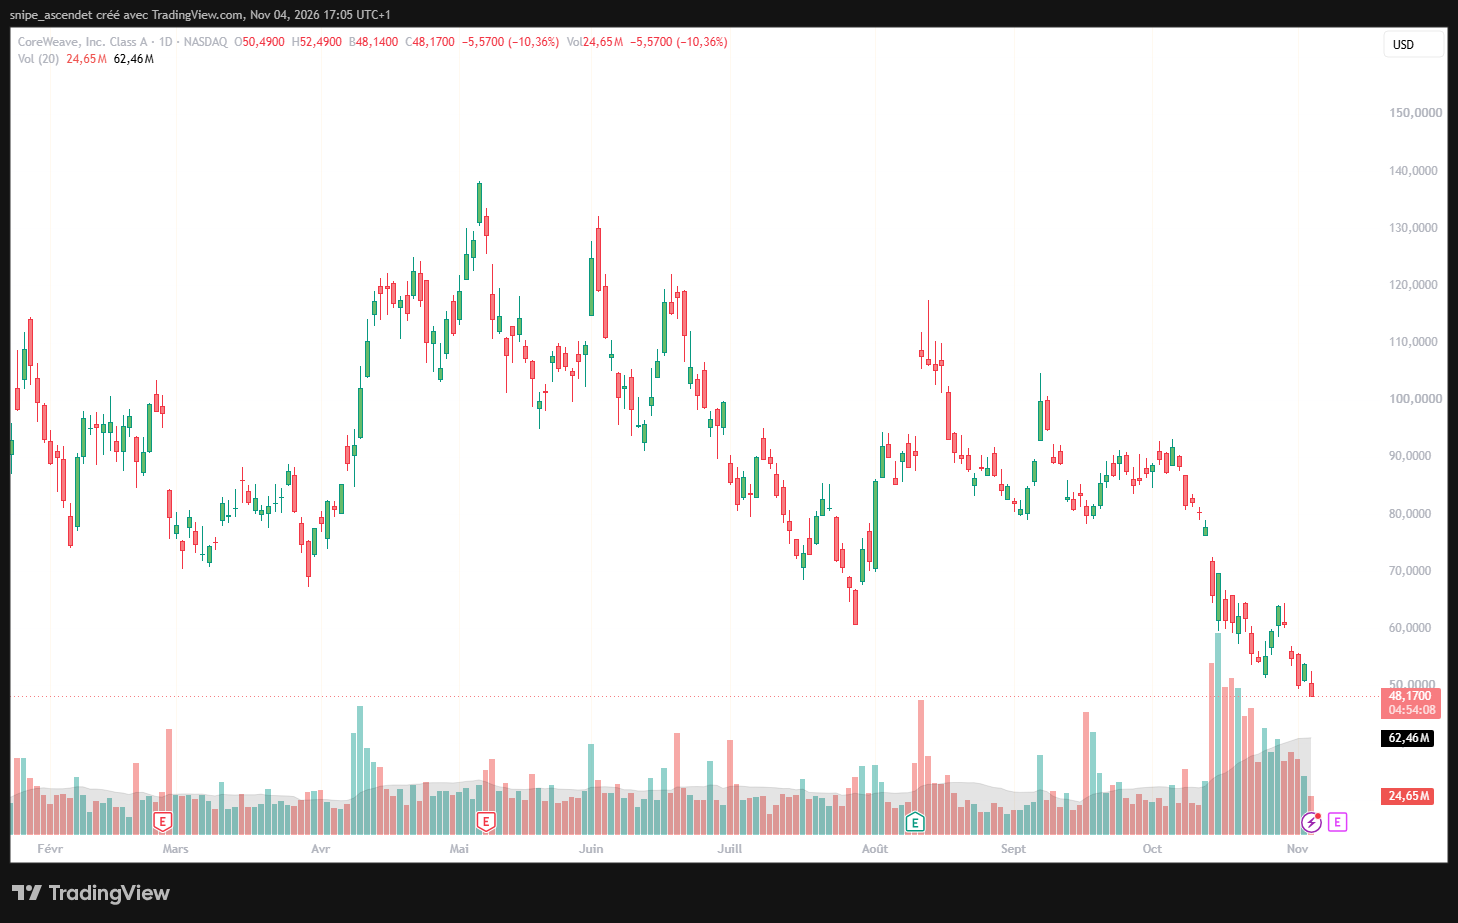
Après la victoire démocrate au Congrès et au Texas, les investisseurs anticipent un contrôle politique accru des projets consommant beaucoup d’électricité et d’eau. Les risques portent notamment sur les autorisations, le raccordement au réseau, les avantages fiscaux et les délais. Cela ne signifie pas que les projets déjà autorisés soient automatiquement annulés. La réaction sectorielle est documentée par Reuters et notre dossier consacré aux conséquences des midterms pour les néoclouds.
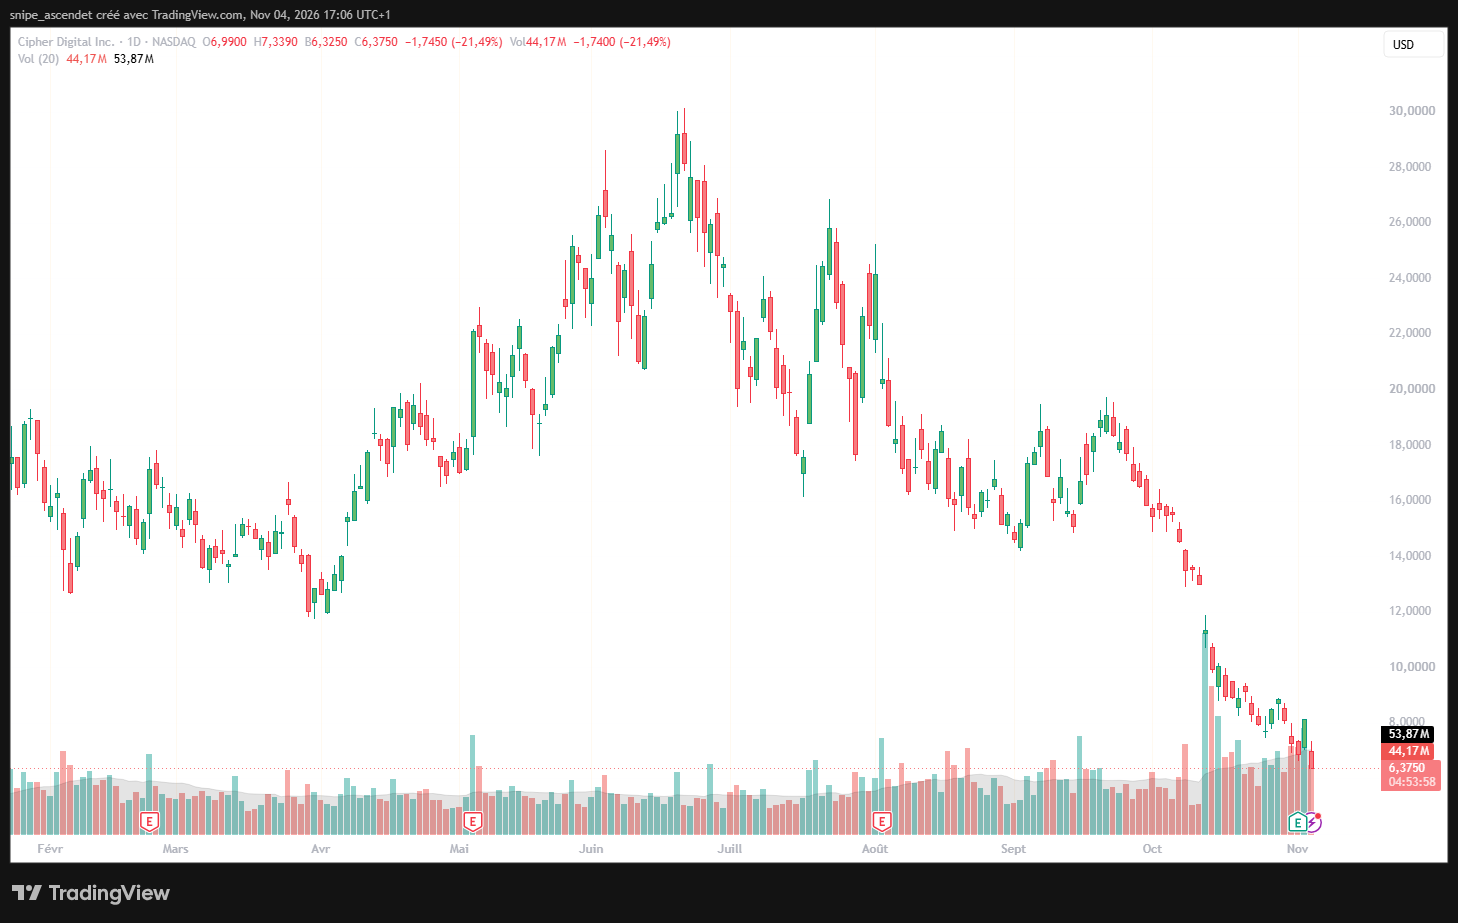
Le modèle économique explique aussi la sensibilité des cours. CoreWeave loue de la capacité de calcul alimentée par des GPU, avec de lourds besoins d’investissements et de financement. Cipher Digital développe et exploite principalement des infrastructures énergétiques et des centres de données. Pour ces acteurs, un retard de construction peut reporter les encaissements alors que les coûts financiers continuent. L’ampleur de ces risques est étudiée dans notre analyse de la dette des néoclouds et de CoreWeave.
La vulnérabilité n’est pas identique dans toute la chaîne IA. Les fournisseurs de réseaux ou d’équipements peuvent afficher une forte croissance avec un modèle différent. Les résultats trimestriels d’Arista Networks illustrent cette distinction. À l’inverse, l’incertitude autour du contrat Oracle-Tencent rappelle qu’une forte demande annoncée ne garantit ni l’exécution de chaque contrat, ni la maîtrise de son financement.
Le Nasdaq monte : il ne s’agit pas d’un abandon général de l’IA
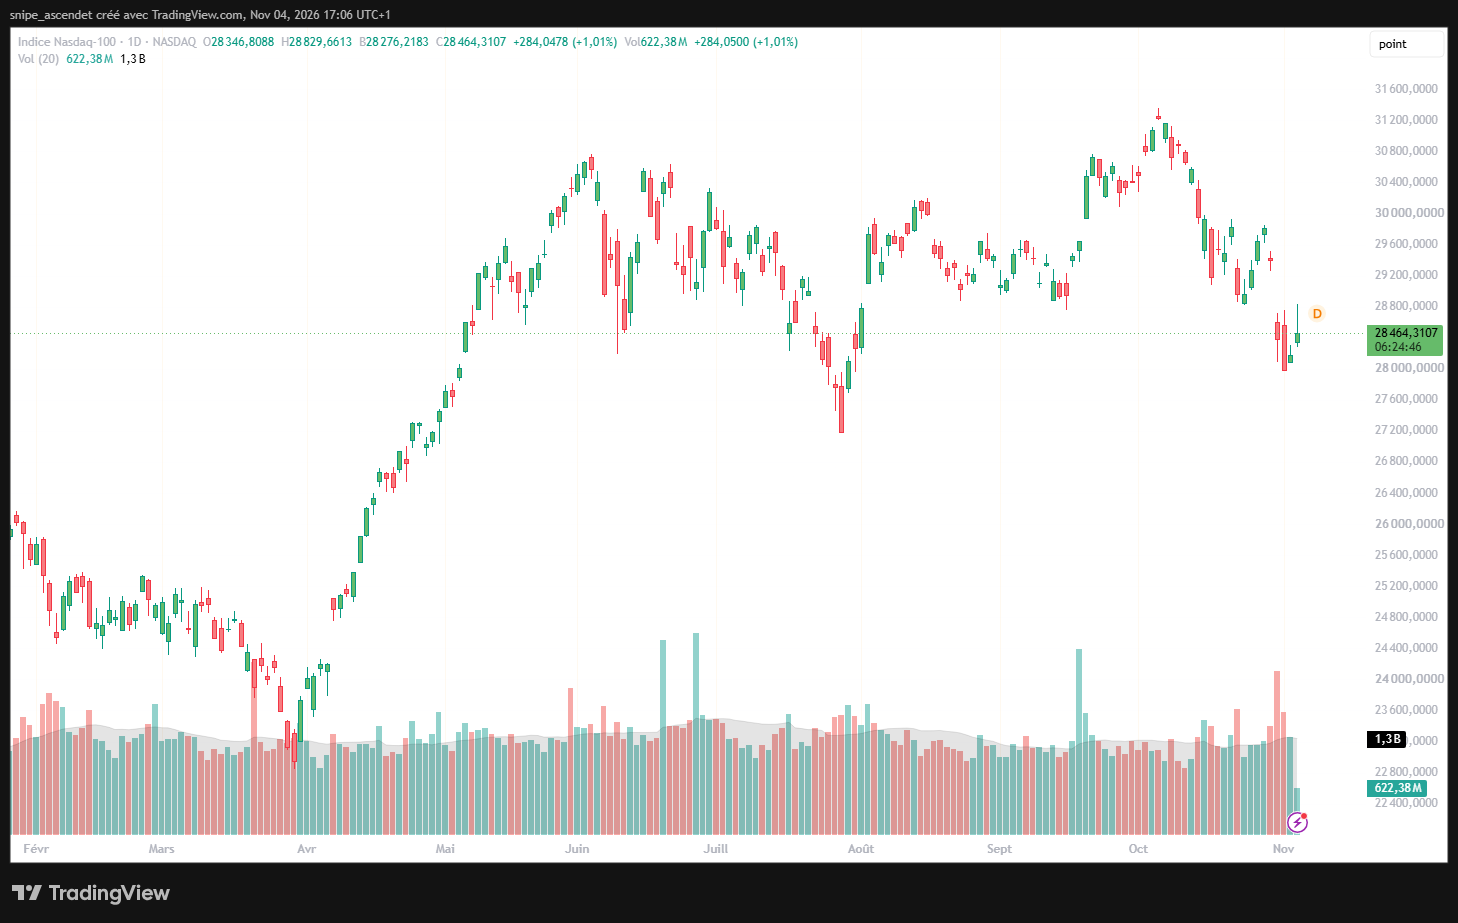
Le Nasdaq 100 avance de 1,01 % pendant que CoreWeave et Cipher Digital dévissent. Cette divergence interdit de parler d’une fuite uniforme hors des valeurs technologiques. Elle traduit plutôt une différenciation entre les sociétés capables de financer leur croissance et celles dont les flux de trésorerie restent très dépendants d’investissements futurs.
La victoire démocrate aux midterms fournit un contexte politique supplémentaire, mais il serait incorrect d’attribuer chaque hausse de McDonald’s, de Novo Nordisk ou d’Uber au seul résultat électoral. Leurs annonces trimestrielles constituent chacune un catalyseur autonome. De même, la baisse des néoclouds avait commencé avant le scrutin.
Quelles perspectives pour les prochaines séances ?
Scénario favorable : les résultats et le cash-flow reprennent le dessus
Une stabilisation des anticipations réglementaires, des perspectives de bénéfices solides et des signaux rassurants sur la demande permettraient aux investisseurs de réduire la prime de risque appliquée aux infrastructures IA. Les valeurs actuellement recherchées pourraient consolider leur progression si leurs marges et leurs prévisions restent crédibles. Pour les néoclouds, la validation passerait notamment par la sécurisation des raccordements, des financements et des calendriers de livraison.
Scénario défavorable : le marché exige davantage de preuves
Si les auditions politiques se multiplient, si les délais de raccordement s’allongent ou si les rendements obligataires restent élevés, les entreprises endettées pourraient continuer de souffrir. En parallèle, les titres en hausse après résultats ne seraient pas immunisés : la faiblesse de la fréquentation américaine chez McDonald’s, les pressions concurrentielles sur Wegovy et les dépenses liées à la mobilité autonome chez Uber peuvent peser sur leurs valorisations.
Cette journée souligne surtout un changement d’exigence. Les marchés ne récompensent plus indifféremment toute exposition à une croissance annoncée : la visibilité des bénéfices, la génération de trésorerie et la capacité à financer les investissements deviennent des critères centraux. Le contraste entre les trois gagnants du jour et les exploitants de centres de données ne constitue pas une preuve de rotation durable, mais il en offre un signal à surveiller.