
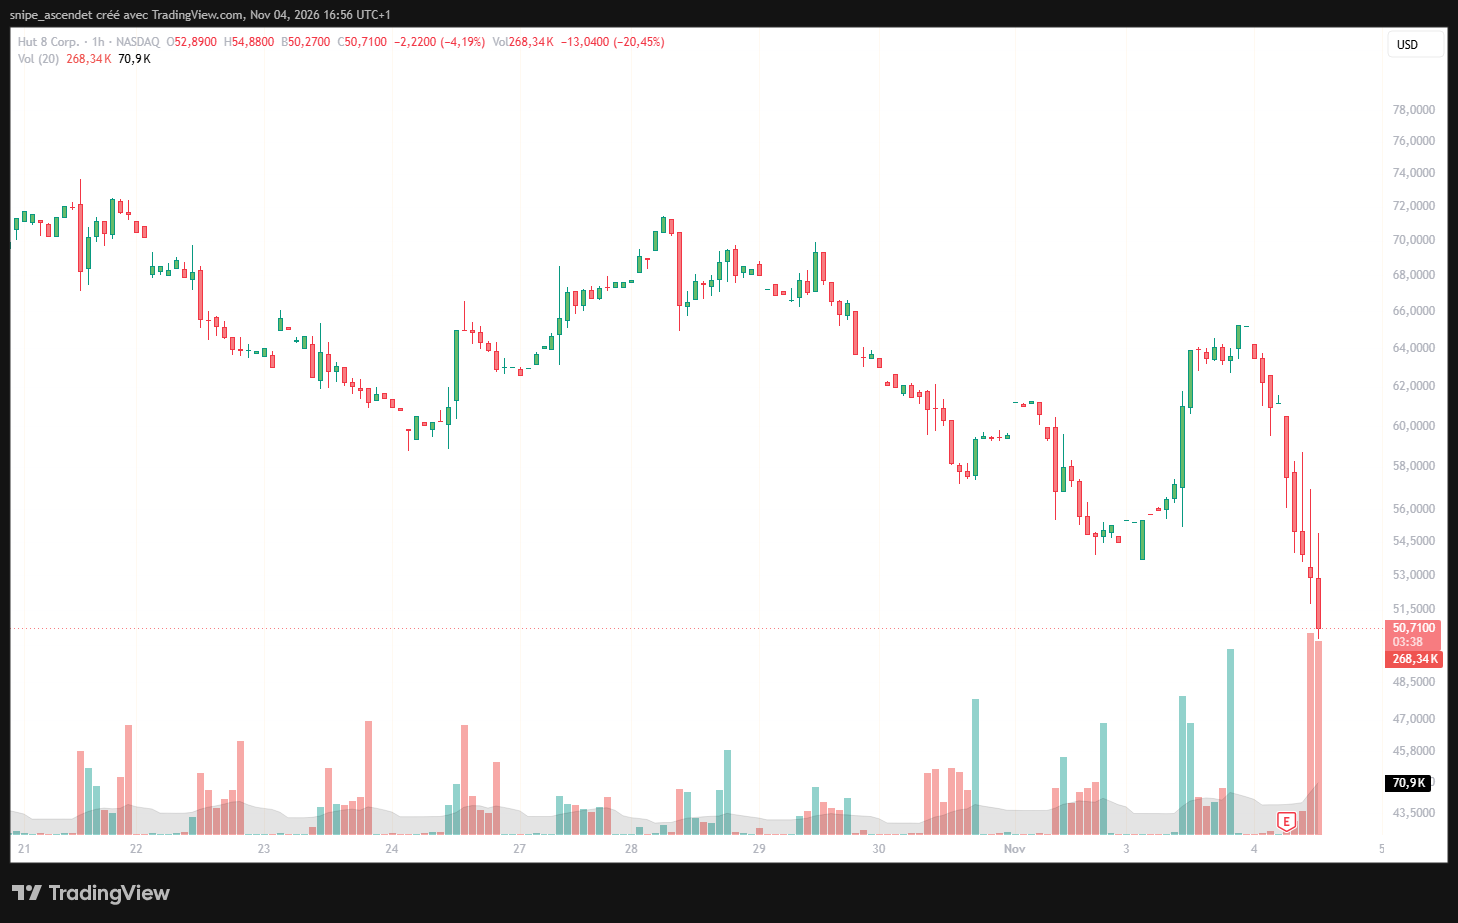
Riot Platforms (NASDAQ : RIOT) avance d’environ 12 % le 4 novembre 2026, vers 15,73 dollars, tandis que Hut 8 (NASDAQ : HUT) abandonne plus de 20 %, autour de 50,64 dollars. Les deux groupes viennent pourtant de publier leurs résultats du troisième trimestre et disposent chacun de contrats de long terme dans les infrastructures d’intelligence artificielle. La différence tient surtout à l’annonce de Riot : un bail de 28 milliards de dollars à Corsicana, au Texas, qui porte à 38 milliards la valeur de ses revenus locatifs contractuels annoncés.
Le contraste est d’autant plus marqué que les actions liées aux centres de données sont sanctionnées après les élections américaines de mi-mandat. Les démocrates ont pris le contrôle des deux chambres du Congrès, alimentant les interrogations sur les futures règles de construction et d’alimentation électrique des data centers. Mais le succès boursier de Riot ne signifie pas que ses projets seraient à l’abri du risque réglementaire, ni que les 38 milliards sont déjà encaissés.
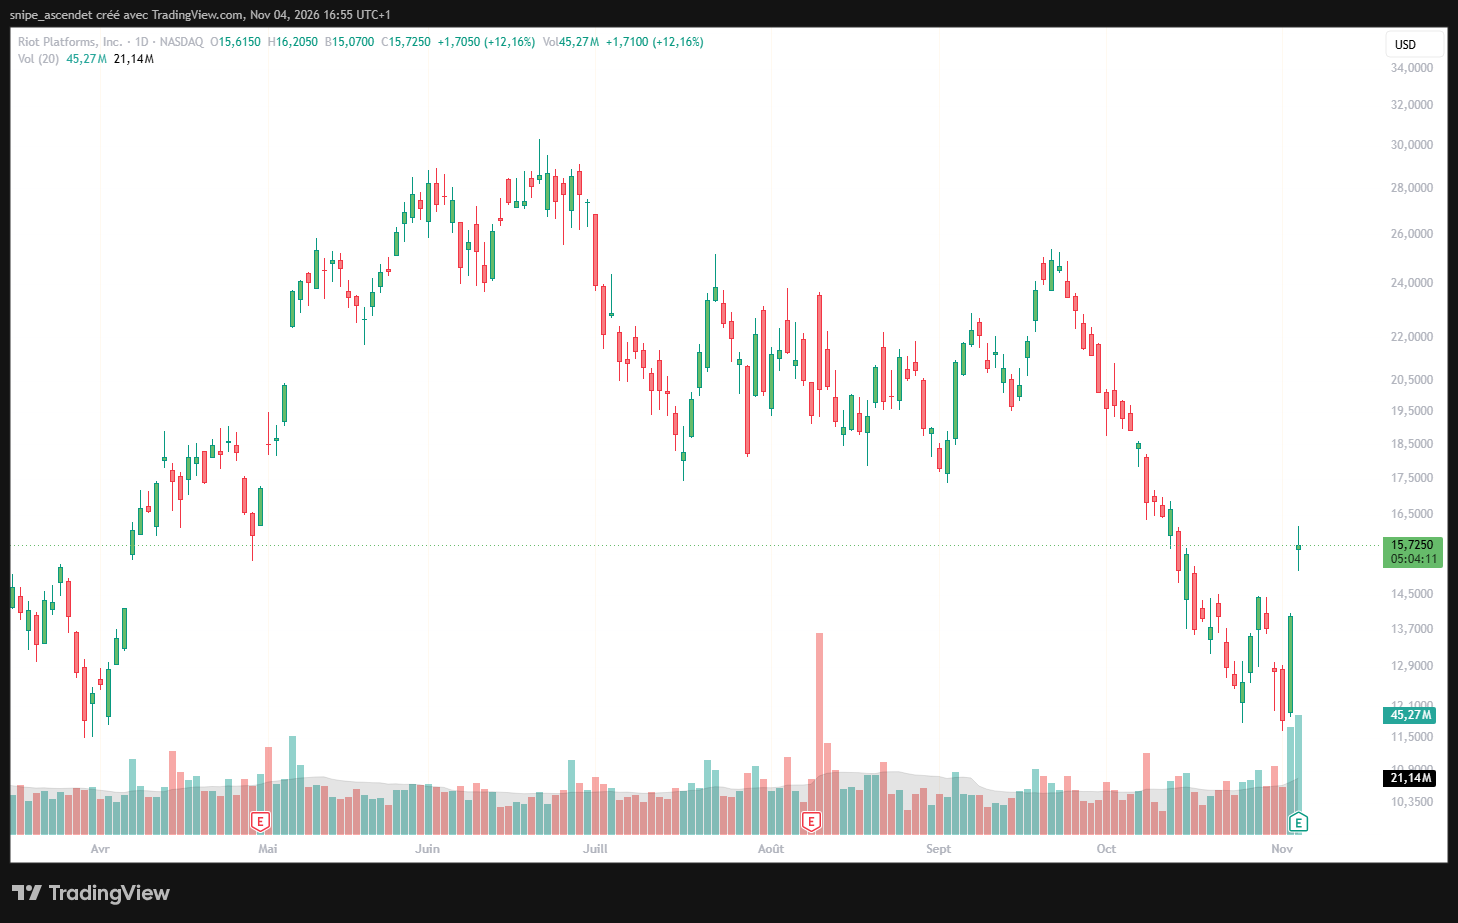
Riot : un contrat de 28 milliards de dollars change la lecture du dossier
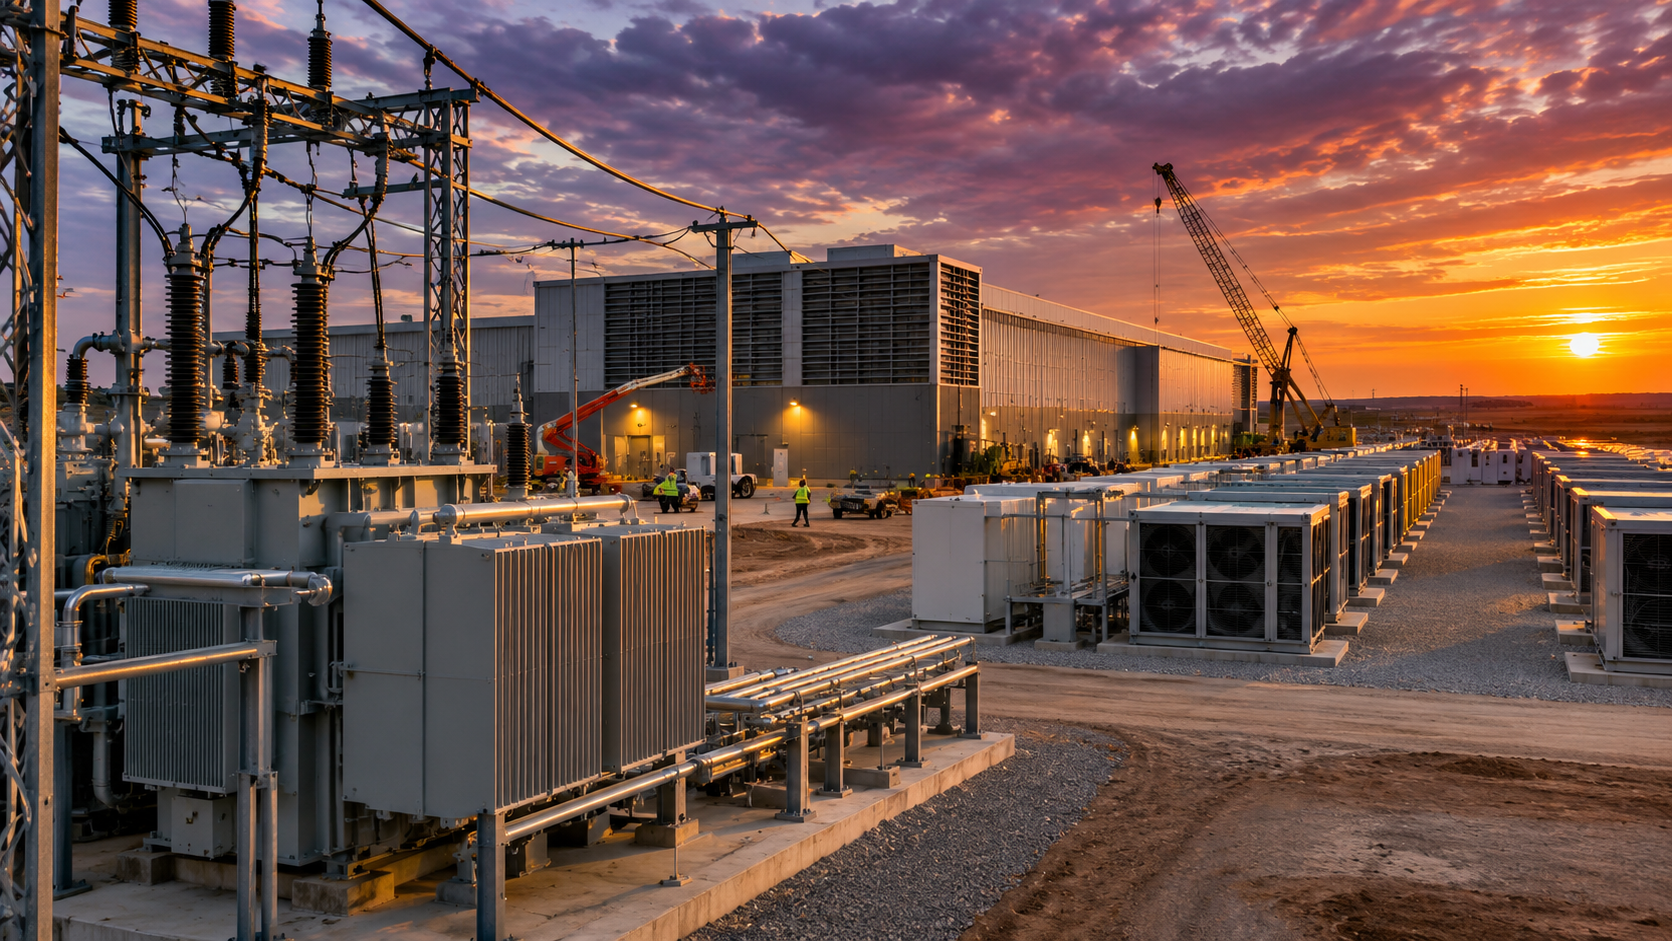
Le principal événement du communiqué publié par Riot le 4 novembre n’est pas la croissance trimestrielle, limitée à 1 %. La société a signé un bail de 15 ans sur 910 mégawatts (MW) de capacité informatique critique pour l’ensemble de son campus de Corsicana, sur quelque 332 acres. Le locataire est décrit comme un laboratoire d’IA de pointe, sans être nommé publiquement dans le communiqué.
La valeur initiale du contrat est estimée à 28 milliards de dollars, avec environ 1,8 milliard de dollars de loyer annuel moyen sur la période. Deux options de prolongation de cinq ans pourraient porter la valeur potentielle à 54 milliards de dollars, mais ces options ne sont pas des revenus fermes. En ajoutant le contrat avec AMD et un précédent accord sur le site de Rockdale, Riot revendique 1 151 MW de capacité IT louée et 38 milliards de dollars de revenus contractuels de long terme.
La structure est déterminante. Riot fournit le terrain aménagé et l’infrastructure électrique dans le cadre d’un bail dit triple net. Le locataire achète, installe et exploite les modules de calcul et supporte l’essentiel des coûts opérationnels, notamment l’électricité. Le loyer s’applique à la capacité contractée, et non au taux d’utilisation des serveurs. Riot estime ainsi sa marge de résultat opérationnel net immobilier (NOI) à près de 99 % sur ce bail. Il s’agit d’une projection contractuelle, pas d’une marge d’exploitation GAAP déjà réalisée.
Le premier lot de 400 MW doit être entièrement livré d’ici septembre 2027, selon le calendrier de la direction. La transformation de ce contrat en loyers dépendra donc des travaux, des raccordements, des mises à disposition et du respect des engagements du client.
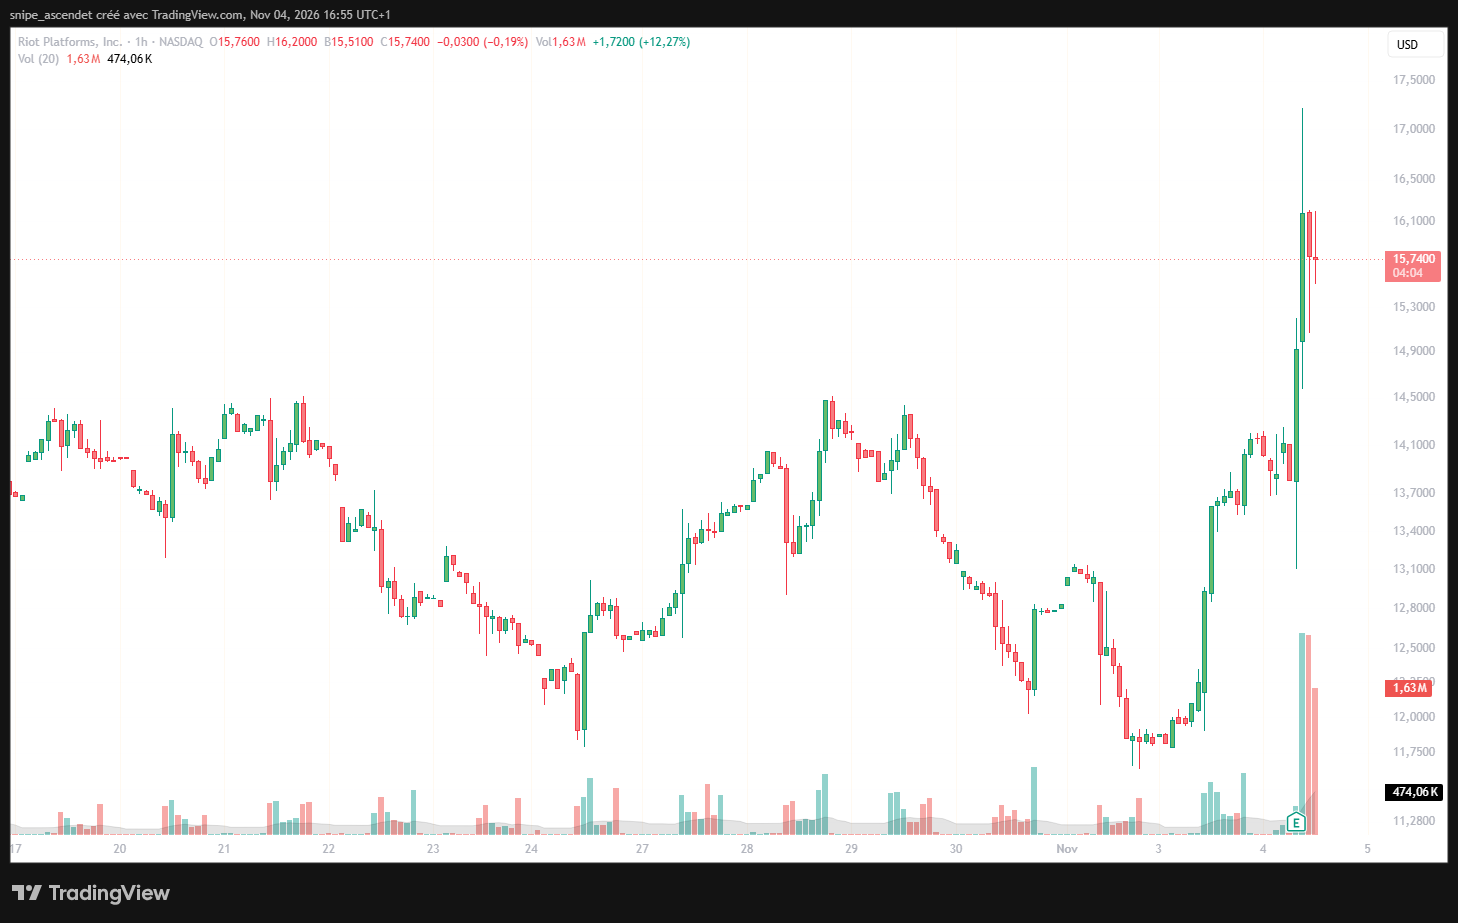
Des résultats trimestriels encore dominés par le bitcoin
Riot affiche 181,4 millions de dollars de chiffre d’affaires au troisième trimestre, contre 180,2 millions un an plus tôt. L’activité de minage de bitcoins représente encore 116 millions de dollars, tandis que les data centers contribuent pour 18,4 millions. Dans cette dernière somme figurent 7,7 millions de loyer de base, 0,5 million de loyer variable et 10,2 millions de remboursements d’aménagements réalisés pour le locataire AMD. Les 18,4 millions ne sont donc pas intégralement du loyer récurrent.
Le bénéfice net recule à 4,0 millions de dollars, contre 104,5 millions un an auparavant. L’EBITDA ajusté ressort à 191,3 millions, contre 197,2 millions. Sur les neuf premiers mois de l’année, Riot enregistre une perte nette de 733,6 millions de dollars. L’annonce du bail améliore la visibilité commerciale à long terme, sans effacer la faiblesse des résultats comptables cumulés ni la dépendance actuelle au bitcoin.
Le changement de modèle apparaît dans le financement. Riot indique avoir vendu 20 264 bitcoins depuis le début de l’année, pour environ 1,5 milliard de dollars, principalement afin de financer les projets de centres de données. À fin septembre, ses disponibilités en trésorerie et en bitcoins atteignent 950,2 millions de dollars, dont environ 748 millions de trésorerie, incluant une part soumise à restrictions, et 202 millions en bitcoins.
Hut 8 : un bénéfice de 189,5 millions, mais une action en chute libre
Hut 8 publie de son côté 71,1 millions de dollars de revenus trimestriels, contre 83,5 millions un an plus tôt, soit un recul voisin de 15 %. Son bénéfice net consolidé grimpe pourtant à 189,5 millions, contre 50,6 millions. Ce décalage vient en grande partie de 413,8 millions de dollars de gains sur actifs numériques, principalement latents, intégrés au résultat. Le bénéfice attribuable aux actionnaires de Hut 8 s’élève, lui, à 131,1 millions de dollars.
L’EBITDA ajusté, présenté par le groupe en excluant la réévaluation des actifs numériques, ressort à 33,0 millions de dollars, contre 30,5 millions l’an passé. Le communiqué fait aussi apparaître un EBITDA ajusté de 350,3 millions en incluant l’effet de valorisation des actifs numériques : ces deux définitions ne doivent pas être mélangées dans une comparaison opérationnelle.
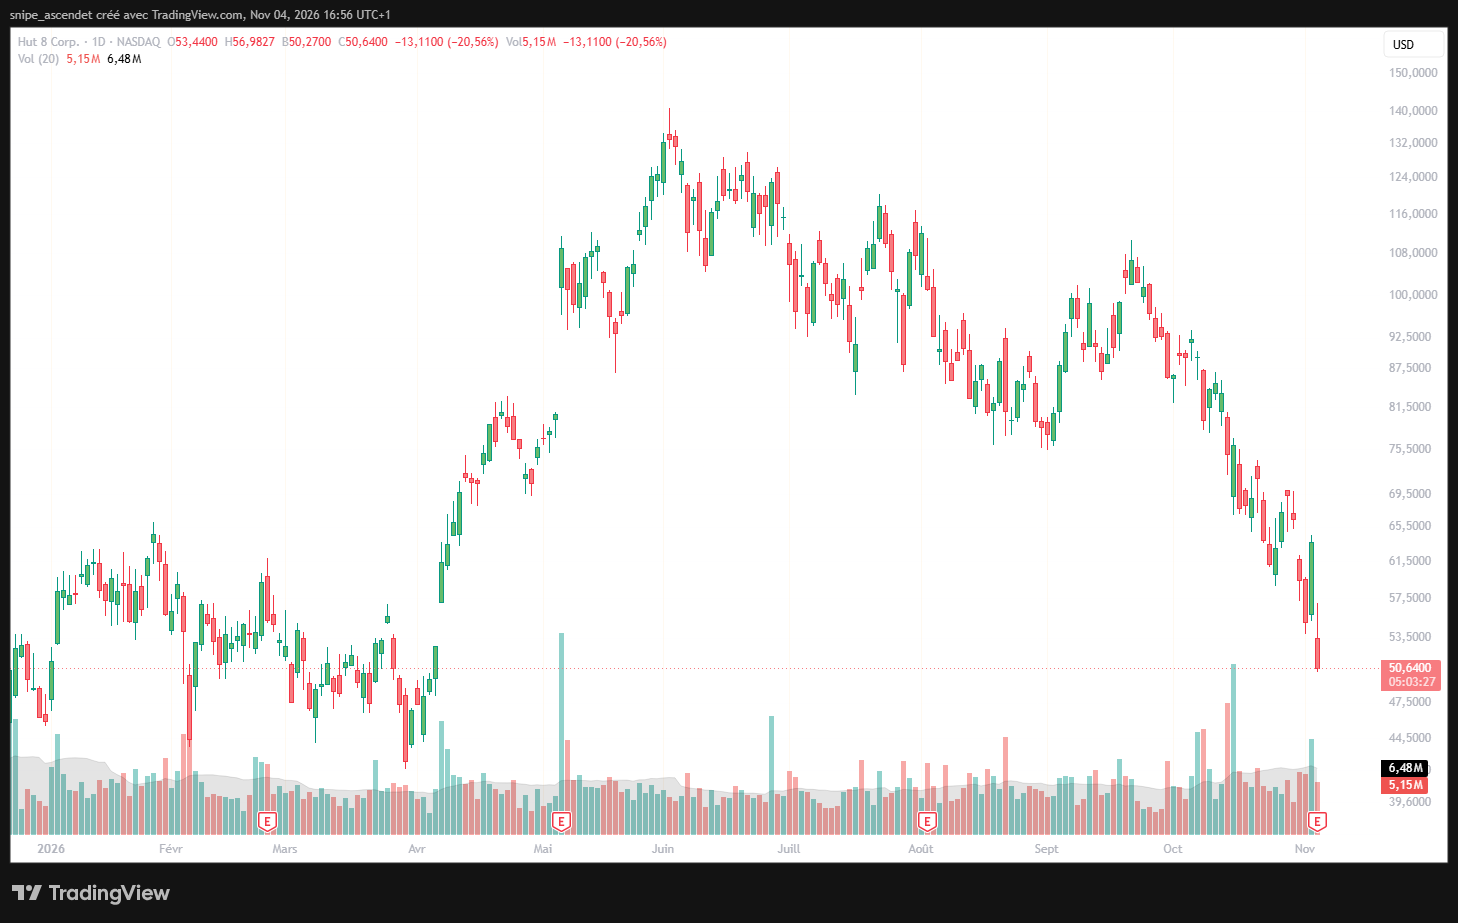
Riot contre Hut 8 : les chiffres publiés
| Indicateur, T3 2026 | Riot Platforms (RIOT) | Hut 8 (HUT) |
|---|---|---|
| Chiffre d’affaires | 181,4 M$ | 71,1 M$ |
| Chiffre d’affaires, T3 2025 | 180,2 M$ | 83,5 M$ |
| Variation annuelle | +0,7 % | -14,9 % |
| Bénéfice net consolidé | 4,0 M$ | 189,5 M$ |
| EBITDA ajusté communiqué | 191,3 M$ | 33,0 M$ |
| Valeur cumulée annoncée des contrats IA | 38 Md$ | 26,6 Md$ |
| Capacité informatique louée | 1 151 MW IT | 949 MW IT |
Les deux EBITDA ajustés suivent des méthodes propres à chaque société et ne sont pas directement interchangeables. De même, les montants contractuels couvrent des baux, des prestations et des calendriers distincts ; ils ne constituent ni du chiffre d’affaires trimestriel ni une estimation homogène de valeur d’entreprise.
Hut 8 n’est pas dépourvu de relais commerciaux, mais la deuxième tranche de 352 MW IT à Beacon Point ne constitue pas une annonce nouvelle du 4 novembre : elle figurait déjà dans son communiqué du deuxième trimestre publié le 4 août. Les résultats du troisième trimestre rappellent ainsi une capacité informatique louée de 949 MW et une valeur contractuelle de base cumulée attendue de 26,6 milliards de dollars. La capacité électrique en construction s’élève à 1 330 MW, une mesure différente des mégawatts informatiques effectivement loués. Les premières livraisons de salles informatiques sont prévues au deuxième trimestre 2027 à River Bend, au troisième trimestre 2027 pour la première phase de Beacon Point, puis au deuxième trimestre 2028 pour la deuxième phase.
Pourquoi le marché distingue Riot et Hut 8
La réaction boursière ne repose pas sur un classement simple des chiffres d’affaires ou des bénéfices. Riot apporte un nouveau contrat de grande taille, alors que Hut 8 confirme principalement des engagements déjà présentés à l’été. L’architecture du bail de Riot fait supporter au locataire l’exploitation informatique et l’essentiel des dépenses opérationnelles. L’annonce peut améliorer la visibilité des flux futurs et réduire une partie du risque lié aux équipements de calcul. Hut 8, lui, confirme l’avancée de ses projets, mais doit aussi convaincre sur le rythme de conversion de ses capacités en revenus, alors que le chiffre d’affaires du trimestre recule.
Le sujet financier reste considérable pour les deux groupes. Riot évalue les dépenses nécessaires à Corsicana à environ 6 millions de dollars par MW IT, soit 5,5 milliards de dollars au total. Cette enveloppe inclut jusqu’à 4 millions de dollars par MW de remboursements des modules au locataire et jusqu’à 2 millions de travaux de site et d’électricité. La société prévoit de financer les remboursements par de la dette de projet sans recours ; à défaut de financement comparable, ils pourraient prendre la forme de crédits sur les loyers futurs. Riot n’anticipe pas actuellement d’émission d’actions pour ses projets annoncés, mais cette prévision dépend de l’exécution et des conditions de financement.
Hut 8 a, de son côté, conclu une ligne de crédit renouvelable garantie de 1,07 milliard de dollars. Son rapport trimestriel fait ressortir près de 7,4 milliards de dollars de prêts et autres passifs financiers non courants, ainsi qu’environ 3,56 milliards de trésorerie affectée à des usages spécifiques, essentiellement liée au financement des projets. Il serait trompeur de présenter cette trésorerie restreinte comme une réserve librement disponible. Hut 8 indique par ailleurs avoir racheté 250 millions de dollars d’actions au cours du trimestre et après sa clôture, en mobilisant le produit de ventes de bitcoins, et avoir porté son autorisation globale de rachats à un milliard de dollars. La taille du programme autorisé ne préjuge pas des achats futurs.
Ces éléments prolongent le débat sur l’endettement et la solvabilité des néoclouds : la solidité d’un locataire, la nature du financement, les échéances et la disponibilité effective de la trésorerie comptent davantage que le seul total des loyers annoncés.
Midterms : pourquoi les autres valeurs des data centers reculent
Les élections américaines de mi-mandat ont accentué la sélection boursière. Après la victoire des démocrates au Congrès, les investisseurs anticipent un contrôle politique potentiellement plus strict des centres de données, notamment sur les coûts de raccordement, l’électricité et l’impact environnemental. Reuters a relevé la baisse du secteur après le scrutin, dans un marché américain plus largement orienté à la hausse. Il ne s’agit toutefois pas d’une interdiction générale des projets IA et aucune loi nouvelle ne découle automatiquement du vote.
Dans l’échantillon de valeurs suivi le 4 novembre, Riot est la seule action en progression. Hut 8 et Cipher Digital essuient les baisses les plus marquées ; CoreWeave, IREN et Nebius restent également dans le rouge. Les variations ci-dessous correspondent à un même relevé de séance sur TradingView, distinct des prix cités à l’ouverture de cet article.
| Valeur | Ticker | Variation du 4 novembre |
|---|---|---|
| Riot Platforms | RIOT | +11,06 % |
| Nebius | NBIS | -5,72 % |
| CoreWeave | CRWV | -9,12 % |
| IREN | IREN | -12,39 % |
| Cipher Digital | CIFR | -20,57 % |
| Hut 8 | HUT | -21,82 % |
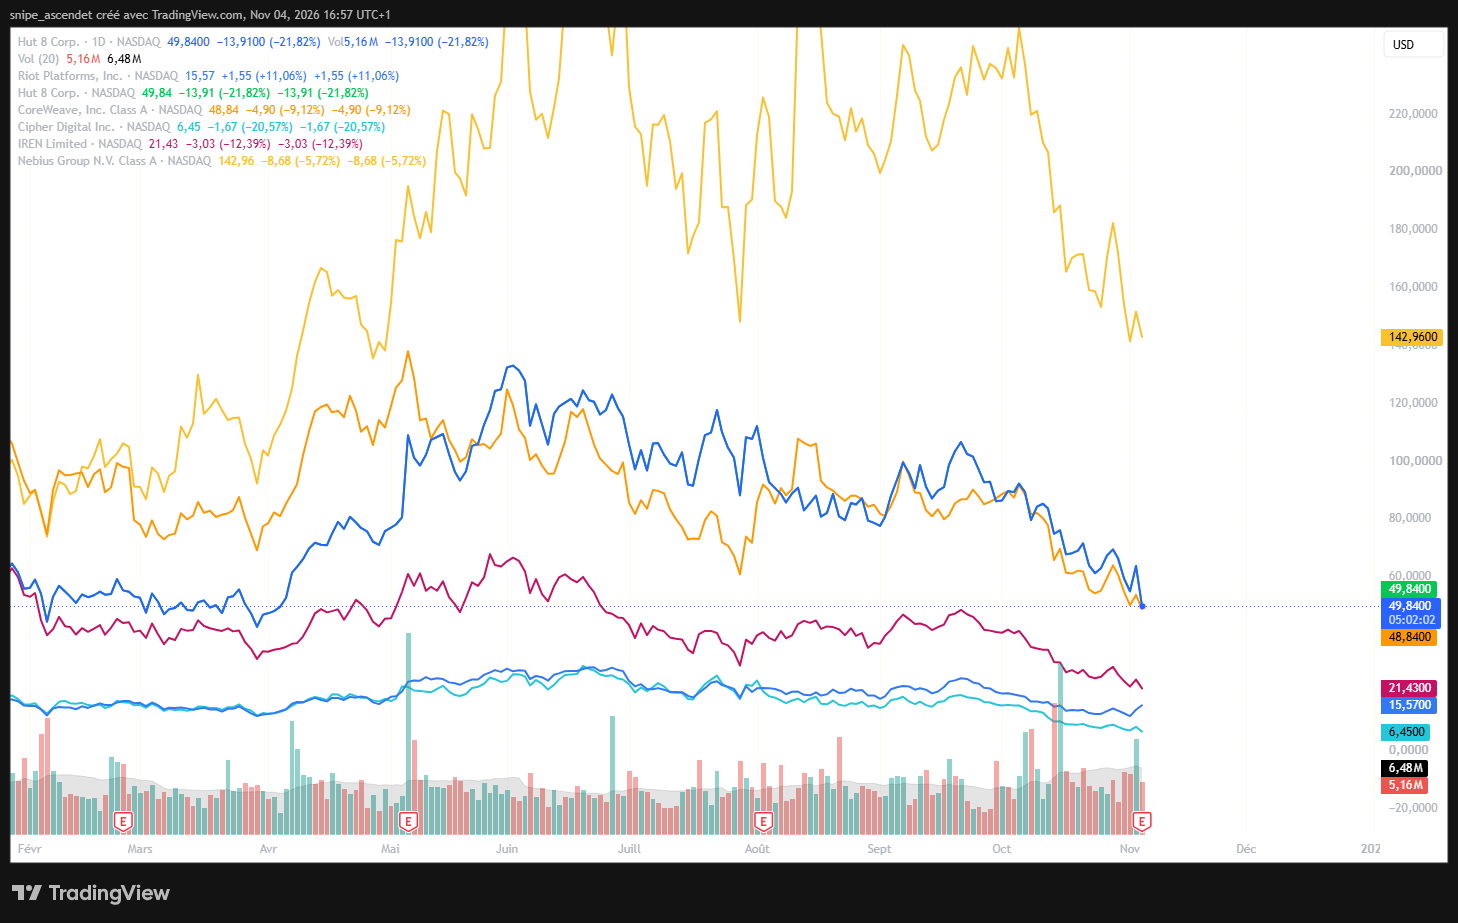
Le graphique sectoriel rapproche les cours nominaux en dollars, sans normalisation à une base 100. Il permet de visualiser les trajectoires, pas de comparer les rendements cumulés ; pour la séance du 4 novembre, ce sont les pourcentages du tableau qui servent de référence. Le tableau ne constitue pas un recensement exhaustif de toutes les sociétés exposées aux data centers.
Le cas de Riot est d’autant plus instructif que Corsicana se situe précisément au Texas, l’un des États où les conséquences politiques du scrutin sont scrutées. Un bail signé peut améliorer la visibilité commerciale sans éliminer les risques de raccordement, d’autorisation ou de surcoûts. Les mouvements de marché reflètent aussi les résultats individuels, la liquidité des titres et les arbitrages sectoriels : attribuer la totalité de la baisse de Hut 8 aux seules midterms serait excessif.
Perspectives : les étapes qui départageront les deux entreprises
Scénario favorable. Riot livre ses premiers 400 MW à Corsicana dans les délais, obtient des financements de projet dans les conditions envisagées et commence à percevoir les loyers contractualisés. Hut 8 livre River Bend et Beacon Point selon ses jalons de 2027 et 2028, avec une structure de dette soutenable. Dans ce cas, les deux titres pourraient bénéficier d’une montée en puissance des flux récurrents, même si leurs modèles opérationnels restent différents.
Scénario défavorable. Le durcissement des exigences locales sur l’électricité, des retards de construction ou une dégradation des conditions de crédit alourdissent les coûts et repoussent les loyers. Pour Riot, le risque porte notamment sur les 5,5 milliards de dollars d’investissements prévus, le financement et la concentration des contrats. Pour Hut 8, il concerne aussi l’ampleur des engagements financiers, le rythme de construction et la sensibilité des résultats aux actifs numériques. Une demande IA élevée ne suffirait pas à compenser automatiquement ces risques.
L’enjeu des prochains trimestres sera donc moins d’annoncer de nouveaux milliards de loyers que de transformer les mégawatts signés en capacités livrées, les loyers attendus en trésorerie et les investissements en rendement pour l’actionnaire. La séance du 4 novembre donne à Riot l’avantage boursier, sans trancher la question de la rentabilité durable des deux stratégies.