
Le choc sur les semi-conducteurs gagne les marchés mondiaux jeudi 5 novembre 2026. À Séoul, le Kospi s’effondre de 5,28 % à 5 383,80 points, entraîné par SK hynix (−9,46 %) et Samsung Electronics (−7,57 %). Le Nikkei 225 abandonne 1,79 % à Tokyo et l’indice taïwanais Taiex perd 3,2 %. Aux États-Unis, l’ETF SOXX s’oriente vers un recul voisin de 4 % avant l’ouverture, malgré le puissant rebond de Wall Street mercredi. L’élection d’un Congrès démocrate ravive les inquiétudes sur les futurs chantiers de centres de données, tandis que les résultats de Qualcomm ajoutent une pression propre au secteur des puces.
La séance asiatique ne constitue pourtant pas une baisse uniforme de toutes les Bourses. Les actions japonaises hors grands poids lourds de la technologie résistent, et plusieurs marchés moins dépendants de l’intelligence artificielle progressent. C’est surtout le prix de la croissance attendue des infrastructures IA que les investisseurs réévaluent.
La Corée du Sud subit le choc le plus violent
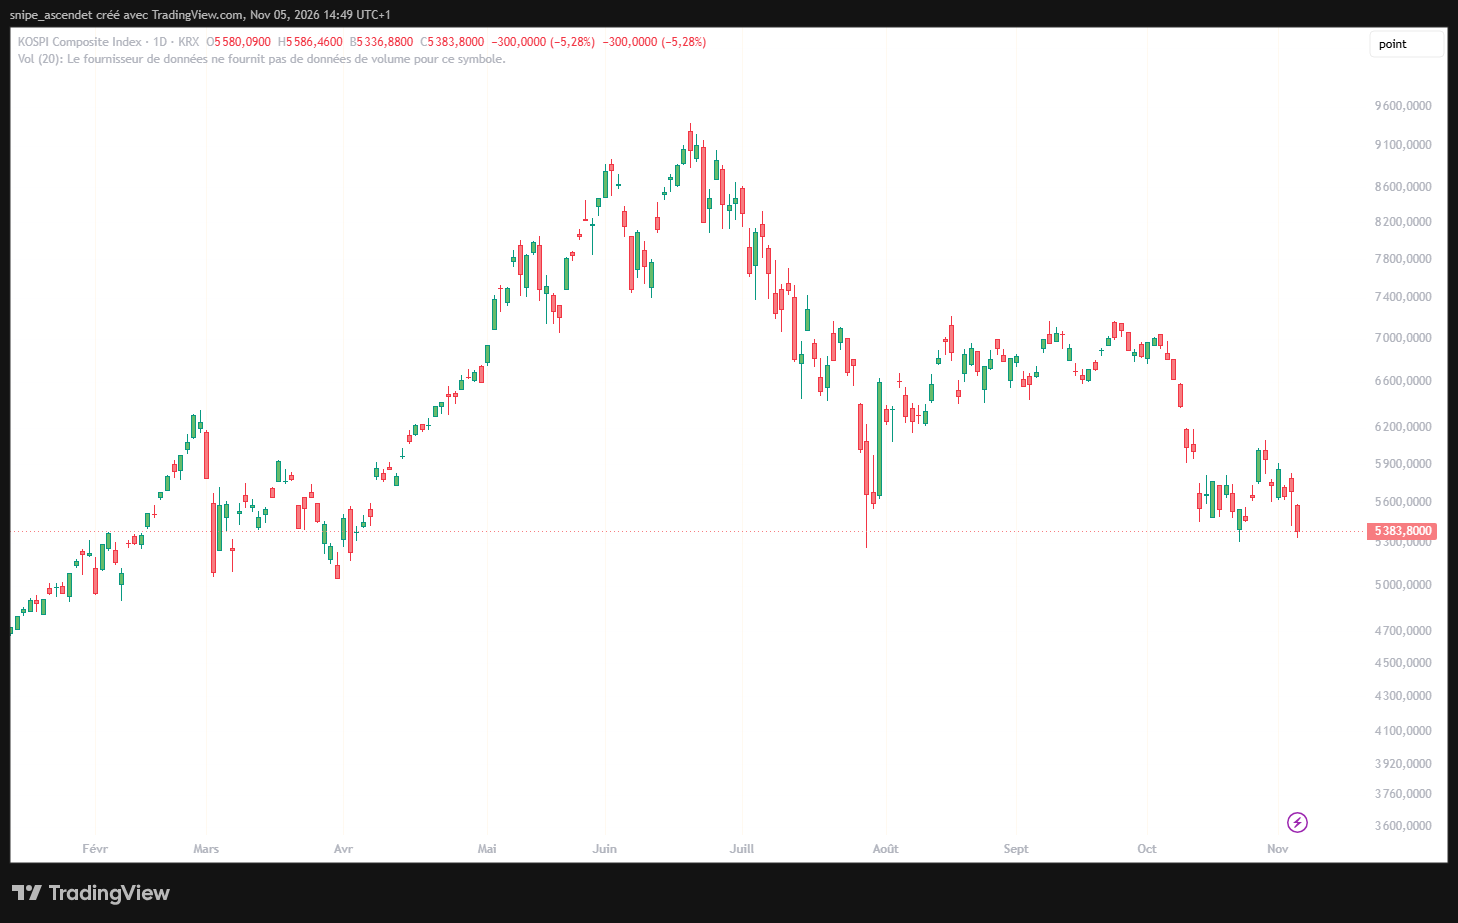
La Bourse de Séoul termine à 5 383,80 points, soit 300 points et 5,28 % de moins que la veille, d’après les données de la Korea Exchange reprises par Yonhap. Le Kosdaq, davantage exposé aux valeurs de croissance, perd 5,11 % à 678,41 points. La violence des ventes déclenche un mécanisme de suspension de cinq minutes des échanges programmés sur le marché principal.
La pression des investisseurs étrangers est déterminante : leurs ventes nettes atteignent environ 3 390 milliards de wons sur le Kospi. Les investisseurs particuliers et les institutions coréennes sont acheteurs nets, sans parvenir à compenser le retrait des capitaux étrangers. La séance prolonge un mouvement de correction déjà engagé après les sommets de juin, plutôt qu’un basculement né d’un seul événement.
SK hynix et Samsung, les deux maillons sensibles de l’IA
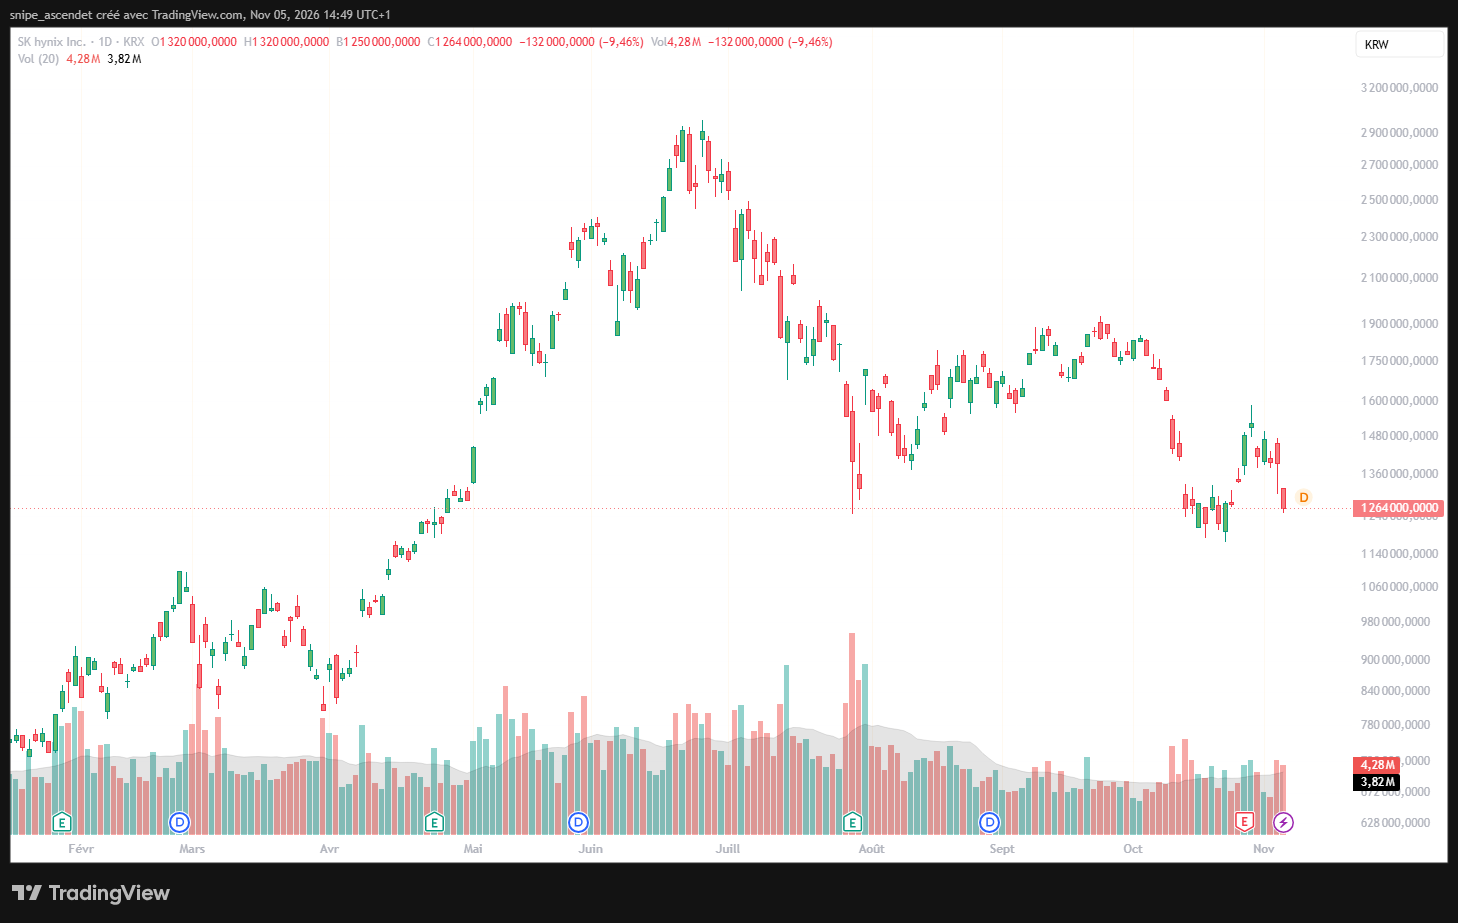
SK hynix clôture à 1 264 000 wons, en recul de 9,46 %, et Samsung Electronics à 201 500 wons, en baisse de 7,57 %. Leur poids dans le Kospi amplifie fortement la baisse de l’indice. Ces entreprises occupent des positions centrales dans les mémoires DRAM et HBM, indispensables aux accélérateurs d’intelligence artificielle, mais leur valorisation dépend aussi des cadences de déploiement des grandes infrastructures de calcul.
Si des centres de données américains sont construits plus lentement, le calendrier de certaines commandes de serveurs, de GPU et de mémoires pourrait être repoussé. Il s’agit d’un risque de calendrier, pas de la preuve d’une annulation générale des achats. Les tensions entre demande de mémoire et valorisations étaient déjà visibles dans notre analyse des résultats de SK hynix, Samsung, Sandisk et Kioxia.
Le mouvement intervient également deux jours après l’annonce de l’entrée de SK hynix au capital potentiel de Penguin Solutions. Cette opération illustre la volonté du groupe coréen de se rapprocher de la chaîne de valeur des serveurs IA, mais elle ne protège pas son action d’une révision des anticipations de dépenses de l’ensemble du secteur.
Au Japon, le Nikkei baisse alors qu’une majorité de titres monte
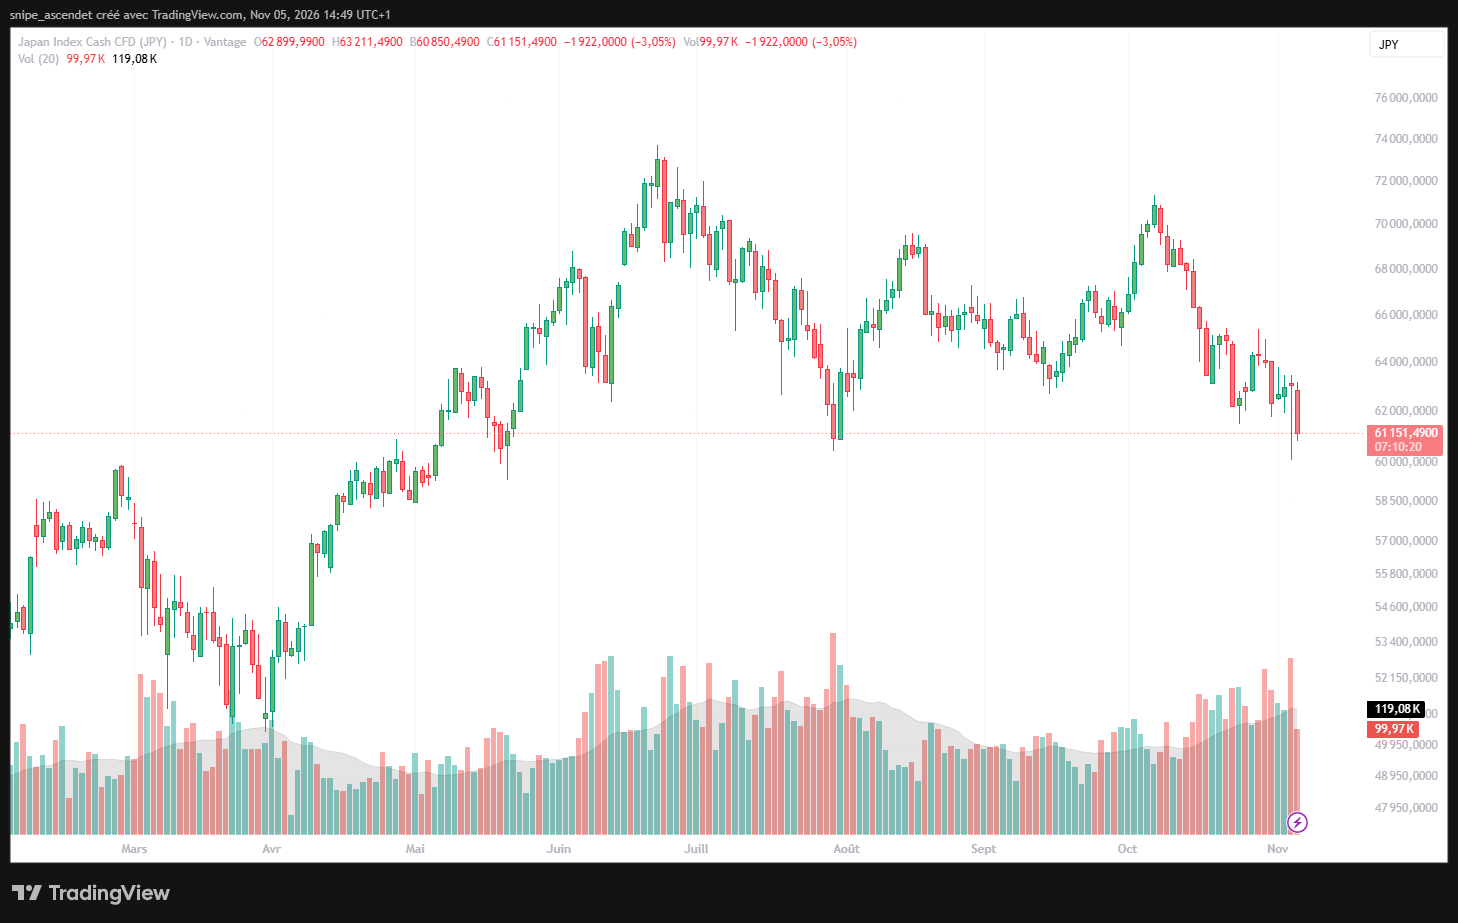
Le Nikkei 225 clôture à 61 077,90 points, en recul de 1,79 %, selon les chiffres de l’indice repris par Associated Press. À l’inverse, le Topix gagne 1,16 %. Cette divergence est essentielle : le Nikkei est pondéré par les prix et réagit très fortement à quelques grandes actions, alors que le Topix reflète plus largement la capitalisation des sociétés japonaises.
Les fabricants d’équipements pour semi-conducteurs concentrent les pertes. Advantest chute d’environ 15 %, Tokyo Electron d’environ 9,5 % et SoftBank Group d’environ 6,9 %. L’ampleur des baisses compense les progressions observées ailleurs, notamment dans l’automobile et certaines entreprises tournées vers la consommation. Le repli du Nikkei ne signifie donc pas que toute la cote japonaise est en liquidation.
En Asie, l’autre point de fragilité est Taïwan, dont l’indice Taiex cède 3,2 %. À l’opposé, Hong Kong progresse de près de 3,7 %, tandis que les marchés australien et indien gagnent du terrain. Le clivage du jour sépare davantage les secteurs et leurs dépendances à l’investissement technologique américain que les régions géographiques prises dans leur ensemble.
SOXX attendu autour de −4 % : attention au fractionnement des parts
Aux États-Unis, la faiblesse des puces se prolonge avant le début des transactions régulières. L’iShares Semiconductor ETF (SOXX), qui réunit de grands fabricants et concepteurs de semi-conducteurs, a terminé le 4 novembre à 450,41 dollars sur l’ancienne base, après une perte de 3,14 %. Une cotation précédant l’ouverture autour de 144,02 dollars sur la nouvelle base, contre 150,14 dollars ajustés la veille, représente environ −4,1 %. La pression sectorielle est donc bien réelle.
Un événement technique est toutefois à intégrer : SOXX fait l’objet d’un fractionnement de parts de trois pour une à compter du 5 novembre. L’avis déposé auprès de la SEC par iShares précise que les investisseurs détiennent trois parts après l’opération pour une auparavant. Le passage d’un prix voisin de 450 dollars à un prix voisin de 150 dollars ne traduit pas un effondrement de 67 %. Il ne faut comparer que des cours exprimés sur la même base.
L’autre ETF suivi dans le secteur, VanEck Semiconductor ETF (SMH), a clôturé mercredi à 504,27 dollars, en baisse de 2,75 %. Il ne s’agit pas du même fonds que SOXX, et leurs pondérations diffèrent. Son évolution illustre néanmoins la dégradation de la dynamique des fabricants de puces depuis les sommets d’octobre. Les cotations de SMH confirment ce repère de fin de séance.
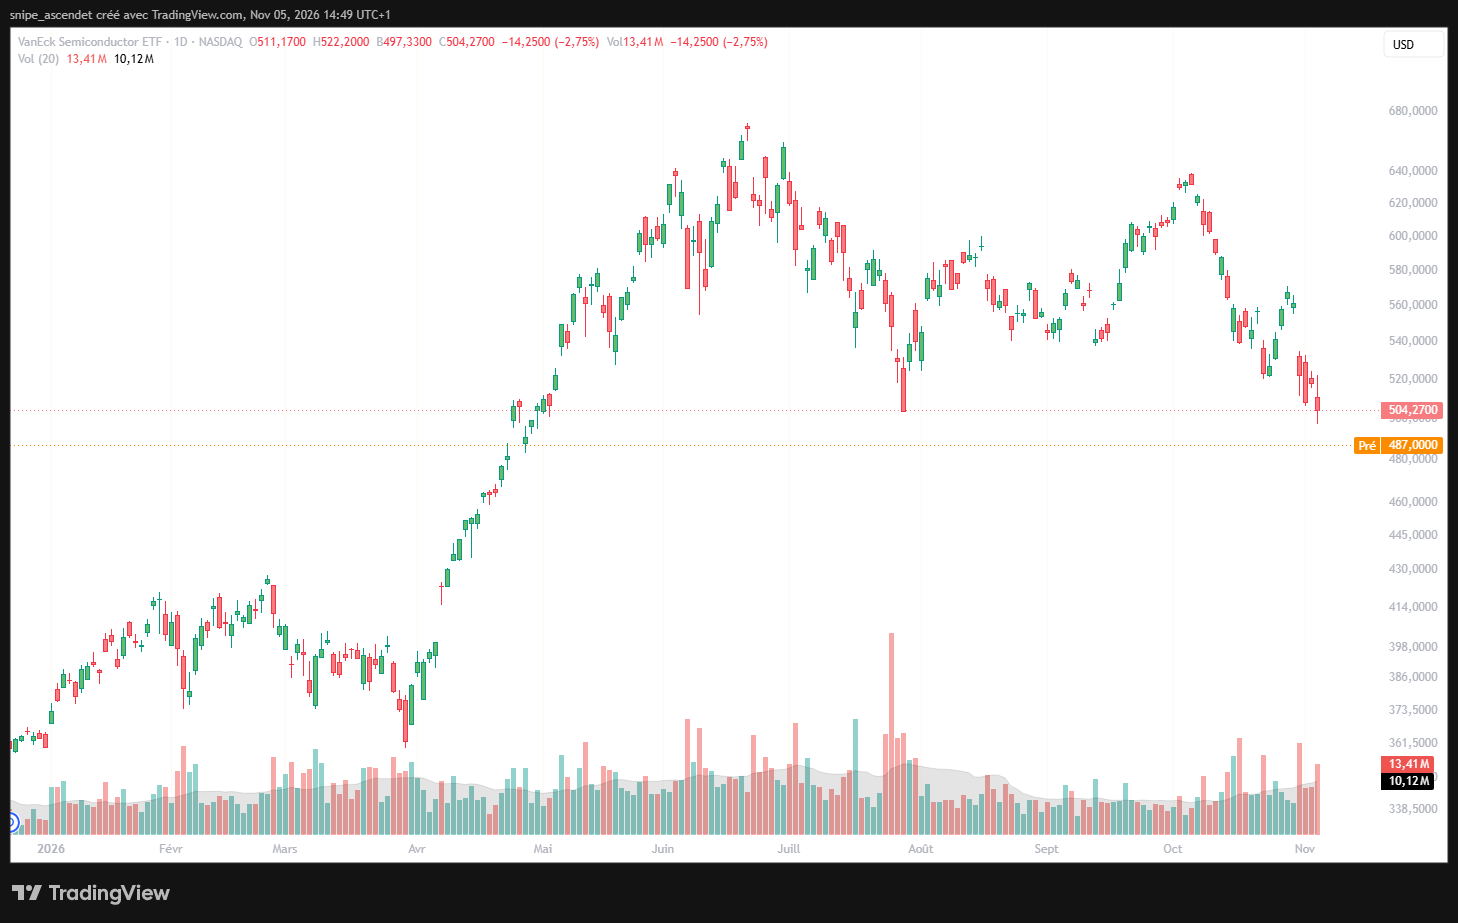
Le repli du secteur ne commence pas ce jeudi. Notre bilan de Wall Street après les midterms soulignait déjà la faiblesse des semi-conducteurs alors que le Dow Jones gagnait plus de 3 % et que les grands opérateurs de cloud progressaient.
Nasdaq sous pression, Dow Jones plus résistant avant l’ouverture
La divergence apparaît également dans les contrats à terme américains. D’après un pointage de Reuters en début de matinée à New York, les contrats sur le Nasdaq-100 perdent 0,51 %, alors que ceux du S&P 500 gagnent 0,20 % et ceux du Dow Jones 0,62 %. Le marché ne vend pas l’ensemble des actions américaines au même rythme : il arbitre surtout les valeurs dont les prix intègrent les plus fortes dépenses futures en intelligence artificielle.
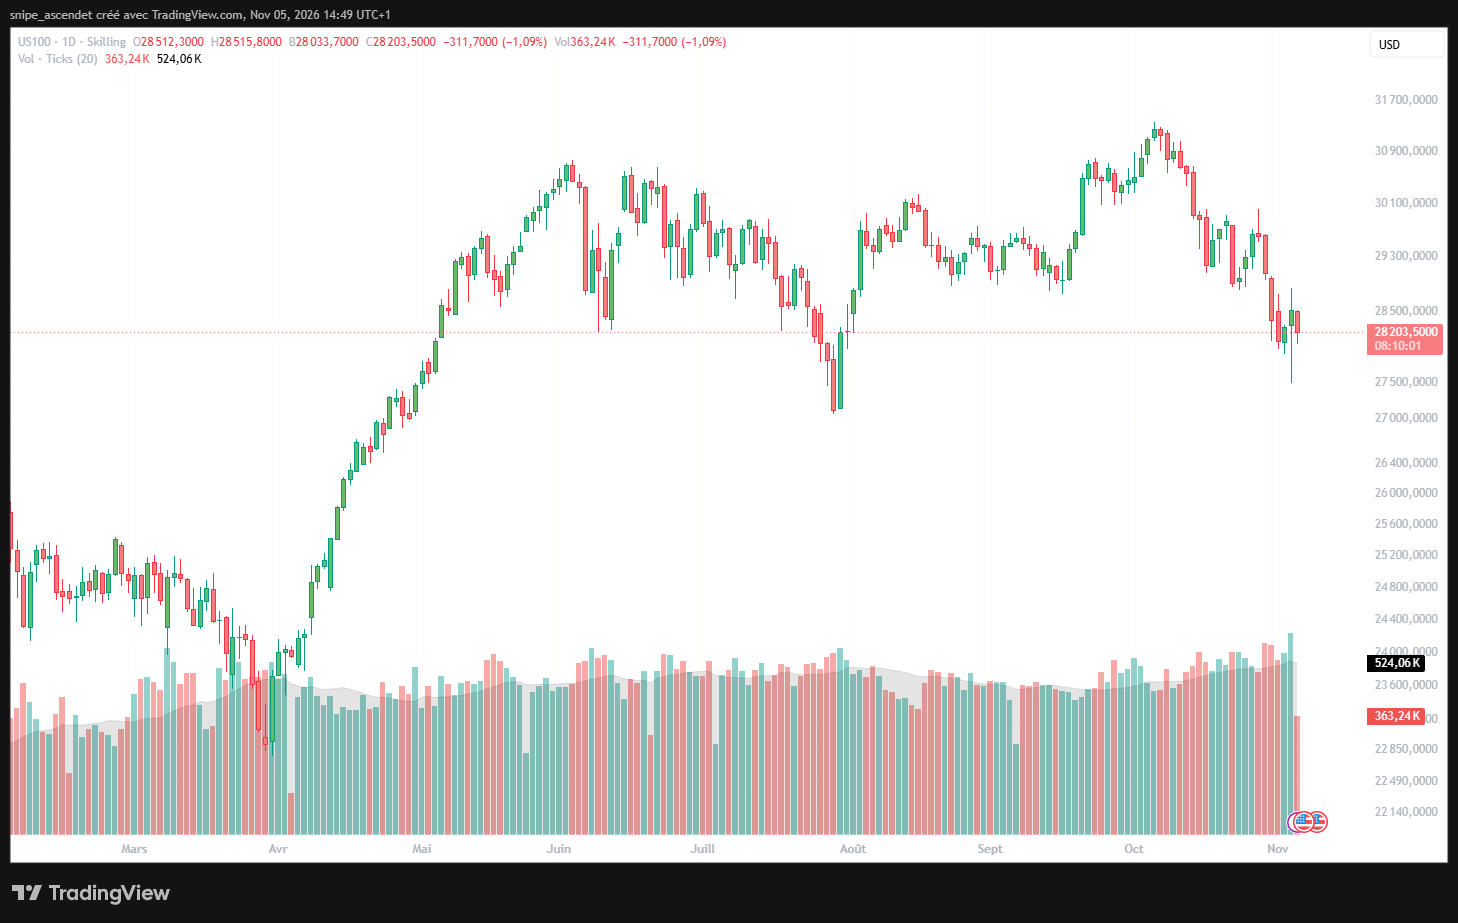
L’enjeu est politique et financier. Après les élections du 3 novembre, les démocrates contrôlent les deux chambres du Congrès, tandis que Donald Trump conserve la Maison-Blanche. Les investisseurs anticipent davantage de contrôle sur l’empreinte énergétique, les permis et le financement de grands centres de données. Cette hypothèse ne constitue ni une interdiction des chantiers ni une réduction déjà actée des investissements. Les décisions dépendront des compétences fédérales, des États et des autorités locales, ainsi que des contrats déjà conclus.
Le raisonnement explique une apparente contradiction : les groupes disposant d’infrastructures de cloud déjà opérationnelles peuvent paraître mieux placés dans un environnement où les nouvelles capacités seraient plus difficiles à ajouter, tandis que leurs fournisseurs de composants et certains néoclouds seraient pénalisés par d’éventuels reports. Nous avons détaillé cette rotation entre solaire, centres de données et semi-conducteurs. C’est une lecture des anticipations de marché, non la preuve que les nouvelles règles sont déjà entrées en vigueur.
Qualcomm accentue les inquiétudes sur les revenus des fabricants de puces
À cette réévaluation des investissements IA s’ajoute un facteur propre aux résultats. Qualcomm perd environ 10 % en préouverture, après la publication mercredi soir de son quatrième trimestre fiscal 2026. Le groupe annonce 10,322 milliards de dollars de revenus GAAP, en recul de 8 % sur un an, et un BPA ajusté non-GAAP de 2,17 dollars. Son activité de puces pour téléphones baisse de 26 % à 5,137 milliards de dollars, selon son communiqué financier déposé auprès de la SEC.
La société conserve des relais de croissance : les revenus automobiles progressent de 89 % sur le trimestre, et la direction vise une progression de plus de 60 % des revenus hors téléphones sur l’exercice fiscal 2027. Elle réaffirme également un objectif de 5 milliards de dollars de chiffre d’affaires dans les centres de données pour 2027. Ces objectifs sont prospectifs. Ils n’effacent pas la faiblesse actuelle des smartphones ni les pressions sur les coûts de fabrication et de mémoire.
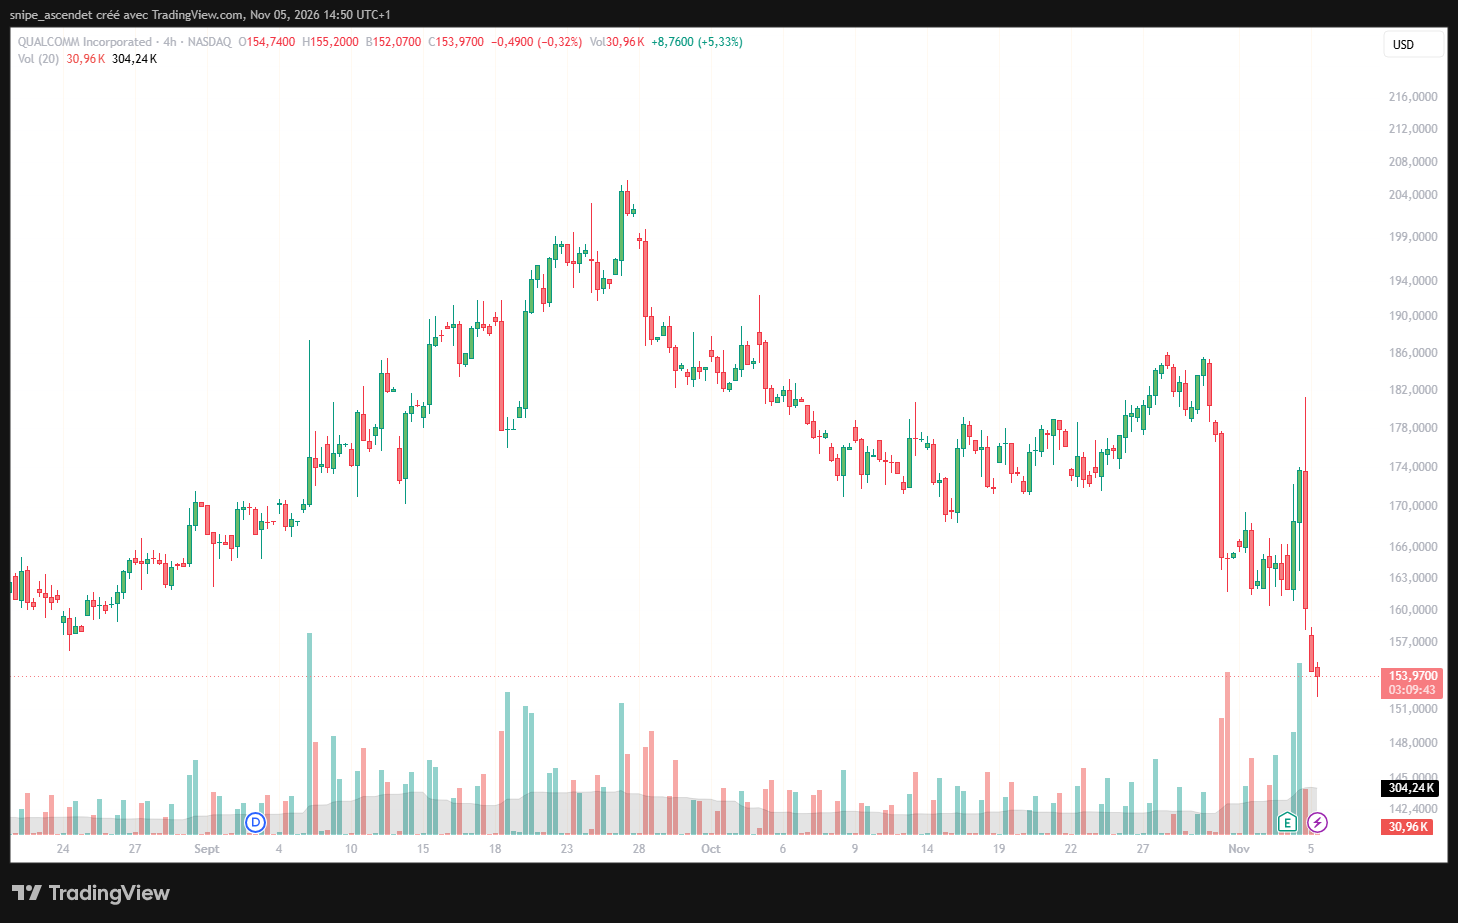
Le marché distingue ainsi des perspectives ambitieuses à moyen terme d’un trimestre effectivement publié, dans un contexte de marges sous surveillance. La réaction rejoint les questions soulevées par les résultats d’Arm et l’évolution de ses royalties : une croissance du chiffre d’affaires ne suffit plus toujours à soutenir des multiples de valorisation élevés.
Que surveiller à Wall Street ce jeudi ?
Trois facteurs détermineront la solidité du mouvement à l’ouverture américaine. D’abord, l’ampleur des ventes sur les puces, en particulier Nvidia, Micron, AMD et les ETF sectoriels : un mouvement concentré n’a pas la même portée qu’une chute généralisée du marché. Ensuite, la résistance des grands hyperscalers comme Amazon, Alphabet et Microsoft : si leur avance se maintient, la rotation entre opérateurs de cloud et fournisseurs d’équipements restera la grille de lecture dominante. Enfin, les volumes et la réaction des taux obligataires indiqueront si les investisseurs réduisent simplement leur exposition à l’IA ou s’ils revoient plus largement leur appétit pour le risque.
À court terme, un scénario de stabilisation supposerait une détente des ventes sur les semi-conducteurs et des annonces confirmant le maintien des commandes d’équipements. À l’inverse, une nouvelle dégradation des prévisions de livraison ou un durcissement réglementaire concret pourrait peser davantage sur la mémoire, les GPU et les projets de data centers nécessitant encore de gros financements.
La conclusion de cette préouverture est moins celle d’une défiance envers toute la Bourse que d’une fracture croissante au sein de la chaîne de valeur de l’IA. À Séoul, le repli est massif. À Tokyo, il est concentré sur quelques poids lourds. À New York, la séance doit maintenant montrer si la correction des puces reste sectorielle ou s’étend au reste du marché.