
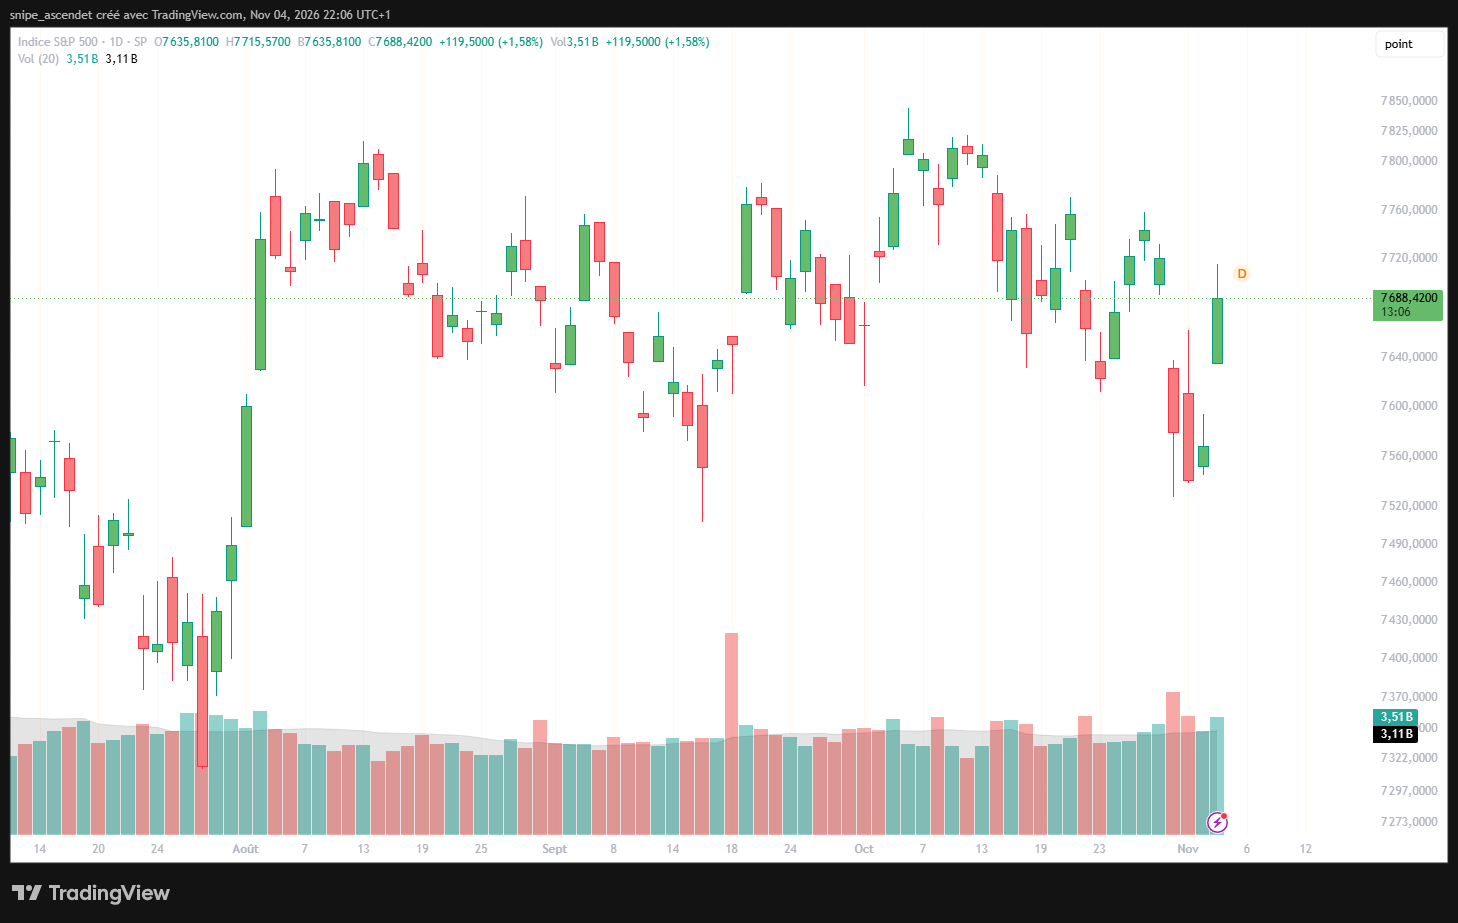
La victoire des démocrates aux élections américaines de mi-mandat a déclenché une puissante hausse de Wall Street mercredi 4 novembre 2026. Le S&P 500 a gagné 1,58 %, le Nasdaq Composite 1,44 % et le Dow Jones environ 3 %. Mais le rebond masque une fracture au sein de l’intelligence artificielle : Amazon, Alphabet et Microsoft ont progressé, tandis que les fabricants de puces et plusieurs opérateurs de data centers plongeaient. Le Brent a cédé près de 9 % sur fond de guerre en Iran et de réévaluation du risque géopolitique.
Le scrutin du 3 novembre a fait basculer les deux chambres du Congrès dans le camp démocrate. Pour les investisseurs, cette nouvelle donne ne signifie pas seulement une opposition plus forte à Donald Trump. Elle modifie les anticipations concernant la construction des centres de données, les dépenses publiques, la politique énergétique, la défense et les perspectives d’inflation. La distinction majeure de la journée se situe entre les entreprises qui disposent déjà des capacités nécessaires et celles qui doivent encore les financer et les construire.
Un puissant rebond de Wall Street, malgré la faiblesse des puces
Les principaux indices américains ont terminé dans le vert après une nuit électorale agitée. Les contrats à terme avaient d’abord chuté sur les craintes d’un durcissement réglementaire, avant de se redresser lorsque les résultats ont clarifié le rapport de forces politique. Les chiffres de clôture préliminaires publiés par Reuters témoignent d’un rebond de grande ampleur, particulièrement marqué sur le Dow Jones.
| Indice ou actif | Repère du 4 novembre | Variation |
|---|---|---|
| S&P 500 | Environ 7 689 points | +1,58 % |
| Nasdaq Composite | 25 736,51 points | +1,44 % |
| Dow Jones | 53 362,57 points | +3,04 % |
| ETF Nasdaq-100 QQQ | 691,85 dollars | +0,96 % |
| Brent, contrat de référence | 94,62 dollars/baril | -8,7 % |
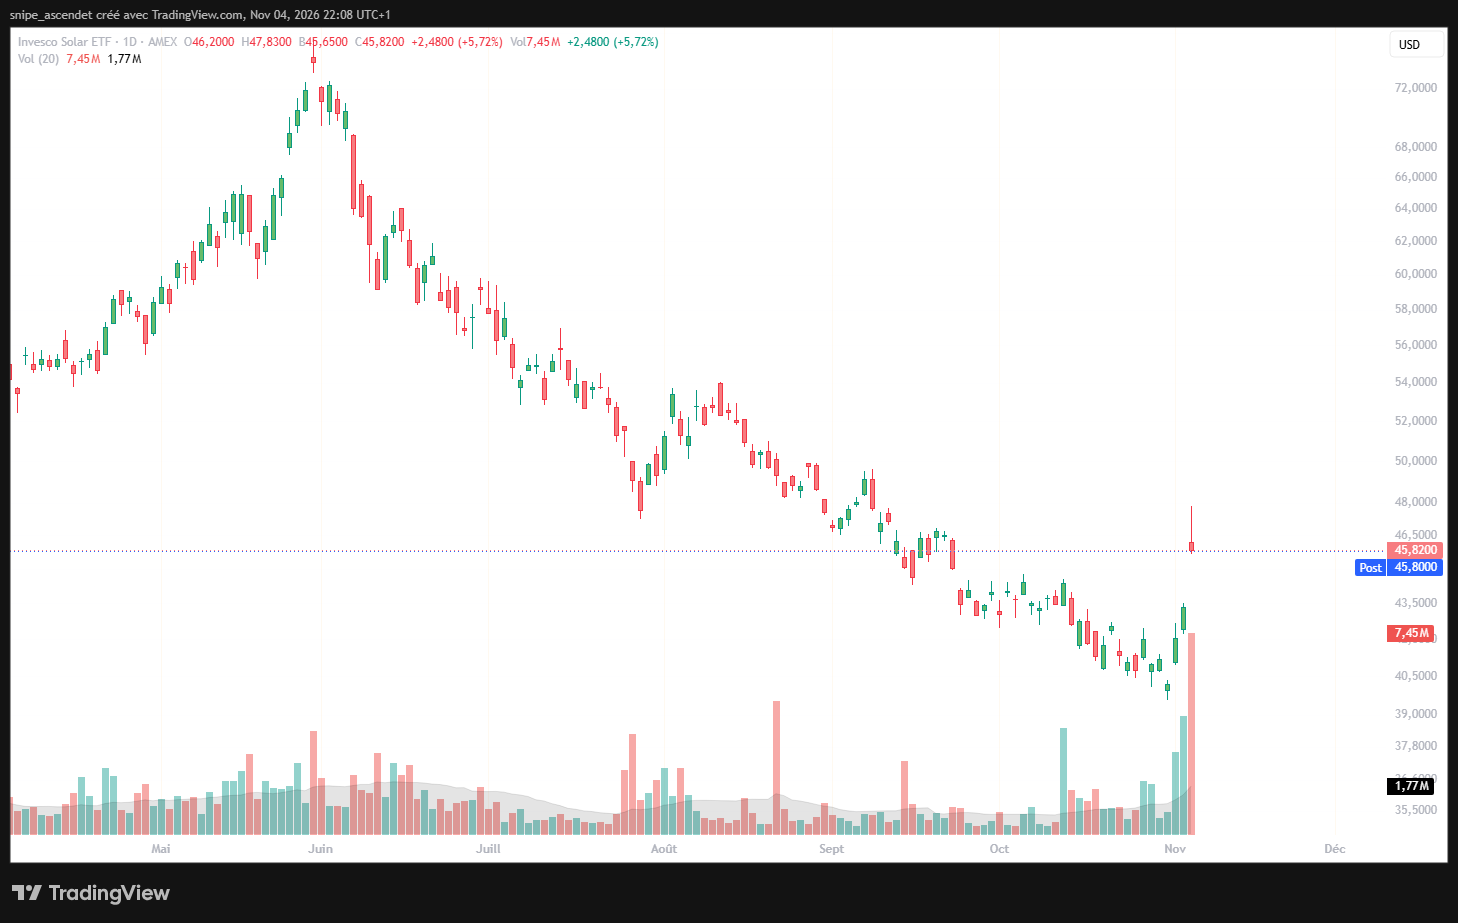
| ETF solaire TAN | 45,82 dollars | +5,72 % |
Le Nasdaq Composite et l’ETF QQQ ne répliquent pas le même indice : le premier couvre un univers beaucoup plus large, tandis que le second suit le Nasdaq-100. Leurs variations ne sont donc pas interchangeables. Le S&P 500 a retrouvé une partie du terrain perdu au début de novembre, sans effacer d’un trait les inquiétudes concernant la valorisation des technologies.
Ce qui a changé est d’abord la lisibilité politique. Les démocrates ont conquis la Chambre des représentants et le Sénat, mais Donald Trump conserve la présidence, son pouvoir de veto et des prérogatives exécutives importantes, notamment en politique étrangère. Un Congrès partagé avec la Maison-Blanche complique les grandes réformes législatives. Ce blocage peut rassurer une partie des investisseurs, même s’il ouvre aussi la voie à des négociations budgétaires difficiles.
Amazon, Alphabet et Microsoft : les hyperscalers ressortent gagnants
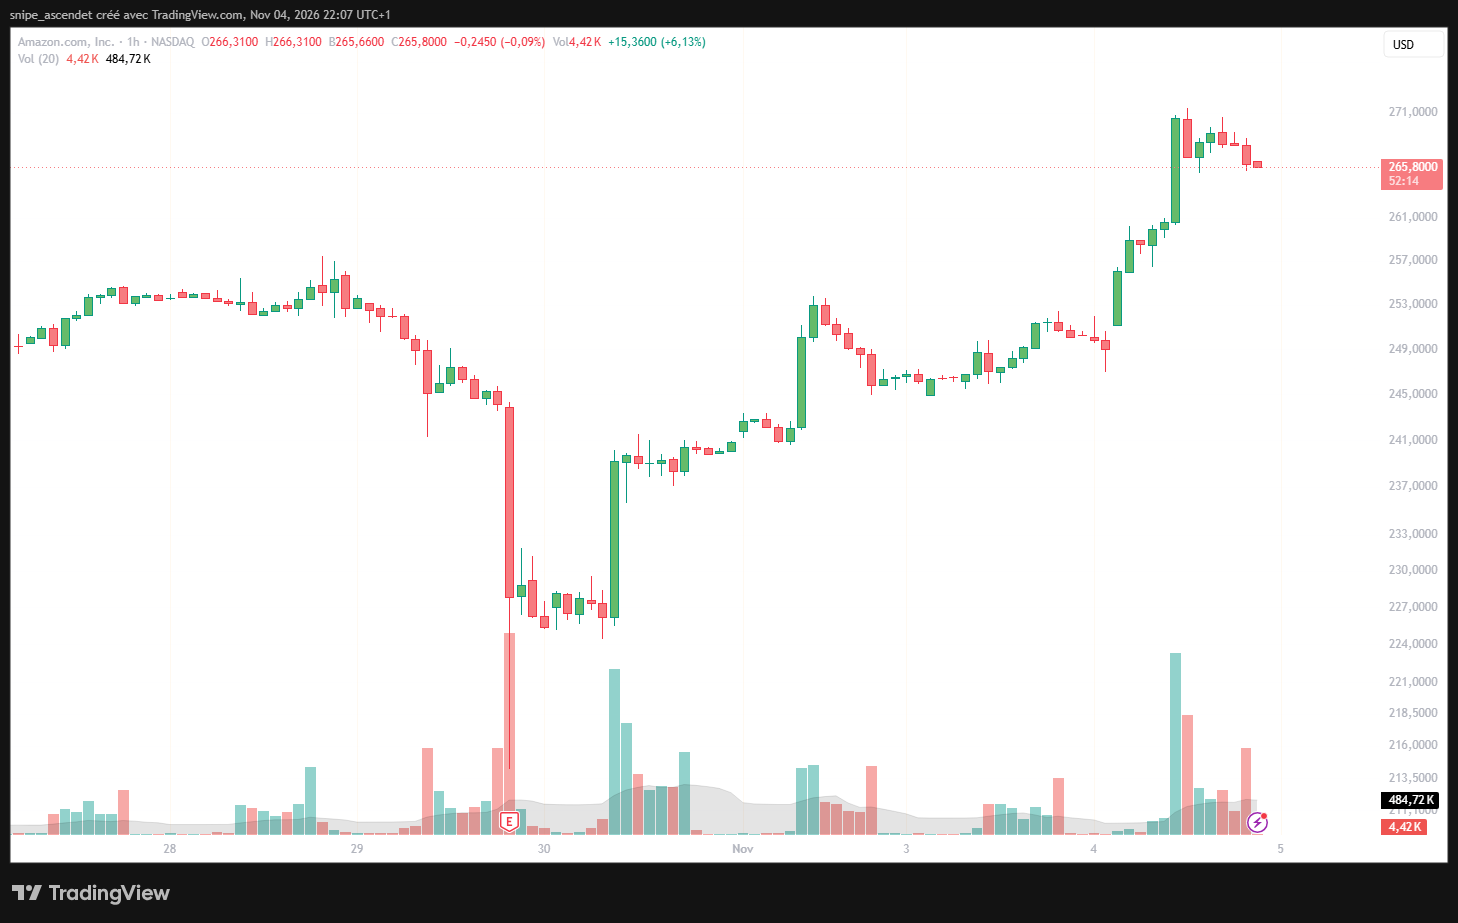
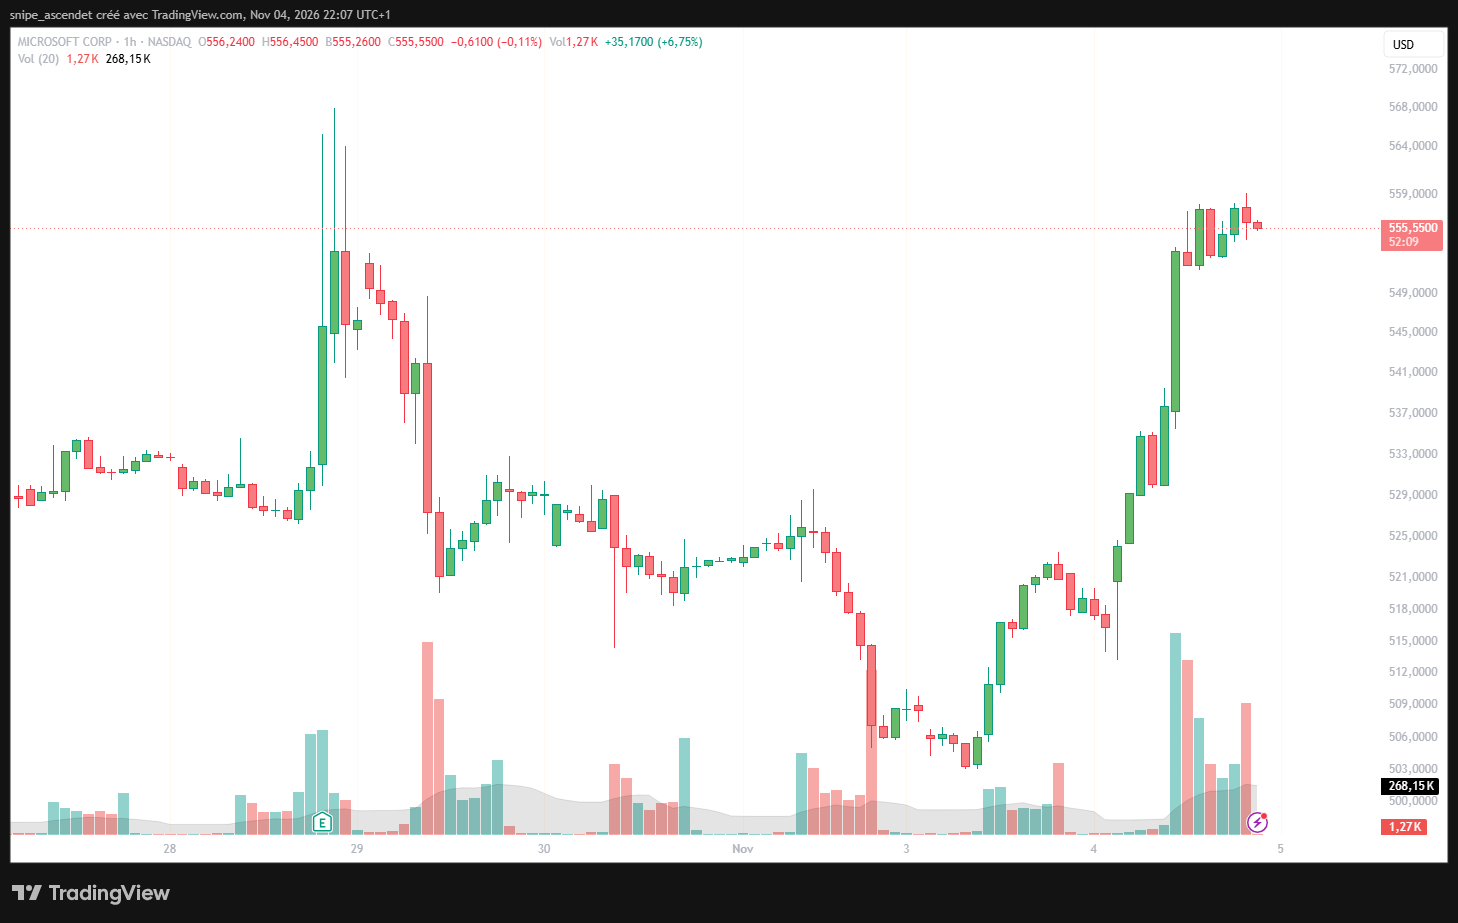
La grande surprise de la séance vient du contraste entre les géants du cloud et leurs fournisseurs d’infrastructures. Reuters a observé en cours de séance une hausse de 7,4 % d’Amazon, tandis qu’Alphabet, Microsoft et Meta progressaient également fortement. Apple participait au mouvement, avec une hausse proche de 7 % au moment du pointage de l’agence. Ces variations observées pendant la journée ne doivent pas toutes être assimilées à leurs performances définitives à la clôture.
Le mécanisme envisagé par Wall Street est paradoxal. Si les autorisations de nouvelles installations deviennent plus longues à obtenir ou si les élus exigent davantage de garanties sur l’électricité, l’eau et les nuisances, la croissance physique du parc de data centers pourrait ralentir. Pour un groupe disposant déjà de capacités importantes, cela peut rendre ses actifs existants plus précieux. Cela peut aussi tempérer le rythme des dépenses d’investissement, alors que les marchés s’interrogent sur leur rentabilité.
Cette lecture intervient après plusieurs trimestres d’explosion du capital engagé. Dans notre analyse consacrée aux 556,9 milliards de dollars investis par cinq géants technologiques, les dépenses d’investissement cumulées dépassaient les flux de trésorerie opérationnels sur la période de neuf mois étudiée. Les investisseurs ne remettent pas nécessairement en cause la demande de calcul IA. Ils cherchent à savoir qui pourra convertir cette demande en trésorerie disponible sans multiplier sans fin les chantiers et les financements.
Amazon et Microsoft : des infrastructures déjà en place
Amazon bénéficie d’une position établie avec AWS et Microsoft avec Azure. Les deux groupes sont capables de louer des capacités de calcul à leurs clients tout en répartissant leurs investissements sur des activités récurrentes et diversifiées. Le scénario valorisé mercredi est celui d’une meilleure discipline du capital, pas celui d’un arrêt général des investissements IA. Il reste hypothétique : un ralentissement excessif des capacités pourrait aussi freiner leur croissance commerciale.
Alphabet : une autre manière de profiter d’un marché de calcul plus contraint
Alphabet dispose de Google Cloud, de ses propres infrastructures et d’un ensemble de produits capables de monétiser l’IA au-delà de la simple location de puissance informatique. Une pénurie relative de nouvelles capacités pourrait améliorer la valeur stratégique de ses installations existantes. Mais cette thèse a des limites : les grands groupes technologiques pourraient eux-mêmes subir un contrôle accru sur la concurrence, la concentration du cloud et l’usage de l’IA. La hausse de mercredi ne vaut donc pas immunité réglementaire.
Les semi-conducteurs décrochent : le marché revoit le calendrier de l’IA
L’autre face du mouvement touche Nvidia, AMD et les fabricants de composants. L’indice Philadelphia Semiconductor a atteint un plus bas de six mois, rapporte Reuters. L’ETF iShares Semiconductor, SOXX, se situait autour de 450,41 dollars en fin de séance, loin de ses sommets de fin octobre. Il ne faut pas confondre cet ETF avec l’indice SOX, dont les pondérations diffèrent.
Le risque identifié par les investisseurs est un décalage des commandes : moins de projets de data centers immédiatement autorisés peut signifier, à terme, moins d’achats de GPU, de mémoires, de réseaux et de systèmes d’alimentation sur certaines périodes. Pour les fabricants de puces, un seul décalage de calendrier peut compter, car leurs valorisations intègrent souvent une croissance très rapide et des capacités de production coûteuses.
La pression sectorielle existait avant le scrutin. Nous avions détaillé le décrochage de Sandisk, Kioxia et Intel à la fin d’octobre, qui avait déjà souligné les tensions entre résultats publiés et attentes de marché. Mercredi, AMD a reculé malgré des perspectives favorables de croissance pour 2027 et la vigueur de ses activités de centres de données. La réaction illustre la distinction entre fondamentaux opérationnels et prix que le marché est prêt à payer pour les bénéfices futurs.
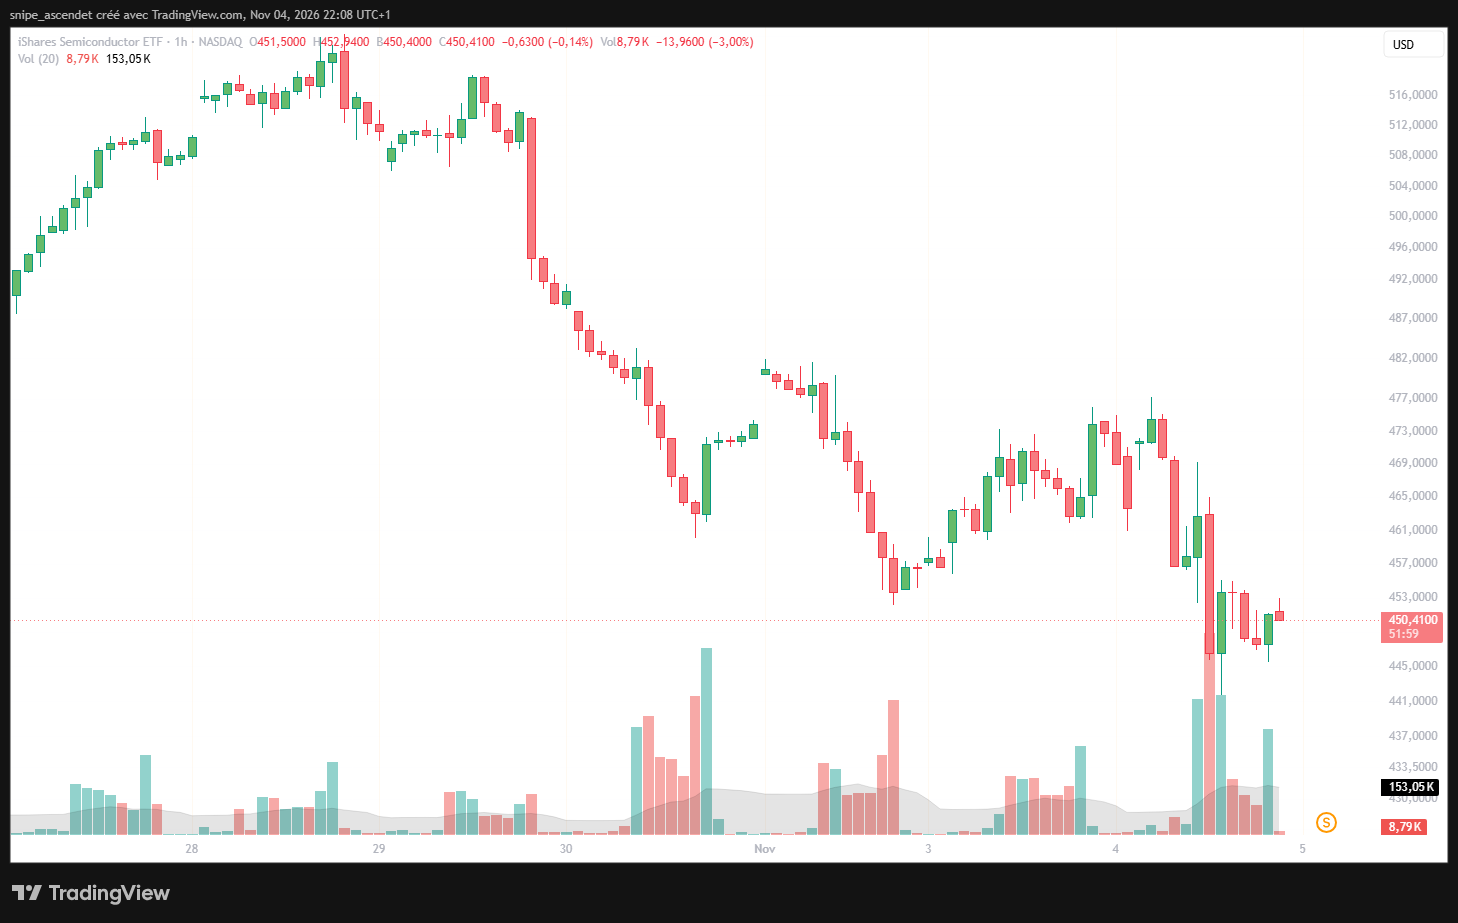
Il ne serait toutefois pas exact de déduire qu’une victoire démocrate réduit mécaniquement la demande de puces. Les commandes des hyperscalers, les renouvellements de matériel, l’adoption de modèles plus efficaces et les investissements hors des États-Unis peuvent compenser une partie du ralentissement anticipé. Pour mesurer le changement de cycle, les prochains budgets d’investissement seront plus importants qu’une seule séance de Bourse.
CoreWeave, IREN, Cipher Digital : les néoclouds subissent un choc
Les mouvements les plus violents ont frappé les entreprises dont la valeur dépend de futurs campus informatiques et de leur financement. CoreWeave a terminé à 48,40 dollars, en repli de 9,94 %. IREN a perdu 11,20 % à 21,72 dollars. Cipher Digital a chuté de 19,83 % à 6,51 dollars. Ces trois entreprises ne présentent pourtant pas des modèles économiques identiques.
| Valeur | Cours du 4 novembre | Variation du jour |
|---|---|---|
| CoreWeave (CRWV) | 48,40 $ | -9,94 % |
| IREN (IREN) | 21,72 $ | -11,20 % |
| Cipher Digital (CIFR) | 6,51 $ | -19,83 % |
CoreWeave commercialise notamment des capacités de calcul pour les applications IA. IREN développe des infrastructures énergétiques et informatiques après une histoire liée au minage de bitcoin. Cipher Digital valorise des sites et contrats de centres de données. Leur sensibilité commune tient à la combinaison de dépenses initiales élevées, de délais de construction et de besoins de capitaux parfois très importants.
Le Texas concentre l’attention. Les victoires démocrates dans plusieurs États importants pour les data centers, dont le Texas et la Géorgie, ont nourri la crainte d’un examen plus strict des nouveaux projets. À cela s’ajoutent les oppositions locales aux consommations d’électricité, aux usages de l’eau et aux nuisances. Les règles foncières et les permis relèvent toutefois de plusieurs autorités : le résultat du scrutin ne constitue pas, en lui-même, un moratoire fédéral sur tous les chantiers.
Un projet déjà raccordé au réseau et couvert par des contrats fermes ne présente pas le même risque qu’une capacité annoncée mais encore dépendante d’autorisations. Les investisseurs auront intérêt à distinguer mégawatts réellement disponibles, engagements de clients, coût de la dette et échéances de financement. Notre dossier sur la dette et les signaux de crédit de CoreWeave éclaire cette vulnérabilité antérieure aux élections.
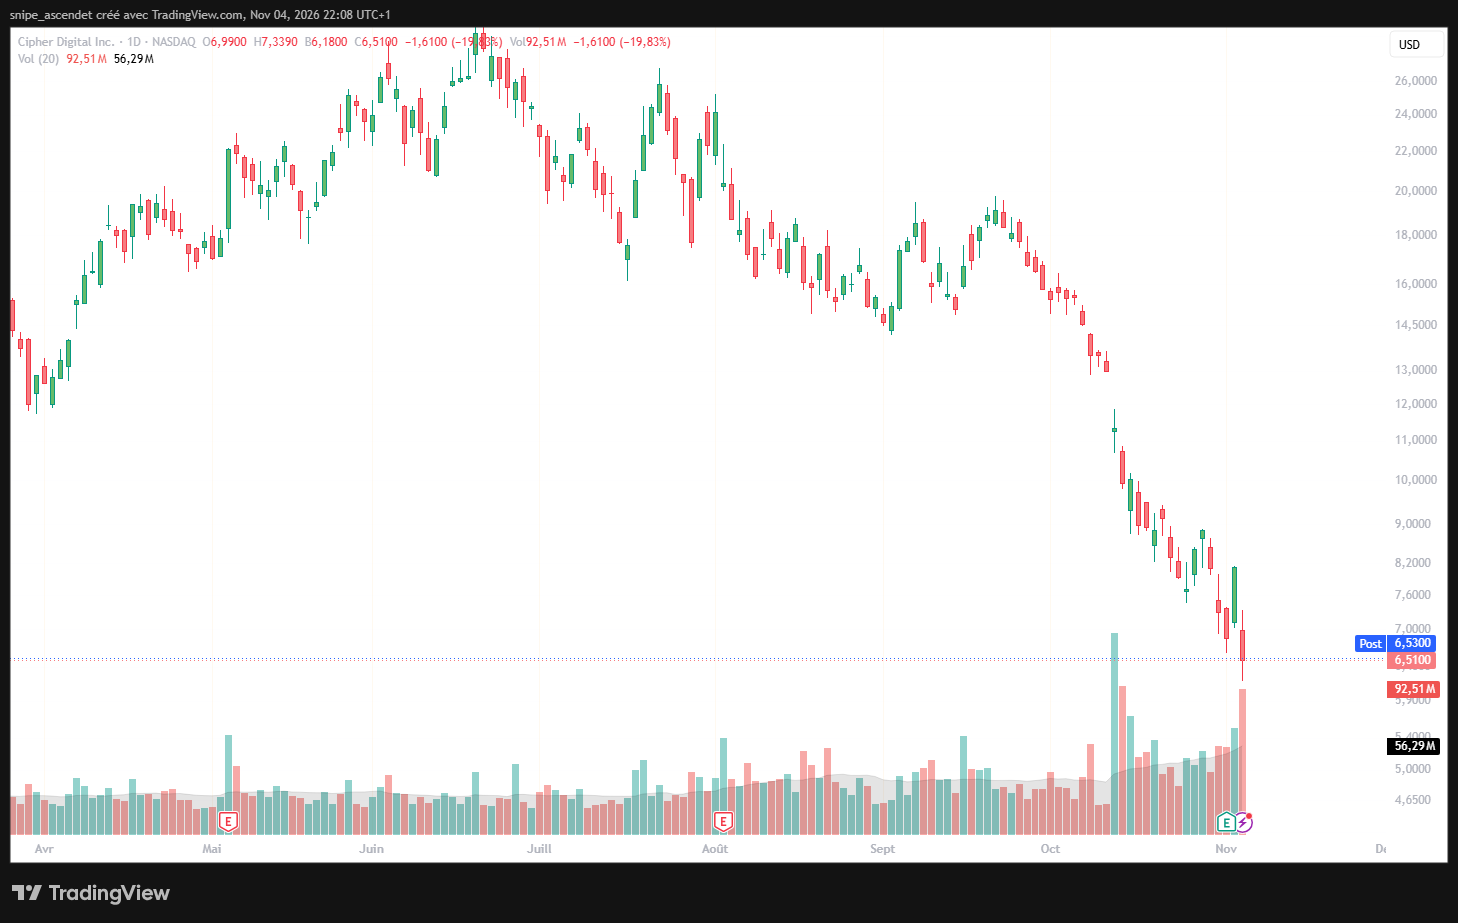
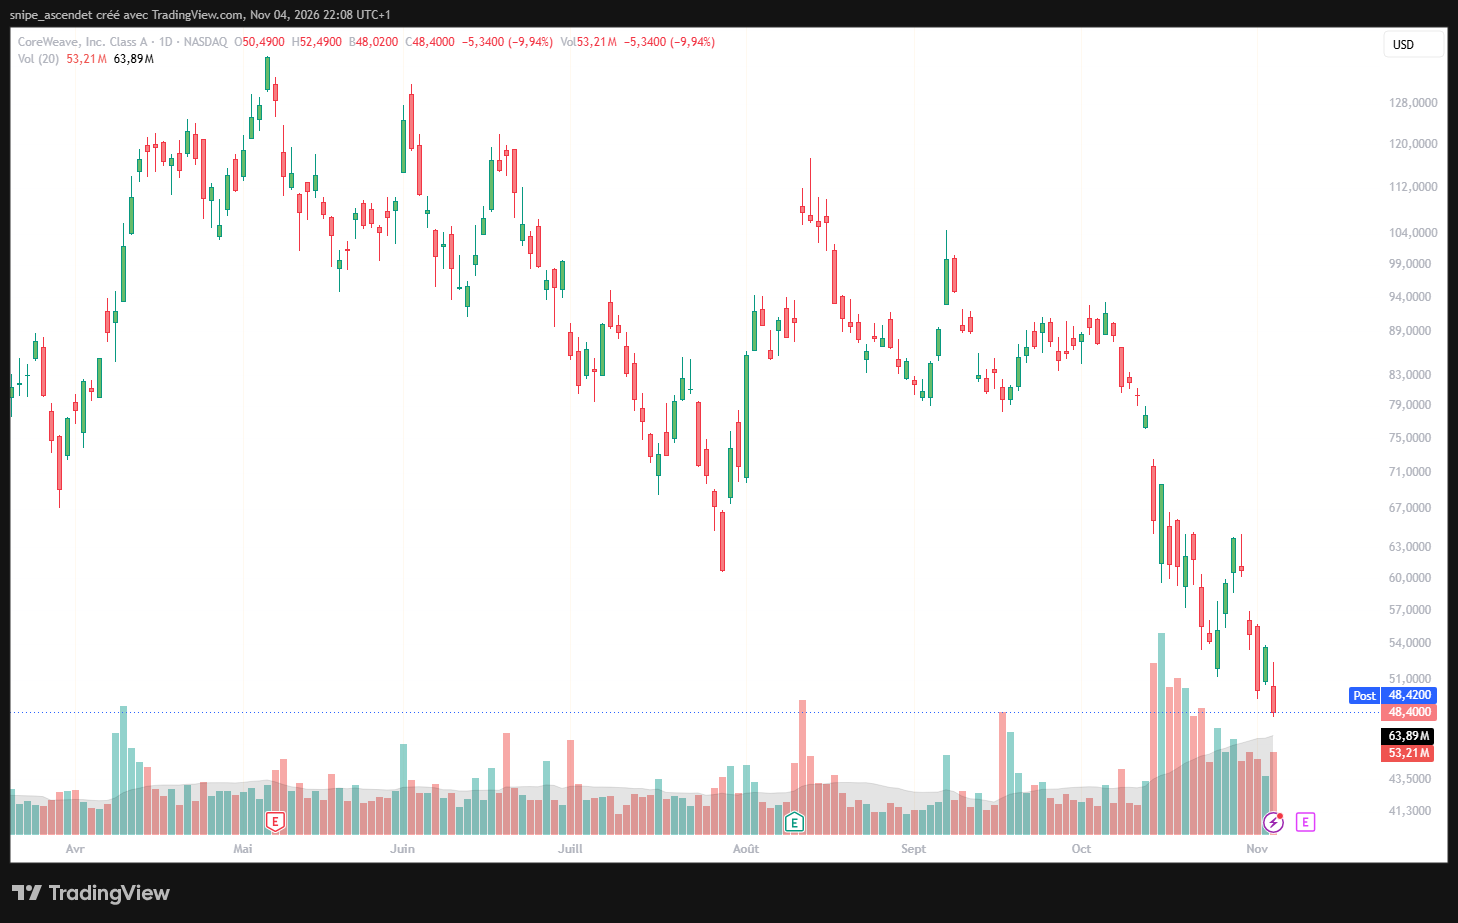
Le mouvement ne doit pas être étendu sans nuance à chaque entreprise du secteur. Certains opérateurs disposent d’actifs électriques déjà mobilisables, de contrats plus avancés ou de revenus d’autres activités ; Riot Platforms a notamment fait figure d’exception dans plusieurs relevés de marché. L’ampleur de la baisse reste un signal de réévaluation du risque, pas la preuve qu’un projet précis vient d’être annulé.
Le Brent chute de près de 9 % : le risque iranien est réévalué
Le pétrole a connu l’un des mouvements les plus marquants de la journée. Le Brent de référence a reculé de 8,7 % à 94,62 dollars le baril d’après Associated Press. Le contrat sur différence Brent suivi sur TradingView s’inscrit, lui, autour de 94,50 dollars, avec une baisse affichée de 8,90 %. Les deux instruments sont distincts, ce qui explique un léger écart de prix et de performance.
Cette détente brutale traduit un changement de probabilité attribuée aux scénarios de guerre et de diplomatie avec l’Iran. Les revers électoraux du camp républicain accentuent la pression politique sur Donald Trump, alors que le coût économique du conflit, notamment à la pompe, pèse sur les ménages. Les investisseurs envisagent une limitation de l’engagement militaire ou une relance des discussions susceptibles d’atténuer les perturbations pétrolières.
Ce scénario n’est pourtant ni un accord signé ni un rétablissement immédiat de l’approvisionnement. L’issue de la guerre et les conditions d’une réouverture durable des voies maritimes demeurent incertaines. Dès le 2 novembre, nous avions analysé la première forte correction du pétrole sur l’espoir d’une avancée diplomatique. La séance de mercredi prolonge cette réévaluation, avec un choc de prix beaucoup plus violent.
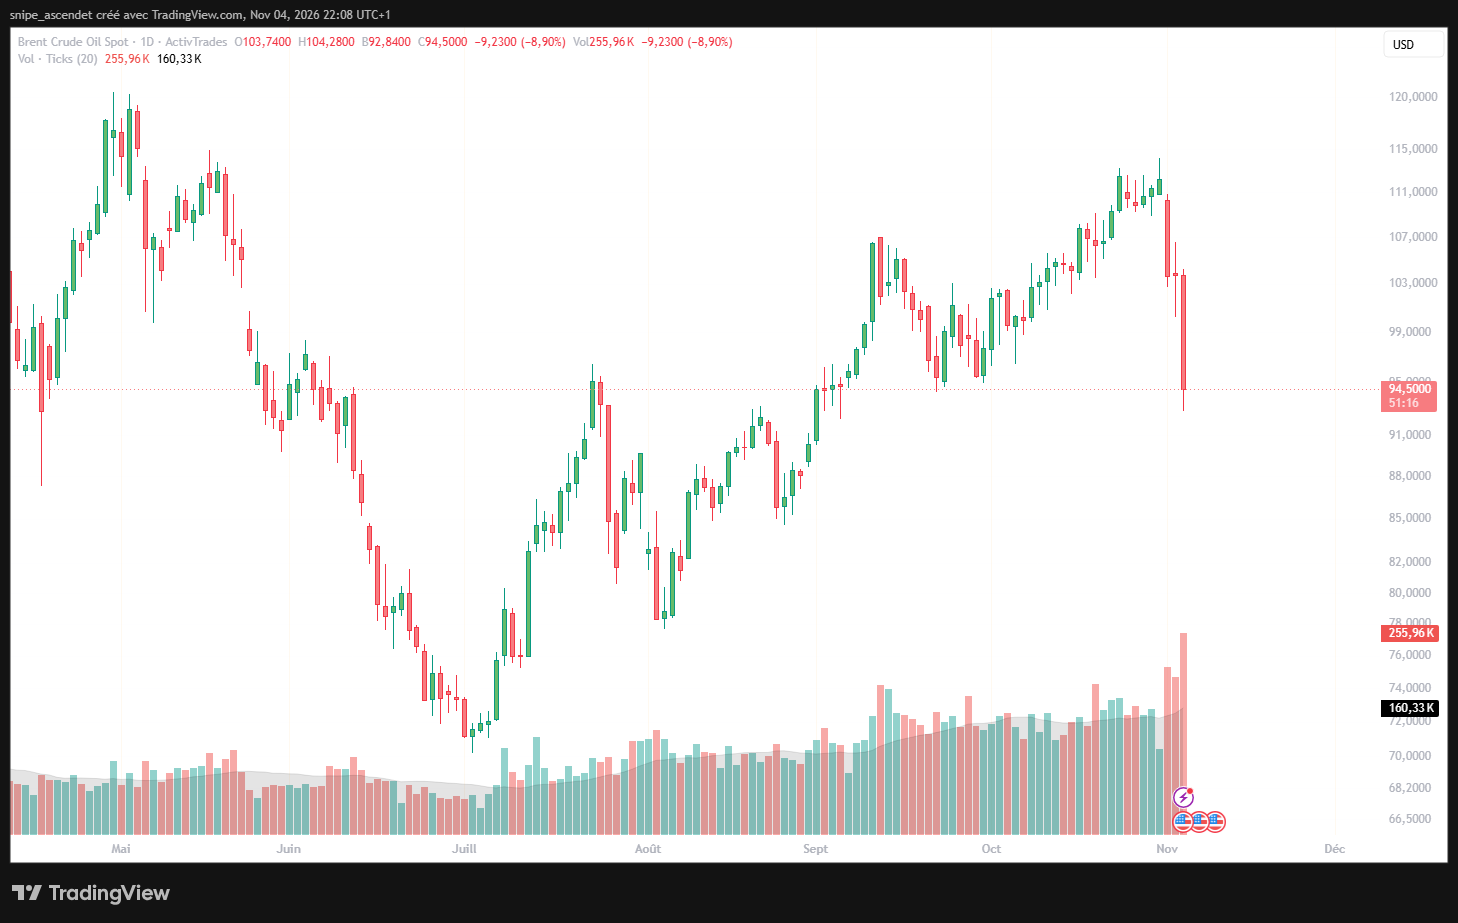
Pour Wall Street, un baril moins cher peut alléger les anticipations d’inflation, soutenir le pouvoir d’achat et réduire la pression sur les taux d’intérêt. En revanche, les producteurs et entreprises de services pétroliers voient leurs perspectives de prix se détériorer. La baisse brutale n’est donc pas favorable à tous les secteurs. Elle pourrait aussi s’inverser si les négociations échouent ou si les risques sur l’offre s’aggravent.
Le solaire progresse alors que les producteurs de pétrole souffrent
La rotation sectorielle a également bénéficié aux énergies renouvelables. L’ETF Invesco Solar TAN a progressé de 5,72 %, à 45,82 dollars. First Solar et Enphase Energy ont gagné du terrain, les investisseurs anticipant une meilleure protection des dispositifs fédéraux favorables aux technologies bas carbone et un contrôle plus strict de certaines orientations énergétiques de l’administration Trump.
Le contraste est notable : une baisse du pétrole pourrait, toutes choses égales par ailleurs, réduire l’intérêt économique de certaines solutions de substitution. Mercredi, la prime politique associée à un Congrès démocrate semble avoir dominé cette relation. Cela n’assure cependant ni le vote de nouvelles subventions ni l’accélération de tous les projets : les décisions d’investissement dépendent aussi du coût du crédit, des réseaux électriques et des prix de l’énergie.
Santé, défense et Tesla : une redistribution au-delà de la technologie
La remontée des cours ne s’est pas limitée aux géants du numérique. Des établissements de santé et des distributeurs fréquentés par les ménages modestes ont progressé sur l’hypothèse de politiques sociales plus favorables et d’une protection accrue des aides publiques. Les marchés ont ainsi cherché les secteurs dont les revenus pourraient bénéficier d’une modification des arbitrages au Congrès.
À l’inverse, les valeurs de défense ont souffert. Selon AP, Lockheed Martin et Northrop Grumman ont reculé après le scrutin, les investisseurs jugeant plus difficile l’adoption du budget militaire de 1 500 milliards de dollars défendu par Donald Trump. Une majorité démocrate au Congrès n’impose pas à elle seule une réduction de toutes les commandes militaires, mais elle renforce le pouvoir de contrôle et de négociation des élus.
Tesla et SpaceX ont également reculé, tandis que Trump Media subissait une forte baisse. L’engagement financier et politique d’Elon Musk aux côtés des républicains ajoute un risque de surveillance parlementaire et de conflit politique pour ses sociétés, sans démontrer qu’une mesure défavorable a déjà été prise. Cet enjeu est développé dans notre analyse des conséquences des midterms pour Tesla, SpaceX et Elon Musk.
Taux, dollar et inflation : pourquoi la baisse du pétrole amplifie le rebond
La séance s’est accompagnée d’une détente sur le marché obligataire. D’après AP, le rendement du Treasury américain à dix ans est revenu à 4,88 %, contre 4,95 % mardi soir. Le dollar s’est aussi affaibli face à plusieurs grandes devises, selon Reuters. Cette configuration apporte de l’oxygène aux marchés actions : une baisse des rendements réduit, toutes choses égales par ailleurs, le taux d’actualisation utilisé pour évaluer les profits futurs des entreprises.
Deux mécanismes se superposent. Le recul du baril pourrait modérer l’inflation attendue si la détente se prolonge jusqu’aux produits raffinés. Le nouveau rapport de forces au Congrès pourrait limiter certaines baisses d’impôts ou hausses de dépenses non financées, ce qui modifie la perception du risque budgétaire. Ces effets restent des anticipations. Les décisions de la Réserve fédérale dépendront des données économiques et de l’inflation réellement observées.
Et maintenant ? Trois conditions pour confirmer le rebond
Scénario favorable : une croissance IA plus disciplinée
Wall Street pourrait prolonger son rebond si les hyperscalers conservent une croissance robuste de leurs revenus cloud tout en ralentissant la progression du capital investi, si la baisse du pétrole se stabilise grâce à une réelle désescalade et si les taux longs poursuivent leur détente. Les marges, le cash-flow libre et les indications de dépenses pour 2027 deviendraient alors des catalyseurs centraux.
Scénario défavorable : les risques de chantier se transforment en risques de crédit
La correction pourrait s’étendre si le contrôle politique débouche sur des retards concrets de raccordement ou de permis, si certains contrats de capacité sont renégociés, ou si la baisse des cours renchérit le financement des entreprises les plus endettées. Un retournement du Brent sur fond d’escalade iranienne fragiliserait parallèlement l’hypothèse de désinflation. Dans ce cas, la hausse des grands indices pourrait masquer une destruction de valeur durable dans les segments les plus spéculatifs.
Les indicateurs à surveiller
- Capex et cash-flow libre : nouveaux budgets 2027 d’Amazon, Microsoft, Alphabet, Meta et Oracle ;
- Data centers : autorisations locales, raccordements électriques, délais de construction et clauses contractuelles au Texas et ailleurs ;
- Semi-conducteurs : commandes de GPU et de mémoire, inventaires et calendrier de livraison ;
- Financement : spreads de crédit, refinancements, émissions obligataires et coût du capital des opérateurs ;
- Macroéconomie : pétrole, rendements du Treasury, dollar et prochains chiffres d’inflation ;
- Politique : premières priorités du Congrès élu, négociations budgétaires et évolution du conflit avec l’Iran.
Une séance de hausse qui change les gagnants de l’intelligence artificielle
Le 4 novembre n’a pas marqué un rejet général de l’IA par les investisseurs. Il a plutôt révélé une préférence accrue pour les sociétés déjà installées, capables de monétiser leurs infrastructures et de contrôler leur trésorerie, face aux entreprises dont la croissance repose encore sur des chantiers, du crédit et des hypothèses de capacité future. Le plongeon du pétrole et le rebond du solaire montrent que la réévaluation dépasse largement la technologie.
La victoire démocrate constitue le déclencheur politique de cette rotation, mais elle n’explique pas à elle seule toutes les variations du jour. Résultats d’entreprises, valorisations, budgets d’investissement et risques géopolitiques étaient déjà présents. La question des prochaines semaines sera de savoir si les marchés ont simplement ajusté leurs positions après le scrutin ou si une nouvelle hiérarchie des risques commence à s’installer à Wall Street.