
Arm Holdings (NASDAQ : ARM) a publié un chiffre d’affaires de 1,44 milliard de dollars au deuxième trimestre de son exercice 2027, en hausse de 27 % sur un an et supérieur aux 1,38 milliard attendus. Le bénéfice ajusté par action atteint 0,52 dollar, contre 0,47 dollar anticipé. Pourtant, le concepteur britannique de technologies pour processeurs reste sous pression à Wall Street. L’action a terminé la séance du 4 novembre en baisse de 5,28 %, à 191,80 dollars, avant de reculer autour de 188 dollars après la publication.
Derrière ces résultats meilleurs que prévu, une divergence retient l’attention : les revenus de licences progressent de 50 %, mais les royalties, qui constituent un élément essentiel du modèle économique d’Arm, n’augmentent que de 8 % et manquent les attentes. Le groupe poursuit parallèlement son expansion dans les processeurs pour centres de données et l’intelligence artificielle, avec une opportunité commerciale estimée à plus de 2 milliards de dollars pour ses Arm AGI CPU sur les exercices fiscaux 2027 et 2028.
Arm dépasse les attentes sur le chiffre d’affaires et le bénéfice
Pour son deuxième trimestre fiscal 2027, clos le 30 septembre 2026, Arm dégage un chiffre d’affaires d’environ 1,44 milliard de dollars. Le bénéfice par action ajusté progresse de 33 % sur un an, tandis que le résultat opérationnel non GAAP atteint 638 millions de dollars. Ces chiffres confirment une croissance vigoureuse, mais la composition des ventes est moins homogène que le total ne le suggère. Les principaux montants publiés sont également rapportés par Reuters.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 1,44 Md$ | 1,38 Md$ | +4,3 % |
| BPA ajusté | 0,52 $ | 0,47 $ | +10,6 % |
| Résultat opérationnel non GAAP | 638 M$ | 569 M$ | +12,1 % |
| Royalties | 670 M$ | 712 M$ | −5,9 % |
| Licences et autres revenus | 773 M$ | 661 M$ | +16,9 % |
Les attentes du tableau correspondent au jeu d’estimations diffusé avant les résultats. Elles varient selon les fournisseurs de consensus : Reuters cite notamment des attentes de 720,8 millions de dollars pour les royalties et de 625,1 millions pour les licences. Le résultat opérationnel et le BPA indiqués ici sont des mesures ajustées (non GAAP), qui ne doivent pas être confondues avec les données comptables GAAP.
Licences en hausse de 50 %, royalties limitées à 8 % : le véritable contraste
Les ventes de licences et autres revenus atteignent 773 millions de dollars, contre 670 millions pour les royalties. Les licences représentent ainsi un peu plus de la moitié des revenus de ce trimestre. Leur hausse de 50 % sur un an reflète la demande pour la propriété intellectuelle et les plateformes de calcul d’Arm. Elle peut aussi dépendre du calendrier de signature et de reconnaissance de grands accords, ce qui rend son rythme trimestriel moins régulier.
Les royalties obéissent à une autre logique : elles sont versées lorsque les partenaires d’Arm commercialisent des puces intégrant ses technologies. Leur augmentation de 8 % est nettement plus lente que celle du chiffre d’affaires total. Le montant de 670 millions de dollars est également inférieur aux 715 millions encaissés au premier trimestre fiscal 2027, publiés en juillet. Ce recul séquentiel ne permet pas, à lui seul, de conclure à une baisse structurelle de la demande, mais il souligne la dépendance de cette ligne aux volumes réellement expédiés et au mix des composants.
Pour les investisseurs, la question est donc de savoir si le dynamisme des licences se transformera progressivement en royalties plus élevées. L’intérêt des clients pour l’architecture Arm et la croissance de ses revenus récurrents ne progressent pas nécessairement au même rythme. Le marché avait déjà montré sa sensibilité à ces écarts lors de la correction des valeurs des semi-conducteurs à la fin octobre.
Arm AGI CPU : 2 milliards de dollars d’opportunité dans les processeurs pour l’IA
L’autre enjeu du groupe dépasse désormais son métier historique de fournisseur d’architectures et de licences. Avec Arm AGI CPU, Arm commercialise des processeurs physiques destinés aux centres de données et aux charges de travail liées à l’intelligence artificielle. Cette évolution lui donne accès à une part différente des dépenses des clients, mais elle modifie aussi les risques industriels et la structure de coûts.
Arm avait déjà indiqué, dans sa lettre aux actionnaires du premier trimestre fiscal 2027, que la demande identifiée pour Arm AGI CPU dépassait 2 milliards de dollars sur les exercices fiscaux 2027 et 2028. Il s’agit d’un potentiel commercial et d’engagements de clients évoqués par la direction, pas de 2 milliards de dollars de chiffre d’affaires déjà réalisé. Le montant n’est donc pas une surprise entièrement nouvelle de cette publication.
La commercialisation de processeurs complets apporte un levier de croissance supplémentaire, tout en exposant Arm aux capacités de fabrication, aux délais de livraison, aux coûts des composants et aux stocks. Les marges du silicium livré ne sont pas directement comparables à celles d’une activité de licences intellectuelles. La confirmation des commandes, le calendrier des livraisons et la rentabilité réelle de cette nouvelle activité seront décisifs pour juger son apport aux bénéfices.
Les mêmes dépenses de calcul soutiennent des fournisseurs comme AMD. Son dernier trimestre marqué par la hausse des ventes de processeurs pour data centers offre un point de comparaison sur la vigueur de la demande, sans signifier que les deux groupes ont le même modèle économique ni la même exposition aux accélérateurs graphiques.
Le cloud renforce sa place, mais la concurrence reste importante
Selon les informations relayées par Reuters, l’architecture Arm représentait plus de 50 % des déploiements de processeurs chez les grands fournisseurs de cloud étudiés en 2025, contre environ 15 % en 2024, et Arm vise plus de 60 % d’ici à la fin de 2026. Cette mesure ciblée ne doit pas être assimilée à 50 % de l’ensemble du marché mondial des serveurs. Elle illustre néanmoins l’adoption de processeurs personnalisés, notamment chez les hyperscalers recherchant un meilleur rapport performance-consommation.
Ce mouvement profite aux processeurs centraux, mais aussi aux réseaux et aux interconnexions nécessaires pour relier les accélérateurs. Il s’inscrit dans un cycle dont les enjeux apparaissent également dans les résultats d’Arista Networks, spécialiste des réseaux pour l’IA. La progression de la demande ne supprime toutefois ni la concurrence des architectures x86 ni les arbitrages budgétaires des clients.
Prévisions : 1,54 milliard de dollars attendu au prochain trimestre
Pour le troisième trimestre fiscal 2027, Arm anticipe environ 1,54 milliard de dollars de revenus, à plus ou moins 50 millions. Le point médian se situe légèrement au-dessus du consensus de 1,53 milliard. Le groupe attend aussi un bénéfice ajusté par action de 0,56 dollar, à plus ou moins 0,04 dollar, contre 0,55 dollar anticipé, ainsi qu’environ 825 millions de dollars de dépenses opérationnelles non GAAP.
Ces perspectives suggèrent une poursuite de la croissance, mais pas un relèvement spectaculaire par rapport aux attentes. La progression du chiffre d’affaires envisagée au point médian est d’environ 7 % par rapport au deuxième trimestre. Les dépenses nécessaires aux nouveaux produits devront être appréciées au regard des revenus qu’ils génèrent, plutôt qu’au seul regard du bénéfice ajusté par action.
ARM perd 5,28 % à Wall Street, sur fond de correction des semi-conducteurs
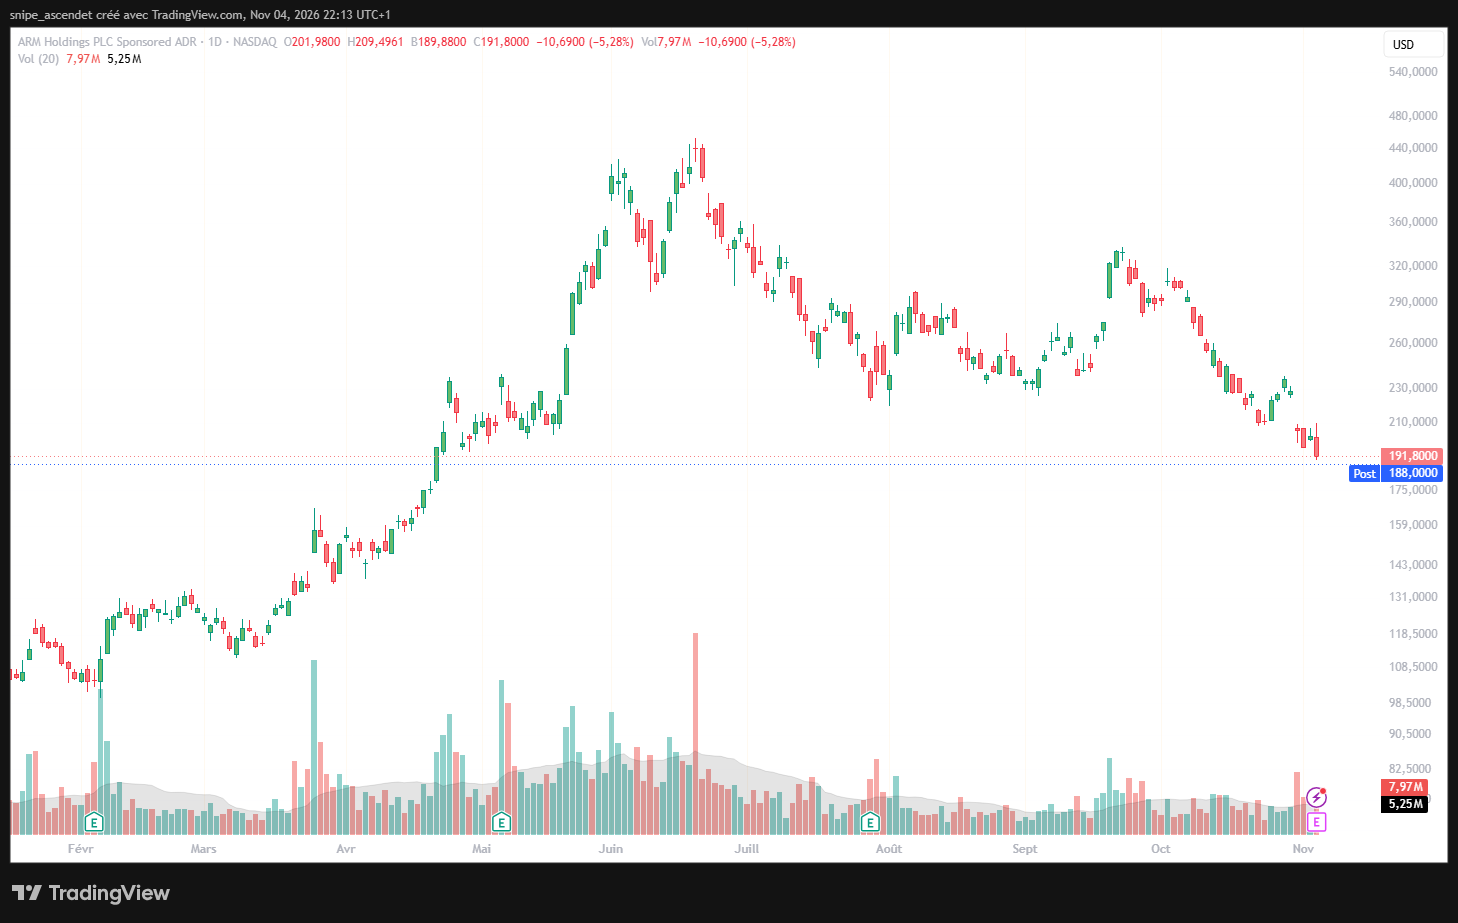
Le 4 novembre, l’action Arm termine à 191,80 dollars, en baisse de 5,28 %, avec environ 7,97 millions de titres échangés contre une moyenne récente sur vingt séances proche de 5,25 millions. Cette baisse s’est produite avant la publication des comptes : elle ne peut donc pas être attribuée directement à leur contenu. Le titre évolue désormais bien sous ses sommets de juin, après plusieurs mois de forte volatilité.
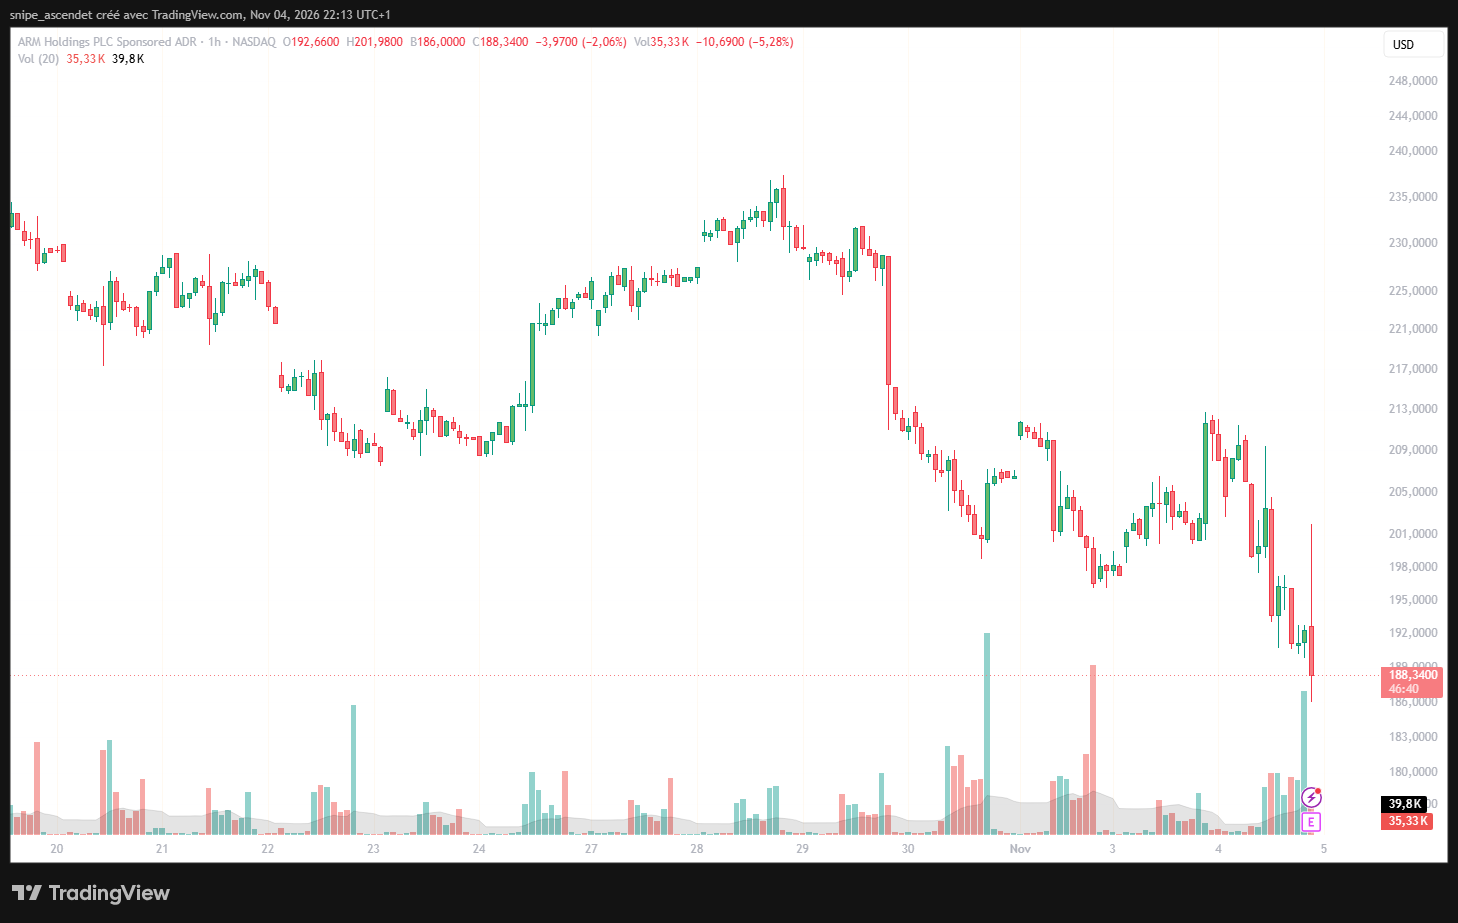
Après l’annonce des résultats, les premières transactions prolongent le repli, autour de 188 dollars. Cette réaction met en évidence la difficulté de satisfaire un marché qui attend à la fois une croissance rapide, des royalties en accélération et des investissements maîtrisés. Les négociations hors séance étant moins liquides, leur direction devra être confirmée lors des prochains échanges réguliers.
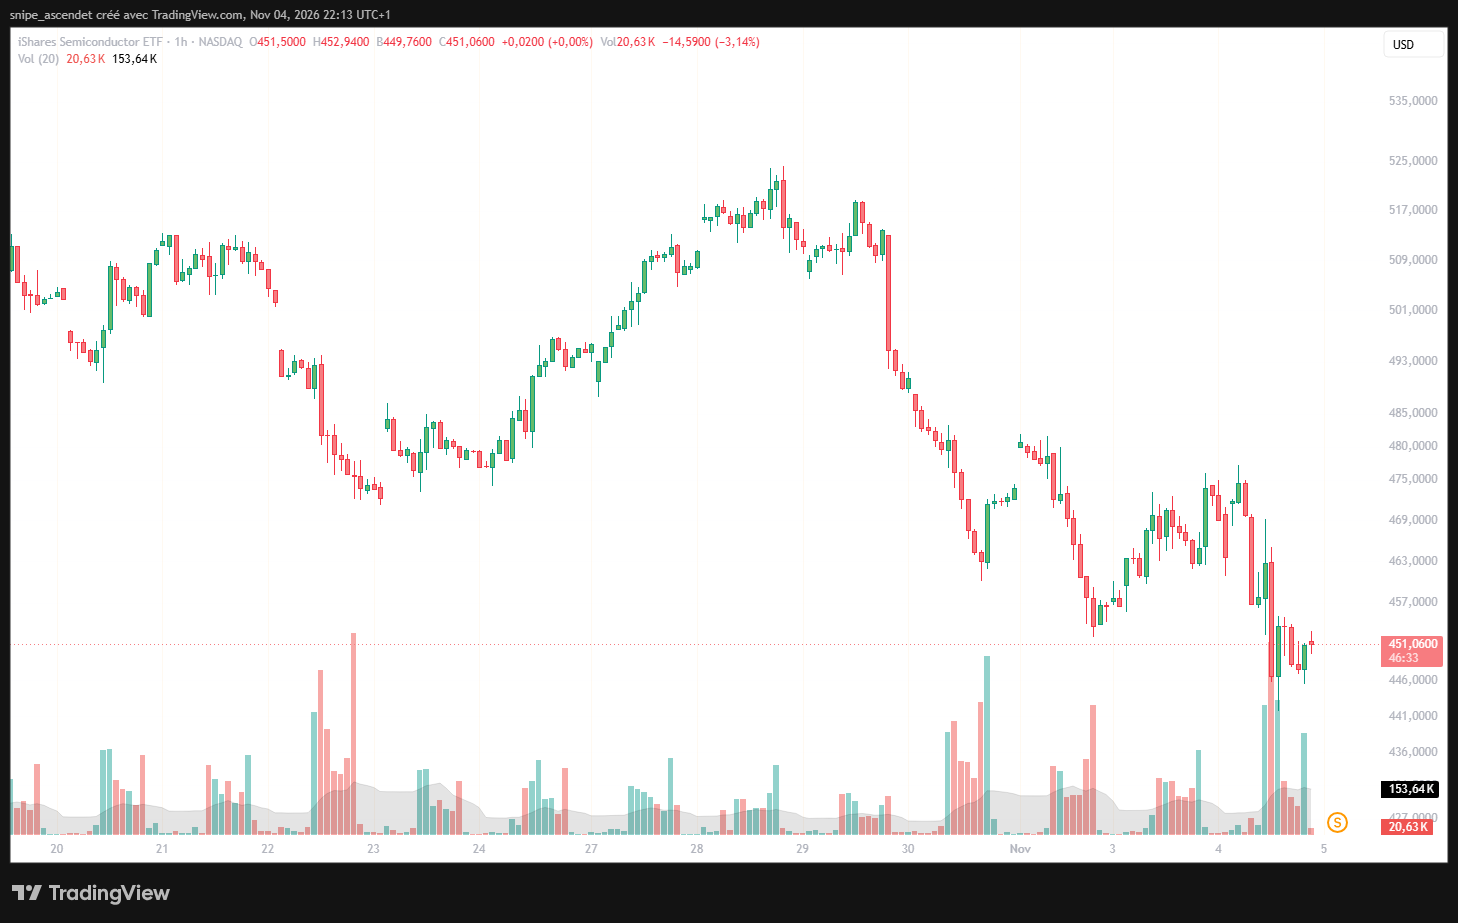
Le mouvement intervient dans un secteur déjà fragile. L’ETF iShares Semiconductor (SOXX), qui suit les grands fabricants de semi-conducteurs, affiche un recul de 3,14 % sur la séance du 4 novembre, à environ 451,06 dollars. La pression sur Arm n’est donc pas isolée. Elle s’inscrit dans un contexte de réévaluation des multiples de valorisation et des dépenses d’infrastructures, sans qu’un seul facteur explique mécaniquement chaque baisse.
Le contexte financier est central : les très fortes dépenses engagées par les géants technologiques pour l’IA nourrissent la croissance de leurs fournisseurs, mais pèsent également sur les flux de trésorerie disponibles. Ce débat est développé dans notre analyse des 556,9 milliards de dollars investis par les principaux groupes technologiques. Il ne signifie pas que la demande d’Arm ralentit automatiquement, mais peut réduire la tolérance des investisseurs à des résultats contrastés.
Perspectives : les trois indicateurs qui feront la différence
Scénario favorable : les licences signées aujourd’hui se traduisent en davantage de puces vendues demain, les royalties accélèrent et Arm AGI CPU commence à contribuer de manière visible aux revenus. Un maintien des investissements dans le cloud et une progression des marges soutiendraient alors la thèse de croissance.
Scénario défavorable : les royalties restent en dessous des attentes, tandis que la montée en puissance des processeurs physiques exige davantage de capacités de production et de dépenses. Une normalisation des commandes de smartphones ou de serveurs, des contraintes industrielles ou un ralentissement des projets de data centers pourraient amplifier la pression sur la valorisation.
Les prochaines publications devront surtout préciser la croissance des royalties, le chiffre d’affaires effectivement reconnu sur Arm AGI CPU et la rentabilité de cette activité. Avec 1,44 milliard de dollars de ventes trimestrielles, Arm démontre que son architecture occupe une place importante dans l’écosystème du calcul. Mais le marché veut désormais mesurer la conversion de cette position technologique en revenus durables et en profits.