
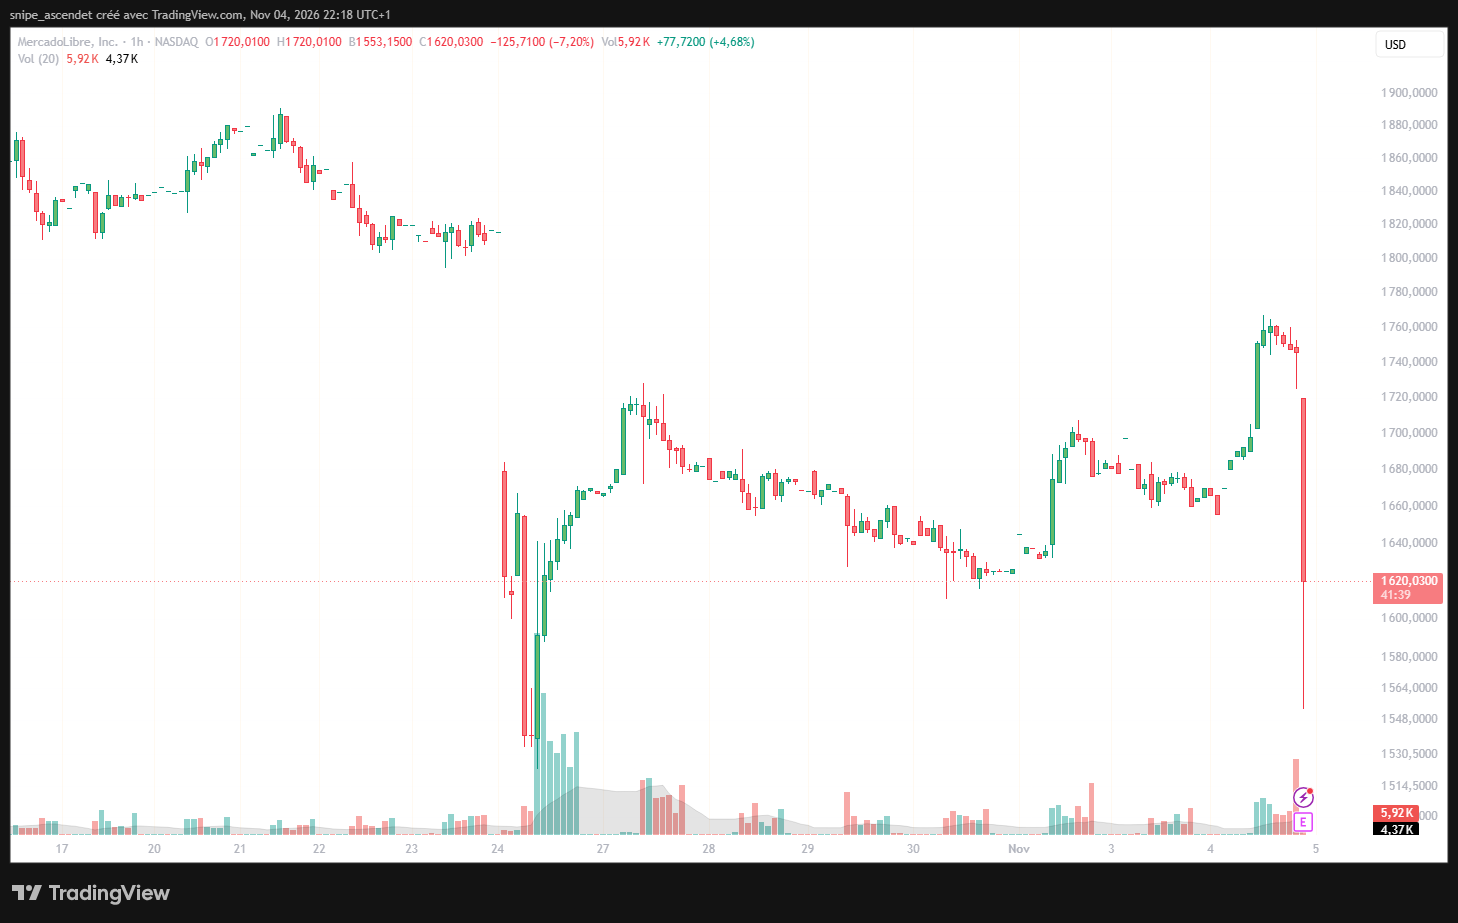
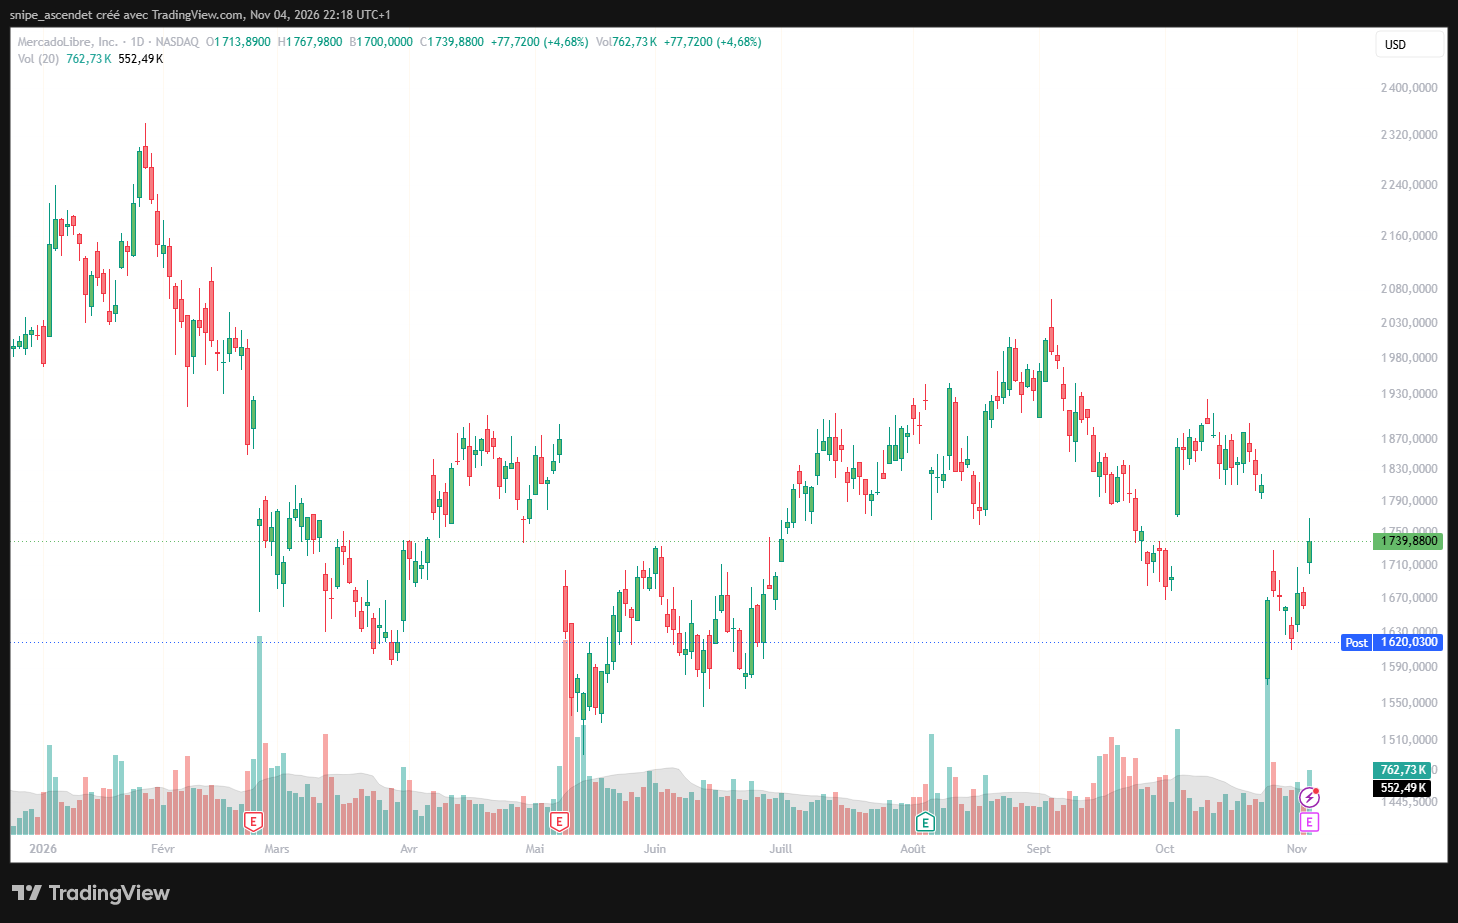
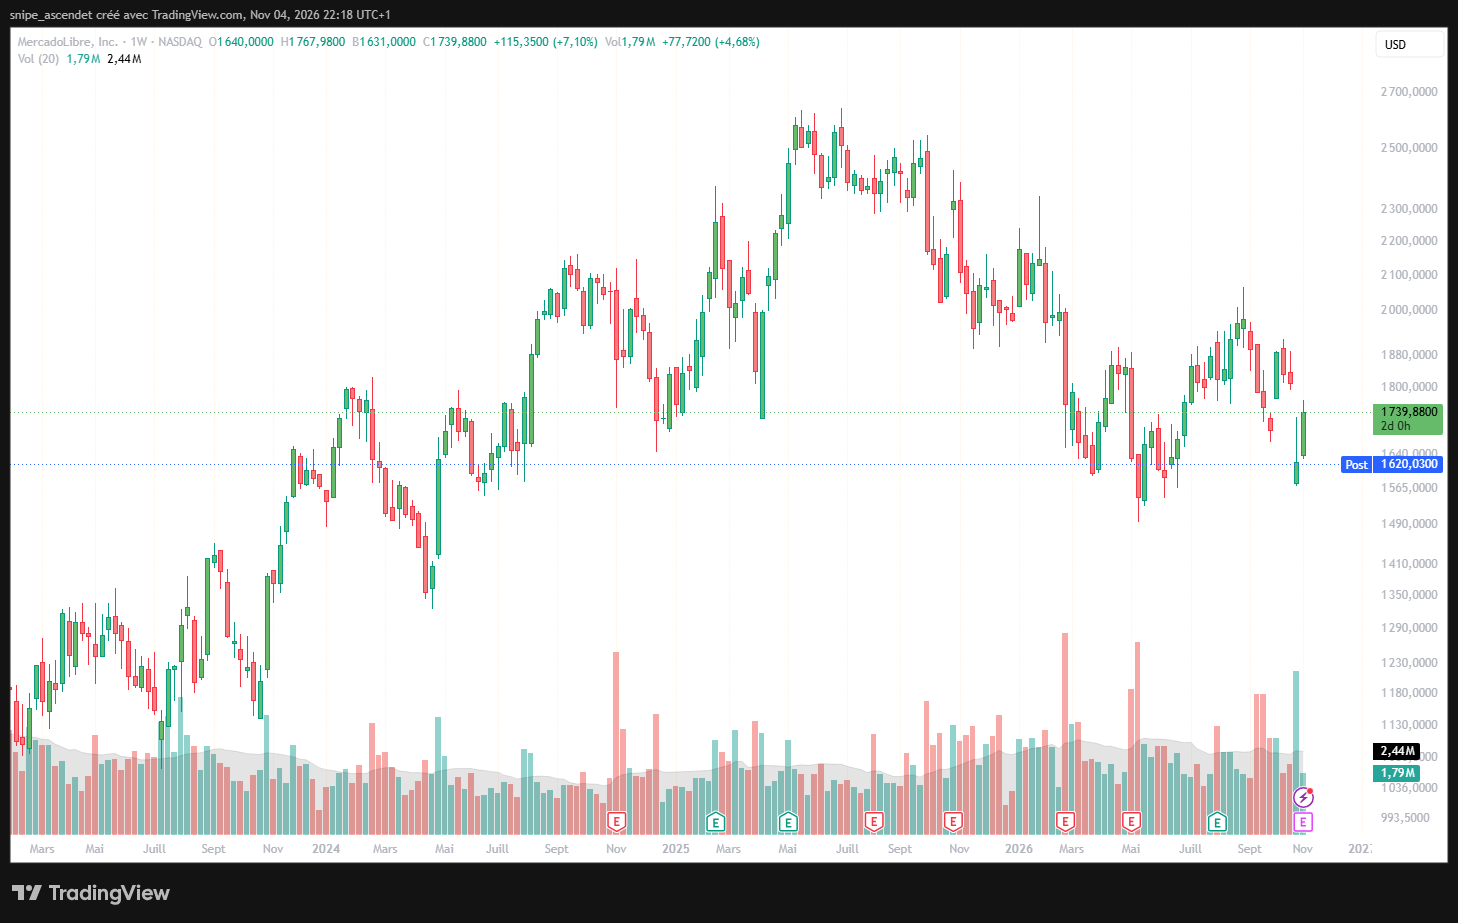
MercadoLibre affiche 10,75 milliards de dollars de revenus au troisième trimestre 2026, en hausse d’environ 45 % sur un an. Mais le résultat opérationnel recule à 676 millions de dollars et le bénéfice par action de 8,83 dollars déçoit les attentes diffusées avant la publication. Le 4 novembre, l’action MELI avait terminé la séance régulière à 1 739,88 dollars, en progression de 4,68 %. Après l’annonce, elle revient vers 1 620 dollars, soit un repli d’environ 6,9 % par rapport à cette référence. Derrière cette réaction se dessine une question centrale : combien coûte la conquête accélérée du commerce, des paiements et du crédit en Amérique latine ?
MELI : le marché sanctionne les bénéfices, pas la croissance
Le groupe dépasse légèrement le chiffre d’affaires attendu à 10,66 milliards de dollars, mais manque trois repères de profit. Selon la série de consensus diffusée avec les premiers résultats, les analystes visaient un bénéfice par action de 9,36 dollars, 731 millions de résultat opérationnel et 476 millions de résultat net. Les estimations varient toutefois selon les agrégateurs : certaines bases publiques retenaient environ 9,27 dollars de BPA et 10,69 milliards de revenus avant la publication. Cette différence ne change pas le diagnostic sur la rentabilité.
| Troisième trimestre 2026 | Publié | Attendu* | Écart |
|---|---|---|---|
| Revenus et produits financiers | 10,75 Md$ | 10,66 Md$ | +0,8 % |
| BPA | 8,83 $ | 9,36 $ | -5,7 % |
| Résultat opérationnel | 676 M$ | 731 M$ | -7,5 % |
| Résultat net | 448 M$ | 476 M$ | -5,9 % |
* Consensus initialement diffusé le 4 novembre ; les estimations des différents fournisseurs de données peuvent diverger. Les montants du T3 sont ceux des premiers chiffres de résultats disponibles lors de la rédaction.
La baisse qui suit la publication contraste avec la forte hausse de la séance. Sur le marché régulier, 762 730 actions MELI ont été échangées, contre une moyenne sur vingt séances proche de 552 490, soit environ 38 % de plus. Les premières transactions après l’annonce ont accéléré le retournement, avec un passage près de 1 553 dollars avant un retour vers 1 620 dollars. Le prochain test sera la réaction de la séance américaine du 5 novembre, une fois les investisseurs en mesure d’intégrer l’ensemble des commentaires de la direction.
Des ventes en hausse de 45 %, mais une marge opérationnelle en net retrait
Le contraste apparaît surtout face au troisième trimestre 2025. À l’époque, MercadoLibre avait réalisé 7,409 milliards de dollars de revenus et produits financiers, 724 millions de résultat opérationnel et 421 millions de bénéfice net. Douze mois plus tard, les revenus ont augmenté de près de 3,34 milliards, mais le résultat opérationnel a perdu 48 millions, soit environ 6,6 %. Le résultat net gagne seulement 6,4 %.
La marge opérationnelle tombe à 6,3 %, contre 9,8 % un an plus tôt, une contraction d’environ 3,5 points. La marge nette passe de 5,7 % à 4,2 %. Le bénéfice par action progresse certes de 8,32 à 8,83 dollars sur un an, mais ce gain de 6 % reste modeste au regard de l’expansion de l’activité. Le groupe attire davantage de clients, traite davantage de transactions et prête davantage ; il conserve néanmoins une proportion plus faible de ses revenus sous forme de profit.
La trajectoire trimestrielle confirme cette tension. Au deuxième trimestre 2026, MercadoLibre avait dégagé 10,17 milliards de dollars de revenus, 683 millions de résultat opérationnel et 466 millions de bénéfice net. D’un trimestre à l’autre, les revenus augmentent d’environ 5,7 %, tandis que le résultat opérationnel baisse légèrement et que le bénéfice net recule d’environ 3,9 %. La marge opérationnelle était déjà limitée à 6,7 % au printemps.
Le groupe a présenté depuis plusieurs trimestres ses investissements dans les livraisons gratuites, les programmes de fidélité, le commerce transfrontalier et l’émission de cartes comme les moteurs d’une croissance future. Cette stratégie peut renforcer la fidélité des consommateurs, mais elle exige du capital et des charges immédiates. Il serait prématuré d’attribuer la totalité du recul de marge du T3 à un poste particulier avant la publication du détail des charges et des provisions.
Mercado Pago : 109 milliards de dollars de paiements et un crédit qui grossit vite
Le deuxième moteur de MercadoLibre dépasse désormais largement le paiement des achats réalisés sur sa propre plateforme. Mercado Pago revendique 109 milliards de dollars de volume total de paiements au trimestre, soit une progression annoncée de 53 % sur un an. Le nombre d’utilisateurs actifs mensuels monte à 93 millions, en hausse de 29 %. L’activité associe portefeuille numérique, traitement des règlements de commerçants, cartes et crédit.
Le portefeuille de prêts approche 18 milliards de dollars, en hausse de 62 % sur un an. L’expansion du crédit peut soutenir les revenus d’intérêts, augmenter la fréquence d’utilisation de Mercado Pago et faciliter les achats sur la place de marché. Elle accroît aussi l’exposition aux défauts de remboursement et aux coûts de financement, particulièrement dans des économies sensibles aux taux, à l’inflation et aux devises.
Le NIMAL, indicateur de marge d’intérêt après coût de financement et pertes sur crédit, ressort à 20,1 %, soit une baisse annoncée de 90 points de base sur un an. MercadoLibre définit ce ratio comme une mesure annualisée des revenus du crédit après coûts financiers et provisions, rapportés à l’encours brut moyen. Au deuxième trimestre, il atteignait 20,7 %. La nouvelle contraction ne signifie pas à elle seule que les défauts augmentent : une part croissante des cartes de crédit, la composition des emprunteurs et la tarification peuvent également peser sur l’indicateur.
Dans sa communication réglementaire, MercadoLibre distinguait déjà, au deuxième trimestre, un taux d’impayés à 15-90 jours de 7,0 % pour l’ensemble du portefeuille et de 4,6 % pour les cartes. Il faudra rapprocher les nouveaux taux de délinquance, les provisions et le NIMAL du T3 pour apprécier la qualité réelle de la croissance du crédit. Pour les actionnaires, ce contrôle est aussi important que l’augmentation brute des encours.
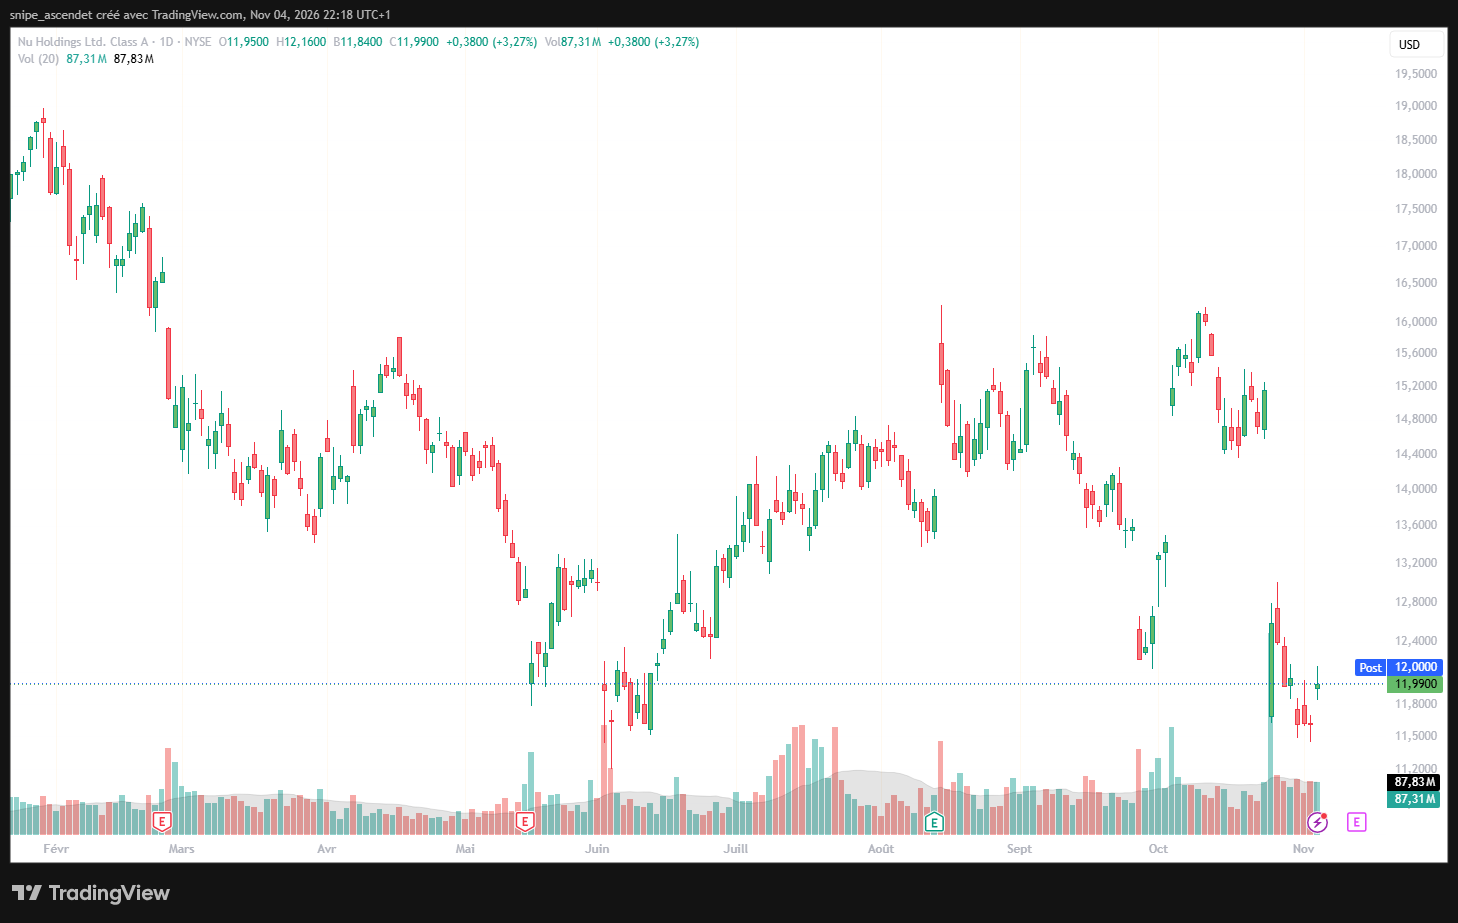
En Bourse, Nu Holdings apporte un point de comparaison, mais pas un équivalent opérationnel parfait. L’action NU termine le 4 novembre à 11,99 dollars, en hausse de 3,27 %. Nu est principalement une banque numérique ; MercadoLibre combine au contraire fintech, commerce électronique, publicité et logistique. Les deux entreprises sont exposées à la progression des services financiers en Amérique latine, avec des structures de revenus et des risques différents.
Commerce électronique : 23 milliards de dollars de marchandises vendues
La place de marché Mercado Libre enregistre 23 milliards de dollars de volume brut de marchandises (GMV), soit une hausse annoncée de 38 %. Les acheteurs actifs uniques atteignent 94 millions, en progression de 22 %. Ce volume traduit les ventes réalisées sur la plateforme ; il ne doit pas être confondu avec le chiffre d’affaires reconnu par MercadoLibre, qui dépend notamment des commissions, de la vente directe, de la logistique et des services associés.
Le chiffre d’affaires progresse de 41 % à taux de change constants d’après les premiers résultats, contre environ 45 % en dollars publiés. L’écart rappelle que les variations des monnaies latino-américaines influencent les comparaisons. Il faudra aussi distinguer la croissance du nombre d’acheteurs de celle du panier moyen, ainsi que l’effet des promotions et du seuil de livraison gratuite sur la rentabilité par commande.
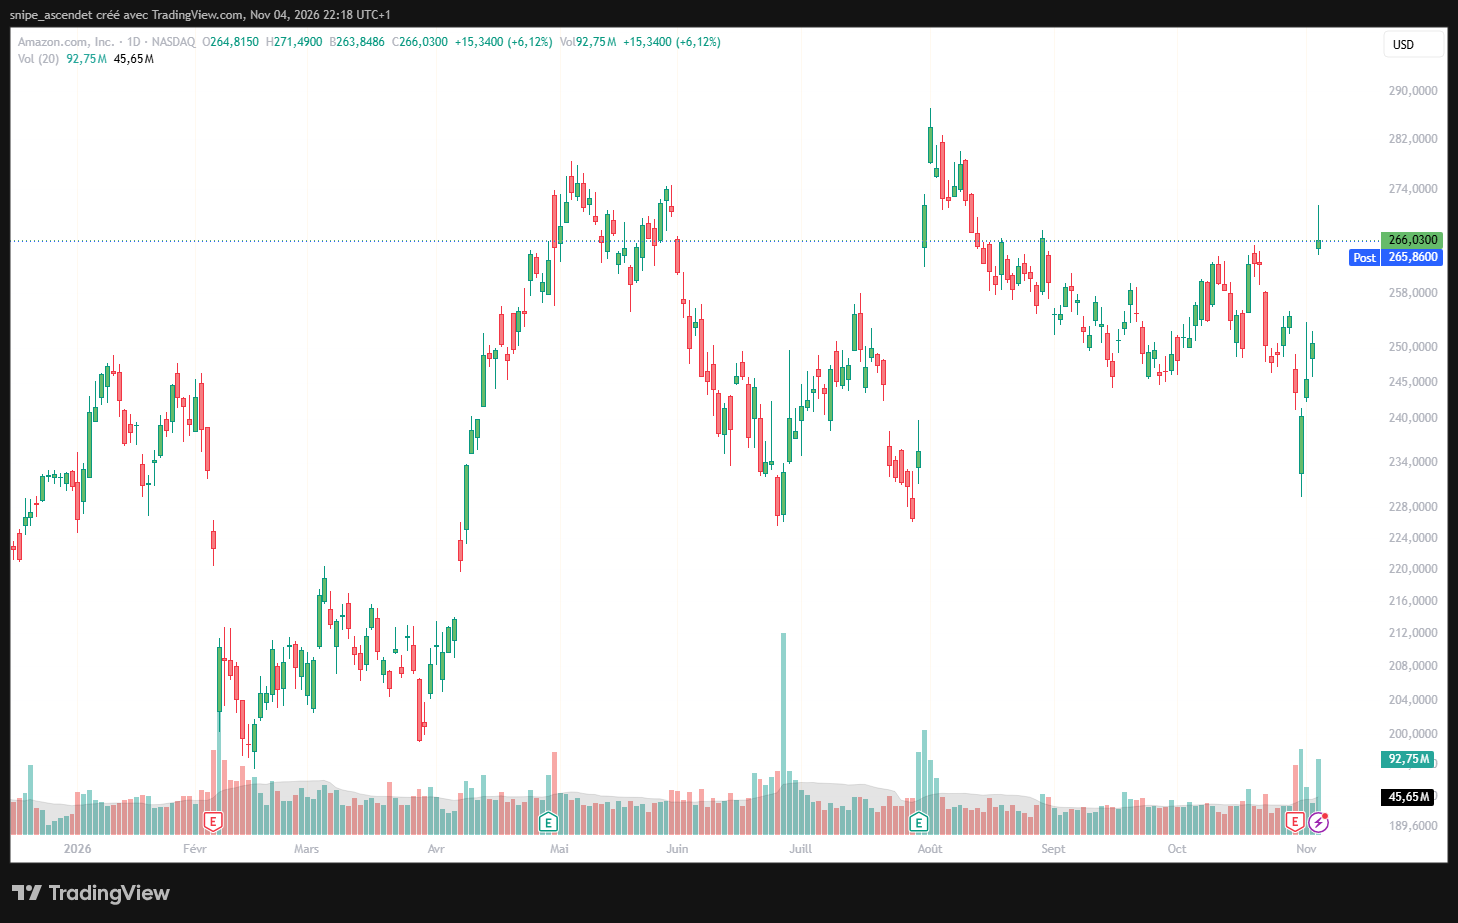
Le concurrent de référence sur le modèle de place de marché et de logistique reste Amazon, même si son activité AWS rend une comparaison financière globale peu homogène. Le 4 novembre, Amazon termine à 266,03 dollars, en hausse de 6,12 %, tandis que MELI gagne 4,68 % en séance régulière avant de se replier après publication. Cette opposition de cours est une photographie de la séance, non une démonstration que les investisseurs auraient arbitré mécaniquement l’une des deux valeurs contre l’autre.
Amazon et MercadoLibre doivent tous deux arbitrer entre rapidité de livraison, prix compétitifs et profits. Chez Amazon, l’analyse ne peut toutefois ignorer les investissements du cloud : Bourse24 a détaillé les dépenses de la Big Tech et leur impact sur la génération de trésorerie. Chez MercadoLibre, le principal pari consiste davantage à rentabiliser un réseau régional de commerce et de services financiers.
Publicité et IA : une diversification prometteuse, encore à mesurer
Mercado Ads représente l’un des leviers susceptibles de compenser les coûts du commerce et du crédit. Le groupe indique que son conseiller publicitaire fondé sur l’intelligence artificielle accompagne désormais quelque 56 000 vendeurs, un nombre presque quadruplé en trois mois. L’outil aide à orienter les budgets et à optimiser les campagnes. Un déploiement plus large peut accroître les revenus publicitaires sans exiger une expansion proportionnelle des infrastructures logistiques.
Deux autres annonces complètent cette stratégie. Engage+, solution d’IA publicitaire, serait lancée sur six sites. Un partenariat avec Netflix doit enrichir l’offre de publicité sur télévision connectée début 2027. Mercado Pago indique également avoir enregistré 19 millions de conversations avec son assistant financier IA en septembre. Ces volumes illustrent l’adoption des services, mais ne permettent pas encore de calculer leur marge incrémentale, leur taux de conversion ni les revenus effectivement générés.
Les outils d’IA sont déjà présents dans l’architecture de recherche et la publicité de MercadoLibre. Le bilan opérationnel du deuxième trimestre faisait état d’une forte croissance de Mercado Ads. La nouvelle étape est moins la démonstration technique que la transformation des interactions en commissions et en bénéfices. En parallèle, le développement de l’IA chez Amazon et ses partenaires rappelle que l’adoption des outils n’est pas synonyme, à elle seule, de rentabilité immédiate.
Valorisation de MELI : la croissance ne suffit plus à justifier toutes les marges
Le retour vers 1 620 dollars ramène l’action dans une zone déjà éprouvée au printemps et à l’automne 2026. Sur le graphique hebdomadaire, la correction depuis les sommets de 2025 reste significative. Les zones de 1 550 à 1 620 dollars constituent des repères d’observation à court terme, tandis qu’un redressement vers 1 700 à 1 740 dollars puis 1 800 dollars demanderait une amélioration des anticipations. Aucun de ces niveaux n’est une garantie de support ou de résistance.
À titre indicatif, les quatre derniers bénéfices trimestriels par action, en retenant 11,03 dollars au T4 2025, 8,23 dollars au T1 2026, 9,19 dollars au T2 et 8,83 dollars au T3, totalisent 37,28 dollars. Rapporté à un cours proche de 1 620 dollars, cela représente un multiple historique approximatif de 43,5 fois les bénéfices. Ce calcul dépend de la confirmation du BPA du T3 et ne constitue ni une prévision de bénéfice ni un objectif de cours. Il illustre néanmoins la sensibilité d’une valeur de croissance à la moindre déception sur ses marges.
Perspectives : deux scénarios pour le quatrième trimestre et 2027
Scénario favorable : le volume finit par améliorer la rentabilité
Si la croissance des acheteurs et des paiements reste élevée, que les investissements logistiques gagnent en efficacité et que Mercado Ads augmente sa contribution, les revenus pourraient continuer de progresser sans expansion comparable des coûts. Un NIMAL stabilisé, des provisions maîtrisées et un redressement durable de la marge opérationnelle constitueraient les premiers signaux tangibles. Le marché disposerait alors d’arguments pour réévaluer positivement MELI.
Scénario défavorable : crédit et promotions absorbent les gains
À l’inverse, une poursuite de la baisse du NIMAL, une hausse des impayés, des livraisons subventionnées plus coûteuses ou une intensification de la concurrence pourraient neutraliser une partie de la croissance. Une dépréciation des monnaies locales pèserait également sur les revenus convertis en dollars. Si les bénéfices progressent durablement beaucoup moins vite que les ventes, la valorisation resterait exposée à de nouveaux ajustements.
Le verdict du troisième trimestre dépasse donc le simple dépassement de chiffre d’affaires. MercadoLibre continue d’étendre rapidement sa présence en Amérique latine, mais les investisseurs attendent maintenant une amélioration vérifiable de la rentabilité. La qualité du portefeuille de crédit, la marge opérationnelle et la capacité de la publicité à générer du profit détermineront davantage la suite que la seule croissance des volumes.