
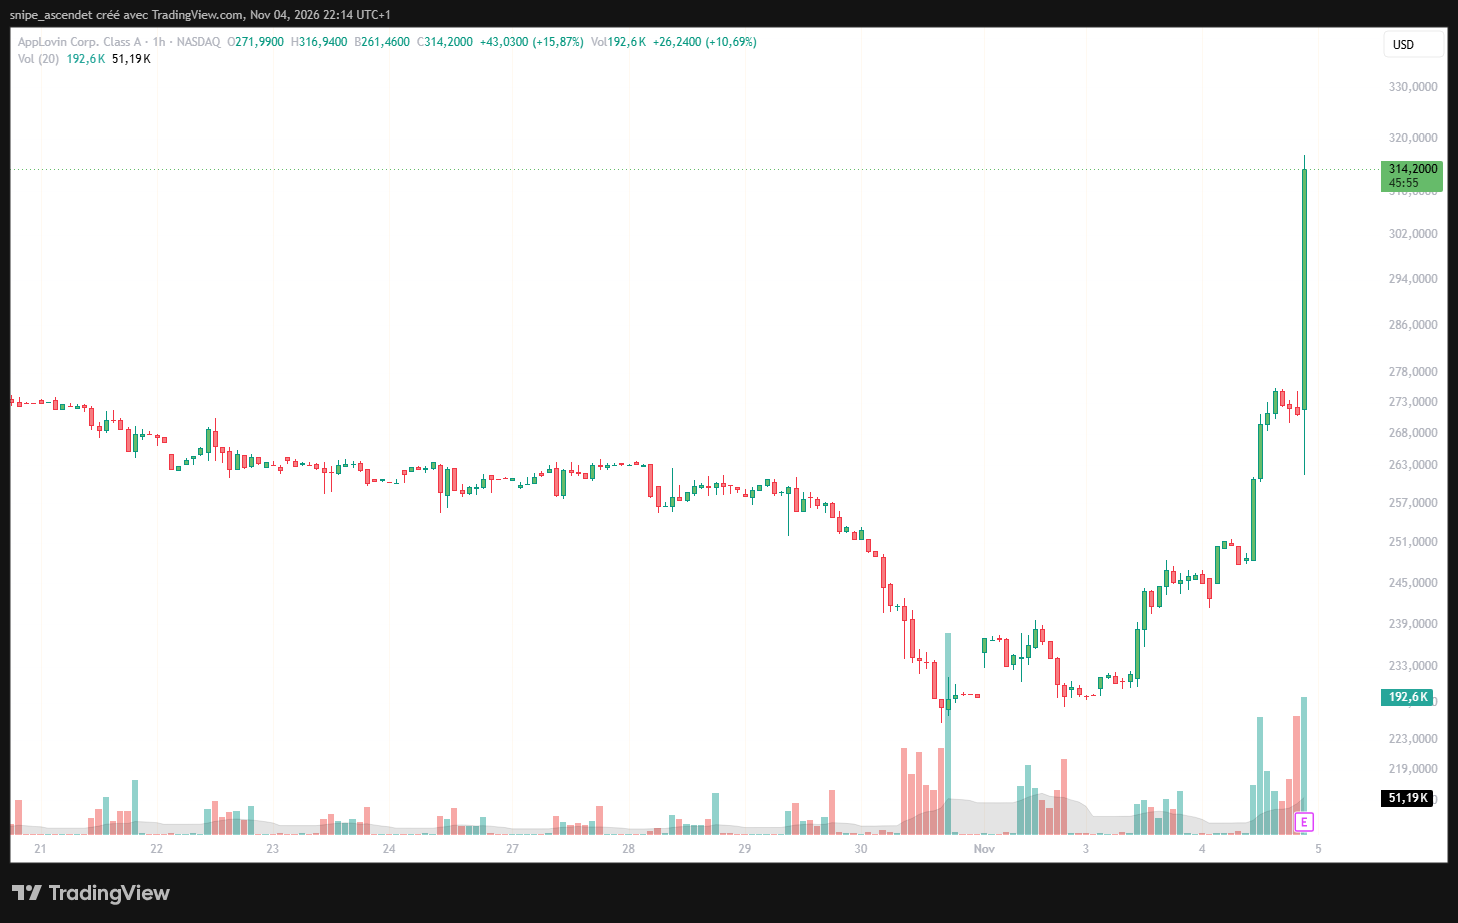
AppLovin (NASDAQ : APP) s’est envolé dans les échanges suivant la clôture de Wall Street mercredi 4 novembre 2026, autour de 314,20 dollars, contre 271,75 dollars en fin de séance, soit environ 15,6 % de hausse supplémentaire. Le spécialiste américain des technologies publicitaires a publié un chiffre d’affaires trimestriel record de 2,185 milliards de dollars (+55 % sur un an) et un bénéfice net de 1,439 milliard (+72 %). Plus encore que la surprise sur les résultats, sa prévision d’une marge d’EBITDA ajusté de 84 % à 85 % au quatrième trimestre a retenu l’attention des investisseurs. La publication officielle du 4 novembre confirme ces montants.
Des résultats supérieurs au consensus, avec un bénéfice net en hausse de 72 %
Le trimestre clos le 30 septembre confirme l’accélération du modèle économique d’AppLovin. Le chiffre d’affaires a progressé de 1,405 à 2,185 milliards de dollars en douze mois, tandis que l’EBITDA ajusté a gagné 59 %, à 1,842 milliard. La hausse des bénéfices est plus rapide que celle des ventes, avec un bénéfice net conforme aux normes comptables américaines (GAAP) de 1,439 milliard de dollars, contre 836 millions un an plus tôt.
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 2,185 Md$ | 2,08 Md$ | +5,0 % |
| BPA dilué GAAP | 4,30 $ | 4,04 $ | +6,4 % |
| EBITDA ajusté | 1,842 Md$ | 1,73 Md$ | +6,5 % |
| Bénéfice net GAAP | 1,439 Md$ | 1,37 Md$ | +5,0 % |
Les attentes de marché sont indicatives et peuvent varier entre fournisseurs de consensus. Le BPA de 4,30 dollars est bien un bénéfice par action dilué GAAP, et non un BPA ajusté. Il progresse d’environ 76 % par rapport aux 2,45 dollars du troisième trimestre 2025. Le communiqué du deuxième trimestre fixait auparavant un objectif de revenus entre 2,055 et 2,085 milliards et un EBITDA ajusté compris entre 1,710 et 1,740 milliard : AppLovin dépasse donc également sa propre fourchette haute.
Le résultat opérationnel GAAP atteint près de 1,709 milliard de dollars. La marge nette grimpe à 66 %, contre 59 % un an plus tôt. Ces niveaux sont inhabituels pour une entreprise dont les revenus croissent encore de plus de 50 %. Ils traduisent surtout la capacité du groupe à augmenter les ventes de sa plateforme publicitaire plus vite que les charges nécessaires à son fonctionnement, sans faire disparaître les coûts de développement et les risques concurrentiels.
Le quatrième trimestre pourrait porter les ventes à 2,4 milliards de dollars
La guidance donne au marché un deuxième motif d’optimisme. AppLovin anticipe pour le quatrième trimestre 2,365 à 2,395 milliards de dollars de chiffre d’affaires, contre environ 2,25 milliards attendus par les analystes dans les estimations disponibles. Au point médian, 2,380 milliards, l’écart au consensus approche 5,8 % et la progression par rapport au troisième trimestre serait voisine de 8,9 %.
Le groupe prévoit également un EBITDA ajusté de 1,995 à 2,025 milliards de dollars, contre 1,88 milliard attendu dans les estimations de marché communiquées. Cette fourchette implique une marge ajustée comprise entre 84 % et 85 %. Les chiffres correspondent à des objectifs de la direction, pas à une performance déjà réalisée. Ils supposent que les budgets publicitaires, l’efficacité des algorithmes et la demande des annonceurs restent favorables.
La rentabilité ajustée est particulièrement forte, mais elle ne doit pas être confondue avec la marge nette GAAP. Au T3, la marge d’EBITDA ajusté calculée sur les montants publiés atteint environ 84,3 %, contre 82 % un an auparavant. Les retraitements de cette mesure comprennent notamment les rémunérations en actions, certains coûts de transaction et les amortissements. Le document financier trimestriel retrace l’amélioration de cette marge depuis 2024.
Un flux de trésorerie de 1,42 milliard de dollars et 1,4 milliard consacré au capital
La génération de trésorerie confirme que les profits ne reposent pas seulement sur des écritures comptables. Le cash-flow opérationnel du trimestre s’établit à 1,429 milliard de dollars et le flux de trésorerie disponible, après investissements matériels et remboursements de contrats de location-financement retenus dans la définition du groupe, à 1,418 milliard. Ce dernier représente près de 65 % des revenus et 77 % de l’EBITDA ajusté. Le flux de trésorerie disponible atteignait 1,049 milliard un an plus tôt.
AppLovin a racheté ou retenu dans le cadre du règlement d’attributions d’actions 4,1 millions de titres, pour un coût total de 1,4 milliard de dollars sur le trimestre. Le nombre d’actions en circulation s’établit à 331,3 millions fin septembre, contre environ 335 millions à la fin du T2. Le conseil d’administration a, par ailleurs, augmenté de 3,2 milliards de dollars l’autorisation de rachat, portant sa capacité disponible à 3,6 milliards fin octobre. Une autorisation ne signifie pas que toutes les actions seront effectivement rachetées.
Au bilan, AppLovin dispose de 3,174 milliards de dollars de trésorerie et affiche 3,516 milliards de dette financière à long terme au 30 septembre, soit un écart d’environ 342 millions avant prise en compte d’autres éléments du bilan. Les créances clients atteignent 2,389 milliards, contre 1,819 milliard fin 2025. Leur évolution mérite d’être suivie, même si la forte rentrée de trésorerie du trimestre atténue les inquiétudes immédiates sur la conversion des ventes en cash.
APP grimpe après les comptes, mais la correction boursière reste profonde
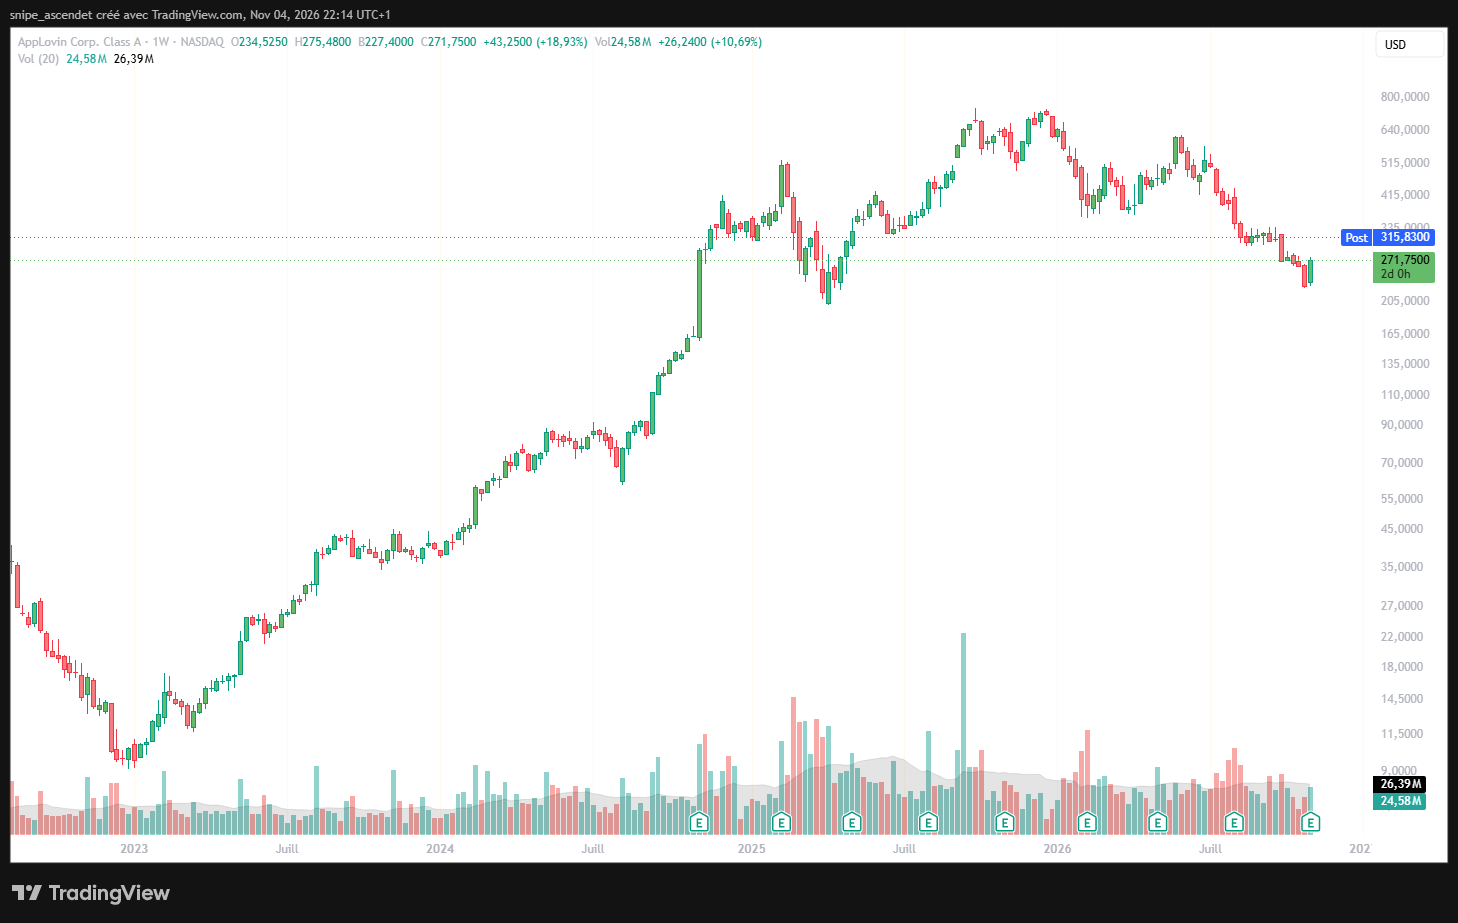
Le titre avait déjà terminé la séance du 4 novembre en hausse de 10,69 %, à 271,75 dollars. L’accélération après la publication l’a porté vers 314 dollars et au-delà dans les premières transactions. Cette réaction traduit une révision favorable des attentes de marché, mais l’amplitude des échanges hors séance peut être accentuée par une liquidité plus faible. Elle ne préjuge pas de l’évolution de la cotation lors de la séance suivante.
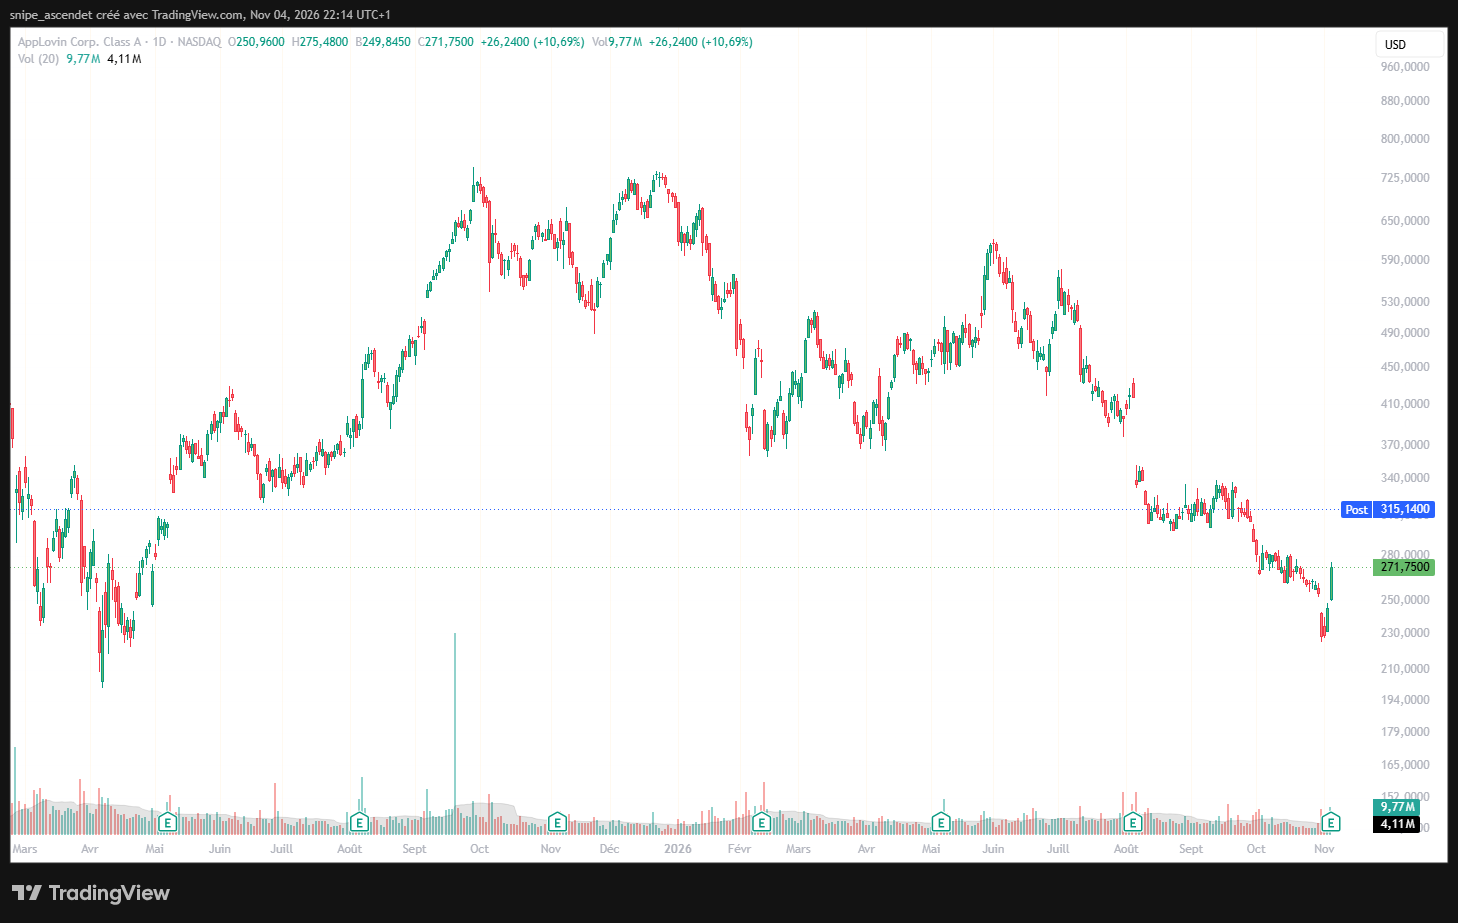
L’évolution depuis le début de 2026 donne une autre lecture : l’action se négociait beaucoup plus haut en début d’année, avec plusieurs épisodes de correction avant le rebond de novembre. Les bénéfices progressent donc au moment où les investisseurs ont fortement réduit le prix qu’ils acceptent de payer pour chaque dollar de résultat futur. C’est cette tension entre fondamentaux et valorisation qui rend la publication déterminante.
AppLovin et The Trade Desk : deux trajectoires distinctes dans la publicité numérique
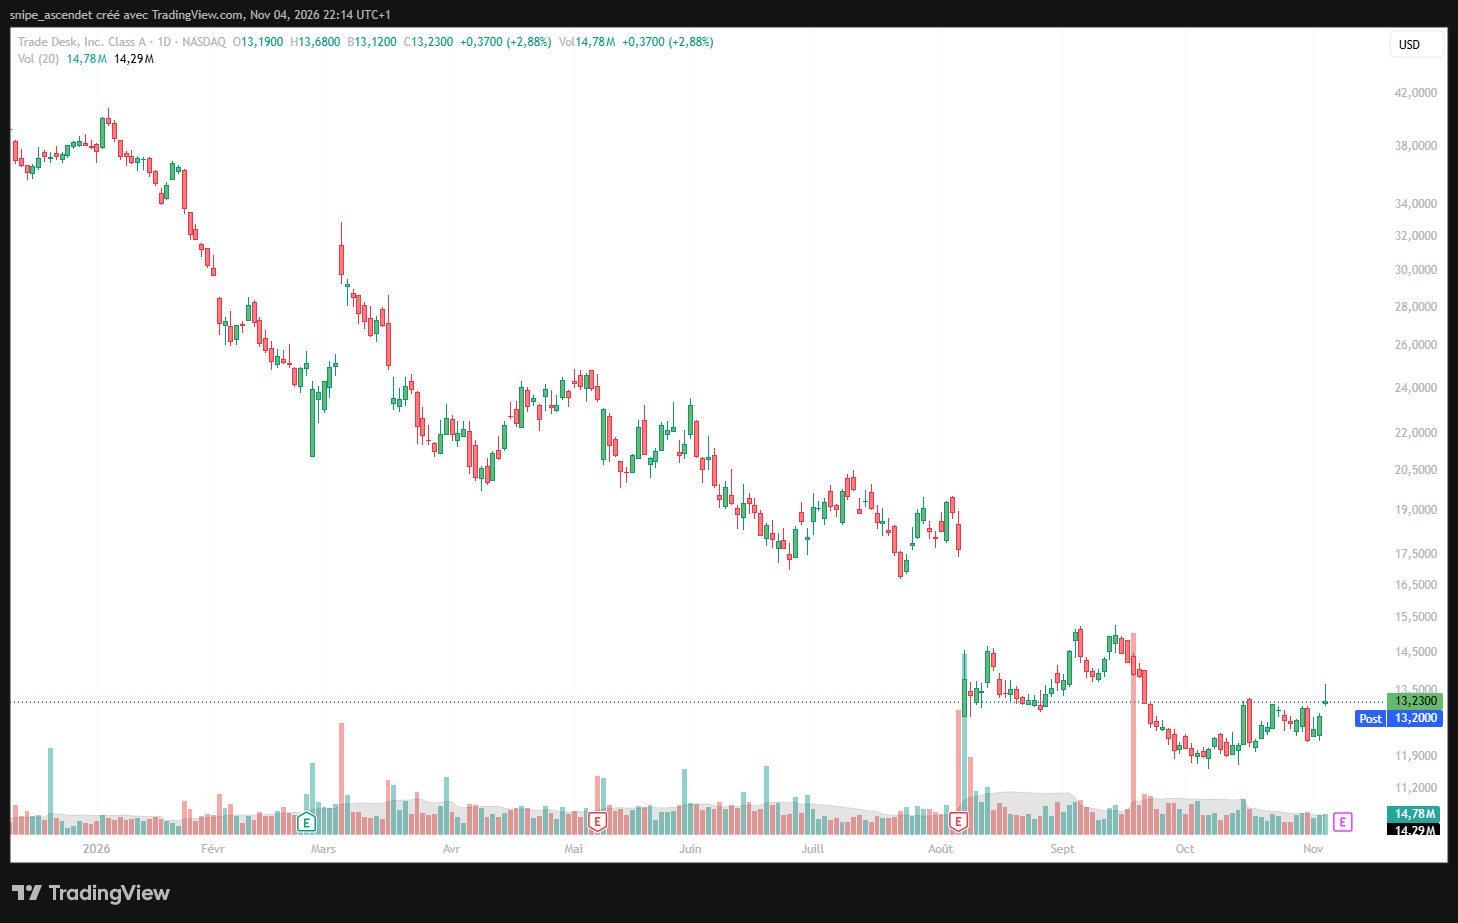
AppLovin est souvent rapproché de The Trade Desk (NASDAQ : TTD), autre acteur coté de la publicité numérique. Les modèles ne sont pourtant pas interchangeables : The Trade Desk fournit principalement une plateforme d’achat d’espaces publicitaires destinée aux annonceurs et agences, tandis qu’AppLovin repose sur ses technologies d’optimisation et de monétisation des campagnes de performance. Les profils de clientèle, les mécanismes de vente et la structure des coûts peuvent donc produire des marges très différentes.
Le 4 novembre, The Trade Desk terminait autour de 13,23 dollars (+2,88 %), tandis qu’AppLovin clôturait à 271,75 dollars (+10,69 %). La comparaison est faite à la même date et pendant la séance régulière ; l’envolée supplémentaire d’APP est intervenue après cette clôture. L’écart de performance ne suffit pas, à lui seul, à prouver une redistribution durable des budgets publicitaires de TTD vers APP.
La question sectorielle demeure celle de la croissance des budgets numériques et du rendement réellement obtenu par les annonceurs. Pour AppLovin, la publication démontre une monétisation très élevée de la plateforme, mais ne fournit pas à elle seule une ventilation suffisante pour mesurer la contribution de chaque nouveau segment commercial. Les prochains trimestres devront confirmer l’élargissement de la clientèle et la durabilité des marges.
Pourquoi AppLovin résiste mieux que plusieurs valeurs d’infrastructure IA
Ce rebond intervient dans une semaine marquée par de fortes divergences entre sociétés technologiques, après les élections américaines de mi-mandat. Les opérateurs de centres de données font face à des questions sur leurs coûts de financement, l’accès à l’électricité et les projets réglementaires. Ces enjeux sont détaillés dans notre analyse des midterms et des néoclouds au Texas.
AppLovin ne finance pas, à la même échelle, des campus informatiques de plusieurs gigawatts. Sa sensibilité immédiate porte davantage sur la publicité, les performances de sa technologie, la concurrence et la qualité de la demande. Cette distinction aide à comprendre pourquoi les réactions sont dispersées, sans attribuer mécaniquement la hausse du titre à l’issue des élections. Dans les logiciels, Palantir a également illustré le niveau d’exigence sur les valorisations, tandis qu’Astera Labs a reculé malgré des résultats supérieurs aux attentes.
Perspectives : la marge de 84 % peut-elle durer ?
Le scénario favorable suppose que la croissance reste rapide, que les nouveaux clients adoptent durablement les outils publicitaires d’AppLovin et que les prévisions du T4 soient atteintes sans concession majeure sur les prix. Dans cette hypothèse, la forte génération de cash et les rachats d’actions soutiendraient la croissance du bénéfice par action. La confirmation d’une marge ajustée proche de 85 % constituerait un signal supplémentaire.
Le scénario défavorable viendrait d’une normalisation des dépenses publicitaires, d’une dégradation du rendement des campagnes ou d’une intensification de la concurrence. Une croissance moins rapide, combinée à des investissements commerciaux ou technologiques plus élevés, pourrait réduire les marges et raviver la volatilité du titre. La dépendance à l’évolution des algorithmes et aux comportements des annonceurs demeure un risque important pour la visibilité à long terme.
Le rendez-vous du quatrième trimestre sera donc un test plus exigeant que la seule publication de novembre. Après une telle surprise positive, AppLovin devra montrer que la croissance de 55 % et les marges supérieures à 80 % ne représentent pas un sommet ponctuel, mais un niveau de performance capable de se prolonger. En Bourse, la qualité des résultats est désormais établie ; la question reste le prix auquel les investisseurs sont prêts à valoriser cette trajectoire.