
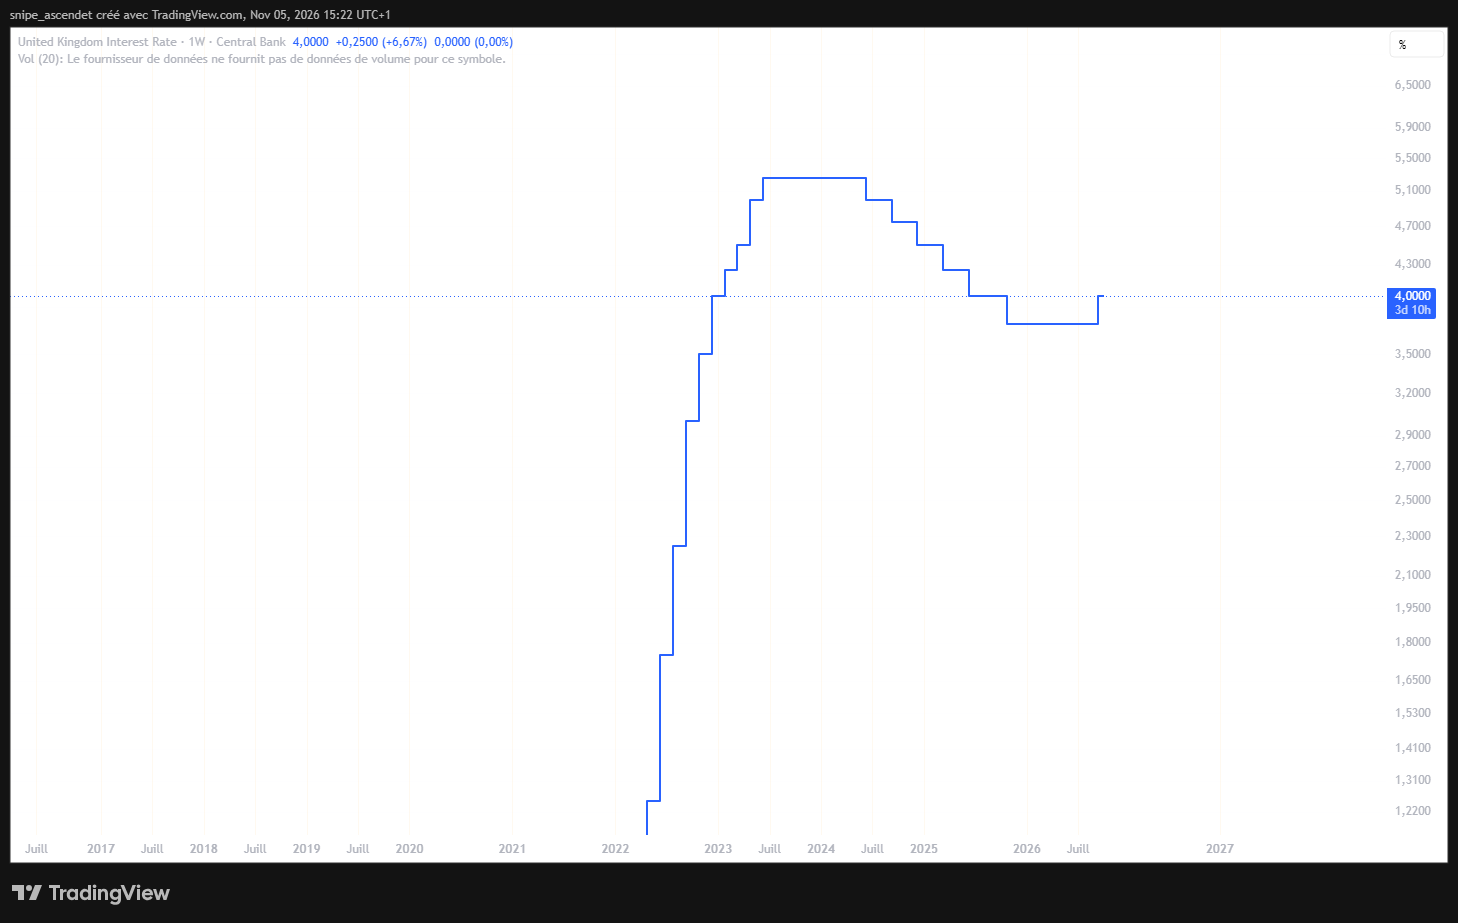
La Banque d’Angleterre a relevé jeudi 5 novembre 2026 son taux directeur de 3,75 % à 4 %, une hausse de 25 points de base et la première depuis août 2023. La banque centrale britannique cherche à empêcher le choc énergétique provoqué par la guerre au Moyen-Orient de s’installer durablement dans les prix et les salaires. L’inflation, déjà à 3,5 % en septembre, pourrait atteindre environ 5 % à la mi-2027, loin de l’objectif de 2 %.
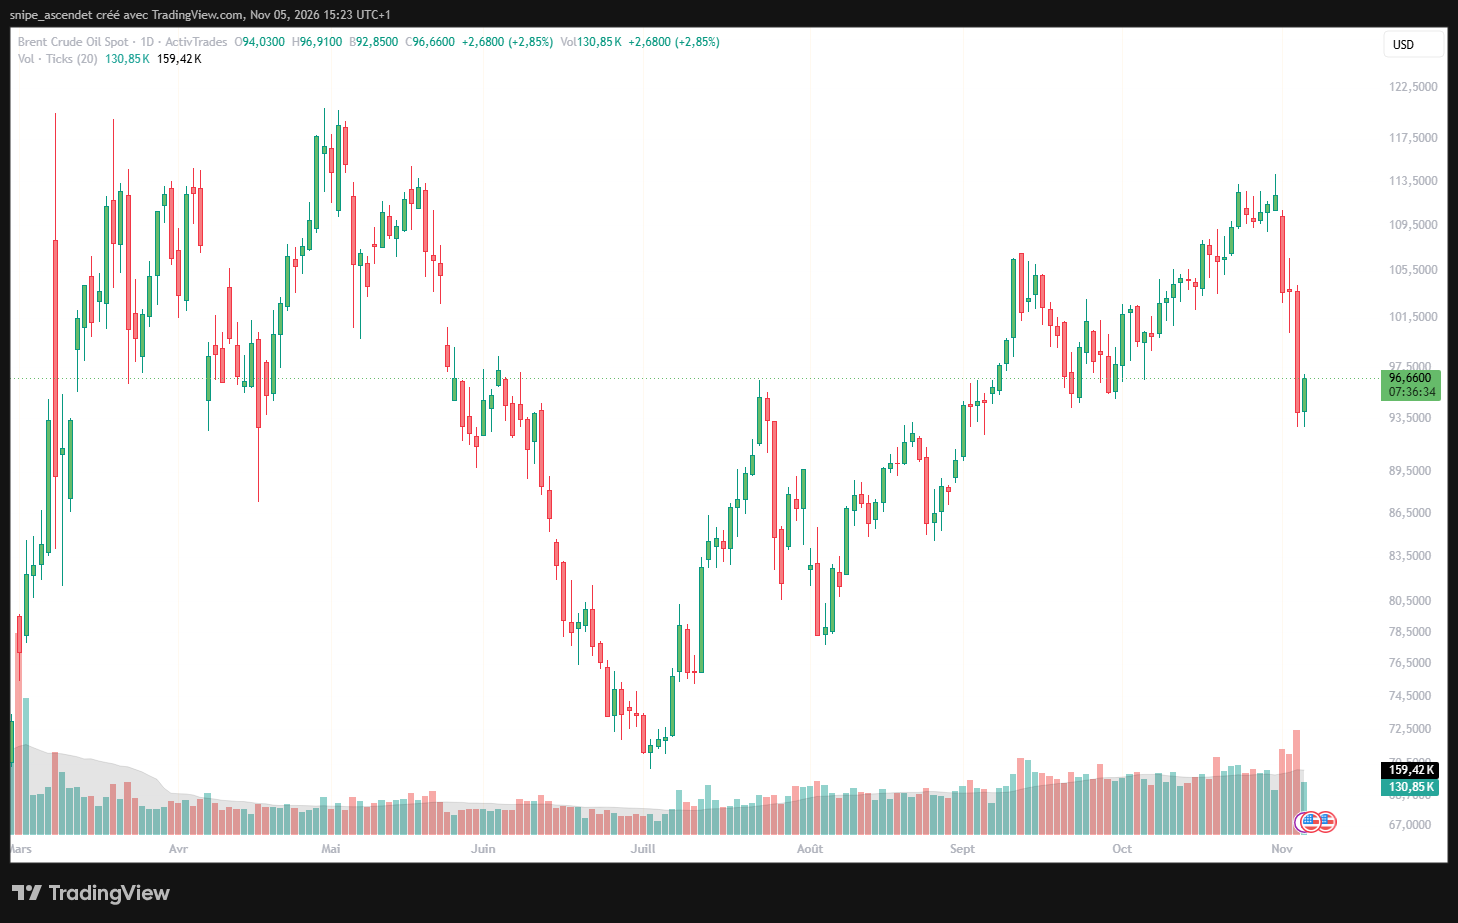
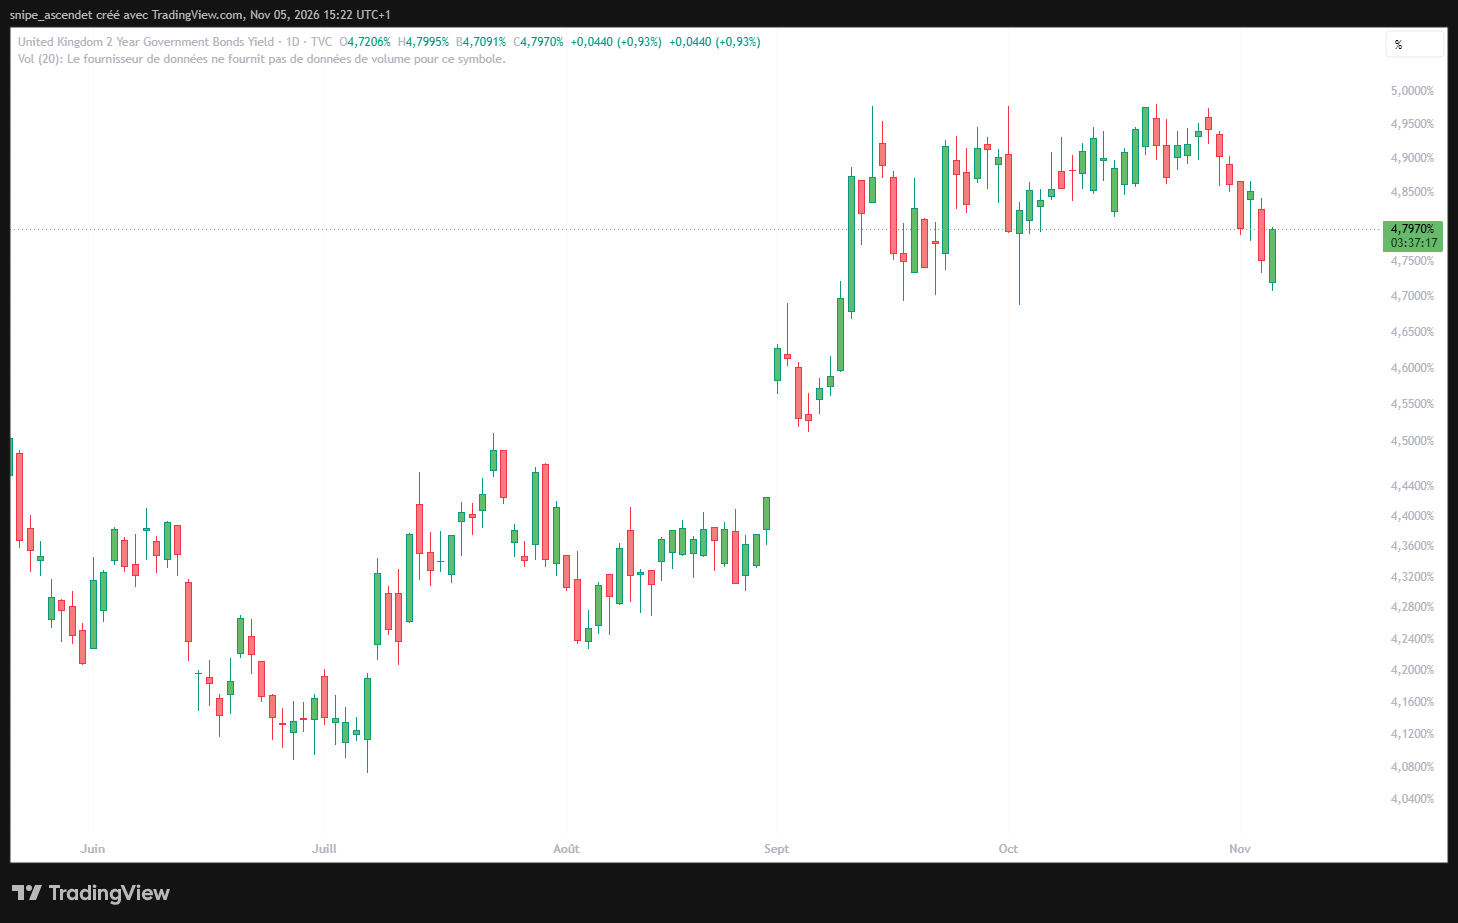
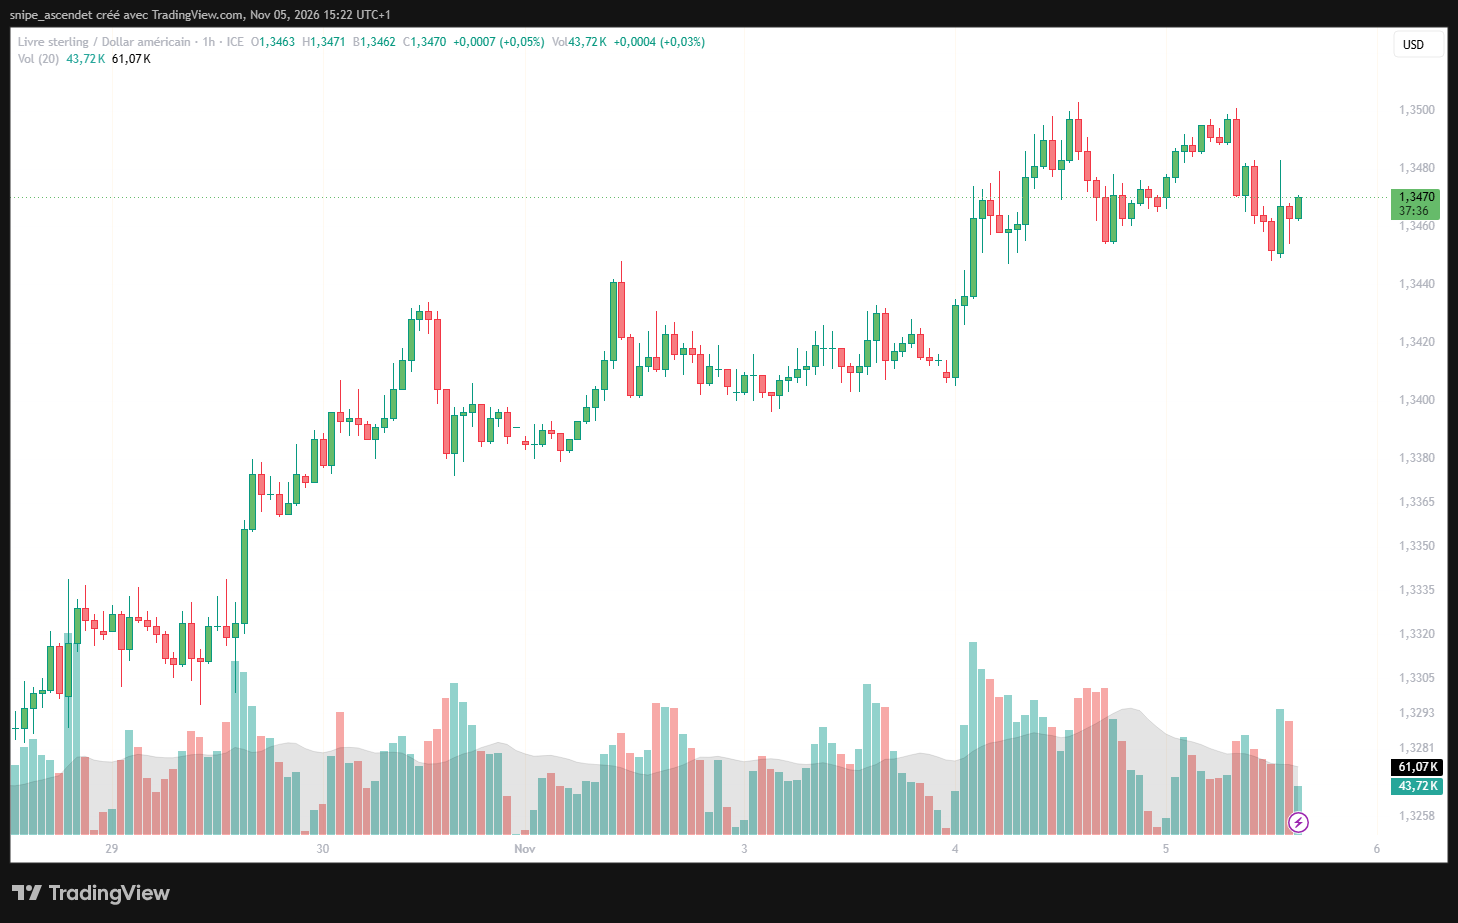
Sur les marchés, les rendements des emprunts d’État britanniques à deux ans se sont redressés après l’annonce, tandis que la livre sterling oscillait autour de 1,347 dollar. Le Brent, revenu vers 96,66 dollars le baril après son violent repli du début de semaine, complique toutefois les perspectives : une détente durable de l’énergie pourrait réduire la nécessité d’autres hausses. La décision et les nouvelles prévisions figurent dans le communiqué du Comité de politique monétaire.
Première hausse depuis août 2023 : un vote plus ferme que prévu
Le comité de politique monétaire (MPC) s’est prononcé à huit voix contre une pour un relèvement de 25 points de base. Cette répartition ne traduit pas l’opposition d’un membre à une hausse : Catherine Mann souhaitait au contraire porter le taux à 4,25 %, soit une augmentation de 50 points de base. Les neuf membres ont donc jugé qu’un durcissement était nécessaire, sans s’accorder sur son ampleur.
| Indicateur | Situation au 5 novembre 2026 |
|---|---|
| Taux directeur britannique | 4,00 %, contre 3,75 % |
| Décision du MPC | 8 voix pour +25 points de base, 1 pour +50 points |
| Inflation annuelle (septembre 2026) | 3,5 % |
| Inflation attendue vers mi-2027 | Environ 5 % |
| Objectif d’inflation | 2 % |
| Prochaine décision | 17 décembre 2026 |
Andrew Bailey a indiqué qu’une nouvelle hausse pourrait être justifiée si les risques inflationnistes ne diminuaient pas. Il refuse cependant de présenter la décision comme le début automatique d’une série de relèvements. L’évolution des coûts énergétiques, de la demande intérieure et des négociations salariales déterminera la suite. La politique monétaire demeure restrictive, même après les baisses de taux intervenues depuis le sommet de 2023-2024.
Le choc pétrolier iranien pousse l’inflation vers 5 %
La hausse des taux répond d’abord à un choc d’offre. Le conflit au Moyen-Orient perturbe les routes d’approvisionnement, les produits raffinés et le gaz. Selon les minutes du MPC, le contrat à terme proche sur le Brent s’échangeait en moyenne à 108 dollars le baril sur les quinze jours ouvrés britanniques achevés le 27 octobre, soit 38 % de plus que l’hypothèse de marché retenue dans le rapport de juillet. Le prix moyen du gaz britannique à terme atteignait alors 216 pence par therm, en hausse de 81 % sur la même base de comparaison.
L’énergie a contribué à hauteur d’environ un point de pourcentage à l’inflation britannique de septembre. Elle renchérit directement les carburants et les factures, mais aussi les coûts des transporteurs et des entreprises. Le risque central pour la Banque d’Angleterre n’est pas seulement le niveau actuel du baril : il est que les entreprises finissent par répercuter leurs charges sur les consommateurs, puis que les salariés réclament des hausses de rémunération pour compenser la perte de pouvoir d’achat.
À ce stade, les responsables monétaires relèvent peu de preuves de cette propagation généralisée. Certaines entreprises ont comprimé leurs marges ou sont encore protégées par des contrats d’énergie à prix fixe. Mais ces amortisseurs ne sont pas illimités. La Banque a donc préféré relever son taux avant qu’une nouvelle vague d’inflation intérieure ne s’enracine.
Une croissance plus résistante, mais un pouvoir d’achat fragilisé
Un autre élément a pesé dans le vote : l’activité économique britannique s’est montrée plus solide que prévu. Le rapport monétaire de novembre relève une croissance du PIB de 0,5 % au deuxième trimestre 2026 et anticipe 0,7 % au troisième. Les services aux entreprises et l’investissement, y compris certaines activités liées à l’intelligence artificielle, ont contribué à cette résistance.
Cette dynamique laisse davantage de place aux entreprises pour augmenter leurs prix, mais ne garantit pas une accélération durable. La banque centrale prévoit une croissance annuelle du PIB de 1,6 % en 2026 puis de 1,3 % en 2027. La consommation des ménages, elle, subirait le cumul de factures énergétiques plus lourdes et de conditions de crédit tendues. Les emprunteurs à taux variable ou devant refinancer leur prêt immobilier sont particulièrement exposés.
Le changement le plus spectaculaire concerne les perspectives de prix. Pour le quatrième trimestre 2027, l’inflation annuelle est désormais projetée à 4,0 %, contre 2,1 % dans les prévisions de juillet. Cette comparaison porte sur le même trimestre, et non sur le pic d’environ 5 % attendu vers la mi-2027. La Banque envisage ensuite un reflux vers 2 % à la fin de 2028, sous réserve notamment d’un apaisement des tensions énergétiques.
Obligations britanniques : le rendement à deux ans se rapproche de 4,8 %
Les titres d’État britanniques, les gilts, ont rapidement réagi. Reuters relevait peu après la décision une progression d’environ deux points de base du rendement à deux ans, autour de 4,76 %. Le marché l’a ensuite vu évoluer près de 4,80 % au fil de la séance.
Cette maturité est particulièrement sensible à la trajectoire attendue du taux directeur. Plus les investisseurs pensent que la Banque maintiendra des taux élevés, plus les rendements demandés sur les obligations à court terme ont tendance à augmenter. Le prix des obligations évolue, lui, en sens inverse du rendement. Ce mouvement ne prouve pas que chaque prochaine réunion débouchera sur une hausse : les cours intègrent aussi des primes de risque et de l’incertitude.
Avant la décision, la courbe de marché anticipait déjà plusieurs relèvements possibles d’ici fin 2027. Dans ses projections économiques, la Banque utilise des hypothèses de taux dérivées du marché ; elles ne constituent pas des engagements de son comité.
Livre sterling : une hausse de taux largement anticipée
Sur le marché des changes, la livre a peu varié dans l’immédiat. Reuters la situait autour de 1,3477 dollar après la décision, contre environ 1,3453 dollar auparavant. Elle se négociait ensuite près de 1,347 dollar. La monnaie britannique avait déjà progressé plusieurs séances avant l’annonce, ce qui limite l’effet de surprise d’un relèvement largement attendu.
Des taux britanniques plus élevés peuvent soutenir la livre en améliorant le rendement relatif des placements libellés en sterling. L’effet dépend toutefois des perspectives américaines, des mouvements du dollar et de la confiance dans l’économie britannique. Une inflation persistante qui affaiblit le pouvoir d’achat n’est pas nécessairement favorable à la devise sur la durée.
FTSE 100 : les actions britanniques résistent, mais les secteurs divergent
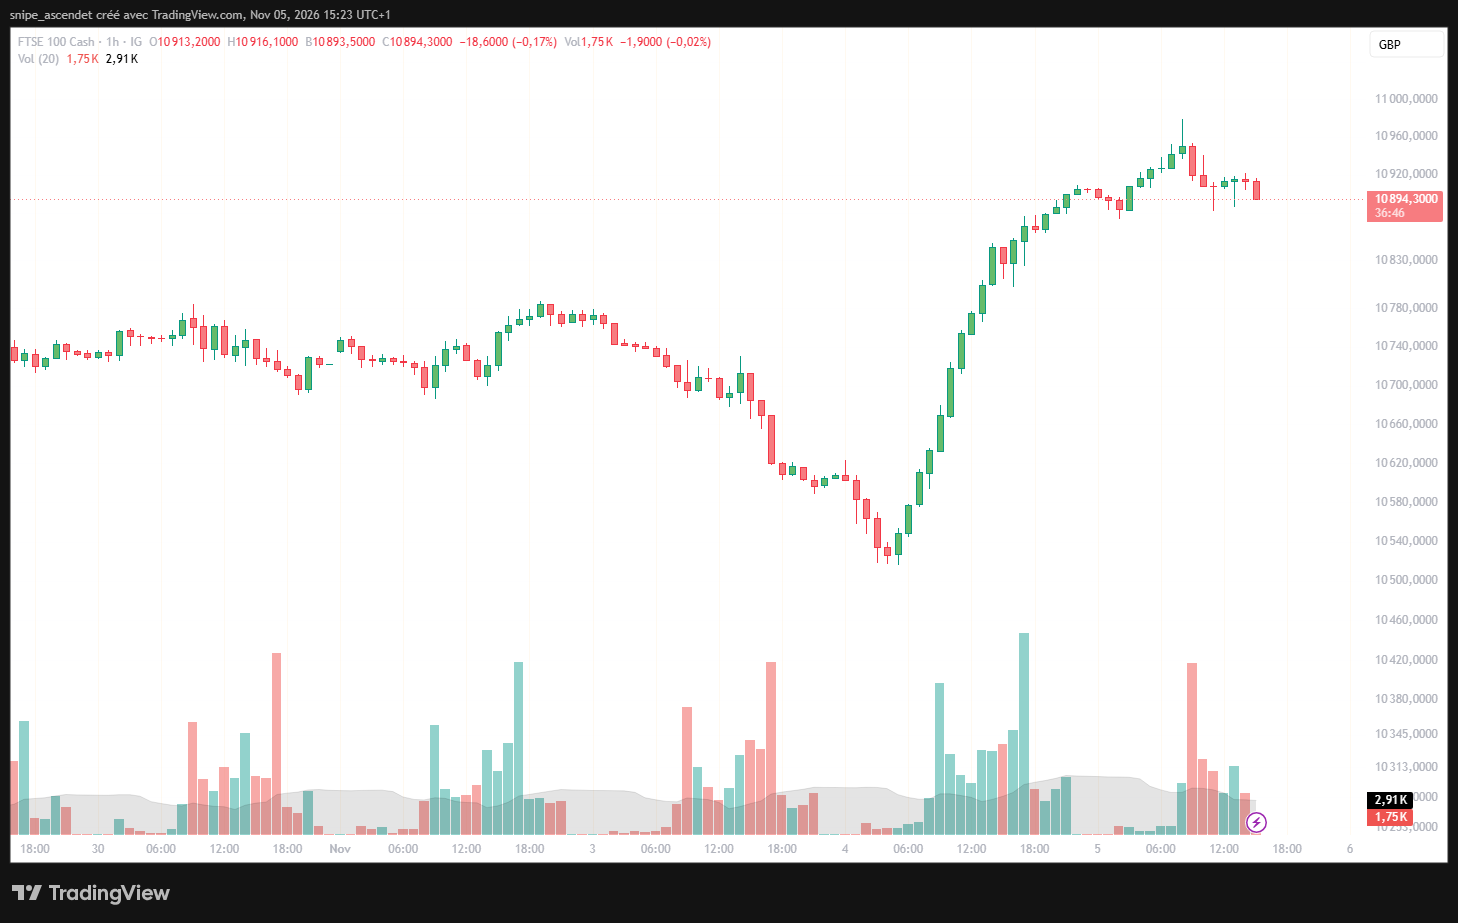
À la Bourse de Londres, Reuters indiquait un FTSE 100 en hausse d’environ 0,7 % dans les échanges suivant l’annonce. L’indice évoluait par la suite vers 10 894 points, après une progression marquée depuis les creux du début de novembre. Le mouvement global ne peut pas être attribué à la seule Banque d’Angleterre : pétrole, devises, résultats d’entreprises et appétit pour le risque influencent également l’indice.
Les banques peuvent profiter d’un environnement de taux plus élevés si leurs marges d’intérêt s’améliorent, mais des défaillances de crédit accrues peuvent effacer cet avantage. À l’inverse, les promoteurs immobiliers, les sociétés fortement endettées et certaines valeurs de consommation sont vulnérables à la hausse du coût du financement. Pour les groupes du FTSE 100 réalisant une large part de leurs revenus à l’étranger, la force de la livre peut également peser sur la conversion de leurs bénéfices.
La chute du Brent après les midterms américains change la donne
Un élément important est intervenu dans les heures précédant cette hausse de taux : le pétrole a brutalement reculé après les élections américaines du 3 novembre. Le Brent est passé de niveaux supérieurs à 110 dollars à moins de 100 dollars, à mesure que les investisseurs réévaluaient les perspectives d’escalade du conflit et de négociations avec l’Iran. Bourse24.tv avait suivi la première correction du pétrole sur l’espoir d’une avancée diplomatique.
La séance du 4 novembre a accentué la détente, avec un Brent de référence autour de 94,62 dollars. Notre bilan des marchés après les élections américaines de mi-mandat détaille cette baisse du brut et les réactions divergentes entre secteurs. Le prix d’environ 96,66 dollars observé le 5 novembre correspond à un instrument spot/CFD coté par ActivTrades ; il ne doit pas être confondu avec la clôture du contrat à terme de référence.
Cette baisse constitue une bonne nouvelle potentielle pour l’inflation britannique, mais pas encore un changement structurel. La décision monétaire repose sur un choc énergétique déjà subi par les entreprises et les ménages. Un baril moins cher pendant quelques séances ne suffit pas à effacer les coûts accumulés ni les effets retardés des factures. Les marchés financiers révisent rapidement les probabilités géopolitiques ; les tarifs de l’énergie et les prix à la consommation s’ajustent beaucoup plus lentement.
La tension entre géopolitique, coût du crédit et résultats d’entreprises s’inscrit aussi dans notre analyse des risques de la semaine boursière du 2 au 6 novembre. Pour Londres, le sujet central reste l’écart entre une inflation tirée par les importations d’énergie et la capacité réelle de l’économie à absorber des taux plus élevés.
Décembre, 2027 : trois scénarios pour la Banque d’Angleterre
1. Désescalade durable et pétrole moins cher
Si les prix du brut et du gaz poursuivent leur détente et si les entreprises continuent à absorber une part du choc sans relever largement leurs tarifs, le MPC pourrait limiter le nombre de hausses supplémentaires. Il faudrait confirmer le reflux par des prix de gros durablement plus bas, une modération des anticipations d’inflation et des négociations salariales.
2. Énergie chère et diffusion aux salaires
Si le conflit se prolonge et que les coûts se propagent aux services, à l’alimentation et aux rémunérations, un nouvel ajustement du taux directeur deviendrait plus probable. Les rendements obligataires pourraient rester sous pression à la hausse, avec un coût de financement accru pour l’immobilier et les entreprises.
3. Ralentissement plus marqué de l’économie
Si les factures élevées et le crédit plus cher affaiblissent la consommation, l’emploi et l’investissement, la Banque pourrait être conduite à privilégier la patience. Une désinflation liée à la faiblesse de la demande pourrait réduire le besoin de resserrement, même si l’énergie reste volatile.
Le prochain rendez-vous est fixé au 17 décembre 2026. D’ici là, les prochains chiffres d’inflation, les données salariales, les indicateurs d’activité et l’évolution du conflit au Moyen-Orient permettront de départager ces hypothèses. Le relèvement à 4 % marque une rupture avec les trois dernières années, mais ne préjuge pas à lui seul du niveau auquel les taux britanniques culmineront.