
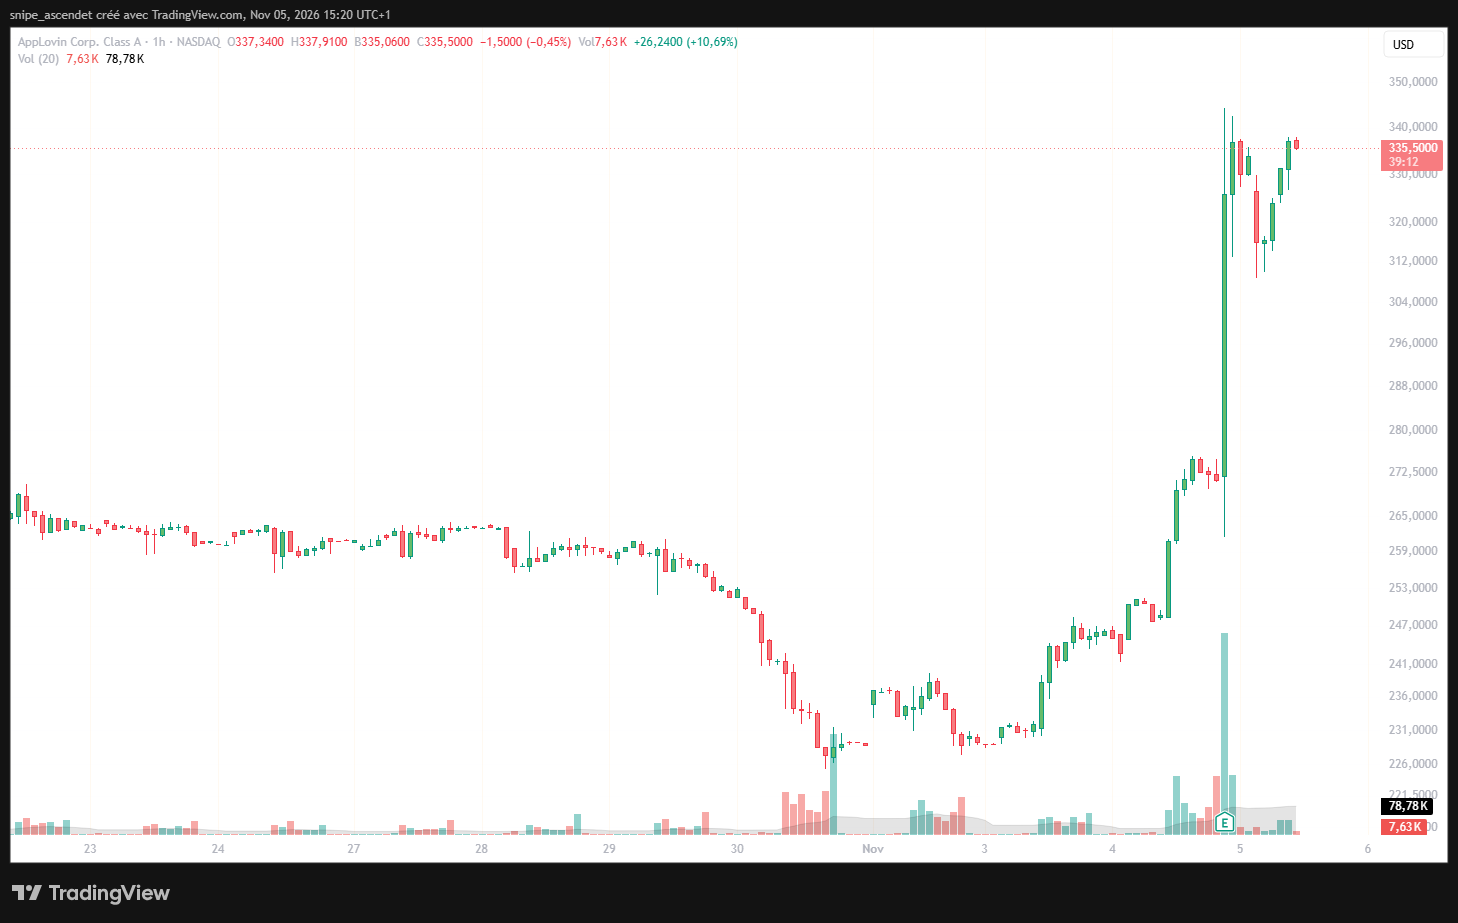
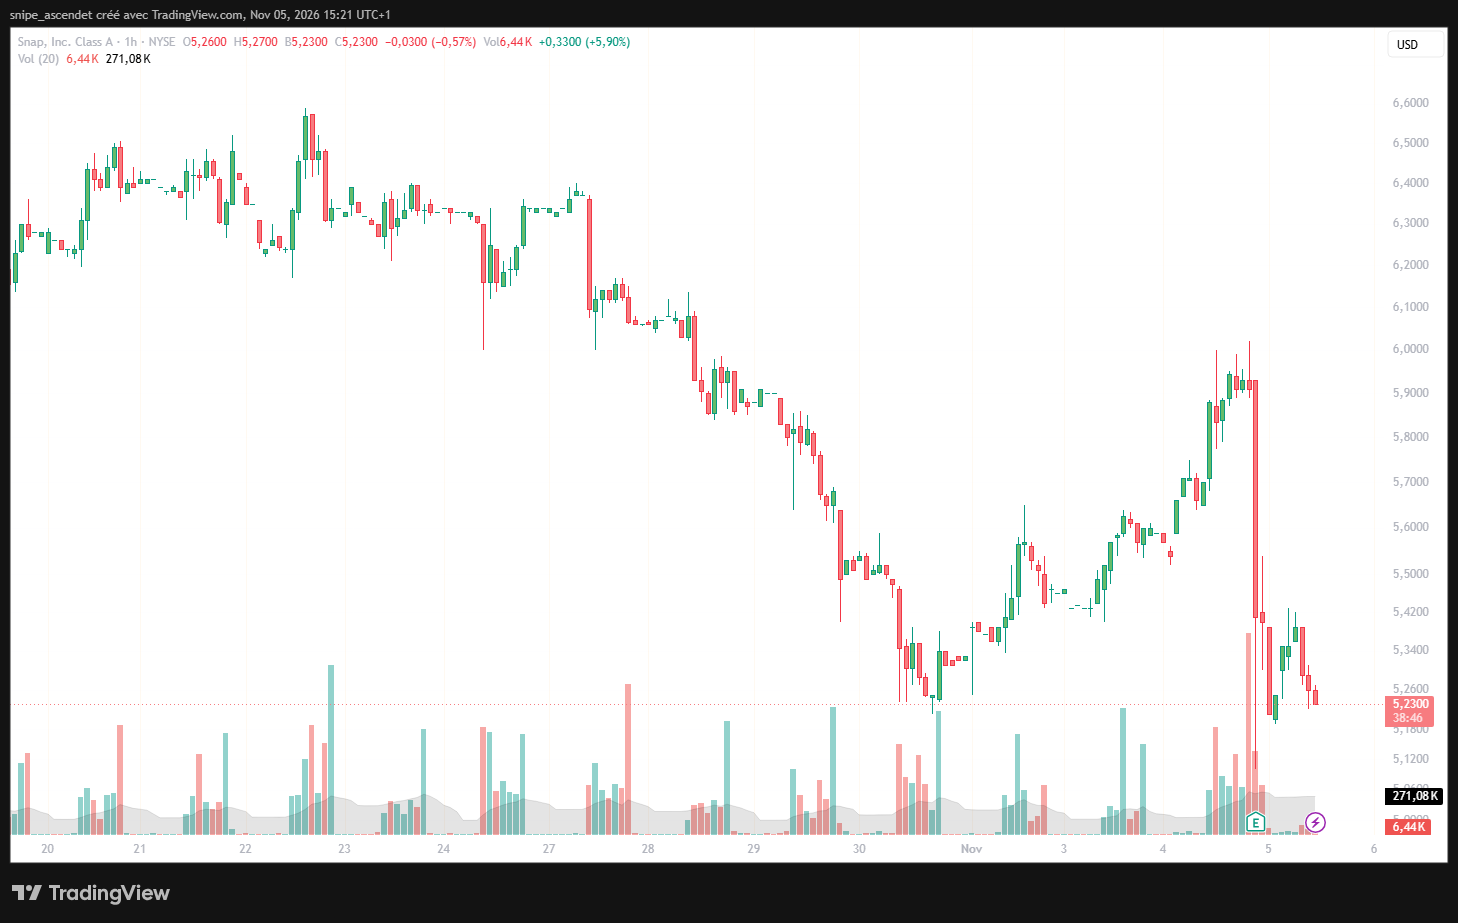
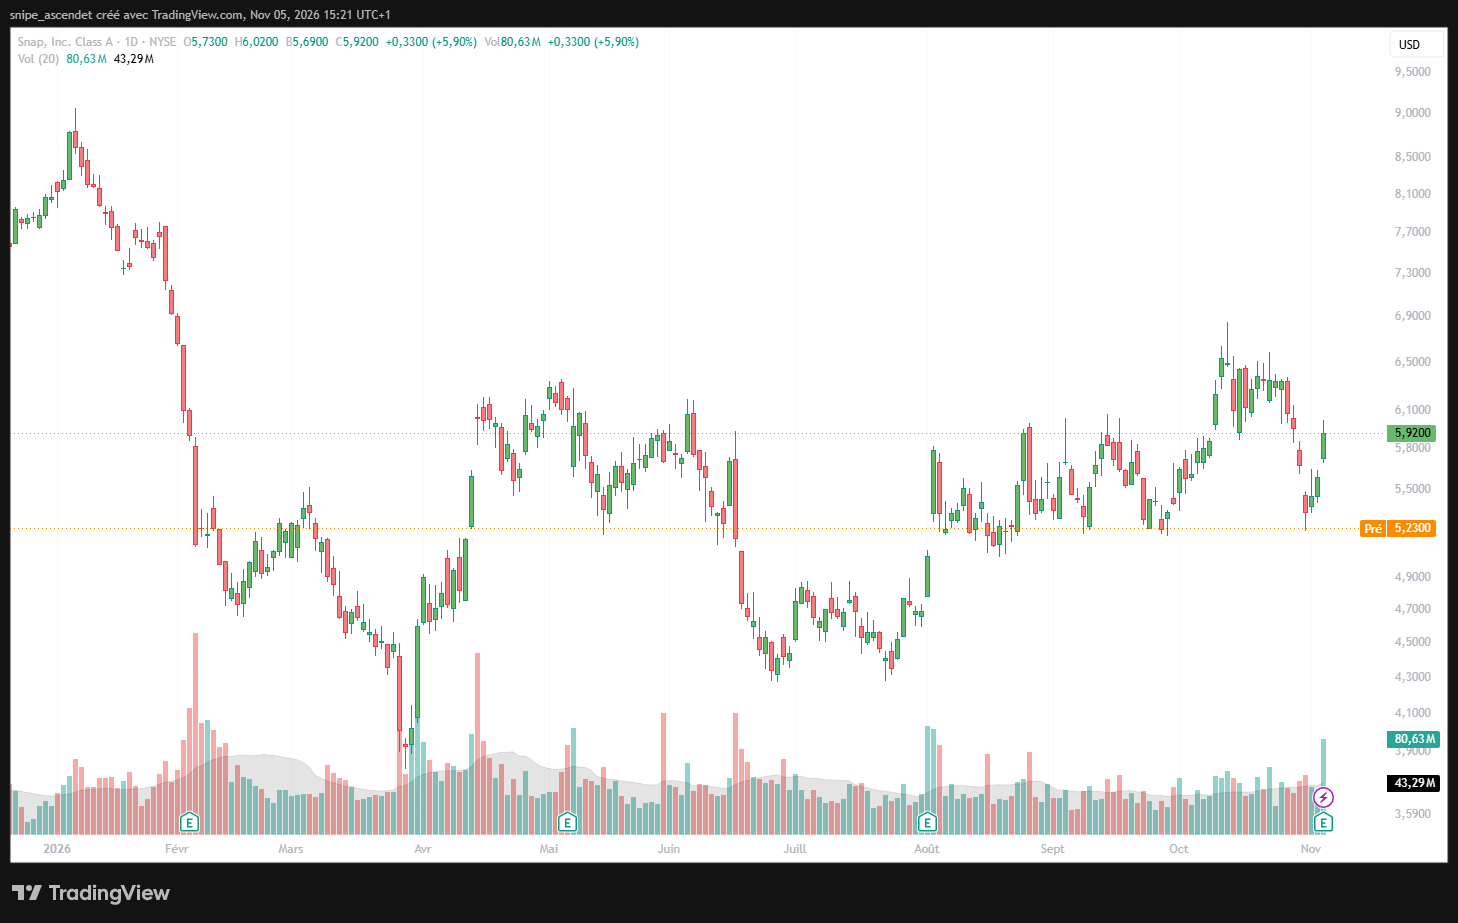
AppLovin et Snap offrent deux lectures opposées du marché publicitaire numérique. Au lendemain de leurs résultats du troisième trimestre 2026, publiés mercredi 4 novembre, AppLovin (NASDAQ : APP) bondit vers 335,50 dollars dans les échanges précédant l’ouverture américaine du jeudi 5 novembre, soit environ +23,5 % par rapport à la clôture de 271,75 dollars. Snap (NYSE : SNAP) recule vers 5,23 dollars, soit près de -11,7 % face aux 5,92 dollars de la veille. L’écart dépasse 35 points de pourcentage.
Ce contraste ne traduit pas une disparition de la demande publicitaire. Il met en lumière une divergence de croissance, de rentabilité et d’efficacité commerciale : AppLovin affiche des recettes en hausse de 55 % et une marge d’EBITDA ajusté de 84 %, tandis que Snap, malgré son retour aux bénéfices, ne fait progresser ses revenus publicitaires que de 4 %. Les deux entreprises travaillent avec des annonceurs, mais ne vendent pas le même produit.
Deux résultats, deux réactions boursières
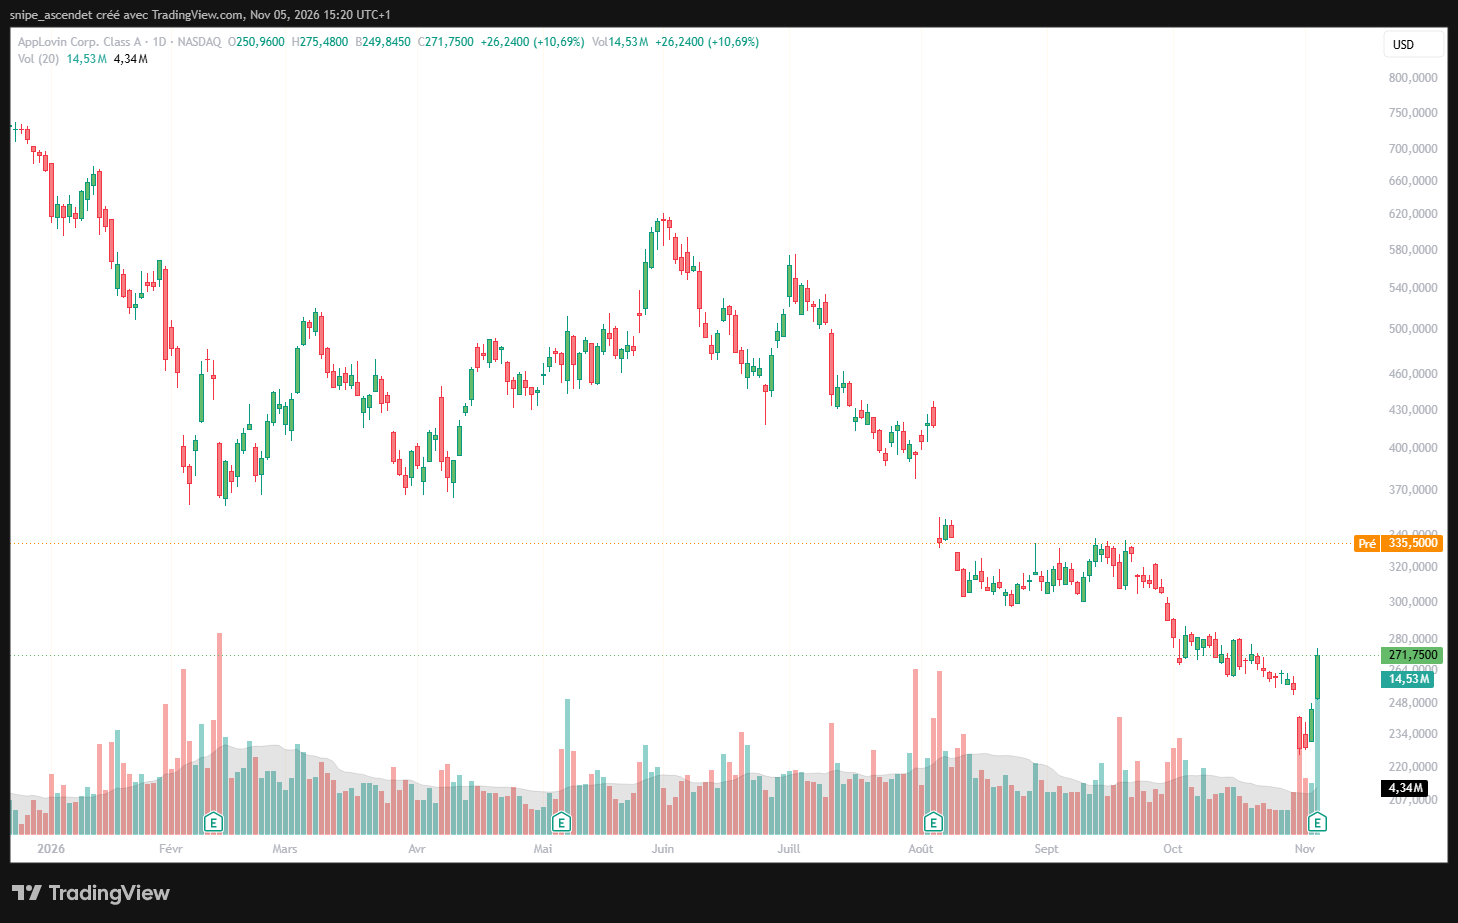
AppLovin a annoncé un chiffre d’affaires de 2,185 milliards de dollars, contre 1,405 milliard un an auparavant. Le montant dépasse les quelque 2,07 milliards anticipés par les analystes. Son bénéfice dilué par action, établi selon les normes comptables américaines (GAAP), atteint 4,30 dollars, au-dessus des 4,03 dollars attendus. Le titre avait déjà gagné 10,69 % lors de la séance régulière du 4 novembre, avant une nouvelle accélération après les comptes. Pour le détail de ses indicateurs financiers, Bourse24 a publié une analyse des résultats et du rebond d’AppLovin.
Chez Snap, le chiffre d’affaires atteint 1,722 milliard de dollars, en hausse de 14 %, mais reste légèrement inférieur au consensus d’environ 1,73 milliard. Le bénéfice net ressort à 56 millions de dollars, contre une perte de 104 millions un an plus tôt. La réaction négative du marché ne signifie donc pas que les comptes se sont dégradés sur tous les plans : elle reflète des attentes plus exigeantes concernant le cœur publicitaire et les utilisateurs.
Les écarts face aux attentes
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| AppLovin : revenus T3 | 2 185 M$ | ≈ 2 070 M$ | +115 M$ |
| AppLovin : BPA dilué GAAP | 4,30 $ | ≈ 4,03 $ | +0,27 $ |
| Snap : revenus T3 | 1 722 M$ | ≈ 1 730 M$ | -8 M$ |
| Snap : utilisateurs actifs quotidiens | 495 M | ≈ 499,3 M | -4,3 M |
Les attentes sont des consensus publiés par la presse financière et peuvent varier légèrement selon les fournisseurs de données. Les chiffres réalisés proviennent des résultats officiels d’AppLovin et de ceux de Snap.
AppLovin : les algorithmes de performance accélèrent les recettes
Le moteur d’AppLovin est l’optimisation des campagnes publicitaires. Sa technologie cherche à identifier les utilisateurs susceptibles de télécharger une application, de réaliser un achat ou de générer une valeur mesurable pour l’annonceur. Le groupe exploite un écosystème historiquement ancré dans les jeux mobiles et élargit progressivement son activité vers des annonceurs du commerce et d’autres catégories de consommation.
Lors de sa conférence de résultats, le directeur général Adam Foroughi a attribué une partie de l’accélération à un déploiement encore partiel d’une nouvelle génération de modèles publicitaires. La direction évoque une croissance proche de 50 % de l’activité liée aux jeux mobiles et une amélioration de la performance pour les annonceurs disposant de moins de données. Ce sont des explications et objectifs avancés par l’entreprise ; ils ne constituent pas une preuve indépendante que chaque dollar supplémentaire de dépenses publicitaires provient d’un concurrent.
L’avantage financier est considérable. AppLovin publie 1,842 milliard de dollars d’EBITDA ajusté, en hausse de 59 % sur un an, et 1,418 milliard de flux de trésorerie disponible. La marge nette GAAP atteint 66 %, contre une marge d’EBITDA ajusté de 84 %. Ces deux indicateurs ne doivent pas être confondus. Le groupe a également consacré environ 1,4 milliard de dollars aux rachats et retenues d’actions sur le trimestre et accru son autorisation de rachat disponible à 3,6 milliards fin octobre.
Le marché valorise ainsi une croissance accompagnée d’une forte génération de trésorerie. Mais cette rentabilité élevée suppose que les modèles continuent à apporter un rendement satisfaisant aux annonceurs, dans un secteur où les plateformes adaptent rapidement leurs technologies de ciblage.
Snap : la rentabilité progresse, mais la publicité stagne
Snap dispose d’une audience massive : 495 millions d’utilisateurs actifs quotidiens en moyenne au troisième trimestre, soit 4 % de plus sur un an, et 977 millions d’utilisateurs actifs mensuels. Le revenu moyen trimestriel par utilisateur quotidien passe de 3,16 à 3,48 dollars. Ces progrès n’effacent pourtant pas une faiblesse centrale : les recettes publicitaires n’augmentent que de 4 % en glissement annuel, alors que les autres revenus bondissent de 84 %.
Les abonnements Snapchat+, Memories Storage et Lens+ contribuent à cette diversification, avec plus de 30 millions d’abonnés payants cumulés annoncés par la direction. Snap transforme donc progressivement une partie de sa base d’utilisateurs en revenus directs. Mais les budgets des grandes marques restent moins dynamiques et la concurrence pour les dépenses de publicité à la performance demeure intense. Le groupe évoque aussi des changements de plateformes et de politiques de confidentialité qui compliquent le ciblage et la mesure des campagnes, particulièrement en Amérique du Nord.
La rentabilité opérationnelle a pourtant nettement progressé : l’EBITDA ajusté atteint 383 millions de dollars, contre 182 millions un an auparavant. Sa marge passe de 12 % à 22 %, tandis que le flux de trésorerie disponible gagne 76 % à 164 millions de dollars. Snap dispose également d’environ 2,77 milliards de dollars de liquidités et titres négociables. La faiblesse boursière ne doit donc pas être interprétée comme un problème immédiat de financement.
La fin des DAU comme indicateur principal
Le changement de communication financière ajoute une autre source d’interrogation. À partir du premier trimestre 2027, Snap prévoit de privilégier les utilisateurs actifs mensuels (MAU) au lieu des utilisateurs actifs quotidiens (DAU) comme mesure principale d’audience. Les DAU régionaux et les revenus moyens par utilisateur quotidien régionaux ne seront plus publiés sous la même forme. Snap explique vouloir refléter l’ampleur de sa communauté plutôt que la fréquence d’utilisation quotidienne.
Ce choix n’est pas, en soi, la preuve d’une détérioration de l’engagement. Il modifiera cependant les séries de comparaison suivies par les investisseurs, alors que les DAU sont déjà inférieurs aux attentes et que l’Amérique du Nord a perdu des utilisateurs quotidiens sur un an. La qualité des futurs indicateurs de monétisation mensuelle sera donc déterminante.
Meta apporte une troisième lecture du marché publicitaire
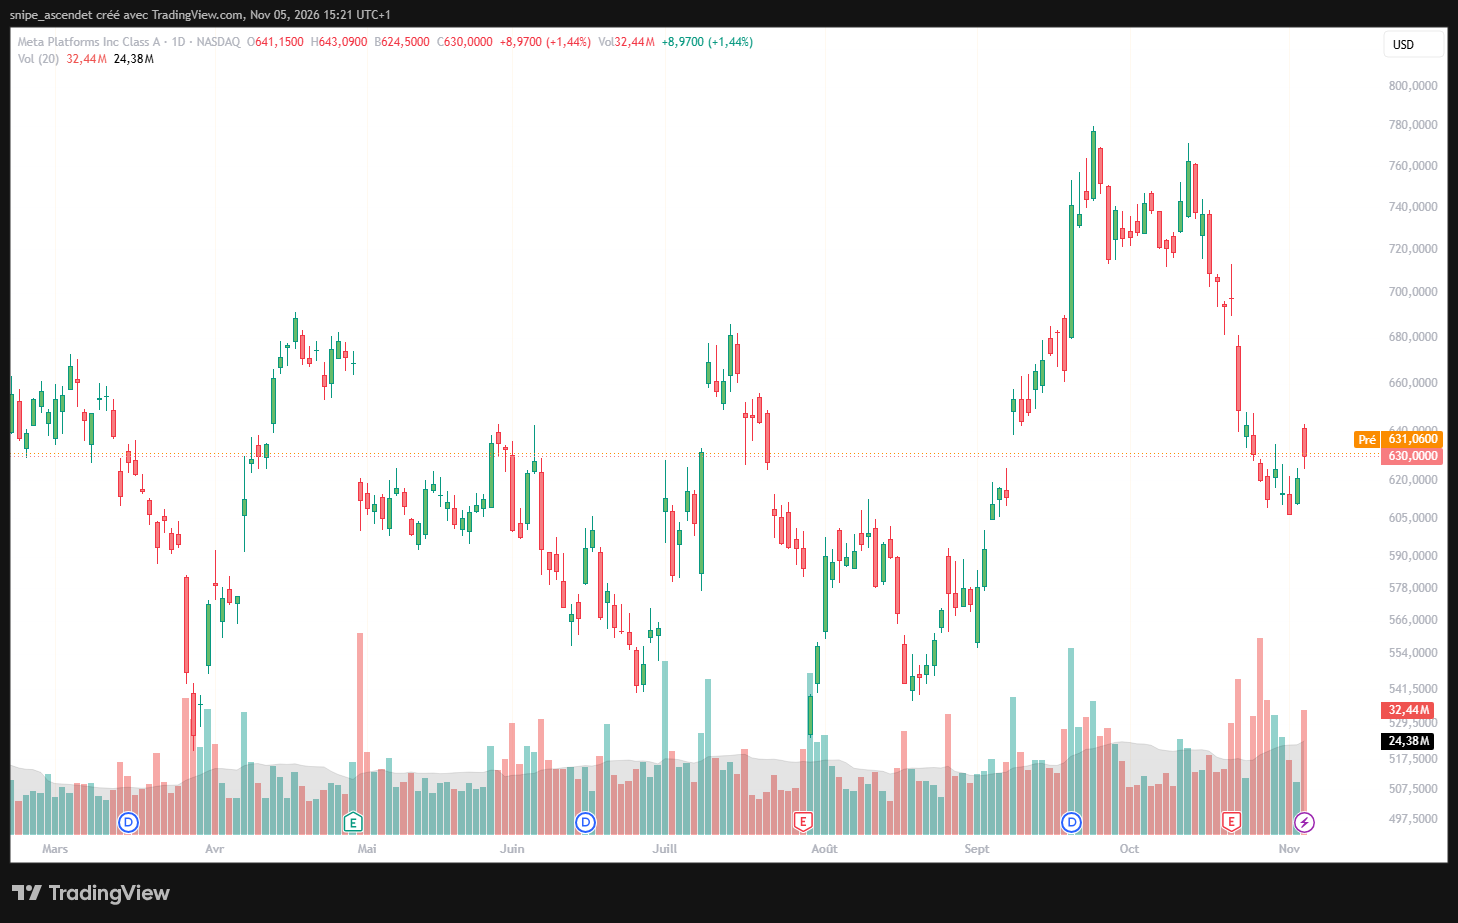
La comparaison avec Meta (NASDAQ : META) aide à ne pas transformer deux publications en verdict sur l’ensemble du secteur. Le groupe, propriétaire de Facebook et Instagram, combine une audience mondiale, des outils de ciblage et de mesure, et des revenus publicitaires diversifiés. Au troisième trimestre 2026, Meta a annoncé 64,6 milliards de dollars de chiffre d’affaires, en hausse de 26 %. Son action a terminé la séance du 4 novembre à 630 dollars, en progression de 1,44 %, après une période de correction.
La publicité peut donc rester dynamique chez certains acteurs tout en ralentissant chez d’autres. À l’inverse d’AppLovin, Meta doit financer une infrastructure d’intelligence artificielle particulièrement coûteuse. Les enjeux de dépenses d’investissement et de flux de trésorerie sont détaillés dans l’analyse Bourse24 des investissements IA de la Big Tech. La comparaison porte sur des modèles économiques distincts : Meta vend surtout des espaces au sein de ses propres applications, Snap monétise un réseau social et des abonnements, tandis qu’AppLovin optimise des campagnes publicitaires sur un réseau de partenaires.
Perspectives : deux scénarios pour les prochains trimestres
AppLovin : une croissance à confirmer après le rebond
Pour le quatrième trimestre 2026, AppLovin anticipe 2,365 à 2,395 milliards de dollars de revenus et 1,995 à 2,025 milliards d’EBITDA ajusté, soit une marge cible de 84 % à 85 %. Un scénario favorable suppose la poursuite de l’amélioration des modèles publicitaires, une adoption plus large par les annonceurs hors jeux mobiles et une conversion toujours élevée des revenus en cash. Un scénario défavorable verrait les gains algorithmiques ralentir, les coûts d’acquisition de clients augmenter ou les annonceurs réduire leurs budgets.
L’action conserve également un risque de valorisation : malgré son rebond, elle reste sensiblement sous ses niveaux observés au début de 2026. Une surprise positive sur un trimestre ne garantit pas que les multiples accordés au groupe remonteront durablement.
Snap : accélérer l’activité publicitaire sans sacrifier les marges
Snap prévoit entre 1,950 et 1,985 milliard de dollars de chiffre d’affaires au quatrième trimestre, ainsi que 490 à 525 millions d’EBITDA ajusté. Le scénario favorable passerait par une reprise des dépenses des marques, une meilleure conversion des campagnes à la performance et une nouvelle progression des revenus d’abonnement. Le scénario défavorable combinerait une croissance publicitaire durablement faible, des difficultés de monétisation des utilisateurs et des investissements dans les lunettes de réalité augmentée SPECS sans rendement commercial rapide.
Le point de contrôle sera moins le nombre brut d’utilisateurs que la capacité de Snap à gagner une part plus élevée des budgets publicitaires, puis à convertir ce gain en flux de trésorerie par action, sans dilution excessive.
Un marché moins homogène qu’il n’y paraît
Les résultats du 4 novembre dessinent une sélection plus rigoureuse parmi les entreprises liées à la publicité numérique. AppLovin est récompensé pour la puissance de son moteur de performance et de génération de cash ; Snap est pénalisé malgré son redressement comptable parce que la croissance du métier publicitaire demeure modeste. Meta, de son côté, montre qu’une grande plateforme peut conserver une croissance élevée, au prix d’importants investissements technologiques.
Il serait prématuré de conclure à un transfert mesuré des budgets de Snap vers AppLovin. Les chiffres disponibles démontrent une divergence de performances, pas l’origine exacte de chaque dollar dépensé par les annonceurs. Pour les investisseurs, les prochains trimestres devront établir si ce fossé se creuse ou si les progrès commerciaux et techniques de Snap lui permettent de regagner du terrain.