
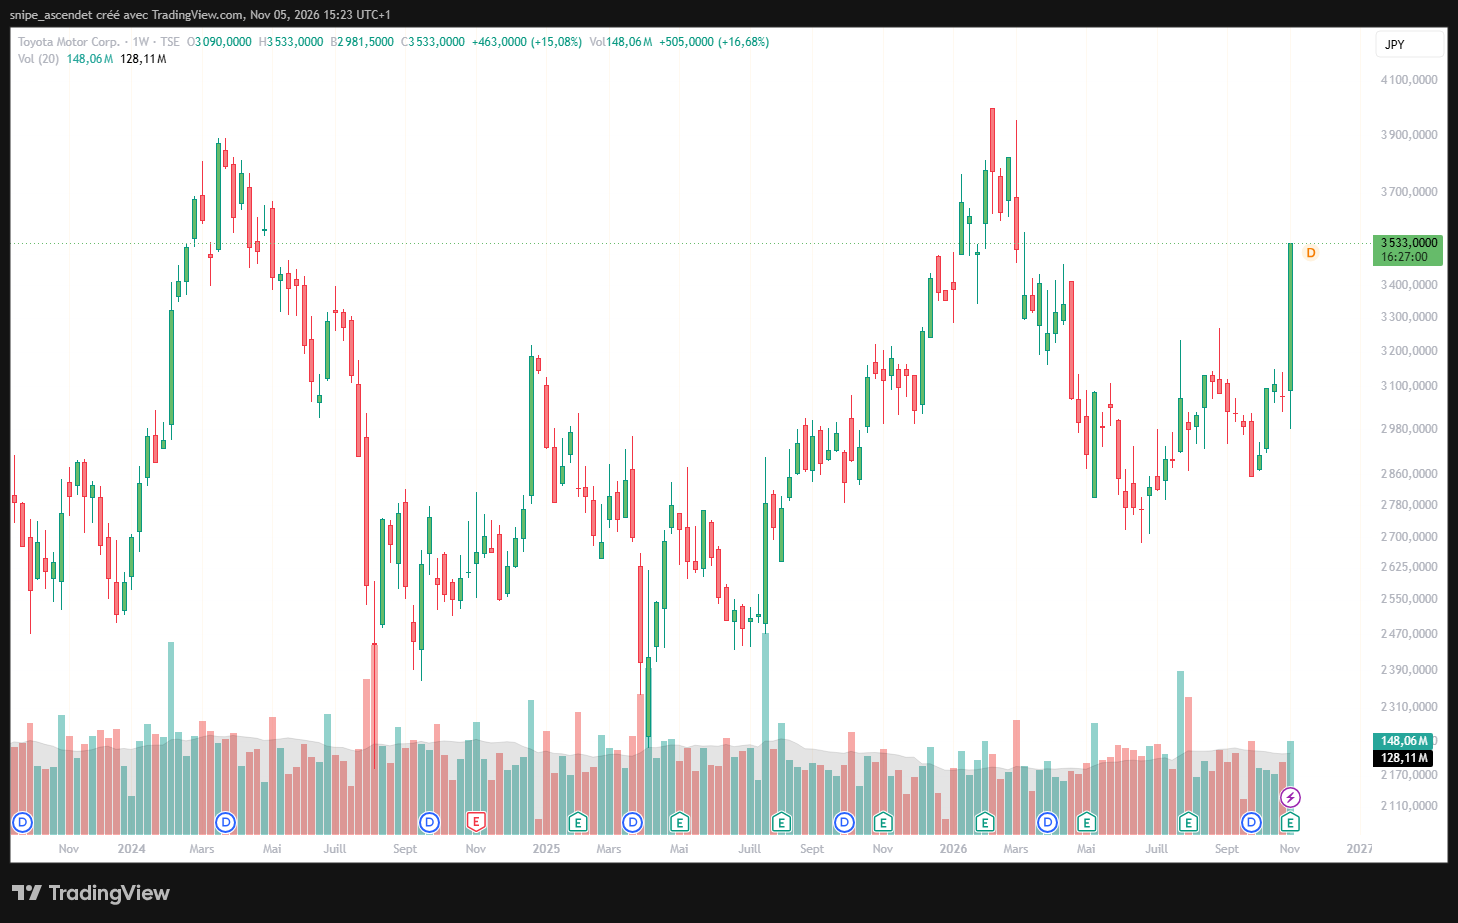
Toyota a signé jeudi 5 novembre 2026 sa plus forte hausse boursière depuis 1987. À la clôture de Tokyo, le titre du premier constructeur automobile mondial a bondi de 16,68 % à 3 533 yens, avec 105,24 millions d’actions échangées, environ quatre fois le volume moyen des vingt séances précédentes. Cette envolée intervient alors que le Nikkei 225 cède 1,66 %. Le marché salue une augmentation des prévisions de bénéfice, un programme de rachats d’actions élargi et le maintien de la demande de véhicules hybrides, au-delà des inquiétudes sur la Chine et les coûts de production.
Cette réaction tranche avec celle des valeurs technologiques japonaises, sous pression au lendemain des élections américaines de mi-mandat. Toyota n’a pourtant pas publié un trimestre uniformément favorable : son bénéfice opérationnel accélère, mais son bénéfice net recule. Le dossier repose donc moins sur une croissance sans défaut que sur la capacité du groupe à protéger ses marges et à redistribuer son capital.
Toyota gagne 16,68 % en Bourse : une séance historique
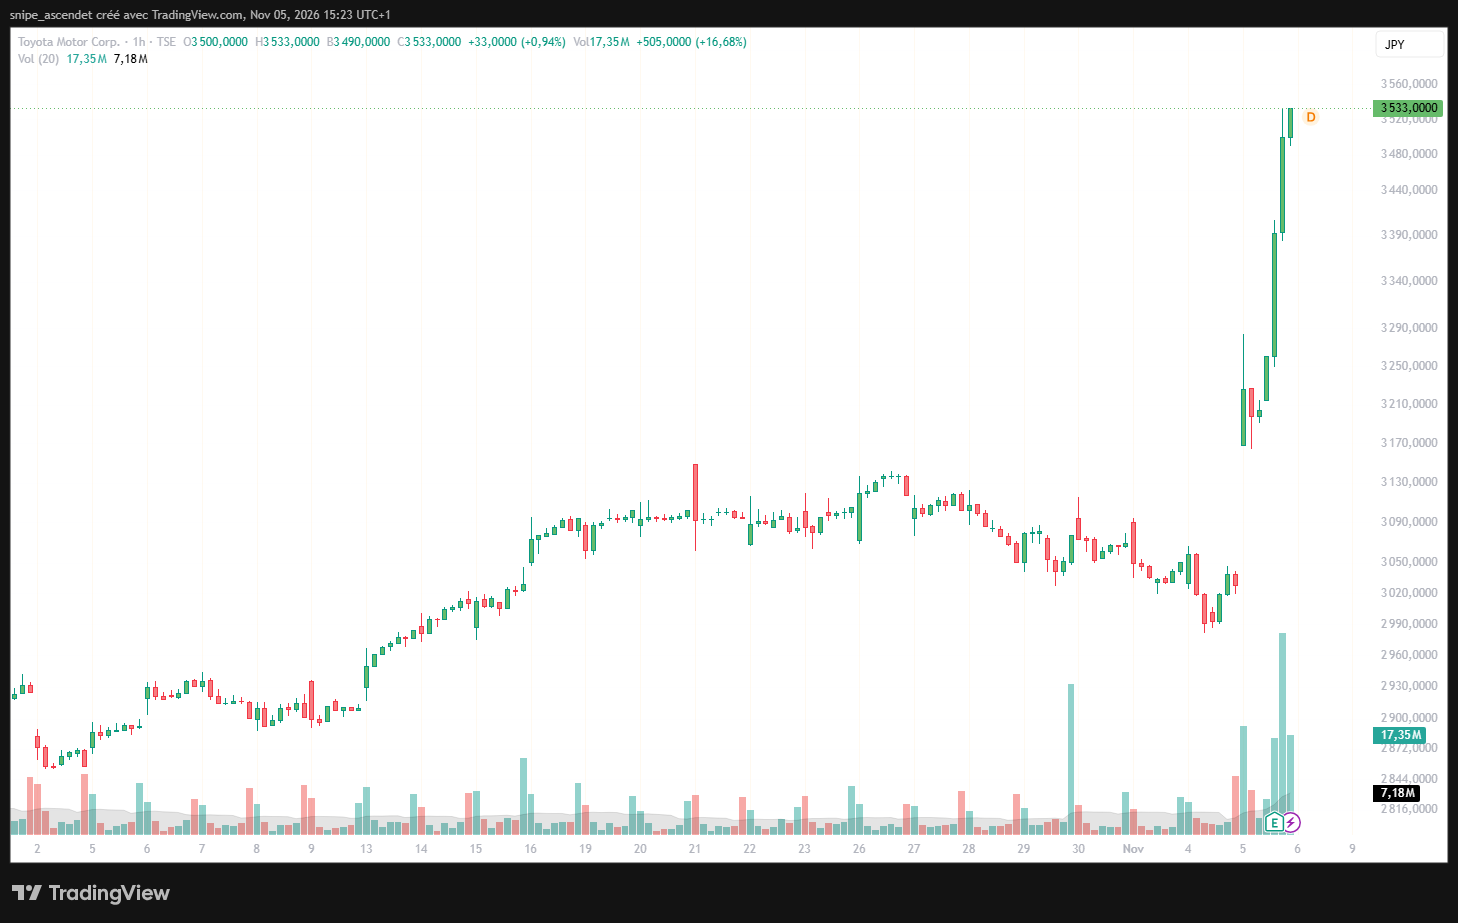
L’action Toyota (TSE : 7203) a gagné 505 yens en une séance, de 3 028 à 3 533 yens. Elle a franchi les niveaux auxquels elle évoluait depuis plusieurs mois, portée par des échanges exceptionnellement nourris. La progression est la plus importante sur une journée depuis 1987, d’après le compte rendu du Wall Street Journal et les données de marché reprises par Reuters.
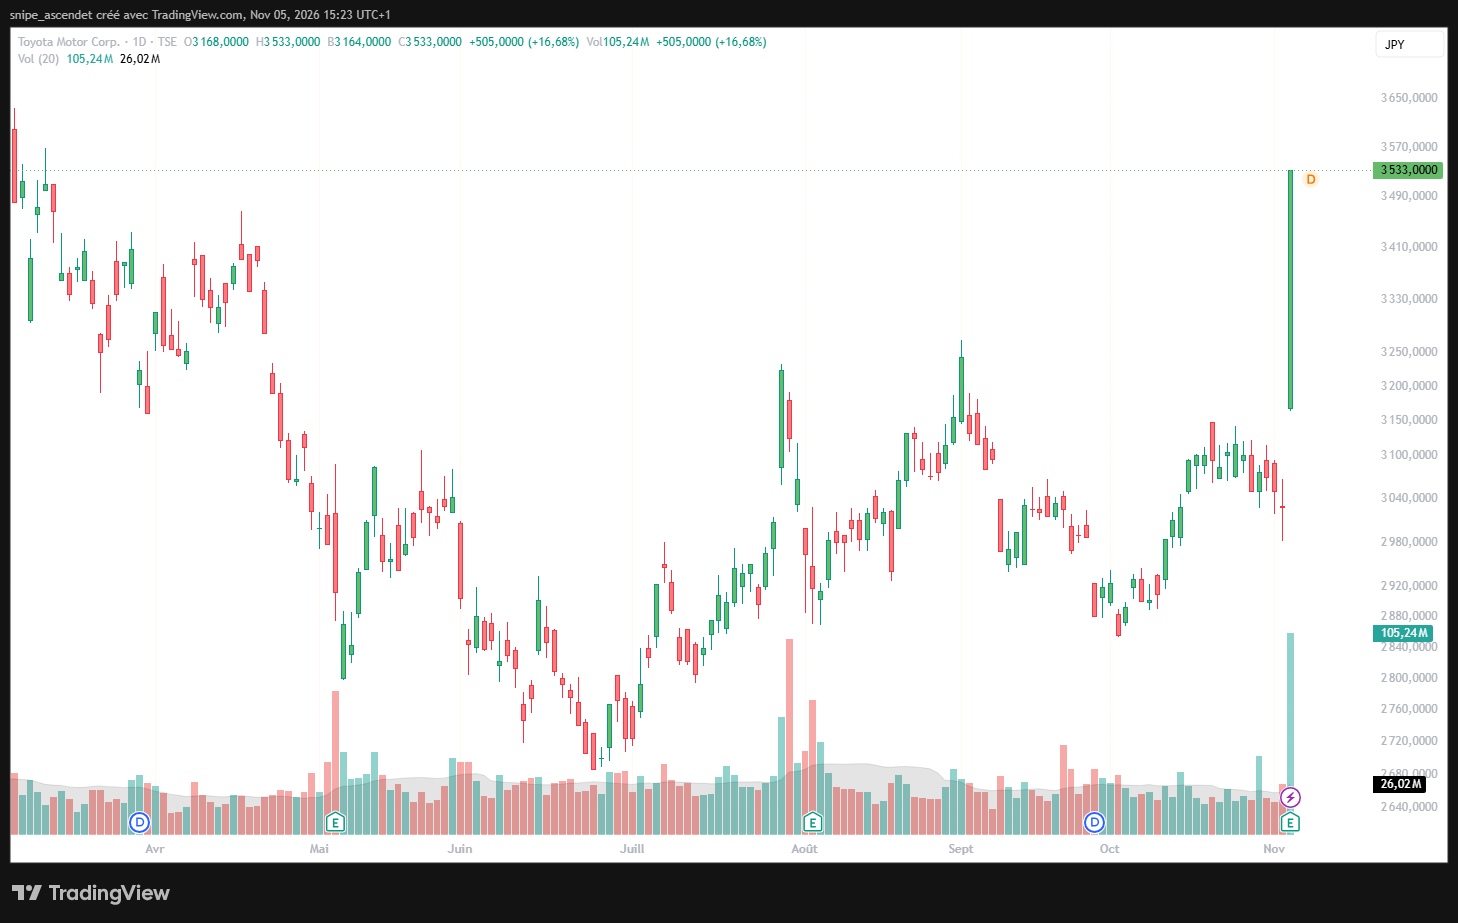
Le mouvement s’est accéléré autour des annonces financières. L’augmentation du cours avant et après la présentation des comptes reflète plusieurs facteurs simultanés : rotation sectorielle après les midterms américains, amélioration du profil de bénéfices et annonces sur la rémunération des actionnaires. Il serait réducteur d’attribuer la hausse entière à un seul élément.
Des résultats meilleurs que prévu, mais un bénéfice net en baisse
Pour le trimestre juillet-septembre 2026, deuxième trimestre de l’exercice fiscal qui s’achèvera en mars 2027, Toyota publie 1 127,6 milliards de yens de bénéfice opérationnel, contre 839,5 milliards un an plus tôt, soit une hausse de 34,3 %. Le consensus médian de neuf analystes interrogés par LSEG, communiqué avant les résultats et rapporté par Reuters, se situait à 992 milliards. La surprise positive atteint donc 135,6 milliards de yens, soit 13,7 %.
| Indicateur, juillet-septembre | Publié en 2026 | Référence | Écart |
|---|---|---|---|
| Bénéfice opérationnel | 1 127,6 Md¥ | 992 Md¥ attendus (LSEG) | +13,7 % |
| Chiffre d’affaires | 13 437,0 Md¥ | 12 377,4 Md¥ un an plus tôt | +8,6 % |
| Marge opérationnelle | 8,4 % | 6,8 % un an plus tôt | +1,6 point |
| Bénéfice net attribuable au groupe | 759,4 Md¥ | 932,0 Md¥ un an plus tôt | -18,5 % |
La comparaison entre le résultat publié et le consensus ne concerne que la première ligne ; les trois suivantes comparent le trimestre à celui de 2025. Les chiffres proviennent de la présentation officielle de Toyota.
L’écart entre résultat opérationnel et bénéfice net mérite l’attention. Le poste des autres produits et charges passe de +386,4 milliards à -137,1 milliards de yens, ce qui dégrade le résultat avant impôt malgré la progression de l’activité. Sur les six premiers mois de l’exercice, le tableau est plus favorable : le chiffre d’affaires atteint 26 962,4 milliards de yens (+9,5 %) et le bénéfice opérationnel 2 191,1 milliards (+9,2 %), pour une marge stable à 8,1 %.
Toyota relève son objectif de bénéfice malgré des ventes attendues plus faibles
La principale surprise stratégique vient des prévisions. Toyota prévoit désormais 3 900 milliards de yens de bénéfice opérationnel pour son exercice 2026-2027, contre 3 400 milliards auparavant. En parallèle, le constructeur ramène son objectif annuel de revenus de 54 000 à 53 500 milliards de yens. Cette combinaison signifie qu’il espère dégager davantage de bénéfices sur un chiffre d’affaires moins élevé qu’initialement annoncé.
| Prévision pour l’exercice clos en mars 2027 | Ancienne | Nouvelle | Révision |
|---|---|---|---|
| Chiffre d’affaires | 54 000 Md¥ | 53 500 Md¥ | -500 Md¥ |
| Bénéfice opérationnel | 3 400 Md¥ | 3 900 Md¥ | +500 Md¥ |
| Marge opérationnelle | 6,3 % | 7,3 % | +1 point |
| Bénéfice net attribuable | 3 250 Md¥ | 3 570 Md¥ | +320 Md¥ |
Le groupe anticipe ainsi un bénéfice opérationnel légèrement supérieur aux 3 766,2 milliards de yens réalisés l’exercice précédent. Toyota attribue cette amélioration à la baisse de certaines charges douanières, à une discipline renforcée sur les coûts, aux performances commerciales et à la croissance des services associés aux véhicules. Le recul de la prévision de revenus rappelle toutefois que la demande n’accélère pas sur tous les marchés.
L’hybride soutient Toyota, mais la Chine reste une fragilité
Sur le premier semestre, Toyota et Lexus ont vendu 5,059 millions de véhicules, contre 5,267 millions un an plus tôt, une baisse proche de 4 %. Malgré ce recul, la transition du mix produit se poursuit : les véhicules électrifiés représentent 55,6 % de leurs ventes, contre 46,7 % un an auparavant. Cette catégorie comprend les hybrides classiques, les hybrides rechargeables et les véhicules électriques à batterie. Les seuls hybrides non rechargeables atteignent 2,45 millions d’unités, soit 8,3 % de plus qu’un an plus tôt.
La demande américaine pour les hybrides, généralement plus économes en carburant que les modèles thermiques comparables, reste un avantage concurrentiel. Les prix élevés de l’énergie ont renforcé leur attrait, même si le repli récent du pétrole pourrait, s’il se prolonge, atténuer cet argument d’achat. À l’inverse, la concurrence des constructeurs chinois dans l’électrique et la faiblesse des ventes au Moyen-Orient limitent les perspectives de volumes. Toyota estime commencer à stabiliser ses parts de marché en Chine, mais cette amélioration reste à confirmer dans les prochains mois.
Honda progresse aussi, tandis que le Nikkei 225 recule
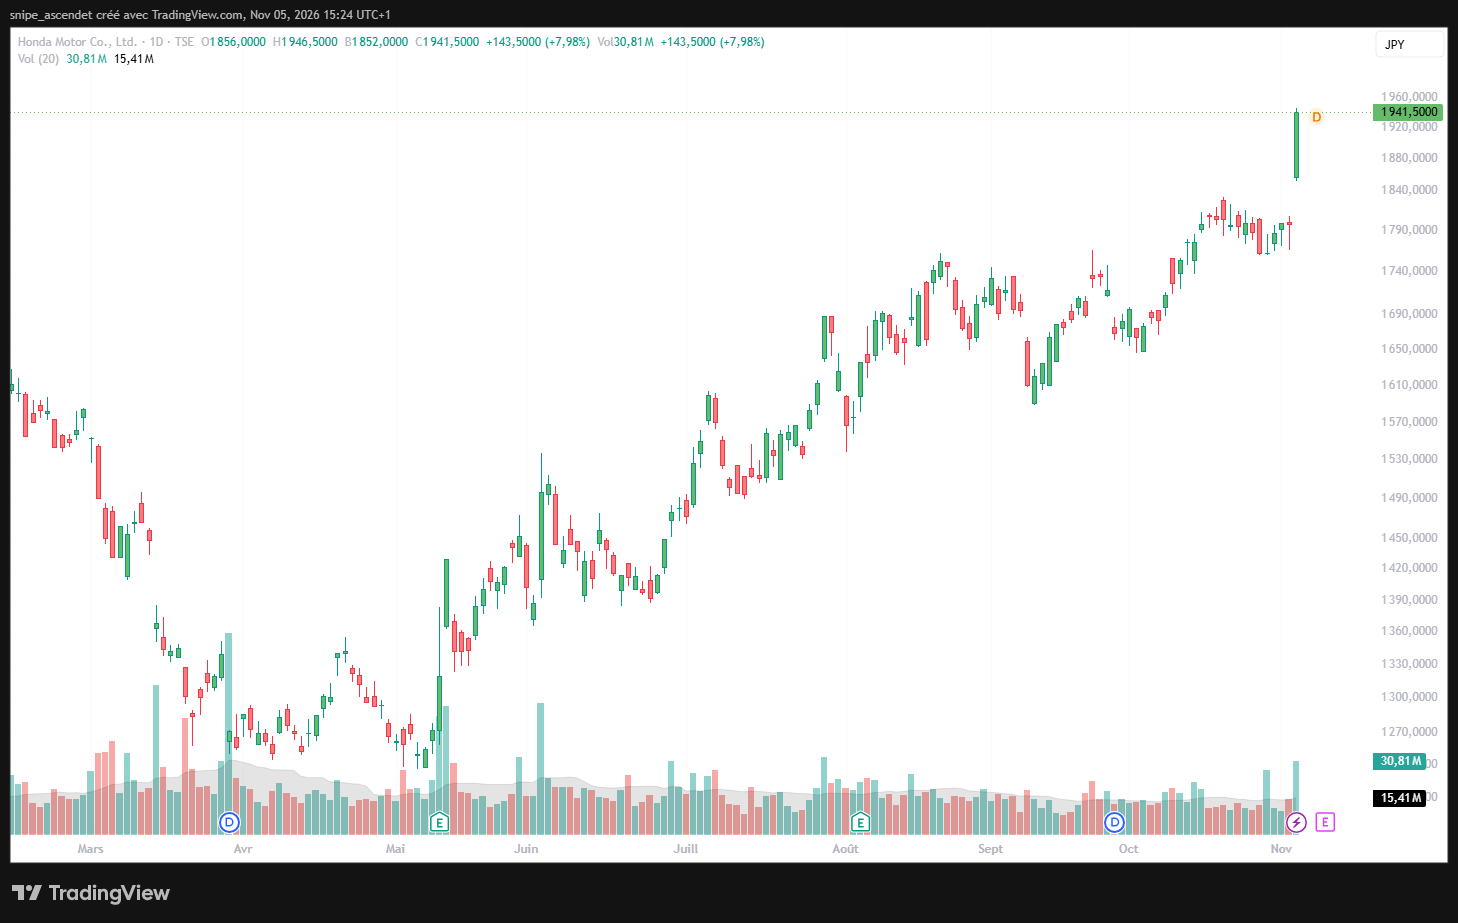
Toyota n’est pas isolé : Honda (TSE : 7267) gagne 7,98 % à 1 941,50 yens le 5 novembre, tandis que Mitsubishi Motors progresse également de 13,34 %. Le rebond automobile contraste nettement avec le recul de 1,66 % du Nikkei 225 à la clôture, sur fond de fortes ventes dans plusieurs groupes technologiques japonais. Ce contraste suggère une réallocation d’une partie des capitaux vers l’automobile, sans établir à lui seul une relation de cause à effet.
Dans ce contexte, les résultats des midterms américains et la rotation boursière qui a suivi constituent une toile de fond importante. Les investisseurs envisagent des évolutions concernant les droits de douane et la politique énergétique américaine, mais aucune suppression générale des tarifs automobiles ne résulte mécaniquement du scrutin. La pression sur les valeurs de semi-conducteurs et les infrastructures d’IA accentue le contraste entre secteurs.
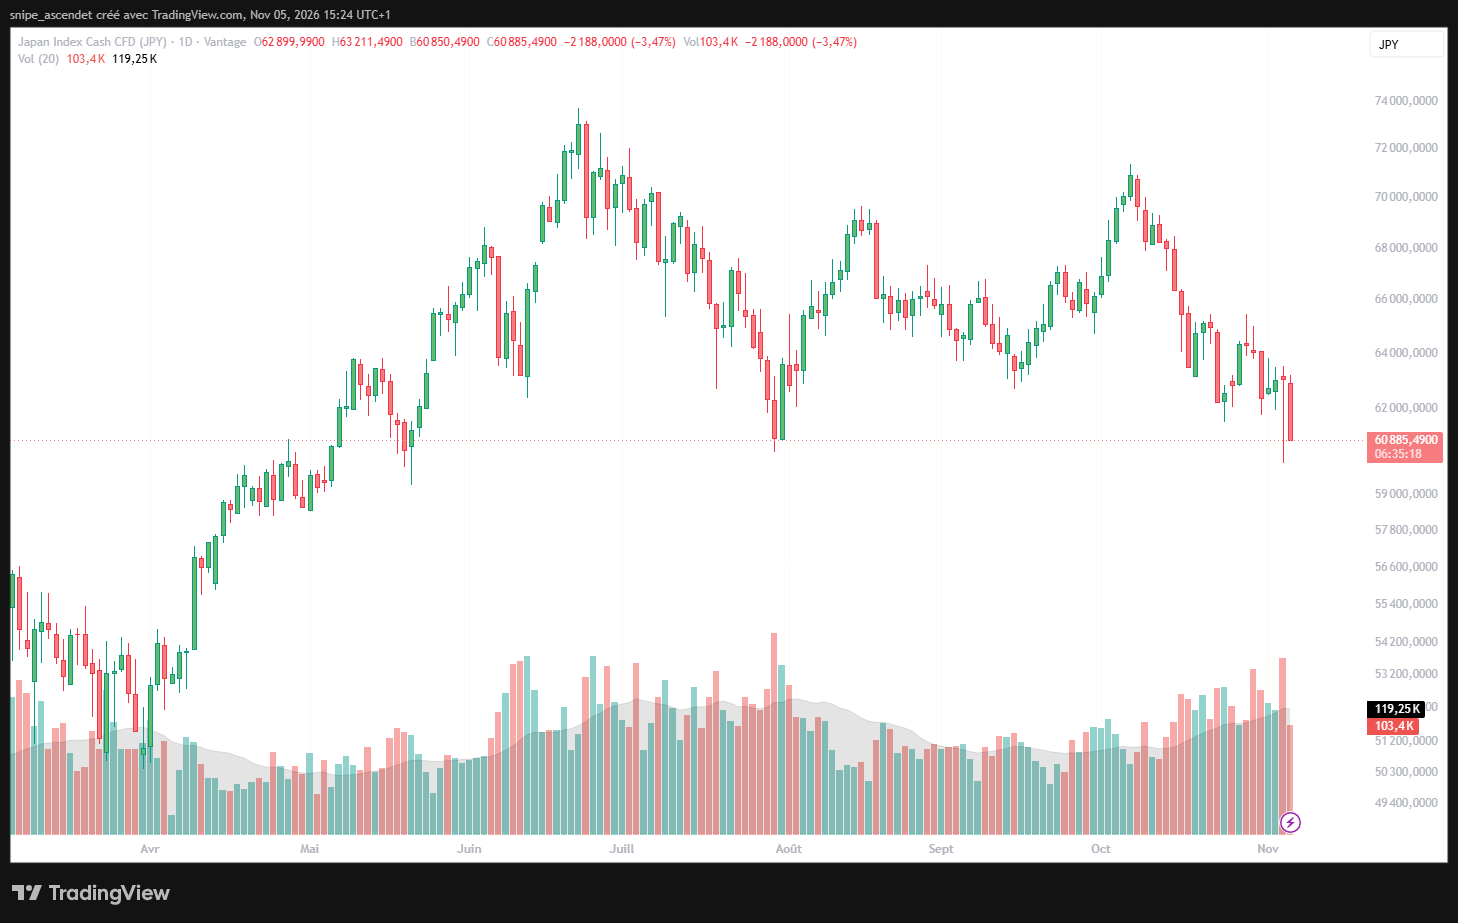
Le graphique de marché japonais présenté ici suit le CFD Japan Index Cash de Vantage, dont le recul affiché est de 3,47 %. Ce contrat de gré à gré ne correspond pas exactement à la clôture officielle du Nikkei 225 : les deux variations ne doivent pas être utilisées de manière interchangeable. Pour la comparaison boursière de la séance, la référence retenue est bien le Nikkei 225 à -1,66 %, d’après les données de clôture publiées par Investing.com.
Le yen et le pétrole, deux variables majeures pour les marges
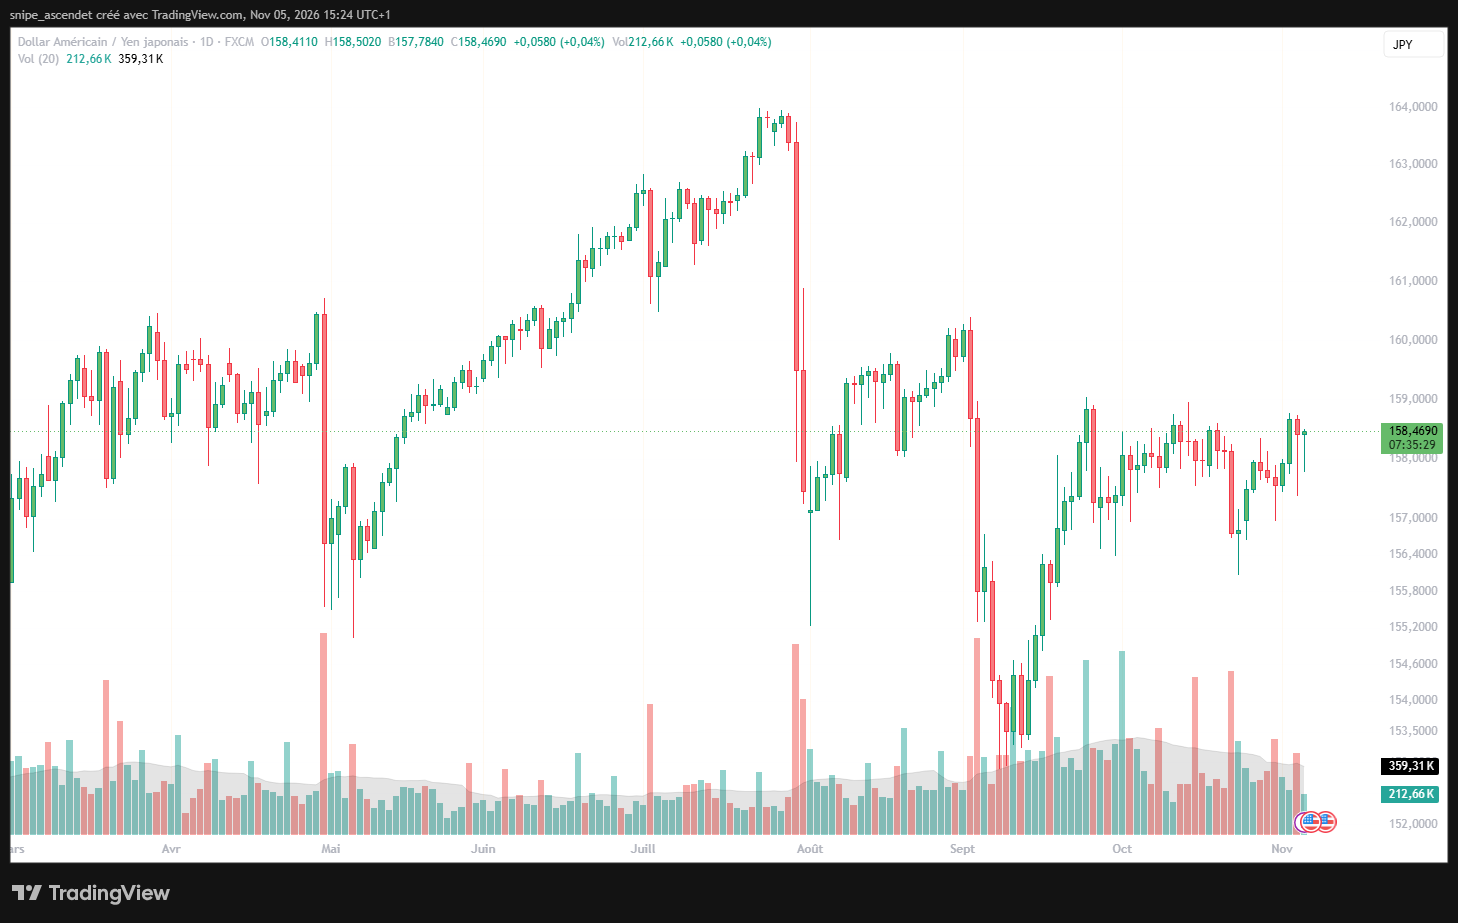
Le dollar évolue autour de 158,5 yens le 5 novembre. Pour Toyota, une devise japonaise relativement faible augmente la valeur en yens des profits réalisés à l’étranger, même si elle renchérit certains intrants importés. Le groupe indique que le taux de change moyen du dollar est passé de 146 à 159 yens entre les premiers semestres des exercices 2025-2026 et 2026-2027. Sa nouvelle hypothèse annuelle est fixée à 157 yens pour un dollar et 182 yens pour un euro.
Le pétrole présente une lecture plus ambivalente. Une baisse du baril peut alléger les coûts de transport, de production et les pressions inflationnistes, mais des carburants durablement moins chers peuvent aussi réduire l’avantage économique perçu des hybrides. Le mouvement des prix du brut, en lien avec la guerre au Moyen-Orient et les perspectives diplomatiques, a été détaillé dans notre article sur la baisse du pétrole et les négociations autour de l’Iran. Il faut distinguer cette évolution des effets plus durables des droits de douane et des matières premières sur les coûts de Toyota.
Des rachats d’actions renforcés et jusqu’à 14 000 milliards de yens à redistribuer
Toyota augmente son enveloppe maximale de rachats d’actions pour l’exercice de 1 000 à 1 300 milliards de yens. Le nombre maximal de titres concernés passe de 500 à 610 millions, avec une possibilité de rachats sur le marché et par offre dédiée. Le constructeur prévoit également l’annulation de 1,2 milliard d’actions propres sur l’exercice, dont un milliard supplémentaire annoncé lors de cette publication. Le dividende annuel prévu demeure à 100 yens par action, soit cinq yens de plus que lors de l’exercice précédent.
Le groupe présente surtout une trajectoire de retour aux actionnaires comprise entre 11 000 et 14 000 milliards de yens d’ici mars 2031, à rapprocher d’au moins 22 000 milliards de yens destinés à la recherche et aux investissements. Cette enveloppe pluriannuelle ne doit pas être assimilée à un rachat d’actions immédiatement autorisé ni à un dividende garanti. L’objectif annoncé est d’améliorer l’efficacité du capital tout en préservant la capacité d’investissement industriel.
Toyota Robotics : un nouveau relais de croissance, encore à construire
Au-delà de l’automobile, Toyota annonce la création de Toyota Robotics, une organisation dont le lancement est prévu en janvier 2027. Le constructeur veut utiliser son expérience de l’automatisation des usines pour développer des solutions robotisées, d’abord dans son propre réseau industriel et chez ses fournisseurs, puis dans d’autres secteurs.
Toyota évoque un potentiel de remplacement et de déploiement de 400 000 robots entre 2028 et 2040 au sein de cet écosystème, ainsi qu’un besoin annuel d’environ 1 000 milliards de yens pour moderniser des installations vieillissantes. Il s’agit d’une estimation de besoins industriels et d’une feuille de route, pas de commandes commerciales déjà acquises. La robotique pourrait diversifier les revenus à terme, mais ne justifie pas, à elle seule, la hausse actuelle du cours.
Après la hausse, quels niveaux et quels risques surveiller ?
À 3 533 yens, Toyota a effacé une bonne partie de sa correction récente, sans retrouver les sommets proches de 4 000 yens observés au printemps 2026. Les zones de 3 700 à 4 000 yens constituent des repères historiques sur le graphique hebdomadaire, plutôt que des objectifs de cours. Après une séance de près de 17 % de hausse, la capacité du titre à conserver ses gains comptera autant que la publication elle-même.
Scénario favorable : le groupe réalise sa nouvelle trajectoire de marge, maintient la demande de véhicules hybrides en Amérique du Nord, limite les effets des droits de douane et exécute ses rachats. Une amélioration durable de la rentabilité confirmerait la réévaluation du titre.
Scénario défavorable : un yen plus fort, une rechute des ventes en Chine, des matériaux plus coûteux ou de nouvelles perturbations logistiques peuvent éroder la marge de 7,3 % annoncée. Un retour du titre sous ses niveaux de rupture de début novembre montrerait que le marché ne capitalise pas pleinement les nouveaux objectifs.
La séance du 5 novembre constitue donc un changement important de perception : Toyota a convaincu les investisseurs qu’il pouvait augmenter ses bénéfices avec une croissance des ventes moins élevée et un retour aux actionnaires plus ambitieux. La prochaine vérification sera opérationnelle : confirmer les marges promises, avec une visibilité toujours inégale selon les régions et les motorisations.