
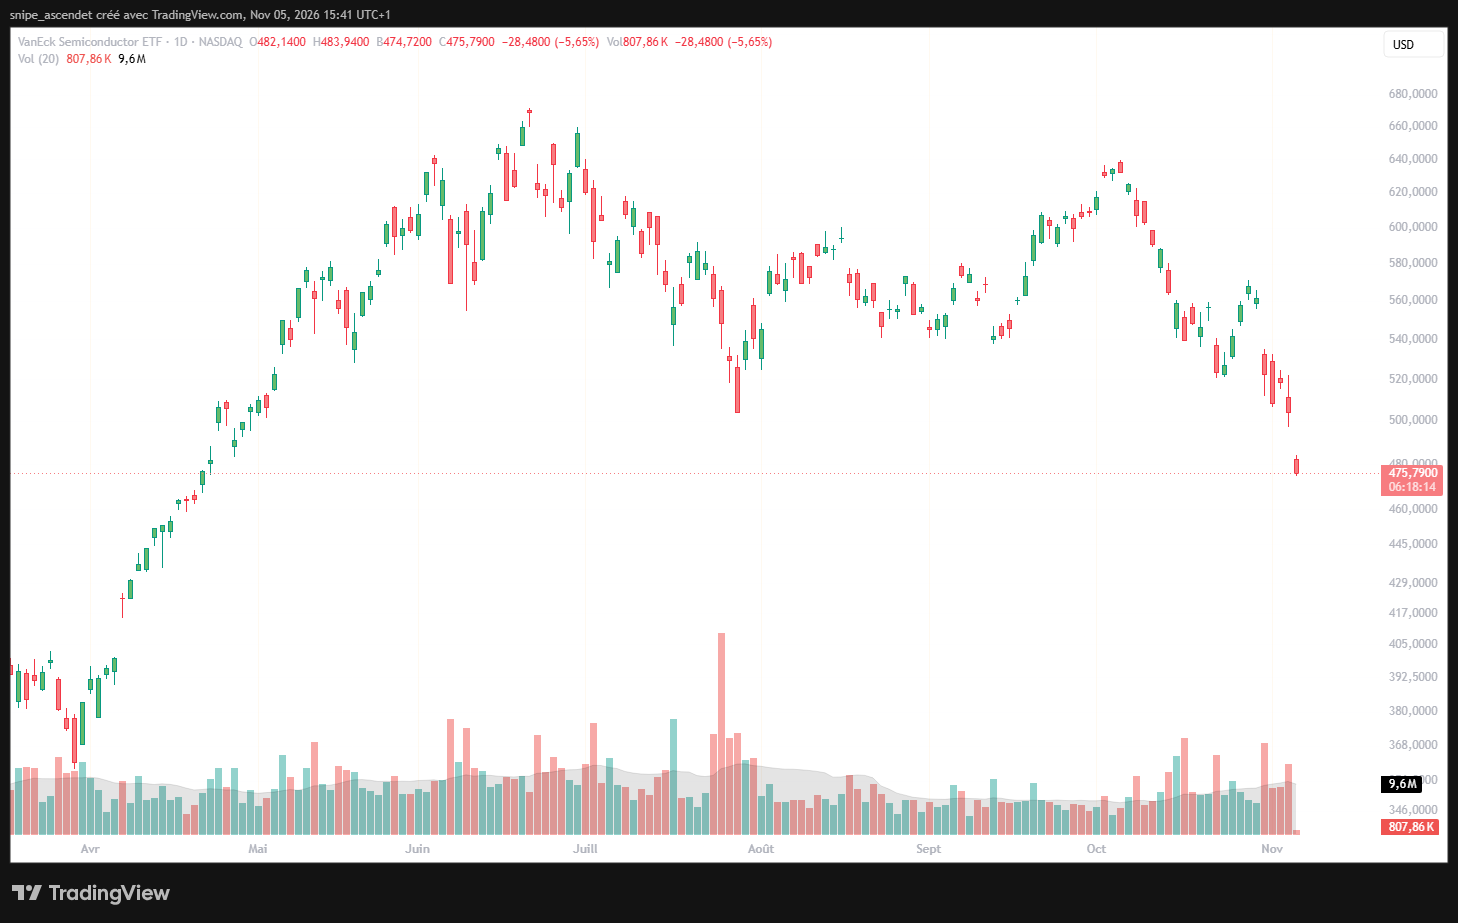
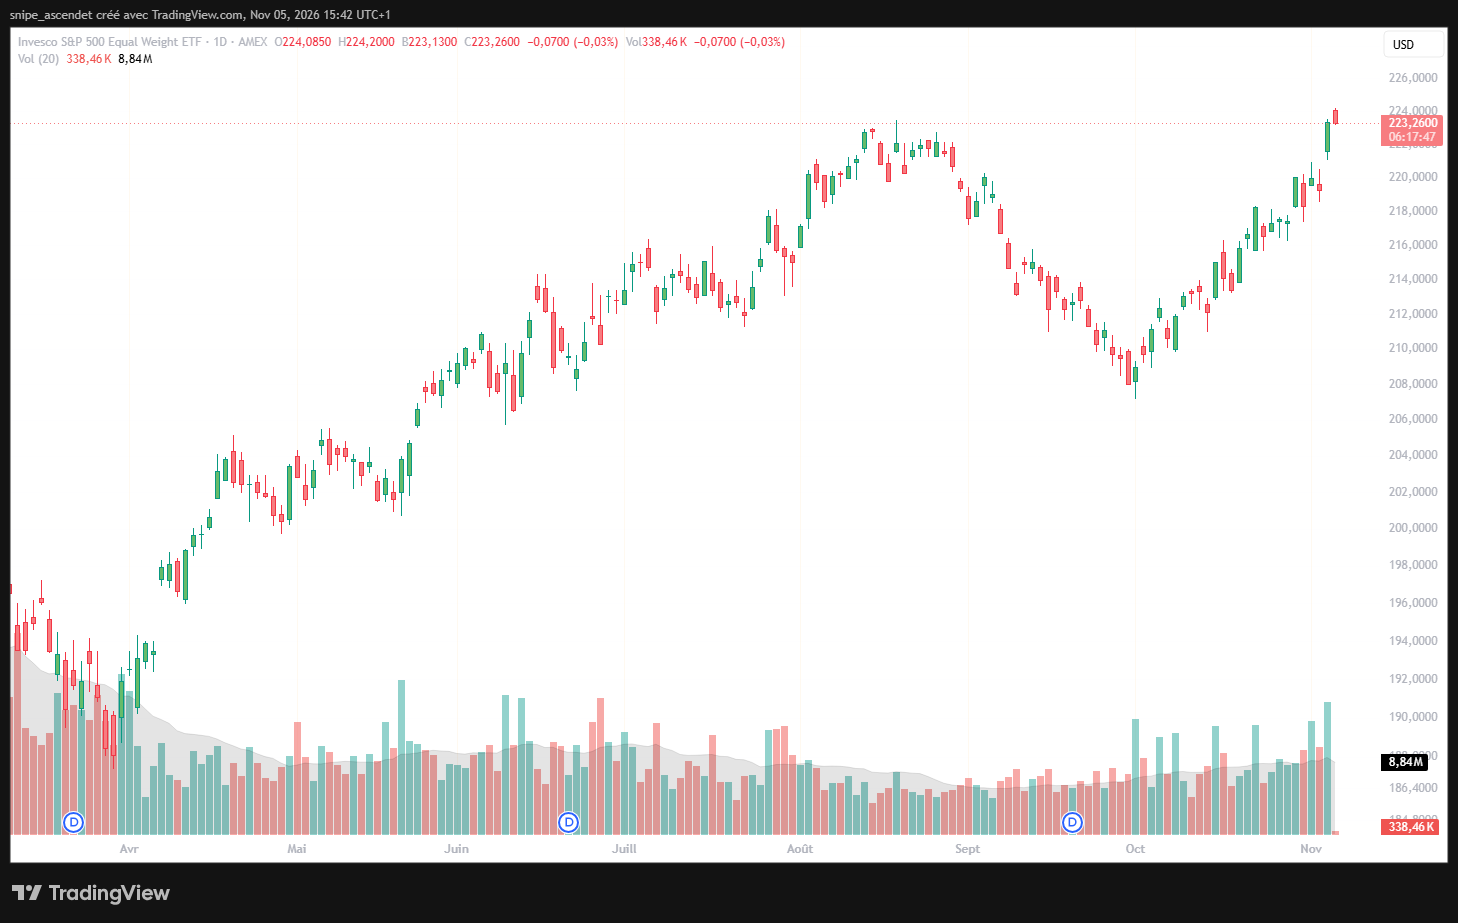
Les valeurs liées à l’intelligence artificielle subissent une nouvelle vague de ventes à Wall Street, alors que le reste de la cote montre une résistance remarquable. Jeudi 5 novembre 2026, le fonds de semi-conducteurs VanEck SMH reculait de 5,65 % à 475,79 dollars et CoreWeave cédait 7,13 % à 44,97 dollars. Dans le même temps, l’ETF RSP, qui donne un poids égal aux entreprises du S&P 500, évoluait pratiquement à l’équilibre, à 223,26 dollars. Cette divergence précède un rendez-vous décisif : les chiffres de l’emploi américain d’octobre, attendus vendredi 6 novembre à 14 h 30, heure de Paris.
Le consensus recueilli par Reuters prévoit environ 65 000 créations nettes d’emplois, contre 29 000 en septembre, et un taux de chômage stable à 4,2 %. L’enjeu dépasse le marché du travail : la statistique peut modifier les anticipations de taux de la Réserve fédérale et, par ricochet, le prix que les investisseurs acceptent de payer pour la croissance future des entreprises d’IA. Mais le lien entre taux et technologie n’explique pas, à lui seul, la correction des centres de données.
Les semi-conducteurs et les néoclouds décrochent, pas l’ensemble de Wall Street
La séance du 5 novembre révèle une fracture entre les entreprises qui financent ou fournissent l’expansion des infrastructures d’IA et un marché américain plus diversifié. Les mouvements observés au même moment sur cinq véhicules cotés en donnent la mesure :
| Actif | Prix (USD) | Variation du 5 novembre |
|---|---|---|
| VanEck Semiconductor ETF (SMH) | 475,79 | -5,65 % |
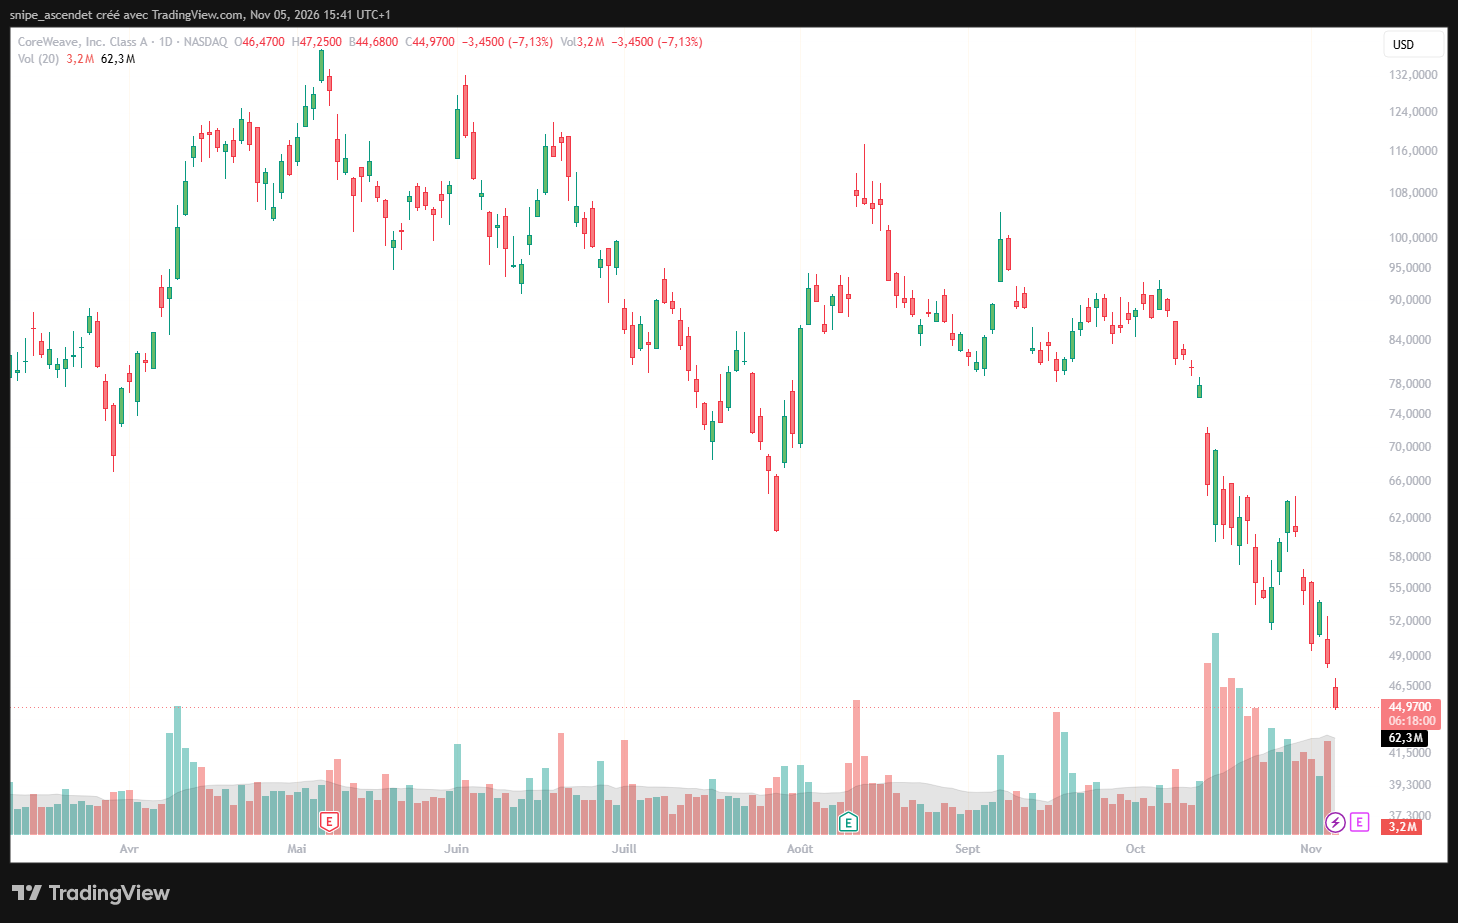
| CoreWeave (CRWV) | 44,97 | -7,13 % |
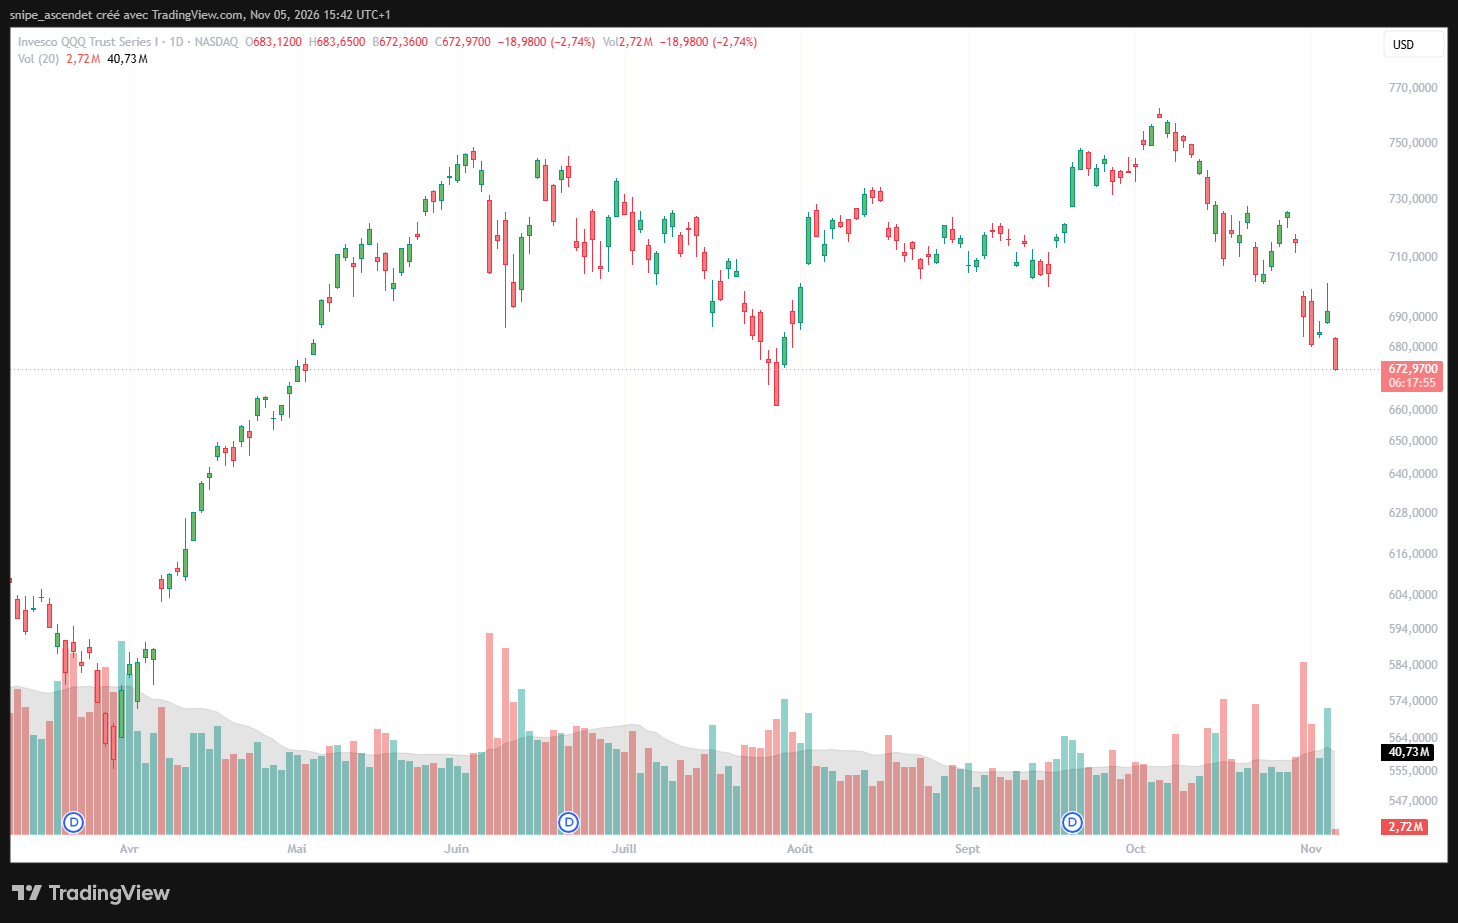
| Invesco Nasdaq 100 (QQQ) | 672,97 | -2,74 % |
| Invesco S&P 500 Equal Weight (RSP) | 223,26 | -0,03 % |
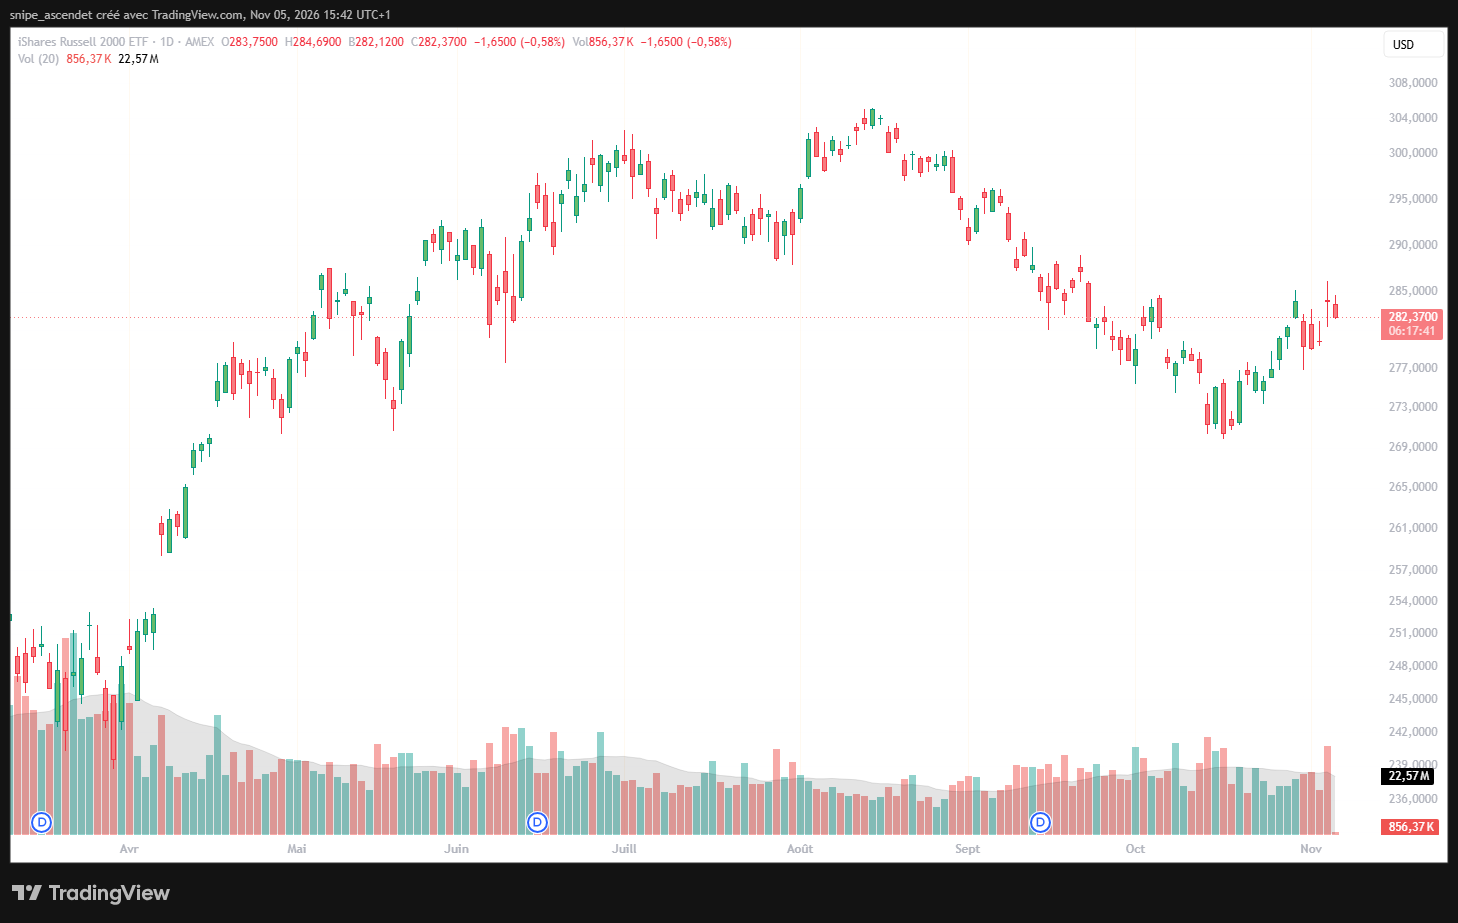
| iShares Russell 2000 (IWM) | 282,37 | -0,58 % |
Le SMH, qui concentre des fabricants de puces, prolonge un recul marqué depuis son sommet de début octobre. Les volumes ont été particulièrement importants lors de plusieurs séances baissières récentes. Les investisseurs interrogent désormais le rythme des investissements dans les centres de données, la rentabilité de ces dépenses et leur sensibilité aux décisions politiques et aux coûts de financement.
CoreWeave illustre un risque distinct. Pour un spécialiste de la capacité de calcul financée par des investissements lourds, le coût du capital, l’accès au crédit et la visibilité sur la demande des grands clients sont essentiels. L’action a perdu une part considérable de sa valeur depuis ses niveaux du printemps. Son repli du 5 novembre ne peut donc pas être réduit à une simple réaction aux futurs chiffres de l’emploi.
Le contexte politique renforce cette fragilité. Après les élections de mi-mandat, Reuters a décrit les inquiétudes relatives à de possibles restrictions sur la construction de centres de données aux États-Unis. Les contraintes sur l’électricité, les permis et les dépenses d’équipement s’ajoutent au débat sur la rentabilité de l’IA. La divergence avait déjà été mise en évidence dans notre analyse des réactions du solaire, des data centers et des semi-conducteurs après les midterms.
L’ETF QQQ, très exposé aux grandes entreprises de croissance, recule également nettement. Mais il ne faut pas confondre la situation des groupes qui vendent du calcul, celle des concepteurs de puces et celle des grandes plateformes capables de financer leurs infrastructures à partir de leurs flux de trésorerie. Les publications de résultats continuent de produire des réactions très différentes, comme le montre l’exemple d’Arm, dont les royalties ont pesé sur la lecture des résultats.
Le S&P 500 équipondéré confirme la rotation, les petites capitalisations restent hésitantes
Le contraste avec RSP est le signal central. Contrairement au S&P 500 classique, dominé par ses plus grosses capitalisations, l’indice suivi par RSP répartit son poids entre les 500 entreprises. Sa résistance suggère que l’argent ne sort pas uniformément des actions américaines : une partie du marché bénéficie d’un rééquilibrage sectoriel.
Ce phénomène dépasse la séance du jeudi. Dans un bilan publié le 2 novembre, Wells Fargo Investment Institute indique qu’en octobre le Nasdaq Composite avait perdu 5,3 %, tandis que le S&P 500 équipondéré avait gagné environ 5 %. C’est une rotation déjà engagée avant la publication du rapport sur l’emploi, et non un effet que celui-ci aurait créé.
Le Russell 2000 raconte une histoire plus nuancée. Son ETF IWM reculait de 0,58 % le 5 novembre, mais nettement moins que le QQQ ou le SMH. Les petites sociétés américaines dépendent souvent davantage des financements domestiques et de la conjoncture intérieure : un ralentissement ordonné de l’inflation et des taux pourrait les soutenir, mais un affaiblissement brutal de l’emploi pèserait sur leurs perspectives commerciales.
Le mouvement s’inscrit dans une recomposition plus large de Wall Street, déjà examinée dans notre bilan boursier des midterms, entre hyperscalers, néoclouds et pétrole. Les résultats d’entreprises accentuent les écarts : McDonald’s, Novo Nordisk et Uber avaient notamment mieux résisté que plusieurs néoclouds après leurs publications.
Emploi américain : 65 000 postes attendus, mais les salaires compteront autant
Le Bureau of Labor Statistics publiera vendredi 6 novembre les chiffres de l’emploi salarié non agricole, le chômage, le salaire horaire et les révisions des mois précédents. La comparaison avec les attentes, plutôt que le seul nombre d’emplois annoncé, déterminera une grande partie de la réaction immédiate.
| Indicateur | Septembre publié | Octobre attendu |
|---|---|---|
| Créations d’emplois non agricoles | +29 000 | +65 000 |
| Taux de chômage | 4,2 % | 4,2 % |
| Salaire horaire moyen, sur un mois | +0,1 % | +0,3 % |
| Salaire horaire moyen, sur un an | +3,0 % | +2,9 % |
Les créations d’emplois avaient déçu en septembre. Le BLS avait également abaissé de 60 000 postes, au total, ses estimations de juillet et d’août. Ces révisions rappellent qu’un seul chiffre ne suffit pas à apprécier la trajectoire du marché du travail. En octobre, les données privées ADP ont fait état de 86 000 postes supplémentaires. Elles ne sont toutefois pas directement comparables aux emplois non agricoles officiels, car leur périmètre et leur méthode diffèrent.
Le dernier rapport JOLTS a recensé environ 7,5 millions de postes vacants en septembre. Ce niveau suggère que la demande de travail n’a pas disparu, même si le rythme des embauches reste limité. Pour les investisseurs, une combinaison de créations d’emplois modérées et de salaires contenus serait plus favorable à une stabilisation des taux qu’un rapport marqué par une forte accélération des rémunérations.
La Fed a déjà relevé ses taux : le marché obligataire est l’autre arbitre
La Réserve fédérale a remonté sa fourchette de taux directeurs de 25 points de base en septembre, puis l’a maintenue entre 3,75 % et 4,00 % le 28 octobre. Deux responsables ont même préféré un nouveau relèvement lors de cette dernière réunion. Dans un contexte d’inflation encore élevée, des embauches et des salaires plus solides que prévu pourraient renforcer la perspective d’un nouveau durcissement monétaire.
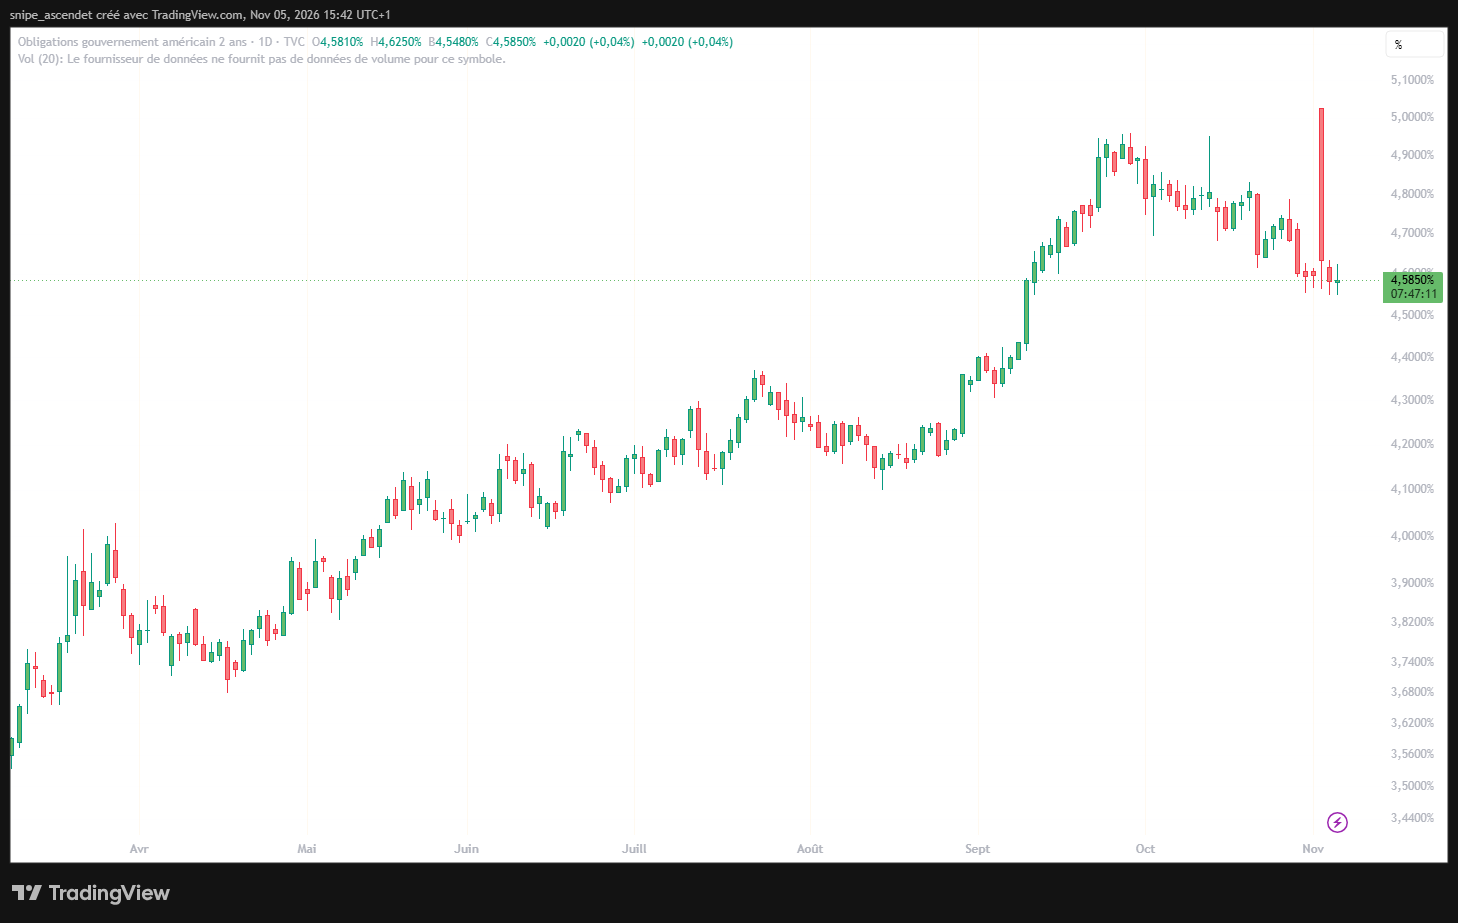
Sur la dette fédérale, le rendement à deux ans évoluait près de 4,585 % le 5 novembre. Cette échéance est particulièrement sensible aux anticipations de politique monétaire. Une remontée prononcée après la publication de vendredi signalerait que le marché revoit à la hausse le niveau attendu des taux à court terme.
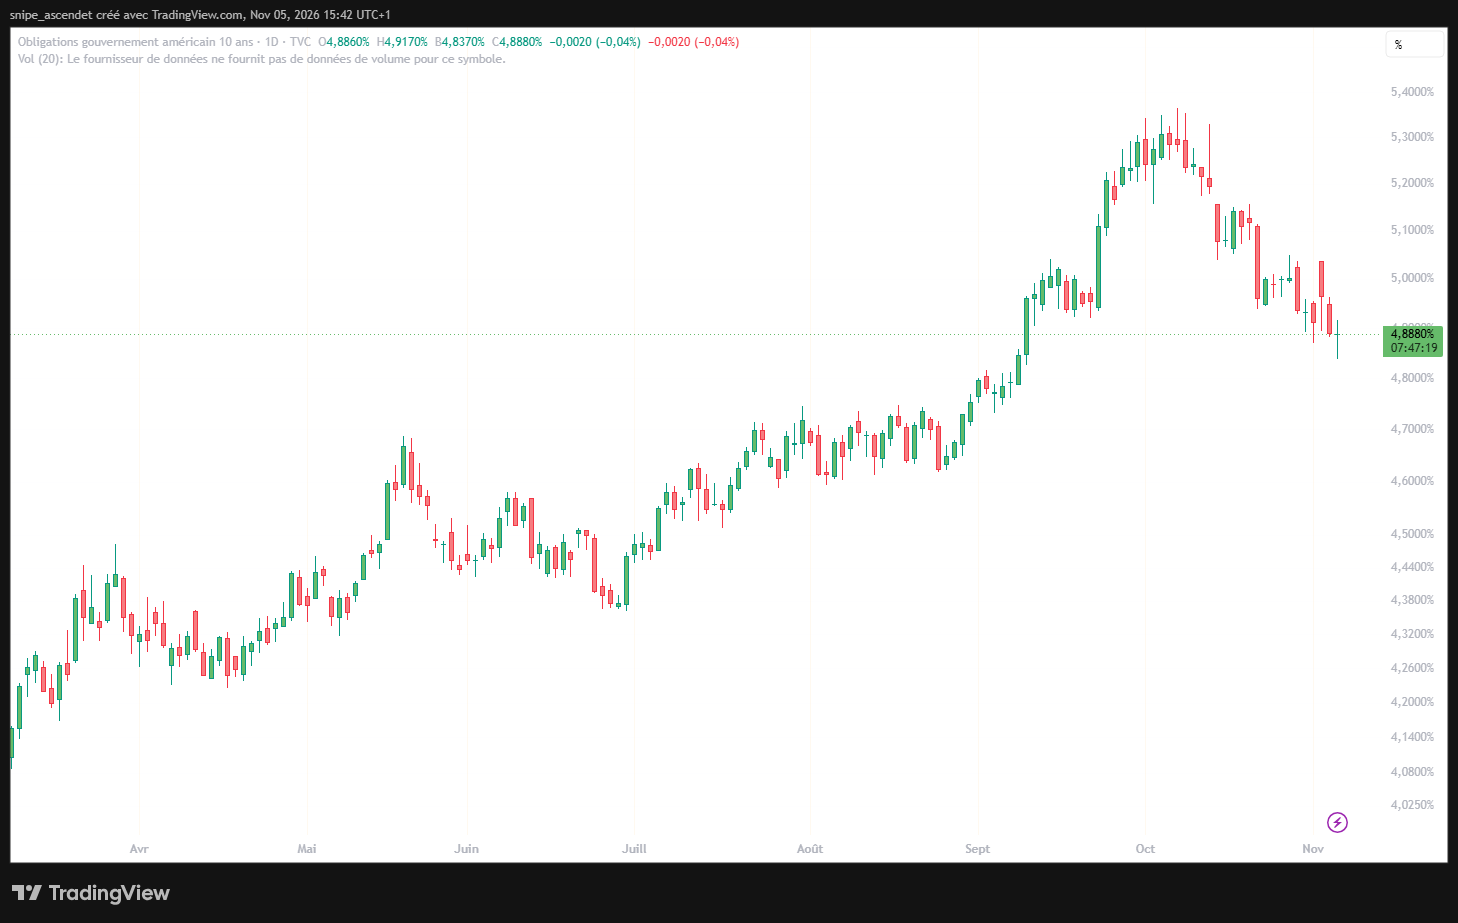
Le taux américain à dix ans s’établissait pour sa part autour de 4,888 %. Il reflète aussi les perspectives de croissance, l’inflation et la prime de terme. Un taux à dix ans durablement élevé augmente le rendement exigé sur les actifs risqués et réduit, toutes choses égales par ailleurs, la valeur actuelle des bénéfices lointains. Cette mécanique touche particulièrement les sociétés dont la valorisation dépend d’une croissance rapide pendant plusieurs années.
Il serait néanmoins excessif de considérer les rendements obligataires comme l’unique cause de la baisse de l’IA. Les dépenses d’investissement des hyperscalers, les besoins énergétiques des centres de données, le financement des néoclouds et les risques politiques peuvent peser sur le secteur même si les taux se détendent. La récente remontée des cours du pétrole ajoute une autre source d’incertitude sur l’inflation.
Trois scénarios après la publication du 6 novembre
1. Emploi supérieur aux attentes et salaires fermes : pression sur les valorisations
Si les créations d’emplois dépassent nettement le consensus de 65 000 et si les salaires progressent plus vite que les 0,3 % mensuels attendus, le marché pourrait anticiper une Fed plus restrictive. Une hausse du rendement à deux ans, puis du dix ans, pénaliserait les dossiers les plus sensibles à l’actualisation de leurs bénéfices futurs. Le SMH, le QQQ et les entreprises fortement capitalistiques comme CoreWeave resteraient alors à surveiller. Une activité économique solide pourrait cependant soutenir parallèlement certaines valeurs industrielles ou financières : un emploi meilleur que prévu n’est pas mécaniquement négatif pour toute la Bourse.
2. Emploi modéré et salaires contenus : possibilité de stabilisation
Un chiffre proche du consensus, accompagné de rémunérations en ligne ou inférieures aux attentes, laisserait davantage de place à une détente obligataire. Cela pourrait réduire la pression sur la technologie et permettre un rebond technique des titres déjà fortement corrigés. Pour parler d’un changement de tendance, il faudrait toutefois voir une amélioration simultanée du SMH et des néoclouds, et non seulement un repli des rendements.
3. Emploi très faible et chômage en hausse : risque de contagion
Une déception marquée, surtout si le taux de chômage dépasse 4,2 % et si les chiffres précédents sont révisés à la baisse, changerait la nature du risque. Le marché pourrait alors craindre une dégradation de la demande américaine et des résultats des entreprises. Les rendements obligataires pourraient baisser sans que les actions montent. Dans ce scénario, la faiblesse pourrait gagner RSP et IWM : on passerait d’une rotation hors de l’IA à une réduction plus générale de l’exposition au risque.
Les signaux à suivre vendredi, au-delà du chiffre principal
Quatre confirmations seront déterminantes : la surprise sur les créations d’emplois, le salaire horaire, les révisions des deux mois précédents et la réaction des rendements américains. Il faudra ensuite comparer, sur une même période, le comportement du SMH et de CoreWeave à celui du QQQ, de RSP et d’IWM. Une nouvelle sous-performance des infrastructures d’IA avec un marché équipondéré stable prolongerait la rotation. Une baisse simultanée de tous ces segments signalerait plutôt une aversion au risque généralisée.
Le rapport du 6 novembre peut accentuer la rotation hors de l’IA, mais il n’en sera pas nécessairement le déclencheur. Celle-ci est déjà visible dans les performances sectorielles d’octobre et du début novembre. La question centrale sera de savoir si les chiffres de l’emploi ajoutent une contrainte monétaire aux problèmes de valorisation et de financement des infrastructures, ou s’ils offrent aux investisseurs l’occasion de reconsidérer la correction.