
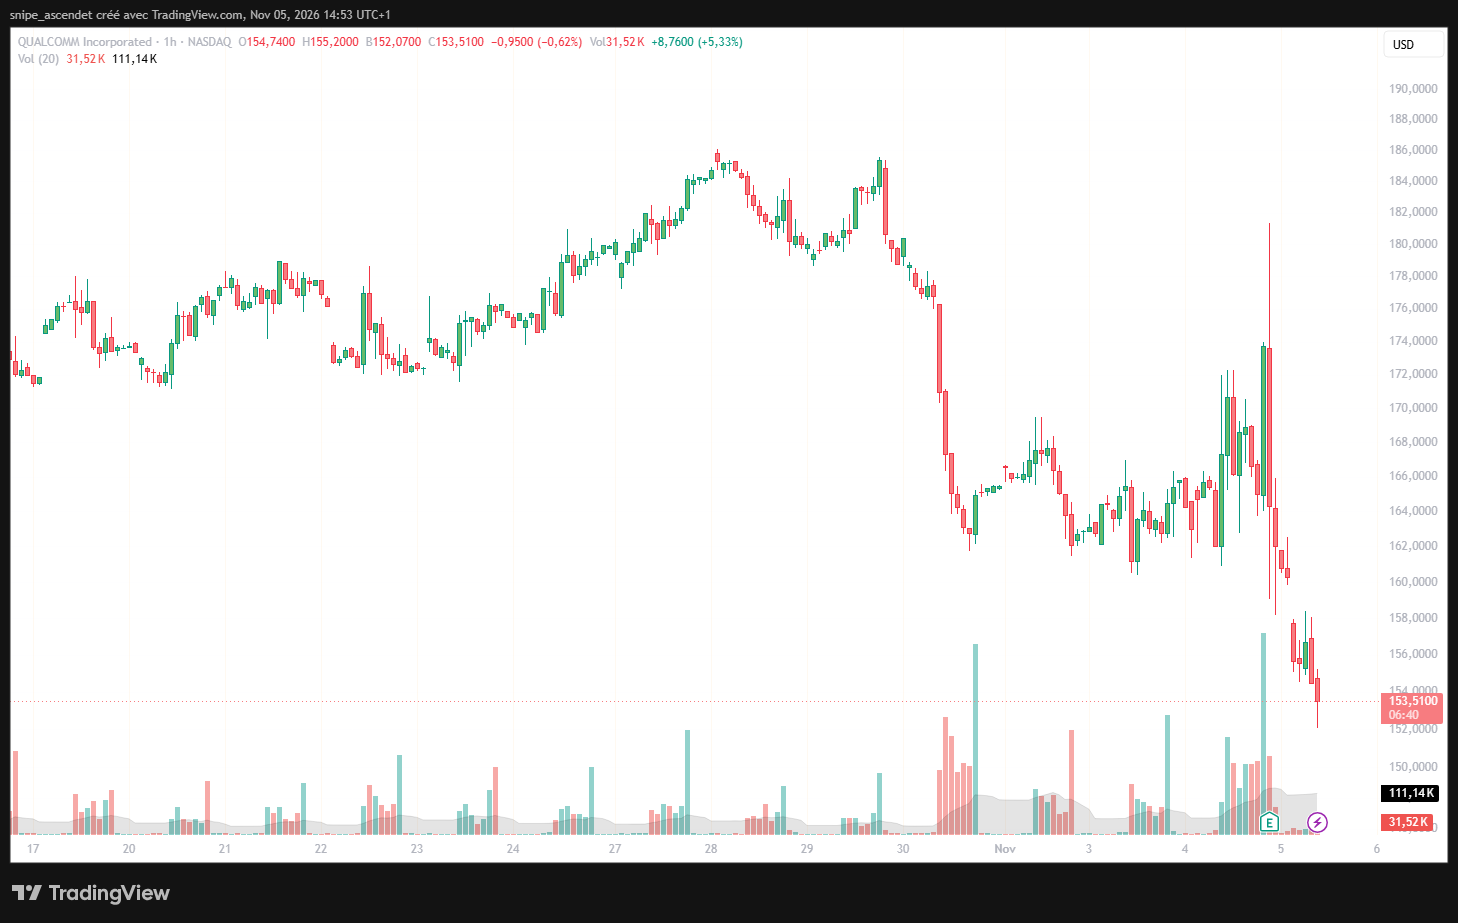
Qualcomm (NASDAQ : QCOM) reculait à 153,51 dollars avant l’ouverture américaine du jeudi 5 novembre 2026, soit environ 11,4 % sous sa clôture de 173,19 dollars la veille. Le fabricant de puces a pourtant annoncé 10,44 milliards de dollars de chiffre d’affaires ajusté et 2,17 dollars de bénéfice ajusté par action au quatrième trimestre de son exercice 2026, deux chiffres supérieurs aux attentes. Le marché sanctionne surtout le recul de 26 % des revenus issus des smartphones, à 5,14 milliards de dollars, ainsi qu’une rentabilité sous pression. L’automobile et l’intelligence artificielle apportent des relais de croissance, mais ne compensent pas encore le poids du métier historique.
La publication du 4 novembre, après la séance, intervient dans une période difficile pour les fabricants de semi-conducteurs. Qualcomm doit simultanément absorber la transition des modems d’Apple vers une solution interne, la hausse du coût des composants et des investissements destinés aux centres de données. Le contraste entre la solidité des ambitions à moyen terme et la faiblesse des résultats actuels explique une bonne partie de la réaction boursière.
Des résultats supérieurs aux attentes, mais un bénéfice ajusté en baisse de 28 %
Le quatrième trimestre fiscal s’est achevé le 27 septembre 2026. Le chiffre d’affaires consolidé établi selon les normes GAAP atteint 10,322 milliards de dollars, en recul de 8 % sur un an. Sur une base non GAAP, Qualcomm publie 10,442 milliards, en baisse de 7 %. Ces deux mesures ne doivent pas être confondues : les comparaisons au consensus ci-dessous utilisent les données ajustées lorsqu’elles sont disponibles.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires non GAAP T4 | 10,442 Md$ | 10,11 Md$ | +3,3 % |
| BPA ajusté T4 | 2,17 $ | 2,16 $ | +0,5 % |
| Revenus puces smartphones T4 | 5,137 Md$ | 5,25 Md$ | −2,2 % |
Les estimations de chiffre d’affaires ajusté et de BPA sont celles recueillies par LSEG et rapportées par Reuters ; celles des puces pour smartphones proviennent de Visible Alpha. Les données publiées figurent dans le communiqué de résultats déposé auprès de la SEC.
Le dépassement des attentes est donc réel, mais limité sur le bénéfice. Surtout, le BPA non GAAP de 2,17 dollars recule de 28 % par rapport aux 3 dollars du quatrième trimestre 2025. Le bénéfice net ajusté passe de 3,26 à 2,33 milliards de dollars. La question n’est pas seulement de savoir si Qualcomm fait mieux que le consensus, mais si ses profits peuvent renouer avec la croissance.
Smartphones : une contraction de 1,82 milliard de dollars en un an
La division QCT, qui commercialise les puces et plateformes, enregistre 9,015 milliards de dollars de revenus, en baisse de 8 %. Au sein de ce total, la téléphonie mobile tombe à 5,137 milliards, contre 6,961 milliards un an plus tôt. La différence représente environ 1,82 milliard de dollars de chiffre d’affaires perdu sur douze mois.
Le ralentissement dépasse Qualcomm. D’après les données de Counterpoint Research citées par Reuters, les expéditions mondiales de smartphones ont chuté de 20 % au trimestre de septembre. La hausse des prix de la mémoire, alimentée notamment par les besoins des infrastructures d’IA, renchérit les appareils et pèse sur la demande. Cette relation met en évidence un effet indirect du boom de l’IA : les investissements dans les centres de données peuvent bénéficier à certains fournisseurs de composants tout en fragilisant les ventes de terminaux.
Le groupe subit également la réduction de ses ventes à Apple, qui développe progressivement ses propres modems. Qualcomm précise à Reuters que sa prévision du premier trimestre fiscal 2027 n’intègre plus de ventes additionnelles à Apple. Le renouvellement des accords de licences de propriété intellectuelle avec Apple, Huawei et Transsion demeure une information importante, mais ces accords ne signifient pas le maintien des commandes de puces au niveau historique. Cette distinction entre licences et composants est essentielle pour évaluer la transition.
Le même décalage apparaît à l’échelle sectorielle : la récente correction des semi-conducteurs et les tensions sur le marché de la mémoire illustrent les conséquences contrastées de ce cycle pour les fabricants de puces.
Automobile et objets connectés : des relais en croissance, encore insuffisants
Le chiffre d’affaires automobile bondit de 89 %, à 1,990 milliard de dollars, frôlant pour la première fois les 2 milliards sur un trimestre. Les composants destinés aux véhicules connectés, aux systèmes d’assistance et aux plateformes numériques embarquées soutiennent cette progression. Les objets connectés (IoT) augmentent plus modestement de 4 %, à 1,888 milliard de dollars.
Ces deux activités totalisent près de 3,88 milliards de dollars sur le trimestre. Leur hausse cumulée, d’un peu plus d’un milliard de dollars par rapport à l’année précédente, amortit la baisse de la téléphonie sans l’annuler. La diversification fonctionne sur le plan commercial, mais la structure du chiffre d’affaires reste largement dépendante des smartphones.
Les marges renforcent cette lecture. Dans QCT, le résultat avant impôts recule de 26 %, à 2,142 milliards de dollars, et sa marge passe de 29 % à 24 %. L’activité de licences QTL réalise 1,304 milliard de revenus, en baisse de 7 %, avec une marge avant impôts de 70 %, contre 72 % un an plus tôt. Le mix d’activité et les coûts industriels restent donc des éléments déterminants pour le résultat consolidé.
La trésorerie ralentit et les coûts des composants pèsent sur les marges
Sur l’ensemble de l’exercice fiscal 2026, Qualcomm réalise 43,12 milliards de dollars de revenus GAAP, en baisse de 3 %. Son BPA GAAP atteint 12,70 dollars, mais cette donnée comprend un avantage fiscal exceptionnel de 5,7 milliards de dollars. Pour comparer la rentabilité opérationnelle dans le temps, le BPA non GAAP annuel de 10,54 dollars, contre 12,03 dollars en 2025, donne une image différente : il baisse de 12 %.
La trésorerie opérationnelle annuelle ressort à 11,145 milliards de dollars, contre 14,012 milliards un an auparavant. Les dépenses d’investissement passent de 1,192 à 2,494 milliards. En retranchant ces dernières à la trésorerie opérationnelle, le flux de trésorerie disponible calculé ressort à environ 8,65 milliards de dollars, contre 12,82 milliards en 2025, soit un recul d’environ un tiers. Qualcomm a parallèlement consacré 7,817 milliards aux rachats d’actions et 3,854 milliards aux dividendes sur l’exercice.
La société indique que les coûts progressent sur la fabrication des wafers, l’assemblage, les tests, l’encapsulation avancée et la mémoire. Elle augmente certains prix de vente pour en absorber l’effet, mais attend l’essentiel des bénéfices de ces mesures au second semestre fiscal 2027. Son directeur financier vise un retour de la marge brute sous-jacente de QCT dans une fourchette historique de 48 à 50 % à partir du deuxième trimestre. Ces objectifs restent tributaires de l’acceptation des hausses de prix par les clients et de l’évolution de la demande.
IA et Amazon : un objectif de 5 milliards de revenus Data Center en 2027
Qualcomm cherche à réduire sa dépendance aux téléphones en développant des processeurs et accélérateurs destinés aux centres de données. Le groupe réaffirme viser 5 milliards de dollars de chiffre d’affaires Data Center pour l’exercice fiscal 2027, puis 15 milliards annuels à l’horizon fiscal 2029. Ces montants sont des objectifs de direction, pas des ventes réalisées ni des commandes intégralement garanties.
Le groupe a annoncé une collaboration plurigénérationnelle avec Amazon autour de composants pour l’IA et travaille également avec Microsoft et Meta. Selon Reuters, l’accord de septembre autorise Amazon à acquérir jusqu’à 60 milliards de dollars de puces et produits associés, sous conditions ; ce plafond ne doit pas être comptabilisé comme du chiffre d’affaires déjà sécurisé. Des bons de souscription liés à des étapes de dépenses et d’achats accompagnent l’accord, ce qui ajoute un enjeu potentiel de dilution.
Pour le premier trimestre fiscal 2027, Qualcomm table sur 650 millions de dollars de ventes Data Center, au-dessus des quelque 539 millions attendus par Visible Alpha. Les deux premiers programmes de puces sur mesure doivent commencer à contribuer, avant la montée en puissance des accélérateurs d’IA. Le calendrier d’industrialisation, les rendements, le coût des composants avancés et la concentration des grands clients détermineront si cette trajectoire se transforme en bénéfices et en trésorerie.
Le même arbitrage entre promesses commerciales et monétisation anime les investisseurs d’AMD après sa publication trimestrielle. Les modèles sont différents, mais les deux sociétés doivent convaincre que les contrats et déploiements dans les centres de données produiront une croissance rentable.
Prévisions : les ventes attendues dépassent le consensus, pas le BPA
Pour le premier trimestre fiscal 2027, Qualcomm annonce 10,4 à 11,2 milliards de dollars de chiffre d’affaires, soit 10,8 milliards au point médian, supérieur aux 10,48 milliards anticipés par LSEG. La division QCT est attendue entre 9 et 9,6 milliards de dollars, également au-dessus des 8,88 milliards estimés. En revanche, la fourchette de BPA non GAAP de 2,15 à 2,35 dollars donne un point médian de 2,25 dollars, légèrement inférieur aux 2,27 dollars attendus.
La divergence résume la principale inquiétude : les perspectives de chiffre d’affaires progressent grâce aux nouvelles activités, mais l’amélioration des marges devrait prendre davantage de temps. Une accélération dans les serveurs peut d’abord mobiliser des ressources de recherche, de production et de commercialisation avant de contribuer pleinement aux profits.
Semi-conducteurs : Qualcomm recule davantage que SMH et Arm
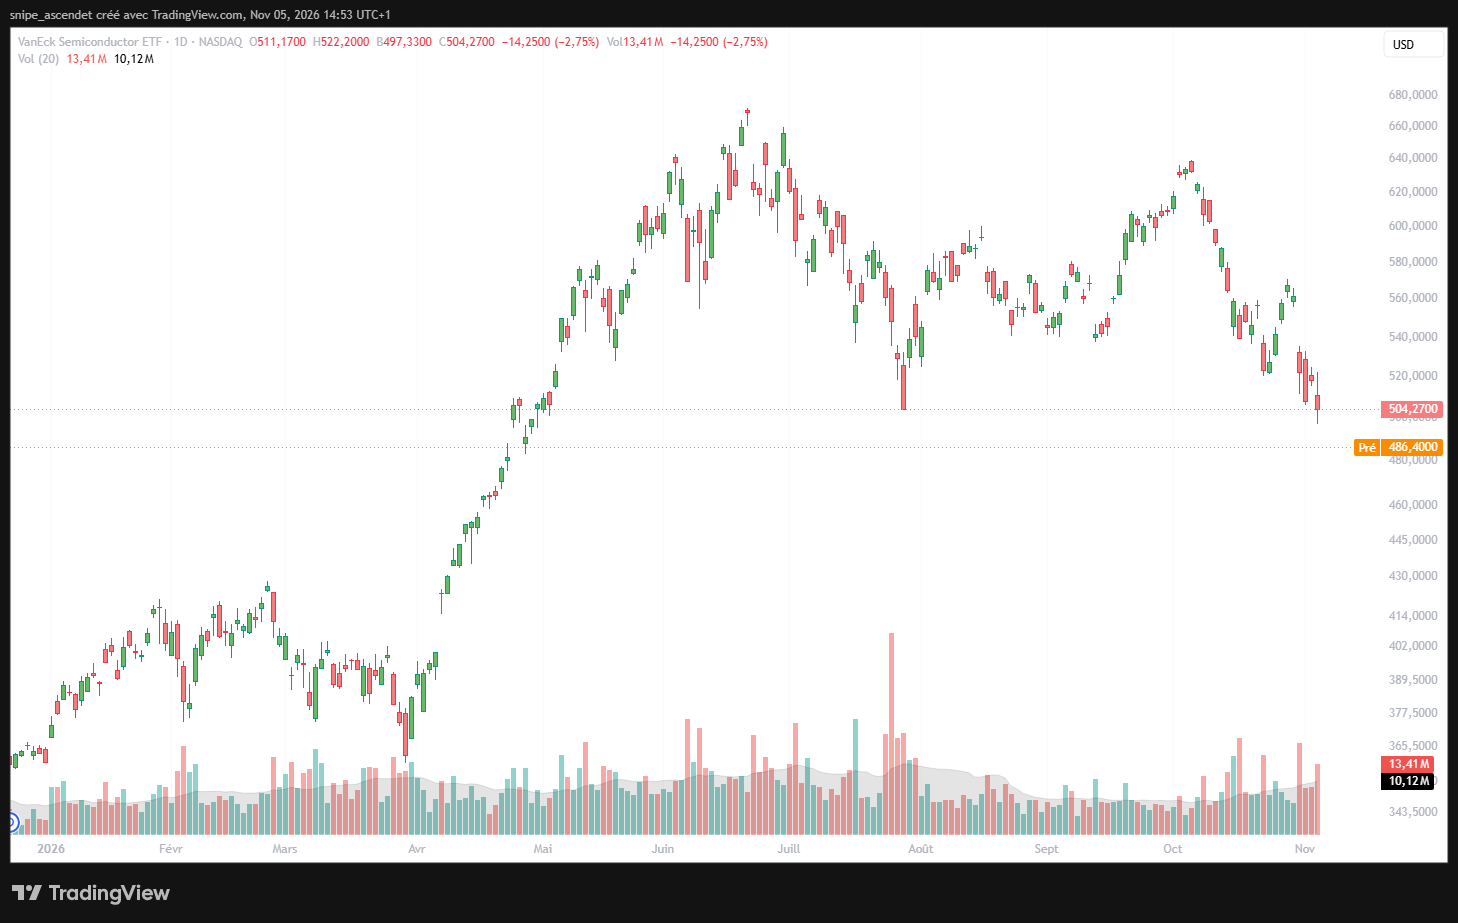
La baisse de Qualcomm intervient dans une correction plus générale des valeurs liées aux semi-conducteurs. L’ETF VanEck Semiconductor (NASDAQ : SMH) a terminé le 4 novembre à 504,27 dollars, en recul de 2,75 %. Il s’orientait vers 486,48 dollars avant l’ouverture du 5 novembre, soit environ 3,5 % de moins que la clôture précédente. Ce fonds n’est pas le SOXX : il suit un autre panier et d’autres pondérations, même si les deux reflètent le secteur.
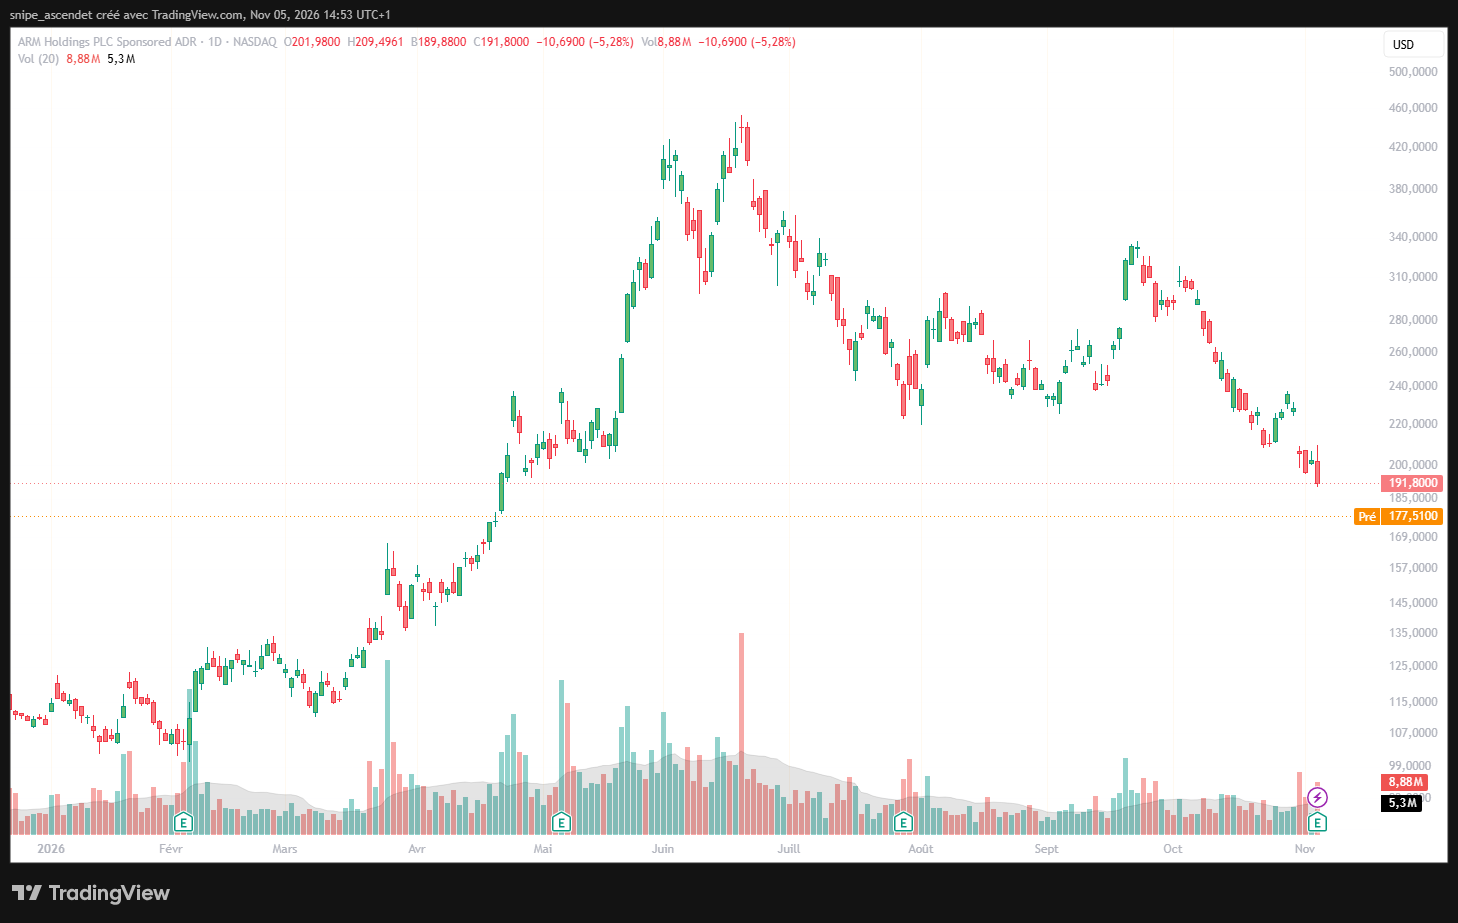
Arm Holdings offre une comparaison complémentaire. Le groupe a publié lui aussi un chiffre d’affaires et un bénéfice ajusté supérieurs aux attentes, mais la progression de ses royalties a déçu. Son action avait cédé 5,28 % le 4 novembre, à 191,80 dollars, et se situait vers 177,51 dollars avant l’ouverture du 5 novembre, soit encore 7,5 % sous cette clôture. Le marché distingue les sociétés dont la croissance annoncée de l’IA est immédiatement visible dans les revenus récurrents ou les bénéfices de celles dont les promesses reposent encore largement sur des déploiements futurs.
L’analyse des résultats d’Arm et du ralentissement de ses royalties montre une autre facette de cette exigence. Les tensions sectorielles décrites dans notre point sur les semi-conducteurs et les data centers après les élections américaines forment un contexte supplémentaire, sans établir un lien de cause à effet direct entre les élections et la sanction des résultats de Qualcomm.
Action QCOM : le retour vers 150 dollars change le rapport de force
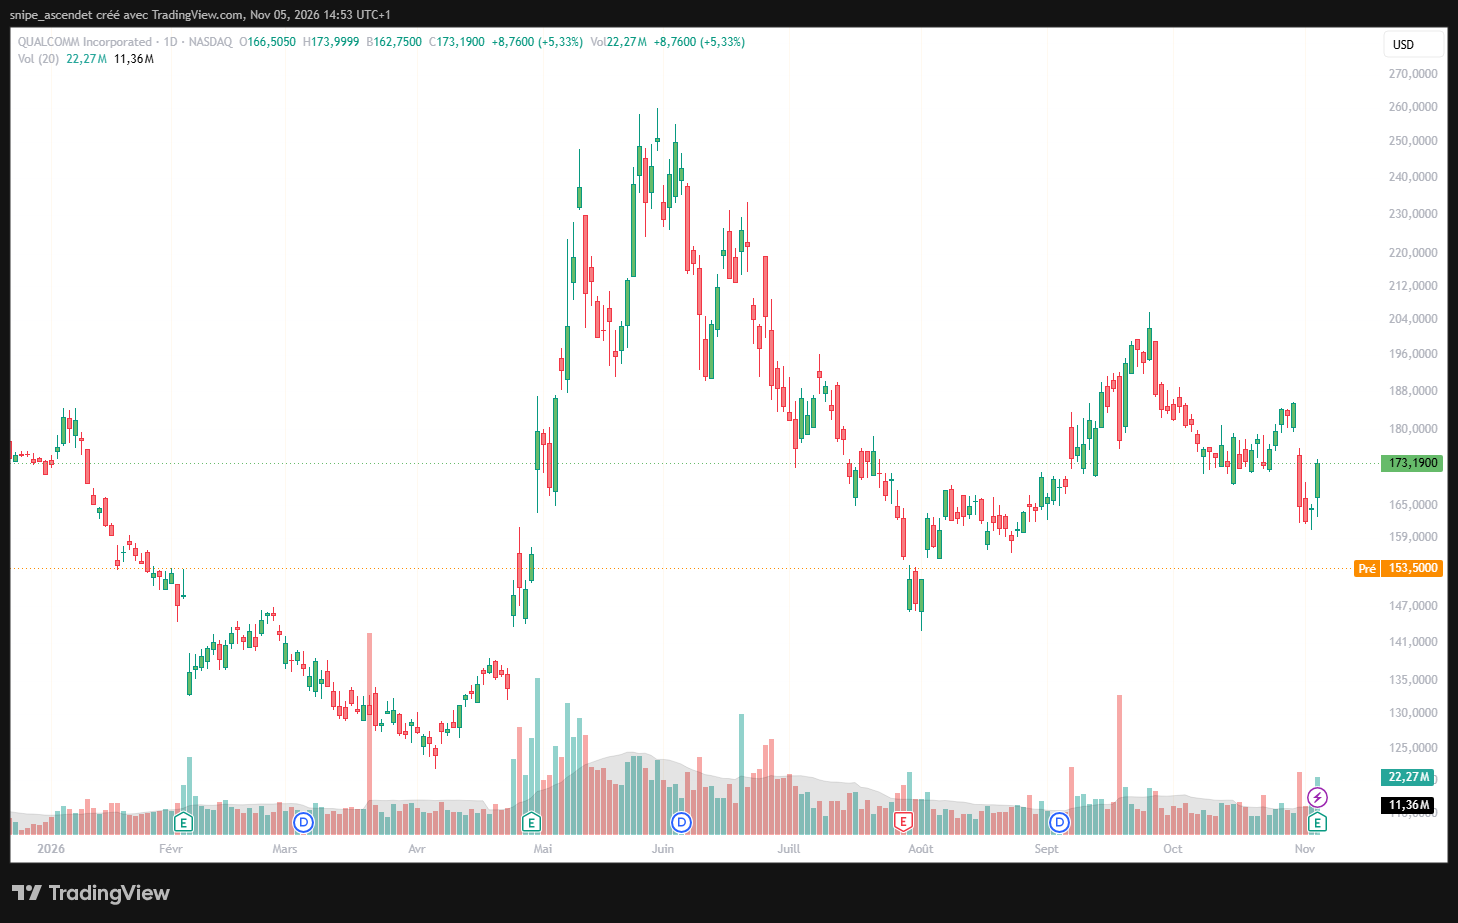
Qualcomm avait clôturé le 4 novembre en hausse de 5,33 %, à 173,19 dollars, après une séance de 22,27 millions de titres, contre une moyenne sur vingt séances de 11,36 millions. La réaction aux résultats efface cette progression et ramène le cours vers les niveaux travaillés à la fin de l’été. Le graphique journalier fait apparaître un premier repère dans la zone 150 à 153 dollars, puis des zones historiques plus basses autour de 145 dollars. Un retour au-dessus de 160 dollars constituerait une première stabilisation, sans suffire à rétablir la dynamique de la fin octobre.
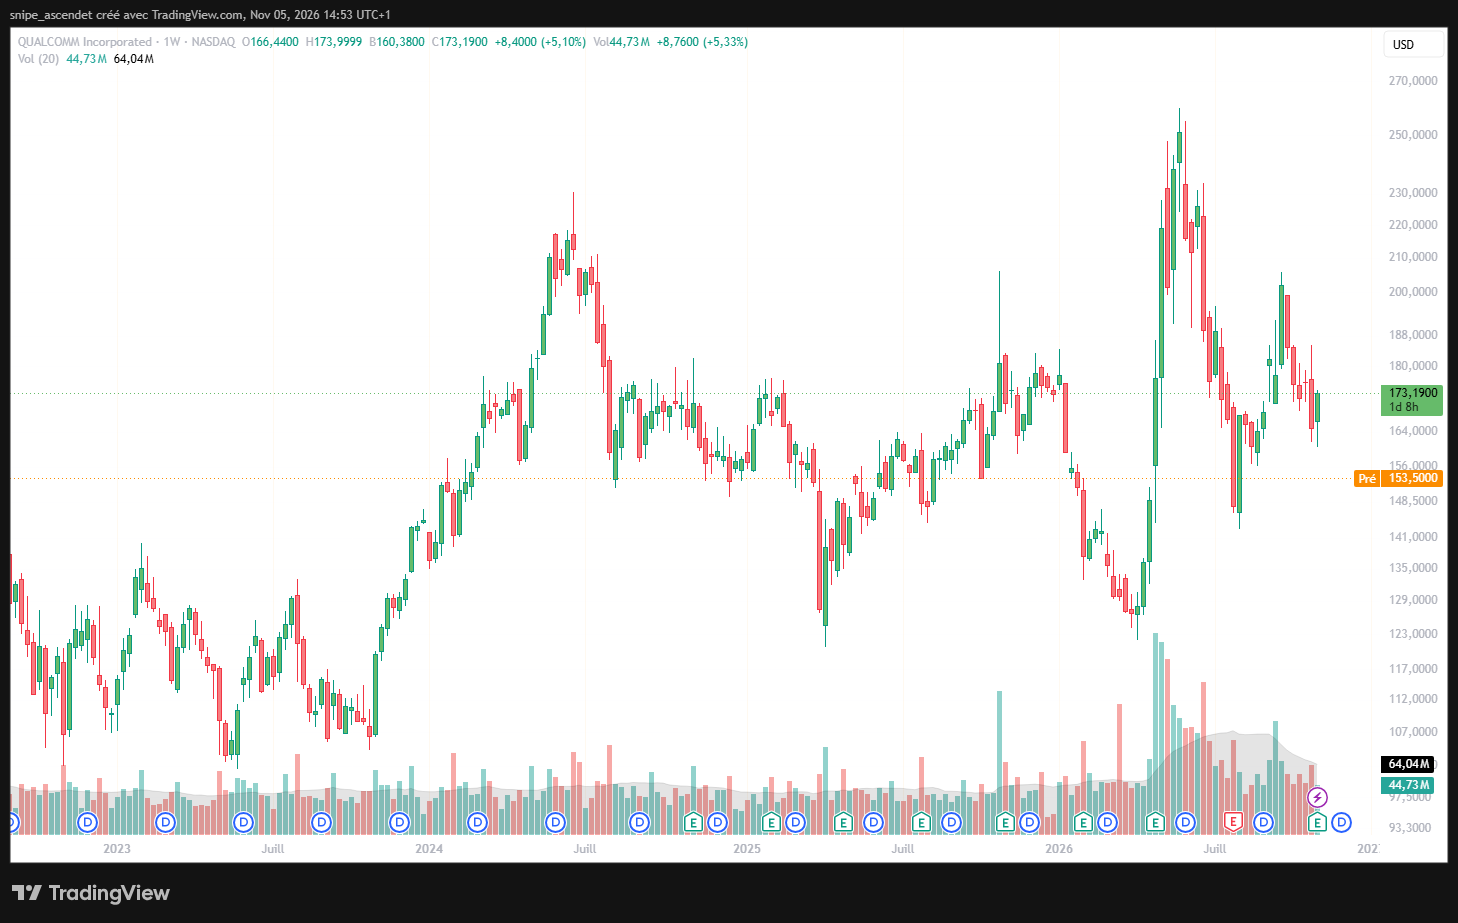
La perspective hebdomadaire nuance ce diagnostic. Depuis 2022, Qualcomm a connu plusieurs phases de forte appréciation suivies de corrections importantes, notamment après les sommets de 2024 et 2026. Les anciens seuils proches de 170 à 175 dollars représentent désormais des repères à reconquérir ; à plus long terme, les sommets récents autour de 195 à 200 dollars restent éloignés. Ces niveaux sont des observations graphiques, pas des prévisions de cours.
À 153,51 dollars, le cours représente environ 14,6 fois le BPA ajusté constaté sur l’exercice 2026 (10,54 dollars). Il s’agit d’un multiple rétrospectif, non d’un PER prévisionnel : il ne présume ni de la stabilité du BPA ni de la réussite des objectifs Data Center. Le recul des profits et l’ampleur des investissements futurs doivent donc être pris en compte dans toute comparaison de valorisation.
Deux scénarios pour Qualcomm en 2027
Scénario favorable : l’IA et l’automobile prennent le relais
La reprise des ventes Android, la poursuite de la croissance automobile et la concrétisation des programmes Data Center pourraient compenser plus rapidement l’érosion des revenus liés à Apple. La validation passerait par des ventes Data Center effectivement reconnues, une remontée des marges QCT vers la fourchette annoncée et une meilleure conversion des bénéfices en trésorerie. La réduction de la volatilité des coûts de mémoire renforcerait ce scénario.
Scénario défavorable : la transition coûte plus qu’elle ne rapporte
Un marché des smartphones durablement déprimé, des hausses de prix difficiles à répercuter et des déploiements IA plus lents pourraient maintenir la pression sur les marges. Même si les revenus Data Center augmentent, leur contribution à la rentabilité pourrait être retardée par les dépenses de recherche, d’industrialisation ou par des conditions commerciales accordées aux grands clients. Une génération de trésorerie encore affaiblie limiterait alors la marge de manœuvre financière du groupe.
Le prochain test sera donc moins le seul chiffre d’affaires trimestriel que la combinaison entre revenus hors smartphones, marge QCT et cash-flow. Qualcomm dispose de relais de croissance identifiés, mais la publication du 4 novembre confirme que leur montée en puissance n’efface pas instantanément la baisse du marché historique. C’est cet écart de calendrier que Wall Street cherche désormais à mesurer.