
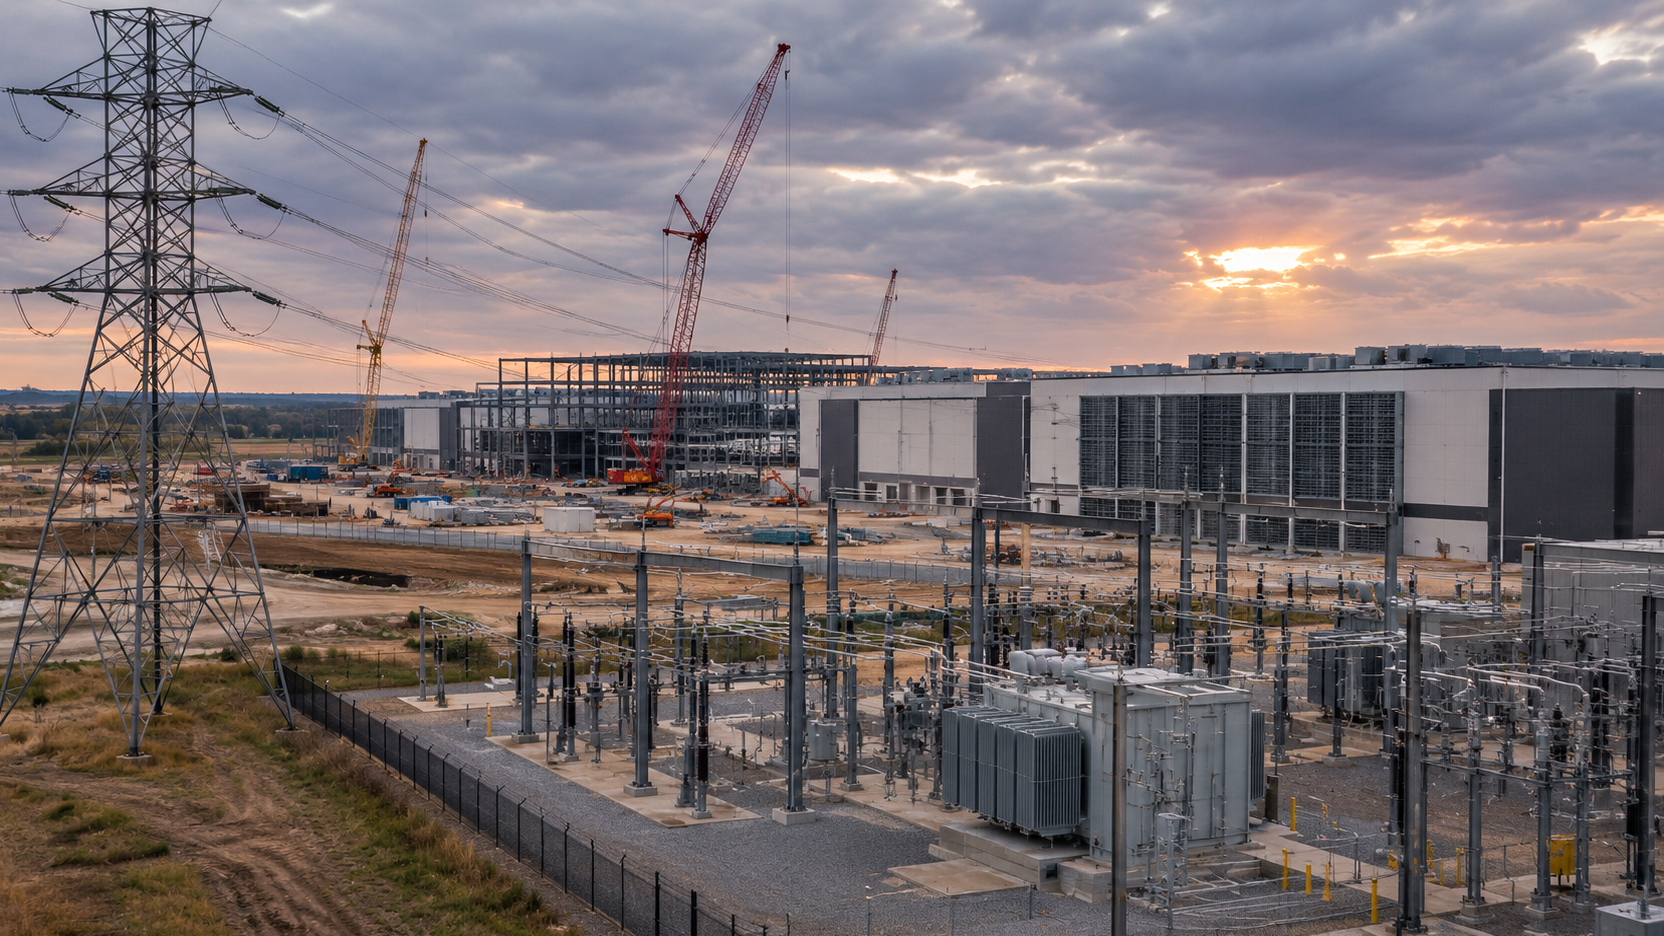
Les data centers américains entrent dans une période d’incertitude réglementaire au moment où les investisseurs évaluent déjà le coût de leur expansion. Dans une note publiée le 4 novembre 2026, UBS Securities estime qu’environ 30 % des ajouts de capacité attendus aux États-Unis en 2028 pourraient être exposés à des suspensions de chantier ou à des retards. Le Texas représente à lui seul 18 gigawatts (GW) dans le périmètre évoqué par la banque. Cette estimation ne signifie ni que 30 % des centres existants vont fermer, ni qu’autant de projets sont déjà annulés.
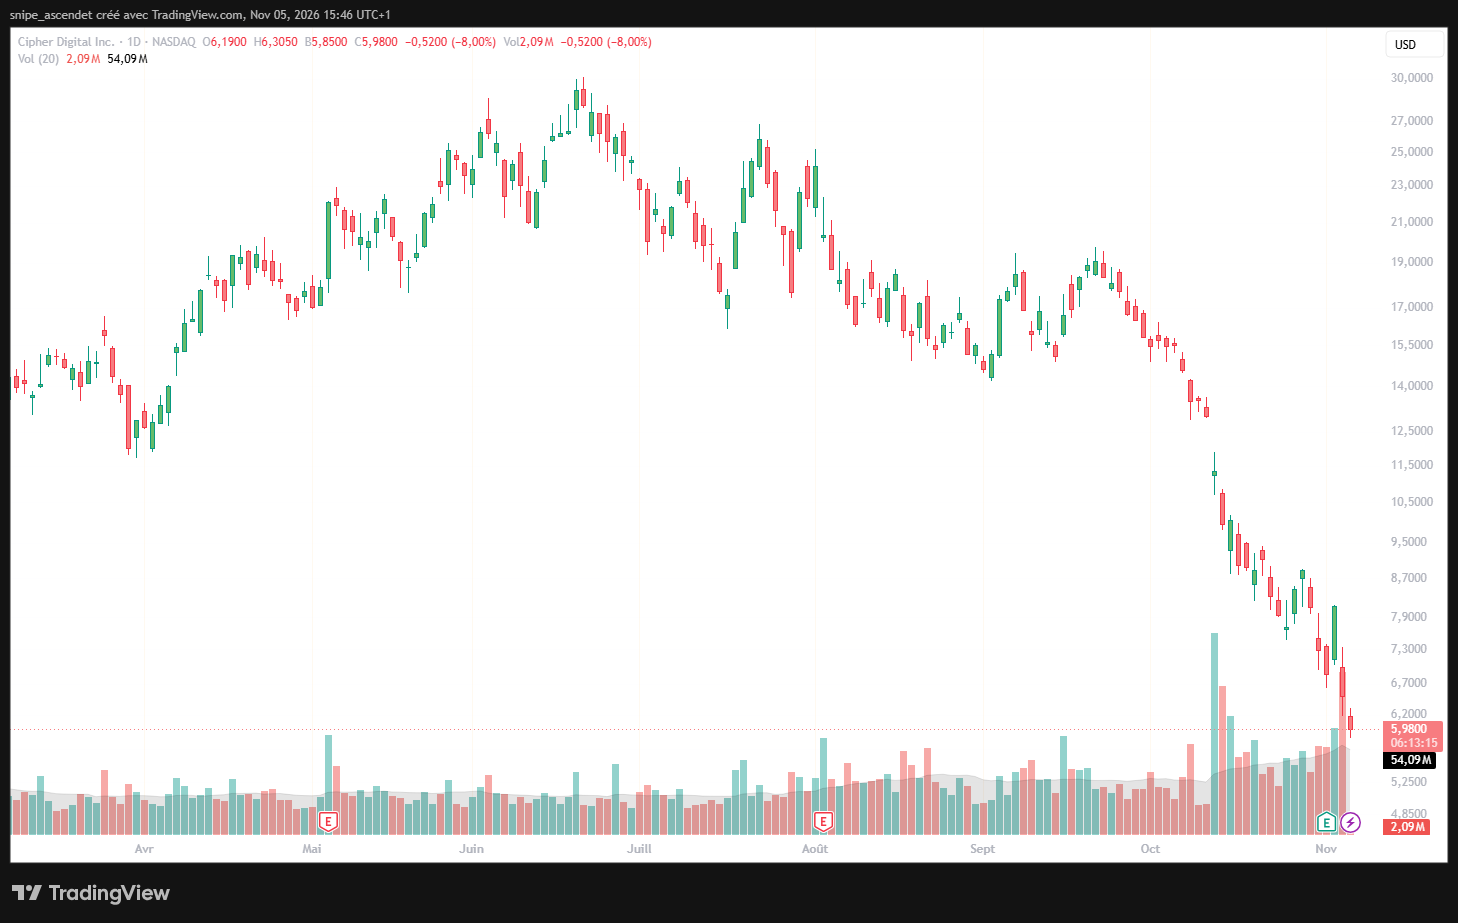
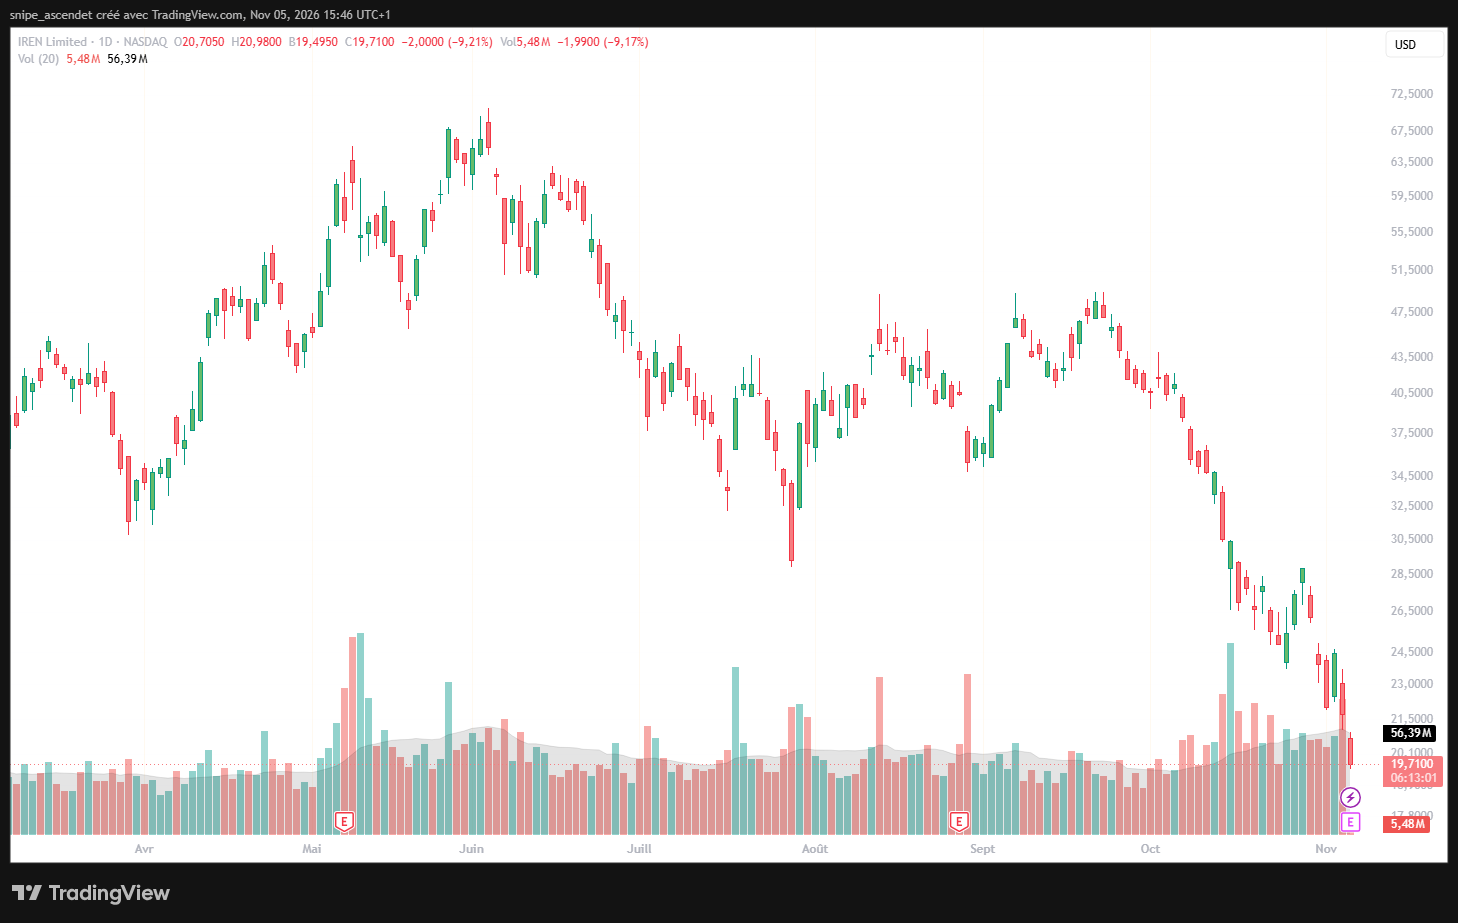
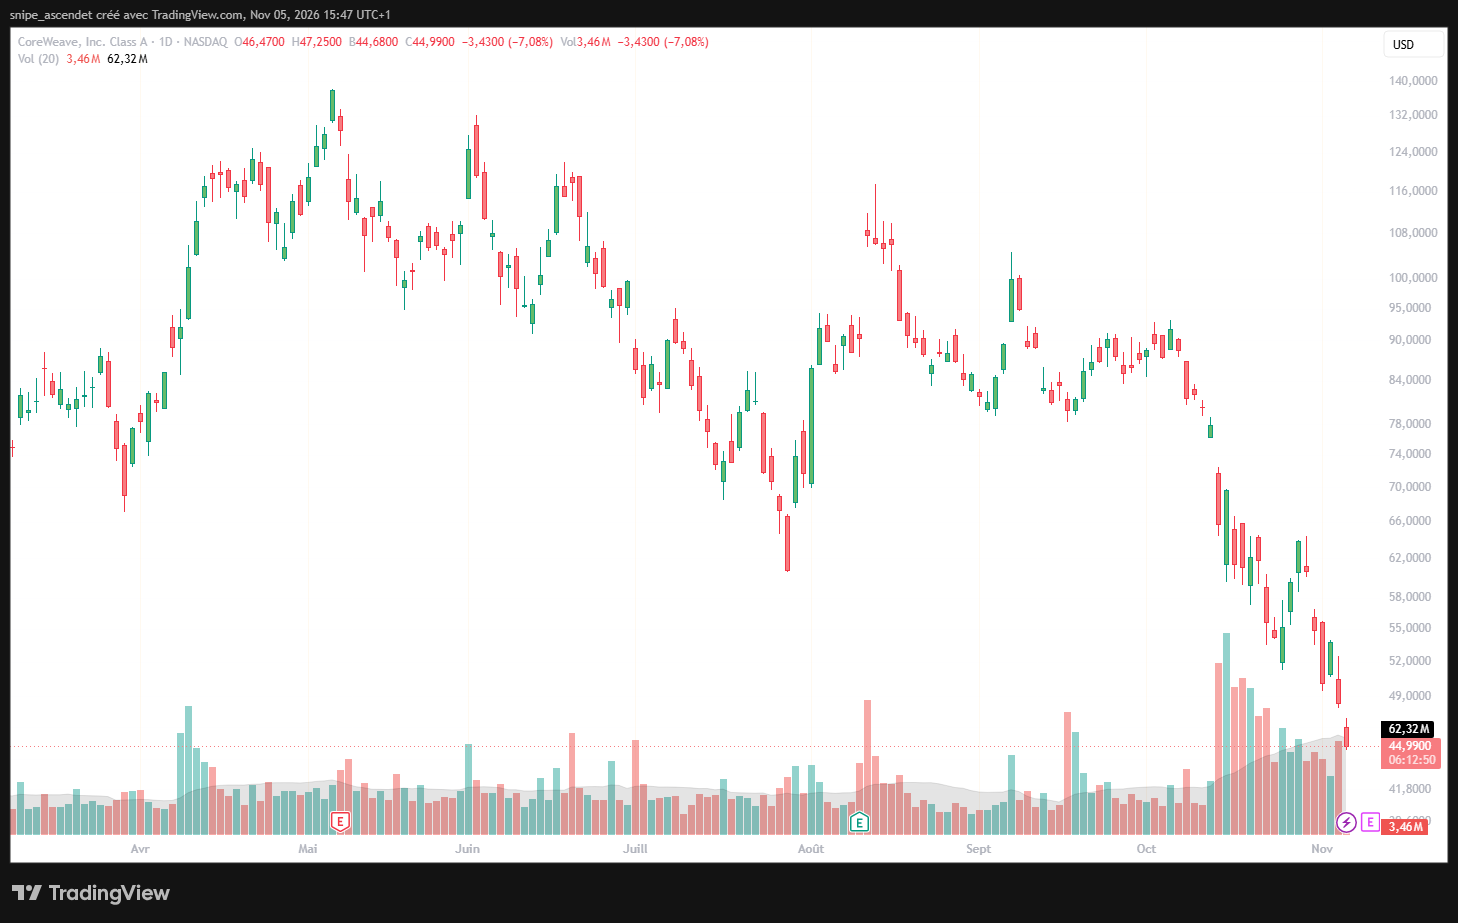
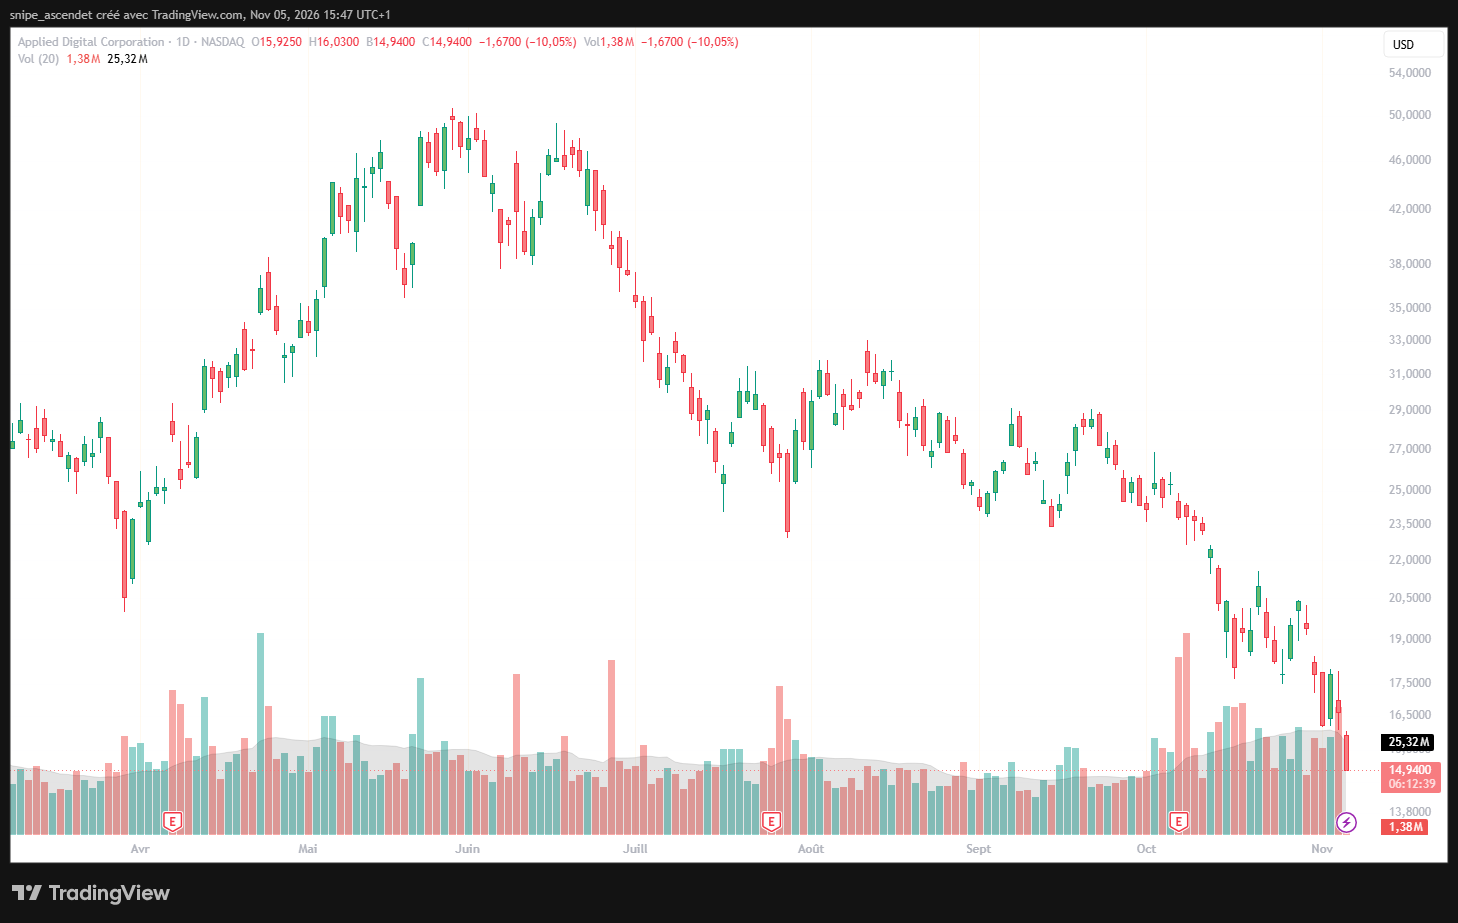
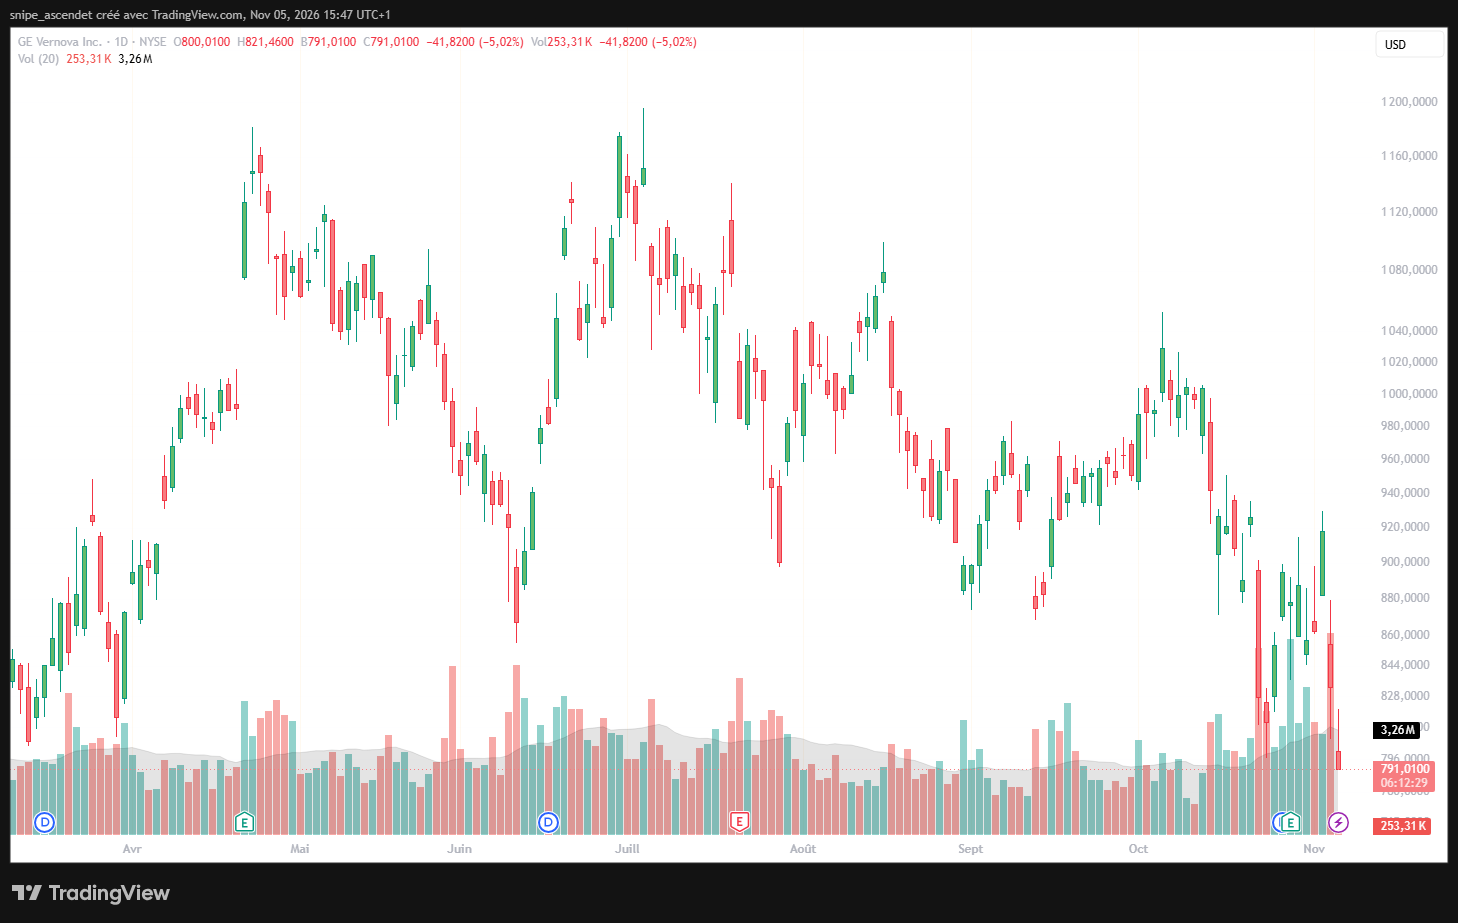
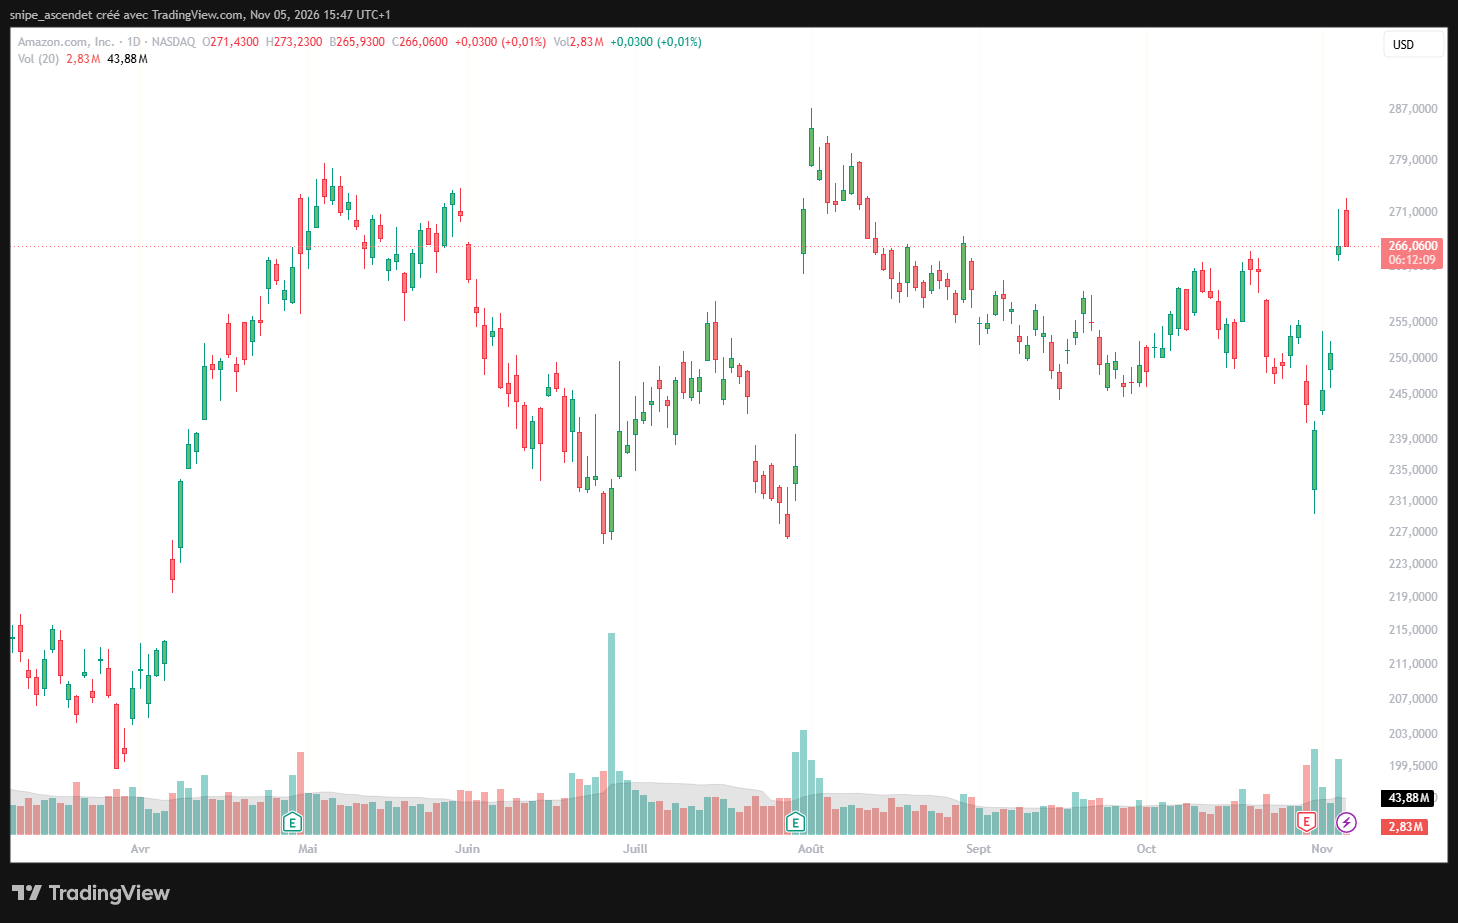
Jeudi 5 novembre, les opérateurs les plus sensibles au déploiement de nouvelles infrastructures sont de nouveau sanctionnés : Cipher Digital perd 8 % à 5,98 dollars, IREN 9,21 % à 19,71 dollars, CoreWeave 7,08 % à 44,99 dollars et Applied Digital 10,05 % à 14,94 dollars. GE Vernova recule de 5,02 %, tandis qu’Amazon reste proche de l’équilibre. Cette divergence traduit une interrogation centrale : qui finance et supporte le risque si les mégawatts promis arrivent plus tard que prévu ?
Ce que dit UBS sur les 30 % de capacités à risque en 2028
L’estimation d’UBS, rapportée par Reuters le 5 novembre et par MT Newswires la veille, concerne le flux de capacités nouvelles attendu en 2028, et non la capacité électrique installée aux États-Unis à cette date. Elle met en évidence un risque de calendrier : moratoires sur les nouvelles autorisations, raccordements retardés, exigences supplémentaires sur l’eau ou le financement du réseau. Elle ne constitue pas un inventaire de chantiers définitivement abandonnés.
Le chiffre doit également être distingué des estimations portant sur toutes les annonces de projets. Modo Energy recense 633 GW de capacités opérantes ou en projet, dont 256 GW, soit 40 %, situés dans des États où des pauses ou des conditions nouvelles pourraient intervenir. Mais l’essentiel de ce périmètre reste constitué de projets annoncés. Parmi 242 GW de capacités non encore exploitées dans ces États, 201 GW ne sont pas en construction. Les 30 % d’UBS et les 40 % de Modo ne mesurent donc pas la même chose.
À l’inverse, TrendForce estime que les projets 2027 déjà avancés seraient moins directement touchés que ceux de 2028 et au-delà. Le calendrier compte autant que le lieu : un site déjà alimenté, autorisé et en construction ne présente pas le même risque qu’une parcelle dont l’accès au réseau reste à négocier.
Pourquoi le Texas concentre les inquiétudes
Le basculement politique du 3 novembre accroît une incertitude déjà présente. La gouverneure élue Gina Hinojosa a promis de suspendre les nouvelles autorisations de data centers jusqu’à l’adoption de garanties pour les habitants. Mais son prédécesseur Greg Abbott avait lui-même ordonné le 3 août une vérification des projets réclamant un raccordement au réseau texan. Le débat ne se résume donc pas à une opposition partisane : il porte sur la hausse de la demande électrique, le coût des infrastructures et la place accordée aux collectivités.
Selon le Texas Tribune, l’audit engagé par les autorités doit examiner environ 250 à 300 dossiers de la première vague de grands consommateurs électriques. L’opérateur ERCOT doit étudier la capacité du réseau, les besoins de renforcement et la crédibilité des demandes. Une inscription dans cette file d’attente, même exprimée en gigawatts, n’équivaut ni à une centrale construite, ni à une autorisation ferme de consommer.
La chaîne de risque est concrète : un raccordement retardé peut décaler la mise en service, donc le début des loyers d’un data center. Pendant ce temps, les intérêts, les travaux et parfois l’acquisition des équipements continuent de peser sur les flux de trésorerie. Si le constructeur doit également financer une part accrue des lignes, transformateurs ou centrales, le rendement du projet diminue, sauf à renégocier son prix ou à obtenir une contribution du client.
Nous avions détaillé dès le lendemain du vote les conséquences des midterms pour les néoclouds installés au Texas. L’étude d’UBS ajoute une dimension essentielle : le risque se mesure désormais sur la livraison effective des mégawatts attendus d’ici deux ans.
Les marchés sanctionnent les opérateurs, pas tous les acheteurs de calcul
| Valeur | Cours (USD) | Variation du 5/11 | Exposition principale |
|---|---|---|---|
| Cipher Digital (CIFR) | 5,98 | -8,00 % | Développement et raccordement, notamment au Texas |
| IREN (IREN) | 19,71 | -9,21 % | Sites texans et déploiement du cloud IA |
| CoreWeave (CRWV) | 44,99 | -7,08 % | Livraisons de capacité GPU et financement |
| Applied Digital (APLD) | 14,94 | -10,05 % | Construction, loyers et financement de campus |
| GE Vernova (GEV) | 791,01 | -5,02 % | Équipements électriques et calendrier des commandes |
| Amazon (AMZN) | 266,06 | +0,01 % | Client du cloud, mais aussi investisseur en capacités |
Les variations ci-dessus correspondent au 5 novembre 2026 à un même moment de la séance américaine et sont calculées par rapport à la clôture précédente. Elles ne constituent pas un classement de performance cumulée depuis les élections. La baisse commune ne permet pas d’attribuer mécaniquement l’intégralité du mouvement à la note d’UBS : la valorisation, les résultats et le financement influencent également les cours.
Cipher Digital : 9,1 milliards de loyers futurs, mais un calendrier à respecter
Cipher est directement concerné par les règles texanes. Dans son point d’activité du 2 novembre, le groupe fait état de ses premiers revenus locatifs de calcul haute performance à Black Pearl. L’extension à vingt ans du bail de Barber Lake porte les recettes contractuelles annoncées du site à environ 9,1 milliards de dollars. Il s’agit de loyers prévus sur toute la durée des contrats, et non d’un chiffre d’affaires déjà encaissé.
En parallèle, Colchis a obtenu une classification conditionnelle pour 1 GW dans le processus ERCOT, et 1,6 GW supplémentaires ont reçu des classifications conditionnelles pour étude. Le groupe développe aussi des conduites susceptibles de faciliter jusqu’à 2,5 GW de production électrique sur site. Ces mesures visent à réduire sa dépendance au réseau, mais ne valent pas autorisation définitive ni garantie de livraison. Son chiffre d’affaires du troisième trimestre atteint 27 millions de dollars, pour un EBITDA ajusté négatif de 10 millions : l’écart avec les loyers futurs montre pourquoi l’exécution et le financement restent déterminants.
IREN : le statut conditionnel de Sweetwater ne sécurise pas encore les 2 GW
IREN possède une exposition concrète au Texas, notamment au travers de son campus Sweetwater. Le 8 septembre, le groupe annonçait l’inclusion conditionnelle comme charge de base de ses 2 GW dans Batch Zero : 1,4 GW à Sweetwater 1 et 600 MW à Sweetwater 2. Cette étape ne constitue pas l’accord final de raccordement. Pour Sweetwater 1, 300 MW bruts sont en construction, avec une livraison visée au quatrième trimestre 2027.
Le risque n’est donc pas identique pour les 300 MW déjà en chantier et le reste du potentiel annoncé. IREN dispose en outre d’une activité cloud IA et de sites hors du Texas, ce qui complique toute lecture uniforme de son cours. Dans ses derniers comptes annuels publiés en août, le groupe évoquait 4 milliards de dollars de revenus annualisés contractés pour sa capacité 2026, mesure prospective qui ne doit pas être confondue avec le revenu comptabilisé sur l’exercice.
CoreWeave : quand une livraison tardive rencontre une dette coûteuse
CoreWeave vend de la puissance de calcul et dépend de la disponibilité des centres de données qui hébergent ses GPU. Son exposition aux éventuelles restrictions texanes est indirecte ou contractuelle selon le site ; elle ne doit pas être assimilée à celle d’un propriétaire de terrains texans. Un décalage de mise à disposition peut toutefois repousser les revenus attendus, alors que les engagements sur les serveurs et les financements demeurent.
Le secteur subit déjà une réévaluation de son crédit. Notre analyse sur la dette de CoreWeave et les difficultés de financement des néoclouds décrit le renchérissement de sa prime de risque en octobre. Une autorisation de raccordement plus lente ajoute un risque d’exécution à celui du bilan : la question n’est pas seulement de signer un client, mais de lui livrer les capacités facturables avant que la structure financière du projet ne se tende.
Applied Digital : un risque de construction, mais pas une dépendance directe au Texas
Applied Digital n’a pas le même profil géographique que Cipher. Dans ses résultats publiés le 7 octobre, l’entreprise décrit des campus en Dakota du Nord, en Louisiane et en Alabama. Elle fait état de 1,41 GW de charge informatique sous baux de long terme et d’environ 36 milliards de dollars de recettes contractuelles sur les périodes initiales. Là encore, il ne s’agit pas de trésorerie disponible immédiatement.
Son site Polaris Forge 1 a atteint 250 MW de capacité informatique opérationnelle début octobre. Cette mise en service déjà réalisée est différente du pipeline restant à construire. Le titre reste sensible aux coûts des chantiers, à la solidité des locataires, dont CoreWeave, et au prix de la dette. Les nouvelles politiques texanes peuvent peser sur la perception générale du secteur sans viser directement ces sites.
GE Vernova : des commandes électriques potentiellement décalées, mais un carnet diversifié
Le risque de calendrier atteint également les fournisseurs de turbines, transformateurs et solutions de réseau. Des projets retardés peuvent repousser certaines prises de commandes ou livraisons. Mais GE Vernova ne dépend pas uniquement des data centers : ses activités couvrent aussi le système électrique existant, la production d’électricité et les services industriels.
Ses comptes du troisième trimestre font état de 29 milliards de dollars de commandes et d’un carnet total de 197 milliards. Cette profondeur commerciale constitue un amortisseur possible, sans annuler les risques sur les nouvelles installations. Il serait incorrect d’attribuer ce carnet dans son ensemble à l’intelligence artificielle.
Amazon : un avantage relatif si la capacité existante devient plus rare
Amazon n’échappe pas aux contraintes physiques : AWS investit également dans de nouveaux sites et doit obtenir électricité, terrains et autorisations. Mais un hyperscaler disposant déjà d’infrastructures opérationnelles, d’une trésorerie importante et de plusieurs implantations peut absorber ou réallouer plus facilement des dépenses qu’un développeur dont les loyers dépendent d’un seul chantier. Si l’offre nouvelle ralentit, les capacités disponibles pourraient même gagner en valeur, sans que cet effet soit automatique.
Cette lecture s’inscrit dans notre dossier sur les 556,9 milliards de dollars de dépenses d’investissement des grands groupes technologiques. Ralentir certains projets pourrait préserver du cash à court terme, mais limiter aussi la croissance future du cloud si la demande continue d’augmenter.
Le véritable risque financier : des loyers décalés, une dette qui continue de courir
Un retard de six à douze mois n’a pas le même effet sur tous les acteurs. Pour un exploitant financé par de la dette de projet, il peut repousser les encaissements alors que le service des intérêts et certains frais fixes persistent. Pour un fournisseur d’équipements, il peut différer une livraison. Pour un hyperscaler, il peut entraîner une réallocation du capital vers une autre région, voire vers des sites déjà en fonctionnement.
Les développeurs peuvent chercher à produire leur propre électricité, à négocier des raccordements progressifs ou à financer directement les renforcements de réseau. Ces solutions réduisent certaines dépendances, mais imposent des dépenses supplémentaires, des délais d’autorisation et parfois des risques liés à l’approvisionnement en gaz ou en équipements électriques. Elles ne transforment pas un mégawatt seulement annoncé en mégawatt utilisable.
Un moratoire provisoire ne se traduit pas forcément par une destruction durable de capacité nationale. Dans une simulation publiée le 5 novembre, Modo Energy estime qu’une suspension texane d’environ un an pourrait ralentir la livraison locale, tout en favorisant des projets dans d’autres réseaux américains. Le scénario dépend cependant de la durée des restrictions, de la disponibilité des raccordements alternatifs et des décisions de financement : il ne constitue pas une prévision certaine.
Quatre indicateurs à surveiller jusqu’en 2028
- Les autorisations et le calendrier ERCOT : distinguer les classifications provisoires, les études achevées, les contrats de raccordement et les mises sous tension effectives.
- Les mégawatts réellement livrés : vérifier la puissance informatique opérationnelle et le début de facturation des loyers, plutôt que la seule taille des portefeuilles annoncés.
- Le coût complet de l’électricité : observer qui supporte les nouvelles lignes, les transformateurs, les capacités de production et les obligations environnementales.
- La couverture financière : comparer la trésorerie, les intérêts, les échéances de dette, les prépaiements des clients et les investissements restant à financer.
Quels scénarios pour les data centers et les actions IA ?
Scénario favorable : les États imposent des règles plus exigeantes mais prévisibles ; les raccordements prioritaires se débloquent ; les opérateurs financent leurs infrastructures et honorent leurs calendriers. Les investisseurs peuvent alors distinguer les projets solides des simples annonces. Les entreprises possédant de la capacité déjà en service et des contrats exécutables seraient relativement mieux placées.
Scénario défavorable : les moratoires se prolongent, les coûts de réseau dépassent les hypothèses initiales et les nouveaux sites doivent changer d’État ou de calendrier. Les loyers glissent vers des exercices ultérieurs tandis que le service de la dette se poursuit. Les groupes qui dépendent d’une levée de fonds ou de quelques grands locataires pourraient devoir revoir leurs plans, négocier des conditions moins favorables ou diluer leurs actionnaires.
Le signal envoyé par UBS ne remet donc pas en cause, à lui seul, le besoin de calcul informatique. Il rappelle que la croissance de l’IA dépend aussi de permis, de mégawatts et de financements. Après les divergences boursières observées au lendemain des midterms, le marché commence à séparer la demande de services IA de la capacité des entreprises à construire, alimenter et rentabiliser les infrastructures qui la rendent possible.