
Airbnb a publié un troisième trimestre 2026 supérieur aux attentes, avec 4,9 milliards de dollars de chiffre d’affaires, en hausse de 19 %, un bénéfice net de 1,9 milliard et 27,7 milliards de dollars de réservations brutes. Le groupe annonce aussi une nouvelle autorisation de racheter jusqu’à 12 milliards de dollars d’actions. Après une baisse de 3,54 % à 170,13 dollars pendant la séance du 5 novembre, le titre remonte aux alentours de 190 dollars après la publication. Le contraste est marqué avec Expedia, qui vient de chuter de 13,77 % en Bourse.
La plateforme signe sa croissance de revenus la plus rapide depuis plus de trois ans, portée par un rebond des nuitées sur ses principaux marchés et une rentabilité supérieure à celle de l’an dernier. Les investisseurs devront néanmoins surveiller l’effet des dépenses commerciales et la résistance des voyages dans un environnement géopolitique incertain. Les chiffres du trimestre et la nouvelle prévision ont été détaillés dans la publication officielle d’Airbnb du 5 novembre.
Airbnb dépasse le consensus sur les revenus et le bénéfice par action
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires T3 | 4,90 Md$ | 4,75 Md$ | +3,2 % |
| BPA dilué | 3,16 $ | 2,85 $ | +10,9 % |
| Réservations brutes (GBV) | 27,7 Md$ | Non retenu | +21 % sur un an |
| EBITDA ajusté | 2,5 Md$ | Non retenu | +22 % sur un an |
| Marge EBITDA ajustée | 52 % | Non retenu | +2 points sur un an |
| Bénéfice net | 1,9 Md$ | Non retenu | Non calculé |
Le consensus de 4,75 milliards de dollars de ventes et 2,85 dollars de BPA correspond aux estimations diffusées avant l’annonce. Les montants du communiqué sont arrondis ; le BPA de 3,16 dollars est celui communiqué avec les résultats. Airbnb dépasse également sa propre fourchette de chiffre d’affaires, précédemment fixée entre 4,69 et 4,77 milliards. L’écart avec le haut de la prévision atteint environ 130 millions de dollars.
La dynamique commerciale va plus loin que les recettes. Les nuitées et places réservées progressent de 16 % sur un an, contre 10 % au deuxième trimestre. Les réservations brutes augmentent de 21 %, à 27,7 milliards de dollars, grâce à davantage de voyages et à une hausse modérée du tarif journalier moyen. Les réservations brutes représentent la valeur des transactions effectuées sur la plateforme, pas son chiffre d’affaires comptable.
Les cinq marchés historiques cités par Airbnb, États-Unis, France, Royaume-Uni, Canada et Australie, accélèrent tous. En Amérique du Nord, les nuitées enregistrent leur croissance la plus rapide depuis quatre ans. Le nombre de nouveaux voyageurs réservant pour la première fois progresse de 13 %, sa meilleure performance depuis début 2022. Cette diversification géographique et commerciale réduit la dépendance à un seul moteur de croissance, sans éliminer la cyclicité du tourisme.
Un retournement spectaculaire du titre après une séance difficile
Airbnb a terminé la séance du jeudi 5 novembre à 170,13 dollars, soit un recul de 3,54 %, avec 8,4 millions de titres échangés, contre une moyenne mobile de volume sur 20 séances proche de 3,75 millions. Après la publication, le titre rejoint la zone des 190 dollars. Cela représente environ 11,7 % de hausse par rapport au niveau de fin de séance et environ 7,7 % au-dessus de la clôture de mercredi, à 176,37 dollars.
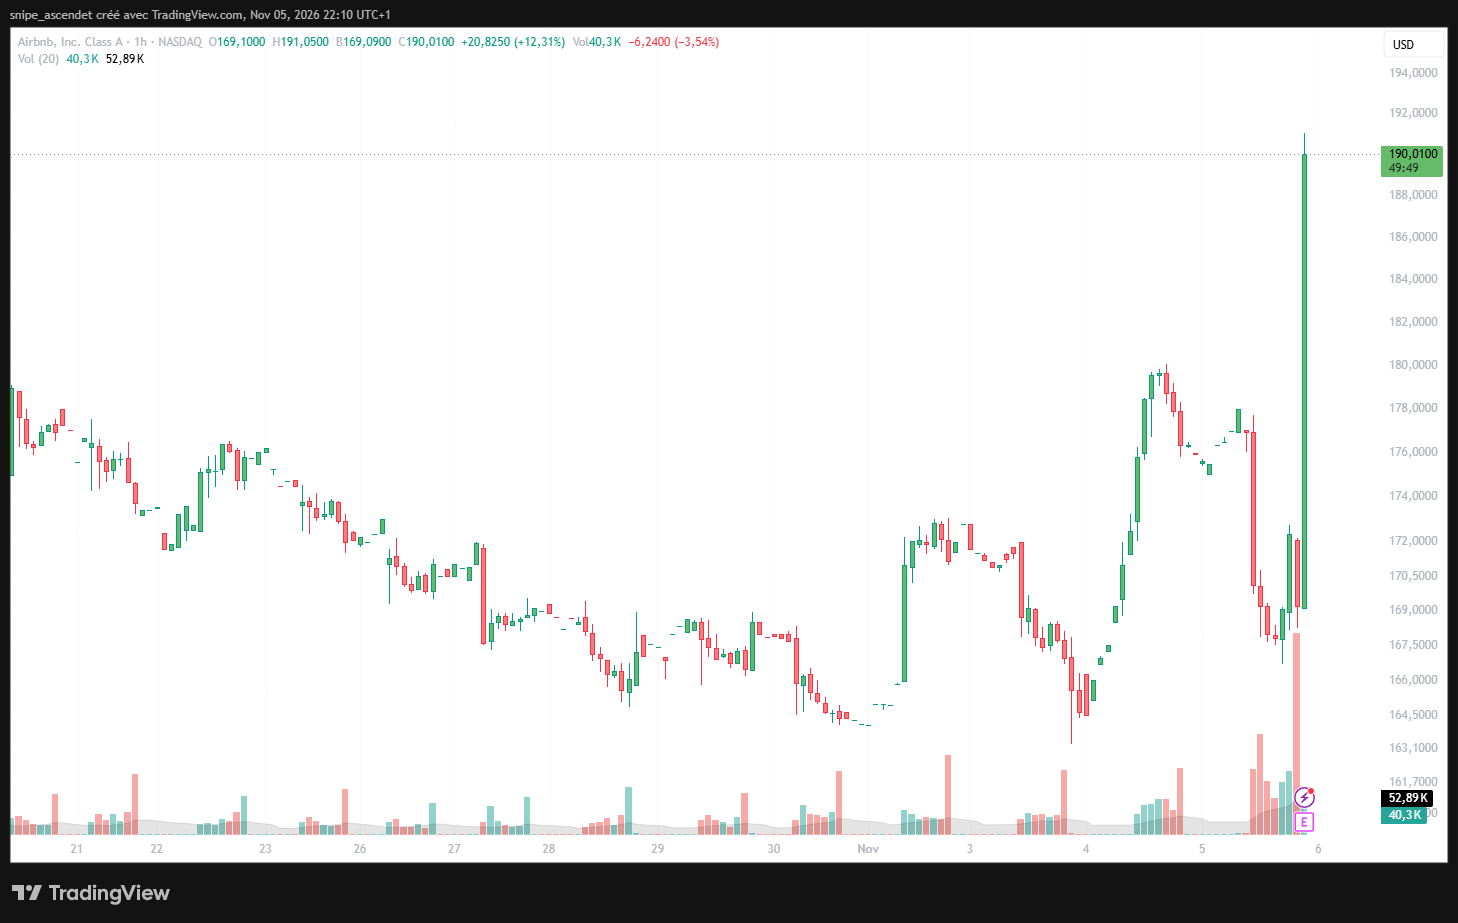
Ce rebond prend une importance particulière après plusieurs semaines mouvementées. Airbnb a culminé près de 190 dollars en août, puis corrigé jusque dans la zone de 150 dollars en septembre avant de rebondir en octobre. La zone de 190 dollars rejoint donc une région déjà travaillée par les échanges, tandis que celle de 170 dollars reste une référence proche de la dernière séance.
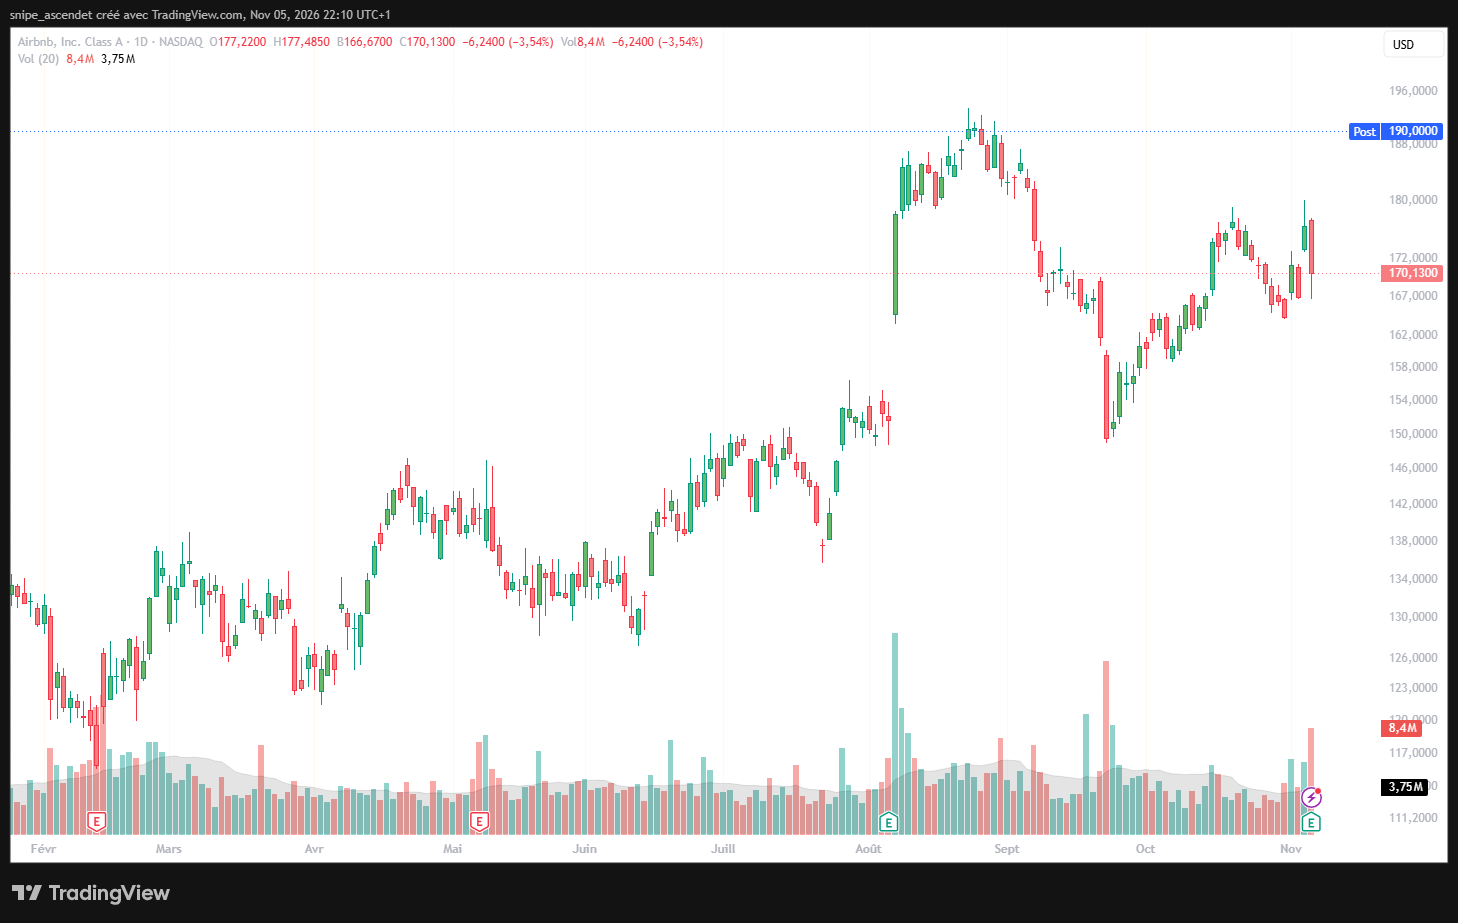
Le franchissement durable de la zone des 190 dollars serait un élément favorable pour la structure technique. À l’inverse, un retour sous 170 dollars affaiblirait le signal initial. Ces seuils décrivent les prix observés et non des objectifs garantis.
Rentabilité : une marge trimestrielle de 52 %, mais une saisonnalité forte
L’EBITDA ajusté augmente de 22 % à 2,5 milliards de dollars, tandis que sa marge progresse d’environ deux points à 52 %. Il s’agit d’un indicateur non-GAAP qui exclut certaines charges et ne doit pas être confondu avec le bénéfice net de 1,9 milliard de dollars. Le troisième trimestre est traditionnellement le plus important pour les voyages en Europe et en Amérique du Nord ; sa marge ne peut donc pas être extrapolée aux quatre trimestres.
Pour l’ensemble de 2026, Airbnb relève sa prévision de croissance des revenus vers le haut de la fourchette des dizaines, soit une croissance dans le haut des 10 %, et vise désormais une marge d’EBITDA ajusté d’environ 36 %, contre au moins 35,5 % auparavant. Le relèvement simultané de la croissance et de la marge soutient l’idée d’un levier opérationnel, tout en laissant ouvertes les questions sur les dépenses futures de marketing et de développement.
Douze milliards de dollars de rachats d’actions supplémentaires
Autre soutien potentiel à la valorisation : le conseil d’administration autorise le rachat d’un montant supplémentaire pouvant aller jusqu’à 12 milliards de dollars d’actions de classe A. Sur la base d’une capitalisation boursière voisine de 100 milliards de dollars avant l’annonce, cette enveloppe équivaut à environ 12 % de la valeur du groupe. Il s’agit d’une autorisation et non d’une promesse d’exécution immédiate : le nombre de titres effectivement rachetés dépendra du calendrier, des cours et de la trésorerie disponible.
Le programme peut soutenir le bénéfice par action à terme en réduisant le nombre d’actions, mais il ne remplace ni la génération de trésorerie ni les investissements nécessaires à la plateforme. Le rythme des rachats, les flux de trésorerie disponibles et la rémunération en actions resteront déterminants.
Airbnb relève ses prévisions du quatrième trimestre
La société attend entre 3,22 et 3,28 milliards de dollars de revenus au quatrième trimestre, soit 16 % à 18 % de croissance sur un an. Le point médian, à 3,25 milliards, dépasse d’environ 2,8 % le consensus de 3,16 milliards de dollars. La prévision intègre un effet de change positif estimé à deux points de croissance.
Le groupe prévoit également une progression des réservations brutes d’environ 15 %, soutenue par une hausse des nuitées et places réservées d’au moins 10 % et des prix moyens légèrement plus élevés. En revanche, la marge d’EBITDA ajusté est attendue légèrement inférieure à celle du quatrième trimestre 2025, en partie à cause du calendrier des dépenses marketing.
La direction indique suivre de près les développements en Europe, au Moyen-Orient et en Afrique, tout en estimant la demande mondiale sous-jacente solide. L’enjeu pour 2027 sera de conserver cette dynamique quand les comparaisons annuelles deviendront plus exigeantes.
Intelligence artificielle, hôtels et services : les moteurs du prochain cycle
Airbnb a lancé plus de 50 produits et fonctionnalités pendant le trimestre, près de 70 % de plus qu’un an auparavant. Ce chiffre ne désigne pas exclusivement des produits d’intelligence artificielle. L’IA joue néanmoins un rôle croissant dans le service client : environ 40 % des demandes d’assistance ont été résolues sans agent humain au troisième trimestre, contre environ un tiers au deuxième. Le coût du service client par réservation a reculé de plus de 17 % sur un an.
La société développe aussi la recherche en langage naturel, les comparaisons de logements et les outils destinés aux hôtes, dont des recommandations de tarification. Son objectif est de déployer progressivement un assistant de voyage plus intégré au premier semestre 2027. Le principal enjeu est de convertir ces innovations en davantage de réservations et en dépenses de support maîtrisées, plutôt que de mesurer leur succès au seul nombre de fonctionnalités lancées.
Sur le plan commercial, Airbnb élargit son catalogue d’hôtels indépendants dans plus de 60 destinations. Les hôtels représentent encore une part à un chiffre des nuitées réservées, mais environ 35 % des nouveaux clients ayant commencé par une réservation hôtelière ont ensuite réservé un logement. Une alliance avec American Express doit également exposer plus d’un million de logements au réseau Amex Travel.
Airbnb.org bénéficie par ailleurs d’un mécanisme de financement annoncé le 28 octobre : Airbnb verse 0,10 dollar par séjour réalisé pour contribuer, avec d’autres soutiens, à un financement de 500 millions de dollars sur cinq ans et à un objectif d’un million de nuitées gratuites par an d’ici 2030. Cette initiative est distincte des prévisions d’activité commerciale et n’est pas une source de revenu.
Expedia et Booking Holdings montrent un marché du voyage plus contrasté
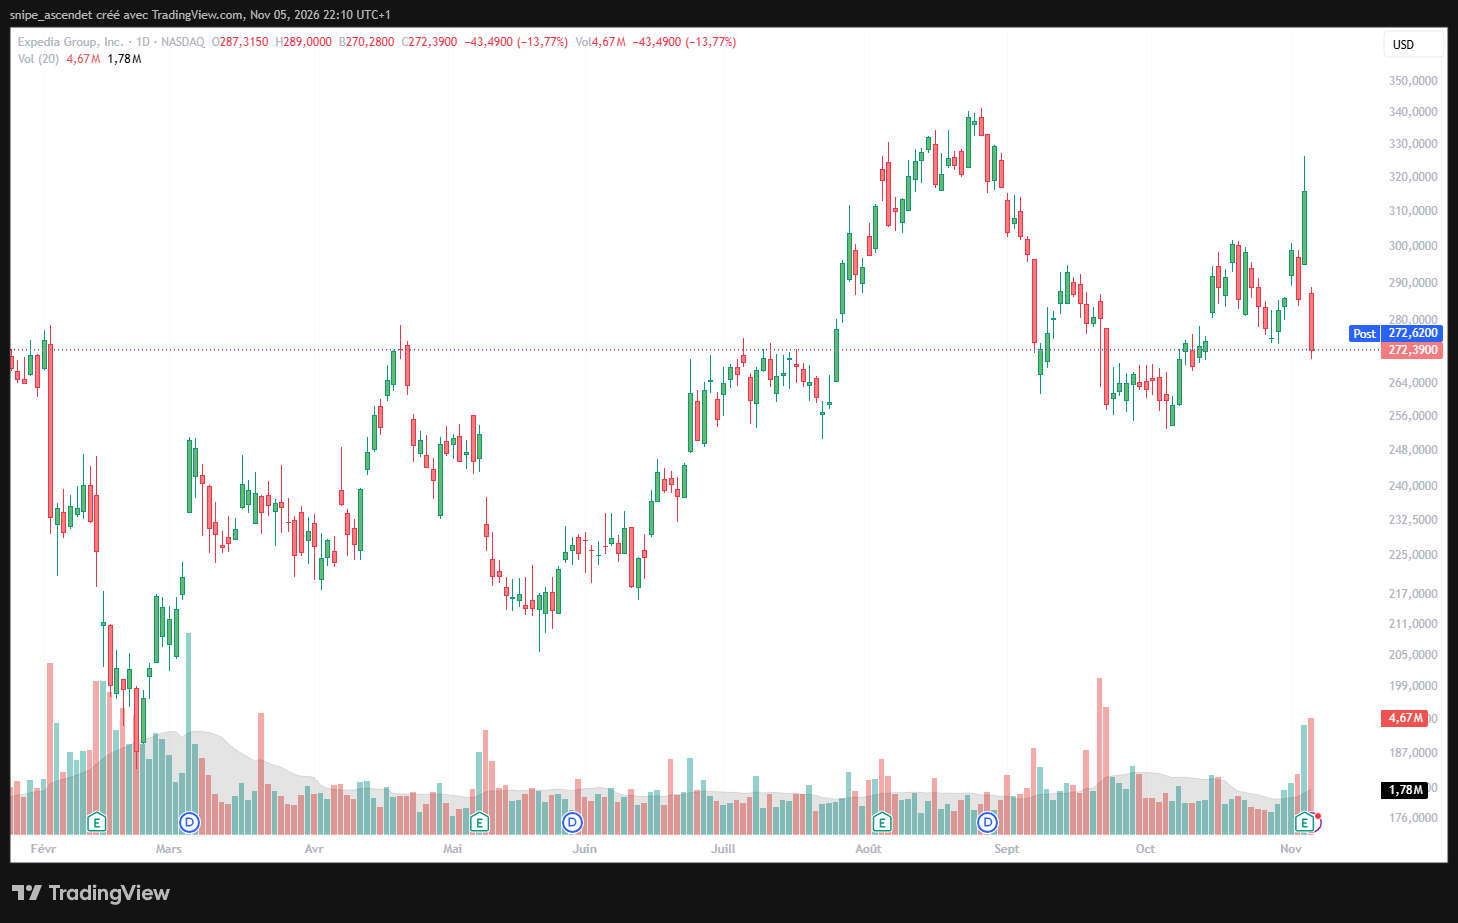
Le contraste est spectaculaire avec Expedia. Après ses résultats du 4 novembre, l’action EXPE a perdu 13,77 % le 5 novembre pour terminer à 272,39 dollars, malgré une croissance de 12 % du chiffre d’affaires trimestriel à 4,94 milliards et de 11 % des réservations brutes à 34 milliards. Les investisseurs ont surtout sanctionné la prévision de chiffre d’affaires de 3,69 à 3,75 milliards pour le quatrième trimestre, jugée prudente, sur fond de perturbations du tourisme et de demande moins dynamique.
Booking Holdings présente une autre configuration. Le groupe a réalisé 54,5 milliards de dollars de réservations brutes au troisième trimestre, en hausse de 10 %, et 345 millions de nuitées, en croissance de 7 %. Son revenu comptable publié a reculé de 1 %, notamment sous l’effet d’un élément exceptionnel lié à un dossier de la FTC ; son revenu ajusté a progressé de 9 %. La comparaison avec Airbnb doit donc distinguer revenus comptables, revenus ajustés et réservations. Booking a terminé le 5 novembre à 168,83 dollars, en baisse de 1,25 %.
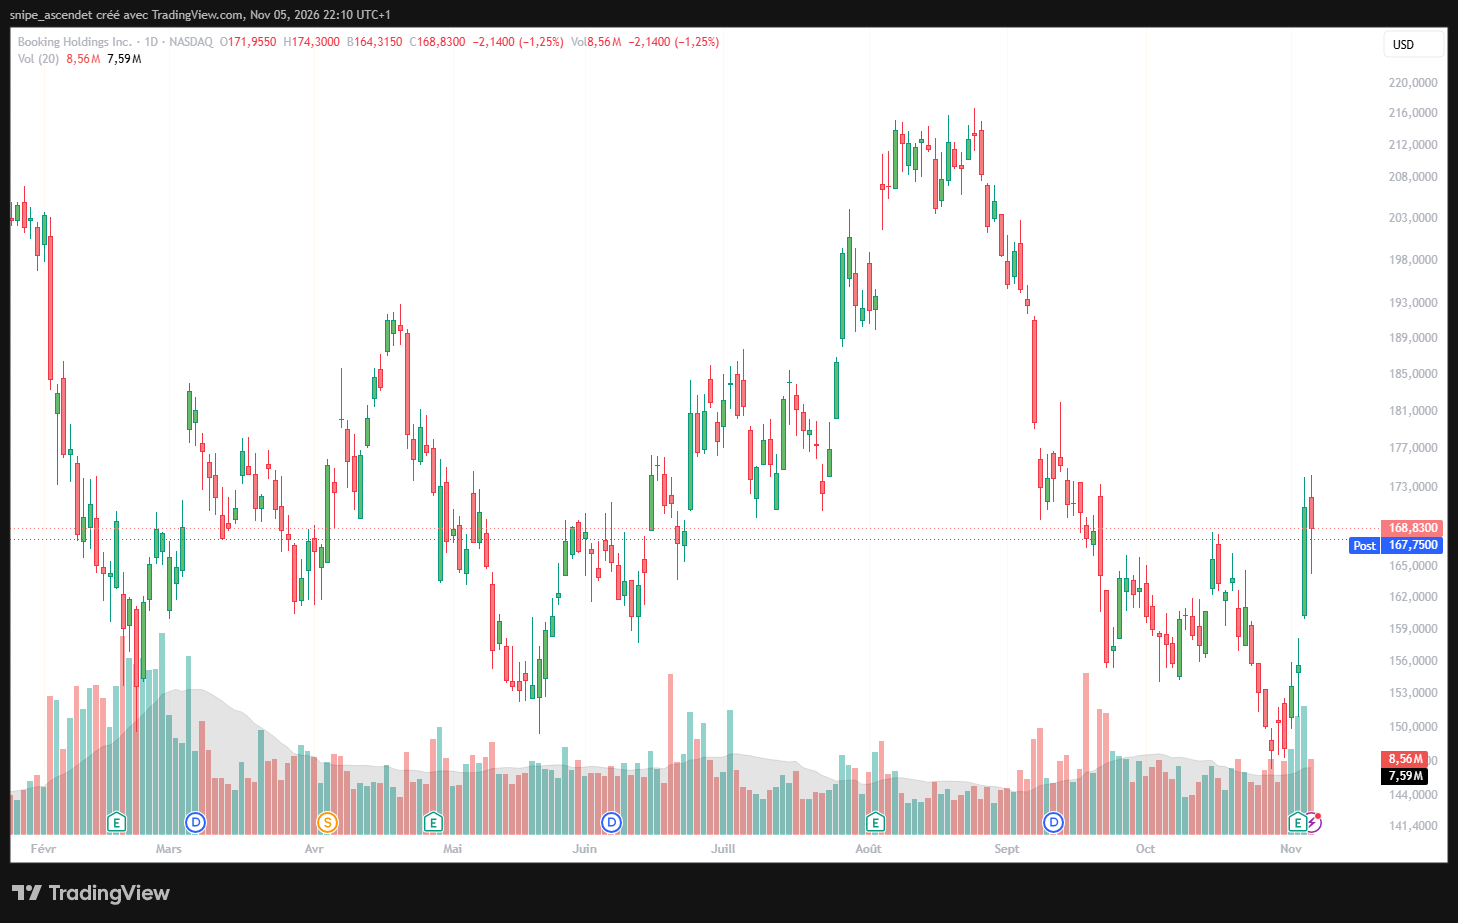
Ces divergences prolongent un phénomène déjà observé dans le secteur, notamment lors des précédentes réactions opposées d’Airbnb et Expedia face aux risques sur le tourisme. Elles ne prouvent pas un transfert immédiat de clientèle d’un groupe vers un autre. Les modèles diffèrent : location de logements, hôtels, transport et distribution aux professionnels ne représentent pas les mêmes activités, ni les mêmes marges.
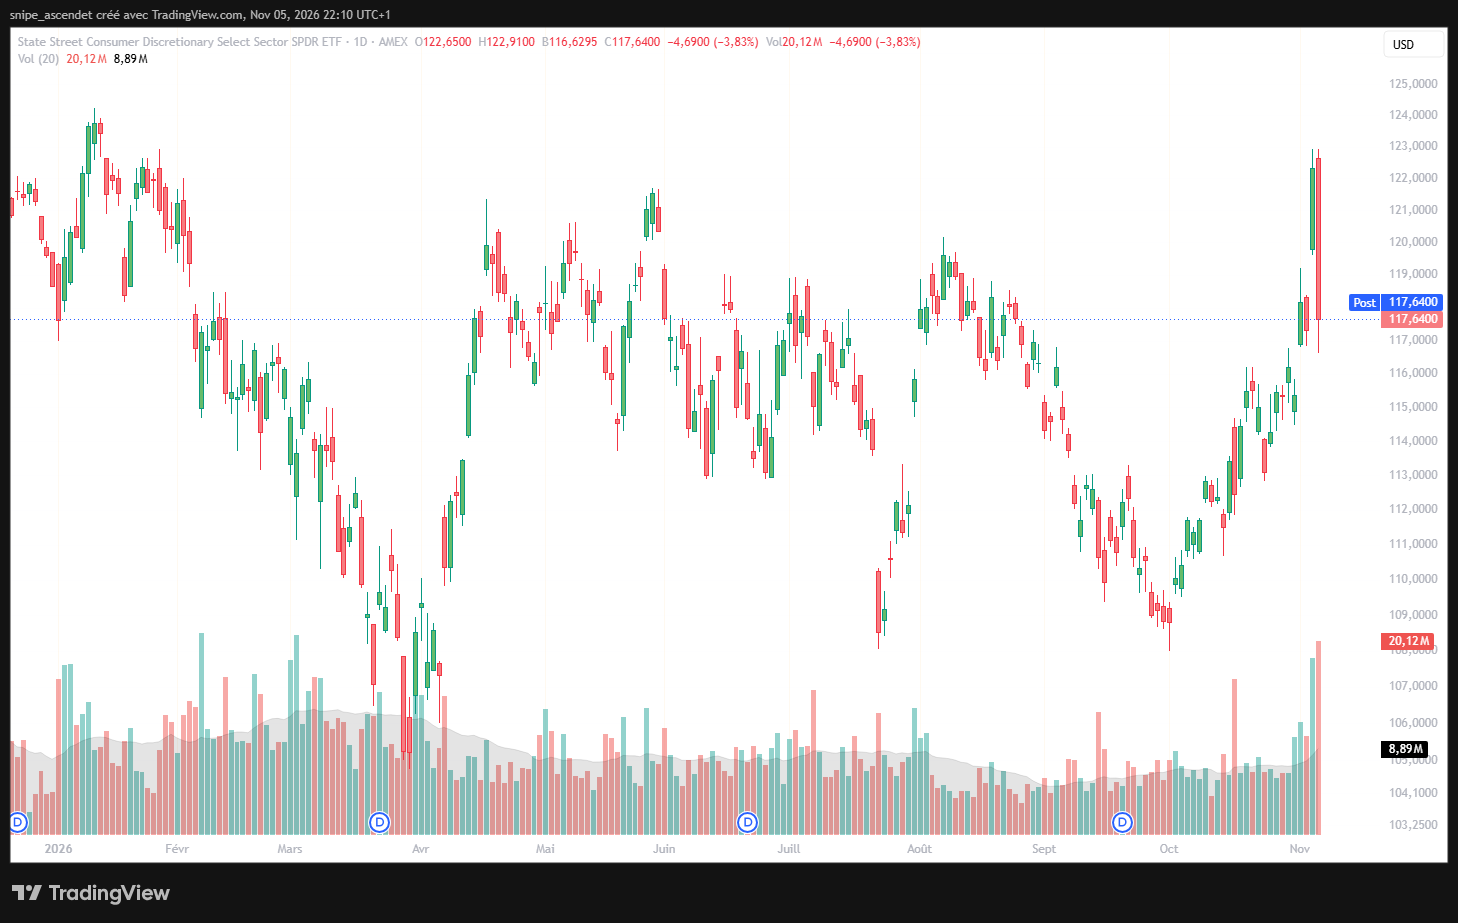
Le marché américain accentue ce contraste. L’ETF de consommation discrétionnaire XLY a cédé 3,83 % le 5 novembre, à 117,64 dollars. Dans une séance marquée par la baisse des valeurs cycliques, la hausse d’Airbnb après ses résultats apparaît d’autant plus spécifique à l’entreprise. Ce contexte s’inscrit aussi dans la forte volatilité de Wall Street après les élections américaines de mi-mandat.
Quelles perspectives pour l’action Airbnb ?
Scénario favorable : une croissance plus rapide sans dilution de la marge
Une poursuite de la croissance à deux chiffres des nuitées, une progression du nombre de nouveaux voyageurs et la transformation des innovations en réservations supplémentaires conforteraient le relèvement des objectifs. La rentabilité pourrait également bénéficier de l’automatisation du support client, tandis que les rachats d’actions soutiendraient le bénéfice par action, sous réserve de leur exécution réelle.
Scénario défavorable : voyages perturbés et dépenses en hausse
Une dégradation de la demande touristique liée au coût des transports, aux tensions géopolitiques ou aux budgets des ménages pourrait freiner les réservations. Les frais de marketing, la concurrence et les investissements dans les nouveaux services pourraient peser sur les marges. Le risque réglementaire sur les locations de courte durée demeure également présent dans plusieurs destinations.
Le véritable test sera le quatrième trimestre. Airbnb doit confirmer une croissance du chiffre d’affaires de 16 % à 18 %, tout en maîtrisant la baisse saisonnière attendue de sa marge. Le signal envoyé par les résultats de novembre est favorable, mais la durabilité du rebond boursier dépendra de la réalisation de ces perspectives, de la demande au début de 2027 et des flux de trésorerie disponibles.