
IREN (NASDAQ : IREN) a annoncé jeudi 5 novembre 2026 un chiffre d’affaires de 228 millions de dollars pour son premier trimestre fiscal 2027, clos le 30 septembre. Le groupe dépasse l’estimation de 221 millions de dollars reprise dans les premières synthèses de résultats, malgré des revenus en repli de 5 % sur un an. Le cloud d’intelligence artificielle représente désormais 200 millions de dollars de revenus sectoriels, contre 28 millions pour le minage de bitcoins.
Le changement de modèle économique s’accélère, mais le principal objectif opérationnel est repoussé. IREN vise maintenant le déploiement de plus de 4 milliards de dollars de revenus annualisés contractualisés et financés en janvier 2027, avec un glissement possible jusqu’à fin février. Cette révision intervient dans un climat de forte défiance envers les sociétés qui construisent les infrastructures nécessaires à l’IA.
IREN chute de 16,95 % en Bourse malgré des ventes supérieures aux attentes
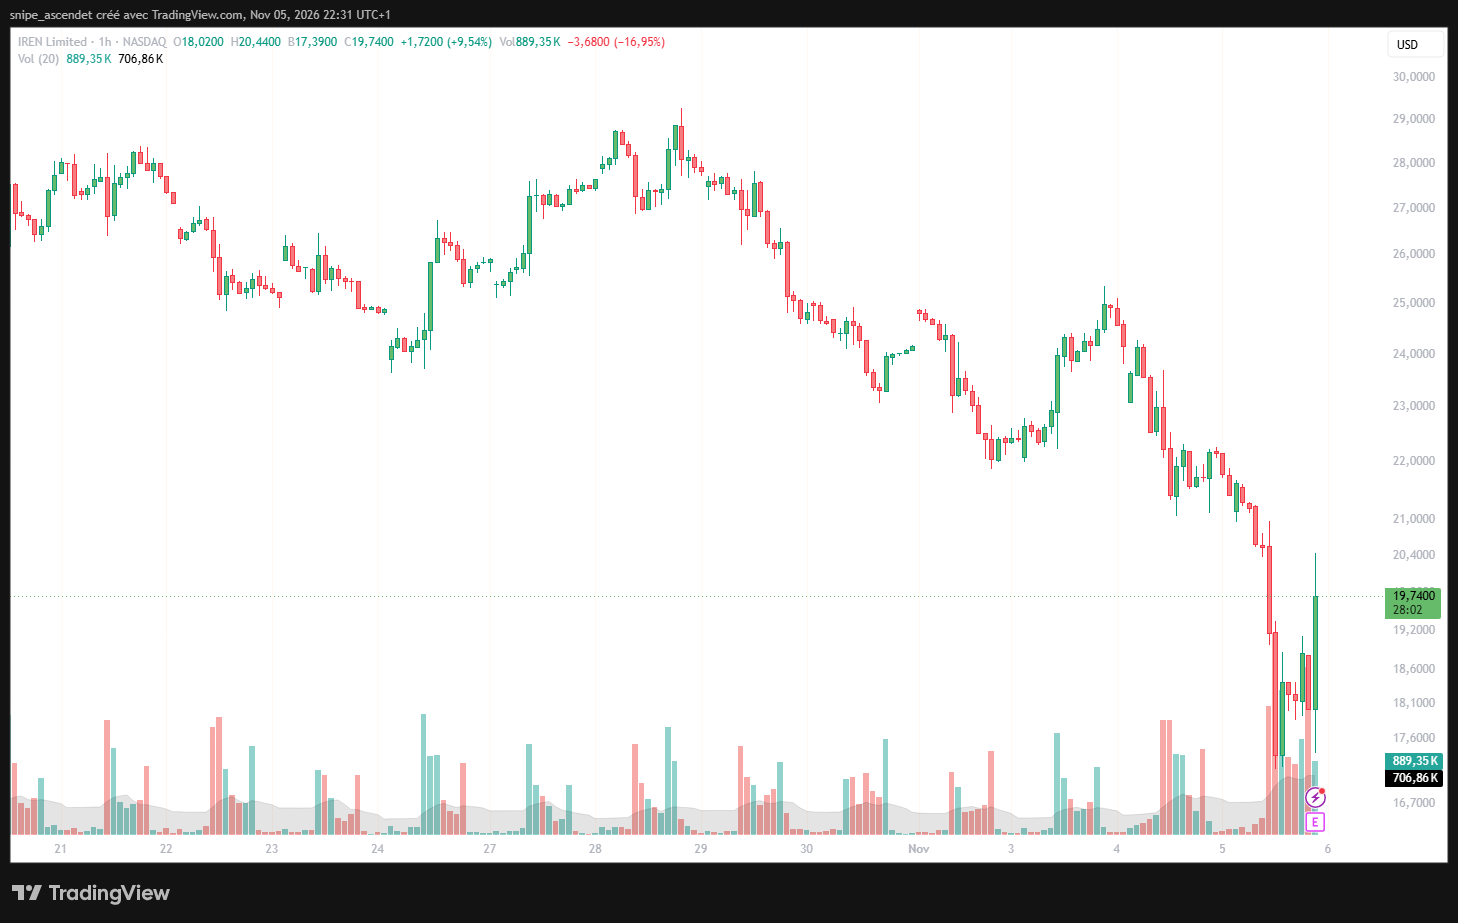
L’action IREN termine la séance régulière du 5 novembre à 18,03 dollars, en baisse de 16,95 %. Le volume atteint 119,5 millions de titres, près du double des 62,09 millions observés en moyenne sur vingt séances. La forte correction prolonge une tendance baissière engagée depuis les sommets du printemps et de l’été. Les échanges étendus voient ensuite le titre revenir autour de 19,74 dollars.
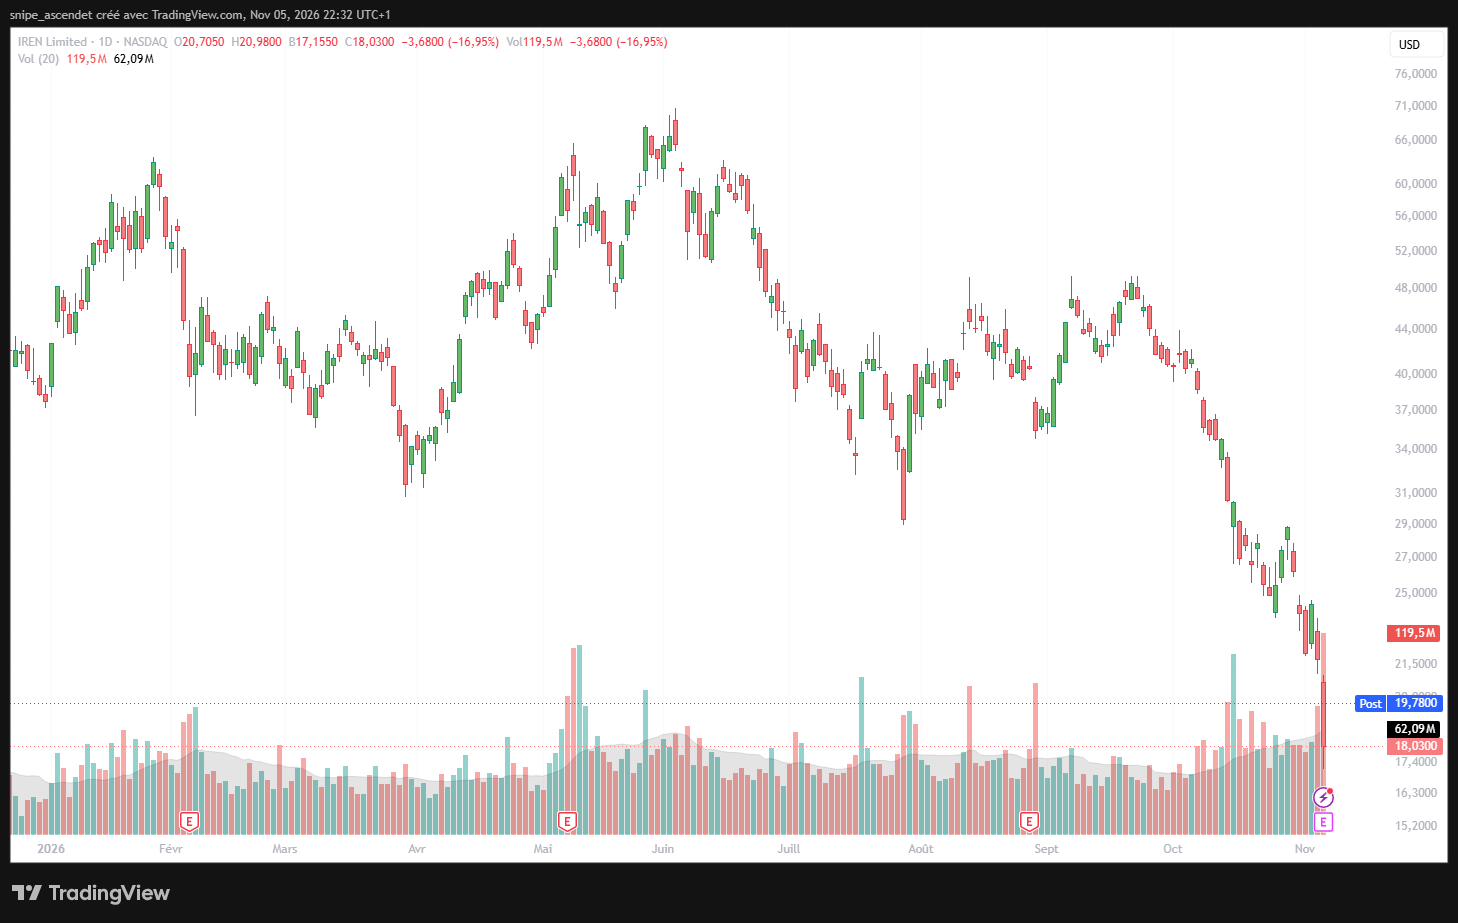
Le recul a commencé avant la publication. La veille et pendant la journée, les investisseurs ont réévalué les risques de livraison des centres de données, notamment à la suite d’informations sur le suivi des projets externalisés par Microsoft. Les tensions à Childress et la question des échéances contractuelles sont détaillées dans notre enquête sur les retards de Microsoft et la chute d’IREN. Il serait donc excessif d’attribuer toute la baisse du jour aux comptes trimestriels, dévoilés après la séance.
Résultats du T1 2027 : 228 millions de dollars de revenus, mais une perte nette de 263 millions
La publication met en évidence la montée en puissance commerciale du cloud, sans effacer le coût de la transformation industrielle. Les chiffres ci-dessous sont exprimés en millions de dollars américains. Le chiffre d’affaires attendu de 221 millions est une estimation diffusée avec le récapitulatif initial, et non un consensus universel : Zacks retenait environ 219,95 millions de dollars avant l’annonce.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 228 M$ | 221 M$ | +7 M$ (+3,2 %) |
| Cloud IA, revenus sectoriels | 200 M$ | Non communiqué | Non calculable |
| Minage de bitcoins, revenus sectoriels | 28 M$ | Non communiqué | Non calculable |
| Marge brute sectorielle du cloud IA | 86 % | Non communiqué | Non calculable |
| EBITDA ajusté | 66 M$ | Non communiqué | Non calculable |
| Résultat net | -263 M$ | Non communiqué | Non calculable |
Le cloud IA génère environ 88 % des revenus du trimestre. La marge brute de 86 % indiquée pour ce secteur est une mesure sectorielle : elle ne doit pas être assimilée à la marge nette du groupe ni à une rentabilité après amortissements, coûts centraux et financement. L’EBITDA ajusté de 66 millions de dollars est positif, mais reste une mesure non conforme aux principes comptables américains (non-GAAP).
La perte nette de 263 millions de dollars souligne cet écart. Les données communiquées comprennent notamment une perte latente de 28 millions sur instruments financiers. Cette seule ligne ne permet pas d’expliquer intégralement le déficit : amortissements, charges de financement et autres postes doivent être examinés dans les états complets. À titre de contexte, les comptes publiés par IREN pour l’exercice clos en juin 2026 montraient déjà des dépréciations importantes liées au retrait des équipements de minage de bitcoins.
Le tournant du cloud IA se confirme, le bitcoin s’efface
Le basculement est spectaculaire. Au quatrième trimestre fiscal 2026, IREN avait déclaré 70,5 millions de dollars de chiffre d’affaires dans les services cloud IA, contre 66,7 millions provenant encore du minage de bitcoins. La nouvelle répartition, 200 millions contre 28 millions, reflète une activité désormais dominée par la capacité de calcul vendue aux clients de l’IA. Les comparaisons exactes entre périodes devront toutefois tenir compte des périmètres de revenus sectoriels et des effets d’acquisition.
Cette croissance ne règle pas la question économique centrale : à quel moment les GPU installés et les salles livrées deviennent-ils des services acceptés et facturables ? Le chiffre d’affaires constaté demeure très éloigné du rythme annualisé contractualisé mis en avant par l’entreprise. Ce dernier est un indicateur prospectif de capacité mise en service, non un revenu déjà comptabilisé.
Plus de 4 milliards de dollars d’ARR : l’objectif glisse vers janvier, voire février 2027
C’est le point le plus sensible du trimestre. IREN avait précédemment annoncé en août viser plus de 4 milliards de dollars de revenus annualisés opérationnels d’ici fin décembre 2026. Daniel Roberts, cofondateur et codirecteur général, indique désormais que l’objectif devrait être atteint en janvier 2027, tout en évoquant une possible extension jusqu’à fin février. Il attribue ce déplacement à un changement de conception demandé par un client et à des contraintes de calendrier chez un fournisseur.
Le volume de contrats n’est pas présenté comme annulé. En revanche, quelques semaines de retard peuvent reporter l’utilisation des GPU, la reconnaissance du chiffre d’affaires et les flux de trésorerie, tandis que les dépenses de construction, la préparation des installations et une partie des frais financiers continuent. Ce décalage explique pourquoi le marché surveille désormais les dates d’acceptation effective des capacités davantage que la seule taille des commandes.
Le risque ne se limite pas au projet texan. Dans une étude reprise par Reuters, UBS estime qu’une partie importante des nouvelles capacités américaines attendues à l’horizon 2028 pourrait être exposée à des reports. Notre article sur les 30 % de capacités nouvelles potentiellement à risque selon UBS distingue les retards possibles des annulations avérées. Les incertitudes réglementaires et électriques au Texas après les midterms constituent un autre facteur à suivre, sans préjuger de leur effet sur un site particulier.
Un carnet de 20,3 milliards de dollars, mais 15 milliards de CAPEX encore prévus
IREN met en avant un carnet de revenus contractuels de 20,3 milliards de dollars, dont environ deux tiers auprès de contreparties disposant d’une notation de crédit investment grade. Cette répartition soutient la visibilité commerciale, mais ne transforme pas le carnet en trésorerie immédiatement disponible. Le chiffre dépend de l’exécution, des clauses contractuelles et du rythme auquel les services sont fournis.
Deux accords illustrent l’amélioration revendiquée des conditions de vente : un contrat de cinq ans évalué à environ 22 millions de dollars par mégawatt informatique (IT-MW), avec un prépaiement client couvrant 90 % des dépenses GPU correspondantes, et un contrat de plus courte durée à environ 40 millions par IT-MW. Les bases de durée et de tarification n’étant pas identiques, ces montants ne suffisent pas à conclure que le second contrat est plus rentable. Les prépaiements réduisent le besoin initial de financement des GPU, sans financer automatiquement la totalité des bâtiments, réseaux et systèmes électriques.
Le groupe évoque parallèlement 15 milliards de dollars de CAPEX restant à engager sur l’exercice 2027. Ce montant représente des dépenses d’investissement prévues, pas un déficit de financement de 15 milliards. Il faut distinguer dépenses engagées, sommes déjà versées, financements GPU disponibles et capitaux nécessaires aux travaux immobiliers. La pression sur la génération de cash-flow est ainsi susceptible de rester élevée pendant la phase d’expansion, un enjeu également abordé dans notre analyse des investissements IA et du cash-flow des grands groupes technologiques.
CoreWeave et Nebius chutent aussi : la défiance dépasse IREN
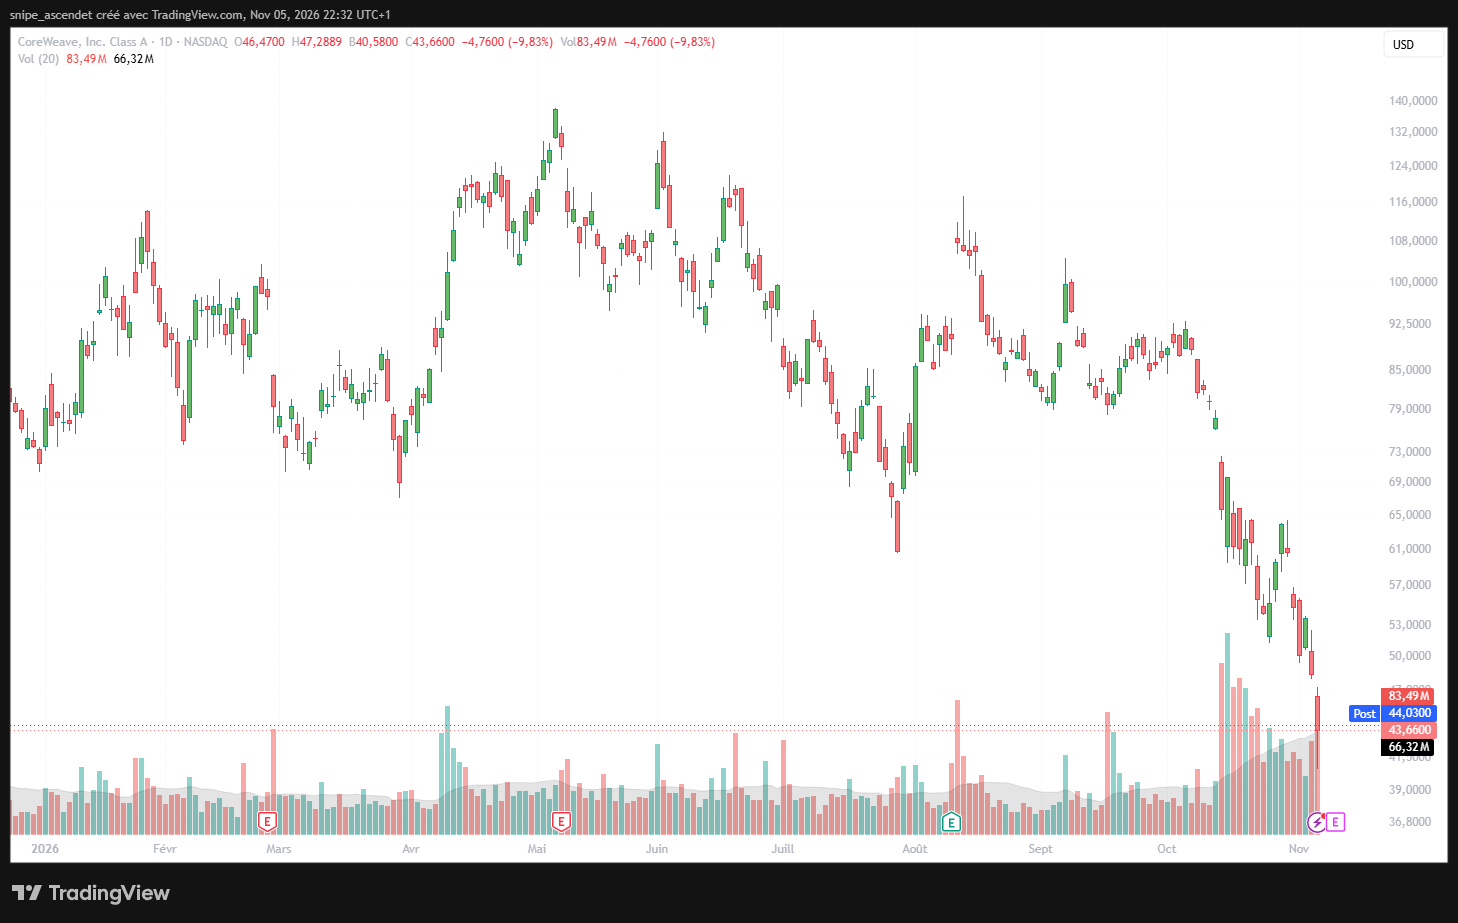
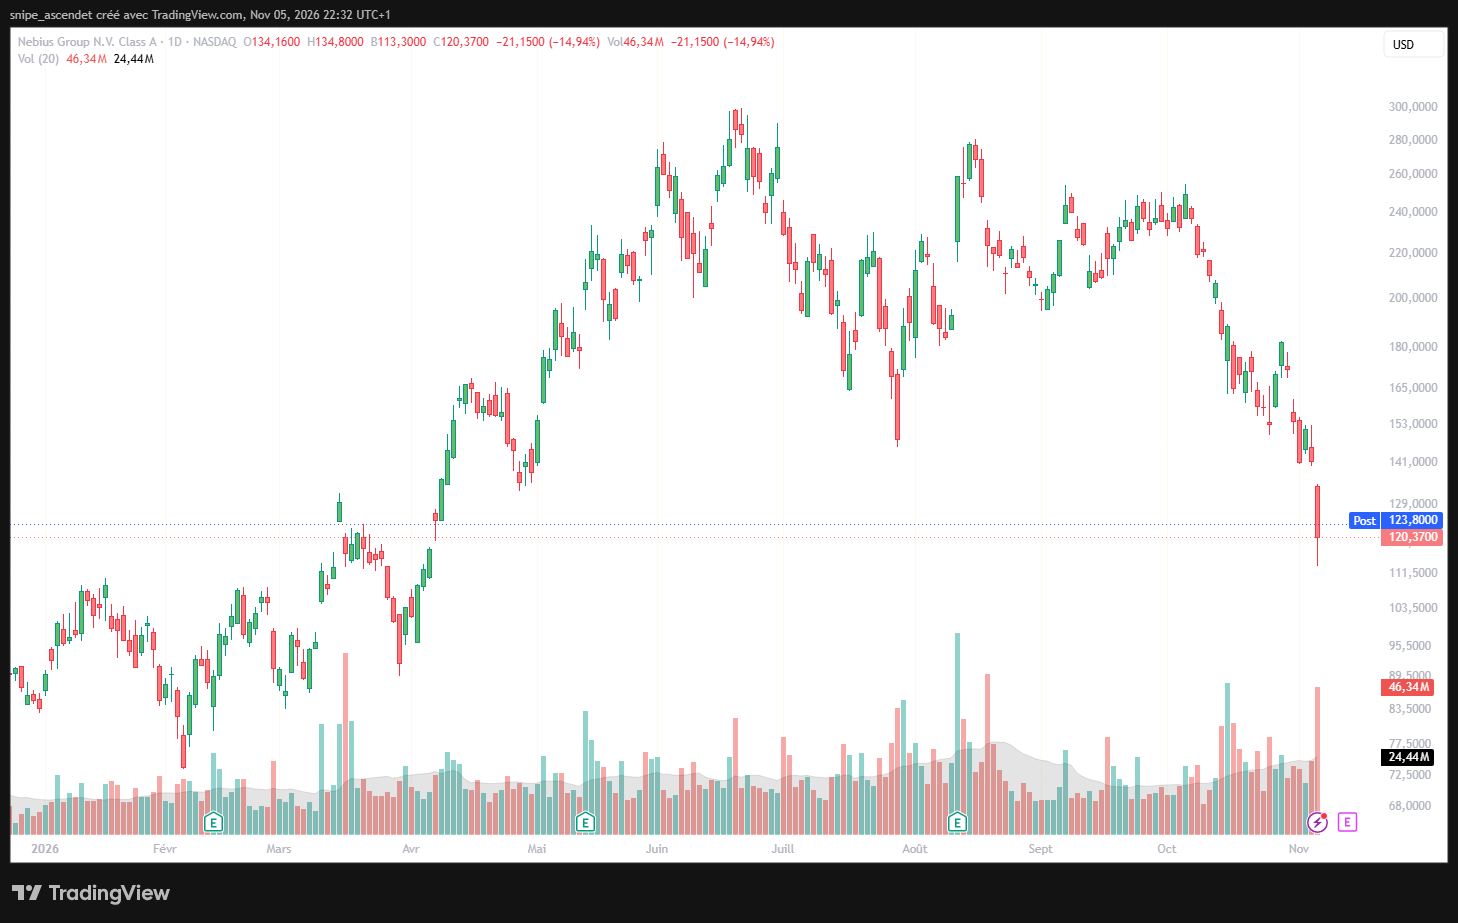
La séance du 5 novembre confirme une correction sectorielle, même si les trajectoires de chaque entreprise restent différentes. CoreWeave (NASDAQ : CRWV) cède 9,83 % à 43,66 dollars, avec 83,49 millions de titres échangés. Nebius (NASDAQ : NBIS) perd 14,94 % à 120,37 dollars, sur 46,34 millions de titres. Les trois évolutions correspondent à la même séance régulière et non à des performances sur des fenêtres distinctes.
Selon Reuters, citant une enquête de Bloomberg, Microsoft renforce la surveillance de plusieurs projets de centres de données de fournisseurs spécialisés, dont IREN et Nebius. Cette information contribue au contexte de marché, mais ne démontre ni que tous les opérateurs subissent les mêmes incidents, ni que leurs contrats sont remis en cause.
Perspectives : l’exécution des contrats primera sur leur montant annoncé
Scénario favorable : IREN termine rapidement les installations concernées, confirme les dates d’acceptation des clients et transforme progressivement les plus de 4 milliards d’ARR visés en chiffre d’affaires reconnu. Les prépaiements et financements GPU limitent alors le recours supplémentaire aux marchés de capitaux pour une partie des équipements.
Scénario défavorable : les livraisons glissent au-delà de février, les coûts de construction augmentent ou de nouvelles modifications de conception allongent la période sans facturation. Des contrats importants peuvent alors coexister avec une consommation de trésorerie élevée, des risques de financement et une possible dilution si les ressources disponibles deviennent insuffisantes.
Pour le prochain trimestre, trois indicateurs seront déterminants : les mégawatts informatiques réellement opérationnels, la progression du chiffre d’affaires cloud comptabilisé et les sorties de trésorerie liées aux investissements. IREN prouve qu’elle sait signer et développer une activité IA à grande échelle ; il lui reste à démontrer que cette croissance se convertit dans les délais en revenus durables et en cash-flow.