
Axon Enterprise (NASDAQ : AXON) encaisse une double sanction boursière jeudi 5 novembre 2026. Le spécialiste des caméras-piétons, des dispositifs TASER et des logiciels pour la sécurité publique a réalisé 908,6 millions de dollars de chiffre d’affaires au troisième trimestre, en hausse de 28 % sur un an, mais sous les 937,6 millions anticipés dans les estimations de marché communiquées. Son bénéfice ajusté par action atteint 1,72 dollar, contre 1,88 dollar attendu. Plus préoccupant pour les investisseurs, la société abaisse sa prévision de croissance annuelle après le décalage de trois déploiements fédéraux de sa filiale Dedrone, représentant 130 millions de dollars de revenus prévus pour 2026.
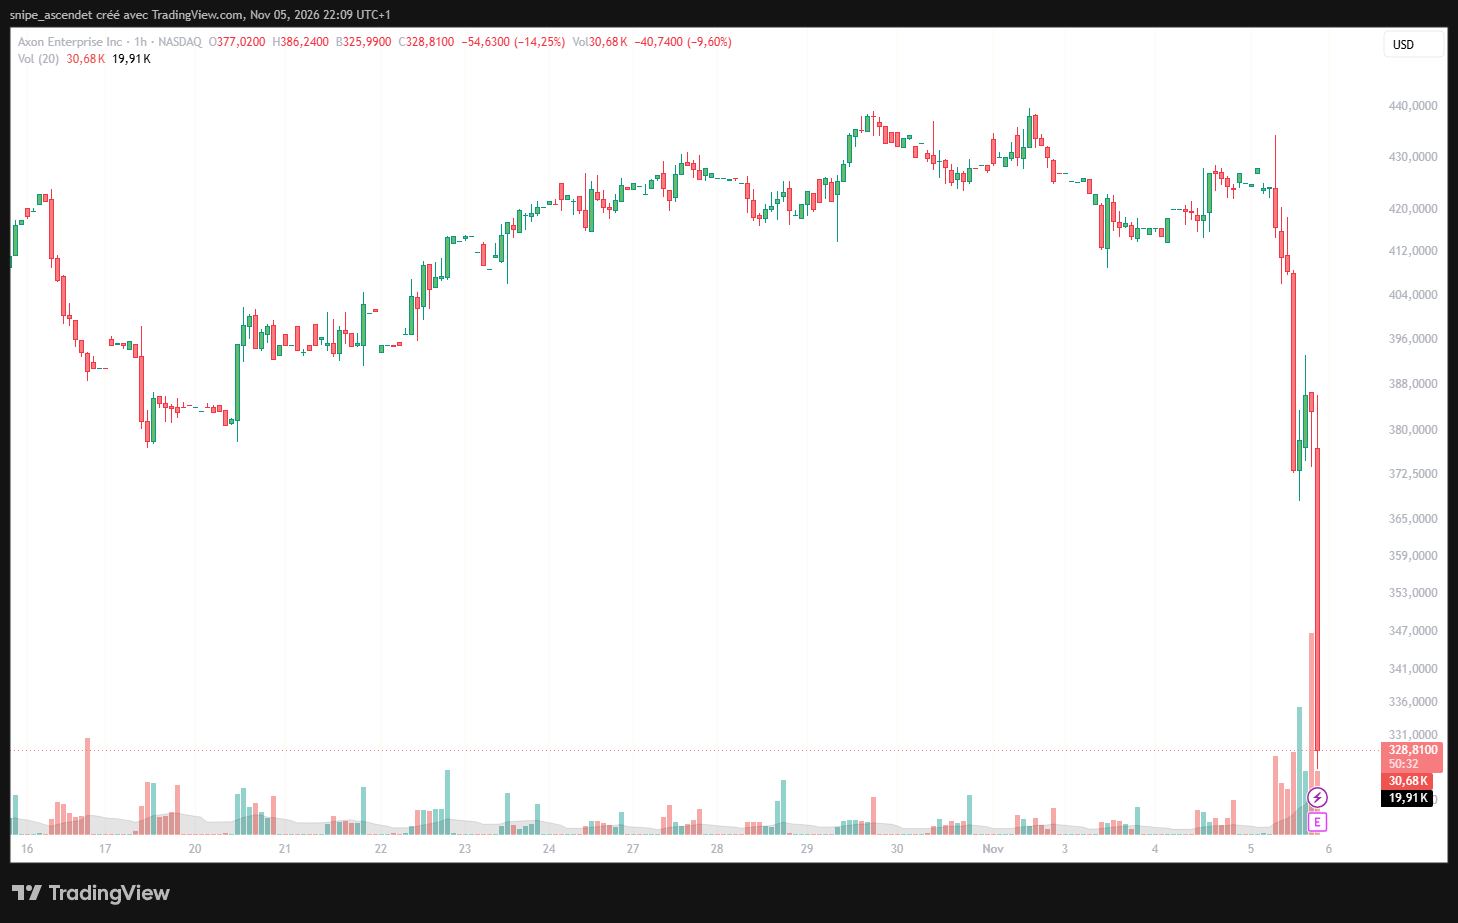
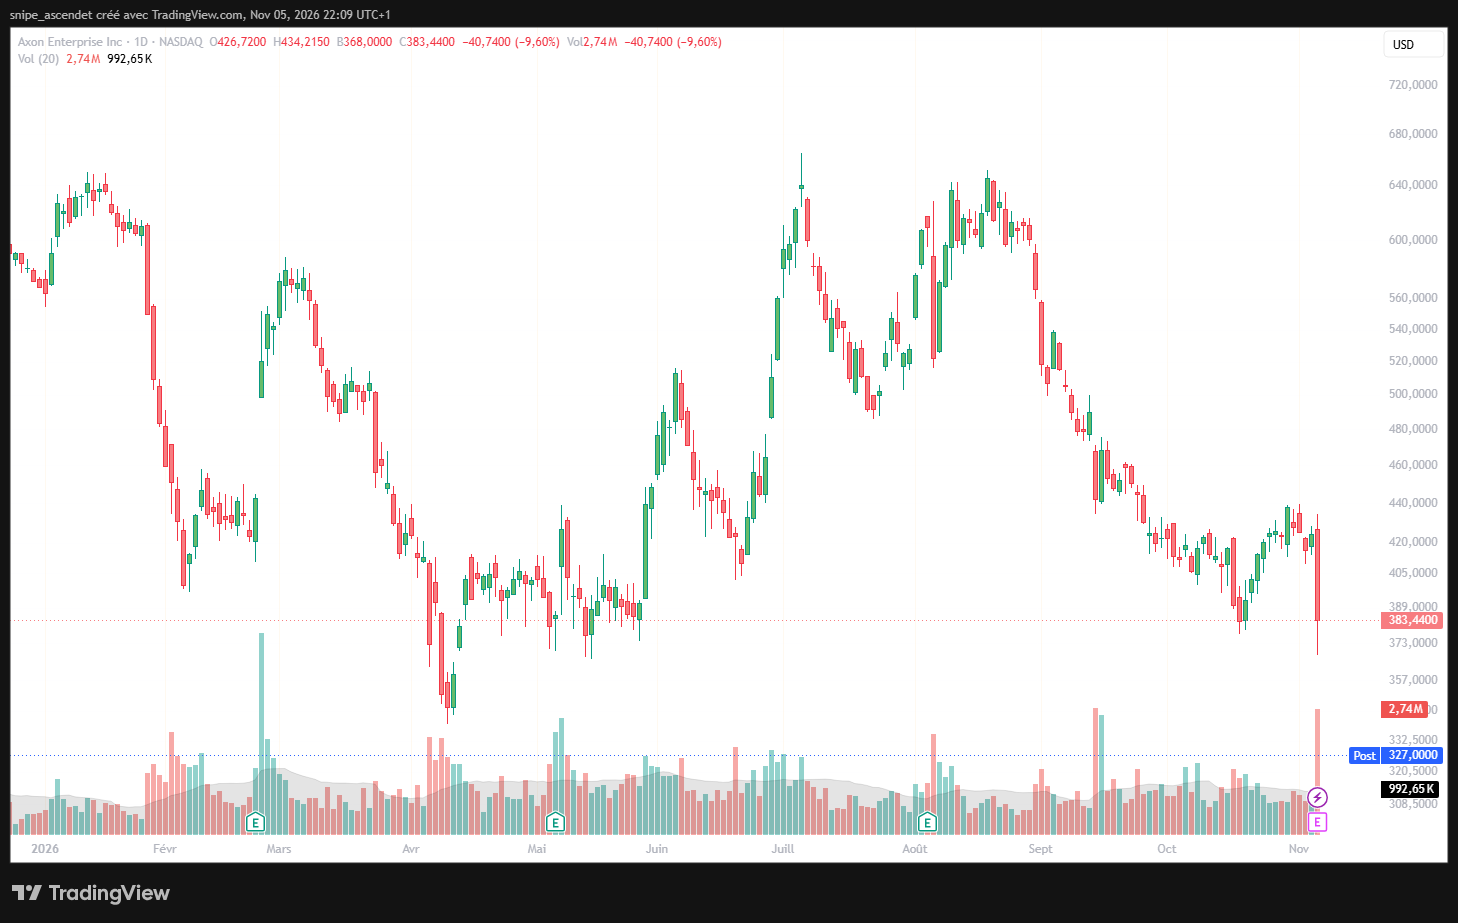
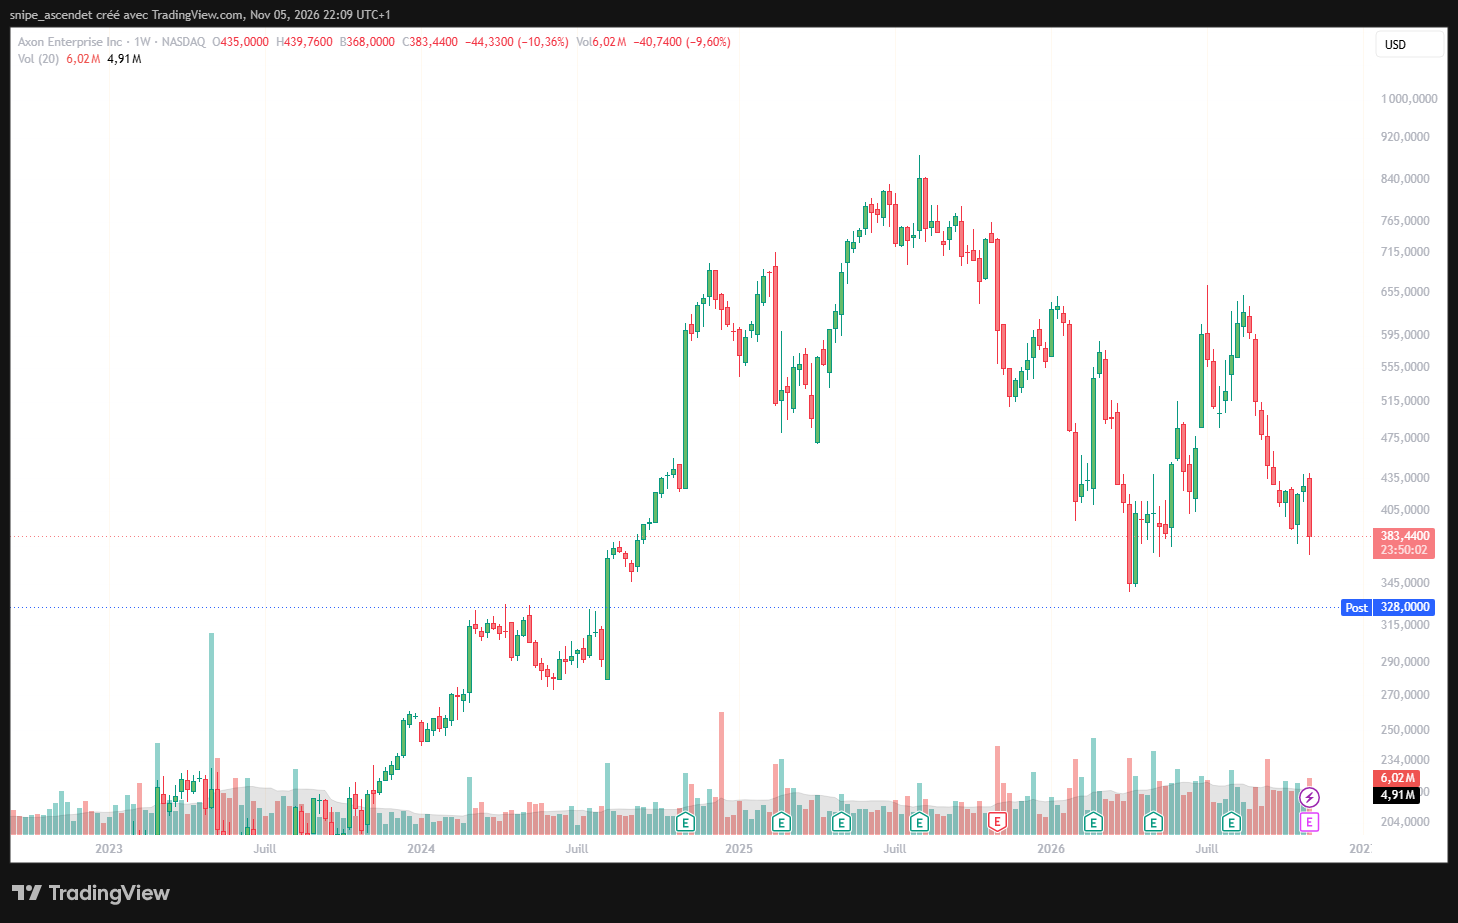
Le titre a terminé la séance régulière à 383,44 dollars, en recul de 9,60 %, dans un marché déjà défavorable aux valeurs technologiques. Après la publication, il est descendu autour de 328,81 dollars, soit une baisse supplémentaire de 14,25 % par rapport à cette clôture. À ce niveau, le repli cumulé par rapport à la clôture de la veille avoisine 22,5 %. La distinction est importante : la première baisse précède les résultats, la seconde suit leur annonce.
Résultats AXON : une croissance de 28 % qui ne suffit plus
Les résultats publiés par Axon le 5 novembre confirment 908,55 millions de dollars de revenus. Les prévisions des analystes varient selon les fournisseurs de consensus ; le tableau ci-dessous reprend la base de comparaison de 937,6 millions de dollars et 1,88 dollar par action.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires T3 | 908,6 M$ | 937,6 M$ | -29,0 M$ (-3,1 %) |
| BPA ajusté (non-GAAP) | 1,72 $ | 1,88 $ | -0,16 $ (-8,5 %) |
| Croissance du chiffre d’affaires sur un an | +28 % | Non comparable | Ralentissement après +35 % au T2 |
Le chiffre d’affaires progresse par rapport aux 710,6 millions de dollars du troisième trimestre 2025. Le BPA ajusté augmente, lui, de près de 39 % par rapport à 1,24 dollar un an plus tôt, sur la base comparative retraitée présentée par Axon. Cette mesure non-GAAP ne doit pas être confondue avec le BPA comptable : ce dernier atteint 0,68 dollar, contre une perte de 0,03 dollar par action un an auparavant. Le bénéfice net GAAP s’établit à 57 millions de dollars, contre une perte de 2 millions.
L’EBITDA ajusté augmente de 33 % à 236 millions de dollars, soit une marge de 25,9 %. Mais la marge brute comptable recule de 60,1 % à 56,7 %, une contraction de 3,4 points. Axon évoque notamment une part plus importante d’équipements anti-drones, des coûts de mémoire plus élevés et le développement de nouvelles gammes. Le poids de ces activités matérielles rend la trajectoire des marges moins régulière que celle d’un éditeur de logiciels pur.
Logiciels et IA accélèrent, les équipements ralentissent
Le contraste entre les deux branches est net. Software & Services réalise 437 millions de dollars, en hausse de 43,2 % sur un an, tandis que Connected Devices atteint 471,5 millions, soit +16,3 %. Les revenus liés aux équipements ont aussi diminué de 6,9 % par rapport au deuxième trimestre. Axon relie une partie de ce ralentissement à la non-reconnaissance d’un déploiement fédéral Dedrone d’environ 30 millions de dollars initialement prévu au T3.
La dynamique commerciale des logiciels reste solide : le revenu annuel récurrent (ARR) atteint 1,75 milliard de dollars, en croissance de 40 %, la rétention nette de revenus se maintient à 126 %, et les engagements contractuels futurs s’élèvent à 15,8 milliards de dollars, contre 11,4 milliards un an plus tôt. Ces engagements ne constituent pas des revenus immédiatement comptabilisés ; leur conversion s’étale dans le temps et dépend des livraisons et de la réalisation des contrats.
Les réservations commerciales liées à l’IA progressent de plus de 50 % depuis le début de l’année, tandis que l’ARR spécifiquement associé à l’IA dépasse 100 millions de dollars. Axon développe notamment Draft One, Axon Assistant et sa suite d’opérations en temps réel. Présentée le 24 octobre, la nouvelle caméra Axon Body 5 doit soutenir ce modèle, en combinant dispositifs de terrain, abonnement logiciel et fonctions d’intelligence artificielle. Sa contribution financière future reste à démontrer.
Dedrone : 130 millions de dollars retirés des prévisions 2026
C’est le changement le plus sensible du communiqué. Au deuxième trimestre, la direction visait encore une croissance annuelle de 32 % à 34 %. Elle attend désormais un chiffre d’affaires 2026 compris entre 3,61 et 3,63 milliards de dollars, soit environ 30 % de croissance. Axon a retiré des anticipations trois déploiements fédéraux Dedrone, pour un total d’environ 130 millions : 30 millions initialement attendus au T3 et 100 millions au T4.
La société présente le problème comme un décalage du calendrier de comptabilisation, lié à de grands contrats anti-drones. Ce n’est pas, à ce stade, la preuve que ces marchés ont été annulés ni la garantie qu’ils généreront des ventes en 2027. La visibilité sur la date de reconnaissance de ces revenus devient un enjeu majeur pour les prochains trimestres.
Axon prévoit pour le quatrième trimestre 990 millions à 1,01 milliard de dollars de revenus et entre 245 et 250 millions d’EBITDA ajusté. Sur l’exercice entier, elle vise désormais 924 à 929 millions d’EBITDA ajusté, correspondant à une marge d’environ 25,6 %, légèrement supérieure à sa précédente hypothèse de 25,5 %. Le ralentissement du chiffre d’affaires n’implique donc pas mécaniquement une chute de la rentabilité opérationnelle ajustée.
Trésorerie : les stocks pèsent, Skydio change l’échelle des investissements
Le tableau de trésorerie est moins favorable que celui du résultat. Le flux de trésorerie opérationnel du trimestre passe de 60 à 20 millions de dollars en un an ; le free cash-flow devient négatif à -19 millions, contre +33 millions un an plus tôt. Axon indique avoir consacré environ 100 millions de dollars à un renforcement stratégique de ses stocks pour sécuriser les livraisons et sa chaîne d’approvisionnement.
La prévision annuelle de free cash-flow est abaissée à 350–400 millions de dollars, contre un objectif antérieur de 450 millions. La prévision de dépenses d’investissement (CapEx) est, de son côté, ramenée à 130–150 millions, contre 160–190 millions auparavant. À fin septembre, Axon disposait de 1,7 milliard de dollars de trésorerie et placements à court terme pour 2,9 milliards de dollars d’obligations et de dette convertible, soit environ 1,2 milliard de dette nette.
La direction annonce parallèlement un nouvel investissement de 1,2 milliard de dollars dans Skydio, fabricant américain de drones, qui portera sa participation pleinement diluée à 37 %. Les deux groupes prévoient aussi une distribution exclusive des produits Skydio pour la sécurité publique aux États-Unis et au Canada. L’opération renforce l’exposition d’Axon aux drones d’intervention, mais introduit une question sur l’allocation du capital : les chiffres de dette à fin septembre précèdent cet engagement et ne permettent pas, seuls, de mesurer son effet final sur la liquidité.
Motorola Solutions gagne du terrain en Bourse
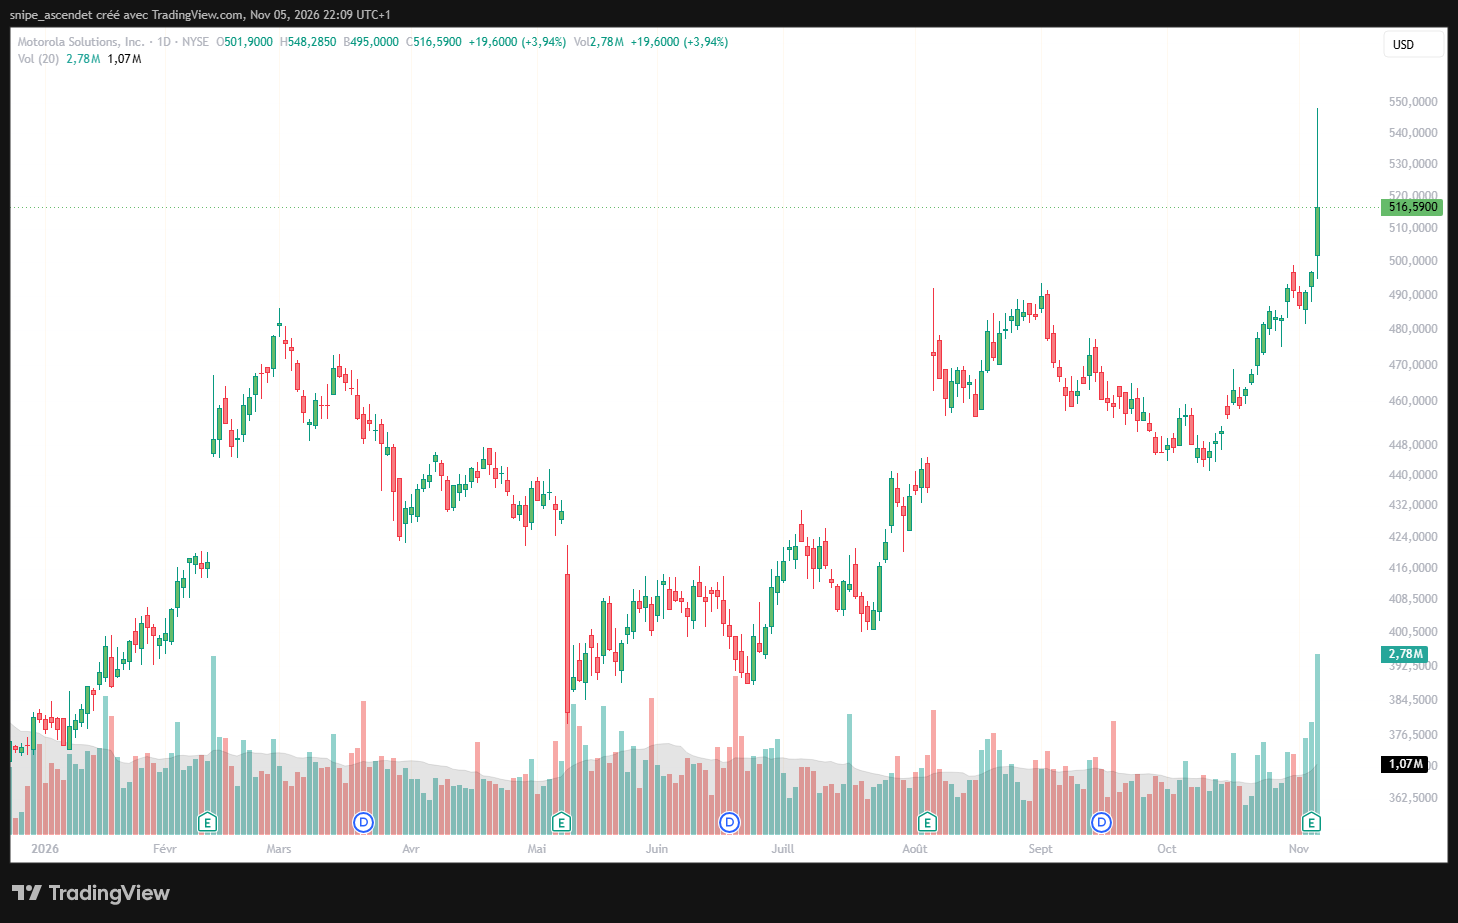
La réaction sectorielle n’est pas uniforme. Motorola Solutions a publié la veille un chiffre d’affaires trimestriel de 3,38 milliards de dollars, en croissance de 12 %, et un BPA ajusté de 4,69 dollars. Le groupe a relevé sa prévision de revenus 2026 à environ 13,05 milliards de dollars, contre 12,975 milliards auparavant, et annoncé un carnet de commandes record de 16,6 milliards. Motorola a également renforcé ses activités de lutte contre les drones avec l’acquisition de D-Fend Solutions.
Le 5 novembre, Motorola Solutions progresse de 3,94 % à 516,59 dollars sur la séance, quand Axon recule de 9,60 % à 383,44 dollars avant sa publication. Les modèles économiques et les niveaux de croissance ne sont pas identiques, mais le contraste illustre l’importance accordée par les investisseurs à la prévisibilité des résultats, au relèvement des objectifs et à la génération de trésorerie.
Un dossier de croissance devenu plus exigeant en Bourse
La pression ne se limite pas aux résultats d’Axon. La séance du 5 novembre est marquée par de fortes ventes sur plusieurs valeurs technologiques, notamment les infrastructures d’IA, comme l’illustre la baisse d’IREN et d’autres néoclouds. Il serait toutefois excessif d’attribuer toute la chute d’Axon à cette rotation sectorielle : sa révision de guidance et son déficit de chiffre d’affaires constituent deux facteurs propres à l’entreprise.
La volatilité de la publication rejoint une question déjà visible avec Arm, dont les résultats ont dépassé les attentes sans dissiper les inquiétudes sur les royalties, ou encore MercadoLibre, confronté à des interrogations sur ses marges malgré une forte croissance. Pour des sociétés valorisées sur plusieurs années d’expansion, un écart ponctuel ne suffit pas à expliquer l’ensemble de la réaction ; les révisions de trajectoire et le degré de confiance dans les prévisions comptent au moins autant.
Quelles conditions pour un redressement d’AXON ?
Scénario favorable : les reports se résorbent
Le scénario le plus constructif repose sur la confirmation que les contrats fédéraux Dedrone restent actifs et se traduiront effectivement en revenus, sur le maintien d’une croissance des logiciels supérieure à 40 % et sur la reprise des marges de la branche matérielle. La conversion du carnet contractuel et la progression du free cash-flow devraient alors donner davantage de consistance à la croissance annoncée. Une clarification du financement de l’investissement Skydio serait également un élément à suivre.
Scénario défavorable : la visibilité des contrats se détériore
À l’inverse, de nouveaux décalages dans l’anti-drone, une pression persistante sur les coûts des composants ou des stocks durablement élevés pourraient peser sur les marges et la trésorerie. Des acquisitions et investissements importants accroissent aussi les besoins de financement et les risques d’exécution. Pour la Bourse, le danger serait que le ralentissement observé dans les équipements se prolonge au-delà d’un simple effet de calendrier.
En définitive, Axon ne fait pas face à un effondrement de sa demande logicielle : l’ARR, la rétention des clients et les engagements futurs restent dynamiques. Mais le marché doit désormais intégrer une croissance annuelle revue à la baisse, des déploiements fédéraux moins prévisibles, une marge brute sous pression et un investissement majeur dans les drones. C’est cette combinaison, plus que le seul écart de BPA, qui redéfinit le profil de risque du titre après les résultats.