
Wall Street a subi une violente liquidation jeudi 5 novembre 2026. Le Nasdaq Composite a perdu 5,5 %, le S&P 500 4,4 % et le Dow Jones 3,4 %. Le mouvement est encore plus marqué dans les semi-conducteurs : l’ETF SOXX a cédé 12,79 %, tandis que le QQQ, qui réplique le Nasdaq-100, a abandonné 6,38 %. À quelques heures de l’ouverture de Tokyo et de Séoul vendredi 6 novembre, le risque de contagion s’intensifie. Le Kospi a déjà chuté de 5,28 % jeudi et un CFD sur l’indice japonais s’affichait autour de 57 300 points en soirée, très en dessous du niveau de clôture officiel du Nikkei.
Cette séance ne se résume pas à une baisse ordinaire des valeurs technologiques. Les investisseurs remettent simultanément en cause le prix payé pour la croissance de l’intelligence artificielle, le financement des centres de données et le calendrier d’expansion du secteur. Mais le niveau observé sur un CFD ne constitue pas une prévision fiable de la prochaine ouverture du Nikkei : il faut distinguer les instruments avant de mesurer le risque asiatique.
Wall Street efface le rebond post-électoral en une journée
La chronologie est brutale. Mercredi 4 novembre, les marchés américains avaient accueilli la victoire démocrate aux élections de mi-mandat par un net rebond : le Dow Jones avait progressé d’environ 3 %, le S&P 500 de 1,58 % et le Nasdaq de 1,44 %. Dès jeudi, les ventes ont largement effacé cette embellie. Le Nasdaq a terminé en baisse de 5,5 %, soit son recul quotidien le plus marqué depuis avril 2025, et s’est installé à plus de 10 % sous son sommet d’octobre, un seuil couramment associé à une correction. L’Associated Press relève également une baisse de 4,4 % du S&P 500 et de 3,4 % du Dow Jones.
Le contraste avec la séance précédente est d’autant plus frappant que le soulagement politique du 4 novembre avait déjà masqué de profondes divergences entre secteurs. Bourse24 détaillait cette fracture dans son analyse des midterms, de Wall Street et des néoclouds. Jeudi, la dégradation a dépassé les seuls acteurs les plus spéculatifs pour toucher les grandes capitalisations et l’ensemble des secteurs du S&P 500.
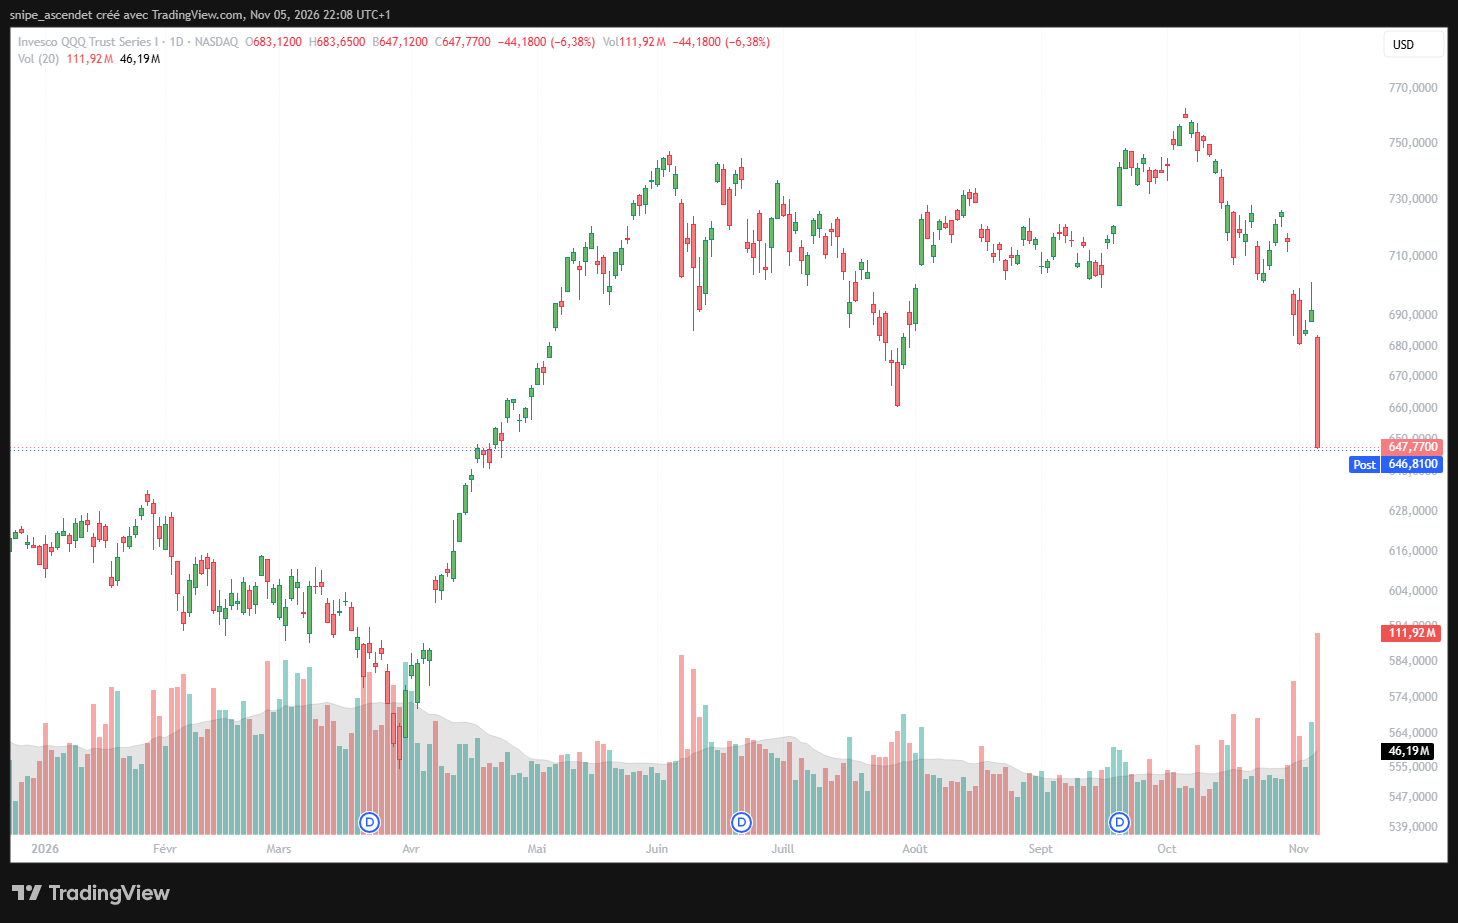
L’ETF Invesco QQQ termine à 647,77 dollars, soit -6,38 %, avec quelque 111,92 millions de parts échangées, contre une moyenne sur 20 séances proche de 46,19 millions. L’accélération des volumes accompagne donc un mouvement de dégagement massif, sans permettre à elle seule d’identifier précisément l’origine des ordres.
Les semi-conducteurs au cœur de la liquidation
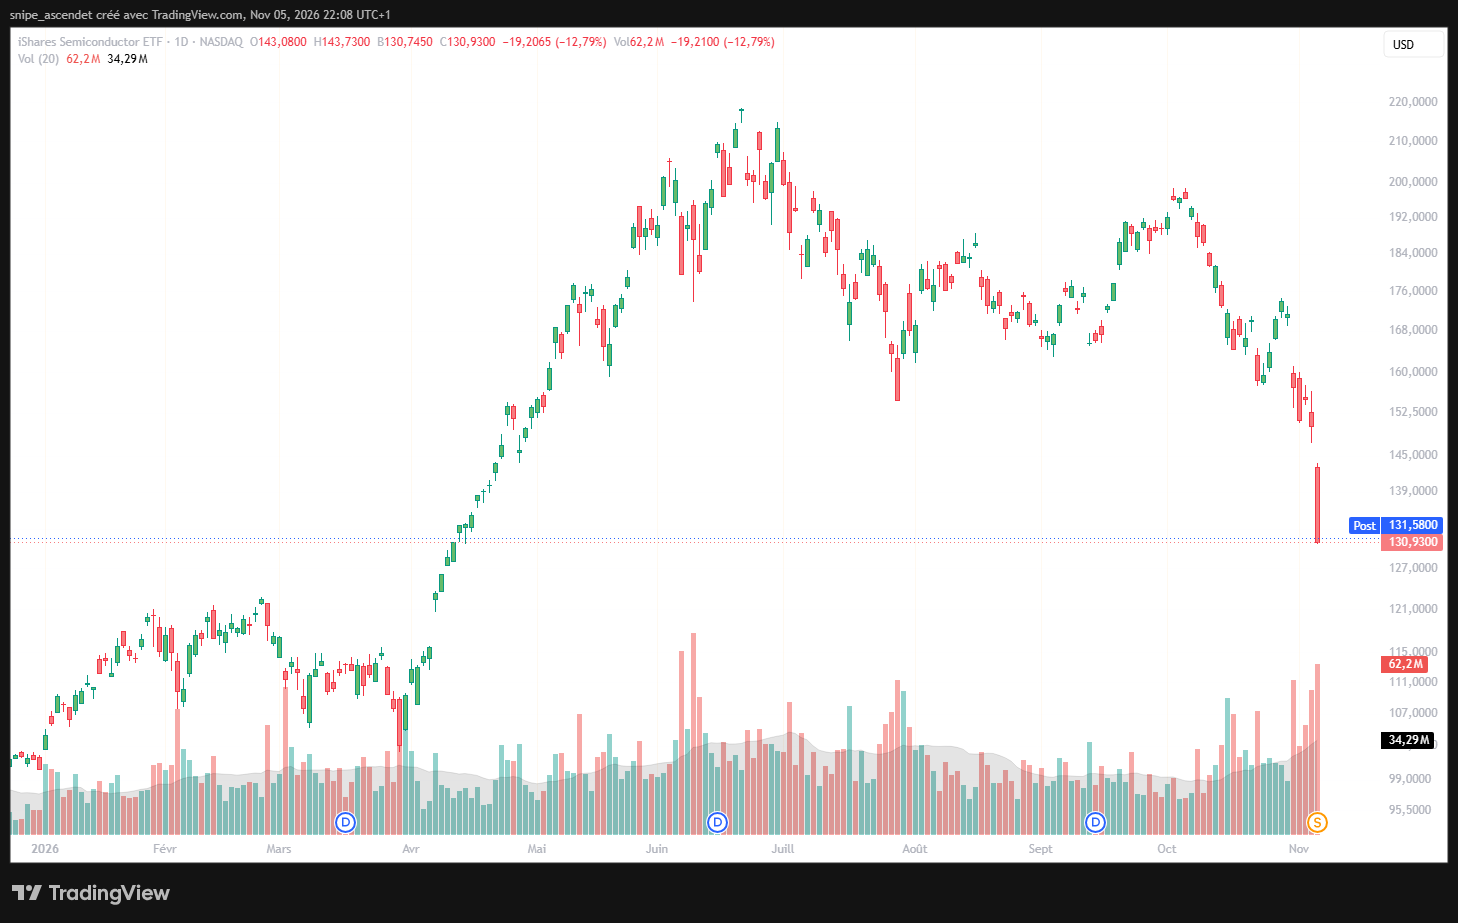
La sanction est encore plus sévère dans la chaîne d’approvisionnement de l’IA. L’ETF iShares Semiconductor SOXX recule de 12,79 %, à 130,93 dollars, sur environ 62,2 millions de parts, presque deux fois le volume moyen sur 20 séances indiqué pour l’instrument. L’indice Philadelphia Semiconductor (SOX) a, pour sa part, perdu jusqu’à 11 % en séance. D’après Reuters, une telle amplitude n’avait plus été observée sur cet indice depuis mars 2020. Cela ne signifie pas que le Nasdaq a signé sa pire séance depuis la pandémie : pour les grands indices américains, la comparaison pertinente renvoie à avril 2025.
Nvidia a été l’un des principaux contributeurs à la baisse du marché, tandis qu’AMD, Micron, Marvell, Dell et plusieurs groupes du stockage ont subi des ventes à deux chiffres au cours de la journée. Le mouvement dépasse les fabricants de processeurs : il concerne aussi la mémoire, les serveurs et les équipements nécessaires aux infrastructures d’IA.
Des publications de résultats ont ajouté une pression spécifique à certaines valeurs. Qualcomm a été sanctionné après des ventes de puces pour smartphones inférieures aux attentes ; du côté d’Arm, la question des redevances et de la monétisation de la croissance reste centrale, malgré des résultats trimestriels supérieurs aux prévisions. Mais les résultats individuels n’expliquent pas à eux seuls une liquidation d’une telle ampleur.
Pourquoi le financement de l’IA devient une source de risque
Le marché ne remet pas seulement en question la demande de calcul liée à l’intelligence artificielle. Il s’interroge sur la vitesse à laquelle les dépenses engagées peuvent produire des revenus et des flux de trésorerie suffisants. Les opérateurs de centres de données doivent financer des terrains, des raccordements électriques, des bâtiments, des serveurs et des accélérateurs avant de rentabiliser pleinement ces investissements. Lorsque le coût du capital augmente ou que les calendriers se décalent, les valorisations les plus exigeantes deviennent vulnérables.
Dans ce contexte, la perspective d’un contrôle politique plus strict sur les nouveaux centres de données aux États-Unis a servi de catalyseur. Les victoires démocrates et plusieurs initiatives locales pourraient compliquer certaines implantations, notamment en raison des besoins électriques et des réticences des riverains. Il ne s’agit toutefois ni d’une interdiction générale déjà décidée ni de la preuve que les investissements mondiaux dans l’IA vont s’arrêter. La réaction des actions reflète des anticipations, parfois amplifiées par la réduction des positions à risque.
Les contraintes opérationnelles sont, elles, plus concrètes. Les retards de certains projets de data centers liés à Microsoft et à IREN rappellent que transformer des commandes de capacité de calcul en installations réellement disponibles reste complexe. Le dossier des data centers et semi-conducteurs après les midterms décrivait déjà cette divergence entre secteurs gagnants et perdants de la nouvelle donne politique.
La combinaison de ces facteurs peut enclencher un cercle défavorable : recul des actions, financement plus coûteux, craintes de reports d’investissement, puis nouvelles révisions de valorisation. Ce mécanisme constitue un risque, pas une chaîne de causalité démontrée pour chaque entreprise.
Séoul déjà frappée : Kospi -5,28 %, SK Hynix -9,46 %
L’Asie n’attend pas vendredi pour ressentir le choc. Le Kospi a clôturé jeudi à 5 383,80 points, en baisse de 5,28 %. L’indice coréen concentre une exposition importante aux fournisseurs de semi-conducteurs et de mémoires avancées. Selon Seoul Economic Daily, Samsung Electronics a perdu 7,57 %, à 201 500 wons, et SK Hynix 9,46 %, à 1 264 000 wons.
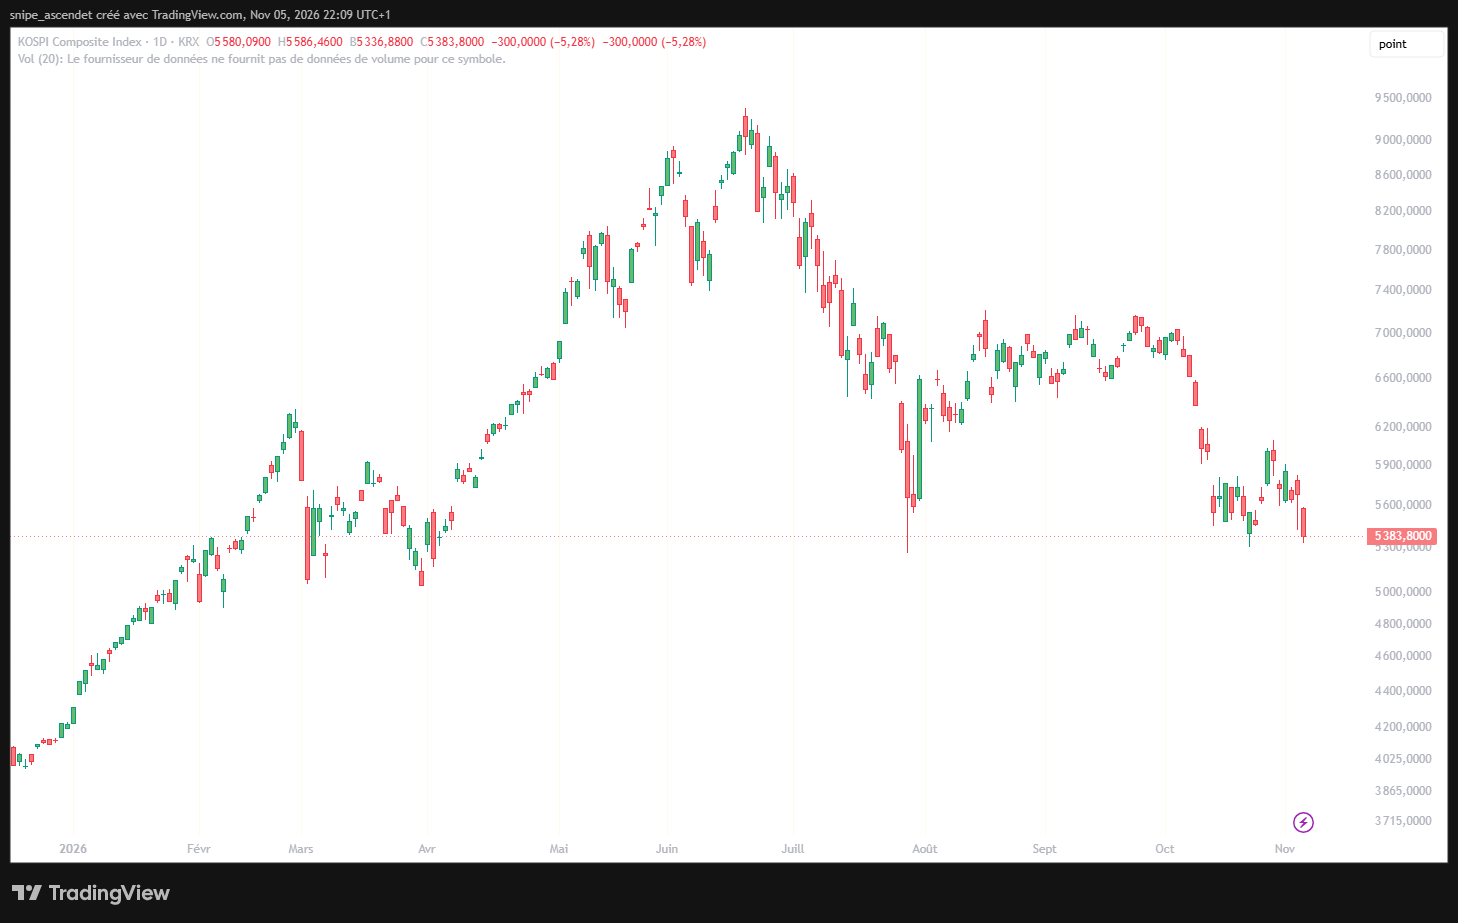
Le poids de ces deux groupes rend la Bourse de Séoul particulièrement sensible aux anticipations de dépenses de Nvidia et des grands opérateurs de cloud. SK Hynix fournit notamment de la mémoire à haute bande passante, ou HBM, essentielle aux accélérateurs d’IA. Si les commandes de puces ou la construction de nouvelles capacités de calcul ralentissaient, les perspectives de croissance seraient réexaminées. Cela ne signifie pas pour autant qu’une baisse de leurs cours reflète déjà une diminution constatée des commandes.
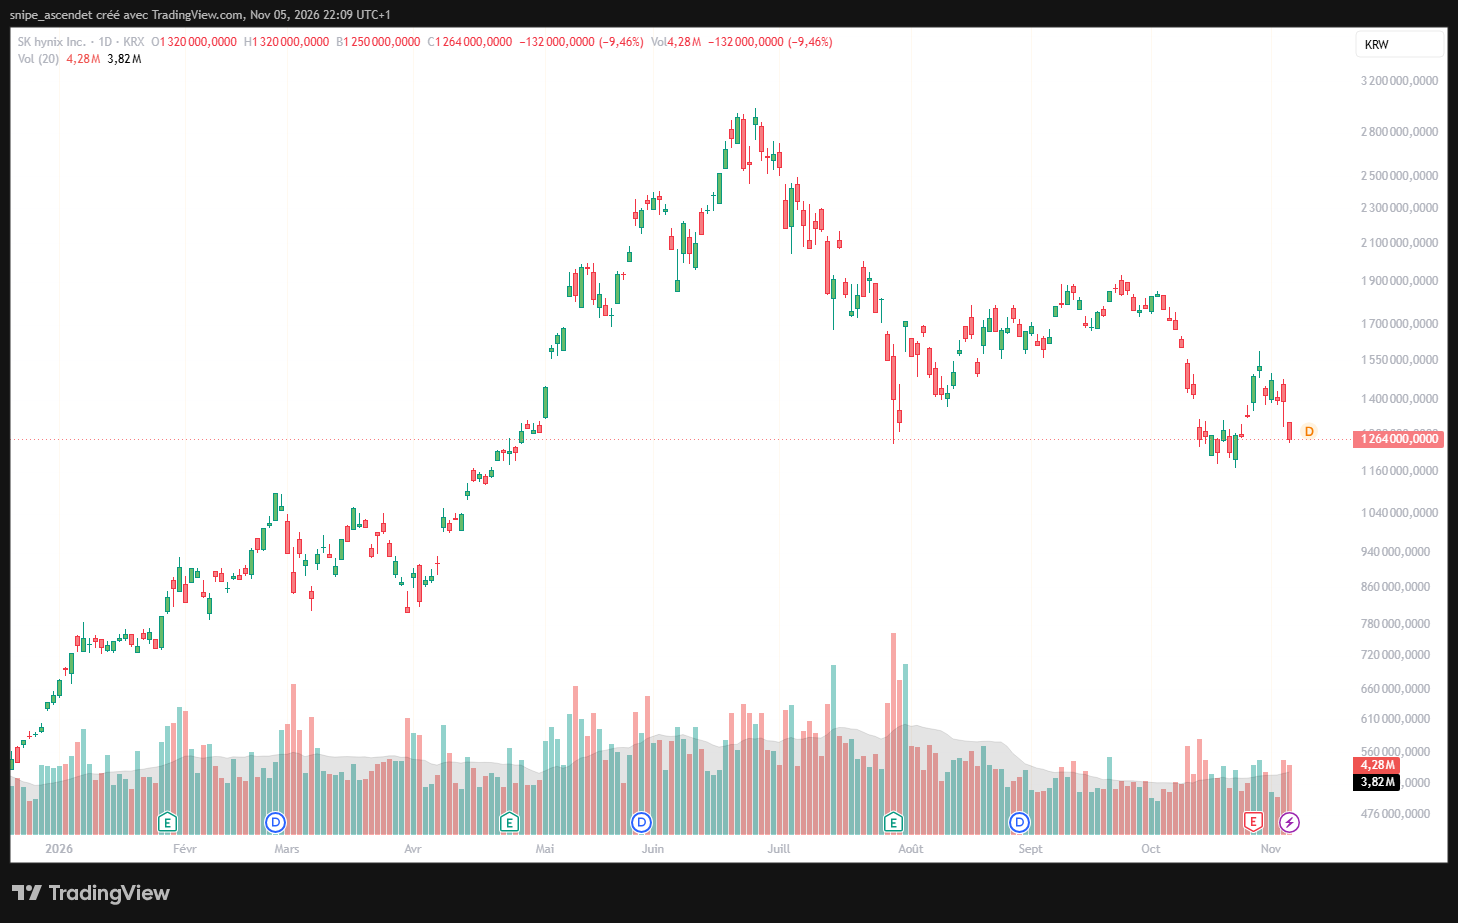
L’ampleur du choc coréen tient aussi aux flux : les investisseurs étrangers ont vendu pour environ 3 400 milliards de wons d’actions du Kospi jeudi, selon Aju Press. Après une première séance de forte baisse, la réouverture de vendredi sera donc un test de liquidité et de stabilisation, pas nécessairement le début mécanique d’une deuxième chute identique.
Nikkei vers 57 000 points : un signal d’alerte, pas une ouverture acquise
Au Japon, le Nikkei 225 officiel a terminé jeudi à 61 077,90 points, en recul de 1,79 %, d’après les données de Nikkei Inc.. Le point bas de la séance était de 60 786,19 points. Le marché japonais était donc déjà affaibli avant que Wall Street n’accentue sa baisse.
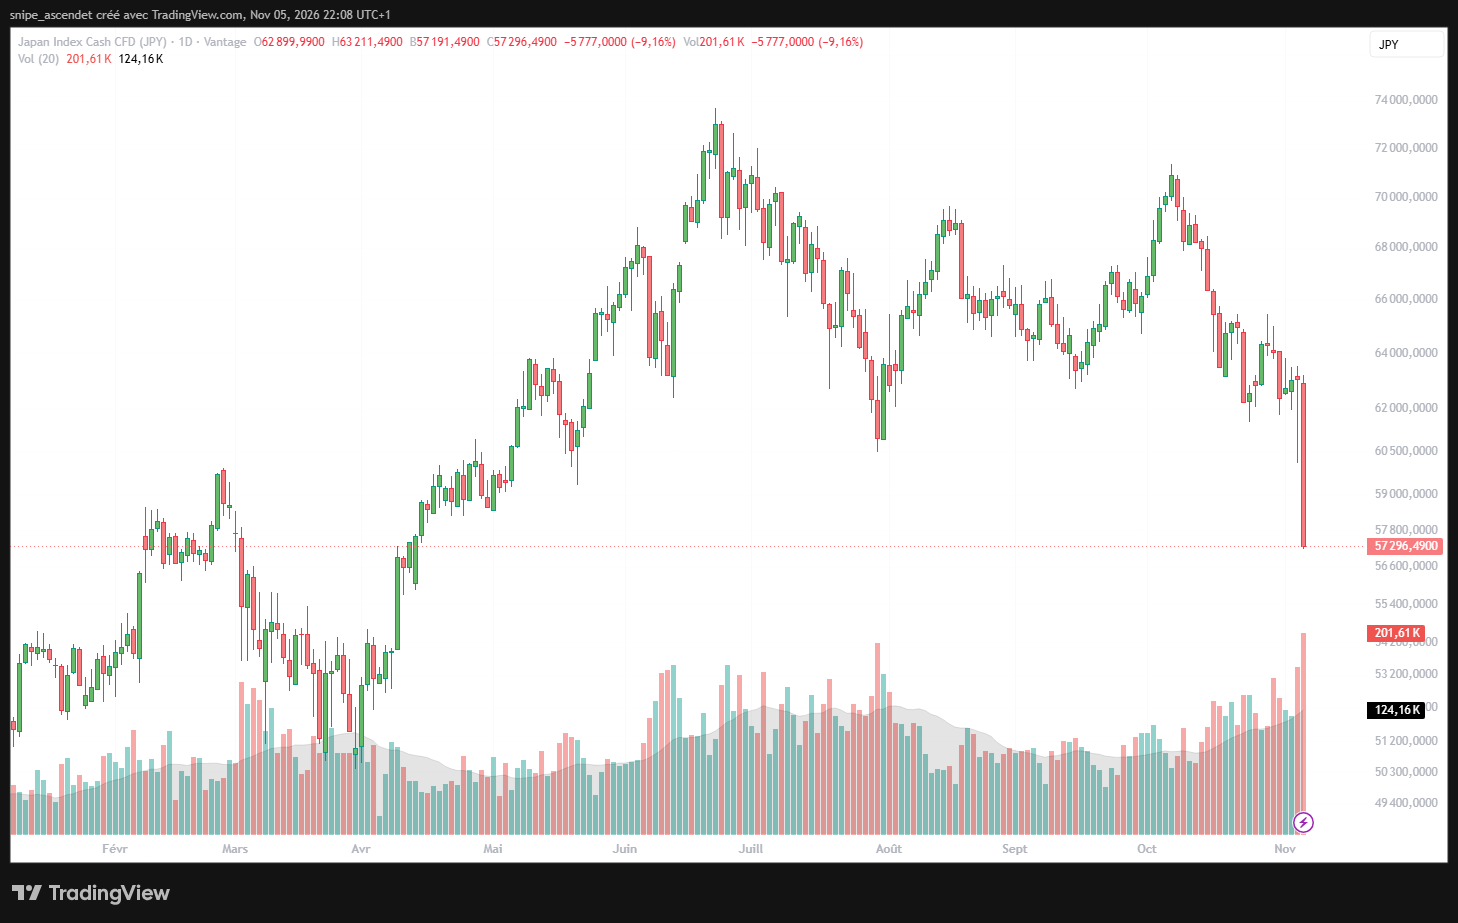
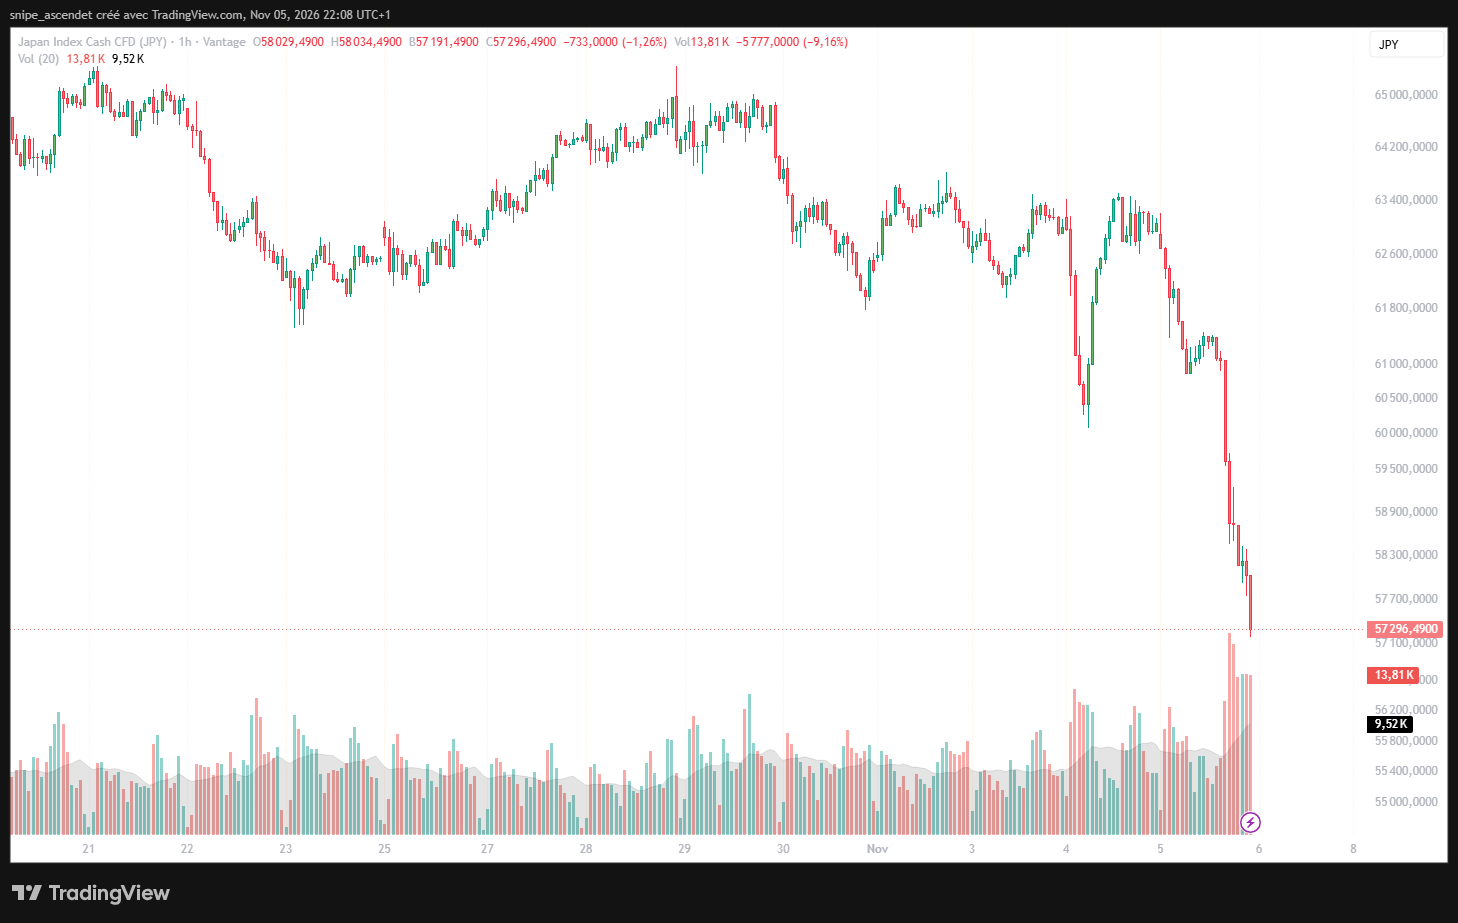
La tension s’est ensuite renforcée sur les instruments négociables en dehors des horaires du marché au comptant. Le Japan Index Cash CFD proposé par Vantage affichait 57 296,49 points jeudi soir, avec un mouvement journalier de -9,16 % sur cette cotation. Ce produit est un CFD, pas le Nikkei officiel ni le contrat à terme standardisé d’Osaka. Son prix dépend des modalités de cotation de l’intermédiaire et ne peut être assimilé à une estimation certaine du fixing d’ouverture de Tokyo. Il traduit néanmoins la violence des anticipations sur cette référence de marché.
La dynamique horaire accentue cette impression de rupture : le recul devient quasi vertical dans les dernières barres, avec une activité plus forte sur le flux de cotation du produit. La zone de 57 000 points constitue ainsi un repère pour ce CFD. Pour apprécier l’ampleur réelle du mouvement japonais vendredi, il faudra suivre séparément le Nikkei au comptant et les contrats futures cotés sur une place réglementée.
L’indice japonais est vulnérable à ce type de choc en raison de sa composition. Selon Nikkei Inc., Advantest représente 10,42 % de sa pondération, Tokyo Electron 7,25 % et SoftBank Group 5,27 % au 5 novembre. Ces trois valeurs liées directement ou indirectement à l’écosystème technologique totalisent près de 23 % de l’indice. Le secteur technologique au sens de la classification de l’éditeur pèse 38,20 %. À l’inverse, le Topix a progressé de 1,16 % jeudi, ce qui montre que la baisse du Nikkei ne reflétait pas un effondrement uniforme de toutes les actions japonaises.
Vendredi 6 novembre : trois scénarios à surveiller
Le scénario de contagion serait celui d’une ouverture en forte baisse du Nikkei et du Kospi, accompagnée de nouvelles ventes sur les fabricants de puces, les équipements et la mémoire. Il deviendrait plus crédible si les contrats à terme réglementés confirmaient la pression observée sur les produits dérivés de gré à gré, avec un élargissement des pertes aux secteurs non technologiques.
Le scénario de stabilisation supposerait que les prix se réajustent rapidement, puis trouvent des acheteurs, notamment sur les grandes valeurs rentables. Une réduction des écarts de prix et le retour d’une meilleure liquidité seraient des signes plus instructifs qu’un simple rebond de quelques minutes.
Le scénario de rebond technique reste possible après des reculs à deux chiffres sur certains instruments. Il exigerait toutefois un apaisement durable sur les semi-conducteurs américains et des signaux rassurants sur les projets d’investissement dans l’IA. Un rebond n’effacerait pas automatiquement les questions de valorisation et de financement à l’origine des ventes.
Un autre rendez-vous peut compliquer la séance mondiale : le rapport américain sur l’emploi d’octobre est programmé vendredi 6 novembre à 8 h 30 à New York, soit 14 h 30 à Paris. Une surprise sur l’emploi ou les salaires pourrait modifier les anticipations de taux et prolonger la volatilité lorsque les marchés américains rouvriront.
Une correction qui dépasse désormais la Silicon Valley
La portée de la séance du 5 novembre tient à la propagation d’un même doute à plusieurs marchés : Wall Street sanctionne les valorisations et le financement de l’IA, Séoul paie sa dépendance aux puces mémoire et Tokyo s’apprête à tester la solidité de ses poids lourds technologiques. Le plongeon du SOXX et les volumes du QQQ signalent une réduction importante de l’exposition au secteur.
Le risque d’une nouvelle secousse asiatique vendredi est élevé, mais son ampleur demeure inconnue. Les chiffres déjà acquis sont ceux des clôtures américaines et coréennes de jeudi ; les 57 296 points du produit japonais constituent une indication distincte, non une ouverture officielle annoncée. La prochaine séance dira si la liquidation reste concentrée sur l’IA ou si elle se transforme en mouvement plus large de réduction du risque.