
Wall Street a brutalement effacé le rebond qui avait suivi les élections américaines de mi-mandat. Jeudi 5 novembre 2026, le Nasdaq Composite a chuté de 5,5 %, le S&P 500 de 4,4 % et le Dow Jones de 3,4 %, selon les données de clôture préliminaires de FactSet rapportées par MarketWatch. Sur les produits répliquant les grandes valeurs de croissance et les puces, la correction a été encore plus violente : le QQQ a cédé plus de 6 % et le SMH, spécialisé dans les semi-conducteurs, plus de 11 % au cours des derniers échanges de la journée.
Le marché ne sanctionne plus seulement les acteurs les plus endettés des centres de données. Nvidia, Micron, Marvell, Lumentum, SanDisk et plusieurs géants du cloud ont été emportés dans une vente généralisée. L’indice de volatilité VIX s’est envolé au voisinage de 28 points. Au cœur de cette déroute : un nouvel examen du coût réel du développement de l’intelligence artificielle, du financement des infrastructures et des obstacles politiques et énergétiques qui peuvent retarder leur mise en service.
Wall Street efface le rebond des midterms en une séance
Mercredi 4 novembre, les investisseurs avaient accueilli la victoire des démocrates au Congrès par une forte hausse des indices : +3 % pour le Dow Jones, +1,58 % pour le S&P 500 et +1,44 % pour le Nasdaq Composite. Les grandes plateformes de cloud, comme Microsoft et Amazon, avaient profité de cette détente, tandis que plusieurs fabricants de puces et exploitants de data centers décrochaient déjà. Cette fracture était au centre de notre analyse de la séance post-électorale.
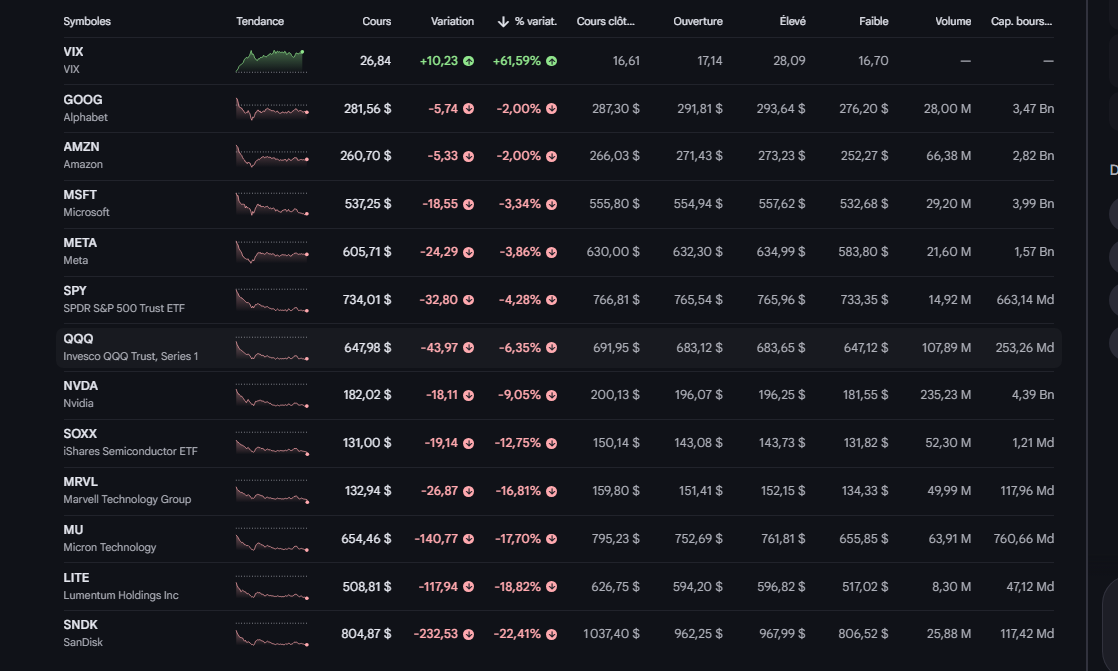
Jeudi, la distinction entre gagnants et perdants a presque disparu. Au cours de la séance, la sélection de grandes capitalisations technologiques affichait Microsoft à −3,34 %, Meta à −3,86 %, Alphabet à −2 % et Amazon à −2 %. L’action Nvidia perdait environ 9 %, contre des reculs plus lourds pour certains fournisseurs de composants spécialisés. Même les hyperscalers, jugés relativement mieux placés la veille, n’ont pas résisté à la vague de ventes.
Le Nasdaq Composite est ainsi entré en zone de correction, soit une baisse d’au moins 10 % par rapport à son sommet de clôture du 6 octobre, établi à 27 599,89 points. Le décrochage du 5 novembre compte parmi les plus importants depuis le choc commercial d’avril 2025. Il serait en revanche inexact de parler, pour le Nasdaq dans son ensemble, de sa pire séance depuis la pandémie de 2020. La comparaison avec mars 2020 concerne surtout les semi-conducteurs, dont l’indice sectoriel a perdu jusqu’à environ 11 % en séance, d’après Reuters.
Le cœur du choc : les semi-conducteurs et la mémoire
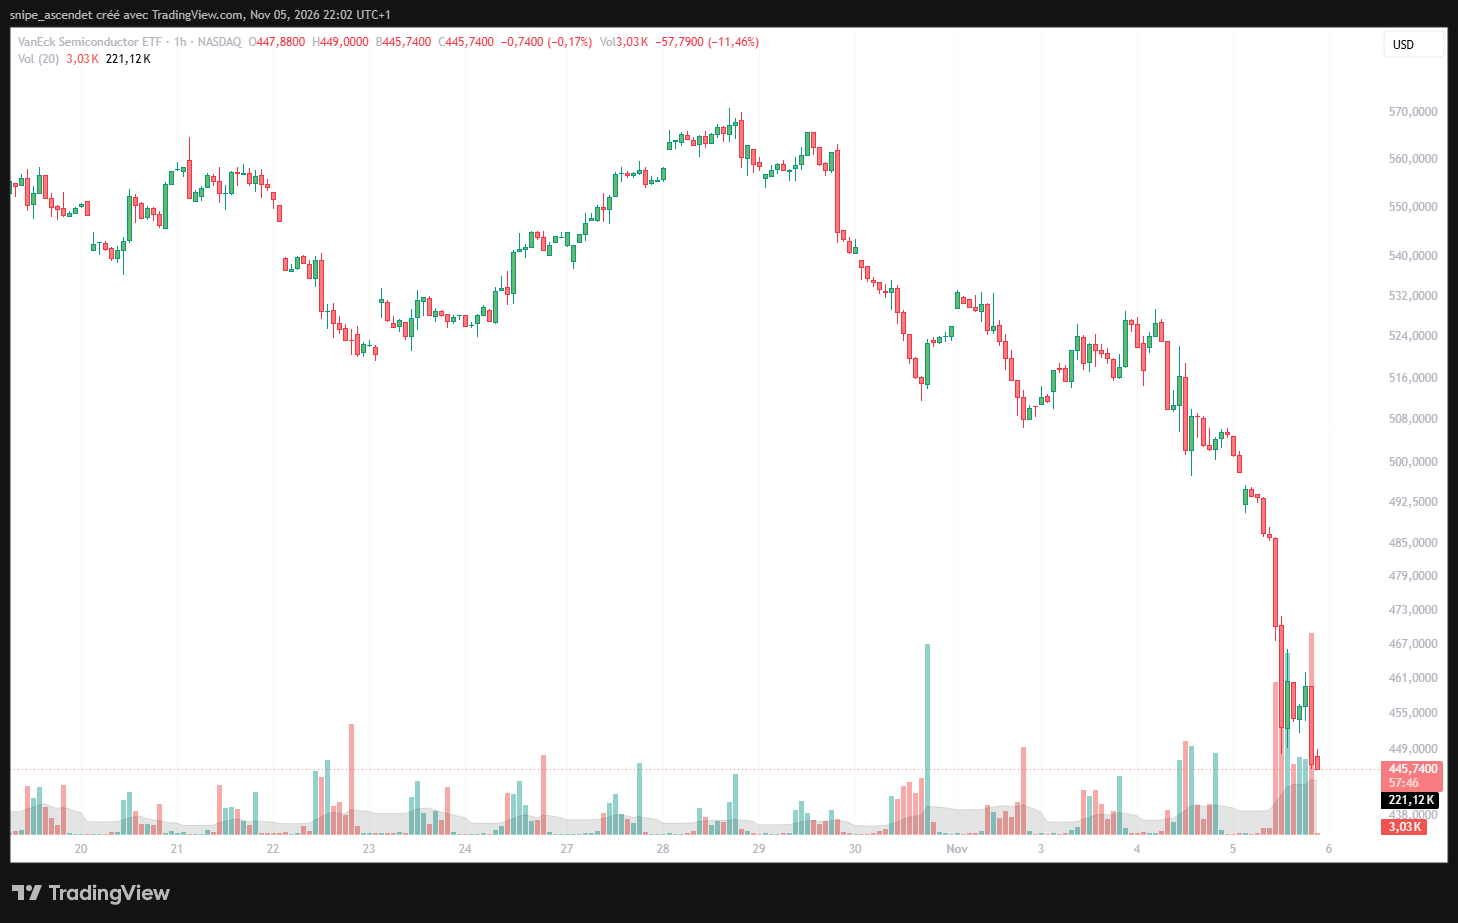
Les valeurs qui avaient bénéficié des anticipations les plus élevées sur les commandes d’IA se sont retrouvées en première ligne. Le VanEck Semiconductor ETF (SMH) a évolué vers 445,74 dollars, en recul de 11,46 % sur la séance. Le mouvement n’a touché ni une seule technologie ni un seul fabricant : il a frappé les accélérateurs d’IA, les mémoires, les équipements de réseaux optiques et les sociétés exposées aux investissements des centres de données.
Dans la sélection de valeurs américaines suivie pendant la séance, SanDisk chutait de 22,41 %, Lumentum de 18,82 %, Micron de 17,70 % et Marvell de 16,81 %. Nvidia abandonnait 9,05 %. Ces chiffres ne décrivent pas des entreprises confrontées à une annonce négative identique. Ils traduisent une réduction rapide de l’exposition de marché à une même chaîne de croissance : capacités de calcul, mémoire, interconnexion et stockage.
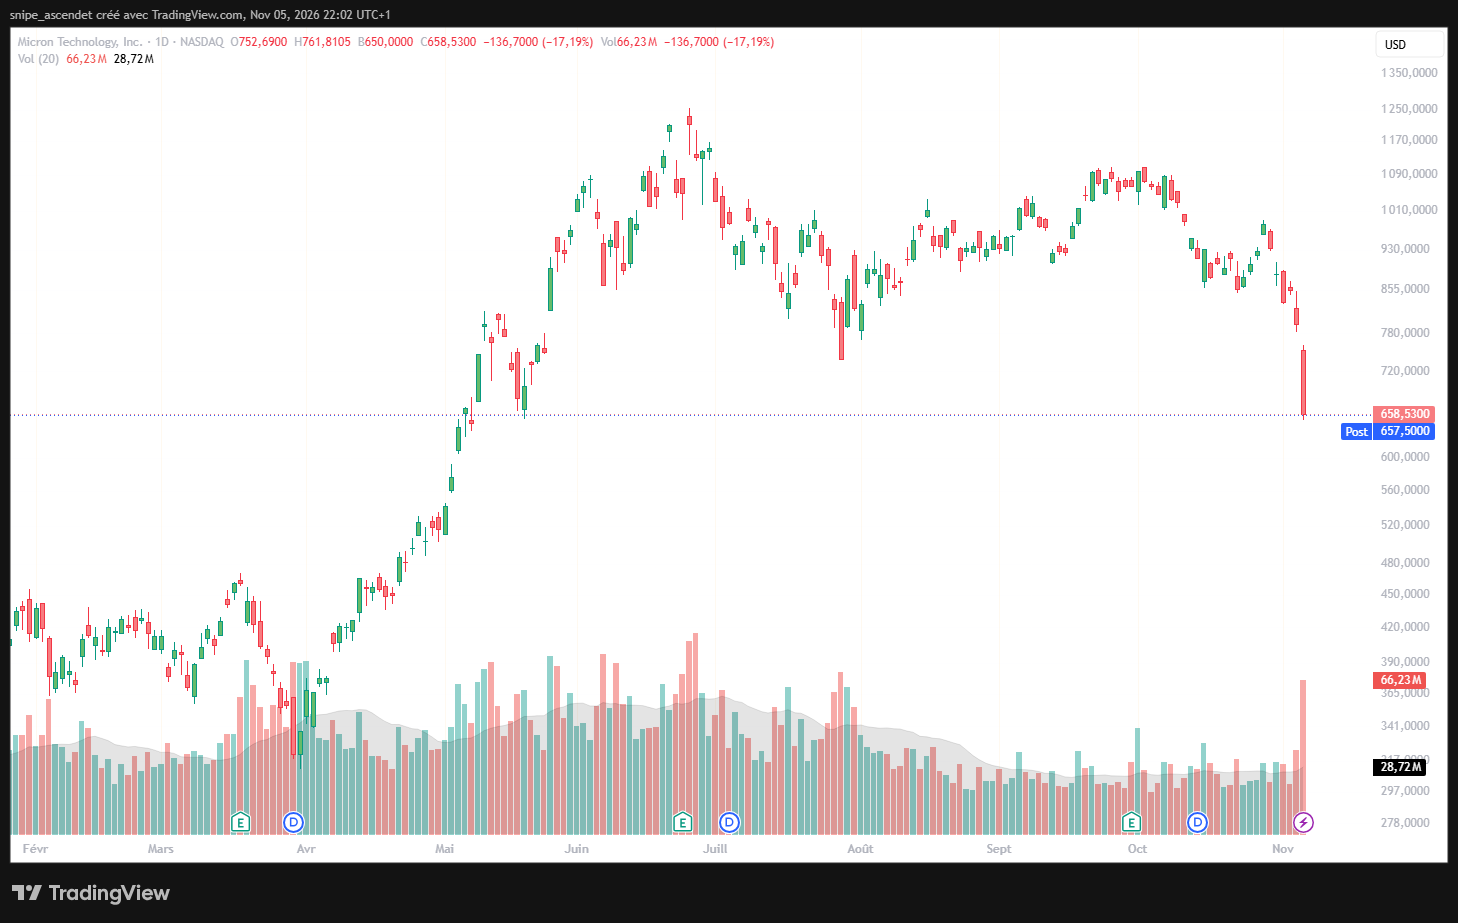
Micron illustre cette concentration du risque. Le titre a reculé vers 658,53 dollars, soit environ 17,2 %, avec 66,23 millions de titres échangés, contre une moyenne mobile de volume à vingt séances de 28,72 millions. Ce niveau représente environ 2,3 fois le volume de référence. La hausse des prix de la mémoire DRAM et HBM peut soutenir les revenus des fabricants, mais elle ne protège pas leur valorisation lorsque le marché redoute une contraction du rythme de construction des capacités informatiques.
Les résultats trimestriels jouent également un rôle. Qualcomm a été pénalisé après des ventes de puces pour smartphones inférieures aux attentes, tandis que la publication d’Arm a remis les royalties et la demande finale au centre des préoccupations. Il faut donc distinguer trois mécanismes simultanés : les déceptions propres aux entreprises, la révision des perspectives de dépenses d’IA et les liquidations de portefeuille. Les baisses du 5 novembre ne peuvent être attribuées à une cause unique.
Le Nasdaq 100 au centre d’un débouclage accéléré
Le QQQ, qui suit le Nasdaq 100, a accéléré sa baisse vers 645,66 dollars, soit environ −6,38 %. Les replis se sont succédé en plusieurs vagues, interrompues par des tentatives de stabilisation rapidement vendues. Ce profil de séance est compatible avec des ordres de réduction de risque concentrés sur les positions les plus liquides, sans permettre à lui seul d’identifier les vendeurs ou leurs contraintes.
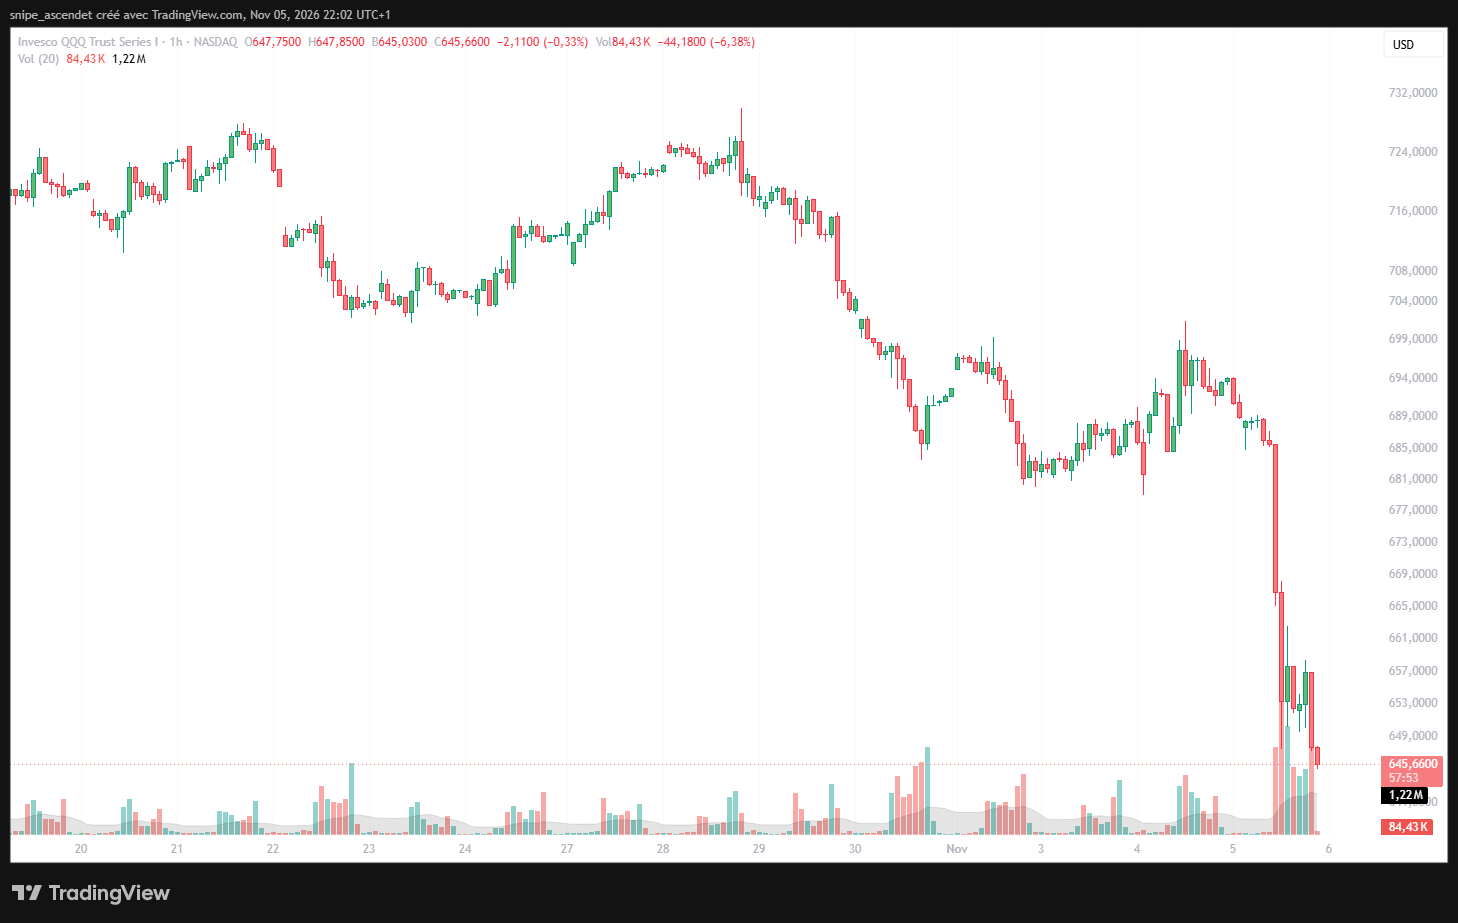
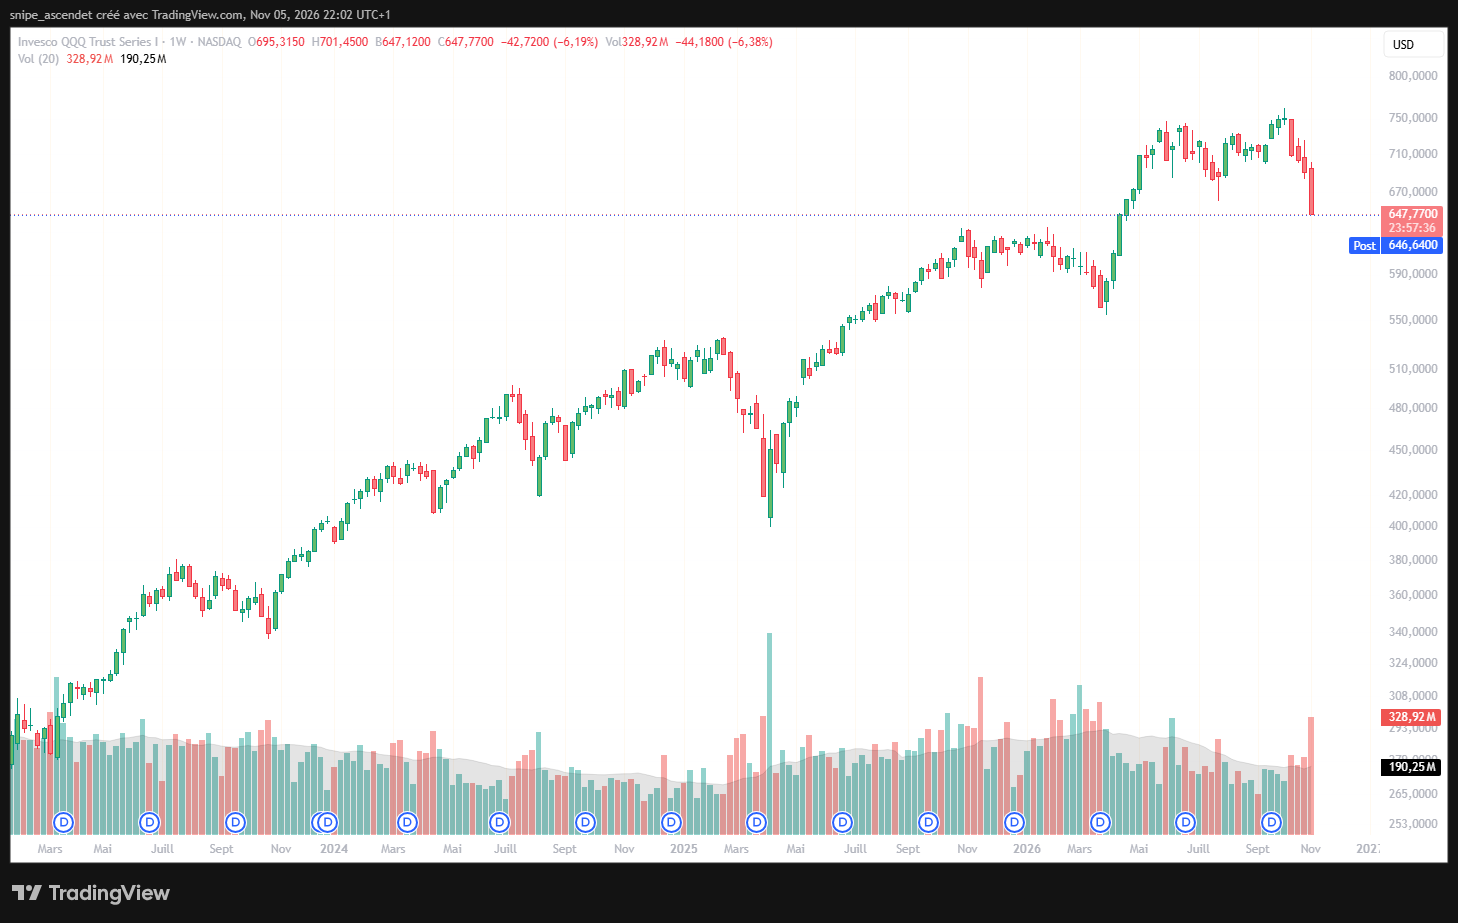
La perspective hebdomadaire montre une différence essentielle entre une simple prise de bénéfices et une réévaluation plus profonde. Après une forte ascension sur plusieurs années, le QQQ a reperdu une partie de son avance de 2026, tandis que le sommet du mois d’octobre s’éloigne. Les opérateurs ne doivent plus seulement estimer la croissance des bénéfices futurs, mais aussi le multiple de valorisation acceptable si le coût du capital reste élevé et si les chantiers de data centers prennent plus de temps que prévu.
Liquidations, hedge funds et explosion de la volatilité
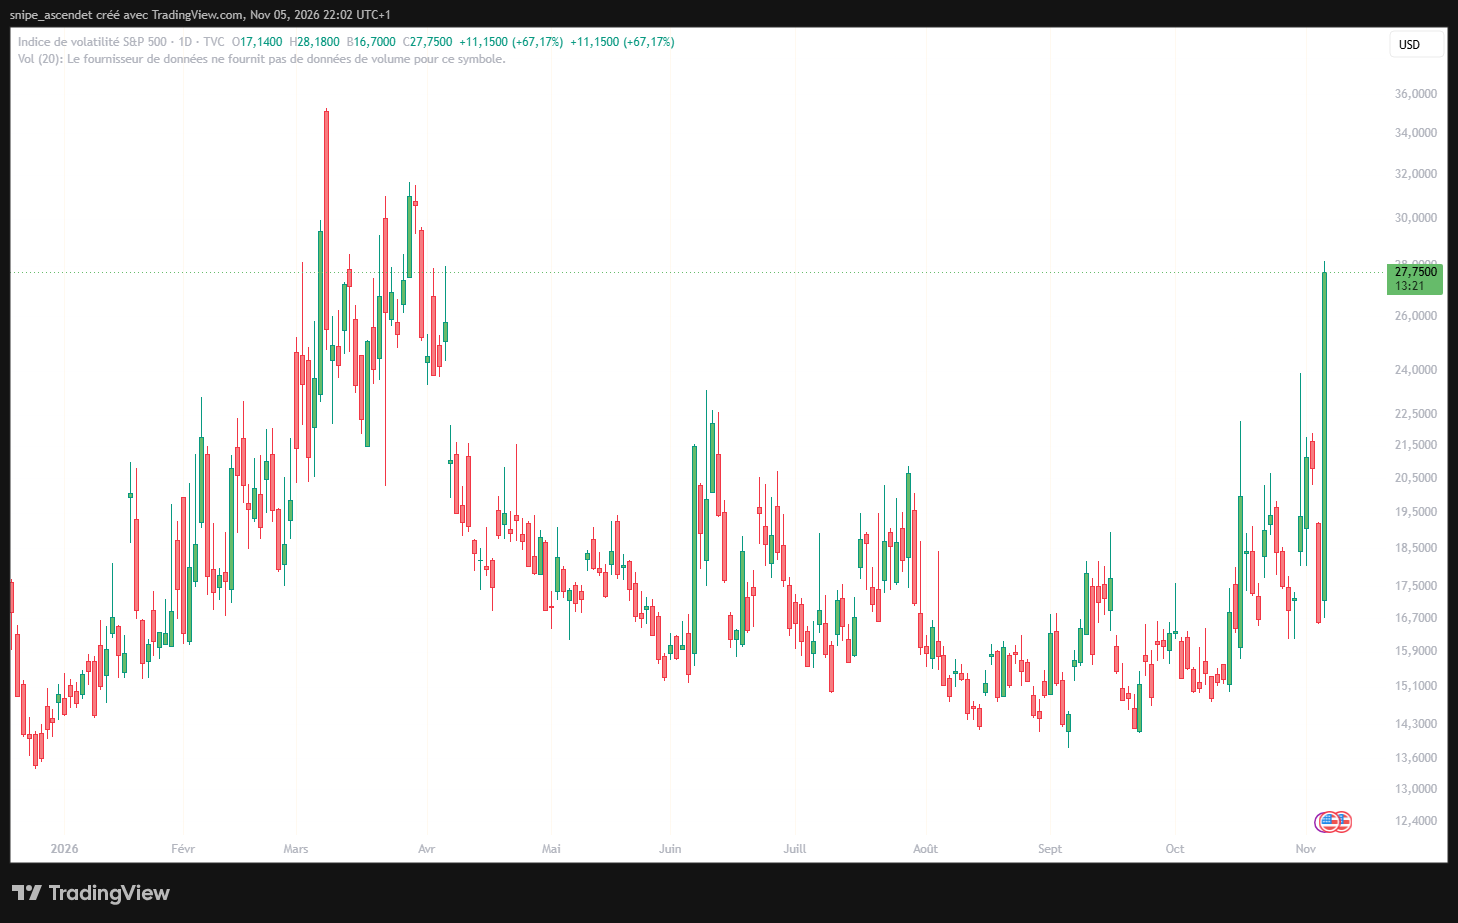
La chute a pris une dimension technique lorsque les ventes sur les actions ont été accompagnées d’une forte demande de protection sur options. Le VIX a progressé jusqu’à 28,09 points au plus haut de la séance, selon un compte rendu Reuters. L’indice est ensuite apparu autour de 27,75 points, en hausse d’environ 67 % par rapport à la veille. Une telle variation signale un brusque renchérissement de la protection, mais ne constitue pas une prévision chiffrée de baisse supplémentaire.
Un commentaire de marché circulant jeudi, attribué au desk de Goldman Sachs, décrit des liquidations de positions longues, des ventes à découvert sur les ETF de semi-conducteurs et un effet d’accélération lié au débouclage de positions à effet de levier. Il évoque également une exposition brute des clients de prime brokerage au 97e percentile sur cinq ans. L’authenticité et les chiffres internes de ce texte n’ont toutefois pas pu être confirmés indépendamment auprès de la banque : ils ne peuvent pas être considérés comme des statistiques officielles vérifiées.
Cette lecture des flux n’est pas isolée. Dans une série de commentaires recueillis par Reuters, Mark Hackett, stratège chez Nationwide, attribue une part importante de la violence du mouvement à la vente institutionnelle et à la réduction du levier par les hedge funds. Lorsque la volatilité monte, certains portefeuilles doivent mécaniquement réduire leur risque ; leurs ventes peuvent alors amplifier la baisse, indépendamment des perspectives industrielles à long terme.
Le rebond peut être tout aussi vif lorsque ces contraintes se relâchent. Mais la présence d’acheteurs sur quelques titres, notamment Nvidia ou Microsoft, ne suffit pas à démontrer que les ventes forcées sont terminées. À très court terme, les contrats d’options les plus proches de leur échéance peuvent aussi devenir très coûteux lorsque la courbe de volatilité s’inverse.
Les élections américaines transforment le risque réglementaire
La victoire démocrate du 3 novembre n’explique pas mécaniquement la totalité du plongeon. Elle intervient néanmoins à un moment où l’expansion des centres de données suscite une opposition croissante sur le prix de l’électricité, l’utilisation de l’eau et les capacités du réseau. Au Texas, la gouverneure élue Gina Hinojosa a annoncé son intention de suspendre les nouveaux développements en attendant l’adoption de règles sectorielles. Une intention politique ne vaut pas moratoire déjà appliqué, et les projets existants ne sont pas tous exposés de la même manière.
Cette incertitude touche particulièrement les opérateurs qui doivent encore sécuriser le foncier, les permis, les raccordements, les équipements et le financement avant d’encaisser leurs contrats. Notre dossier sur le Texas et les néoclouds détaille cette vulnérabilité. Pour la chaîne des semi-conducteurs, l’enjeu n’est pas nécessairement l’annulation de la demande finale d’IA, mais son décalage : une commande de GPU livrée six ou douze mois plus tard peut peser sur les anticipations de revenus, de flux de trésorerie et de valorisation de toute la filière.
Reuters rapporte aussi une estimation d’UBS selon laquelle environ 30 % des capacités supplémentaires de data centers attendues aux États-Unis en 2028 pourraient être exposées à des pauses de construction. Il s’agit d’une estimation de capacité à risque, pas de 30 % de projets officiellement annulés. Le marché tente désormais d’évaluer les conséquences financières d’un ralentissement même partiel.
Microsoft, Nscale et IREN : une alerte sur le calendrier des data centers
Une information publiée jeudi par le Financial Times, puis précisée par Reuters, a renforcé cette nervosité. Microsoft a renoncé à exercer une option qui lui aurait permis d’augmenter considérablement sa capacité de calcul auprès de Nscale sur un site texan. Le projet devait encore surmonter des problèmes de raccordement électrique. Microsoft s’était aussi retiré d’un projet de Nscale à Loughton, au Royaume-Uni, après des retards de fourniture d’électricité qui repoussaient les échéances jusque dans les années 2030.
Deux précisions changent toutefois la portée de la nouvelle. D’après une source citée par Reuters, la décision concernant l’option texane remonte à plusieurs mois, avant le dépôt du dossier d’introduction en Bourse de Nscale en septembre. Et le contrat existant avec Microsoft reste en vigueur : il ne s’agit donc ni d’une annulation globale du partenariat, ni d’une décision démontrée comme conséquence directe des midterms.
Bloomberg a parallèlement rapporté que Microsoft renforçait son suivi de certains projets réalisés par Nscale, Nebius et IREN et privilégiait davantage ses propres capacités lorsque les délais ou les coûts externes deviennent trop risqués. Le message adressé aux investisseurs est clair : une commande de puissance informatique n’a pas la même valeur économique selon que le bâtiment est livré, raccordé et facturable ou qu’il reste à financer et à construire.
Le titre IREN a chuté vers 18,02 dollars, en baisse de 17 %, avec environ 101 millions d’actions échangées, contre une moyenne à vingt séances proche de 61 millions. La correction est d’autant plus sensible que les sociétés de ce secteur doivent fréquemment lever de la dette ou des capitaux pour financer les chantiers avant le début des revenus récurrents.
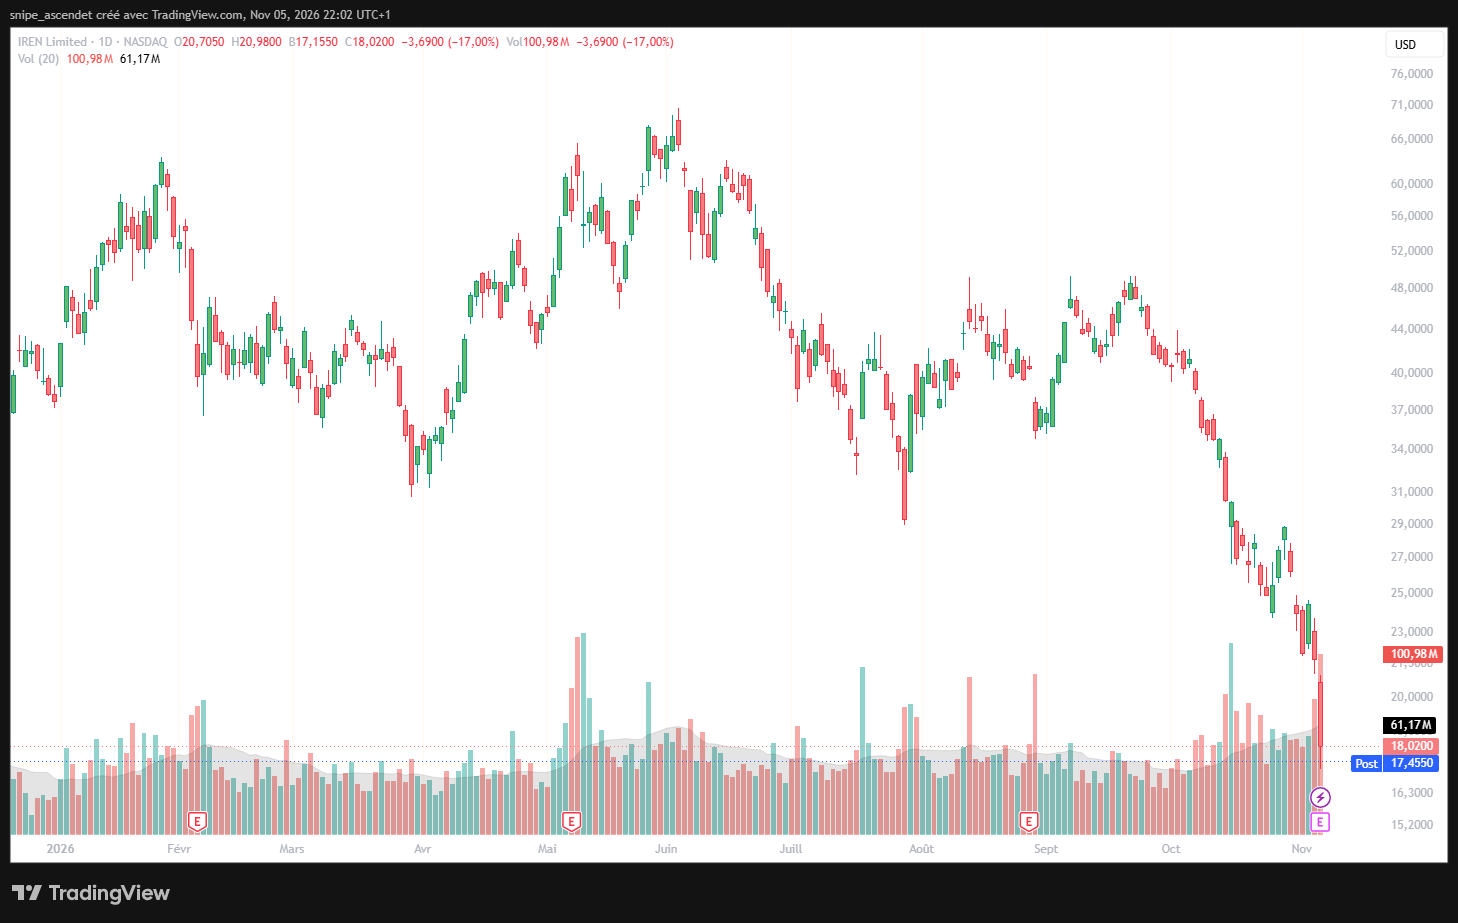
Cette dimension est développée dans notre article consacré aux retards de Microsoft et à la chute d’IREN. Elle rejoint les tensions déjà observées sur les instruments de dette et les primes de défaut de CoreWeave, analysées dans notre enquête sur le financement des néoclouds. Pour ces entreprises, une baisse en Bourse peut devenir un risque opérationnel si elle renchérit l’accès aux capitaux indispensables à l’exécution des contrats.
Un mouvement mondial, mais pas une récession déjà acquise
La faiblesse américaine s’inscrit dans un mouvement plus large : le Kospi sud-coréen a perdu environ 5,3 %, selon Associated Press, et les obligations du Trésor ont bénéficié de flux de recherche de sécurité. En parallèle, le Brent a rebondi d’environ 3,9 % vers 98,29 dollars, alors que la guerre en Iran continue d’alimenter l’incertitude sur l’énergie et les taux.
La séance ne traduit pourtant pas un rejet uniforme de toutes les entreprises. AppLovin a résisté à la baisse grâce à des résultats jugés solides, ce qui rappelle que le marché continue de différencier les modèles économiques et les perspectives de profits. Le facteur dominant est la remise en question des anticipations les plus exigeantes sur l’investissement en IA, dans un contexte de coûts du financement élevés et de risques réglementaires accrus.
Que surveiller après ce jeudi noir ?
Scénario de stabilisation : les ventes forcées s’essoufflent
Une diminution de la volatilité, le retour de volumes acheteurs durables sur les semi-conducteurs et la stabilisation du marché du crédit pourraient permettre un rebond marqué. Des confirmations de raccordements électriques, des contrats de data centers effectivement livrés et des perspectives maintenues par les grands clients seraient des catalyseurs plus solides qu’un simple rachat technique de positions vendues.
Scénario de poursuite : les coûts de financement et les retards dominent
À l’inverse, de nouvelles restrictions locales, des annonces de reports, une dégradation des conditions de crédit ou une révision à la baisse des dépenses d’investissement prolongeraient les pressions. Les entreprises combinant dépenses initiales élevées, dépendance à un petit nombre de clients et besoins de refinancement resteraient les plus vulnérables. Un durcissement monétaire pourrait accentuer le mouvement.
La publication du rapport américain sur l’emploi d’octobre, attendue vendredi 6 novembre, donnera un nouvel éclairage sur les perspectives de taux. Les investisseurs surveilleront également la réaction du secteur des semi-conducteurs, la direction du VIX et la capacité des hyperscalers à confirmer leurs programmes de dépenses sans détérioration excessive de leur trésorerie.
Le tournant du 5 novembre est avant tout un changement de question. Pendant des mois, Wall Street a cherché à mesurer jusqu’où pouvait monter la demande de calcul IA. Désormais, la Bourse exige de savoir quand les installations seront effectivement raccordées, qui financera la montée en puissance et quelle rentabilité subsistera après les dépenses. La séance a été historique par son intensité dans les puces ; la suite dépendra de la réponse industrielle, financière et politique à ces trois interrogations.