
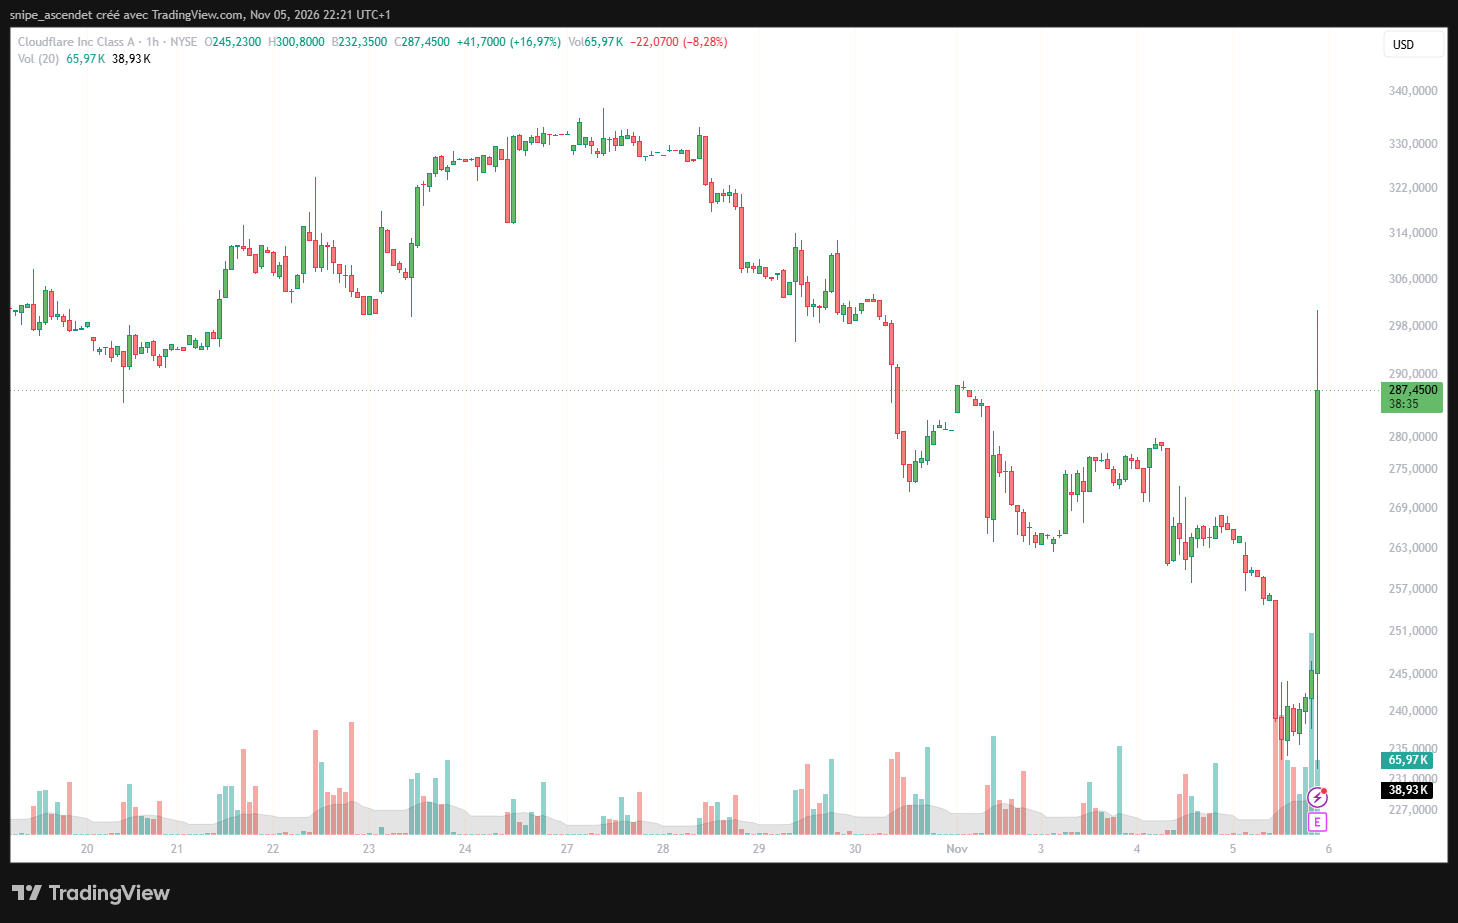
Cloudflare (NYSE : NET) renoue avec une croissance de 39 % au troisième trimestre 2026. Le spécialiste de la sécurité Internet et des services cloud affiche 782,5 millions de dollars de chiffre d’affaires, contre environ 739 millions attendus, et relève ses prévisions annuelles. Son bénéfice ajusté par action atteint 0,38 dollar, au-dessus des 0,34 dollar anticipés. Jeudi 5 novembre, après une séance marquée par une forte baisse des valeurs technologiques, l’action se redresse vers 288 dollars dans les échanges après Bourse, soit environ 18 % au-dessus de sa référence de 244,51 dollars. La combinaison d’une croissance accélérée et de perspectives plus élevées distingue Cloudflare d’un secteur largement vendu.
Le trimestre se révèle néanmoins contrasté : la marge brute recule, le flux de trésorerie libre progresse moins vite que les revenus et l’entreprise reste déficitaire selon les normes comptables américaines. Ces éléments imposent de séparer la trajectoire commerciale des enjeux de rentabilité et de valorisation. Les chiffres proviennent du communiqué intégral publié par Cloudflare le 5 novembre 2026.
Un troisième trimestre très au-dessus des attentes
Cloudflare publie 782,5 millions de dollars de ventes, en progression de 39 % sur un an, contre 562,0 millions au troisième trimestre 2025. La société avait enregistré 696,1 millions au deuxième trimestre 2026, avec une croissance annuelle de 36 %. Le rythme d’expansion accélère donc de trois points. La comparaison avec le consensus de 739 millions transmis avant la publication représente une surprise positive d’environ 43,5 millions, soit 5,9 %.
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 782,5 M$ | 739 M$ | +43,5 M$ (+5,9 %) |
| BPA dilué ajusté | 0,38 $ | 0,34 $ | +0,04 $ (+11,8 %) |
| Résultat opérationnel ajusté | 137,1 M$ | Non précisé | Non calculable |
| Marge opérationnelle ajustée | 17,5 % | Non précisé | Non calculable |
| Perte nette GAAP | -34,1 M$ | Non précisé | Non calculable |
| BPA GAAP | -0,10 $ | Non précisé | Non calculable |
| Flux de trésorerie libre | 82,1 M$ | Non précisé | Non calculable |
Le résultat opérationnel ajusté progresse par rapport aux 85,9 millions de dollars enregistrés un an auparavant. Sa marge atteint 17,5 %, contre 15,3 % au troisième trimestre 2025, soit une amélioration de 2,2 points. Le groupe peut ainsi accélérer ses revenus tout en améliorant la rentabilité opérationnelle telle qu’il la calcule hors ajustements.
Une prévision de chiffre d’affaires portée à près de 2,964 milliards de dollars
La direction attend désormais de 845 à 846 millions de dollars de chiffre d’affaires au quatrième trimestre, contre environ 798 millions anticipés par le marché. Le point médian de 845,5 millions représente un dépassement d’environ 6 % des attentes. Cloudflare prévoit également un résultat opérationnel non GAAP compris entre 156 et 157 millions de dollars et un BPA ajusté de 0,43 dollar, contre 0,38 dollar attendu.
Sur l’ensemble de 2026, l’objectif de chiffre d’affaires atteint 2,963 à 2,964 milliards de dollars, contre une fourchette antérieure de 2,864 à 2,870 milliards annoncée au T2. La nouvelle cible de BPA ajusté s’établit à 1,35 dollar, contre environ 1,28 dollar attendu, pour un résultat opérationnel ajusté prévu entre 462 et 463 millions.
| Prévisions | Cloudflare | Attentes citées | Écart au milieu de fourchette |
|---|---|---|---|
| CA T4 2026 | 845 à 846 M$ | 798 M$ | +47,5 M$ (+6,0 %) |
| BPA ajusté T4 | 0,43 $ | 0,38 $ | +0,05 $ (+13,2 %) |
| CA 2026 | 2,963 à 2,964 Md$ | 2,87 Md$ | +93,5 M$ (+3,3 %) |
| BPA ajusté 2026 | 1,35 $ | 1,28 $ | +0,07 $ (+5,5 %) |
Le groupe a franchi le seuil de 3 milliards de dollars de revenus en rythme annualisé : multiplier les ventes du trimestre par quatre donne environ 3,13 milliards. Ce niveau ne doit pas être confondu avec son chiffre d’affaires effectivement prévu pour l’exercice 2026, encore inférieur à 3 milliards.
Contrats, cybersécurité et outils pour développeurs : les ressorts de la croissance
Les obligations de performance restantes à court terme, ou current RPO, augmentent de 37 % sur un an, après +35 % au deuxième trimestre. L’indicateur mesure la part des revenus contractuels que l’entreprise prévoit en principe de reconnaître dans les douze prochains mois. Il apporte de la visibilité sur la demande, mais ne constitue ni des ventes déjà comptabilisées ni de la trésorerie encaissée. Le montant total de ces obligations n’est pas chiffré dans les éléments retenus ici.
Cloudflare se positionne à la jonction de plusieurs marchés : sécurité des applications et des API, protection contre les attaques DDoS, accès réseau Zero Trust, livraison de contenus et exécution de code au plus près des utilisateurs. Ses outils Workers, ses services de stockage et ses offres destinées aux applications d’intelligence artificielle permettent aux entreprises d’exécuter une partie de leurs traitements sur un réseau mondial plutôt que de construire elles-mêmes toutes les couches d’infrastructure.
Cette exposition à l’IA ne signifie pas que 39 % de croissance proviennent exclusivement des agents ou modèles d’intelligence artificielle. Cloudflare ne publie pas ici de ventilation chiffrée attribuant précisément la hausse du trimestre à ces usages. La direction met néanmoins en avant l’évolution des usages logiciels et le besoin de sécuriser des flux plus complexes. Cette lecture s’inscrit dans une période où les investisseurs examinent de près les revenus effectivement générés par les investissements des géants technologiques dans l’IA.
Le point faible : une marge brute plus basse et un résultat GAAP négatif
La croissance reste coûteuse. La marge brute GAAP recule à 71,2 %, contre 74,0 % un an plus tôt, soit 2,8 points de moins. La marge brute ajustée passe de 75,3 % à 72,4 %. Le résultat opérationnel selon les normes GAAP ressort à -67,9 millions de dollars, contre -37,5 millions un an plus tôt. La perte nette atteint 34,1 millions de dollars, soit une perte de 0,10 dollar par action, et non un bénéfice GAAP de 0,10 dollar.
La différence entre le bénéfice ajusté et la perte comptable est significative. Au troisième trimestre, les rémunérations en actions et taxes associées atteignent 174,1 millions de dollars, contre 119,7 millions un an plus tôt. Elles figurent parmi les principaux postes retraités pour calculer les résultats non GAAP. Même lorsqu’elles ne provoquent pas une sortie de trésorerie immédiate, ces rémunérations peuvent diluer les actionnaires à mesure que des titres sont émis.
Autre signal à surveiller : le cash-flow opérationnel monte à 215,4 millions de dollars, contre 167,1 millions un an auparavant, mais le cash-flow libre ne progresse que de 75,0 à 82,1 millions. Sa marge tombe ainsi de 13 % à 10 % du chiffre d’affaires. L’achat d’immobilisations corporelles atteint 121,8 millions de dollars, tandis que les dépenses de logiciels internes capitalisées représentent 11,5 millions. Ces investissements peuvent soutenir de futurs revenus, mais réduisent pour l’instant la conversion des ventes en liquidités disponibles.
La situation de liquidité reste substantielle : Cloudflare détient 5,13 milliards de dollars de trésorerie et titres disponibles à la vente au 30 septembre, contre 4,44 milliards de dollars d’emprunts obligataires convertibles inscrits en passifs non courants. Ces deux postes ne suffisent cependant pas, pris isolément, à décrire toutes les échéances ni les effets possibles de dilution liés aux convertibles.
Pourquoi Cloudflare rebondit alors que Fastly, Akamai et le Nasdaq chutent
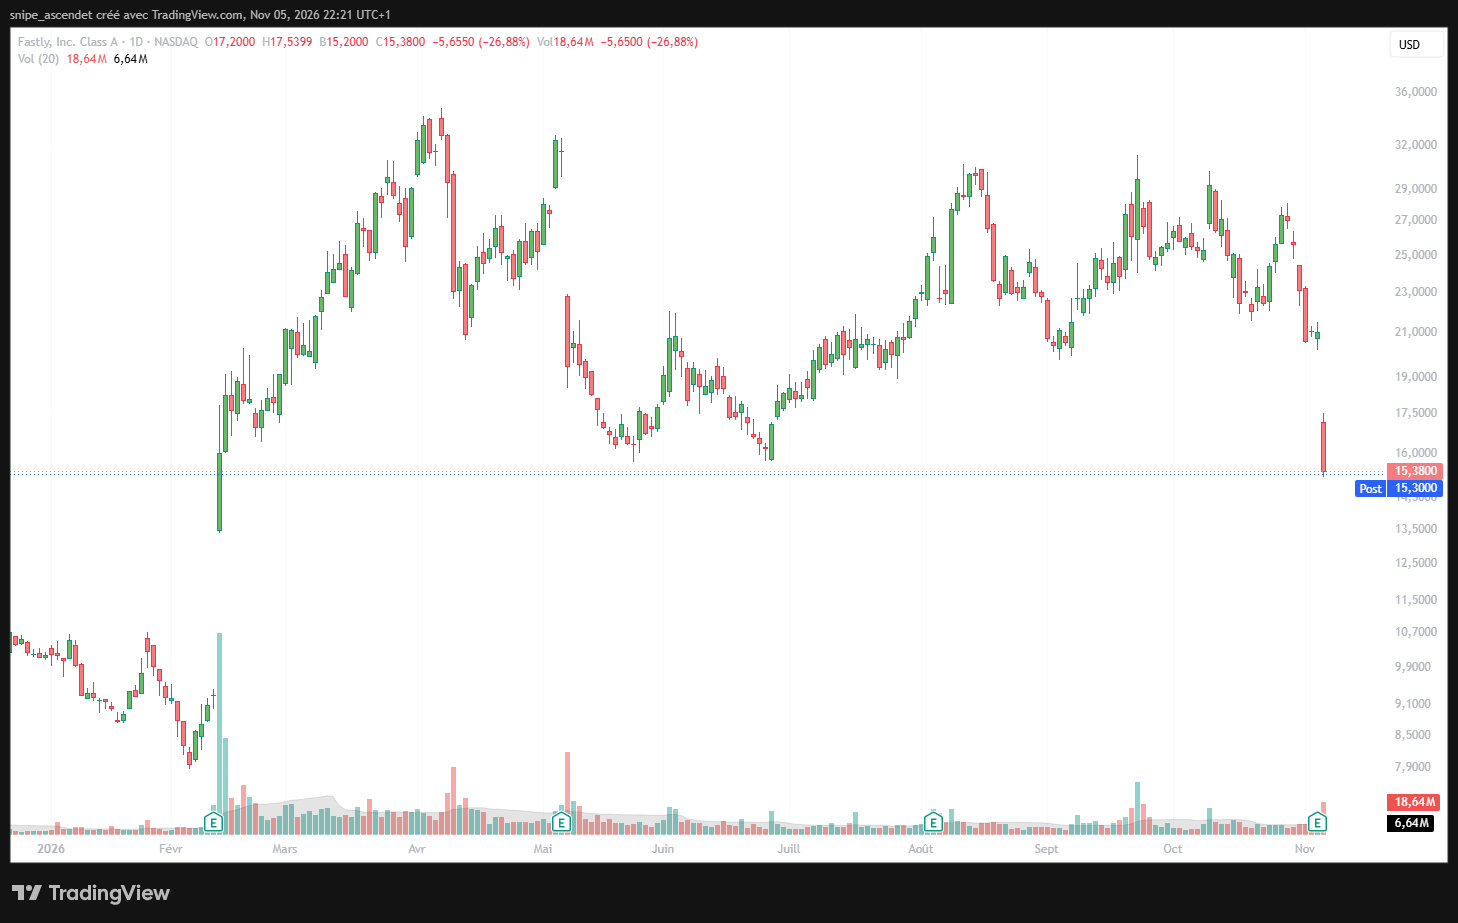
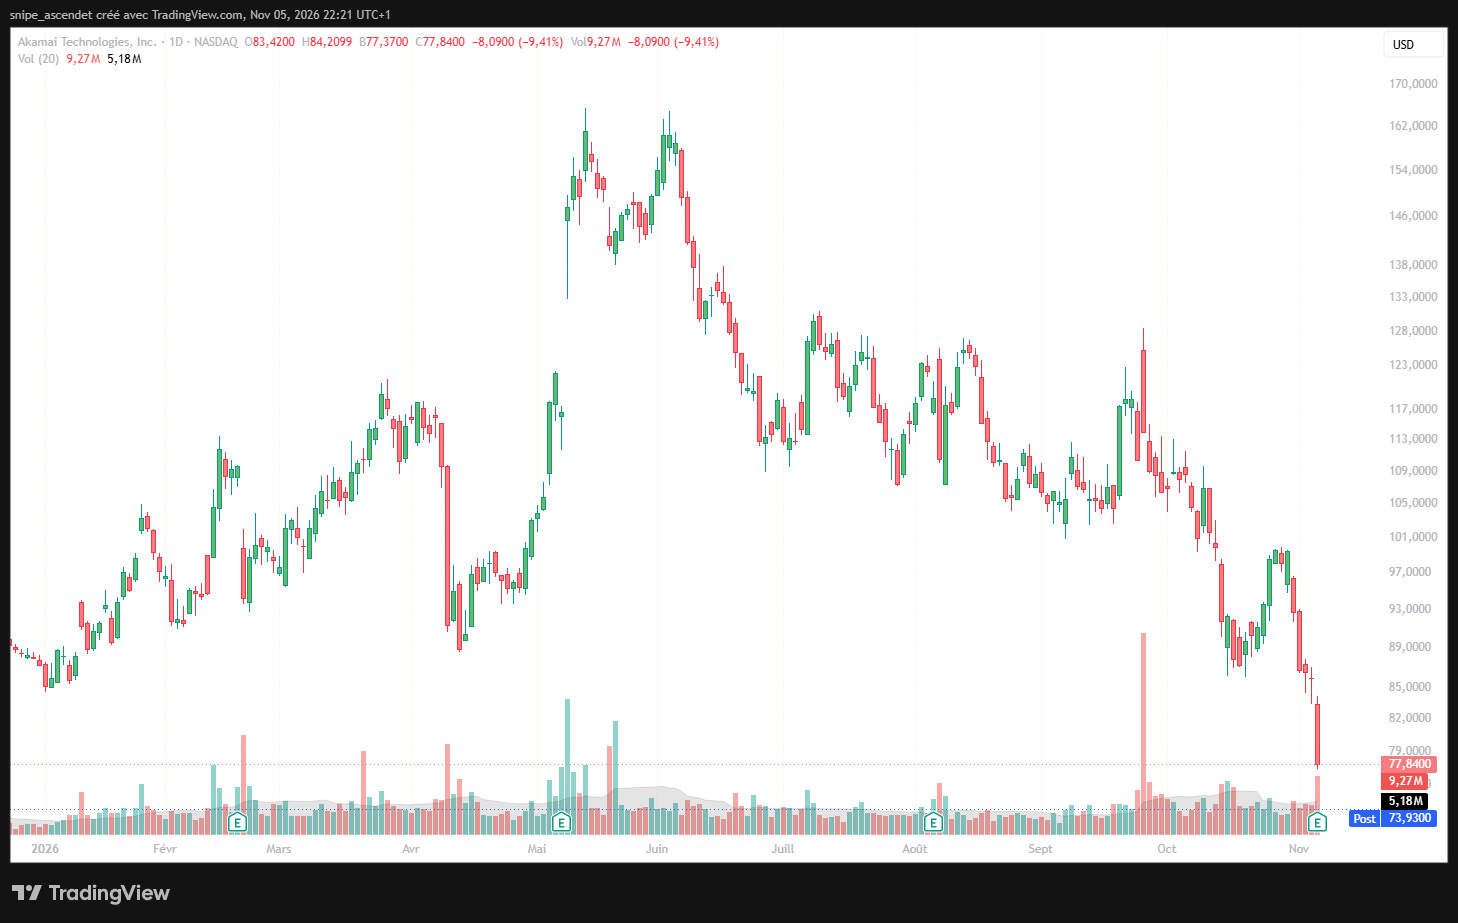
Le 5 novembre, les valeurs de la sécurité et des infrastructures Internet subissent des pressions importantes. Fastly termine à 15,38 dollars, en recul de 26,88 % sur la séance ; Akamai clôture à 77,84 dollars, soit -9,41 % ; l’ETF QQQ, qui réplique le Nasdaq-100, perd 6,49 % à 647,05 dollars. Les volumes atteignent respectivement 18,64 millions, 9,27 millions et 122,15 millions de parts ou actions, contre des moyennes sur vingt séances affichées de 6,64 millions, 5,18 millions et 46,7 millions.
Ces trois mouvements n’ont pas une cause unique. Fastly a présenté ses propres résultats du T3 le 4 novembre : ses revenus ont progressé de 20 % à 190,2 millions de dollars, mais la concentration de ses grands clients et la lecture de ses perspectives peuvent influencer la réaction des investisseurs. Akamai a publié le 5 novembre des revenus en hausse de 6 % à 1,122 milliard de dollars, avec une activité de sécurité en progression de 9 % et des services d’infrastructure cloud en hausse de 34 %, d’après son communiqué trimestriel. Les chiffres d’affaires de Cloudflare, Fastly et Akamai ne couvrent pas exactement les mêmes lignes de produits, ce qui limite toute comparaison directe de croissance.
Le contraste est d’autant plus visible que le QQQ enregistre une séance de forte liquidation. La baisse de l’ETF ne représente pas un indicateur pur des logiciels de sécurité, mais elle reflète la pression sur les grandes valeurs de croissance. Le marché a déjà manifesté cette sélectivité lors des derniers résultats des éditeurs logiciels, notamment Datadog.
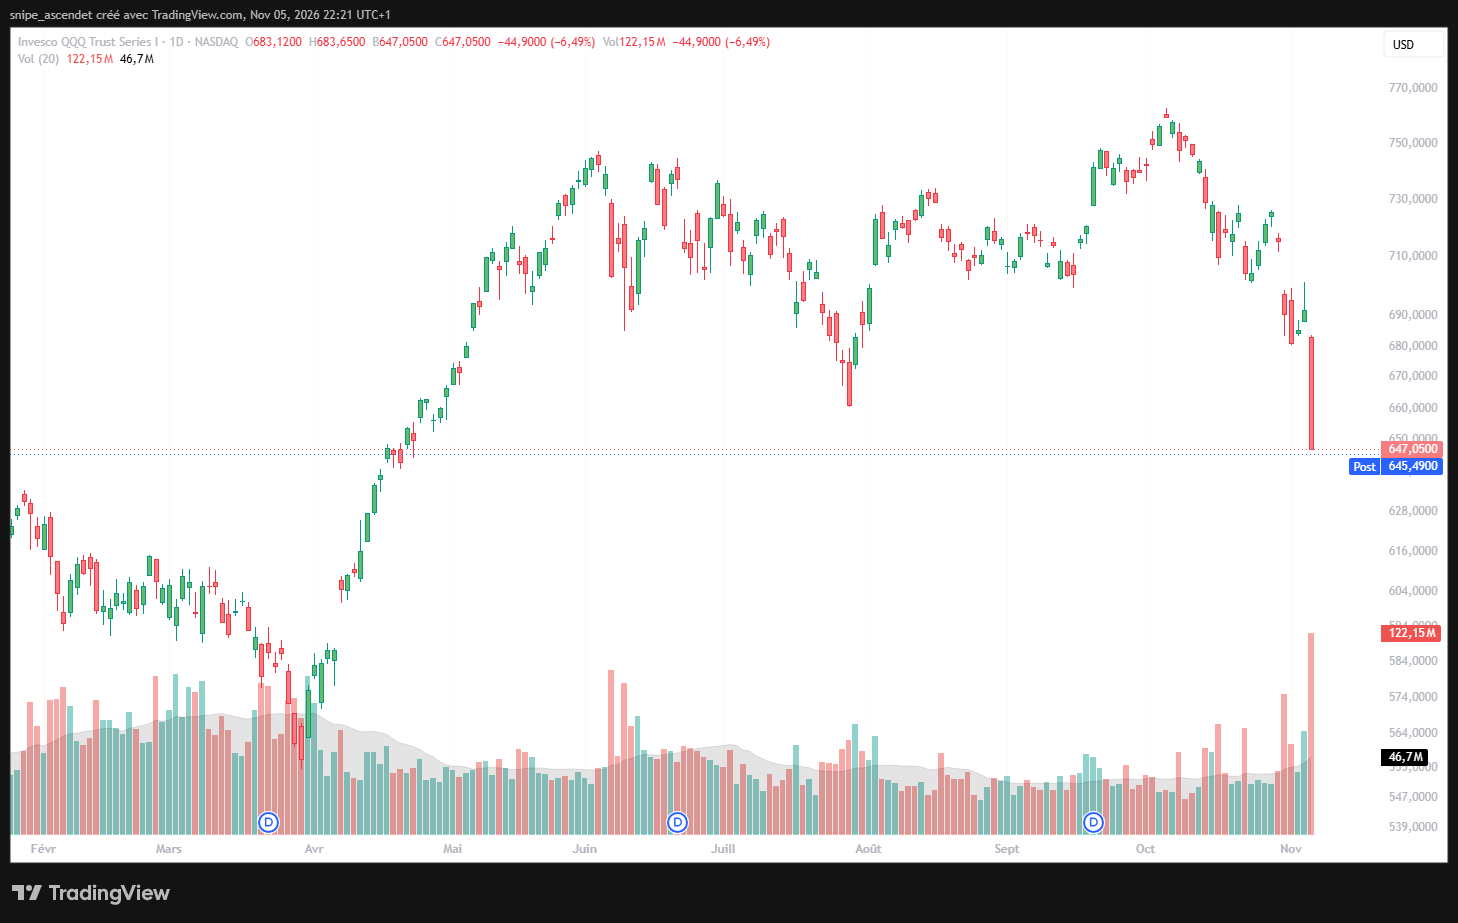
Dans ce contexte, la réaction de Cloudflare après sa publication illustre un changement rapide d’attentes : un chiffre d’affaires nettement supérieur au consensus et des objectifs relevés peuvent déclencher un rebond important après plusieurs séances de baisse. La performance de Fastly ou d’Akamai ne prouve ni une fuite durable de leurs clients vers Cloudflare ni une augmentation automatique de sa part de marché.
Une hausse de près de 18 % après Bourse, mais une valorisation exigeante
Cloudflare termine sa séance régulière autour de 244,51 dollars avant de se rapprocher de 288 dollars dans les échanges suivant l’annonce, soit un redressement indicatif d’environ 17,8 %. Sa trajectoire de plus long terme reste très heurtée : le titre avait dépassé 350 dollars au cours de l’année 2026 avant d’abandonner une part importante de cette progression à l’automne. Le rebond ne rétablit donc pas, à lui seul, la tendance précédente.
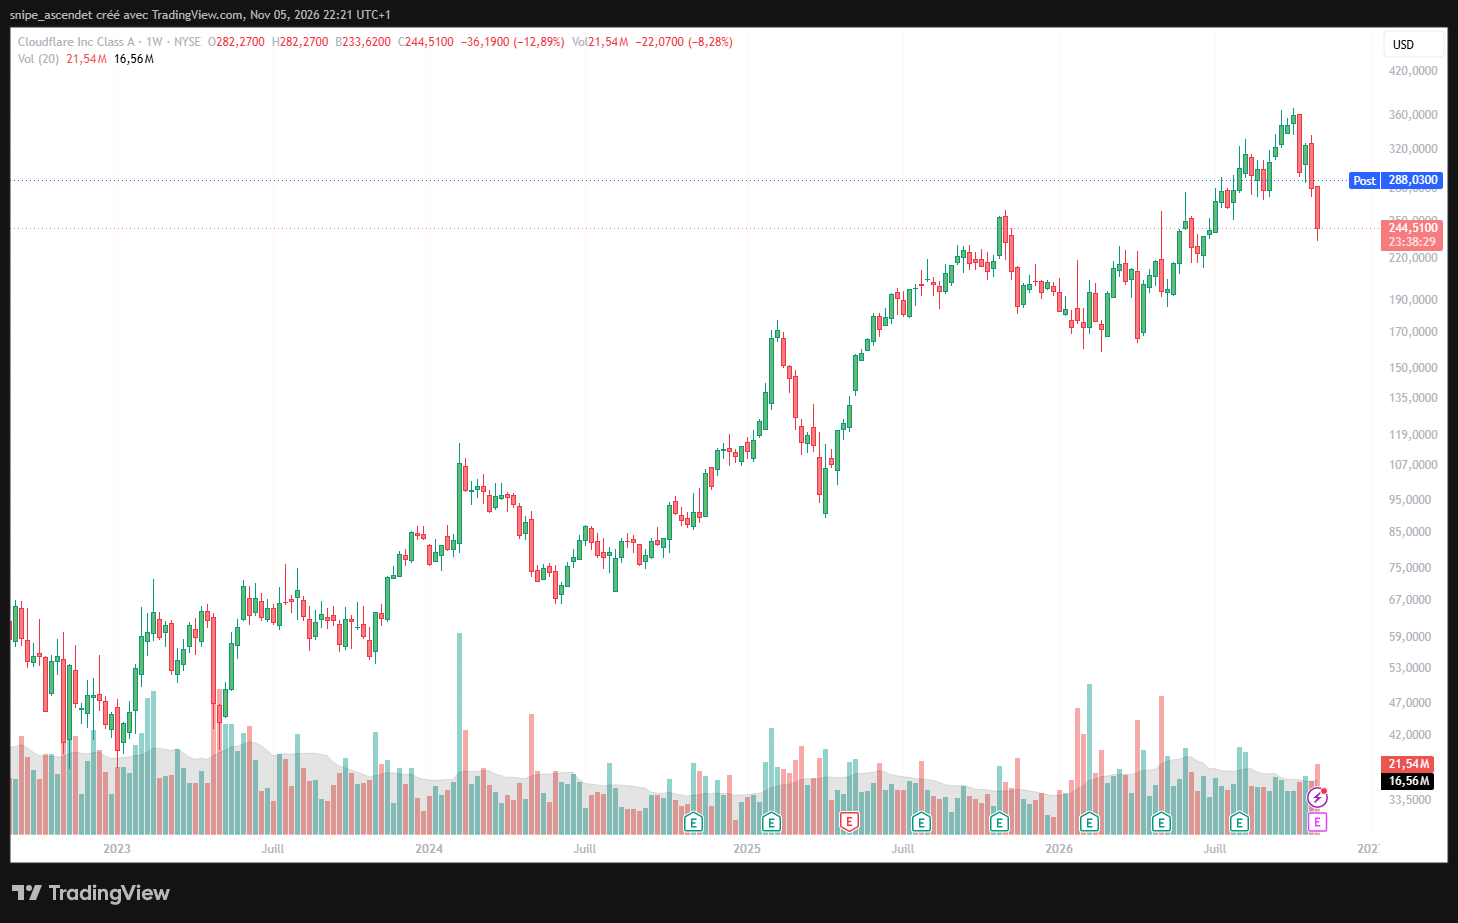
À titre d’ordre de grandeur, avec environ 358,2 millions d’actions ordinaires de classes A et B en circulation au 30 septembre, un cours de 288 dollars correspondrait à une capitalisation proche de 103 milliards de dollars, soit environ 35 fois les revenus visés pour 2026. Cette mesure est indicative : elle dépend du cours après Bourse, ne modélise pas la dilution potentielle et ne constitue pas un multiple de résultat. Elle rappelle que les investisseurs paient déjà une forte croissance future.
Ce niveau d’exigence est comparable, dans son principe, aux interrogations que suscitent les capacités de centres de données promises à Microsoft et les retards de déploiement : le potentiel technologique ne suffit pas, à lui seul, à garantir la conversion rapide des investissements en flux de trésorerie. Cloudflare possède cependant un modèle différent de celui d’un fournisseur de GPU ou d’un exploitant de centres de données très endetté.
Perspectives : les seuils qui feront la différence en 2027
Scénario favorable : croissance proche de 40 % et meilleure conversion en cash
Un maintien de la croissance à un rythme proche de celui du troisième trimestre, accompagné d’une poursuite de l’expansion du résultat opérationnel ajusté, pourrait étayer la prime boursière. La progression des current RPO, une adoption vérifiable des services Workers et de sécurité, ainsi qu’un redressement de la marge de free cash-flow, renforceraient cette hypothèse. Il s’agit d’un scénario, non d’une prévision chiffrée publiée par la société.
Scénario défavorable : croissance toujours forte, multiple sous pression
À l’inverse, un ralentissement des ventes, une nouvelle contraction de la marge brute ou une hausse persistante des rémunérations en actions pourraient conduire le marché à revoir le multiple payé pour NET. Un nouveau mouvement de réduction du risque sur les valeurs technologiques, comme celui décrit dans notre analyse des marchés américains et de la semaine des résultats de l’IA, pourrait également peser sur le titre indépendamment de ses contrats.
Le bilan du troisième trimestre est donc commercialement très solide, mais financièrement moins univoque. Cloudflare accélère à 39 % de croissance, dépasse nettement les attentes et relève ses objectifs. Pour justifier durablement une valorisation élevée, l’entreprise devra désormais démontrer que cette expansion peut coexister avec une meilleure marge brute, davantage de flux de trésorerie et une réduction progressive de l’écart entre résultats GAAP et ajustés.