
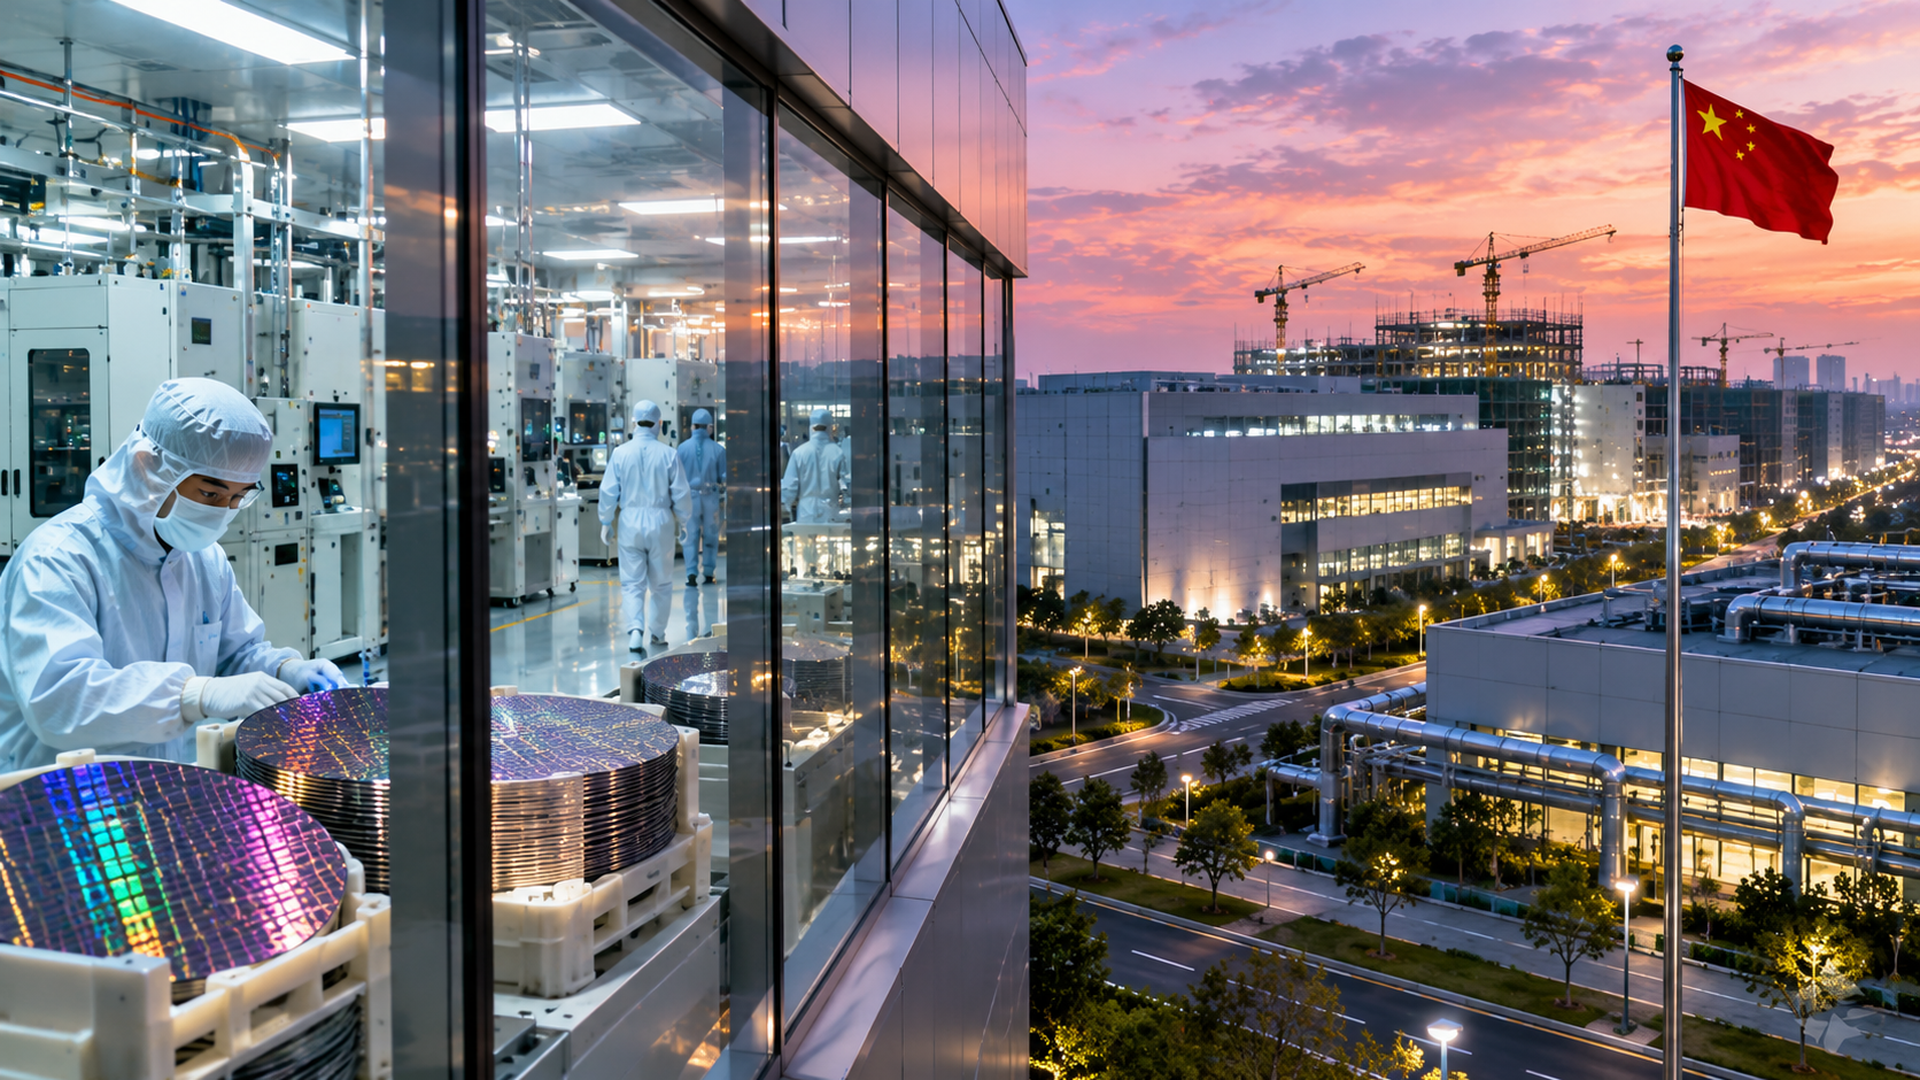
La Chine accélère dans la mémoire électronique. YMTC prévoit une quatrième usine à Wuhan pour fabriquer de la NAND de plus de 300 couches, tandis que CXMT prépare ses premières productions de HBM3E et étudie une entrée dans la mémoire flash. Ces projets redessinent progressivement la concurrence avec Samsung, SK Hynix, Micron, Sandisk et Kioxia. Leur véritable impact dépendra cependant de trois variables : les capacités effectivement installées, les rendements industriels et l’évolution des prix de vente.
Dans une enquête publiée le 6 novembre 2026, Reuters rapporte que YMTC vise au moins 60 %, et jusqu’à 70 %, d’équipements fabriqués en Chine pour sa future usine. Deux jours plus tôt, une autre information faisait état du report de l’introduction en Bourse de sa maison mère, censée lever 33 milliards de yuans. Ce contraste résume le défi chinois : accélérer l’autonomie industrielle tout en finançant des usines extrêmement coûteuses.
YMTC veut changer d’échelle dans la NAND, mais pas immédiatement
Installé à Wuhan, Yangtze Memory Technologies (YMTC) se concentre sur la NAND, une mémoire non volatile utilisée dans les SSD, les smartphones et les centres de données. La quatrième usine envisagée produirait des puces comportant plus de 300 couches de cellules mémoire, un niveau technologique destiné notamment aux besoins du stockage de données associé à l’intelligence artificielle. Selon les sources de Reuters, sa construction pourrait commencer en 2027, mais les discussions avec les fournisseurs restent préliminaires et aucune commande ferme d’équipements n’a encore été passée.
Le groupe prépare en parallèle l’expansion de son campus : ses troisième, quatrième et cinquième usines pourraient chacune atteindre environ 100 000 wafers traités par mois une fois pleinement opérationnelles. Ensemble, ces projets pourraient plus que doubler ses capacités. Ces volumes sont des capacités industrielles envisagées, pas des livraisons actuelles de NAND. Ils supposent des investissements, l’installation des machines, la montée en cadence et des rendements suffisants.
YMTC se renforce déjà sur son marché domestique. Reuters évalue sa part du marché chinois de la NAND à 38,5 % au deuxième trimestre 2026, devant Samsung sur ce seul périmètre géographique. Ce chiffre ne représente ni sa part mondiale ni une mesure des seuls SSD destinés à l’IA. Il traduit toutefois un effet commercial concret de l’expansion chinoise : une fraction croissante de la demande intérieure peut être servie par des producteurs locaux.
Jusqu’à 70 % de machines chinoises : le vrai enjeu des restrictions américaines
Le recours accru à des fournisseurs domestiques réduirait certains risques liés aux contrôles américains à l’exportation. Les équipements chinois progressent notamment dans le nettoyage des wafers, le polissage et la gravure. Des dépendances subsistent en lithographie, en métrologie et dans d’autres étapes de fabrication avancées. Un objectif de contenu local ne garantit donc ni l’autonomie complète ni la capacité à produire au meilleur coût.
Cette politique peut également modifier la concurrence entre équipementiers : Naura et AMEC pourraient profiter de nouvelles commandes si les projets aboutissent. Les fabricants étrangers restent exposés aux autorisations réglementaires et aux limites de leurs technologies. Le dossier dépasse ainsi les producteurs de puces : il concerne aussi la chaîne de machines nécessaires pour les fabriquer.
L’IPO reportée ajoute une incertitude financière
Le 4 novembre, Reuters rapportait que CCSH Corporation, maison mère de YMTC, avait suspendu son processus d’introduction sur le STAR Market de Shanghai. L’opération déposée en août visait à lever 33 milliards de yuans, soit environ 4,9 milliards de dollars. Les sources évoquent un possible report de plusieurs mois dans un environnement boursier chinois difficile.
Ce report ne signifie pas que YMTC renonce à construire ses usines : le groupe peut rechercher d’autres financements. Il limite néanmoins la visibilité sur le calendrier et le coût du capital, deux variables décisives dans la mémoire où les capacités se construisent plusieurs années avant les recettes correspondantes.
Sandisk et Kioxia, les plus directement exposés au cycle NAND
Pour Sandisk et Kioxia, la question principale n’est pas la HBM mais le prix des puces NAND et des SSD. Leur coopération industrielle au Japon leur permet de partager une partie de leurs investissements et des procédés de fabrication. L’arrivée de nouveaux volumes chinois pourrait, si la demande ne suit pas, réduire le pouvoir de fixation des prix des fournisseurs établis, notamment sur les produits les plus standardisés.
Le risque n’est pourtant pas un effondrement immédiat des prix. Reuters relève qu’au moment où CXMT envisage aussi la NAND, les fabricants font face à une pénurie que certains acteurs anticipent jusqu’en 2027. TrendForce évoque un début de détente de l’offre plutôt au second semestre 2027. Des capacités nouvelles peuvent donc absorber une demande encore soutenue avant de créer une surcapacité. Notre analyse de la correction de Sandisk et Kioxia détaillait déjà le rôle des anticipations sur les prix et les résultats.
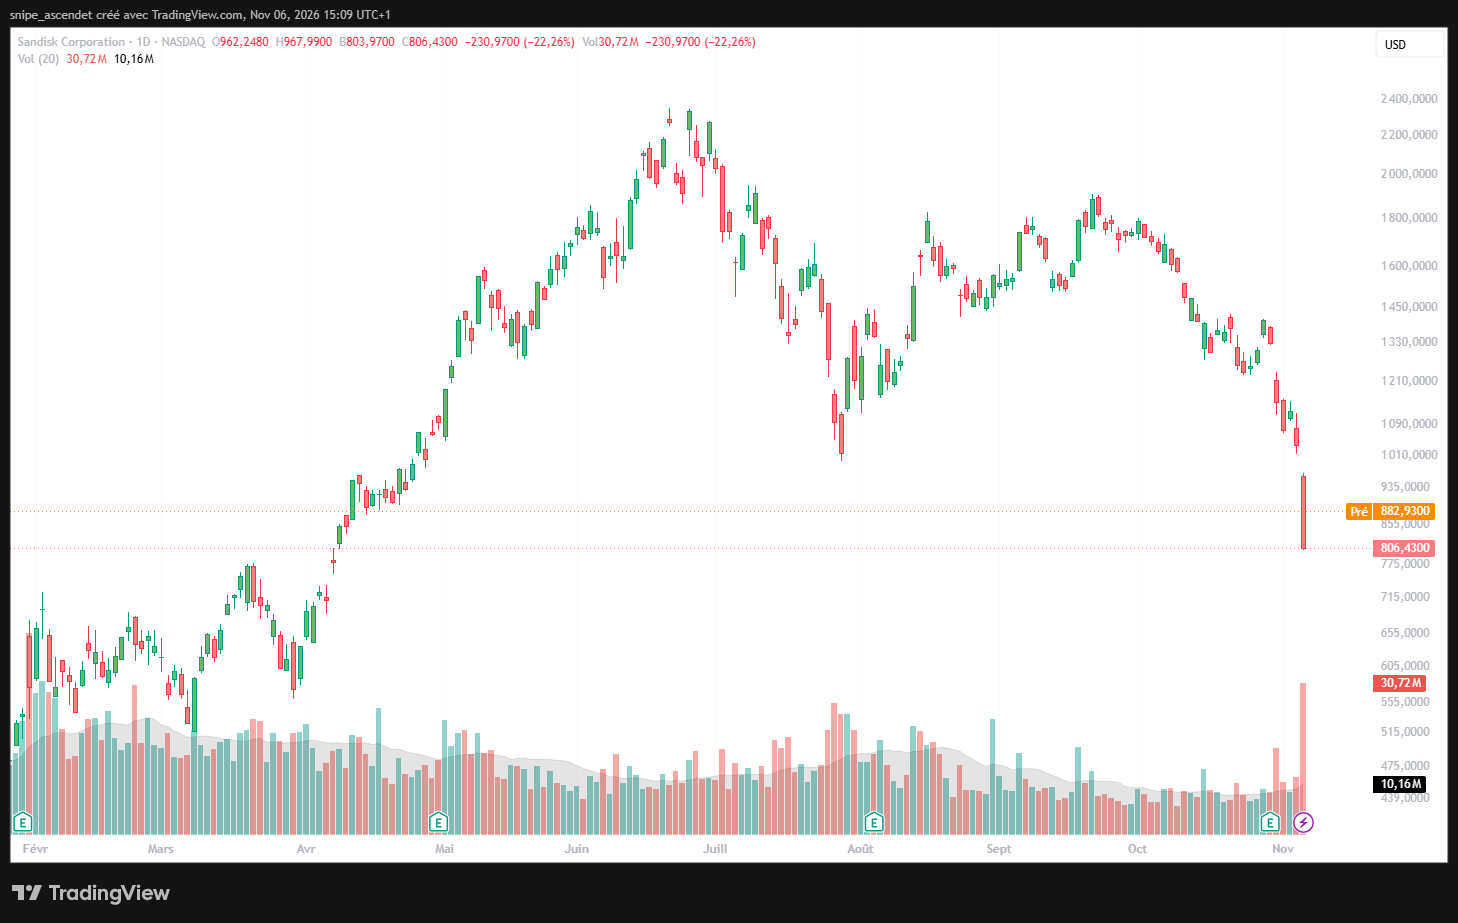
Sandisk a perdu 22,26 % lors de sa séance américaine du 5 novembre, à 806,43 dollars, selon les données présentées. Ce recul s’inscrit dans la correction généralisée du secteur et ne peut pas être attribué à la seule expansion chinoise. Les volumes élevés témoignent d’une réévaluation du risque sur les valeurs mémoire après leur forte hausse antérieure.
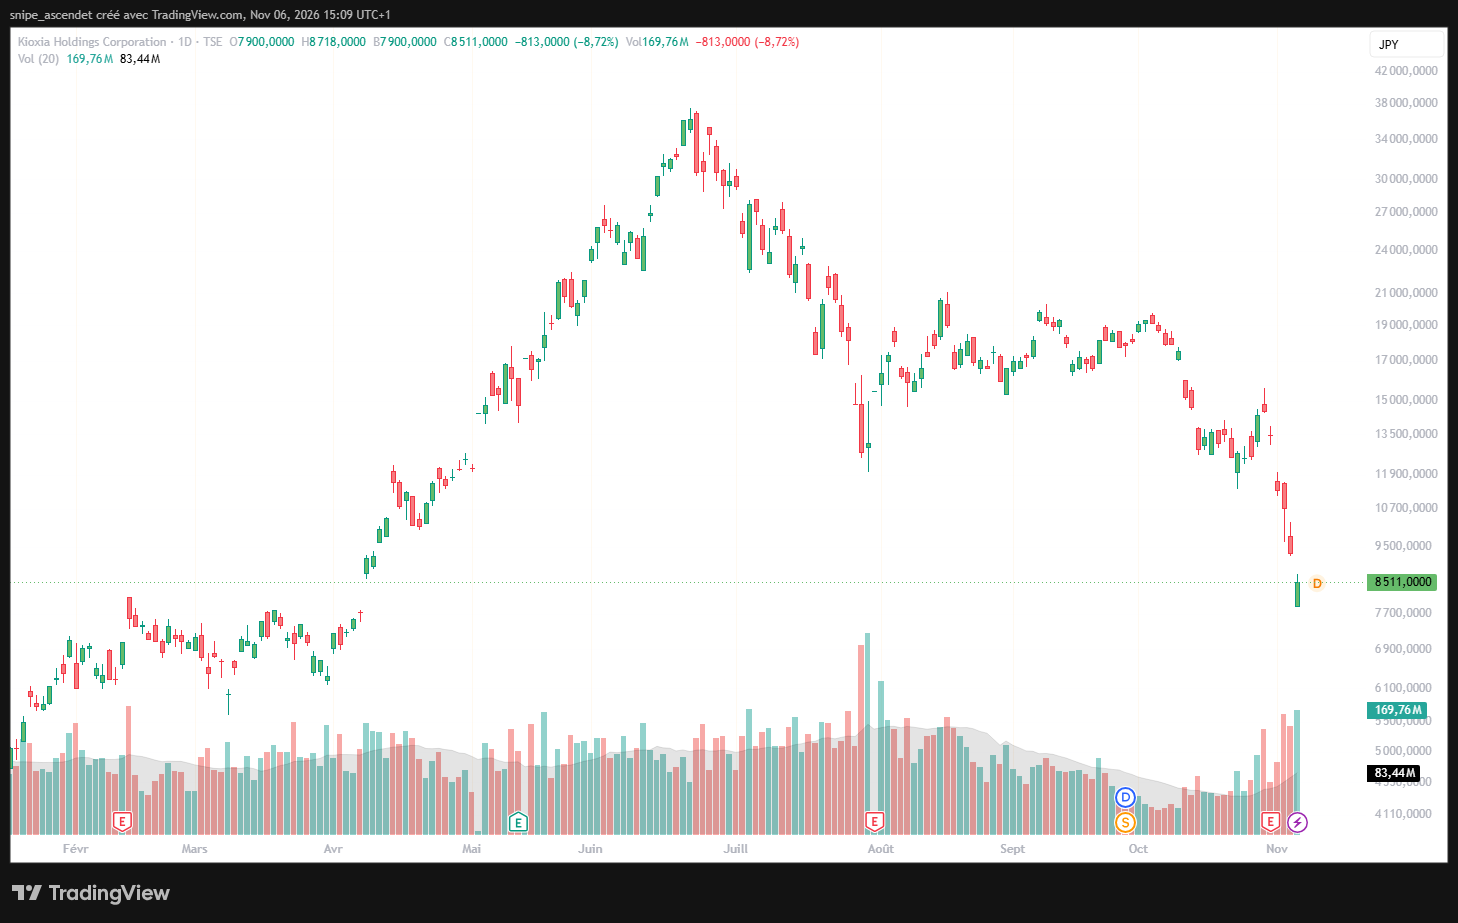
Kioxia a clôturé le 6 novembre à 8 511 yens, en baisse de 8,72 %. Le groupe reste exposé à la demande en SSD professionnels et au cycle de l’offre de NAND. Les deux sociétés pourraient résister si les besoins de stockage des centres de données progressent plus vite que les nouvelles capacités chinoises ; elles seraient plus vulnérables si les prix de vente reculaient simultanément à une hausse des volumes disponibles.
CXMT ajoute une seconde offensive chinoise dans la DRAM, la HBM et la NAND
L’autre acteur clé est ChangXin Memory Technologies (CXMT), déjà important dans la DRAM conventionnelle. Selon des chiffres de Counterpoint cités par Reuters le 28 octobre, CXMT représentait environ 10 % du chiffre d’affaires mondial de DRAM au deuxième trimestre 2026. Ce pourcentage n’en fait pas un concurrent équivalent des trois leaders sur toutes les technologies, mais lui donne une présence réelle sur le marché.
CXMT cherche à franchir deux étapes distinctes. D’abord, l’entreprise a fourni des échantillons de HBM3E à des concepteurs chinois de processeurs pour l’IA et envisage une production initialement limitée avant la fin de 2026. Ensuite, Reuters a indiqué le 18 septembre qu’elle préparait une ligne de recherche et développement sur la NAND près de Pékin. Cette seconde initiative n’est pas l’annonce d’une usine NAND commerciale prête à fournir massivement le marché.
Il existe même une tension concurrentielle potentielle au sein de l’industrie chinoise : une entrée de CXMT dans la NAND la placerait face à YMTC, et non seulement face à Samsung, Sandisk et Kioxia. Les deux stratégies ne doivent donc pas être présentées comme un plan industriel coordonné.
HBM3E : des rendements encore très éloignés des leaders
L’obstacle majeur de CXMT reste la maîtrise de la fabrication. D’après des personnes proches du dossier citées par Reuters, son taux de rendement sur la HBM3E serait de 20 à 30 %, contre environ 70 % pour SK Hynix. Ces estimations ne sont pas des chiffres audités ou publiés par les fabricants. Elles suggèrent néanmoins un écart important de coût unitaire : lorsqu’une part élevée des puces ne passe pas les contrôles de qualité, la capacité nominale surestime les volumes réellement commercialisables.
Les mêmes sources indiquent que les performances de ses échantillons de HBM3E se rapprocheraient davantage de celles de la génération HBM3 de SK Hynix que de sa HBM3E. Pendant ce temps, les fabricants établis commercialisent ou développent déjà la HBM4 et ses évolutions. La concurrence chinoise dans la mémoire IA est donc stratégique à moyen terme, mais le rattrapage technologique ne peut pas être considéré comme accompli.
Micron : la concurrence chinoise peut agir sur trois marchés différents
Le groupe américain Micron est exposé à la NAND, à la DRAM classique et à la HBM. L’expansion de YMTC peut peser sur la NAND et sur les SSD ; celle de CXMT vise davantage la DRAM et, à terme, une partie des besoins en HBM des concepteurs de puces chinois. Ces risques ne se matérialiseraient pas nécessairement au même moment ni avec la même intensité.
Le cas de Micron comprend en outre des contraintes propres à sa chaîne industrielle. Bourse24.tv a récemment analysé les incertitudes entourant son projet d’usine à Taïwan. Un retard d’investissement chez Micron ne garantit cependant pas un avantage immédiat à CXMT : la qualification client, la performance, les rendements et les restrictions commerciales restent déterminants.
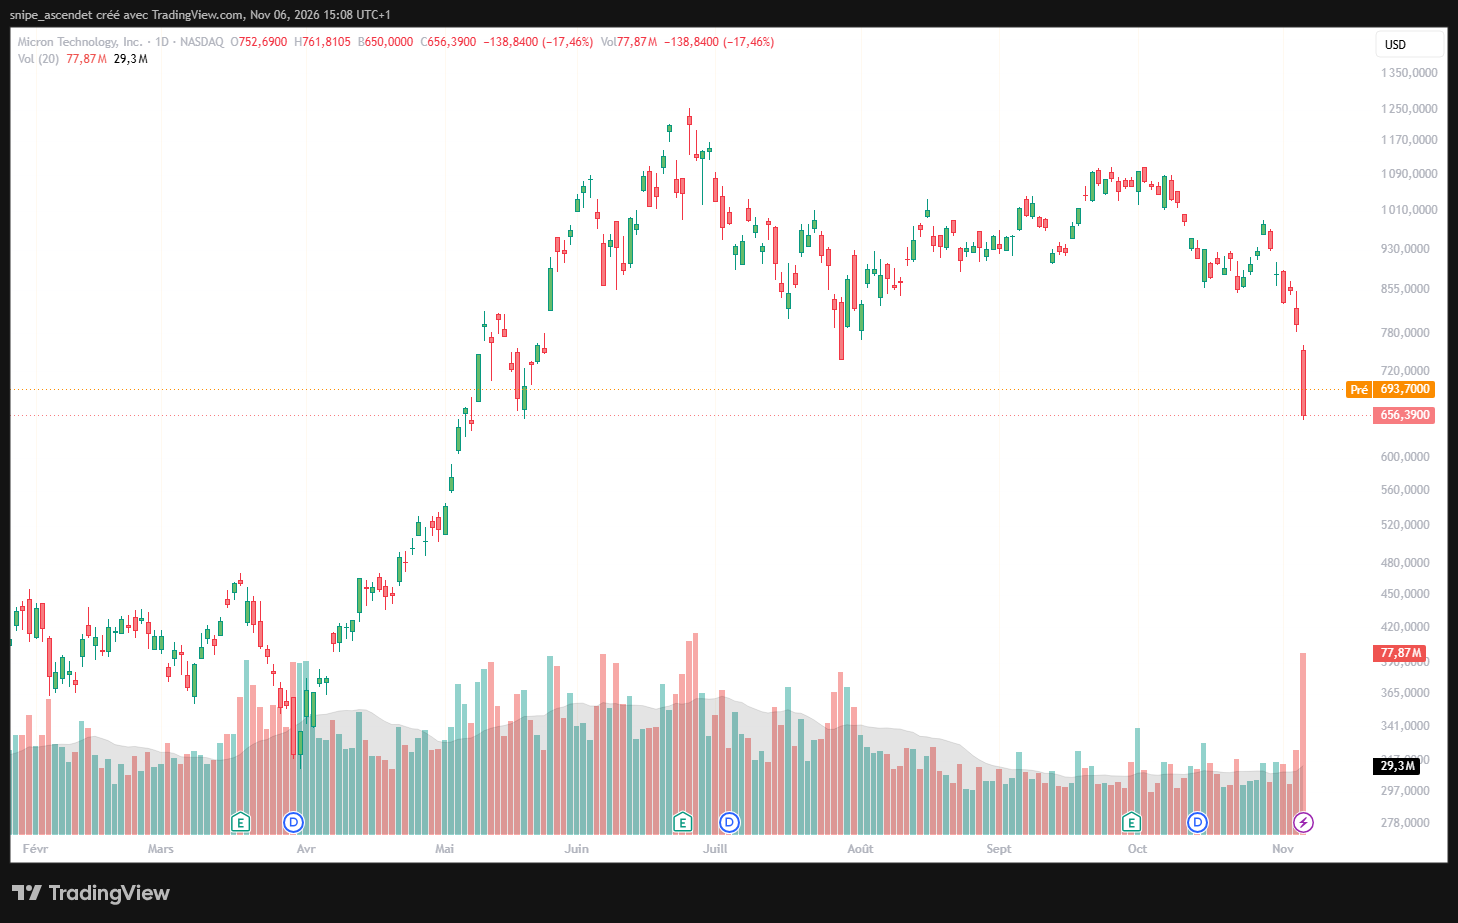
Micron a terminé la séance du 5 novembre à 656,39 dollars, en baisse de 17,46 %, avec 77,87 millions de titres échangés. Le mouvement est marqué, mais il intervient dans une liquidation sectorielle plus large. Pour évaluer le risque chinois, les investisseurs devront suivre séparément les prix moyens de vente de la NAND, les volumes DRAM et la contribution de la HBM aux marges.
SK Hynix : un leadership HBM moins facile à reproduire
SK Hynix bénéficie de son avance dans la HBM, où la réussite industrielle tient à la qualité de l’empilement, à la dissipation thermique, au packaging et aux processus de qualification avec les concepteurs de processeurs IA. Selon Counterpoint, cité par Reuters, il détenait environ 50 % des revenus mondiaux HBM au deuxième trimestre 2026, devant Samsung (33 %) et Micron (18 %). Ces chiffres portent sur les revenus HBM, pas sur la DRAM mondiale ni sur la NAND.
Une production domestique de CXMT pourrait réduire certaines possibilités de croissance des fournisseurs étrangers auprès des clients chinois, surtout dans un contexte de restrictions d’exportation. Cela ne signifie pas qu’elle remplacera rapidement la HBM4 utilisée dans les produits haut de gamme. Pour SK Hynix, le risque plus immédiat reste aussi celui du cycle général de la DRAM et de la NAND, sur lesquelles le groupe est présent.
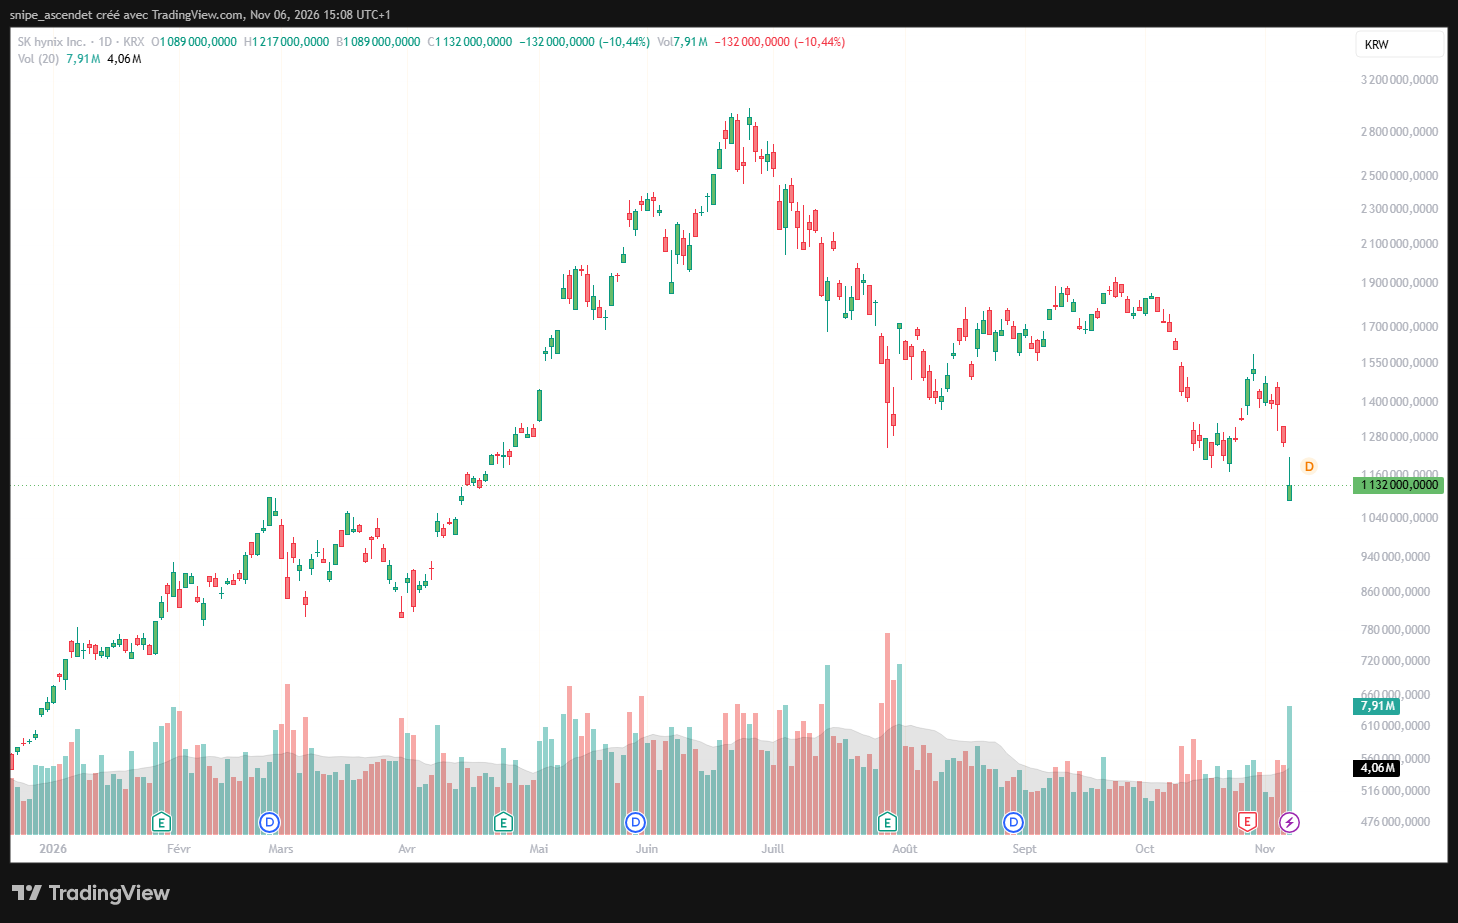
L’action SK Hynix a terminé la séance du 6 novembre à 1 132 000 wons, en recul de 10,44 %, avec 7,91 millions de titres échangés. Ce mouvement doit être rapproché de la correction globale des actions liées à l’IA, et non traité comme une sanction spécifique de l’annonce sur YMTC.
Samsung : concurrence chinoise sur ses trois métiers de mémoire
Samsung Electronics constitue le cas le plus diversifié. Il commercialise de la NAND et de la DRAM, développe des générations avancées de HBM et dispose aussi d’une activité de fonderie. Cette diversité peut amortir certains chocs, mais elle implique une concurrence avec YMTC sur le stockage, avec CXMT sur la DRAM et à plus long terme sur la HBM.
La pression est déjà visible sur le marché chinois : Reuters indique que YMTC y a dépassé Samsung en part de marché NAND au deuxième trimestre. La portée de ce déplacement reste géographique. Samsung demeure un acteur mondial majeur, avec des clients, des technologies et des niveaux de qualité qui ne se résument pas à la compétition sur les prix de la NAND standard.
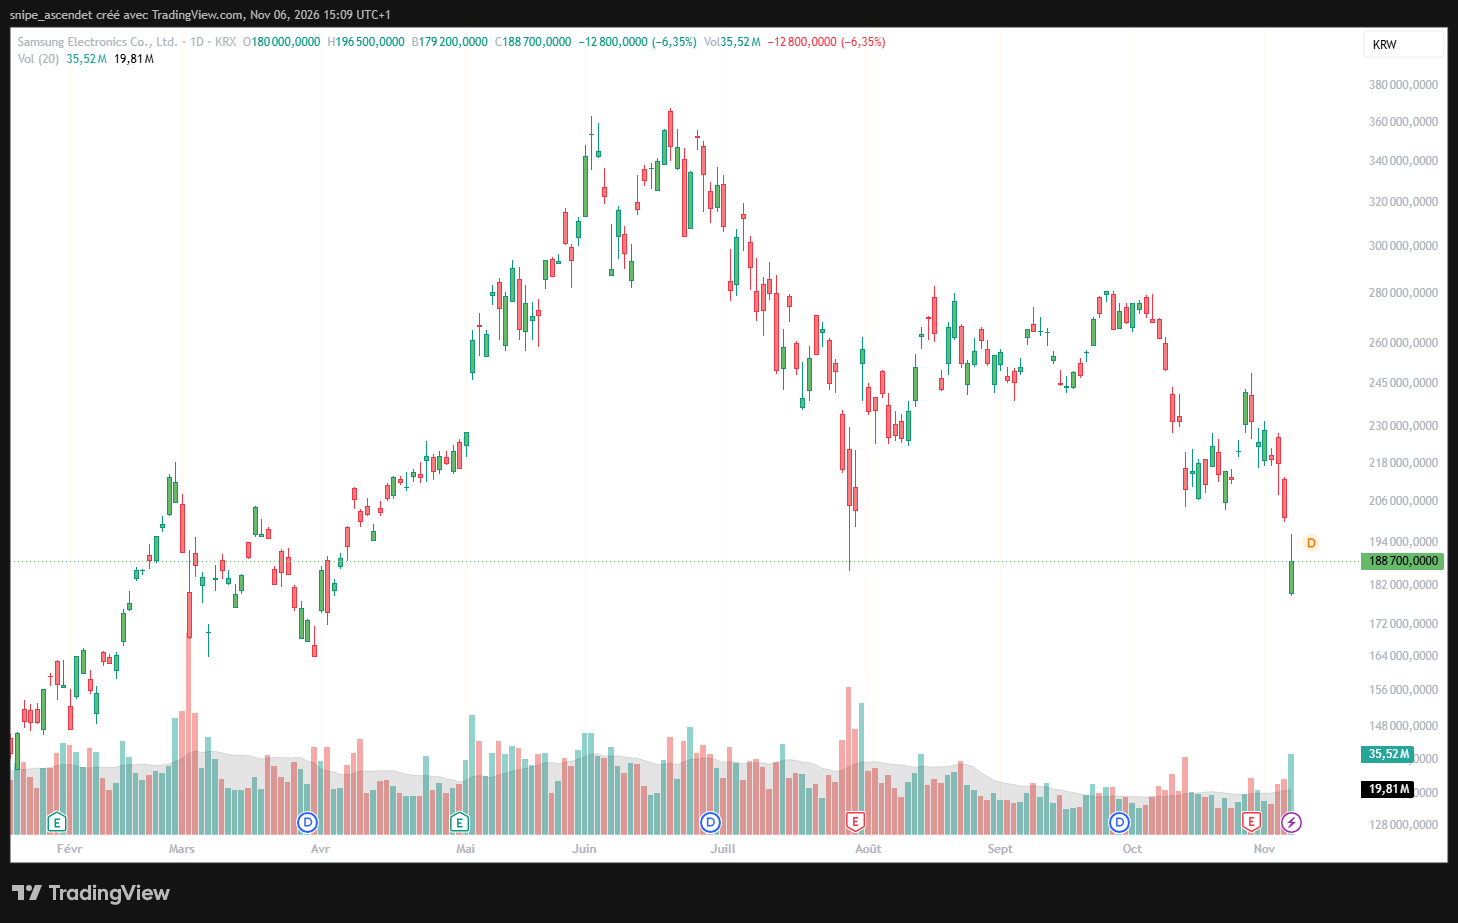
Samsung a clôturé le 6 novembre à 188 700 wons, soit -6,35 % sur la séance. Le cours ne mesure pas à lui seul la compétitivité future du groupe. L’élément décisif sera sa capacité à défendre ses débouchés, à maintenir ses marges et à conserver l’avance de ses produits les plus complexes.
Quels risques pour les investisseurs en mémoire ?
| Entreprise | Risque lié à la concurrence chinoise | Variable à surveiller |
|---|---|---|
| Sandisk | Pression potentielle de YMTC sur les prix NAND et SSD | Prix moyens NAND, marges et commandes des data centers |
| Kioxia | Capacités NAND supplémentaires en Chine | Utilisation des usines, partenariats et rentabilité des SSD |
| Micron | YMTC dans la NAND ; CXMT dans la DRAM et la HBM | Mix produit, rendements HBM et investissements |
| SK Hynix | CXMT dans la DRAM ; concurrence HBM à moyen terme | Écart technologique, qualification clients et prix DRAM |
| Samsung | Concurrence sur NAND, DRAM et HBM, surtout en Chine | Part de marché locale, marges et compétitivité HBM |
Les implications dépendent surtout du calendrier de production réel. Trois trajectoires sont possibles.
Scénario 1 : la pénurie perdure et les nouveaux volumes sont absorbés
Si la demande des centres de données et de l’IA continue de croître rapidement, les nouvelles usines chinoises pourraient réduire les tensions sans provoquer de chute des prix. Les leaders conserveraient alors des marges solides, notamment dans les produits difficiles à fabriquer.
Scénario 2 : les usines arrivent au moment où la demande ralentit
Un déploiement simultané de capacités nouvelles, combiné à un ralentissement de la demande, pourrait déclencher une pression sur les prix NAND. Sandisk et Kioxia seraient parmi les titres à surveiller directement. Une accélération de l’offre de DRAM chinoise pèserait sur un autre segment de marché et ne doit pas être confondue avec la NAND.
Scénario 3 : financement, équipements et rendements ralentissent les projets
Le report de l’IPO de YMTC, les contrôles à l’exportation et les faibles rendements initiaux signalés chez CXMT pourraient retarder la montée en capacité. Ce scénario prolongerait les contraintes d’offre tout en laissant aux acteurs chinois du temps pour améliorer leurs procédés. Il n’implique ni abandon de leurs ambitions ni domination automatique des concurrents établis.
Le calendrier de 2027 sera plus important que les annonces d’usines
Les prochaines preuves tangibles seront le démarrage effectif de la troisième usine de YMTC, les commandes d’équipements pour la quatrième, la reprise éventuelle de son processus d’introduction en Bourse et les volumes de HBM3E qualifiés par les clients de CXMT. Dans la NAND, l’évolution des prix moyens de vente, des stocks et de la capacité utilisée donnera un signal plus fiable que les seuls montants d’investissement annoncés.
Le comparatif des résultats de SK Hynix, Samsung, Sandisk et Kioxia montre déjà pourquoi il faut distinguer les segments de marché et leurs marges. La correction des semi-conducteurs du 5 novembre a amplifié la volatilité de tout le secteur, indépendamment des annonces industrielles chinoises.
La concurrence chinoise devient structurelle, mais ses effets économiques restent différés. YMTC représente déjà un concurrent réel sur la NAND en Chine. CXMT pèse dans la DRAM et cherche à franchir le seuil technologique de la HBM tout en étudiant une diversification vers la NAND. Pour les investisseurs, la question décisive n’est pas seulement combien de fabs seront construites, mais combien de puces vendables elles produiront, à quel prix et sur quels marchés.