
TSMC pourrait jouer un rôle croissant dans la fabrication des mémoires avancées pour l’intelligence artificielle. L’hypothèse, attribuée à The Information, soulève une question pour les investisseurs : le fondeur taïwanais pourrait-il capter davantage de valeur dans un marché jusqu’ici dominé par SK Hynix, Micron et Samsung ? La menace serait beaucoup plus indirecte pour Sandisk et Kioxia, spécialistes de la mémoire NAND et du stockage.
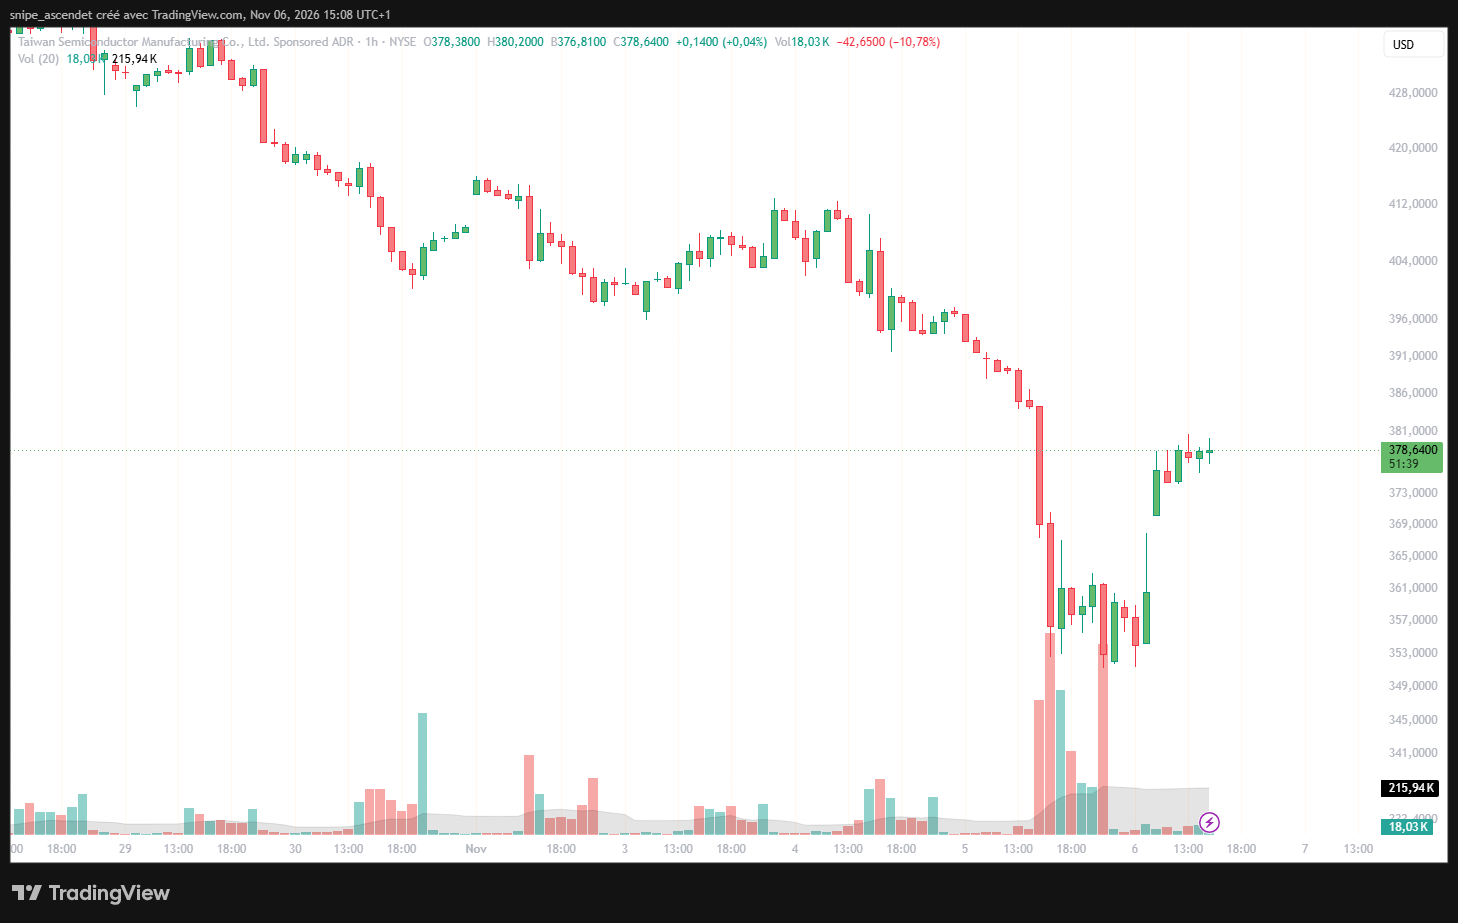
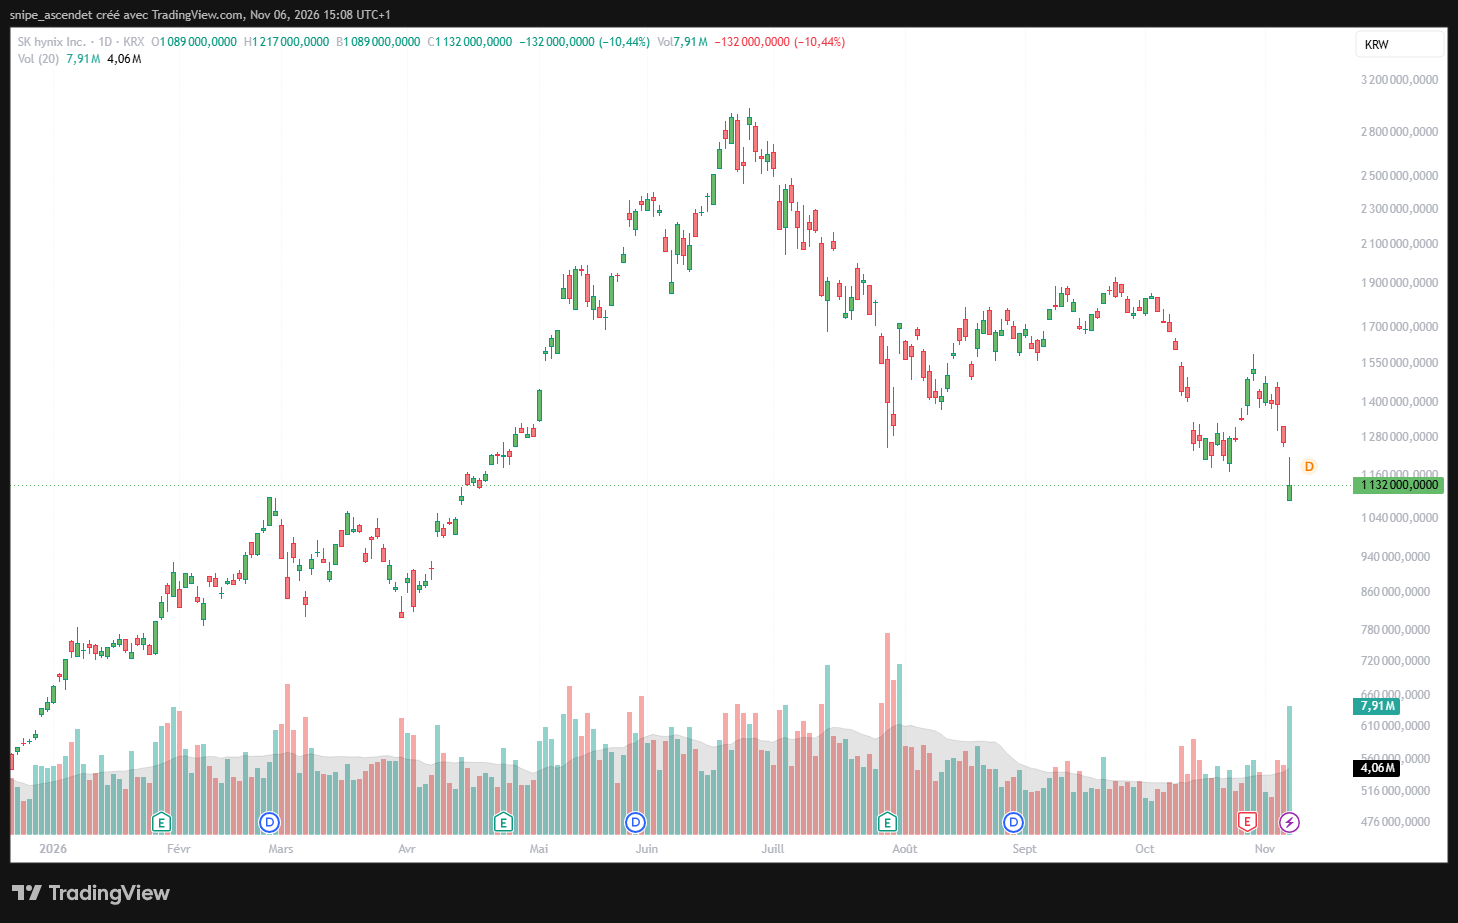
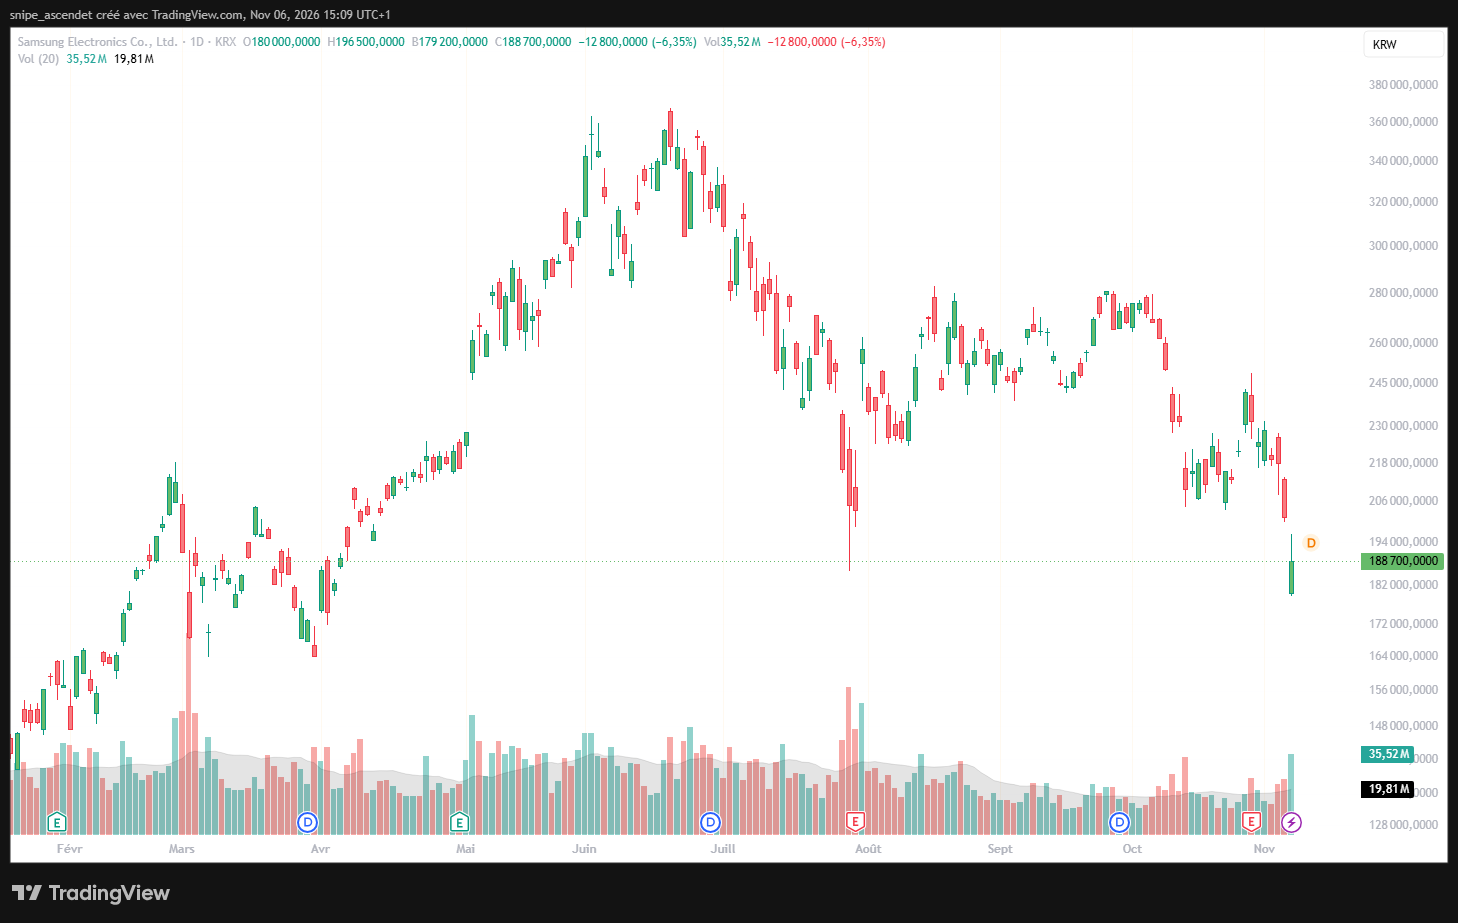
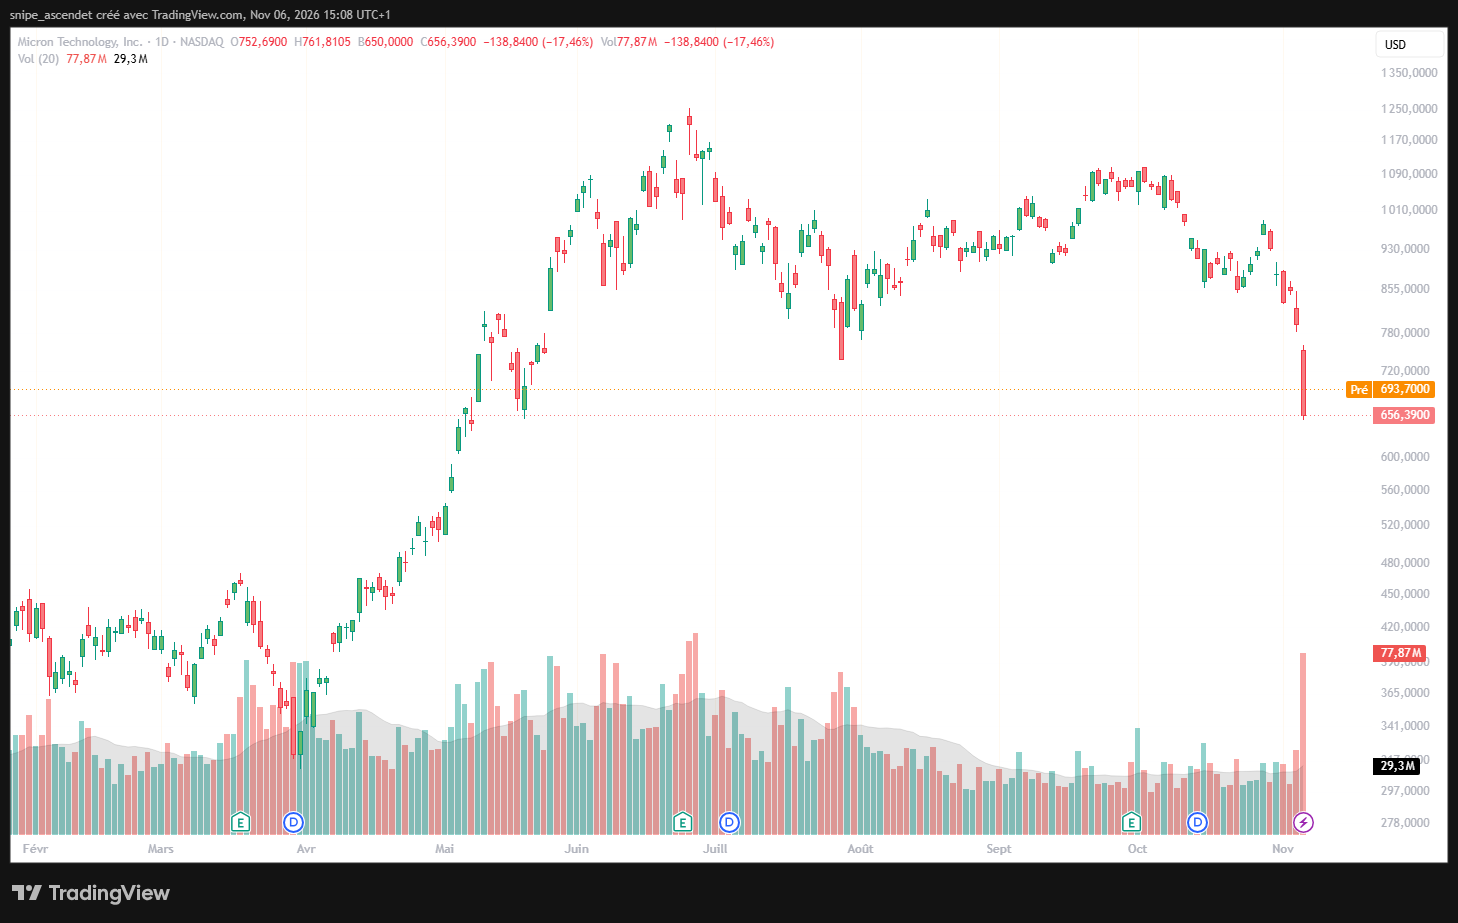
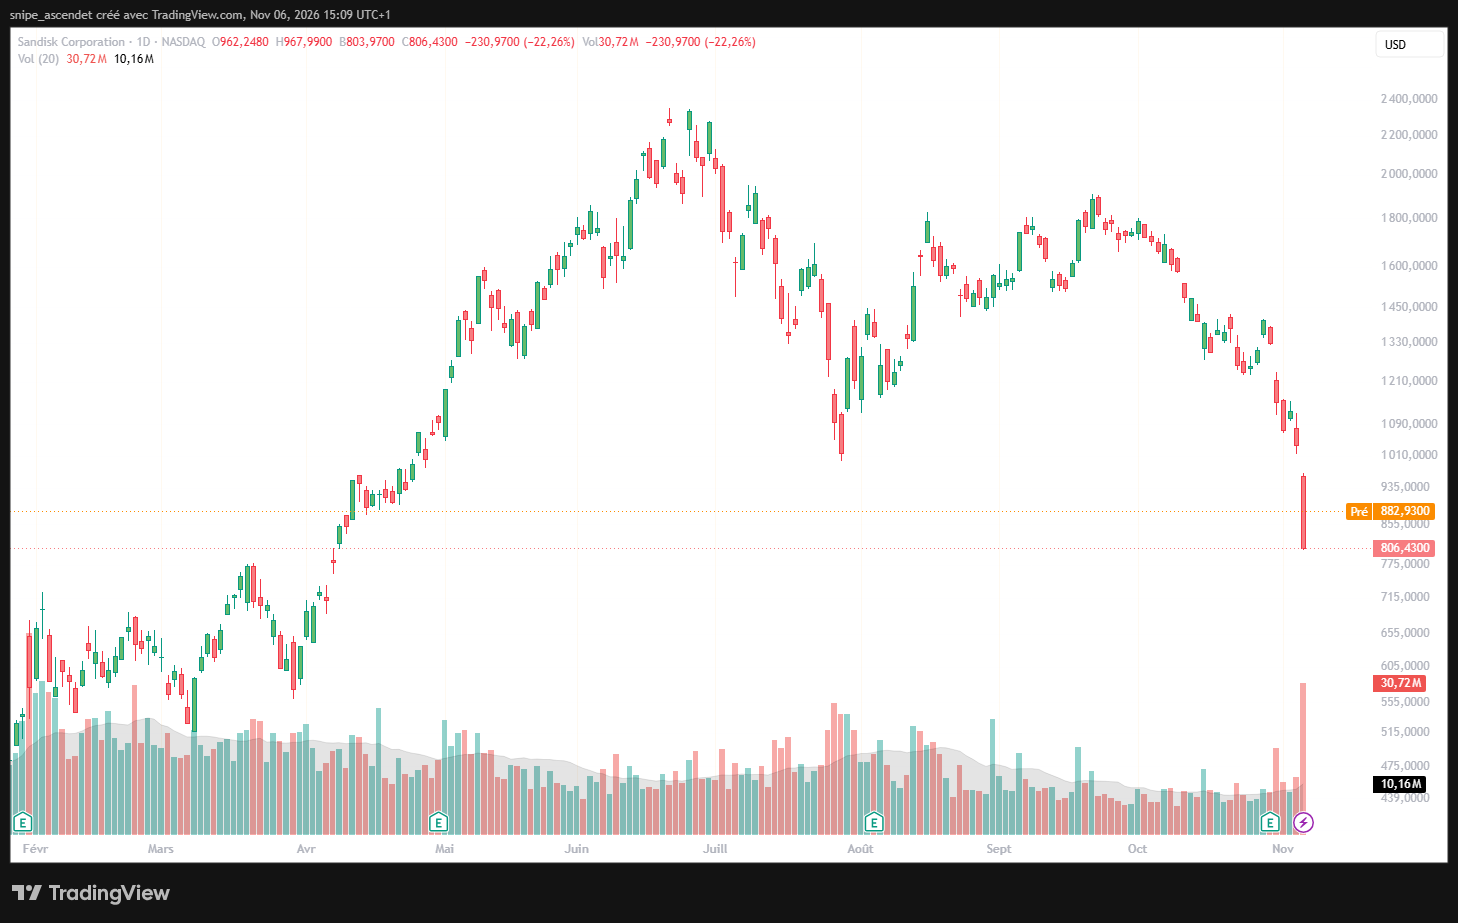
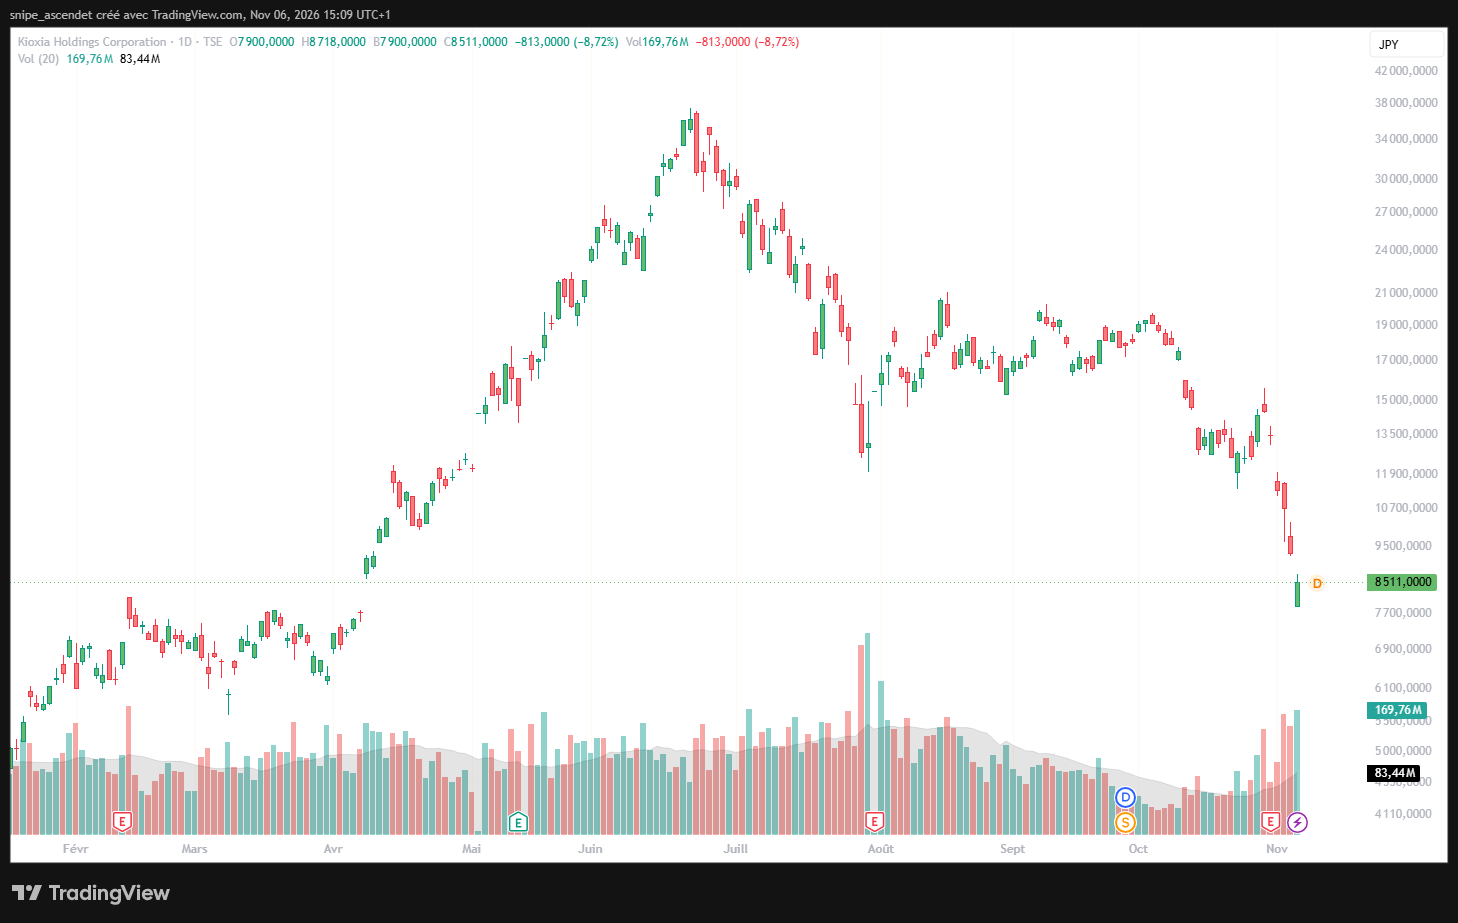
Le sujet arrive alors que les actions des fabricants de mémoire subissent une correction majeure. À Séoul, SK Hynix a terminé le vendredi 6 novembre 2026 à 1 132 000 wons, en baisse de 10,44 %, et Samsung à 188 700 wons, en repli de 6,35 %. À Tokyo, Kioxia a cédé 8,72 %, à 8 511 yens. Aux États-Unis, lors de la séance précédente du 5 novembre, Micron avait chuté de 17,46 %, à 656,39 dollars, et Sandisk de 22,26 %, à 806,43 dollars. Ces mouvements participent d’une correction sectorielle plus large : rien ne permet de les attribuer à la seule information concernant TSMC.
Ce que TSMC envisage, et ce qui est déjà confirmé
La formule « TSMC envisage de fabriquer des puces mémoire avancées » ne décrit pas encore un programme industriel officiellement annoncé. Aucune décision publique sur une usine de DRAM ou de NAND exploitée par TSMC pour son propre compte, aucun calendrier de production de masse et aucun volume de wafers ne sont confirmés dans les sources examinées.
En revanche, un article de The Information du 18 octobre, qui reprend une information du Seoul Economic Daily, rapporte que Nvidia a demandé à ses fournisseurs de mémoire de recourir au procédé 3 nanomètres de TSMC pour les base dies de futures mémoires HBM personnalisées. Samsung aurait accepté cette exigence, selon ce reportage. Il s’agit d’une indication provenant de la presse, pas d’une confirmation contractuelle publiée conjointement par les trois fabricants.
Cette distinction est décisive. Une HBM combine plusieurs couches de mémoire DRAM et une puce logique située à la base de l’empilement. Fabriquer cette puce de base n’équivaut pas à fabriquer les cellules DRAM. TSMC peut donc devenir plus important dans la chaîne de production de la HBM sans remplacer SK Hynix, Micron ou Samsung comme fournisseur de mémoire.
Une diversification technologique déjà engagée
Dans son rapport annuel 2025, TSMC décrit ses technologies avancées et ses solutions de packaging et d’empilement 3D. Le groupe mène également des travaux sur les mémoires non volatiles intégrées MRAM et RRAM et sur l’assemblage de wafers logiques et mémoire. Ces technologies ne constituent pas, à ce jour, une preuve d’entrée dans la production de DRAM HBM ou de NAND de grande capacité.
La logique industrielle est celle de l’intégration. Les accélérateurs d’IA demandent toujours plus de bande passante tout en consommant moins d’énergie. Réduire les distances entre calcul et mémoire, améliorer les interconnexions et personnaliser la puce logique de la HBM peuvent générer davantage de valeur que la seule gravure du processeur.
SK Hynix : davantage un partenaire de TSMC qu’un concurrent direct
La coopération entre les deux entreprises n’est pas nouvelle. SK Hynix a signé un accord avec TSMC en avril 2024 afin de développer la HBM4, avec un accent sur la puce de base et l’intégration par packaging avancé. En avril 2026, à l’occasion du symposium TSMC, SK Hynix présentait déjà une HBM4 dont le base die reposait sur une technologie logique avancée de TSMC.
Le modèle est complémentaire : SK Hynix apporte ses procédés DRAM, son savoir-faire d’empilement et la qualification de ses mémoires, tandis que TSMC fournit des procédés logiques et des capacités d’intégration. À court terme, une généralisation des puces de base fabriquées par TSMC pourrait donc renforcer la coopération plutôt qu’éliminer SK Hynix.
Le risque de long terme serait une modification du partage de valeur. Si le coût de la logique avancée et du packaging progresse plus vite que celui des couches DRAM, la part de la facture captée par les fondeurs et les assembleurs pourrait augmenter. Les marges de SK Hynix dépendraient alors de sa capacité à maintenir une prime technologique et commerciale sur la mémoire elle-même.
Le titre a perdu 10,44 % le 6 novembre à 1 132 000 wons, avec un volume d’environ 7,9 millions de titres, supérieur à la moyenne récente. Pour comprendre la différence entre performances industrielles et réactions boursières, voir notre comparaison des résultats de SK Hynix, Samsung, Sandisk et Kioxia.
Samsung : une double exposition, entre avantage intégré et concurrence de fonderie
Samsung occupe une position particulière. Le groupe fabrique la DRAM et la NAND, mais dispose également de ses propres activités de fonderie et de packaging. En février 2026, il a annoncé les premières livraisons commerciales de HBM4 fondées sur une DRAM de génération 1c et un base die logique en 4 nm.
Si certains futurs clients imposent un procédé TSMC pour les puces de base, Samsung pourrait bénéficier de ses compétences en HBM tout en cédant à son rival une partie de la fabrication logique. Les informations de presse sur Nvidia doivent toutefois être distinguées des capacités déjà publiquement confirmées par Samsung. Rien n’établit que l’ensemble de sa production HBM sera transféré vers TSMC.
Samsung prépare aussi des architectures qui rapprochent mémoire et calcul. En août, il a présenté le concept zHBM, destiné à empiler la mémoire au-dessus du processeur, ainsi que sa NAND V10 à plus de 400 couches. Cette feuille de route montre que la concurrence ne se limite ni aux volumes de DRAM ni aux prix de la NAND : elle porte sur l’architecture complète des systèmes.
L’action Samsung a clôturé le 6 novembre à 188 700 wons, en recul de 6,35 %, après une baisse de 7,57 % la veille. Ces deux séances illustrent une réduction de l’exposition boursière à l’ensemble du secteur, sans apporter la preuve que le marché anticipe une perte précise de commandes au profit de TSMC.
Micron : une menace sur la valeur ajoutée de la HBM, pas une disparition de la DRAM
Micron combine trois expositions : la DRAM classique, la HBM et la NAND. Une montée en puissance de TSMC sur les composants logiques de HBM pourrait augmenter les coûts de sous-traitance de certaines solutions personnalisées. Elle pourrait aussi améliorer leurs performances et leur attractivité, si les gains de bande passante ou de consommation compensent ces coûts.
Le fabricant américain conserve des compétences et des usines spécialisées dans les cellules mémoire. Le développement d’un procédé logique de base ne les remplace pas. Le risque financier à mesurer serait plutôt une évolution des coûts par pile HBM, des rendements de fabrication, des dépenses d’investissement et de la part de valeur captée par chaque industriel.
La sanction boursière du jeudi 5 novembre a été sévère : Micron a perdu 17,46 %, à 656,39 dollars, avec 77,87 millions d’actions échangées, contre environ 29,3 millions en moyenne sur vingt séances. Au moment des données retenues, la séance régulière du 6 novembre n’avait pas encore commencé à New York. Le dossier est aussi exposé à un risque industriel indépendant, détaillé dans notre enquête sur le projet d’usine Micron à Taïwan.
Il serait donc trompeur d’attribuer cette chute à une seule éventuelle entrée de TSMC dans la mémoire. La correction reflète une révision beaucoup plus générale des attentes concernant les investissements dans l’IA, la durée du cycle des mémoires et l’exécution industrielle.
Sandisk et Kioxia : la NAND n’est pas la HBM, mais la frontière technologique évolue
Pour Sandisk et Kioxia, le risque direct lié à des base dies HBM fabriqués chez TSMC est limité. La NAND conserve les données sans alimentation et privilégie les capacités de stockage. La DRAM, dont est issue la HBM, assure des accès bien plus rapides aux données de calcul. Les deux familles ne sont donc pas interchangeables dans les accélérateurs actuels.
Le paysage évolue toutefois avec la High Bandwidth Flash (HBF). En août 2026, SK Hynix et Sandisk ont annoncé les premières spécifications ouvertes de cette technologie, qui vise une couche intermédiaire entre HBM et SSD. Les configurations décrites vont jusqu’à 512 Go, avec des classes de bande passante théoriques allant d’environ 0,4 à 3 To/s. Il s’agit de caractéristiques de standardisation, pas de livraisons commerciales prouvées à grande échelle.
Dans certains usages de l’inférence IA, une mémoire flash beaucoup plus rapide pourrait décharger une partie des besoins de capacité de la HBM, sans la remplacer pour les opérations les plus exigeantes en latence. Cette perspective crée une option de croissance pour Sandisk, SK Hynix et, plus largement, les fabricants de NAND capables de développer les bons contrôleurs et interfaces.
Sandisk : la correction boursière dépasse la seule question de TSMC
Sandisk a chuté de 22,26 % le 5 novembre à 806,43 dollars. Les échanges ont atteint 30,72 millions de titres, environ trois fois leur moyenne récente. Le groupe avait pourtant annoncé le 29 octobre un chiffre d’affaires trimestriel de 11,0 milliards de dollars et un projet de fractionnement d’actions par huit, dont l’entrée en vigueur boursière est attendue le 20 novembre. La chute de l’action traduit donc une forte réévaluation des perspectives, non un changement déjà démontré de la concurrence industrielle.
Avec Kioxia, Sandisk codéveloppe des générations de NAND 3D. Leurs technologies de collage de wafers NAND, déjà utilisées pour séparer puis assembler cellules mémoire et circuits périphériques, constituent une autre voie d’innovation que la HBM. Notre analyse de la précédente baisse de Sandisk et Kioxia détaille les risques liés aux prix, aux marges et aux valorisations.
Kioxia : l’enjeu central reste le rendement de la NAND et le stockage IA
Le japonais Kioxia a clôturé le 6 novembre à 8 511 yens, en baisse de 8,72 %, après avoir déjà perdu 13,14 % le 5 novembre. La séance du 6 novembre a enregistré 169,76 millions de titres échangés, contre environ 83,44 millions en moyenne sur vingt séances. Les deux jours précédents, les volumes étaient eux aussi importants.
Les priorités industrielles du groupe sont distinctes de celles de TSMC. Le 12 août, Kioxia et Sandisk ont présenté une NAND QLC 3D de neuvième génération, avec des wafers de circuits CMOS et de cellules mémoire fabriqués séparément puis assemblés. Le 27 août, les deux partenaires ont annoncé plus de 31 milliards de dollars d’investissements envisagés au Japon d’ici 2032, un plan conditionné notamment au soutien public.
Ces capacités futures ne signifient pas que la demande absorbera automatiquement tous les volumes. Pour Kioxia, les déterminants les plus directs restent les prix de vente NAND, les rendements, les coûts par bit, les commandes de SSD pour centres de données et le rythme de construction des nouvelles capacités.
Qui pourrait gagner et qui pourrait perdre si TSMC avance dans la mémoire ?
| Entreprise | Effet potentiel positif | Risque principal |
|---|---|---|
| TSMC | Plus de valeur dans les puces de base et le packaging avancé | Capacités limitées, investissements lourds et arbitrages entre clients |
| SK Hynix | HBM plus personnalisée grâce à TSMC | Partage des marges avec le fondeur |
| Micron | Accès à une logique plus performante pour les futures HBM | Coûts d’intégration et concurrence accrue en HBM |
| Samsung | Solutions intégrées mémoire, logique et packaging | Perte éventuelle de certains base dies au profit de TSMC |
| Sandisk | Débouchés potentiels de la HBF et de la NAND pour l’IA | Cycle des prix NAND et investissements de capacité |
| Kioxia | SSD IA et innovations de NAND empilée | Rentabilité des nouvelles usines et concurrence NAND |
Une autre contrainte concerne l’assemblage avancé. Dans une enquête publiée le 6 novembre, Reuters décrit la pénurie de capacités de packaging autour de CoWoS et l’émergence d’alternatives. Selon la société de recherche Yole citée par l’agence, les investissements du secteur pourraient approcher 28 milliards de dollars en 2026. L’accès au packaging peut ainsi devenir aussi important que celui aux wafers DRAM pour livrer les accélérateurs IA.
La concurrence reste par ailleurs intense dans la NAND. Reuters rapporte ce 6 novembre que le chinois YMTC cherche à accroître la part de ses équipements domestiques dans une future usine de NAND à plus de 300 couches. Pour Sandisk, Kioxia et les activités NAND de Samsung et SK Hynix, ce dossier constitue un risque concurrentiel bien plus direct que les puces de base HBM de TSMC.
Trois scénarios à surveiller en 2027
Le scénario de coopération : TSMC élargit son rôle sans remplacer les producteurs de mémoire
Les fondeurs fabriquent davantage de puces logiques et réalisent plus de packaging, tandis que SK Hynix, Micron et Samsung conservent la production de DRAM. Les innovations augmentent la bande passante, stimulent les commandes de HBM personnalisées et permettent de partager la croissance. Les indicateurs à suivre sont les contrats de base dies, les capacités de packaging disponibles et la progression des livraisons HBM4 et HBM4E.
Le scénario de pression sur les marges : la valeur bascule vers la logique et le packaging
Si les futures HBM utilisent des procédés TSMC plus coûteux et des emballages complexes, les producteurs de DRAM pourraient perdre une partie de la valeur ajoutée de chaque module, même lorsque les volumes augmentent. Ce scénario suppose une hausse mesurable des coûts de sous-traitance, des marges inférieures aux attentes ou une moindre maîtrise des plannings de fabrication. Ces éléments ne sont pas encore établis par l’annonce examinée.
Le scénario NAND : la HBF ouvre de nouveaux usages, mais la capacité devient un risque
Les modèles d’inférence et le stockage des données pourraient soutenir les SSD et les nouvelles mémoires flash à haut débit. Sandisk et Kioxia profiteraient alors de nouvelles architectures tandis que SK Hynix développerait plusieurs niveaux de mémoire. À l’inverse, des capacités NAND trop vite développées, ou un ralentissement de la hausse des prix, pourraient peser sur les bénéfices avant que la HBF atteigne une taille commerciale significative.
Le véritable enjeu : qui contrôlera l’architecture mémoire des accélérateurs IA ?
La question dépasse un face-à-face entre TSMC et trois fabricants de mémoire. Nvidia et les concepteurs de processeurs personnalisés cherchent à rapprocher calcul, HBM, logique et stockage, tout en réduisant les coûts énergétiques. TSMC peut accroître son rôle dans cette intégration sans devenir un fabricant de DRAM ou de NAND comparable à ses partenaires.
Pour les investisseurs, les annonces qui feront réellement évoluer la thèse seront des accords de fabrication confirmés, des volumes qualifiés, des changements de coûts ou de marge et, surtout, des revenus effectivement générés. Après le décrochage des semi-conducteurs à Wall Street le 5 novembre, la distinction entre innovation technologique possible et impact financier démontré est plus importante que jamais.