
Le marché du travail américain a créé 165 000 emplois en octobre 2026, contre 70 000 attendus dans le consensus repris vendredi 6 novembre, tandis que le taux de chômage reculait à 4,1 %. L’écart est considérable après les 29 000 postes initialement annoncés en septembre. Le Bureau of Labor Statistics (BLS) a en outre révisé à la hausse ses chiffres des deux mois précédents et publié une accélération des salaires à 0,4 % sur un mois.
La statistique arrive au lendemain d’une violente correction du Nasdaq et des semi-conducteurs. Pour Wall Street, elle change la lecture du risque : l’économie continue d’embaucher, mais cette résistance laisse aussi davantage de marge à la Réserve fédérale pour maintenir, voire relever, ses taux dans un contexte d’inflation persistante.
165 000 emplois créés : une surprise plus large que prévu
Le résultat dépasse de 95 000 postes le consensus de 70 000 diffusé dans les premières synthèses de marché. L’enquête de Reuters retenait, pour sa part, une prévision de 65 000 postes. Le dépassement varie donc légèrement selon la source du consensus, mais le diagnostic ne change pas : les embauches ont accéléré bien davantage qu’attendu.
| Indicateur | Publié | Attendu | Écart |
|---|---|---|---|
| Emplois non agricoles, octobre | +165 000 | +70 000 | +95 000 |
| Taux de chômage | 4,1 % | 4,2 % | -0,1 point |
| Salaire horaire, variation mensuelle | +0,4 % | +0,3 % | +0,1 point |
| Emplois de septembre révisés | +60 000 | +29 000 initialement | +31 000 |
| Emplois d’août révisés | +186 000 | +133 000 précédemment | +53 000 |
Les deux révisions représentent 84 000 emplois supplémentaires par rapport aux précédentes estimations. Elles renforcent la lecture d’un marché du travail plus solide que ne le suggérait la première publication de septembre. Sur les douze mois précédents, le BLS calculait toutefois une moyenne de seulement 48 000 nouveaux postes par mois : le chiffre d’octobre constitue un rebond notable, pas encore une tendance établie.
Services professionnels, santé et transport en tête
La progression se concentre dans plusieurs secteurs identifiés par le BLS. Les services professionnels et aux entreprises ont créé 70 000 emplois, la santé 42 000 et le transport-entreposage 25 000. L’industrie manufacturière a gagné 19 000 postes, dont 7 000 dans les produits informatiques et électroniques. Cette répartition traduit une amélioration assez diversifiée, même si toutes les branches ne participent pas au mouvement.
La photographie du marché du travail reste néanmoins contrastée. La proportion de personnes actives dans la population atteint 61,9 %, presque stable, tandis que 339 000 personnes supplémentaires déclarent travailler à temps partiel pour des raisons économiques, portant leur nombre à 4,8 millions. Ce dernier indicateur signale des difficultés que les créations nettes d’emplois ne suffisent pas à résumer.
Des salaires plus dynamiques compliquent l’équation de la Fed
Le salaire horaire moyen du secteur privé progresse de 0,4 % sur un mois et de 3,1 % sur un an, à 38 dollars. Le rythme mensuel dépasse les 0,3 % attendus. Si cette hausse devait se prolonger, elle pourrait compliquer le ralentissement de l’inflation dans les services, même si les salaires ne constituent pas, à eux seuls, une mesure de pression inflationniste.
La Fed a relevé sa fourchette directrice de 25 points de base en septembre, avant de la maintenir à 3,75 %-4,00 % le 28 octobre. Lors de cette dernière réunion, Lisa Cook et Beth Hammack ont préféré une nouvelle hausse de 25 points de base, d’après le communiqué officiel du FOMC. Les responsables monétaires ont souligné la vigueur de l’activité et le maintien d’une inflation élevée.
Le comité se réunira à nouveau les 8 et 9 décembre. Des chiffres d’emploi et de rémunération supérieurs aux attentes peuvent soutenir le scénario d’un nouveau relèvement. Ils ne suffisent pourtant pas à le rendre certain : les données d’inflation, les conditions financières et les chiffres d’emploi de novembre pèseront également dans la décision.
Les Treasuries réagissent : le rendement à deux ans se redresse
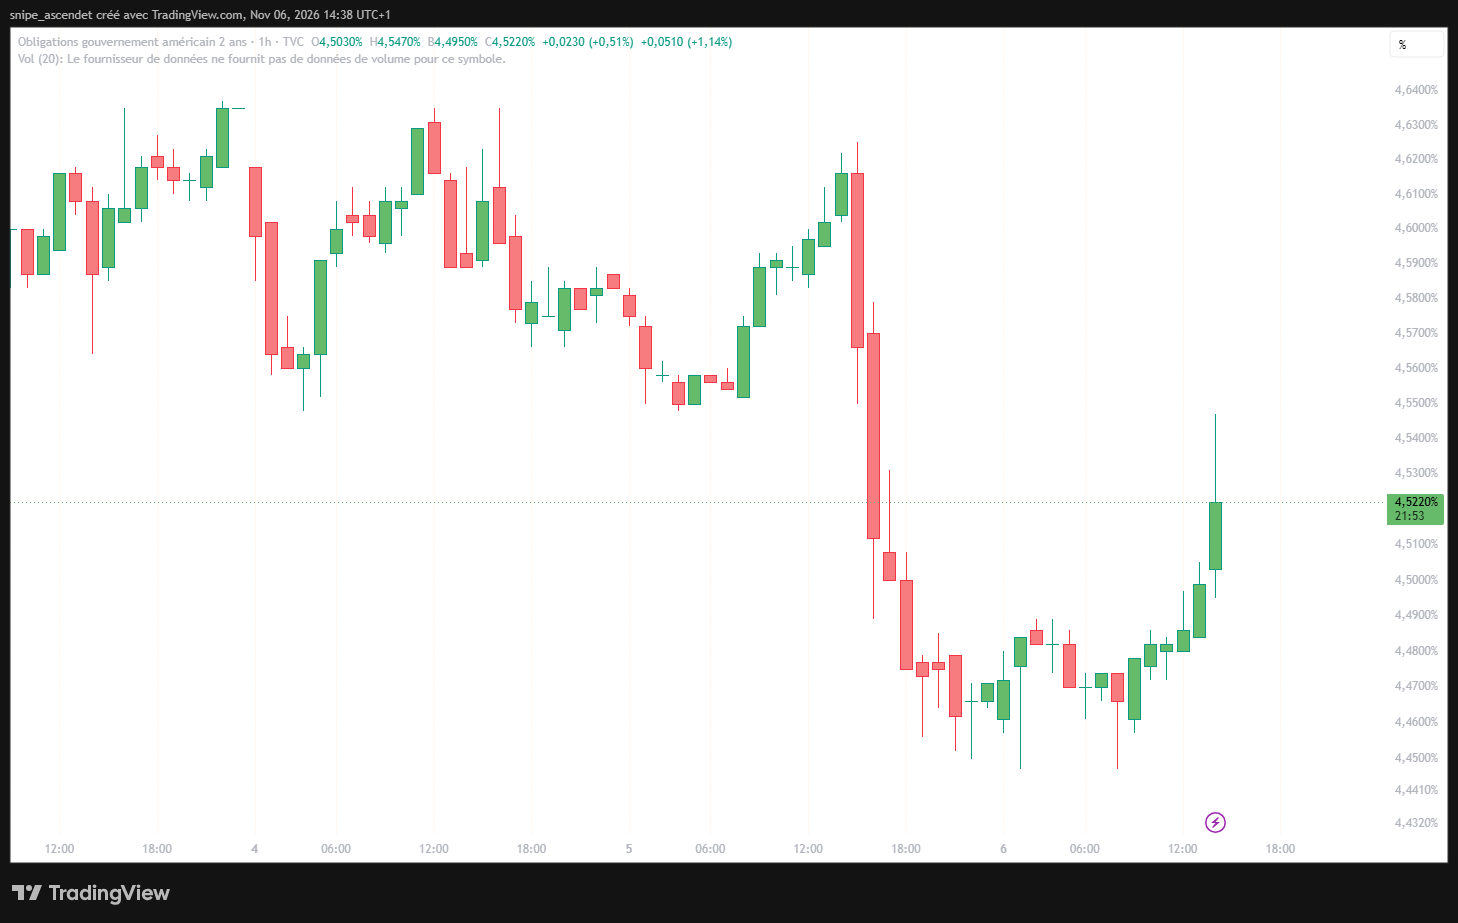
Le signal de marché le plus directement lié à la politique monétaire se trouve sur les obligations américaines à échéance courte. Le rendement du Treasury à deux ans s’est redressé vers 4,522 % le 6 novembre, après la détente marquée de la veille. Le Financial Times rapporte également une hausse d’environ six points de base vers 4,53 % dans la réaction immédiate à la publication.
Le rendement à deux ans intègre notamment les anticipations de taux directeurs sur les prochaines années. Sa progression est cohérente avec une réévaluation du scénario monétaire après un rapport robuste. Elle ne permet toutefois pas, à elle seule, de chiffrer une probabilité précise de hausse en décembre.
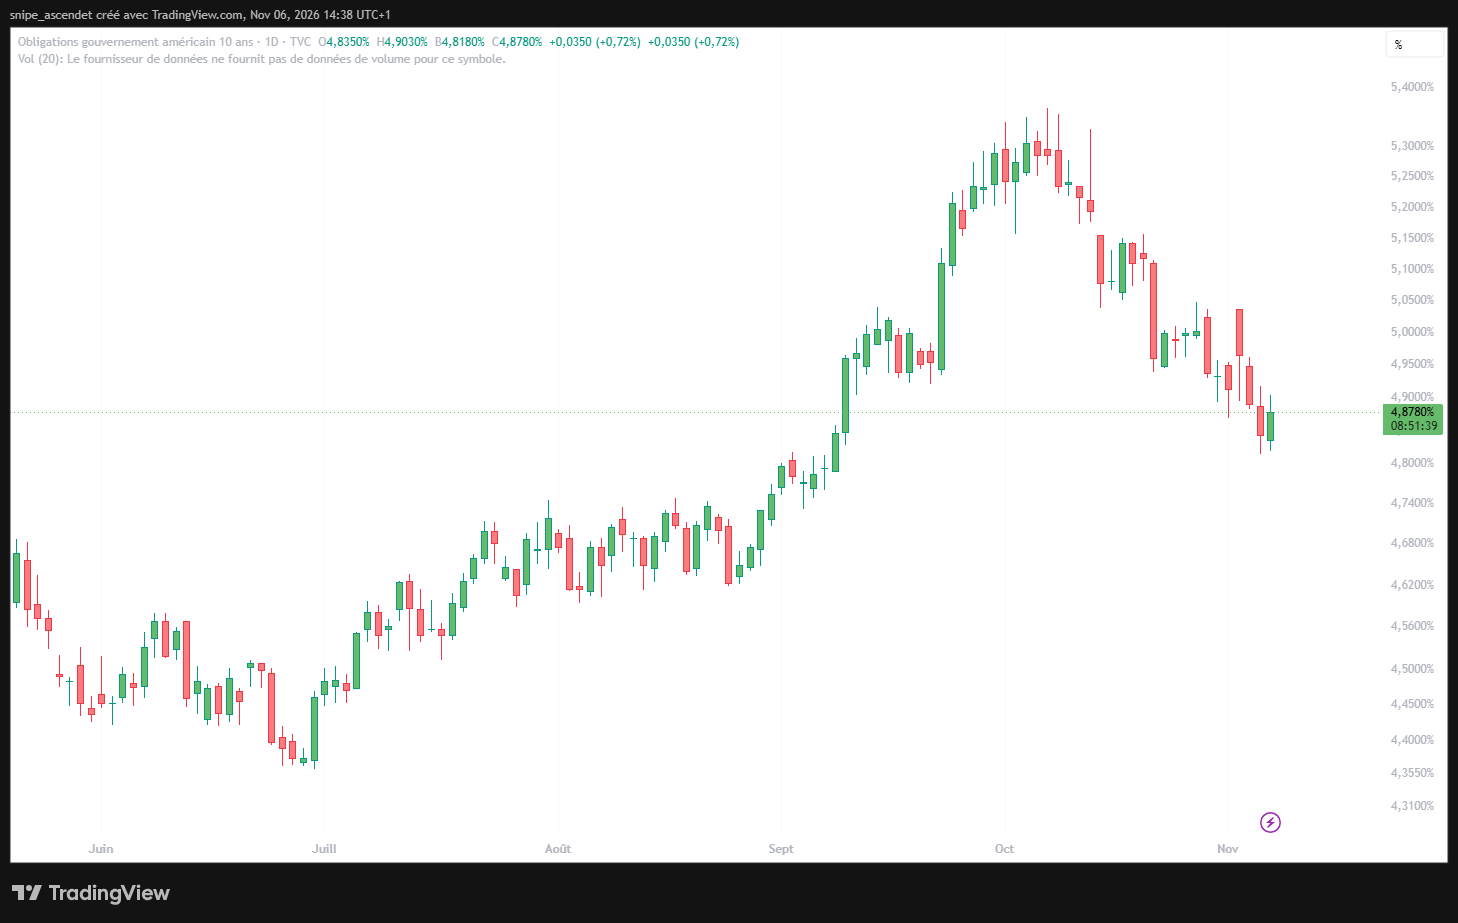
Le mouvement est également visible sur la partie longue de la courbe. Le taux américain à dix ans avoisine 4,878 % le 6 novembre. Son évolution reflète à la fois les anticipations de politique monétaire, d’inflation, de croissance et de prime de terme. Il faut donc éviter d’attribuer l’intégralité de ses variations au seul chiffre de l’emploi.
Le dollar profite de la surprise économique
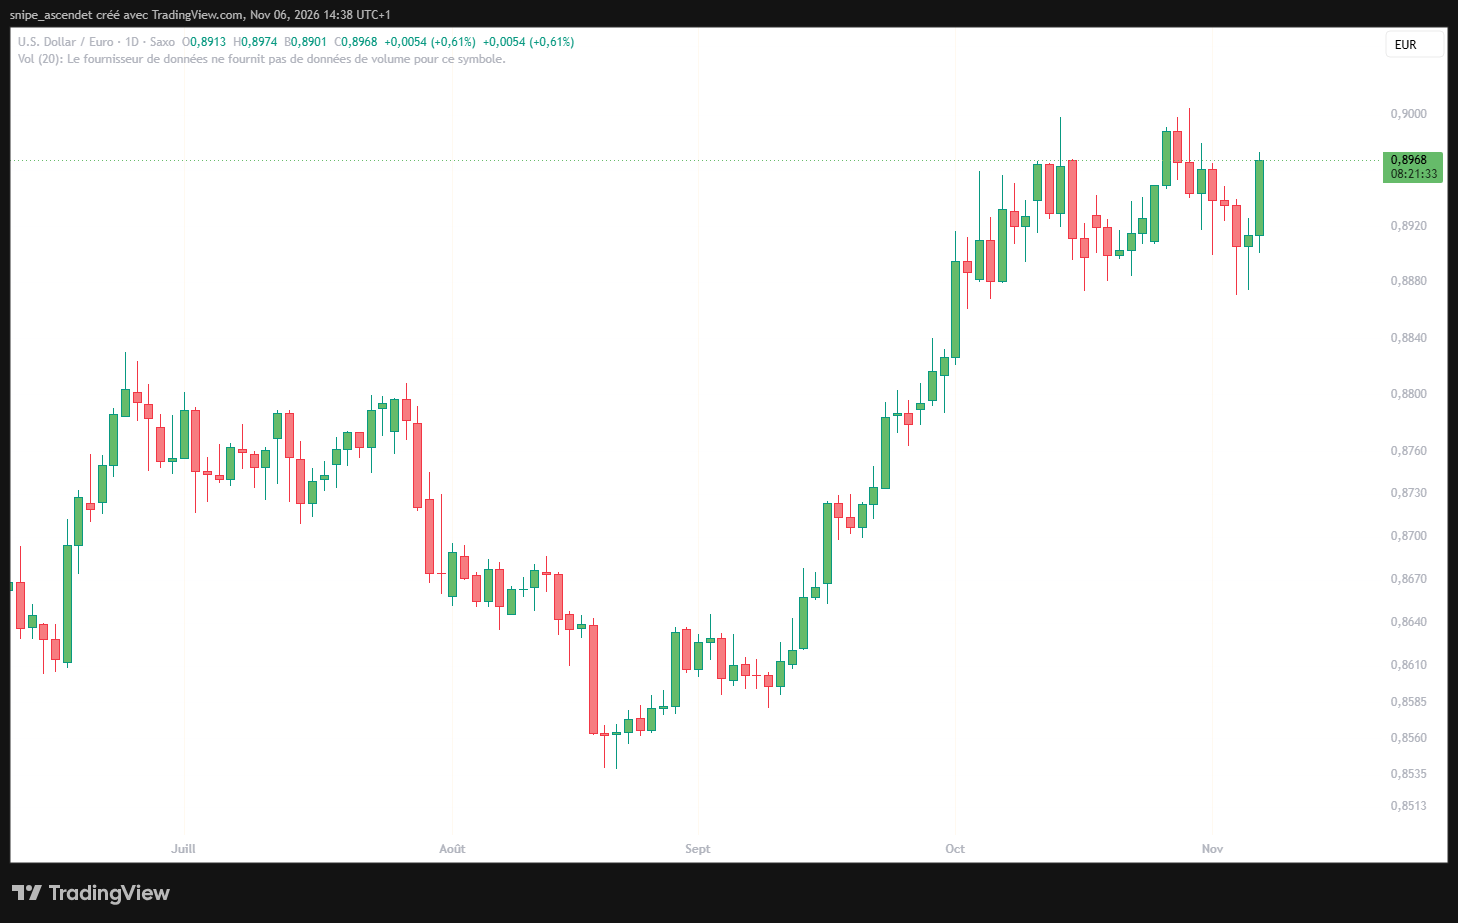
Sur le marché des changes, le dollar s’apprécie également face à l’euro. La paire USD/EUR s’établit autour de 0,8968 euro pour un dollar, en progression d’environ 0,6 % sur la séance considérée. Une remontée des rendements américains peut soutenir la monnaie américaine en améliorant la rémunération relative des placements en dollars.
Cette évolution ne se confond pas avec celle de l’indice DXY, qui suit un panier de devises. La hausse du dollar peut aussi peser sur les entreprises américaines exposées à l’international, mais l’impact concret dépend de leurs revenus, de leurs couvertures de change et de leurs coûts.
Nasdaq et semi-conducteurs : un nouveau problème pour les valeurs IA ?
Les valeurs technologiques abordent cette publication après une séance particulièrement éprouvante. La correction du 5 novembre a touché le Nasdaq, les producteurs de puces et les sociétés qui investissent massivement dans les centres de données. Le rapport sur l’emploi ajoute une dimension monétaire à des inquiétudes déjà présentes sur les valorisations, les dépenses d’investissement et les délais de livraison.
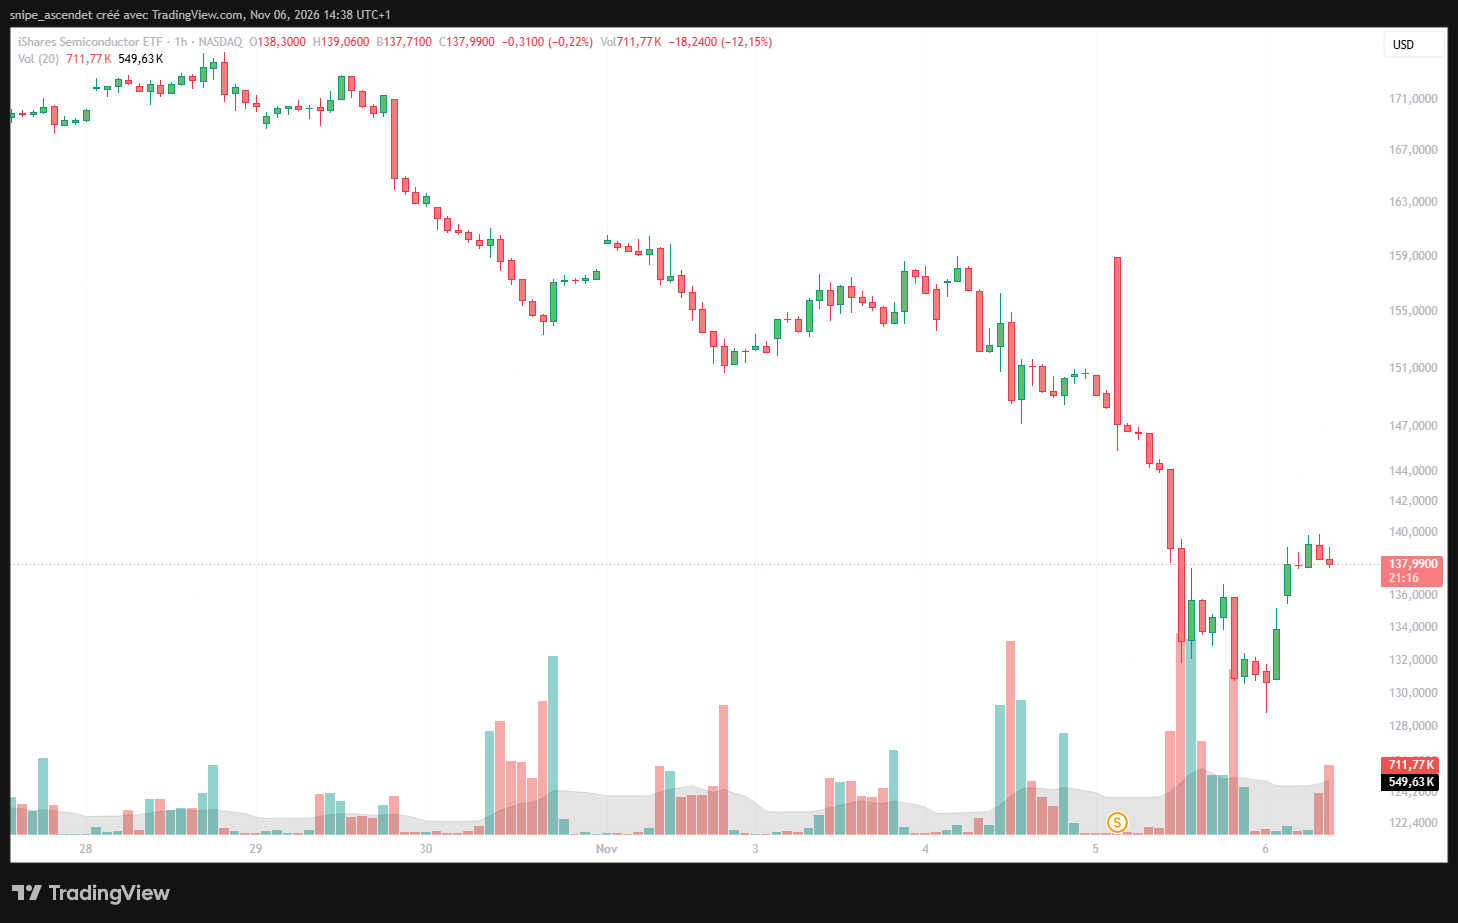
L’ETF iShares Semiconductor SOXX illustre cette correction sectorielle, avec une succession de baisses et des volumes de transaction élevés sur plusieurs séances. Il ne doit pas être confondu avec le VanEck SMH : les deux fonds sont exposés aux semi-conducteurs, mais leurs pondérations et leurs prix ne sont pas identiques.
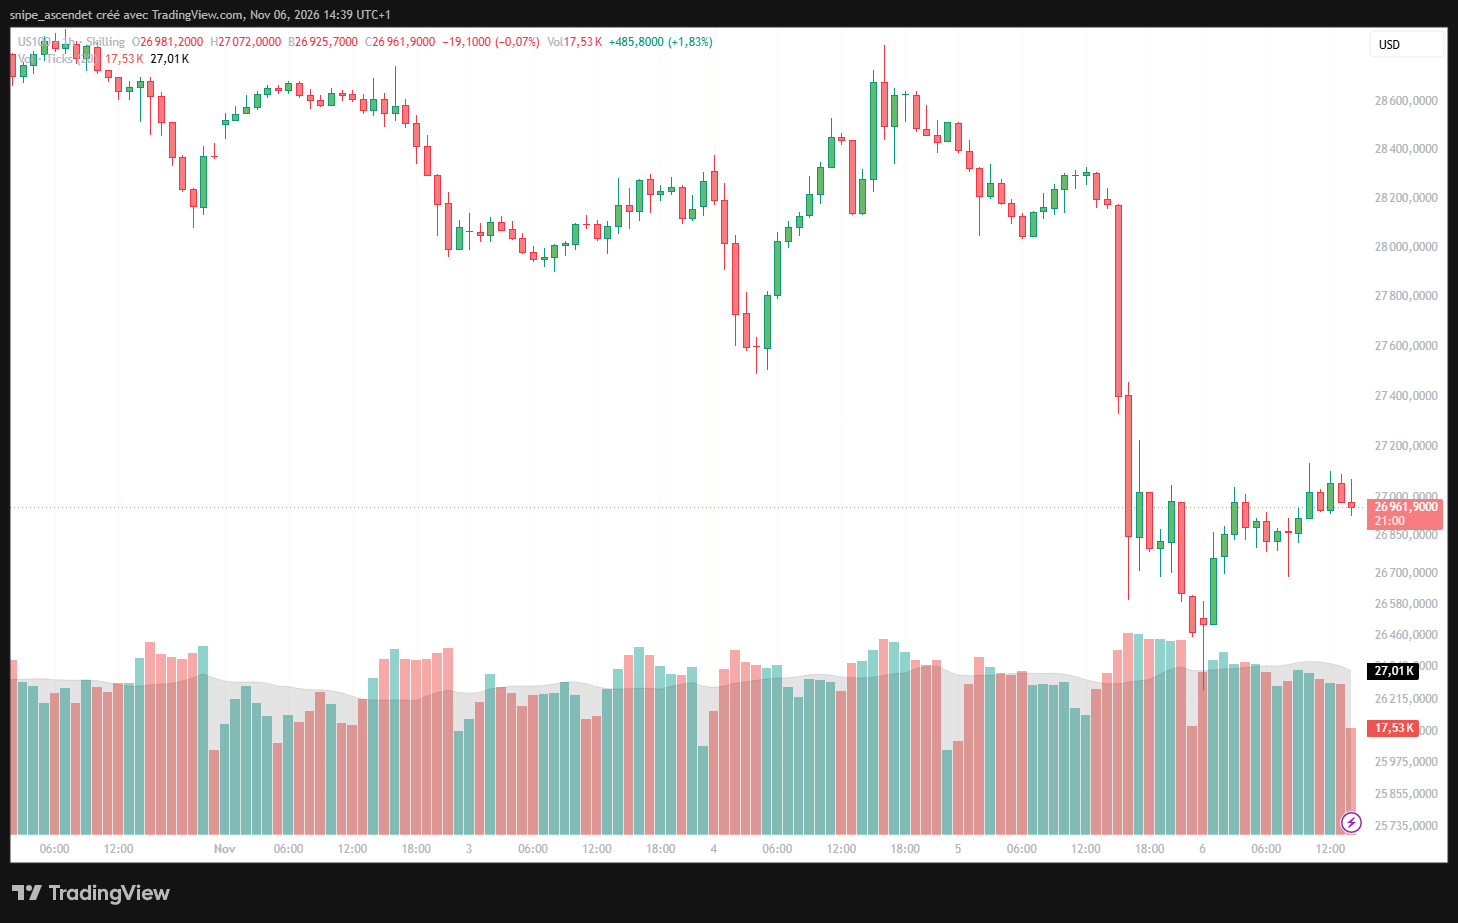
Le Nasdaq 100 reste lui aussi sous pression après le recul du 5 novembre. L’instrument US100, qui suit cet univers via une cotation CFD, évolue autour de 26 962 points le 6 novembre. La lecture de cette séquence doit rester prudente : le rebond ou la stabilisation d’un indice ne démontre pas que la surprise sur l’emploi a provoqué, à elle seule, une rotation de portefeuille.
L’enjeu est particulièrement important pour les sociétés qui financent leur croissance par la dette. Les retards de centres de données évoqués autour de Microsoft et d’IREN avaient déjà alimenté les inquiétudes sur les calendriers de livraison. Un coût du capital durablement élevé accentue la nécessité de transformer rapidement les investissements en chiffre d’affaires et en trésorerie. Le risque de report des capacités de data centers identifié par UBS constitue un facteur distinct, qui peut amplifier la sensibilité du secteur aux taux.
Trois scénarios pour les prochaines semaines
Des taux plus élevés pendant plus longtemps
Si la croissance de l’emploi reste ferme et que les prochaines données confirment des tensions sur les prix, la Fed pourrait envisager une nouvelle hausse. Les rendements courts resteraient alors soutenus. Ce scénario serait plus délicat pour les entreprises très valorisées dont une part importante des bénéfices est attendue dans plusieurs années, ainsi que pour les projets d’IA largement financés par emprunt.
Une stabilisation des taux malgré la vigueur de l’emploi
Si les données d’inflation s’apaisent et que la progression des salaires d’octobre ne se répète pas, le FOMC pourrait choisir de patienter. Un emploi résilient accompagné de prix moins dynamiques soutiendrait la consommation et les résultats des entreprises sans imposer nécessairement un durcissement supplémentaire.
Un rebond de l’emploi qui ne dure pas
Le BLS rappelle que la moyenne mensuelle sur douze mois demeure faible, et la hausse du temps partiel subi invite à la prudence. Un nouveau ralentissement des embauches ferait revenir les risques pour l’activité et les bénéfices au premier plan. Des taux moins élevés ne seraient alors pas automatiquement une bonne nouvelle pour les actions.
Les prochaines données seront décisives avant le 9 décembre
Le prochain rapport sur l’emploi, consacré à novembre, est prévu le 4 décembre 2026, cinq jours avant la décision de politique monétaire du 9 décembre. Les chiffres d’inflation et les prises de parole des responsables de la Fed permettront entre-temps d’affiner les anticipations. Pour le marché, la question n’est plus seulement de savoir si les créations d’emplois repartent, mais si ce regain d’activité est compatible avec un retour durable de l’inflation vers 2 %.
Au total, les 165 000 postes d’octobre écartent à court terme le scénario d’une dégradation rapide de l’emploi. Ils confortent aussi les arguments des responsables de la Fed qui envisagent un resserrement. Après la chute des valeurs de l’IA, les marchés doivent désormais arbitrer entre une économie américaine plus résistante et un environnement de taux potentiellement plus exigeant. Cette tension avait déjà été esquissée dans l’analyse publiée avant le rapport sur la rotation hors des valeurs d’IA.