CoreWeave accélère dans le cloud pour l’intelligence artificielle, mais sa croissance reste financée à crédit. Le groupe américain a annoncé le 10 novembre 2026 un chiffre d’affaires trimestriel de 3,661 milliards de dollars, en hausse de 168 % sur un an, et un carnet de revenus contractuels d’environ 132,5 milliards. Pourtant, sa perte nette atteint 709 millions et son endettement financier approche 46,9 milliards. Pour l’action CRWV, l’enjeu dépasse désormais la demande de GPU : il faut prouver que les contrats peuvent produire suffisamment de trésorerie pour rémunérer les capitaux mobilisés.
Les résultats portent sur les trois mois clos le 30 septembre 2026 et ont été publiés par CoreWeave après la clôture du Nasdaq le 10 novembre. Les cours mentionnés ci-dessous sont des observations datées, en dollars américains, et non des prix en direct au moment de la lecture.
Résultats : chiffre d’affaires supérieur aux attentes, perte nette aggravée
Les ventes atteignent 3,661 milliards de dollars, contre 1,365 milliard au troisième trimestre 2025 et 2,575 milliards au deuxième trimestre 2026. La croissance est donc de 168 % sur douze mois et d’environ 42 % d’un trimestre à l’autre. CoreWeave dépasse également le haut de sa précédente fourchette de prévision trimestrielle, fixée à 3,60 milliards.
| Indicateur | T3 2026 | T3 2025 |
|---|---|---|
| Chiffre d’affaires | 3 661 M$ | 1 365 M$ |
| Résultat opérationnel GAAP | 207 M$ | 52 M$ |
| Marge opérationnelle GAAP | 6 % | 4 % |
| EBITDA ajusté (non-GAAP) | 2 256 M$ | 838 M$ |
| Résultat opérationnel ajusté | 379 M$ | 217 M$ |
| Marge opérationnelle ajustée | 10 % | 16 % |
| Charges d’intérêts nettes | 846 M$ | 310 M$ |
| Perte nette GAAP | -709 M$ | -110 M$ |
| Perte par action GAAP | -1,27 $ | -0,22 $ |
Selon le consensus FactSet relayé par MarketWatch, les analystes anticipaient 3,54 milliards de dollars de chiffre d’affaires. Le dépassement des attentes reste réel, mais plus modeste que le taux de croissance annuel.
| Mesure | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires T3 2026 | 3,661 Md$ | 3,54 Md$ | +121 M$ (+3,4 %) |
Le résultat opérationnel GAAP a quadruplé environ par rapport à l’année précédente. Mais la marge opérationnelle ajustée recule de 16 % à 10 % sur un an, malgré la hausse de son montant absolu. Il faut donc distinguer l’amélioration de certains indicateurs de rentabilité de leur évolution en pourcentage du chiffre d’affaires. L’EBITDA ajusté exclut notamment les amortissements et la charge financière : il ne mesure pas les liquidités restantes après achat de GPU et remboursement des emprunts.
Dette : 846 millions de dollars d’intérêts en trois mois
C’est le principal contraste de la publication : le bénéfice opérationnel comptable de 207 millions ne suffit pas à absorber les 846 millions de charges d’intérêts nettes. La perte nette se creuse à 709 millions de dollars, contre 110 millions un an plus tôt. Sur le seul trimestre, les intérêts représentent environ 23 % du chiffre d’affaires.
Au 30 septembre, le bilan publié présente 9,183 milliards de dollars de dette avec recours à court terme, 32,417 milliards de dette avec recours à long terme et 5,273 milliards de dette sans recours, toutes échéances confondues. La somme, 46,873 milliards de dollars, exclut les dettes de location financière et opérationnelle. La trésorerie et les équivalents non soumis à restriction atteignent 4,122 milliards, et les liquidités affectées ou restreintes ne doivent pas être assimilées à du cash immédiatement mobilisable.
L’accès au crédit reste un élément déterminant. CoreWeave indique avoir levé environ 4,2 milliards de dollars en obligations convertibles et mis en place un programme d’émission sur le marché portant sur un maximum de 35 millions d’actions de classe A. Ces instruments diversifient ses ressources, au prix d’un risque de dilution potentiel. Pour replacer ces chiffres dans le contexte sectoriel, voir l’analyse de Bourse24 sur la dette et les CDS des néoclouds ainsi que la comparaison des risques de financement entre CoreWeave, IREN, Nebius et Applied Digital.
Un investissement de 9,44 milliards au trimestre, pour 1,98 milliard de cash opérationnel
Le tableau des flux de trésorerie est plus exigeant que celui du résultat. CoreWeave a encaissé 1,975 milliard de dollars de flux opérationnels, contre 9,441 milliards de paiements pour les immobilisations corporelles et les logiciels internalisés. En soustrayant ces deux postes, le flux de trésorerie disponible simplifié ressort à -7,466 milliards de dollars sur le trimestre. Il ne couvre pas toutes les opérations de financement ni toutes les formes d’investissement financées hors bilan de trésorerie.
L’exploitation a notamment bénéficié d’une hausse de 2,127 milliards des revenus constatés d’avance, tandis que les créances clients ont absorbé 1,741 milliard. Les prépaiements soutiennent la liquidité mais correspondent à des services encore à livrer. Pour comprendre cette différence, un guide pédagogique de FinanceToTheTop explique le calcul du free cash flow et ses limites.
La direction anticipe quelque 9 milliards de dollars de prépaiements et dépôts clients sur les trois mois à venir. Il s’agit d’une estimation de flux futurs, pas d’un supplément déjà disponible au bilan du 30 septembre. La capacité du groupe à honorer les contrats dépendra notamment du calendrier d’installation des machines, du raccordement électrique et de l’utilisation effective des serveurs.
Un carnet de contrats de 132,5 milliards, pas une trésorerie de 132,5 milliards
Le carnet de revenus contractuels progresse d’environ 104 milliards fin juin à 132,5 milliards fin septembre. Selon la définition de CoreWeave, il inclut les obligations de performance restantes et d’autres sommes que le groupe estime pouvoir reconnaître ultérieurement au titre de contrats engagés, sous réserve de livraison et de disponibilité des services. Ce chiffre n’est donc ni du revenu déjà comptabilisé, ni une garantie de marge ou d’encaissement intégral.
L’offre industrielle s’étend néanmoins. CoreWeave annonce plus de 1,7 gigawatt de puissance active, plus de 4,6 gigawatts contractualisés et 52 centres de données en service. Ces puissances ne sont pas interchangeables : la capacité promise doit encore être construite et mise sous tension avant de soutenir durablement la facturation. Les risques de retard de mise en service des data centers identifiés par Bourse24 constituent un enjeu concret pour les prévisions du secteur.
Prévisions 2026 : chiffre d’affaires relevé, intérêts encore plus élevés
Dans sa présentation de perspectives du 10 novembre, CoreWeave relève son objectif annuel de chiffre d’affaires à 13,0–13,3 milliards de dollars et celui de résultat opérationnel ajusté à 1,275–1,375 milliard. Les investissements annuels sont désormais estimés entre 37 et 39 milliards, contre une borne basse de 35 milliards auparavant. Le groupe vise aussi un rythme annualisé de revenus de 20 à 21 milliards en sortie d’exercice.
| Prévision de la direction | Fourchette |
|---|---|
| Revenus 2026 | 13,0 à 13,3 Md$ |
| Résultat opérationnel ajusté 2026 | 1,275 à 1,375 Md$ |
| Investissements 2026 | 37 à 39 Md$ |
| ARR annualisé en sortie de 2026 | 20 à 21 Md$ |
| Charges d’intérêts T4 2026 | 1,05 à 1,15 Md$ |
Le rythme annualisé de revenus (« ARR ») correspond ici au revenu du dernier mois du trimestre, multiplié par douze : ce n’est pas un chiffre d’affaires annuel déjà réalisé. La guidance des intérêts est particulièrement sensible : si elle se concrétise, cette charge franchira un milliard de dollars sur le seul quatrième trimestre. Les prévisions restent soumises aux conditions de marché, à l’exécution et au financement des nouveaux déploiements.
Action CRWV : rebond après la publication, tendance encore fragile
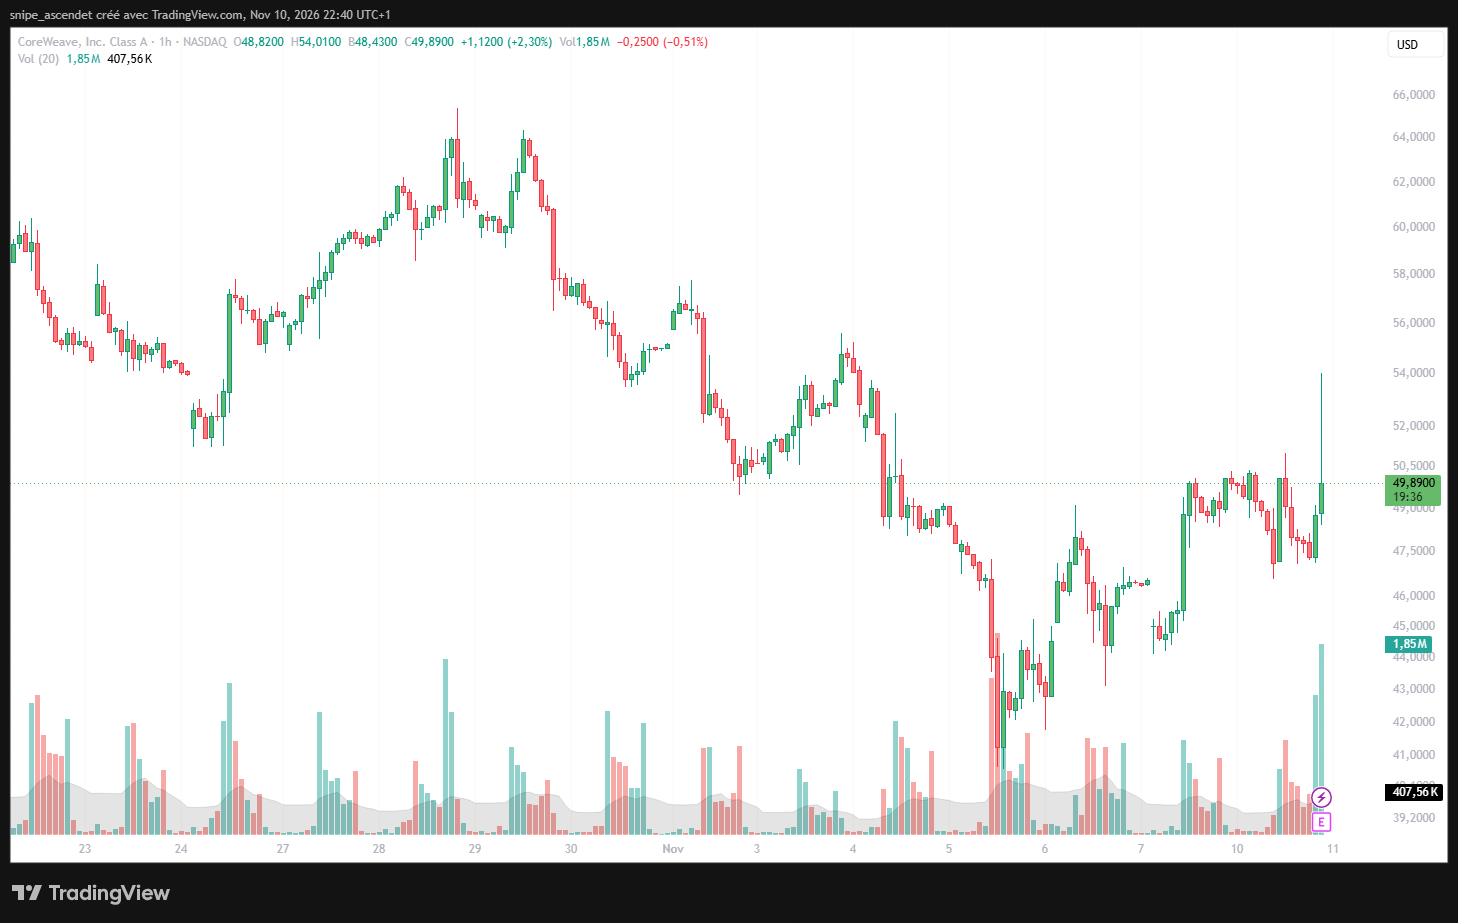
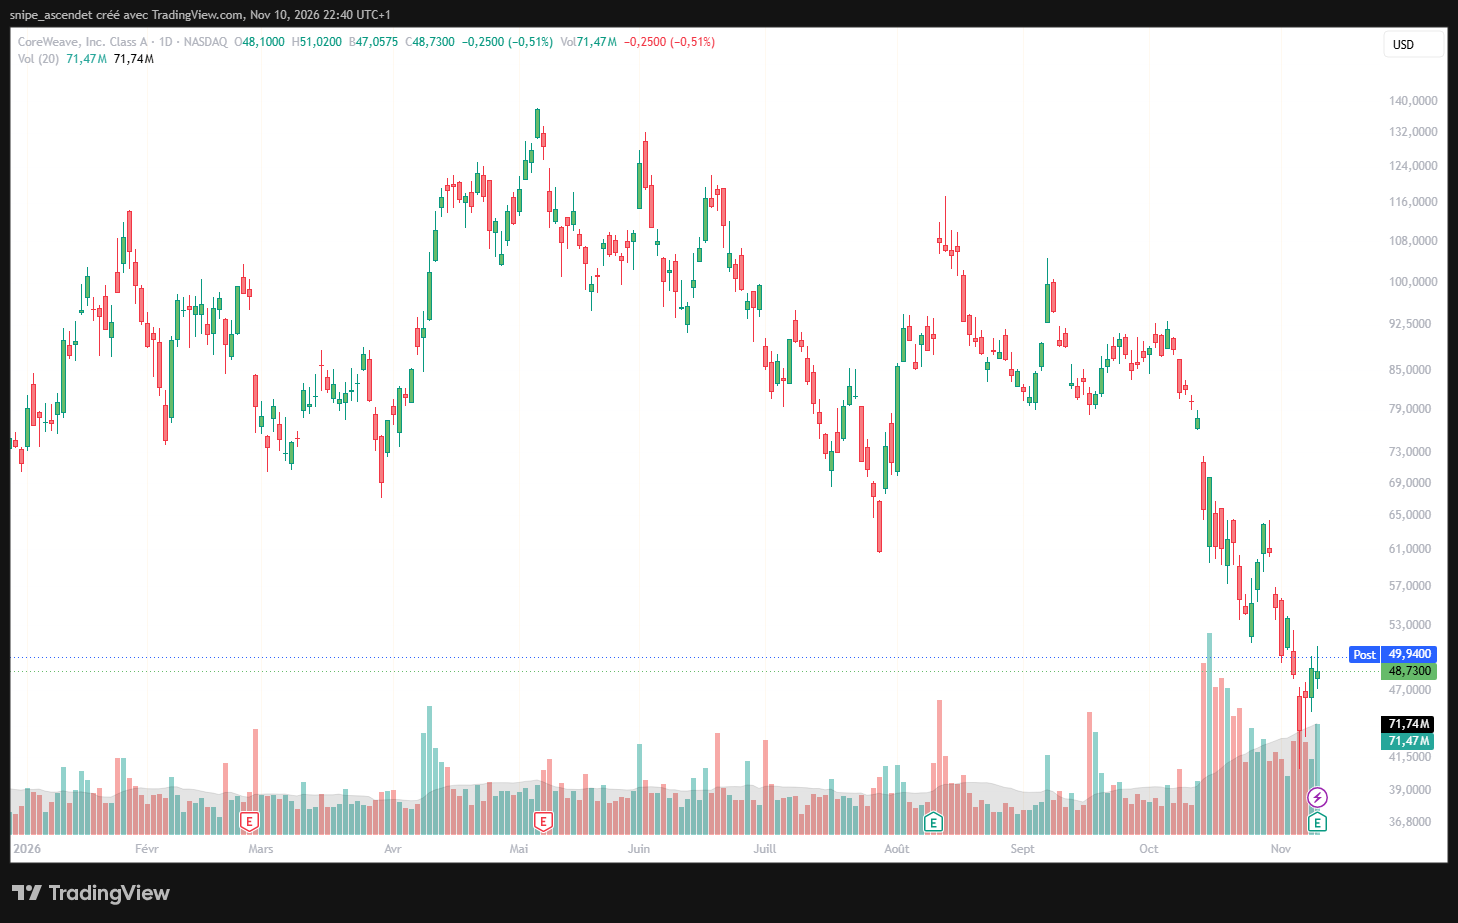
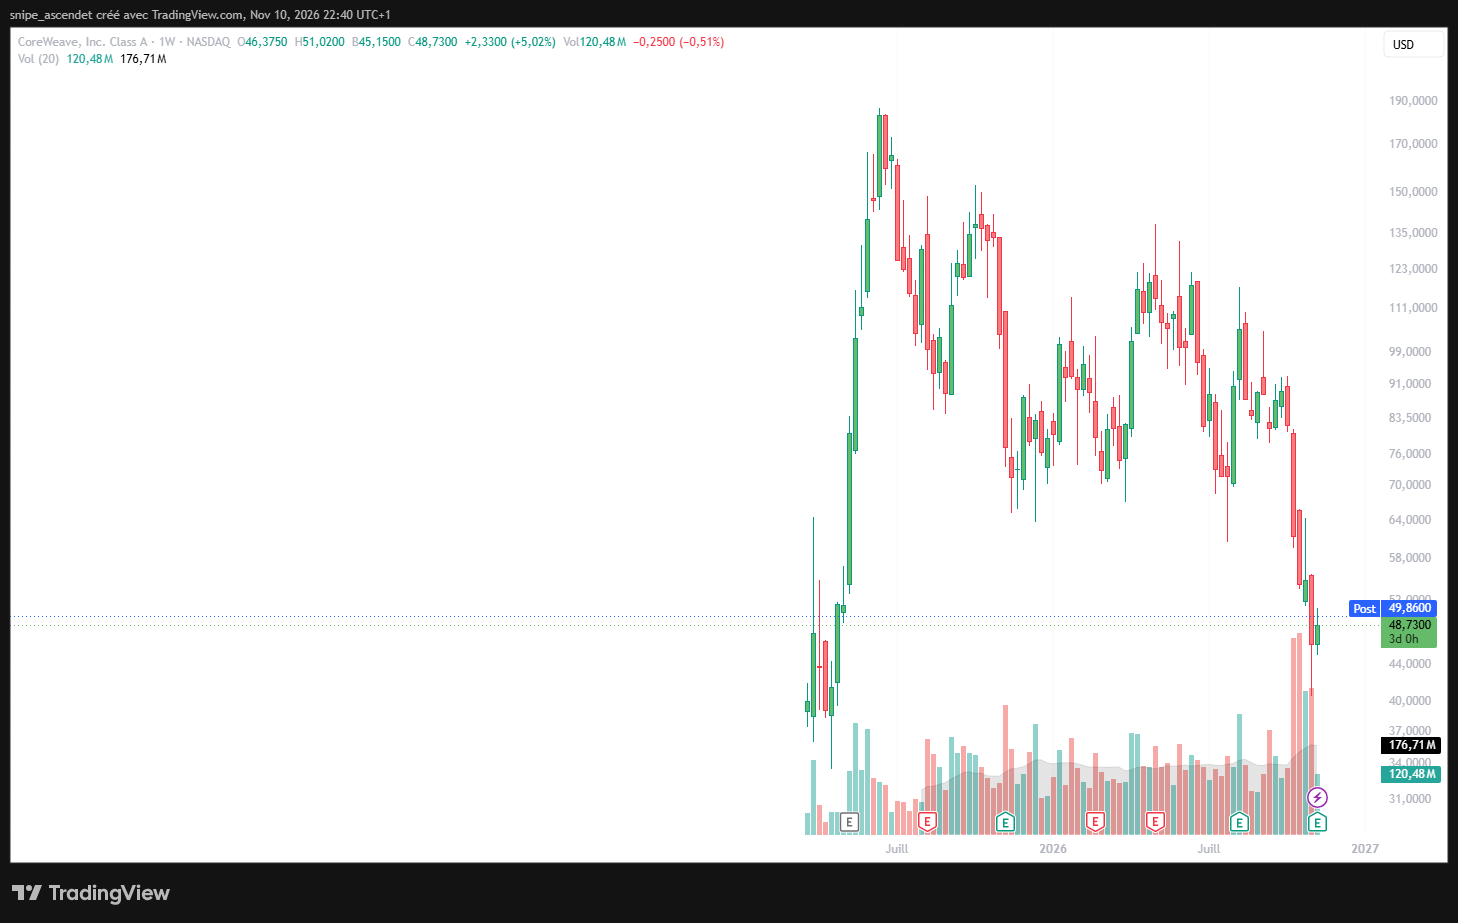
Sur les captures TradingView enregistrées le 10 novembre 2026 à 22 h 40 à Paris (16 h 40 à New York), la séance régulière apparaît à 48,73 dollars (-0,51 %), avec environ 71,47 millions d’actions échangées. Le graphique quotidien affiche une indication hors séance proche de 49,94 dollars, soit environ 2,5 % au-dessus de cette clôture. Ce cours post-clôture est indicatif et susceptible de varier : il ne s’agit pas de la clôture officielle du 11 novembre.
Le graphique quotidien signale un mouvement de reprise depuis les niveaux de début novembre, mais le titre reste nettement sous ses sommets de l’année, voisins de 135 à 140 dollars sur le visuel. Les volumes deviennent plus importants lors de la correction de fin octobre et du début novembre. La zone 47–50 dollars concentre les fluctuations immédiates ; vers 53–55 dollars se trouve une première zone de prix auparavant travaillée, tandis que le creux proche de 40–43 dollars constitue un repère historique, et non un support garanti.
À l’échelle hebdomadaire, la volatilité apparaît structurelle depuis l’introduction en Bourse en mars 2025. L’action a connu une première envolée, plusieurs retournements violents puis la correction de 2026. Un rebond de quelques pourcents après résultats ne suffit pas à confirmer un changement de tendance de long terme : il faudra observer les prochaines clôtures et la réaction du marché obligataire.
Nebius et Applied Digital : la pression dépasse CoreWeave
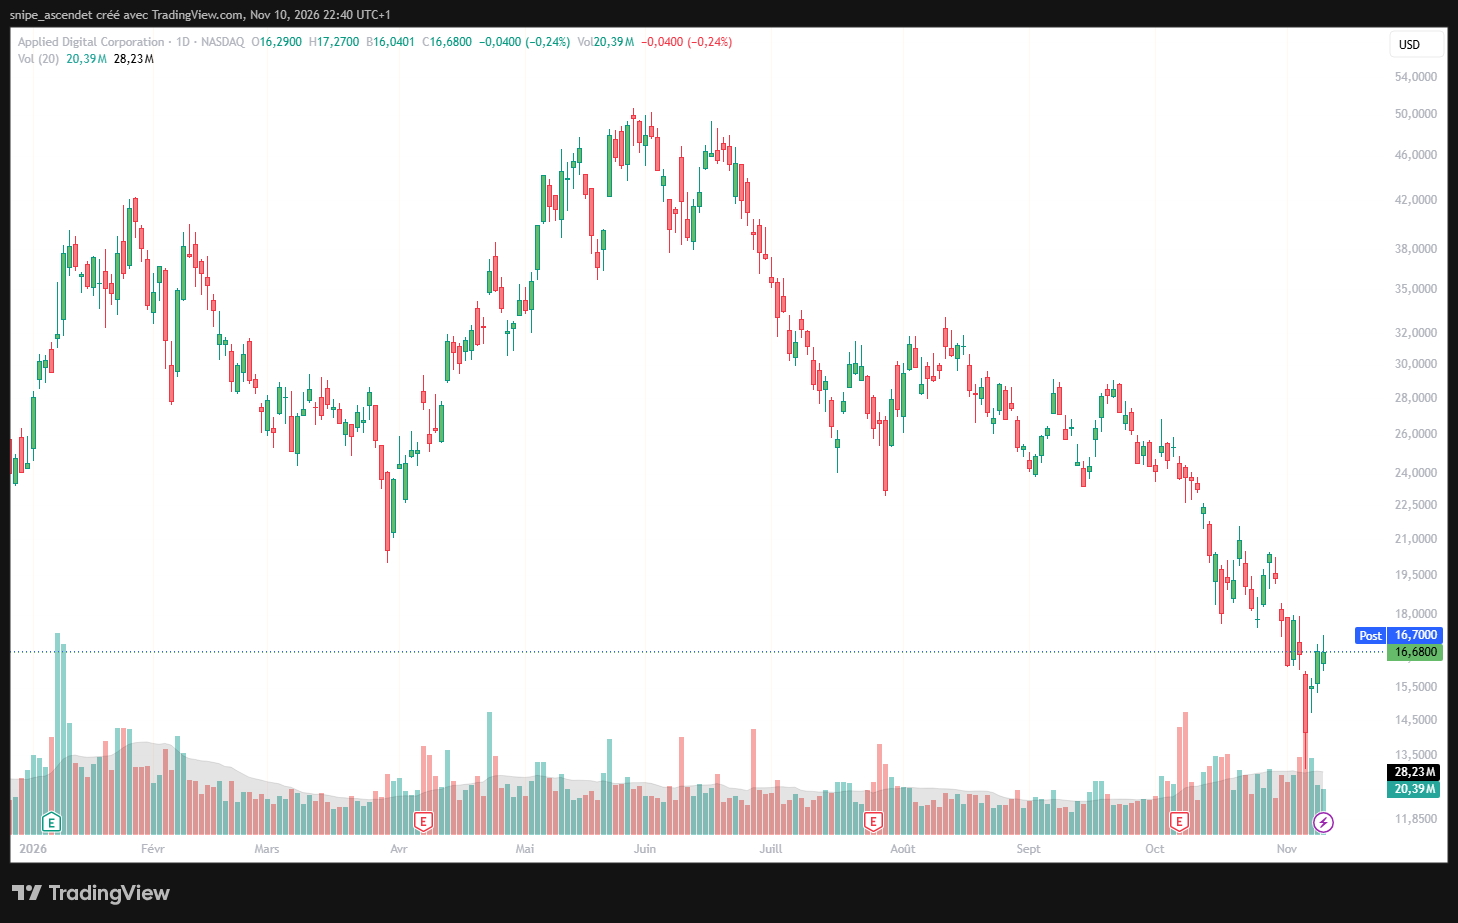
Les deux autres captures montrent que la correction touche plusieurs modèles économiques. Le 10 novembre, Nebius (NASDAQ : NBIS) termine la séance à 134,00 dollars, en baisse de 5,27 %, tandis qu’Applied Digital (NASDAQ : APLD) affiche 16,68 dollars, en retrait de 0,24 %, selon les dernières valeurs visibles sur les graphiques quotidiens. Les indications hors séance s’établissent respectivement vers 137,23 et 16,70 dollars. Ces chiffres sont datés de la capture et ne permettent pas d’attribuer chaque variation à CoreWeave.
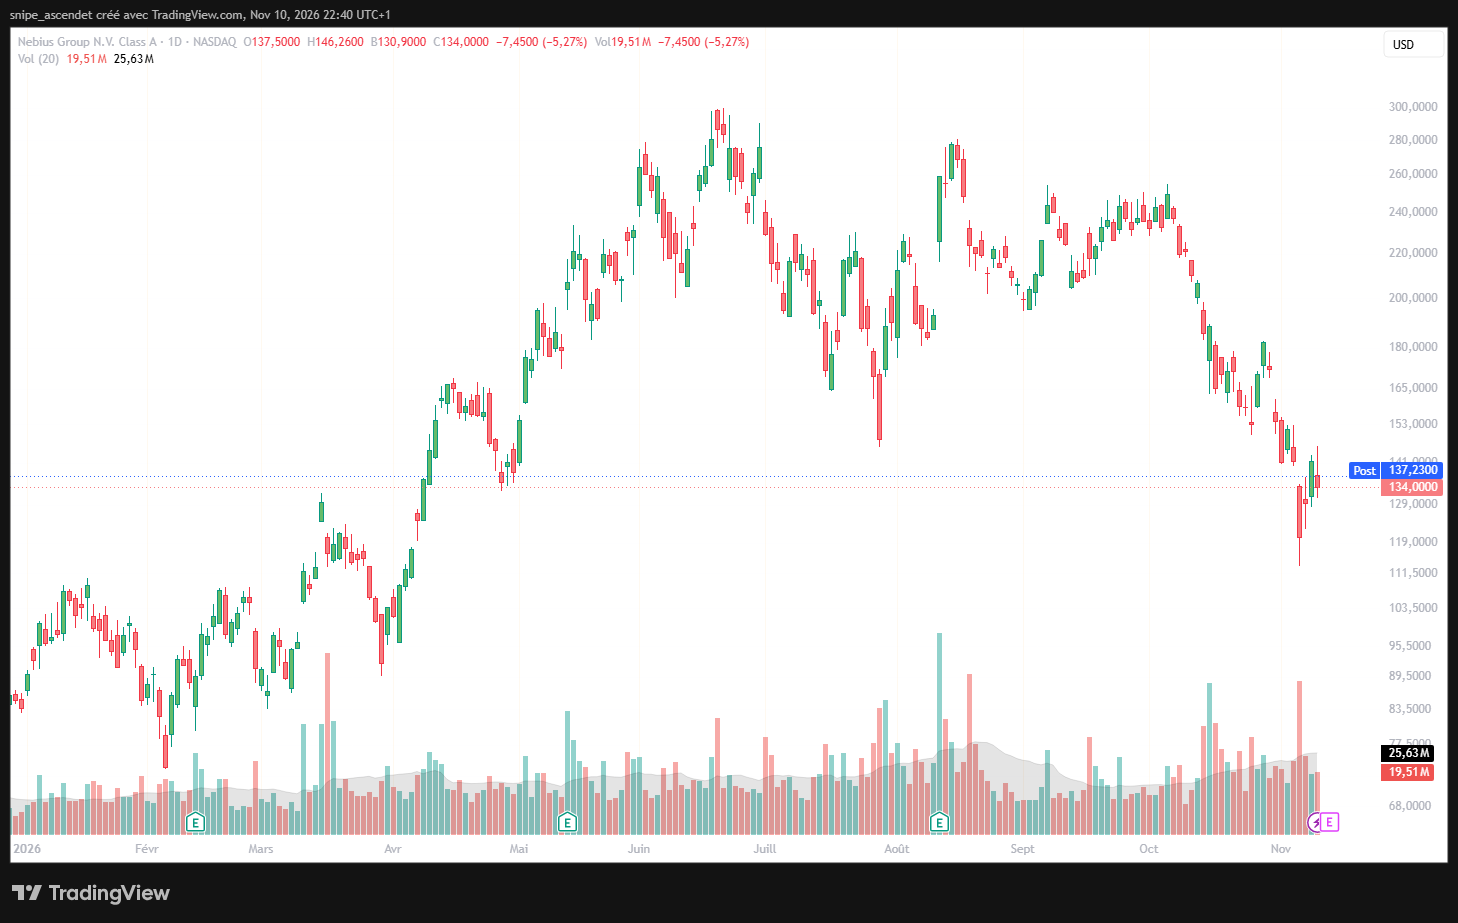
Nebius fournit elle aussi des services de calcul destinés à l’IA, mais avec un bilan, des clients, un calendrier de déploiement et des structures de financement qui lui sont propres. Applied Digital se concentre davantage sur la construction et la location de centres de données. Son exposition contractuelle à CoreWeave crée néanmoins un lien direct entre risque de crédit du locataire et financement des sites. La distinction est détaillée dans l’enquête de Bourse24 sur les retards de livraison et les néoclouds.
Trois scénarios pour l’action CoreWeave en 2027
Scénario favorable : le carnet se transforme en flux de trésorerie
Les capacités nouvelles entrent en service dans les délais, les clients utilisent les GPU et les paiements contractuels sont encaissés. L’effet d’échelle réduit progressivement l’investissement nécessaire par dollar supplémentaire de revenus ; les flux de trésorerie se rapprochent des dépenses en équipements, tandis que le refinancement devient moins coûteux. Le potentiel commercial annoncé serait alors plus convaincant pour les actionnaires.
Scénario intermédiaire : forte croissance, forte dépendance au financement
La demande reste soutenue, mais l’expansion nécessite encore des obligations, des emprunts garantis et des avances clients. Le chiffre d’affaires progresse, sans amélioration durable du cash-flow libre. Dans ce cas, la valorisation dépendra davantage des conditions d’accès au capital et du risque de dilution que du seul taux de croissance des ventes.
Scénario défavorable : retards, compression des prix et coût du crédit
Une livraison repoussée, une moindre rentabilité des GPU ou un resserrement du crédit pourrait réduire le rendement économique des investissements avant qu’ils ne soient amortis. Les contraintes de liquidité augmenteraient, avec un risque d’émission d’actions à prix dégradé, de renégociation ou de ralentissement des déploiements. Il ne s’agit pas d’une prévision de défaut, mais des mécanismes à surveiller.
Ce qu’il faut surveiller après les résultats
- Conversion des contrats : chiffre d’affaires réellement reconnu et croissance de la puissance active, par opposition aux seules capacités promises.
- Génération de cash : flux opérationnels, variation des avances clients et achats d’équipements sur des périodes comparables.
- Coût du financement : intérêts trimestriels, échéances, nouvelles émissions et spreads de crédit, plutôt que le seul niveau de dette.
- Effet pour l’actionnaire : dilution éventuelle, trajectoire du résultat net GAAP et rentabilité des nouveaux investissements.
En synthèse, CoreWeave démontre une demande commerciale exceptionnelle, mais pas encore une rentabilité nette capable de financer seule son expansion. Les résultats du troisième trimestre réduisent les doutes sur la croissance du cloud IA sans résoudre la question principale : quelle part des 132,5 milliards de revenus attendus restera réellement aux actionnaires après investissements, intérêts et éventuelle dilution ? Ce texte est une analyse informative et non un conseil d’investissement personnalisé.