Le partenariat conclu entre Hims & Hers (NYSE : HIMS) et Eli Lilly (NYSE : LLY) le 6 novembre 2026 pourrait modifier durablement la stratégie de la plateforme américaine de télésanté. Les patients éligibles pourront accéder à Zepbound et Foundayo, deux médicaments approuvés par la FDA, à partir de leur parcours de soins sur Hims & Hers. Mais trois jours plus tard, les résultats trimestriels publiés après la clôture mettent en évidence la question décisive pour les actionnaires : la croissance des traitements de marque sera-t-elle assez rentable pour compenser la baisse des marges ?
L’action HIMS a terminé le lundi 9 novembre à 22,94 dollars, en recul de 11,77 % sur le NYSE. Cette baisse s’est produite pendant la séance régulière, avant la publication des résultats du troisième trimestre. Les indications hors séance visibles sur les captures TradingView fournies se situaient ensuite autour de 22,30 dollars vers 23 h 59, heure de Paris, et ne constituent pas un cours de clôture officiel.
Ce que prévoit précisément l’accord Hims & Hers et Eli Lilly
Selon le communiqué commun publié le 6 novembre par Eli Lilly, les patients pourront consulter un professionnel de santé agréé sur la plateforme Hims & Hers. Lorsque celui-ci juge le traitement approprié et délivre une ordonnance, ils pourront commander le médicament approuvé sans quitter le parcours numérique, avec une livraison à domicile.
- Foundayo (orforglipron) : prix de départ annoncé de 149 dollars par mois, en paiement direct.
- Zepbound (tirzépatide) : prix de départ annoncé de 299 dollars par mois, en paiement direct.
- Conditions : accès réservé aux patients éligibles sur prescription ; ces prix de départ ne représentent pas nécessairement le coût total des consultations et services.
L’intérêt commercial tient moins à une baisse du prix des médicaments qu’à la suppression d’une étape du parcours d’achat. Reuters expliquait le 6 novembre qu’auparavant, les utilisateurs devaient quitter la plateforme pour finaliser l’achat de traitements Lilly via LillyDirect. La nouvelle intégration pourrait limiter les abandons, mais aucun volume supplémentaire de prescriptions ni aucune commission par traitement n’ont été publiés.
Après Novo Nordisk, Hims se positionne entre les deux leaders des GLP-1
Cette annonce complète un changement de stratégie déjà engagé au printemps. En mars 2026, Hims & Hers et Novo Nordisk ont relancé leur collaboration après un différend sur les préparations pharmaceutiques composées. Le 26 mars, la société confirmait la disponibilité de traitements Wegovy et Ozempic approuvés pour les patients éligibles. Il faut distinguer Ozempic, autorisé pour le diabète de type 2, des traitements indiqués contre l’obésité.
Avec les médicaments de Novo Nordisk et ceux de Lilly, Hims & Hers élargit la gamme accessible par son interface. C’est une évolution importante : la société se rapproche d’un modèle de plateforme de soins, d’accompagnement et d’accès aux médicaments des grands laboratoires, plutôt que d’une croissance uniquement portée par des préparations composées.
Ce changement réduit certains risques liés à la promotion de versions composées lorsqu’il existe des médicaments autorisés, sans faire disparaître les contraintes réglementaires. Il crée aussi une dépendance commerciale envers les fabricants, qui contrôlent leurs produits, leurs prix et leurs conditions de distribution. Les accords annoncés ne démontrent pas que Hims disposera de droits exclusifs ni de marges élevées sur les prescriptions.
L’action HIMS chute malgré le partenariat : ce que disent les volumes
Vendredi 6 novembre, le titre HIMS avait progressé d’environ 8,06 % à 26 dollars, après l’annonce de l’accord. Lundi 9 novembre, il a abandonné 11,77 % pour clôturer à 22,94 dollars. Cette succession ne suffit pas à attribuer chaque variation au partenariat : les investisseurs réagissent aussi aux perspectives commerciales, aux anticipations de résultats et à la volatilité générale des valeurs de croissance.
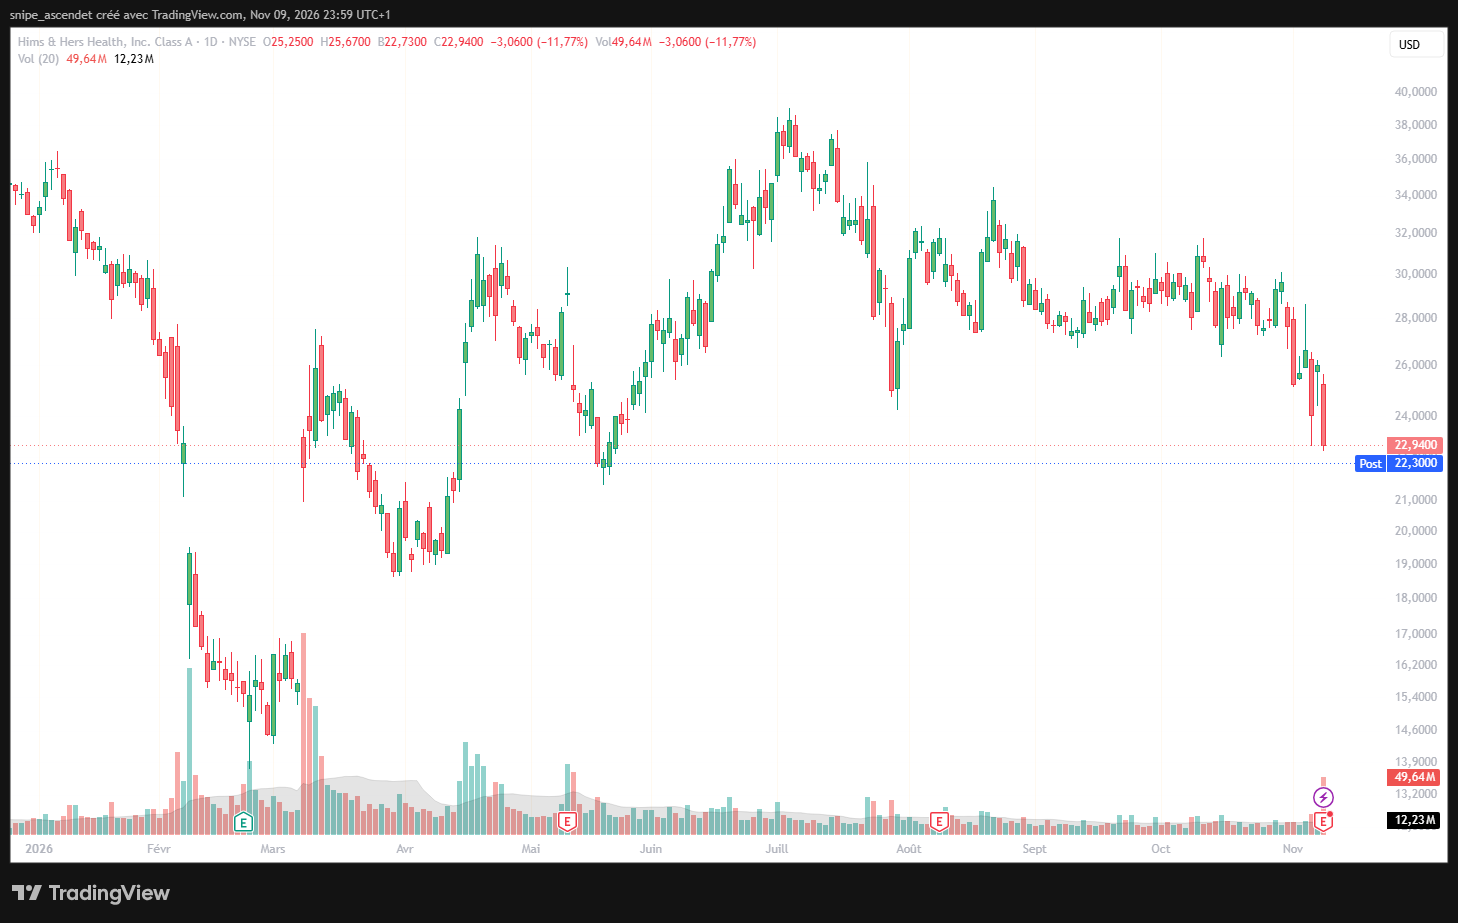
La capture quotidienne affiche environ 49,64 millions de titres négociés, contre une moyenne sur 20 séances d’environ 12,23 millions. L’activité représente donc approximativement quatre fois la moyenne indiquée. Cela signale une séance particulièrement active, mais ne permet pas d’identifier la répartition entre ventes institutionnelles, prises de bénéfices ou autres opérations.
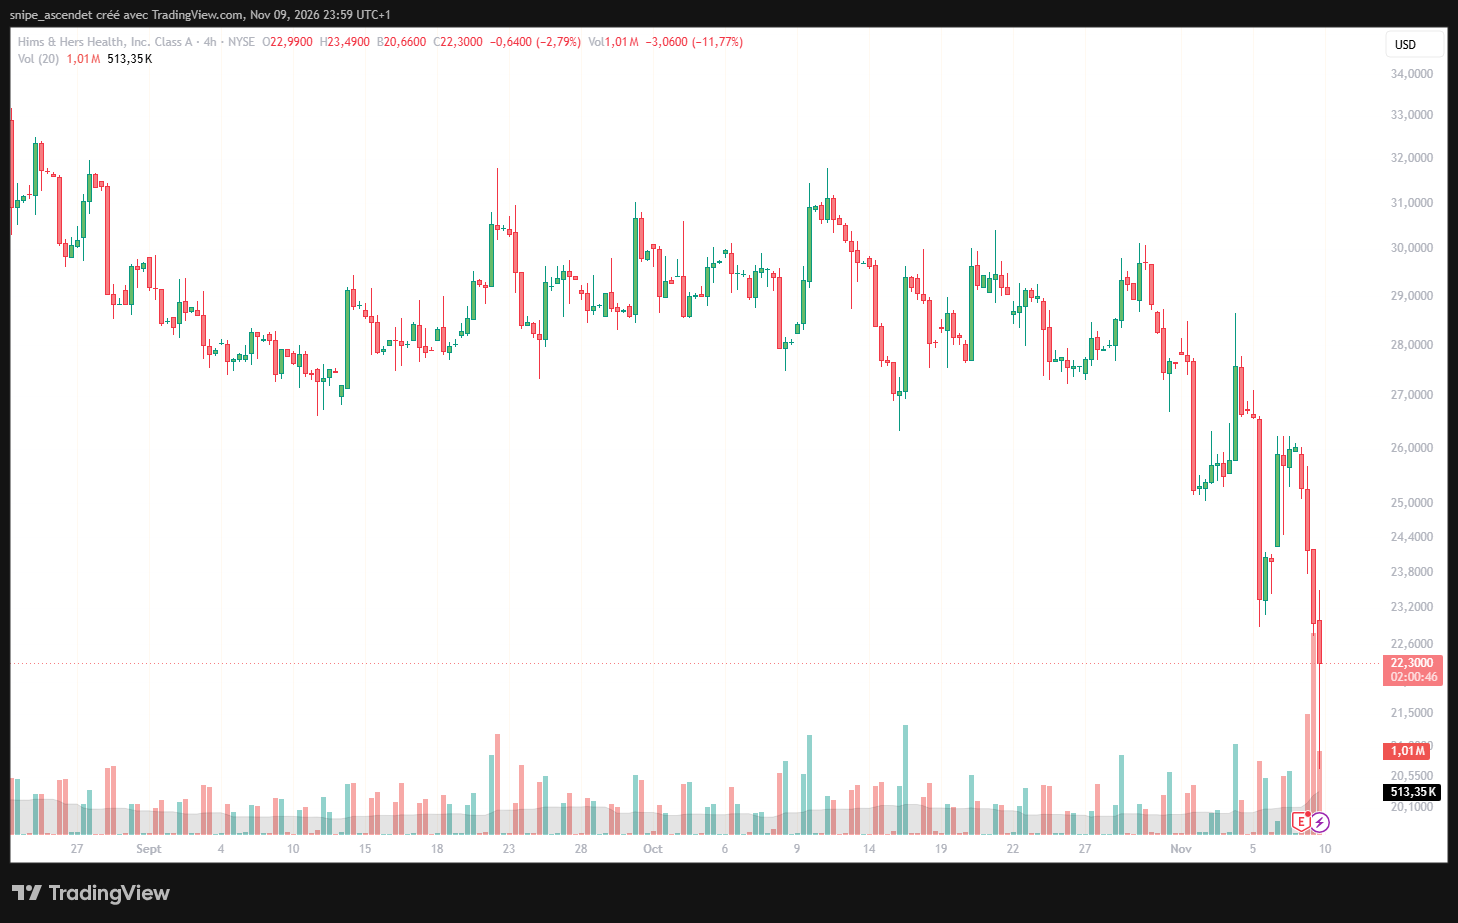
Le graphique en quatre heures confirme l’accélération baissière depuis le début de novembre. Le niveau de 22,30 dollars relève de la négociation étendue et reste susceptible d’évoluer. Les volumes et les écarts de prix hors séance ne sont pas directement comparables à ceux du marché régulier.
Les résultats du troisième trimestre révèlent la limite du modèle actuel
Le rapport officiel publié le 9 novembre pour le trimestre clos le 30 septembre 2026 annonce un chiffre d’affaires de 890,4 millions de dollars, en hausse de 49 % sur un an. La base d’abonnés atteint 2,788 millions, soit une progression de 13 %, et le revenu mensuel moyen par abonné monte à 105 dollars, contre 81 dollars un an plus tôt.
La performance commerciale est réelle. En revanche, la marge brute s’établit à 57 %, contre 74 % au troisième trimestre 2025, tandis que le bénéfice net de 15,8 millions de dollars de l’année précédente laisse place à une perte nette GAAP de 33 millions. Le free cash flow déclaré recule de 79,4 à 26 millions de dollars. L’EBITDA ajusté progresse faiblement, de 78,4 à 82,4 millions.
| Indicateur T3 2026 | Publié | Attendu | Écart |
|---|---|---|---|
| Chiffre d’affaires | 890,4 M$ | 892,9 M$ (consensus LSEG cité par Reuters) | -2,5 M$, soit environ -0,3 % |
Aucun consensus de bénéfice par action n’est présenté ici, faute de comparaison suffisamment claire entre les définitions GAAP et ajustées des estimations disponibles. Pour une lecture détaillée des états financiers, DualFinances analyse les résultats HIMS, la baisse des marges et les flux de trésorerie. Le présent article se concentre sur les conséquences du nouveau partenariat.
Le compte rendu de Reuters du 9 novembre relie la pression sur la marge au coût supérieur des traitements de marque et au développement international. Hims a néanmoins réalisé 657,1 millions de dollars de ventes aux États-Unis, en hausse de 21 %, et 233,3 millions à l’international, contre 55,5 millions un an auparavant. Cette expansion, en partie liée aux acquisitions, exige de distinguer croissance du périmètre et performance organique.
Le véritable enjeu : transformer davantage de patients en flux de trésorerie
Pour un investisseur, le prix public de 149 ou 299 dollars ne peut pas être assimilé au revenu conservé par Hims & Hers. Ni la marge de distribution, ni la part revenant à la plateforme, ni le coût d’acquisition des patients par médicament ne sont détaillés dans les annonces. Il serait donc trompeur d’extrapoler directement les revenus futurs à partir du nombre d’utilisateurs ou des tarifs affichés.
Le scénario favorable suppose que l’accès à des médicaments approuvés attire de nouveaux clients, limite leur départ et augmente les services d’accompagnement effectivement facturés. L’entreprise pourrait alors amortir ses dépenses technologiques et marketing sur une base plus large. À l’inverse, des médicaments plus coûteux à fournir peuvent soutenir le chiffre d’affaires tout en réduisant le bénéfice brut par dollar encaissé. Pour comprendre cette distinction, le guide de FinanceToTheTop sur les signaux d’alerte des résultats trimestriels explique comment rapprocher croissance, marge et trésorerie.
Autre différence importante : Hims & Hers commercialise un parcours de soins et une interface de distribution, tandis que Lilly et Novo Nordisk détiennent des actifs pharmaceutiques, des capacités industrielles et des portefeuilles de produits. Les trois entreprises ne sont donc pas des concurrents aux modèles économiques interchangeables.
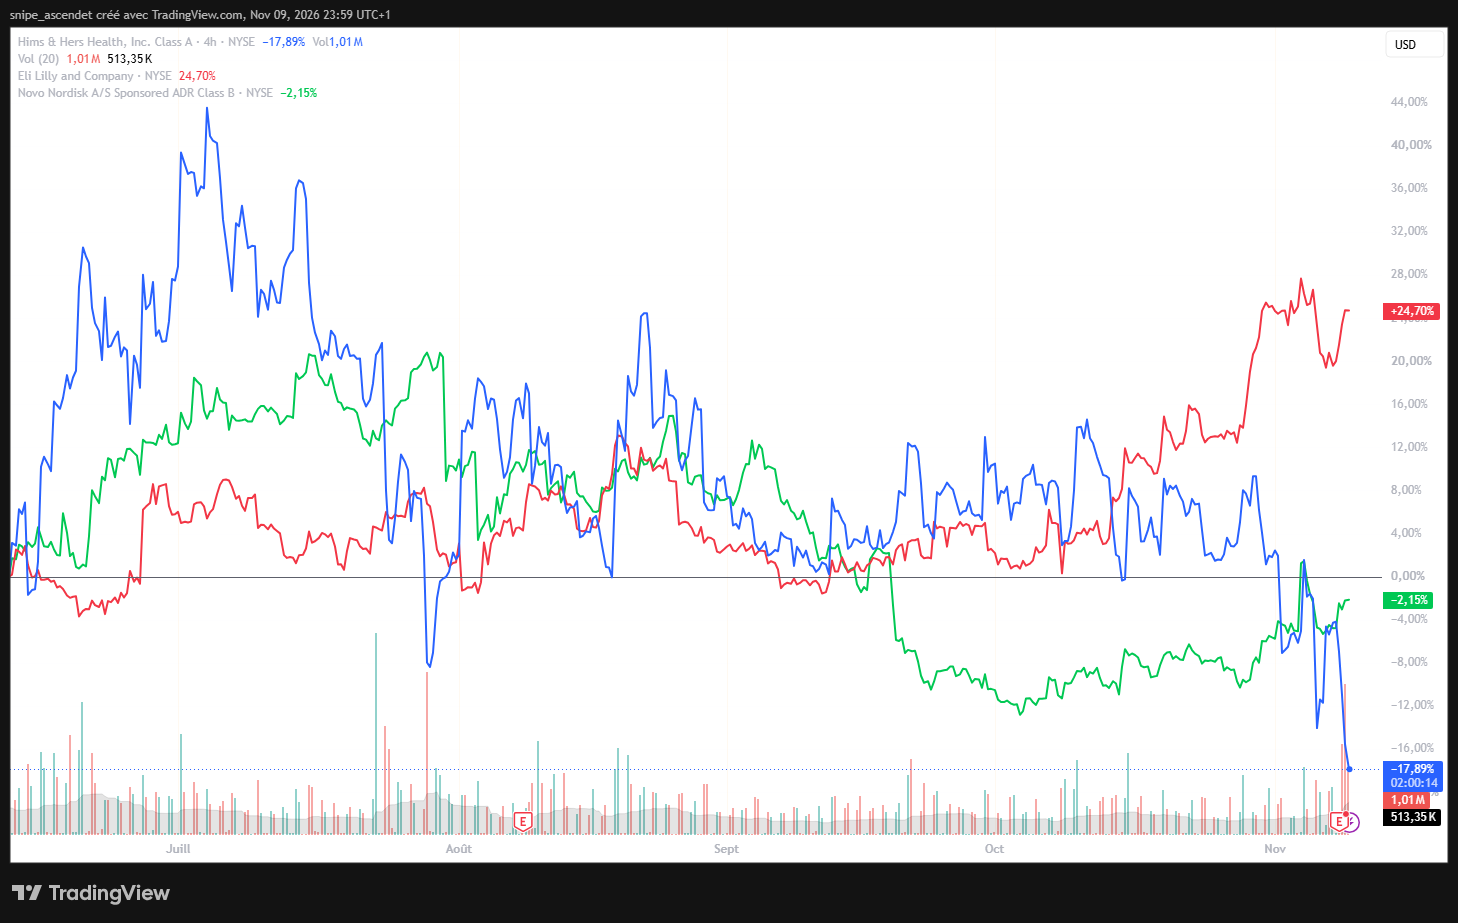
Sur cette comparaison TradingView, Lilly affiche environ +24,70 % sur la fenêtre illustrée, contre -17,89 % pour HIMS et -2,15 % pour Novo Nordisk. Ces variations normalisées dépendent du point de départ du graphique ; elles ne représentent pas une performance depuis l’annonce du 6 novembre. Elles illustrent surtout la divergence des trajectoires boursières et ne mesurent pas à elles seules la qualité économique des accords.
Quels scénarios pour l’action HIMS en 2027 ?
Le scénario favorable : un distributeur médical à grande échelle
La thèse haussière se renforcerait si Hims démontrait une croissance récurrente des abonnés, une amélioration de la rétention et, surtout, une stabilisation de la marge brute. La présence de deux grands fournisseurs pourrait enrichir les parcours de soins et favoriser des revenus de suivi. Mais les accords ne fixent publiquement ni objectifs de ventes ni montants de bénéfices supplémentaires.
Le scénario défavorable : des ventes plus élevées, mais moins rentables
Le risque est que la montée des médicaments de marque augmente les coûts directs plus vite que les revenus conservés, tandis que les dépenses de développement et d’intégration continuent de peser. La concurrence des plateformes de télésanté, la politique tarifaire des laboratoires, les règles de prescription et les obligations liées aux acquisitions pourraient accentuer cette pression. Les cours de Bourse peuvent aussi rester volatils même en cas de progression des abonnements.
Les prochains chiffres à surveiller
Hims prévoit désormais pour l’ensemble de 2026 un chiffre d’affaires de 3,13 à 3,15 milliards de dollars et un EBITDA ajusté de 257 à 277 millions, contre une précédente prévision d’EBITDA ajusté de 275 à 325 millions. Pour le quatrième trimestre, la direction vise 875 à 895 millions de dollars de chiffre d’affaires et 70 à 90 millions d’EBITDA ajusté. Ces montants sont des prévisions, pas des résultats acquis.
Les prochains rapports devront notamment préciser la croissance par marché, la marge brute, le nombre d’abonnés, les dépenses commerciales, les flux de trésorerie et, si la société choisit de les publier, les volumes ou l’économie des traitements de marque. Dans le secteur de la santé, les réactions boursières aux comptes varient fortement selon la nature du modèle : Bourse24 a également analysé le retour au bénéfice trimestriel de Moderna, laboratoire dont la structure de coûts diffère de celle de Hims & Hers.
En résumé : l’accord avec Eli Lilly renforce la crédibilité commerciale et la gamme de Hims & Hers. Il ne suffit pas, à ce stade, à démontrer un redressement de l’action. Le facteur décisif sera la capacité de HIMS à convertir ses ventes croissantes en marges et en trésorerie durables, sans dépendre excessivement des conditions imposées par ses fournisseurs.
Note de marché : clôture du NYSE du 9 novembre 2026 à 16 h, heure de New York (22 h à Paris). Captures TradingView horodatées du 9 novembre vers 23 h 59, heure de Paris, comportant des indications hors séance. Cette analyse est informative et ne constitue pas un conseil en investissement personnalisé.