
Après la chute du jeudi 5 novembre 2026, la Bourse américaine s’est partiellement redressée vendredi 6 novembre. Le Nasdaq Composite a gagné 1,1 % à 24 579,42 points et le S&P 500 0,3 % à 7 376,86 points, tandis que le Dow Jones a perdu 0,5 % à 51 285,73 points. Les semi-conducteurs ont rebondi plus nettement, sans effacer leurs pertes de la veille.
Ce retour des acheteurs ne signifie pas que la correction est terminée. Le Nasdaq a cédé 3,4 % sur la semaine et le S&P 500 2,7 %. La politique américaine envers les centres de données, les dépenses consacrées à l’intelligence artificielle et la trajectoire des taux de la Fed continuent de peser sur les anticipations.
Un rebond modeste face à la chute de jeudi
La séance de vendredi contraste avec la liquidation du 5 novembre. Les grands indices américains s’étaient alors repliés dans des proportions rarement observées depuis plusieurs mois. D’après les données de clôture publiées par Associated Press, la hausse du lendemain est restée très inférieure aux pertes initiales.
| Indice américain | Jeudi 5 novembre | Vendredi 6 novembre | Bilan hebdomadaire |
|---|---|---|---|
| Nasdaq Composite | -5,5 % | +1,1 % | -3,4 % |
| S&P 500 | -4,4 % | +0,3 % | -2,7 % |
| Dow Jones | -3,4 % | -0,5 % | -0,9 % |
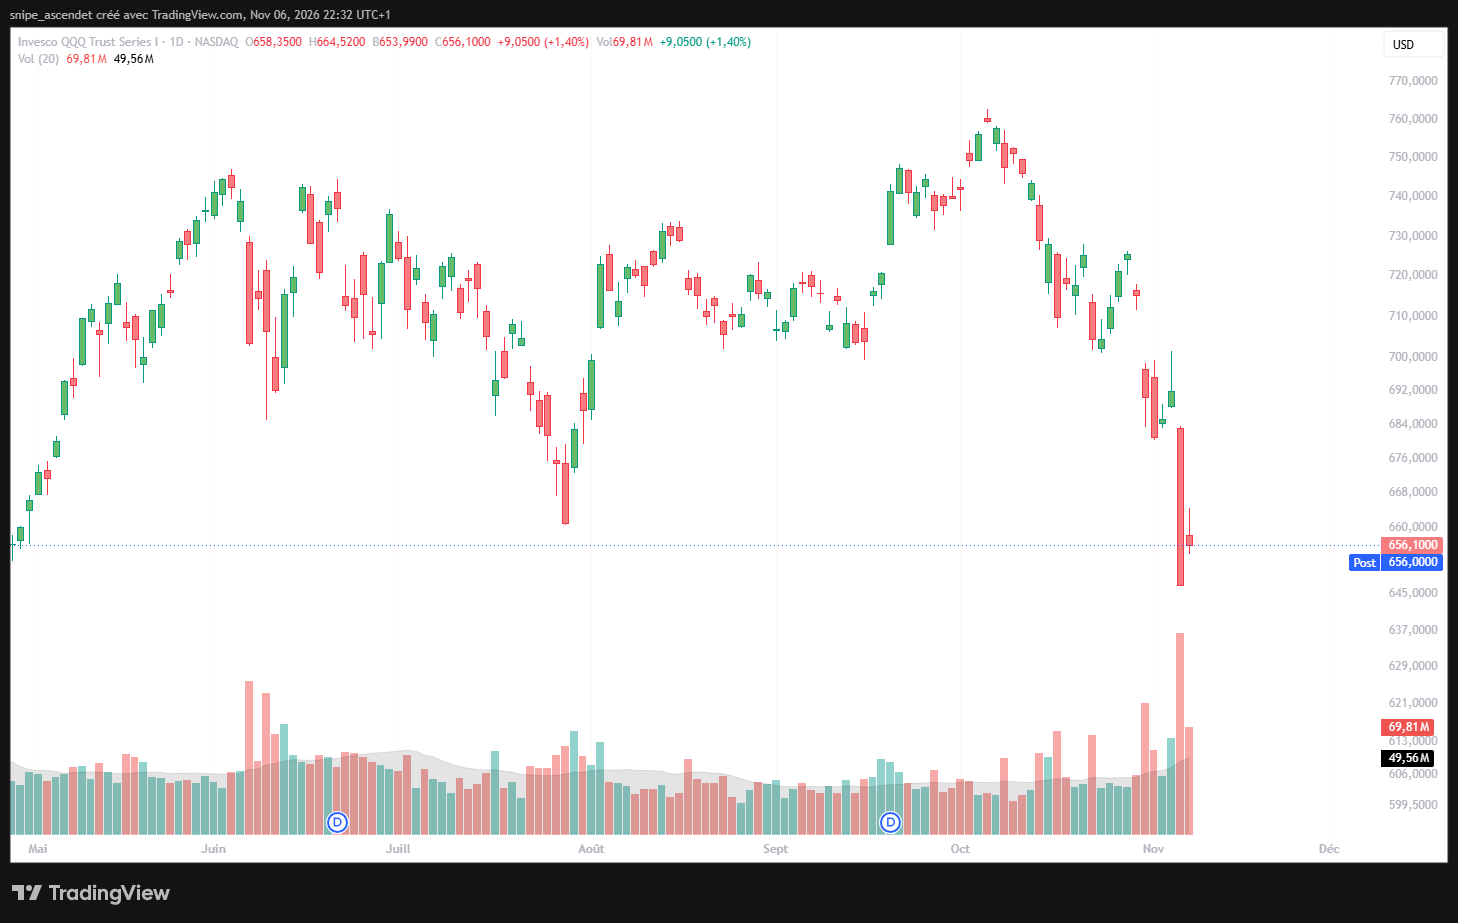
L’écart est encore plus parlant sur les ETF. Le QQQ, qui suit le Nasdaq-100, termine à 656,10 dollars, en hausse de 1,40 %. Ce mouvement intervient après une baisse de 6,38 % jeudi. Sur les deux séances cumulées, le fonds demeure donc en recul d’environ 5,1 % : une journée positive ne suffit pas à compenser la dégringolade précédente.
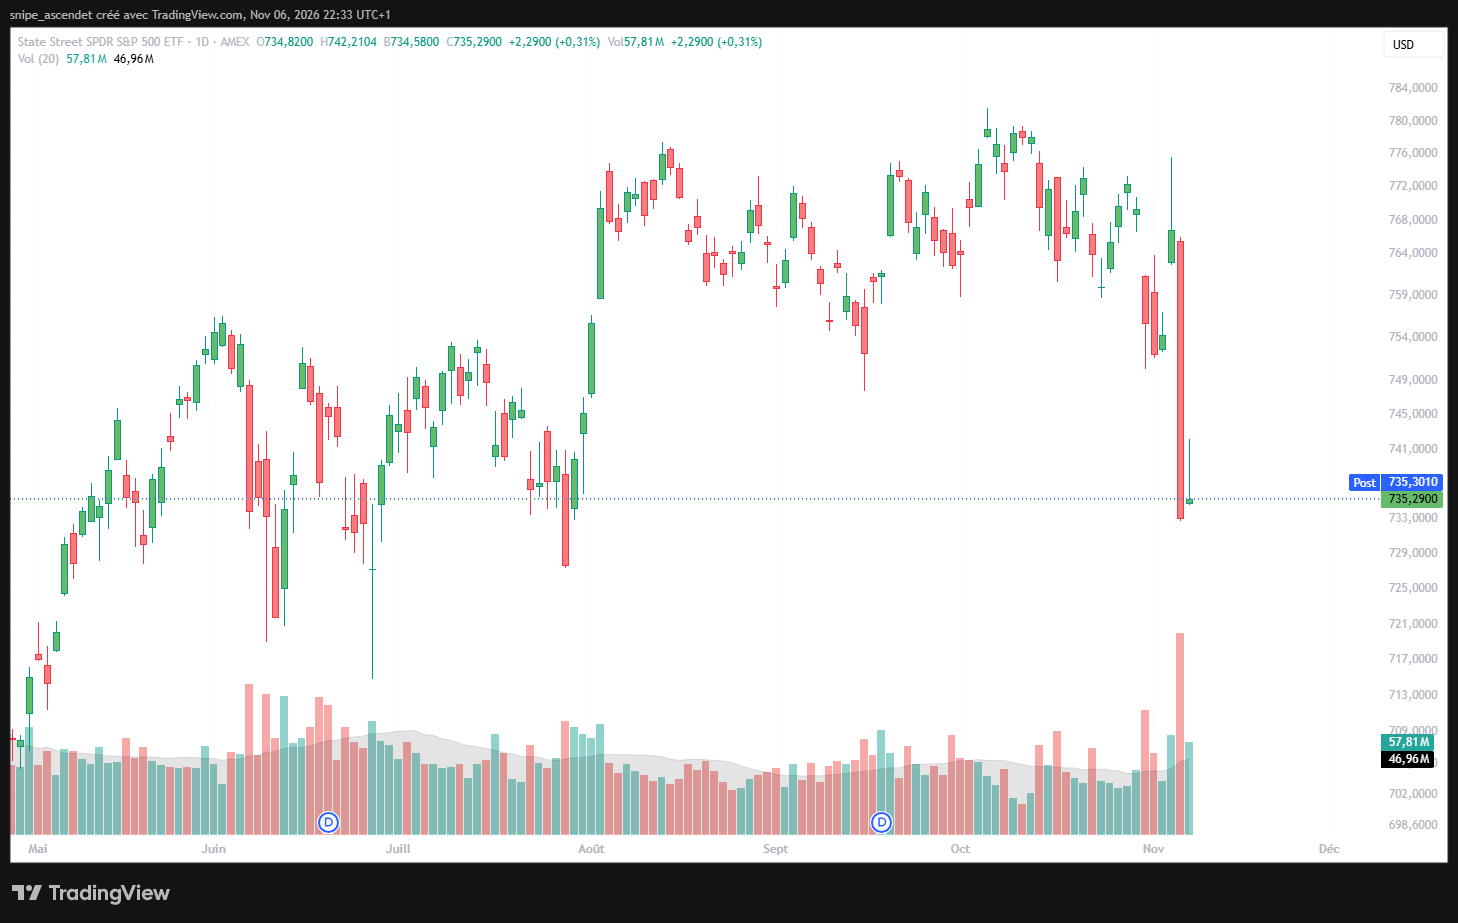
Le SPY, qui réplique le S&P 500, clôture à 735,29 dollars (+0,31 %). Ses 57,81 millions de parts échangées, contre une moyenne mobile de volume sur 20 séances de 46,96 millions, témoignent d’une activité encore soutenue. La hausse reste pourtant marginale. Les investisseurs reviennent sur certaines valeurs, sans rétablir un mouvement haussier généralisé.
Ce décalage entre les secteurs avait déjà été mis en évidence lors du krach du 5 novembre, marqué par l’effondrement du Nasdaq et des semi-conducteurs. Vendredi, Wall Street a surtout limité les dégâts, plutôt qu’effacé les pertes.
Semi-conducteurs : le SOXX rebondit, mais reste lourdement pénalisé
Le redressement est plus visible dans les puces électroniques. L’ETF iShares Semiconductor (SOXX) gagne 3,51 % à 136,53 dollars, avec 59 millions de parts échangées, contre une moyenne sur 20 séances de 36,76 millions. Les valeurs du secteur attirent de nouveau des acheteurs après leur forte baisse de jeudi, quand le SOXX avait perdu 12,79 %.
Mais la comparaison sur deux jours nuance la reprise : après -12,79 %, une hausse de 3,51 % laisse encore environ 9,7 % de perte cumulée. La volatilité demeure élevée et les volumes ne suffisent pas, à eux seuls, à distinguer des achats de conviction de simples rachats tactiques.
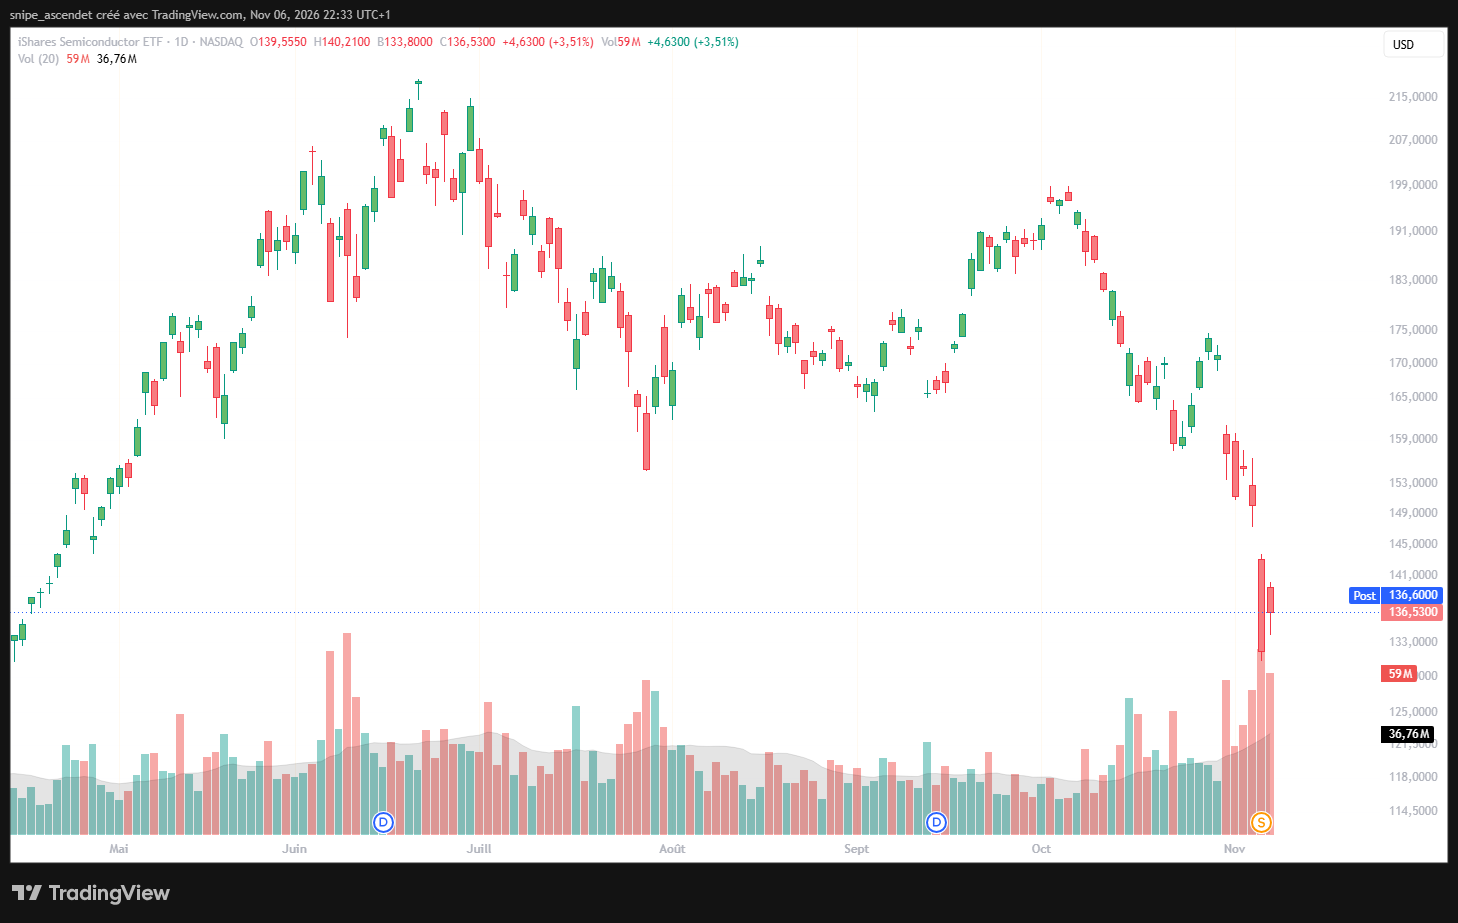
Le rebond a également perdu une partie de son avance en séance : le SOXX avait touché 140,21 dollars avant de terminer à 136,53 dollars, soit environ 2,6 % sous ce sommet. Ce reflux n’annule pas la progression du jour, mais il confirme la difficulté du secteur à prolonger son impulsion initiale.
Un élément technique doit être pris en compte : le SOXX a fait l’objet d’un fractionnement de parts de trois pour une, devenu effectif en Bourse le 5 novembre. Ce changement, confirmé dans un document déposé auprès de la SEC, ne crée aucune perte économique en lui-même. Les comparaisons historiques doivent donc se faire sur des cours ajustés du fractionnement.
Nvidia et Micron reprennent du terrain, sans effacer les inquiétudes
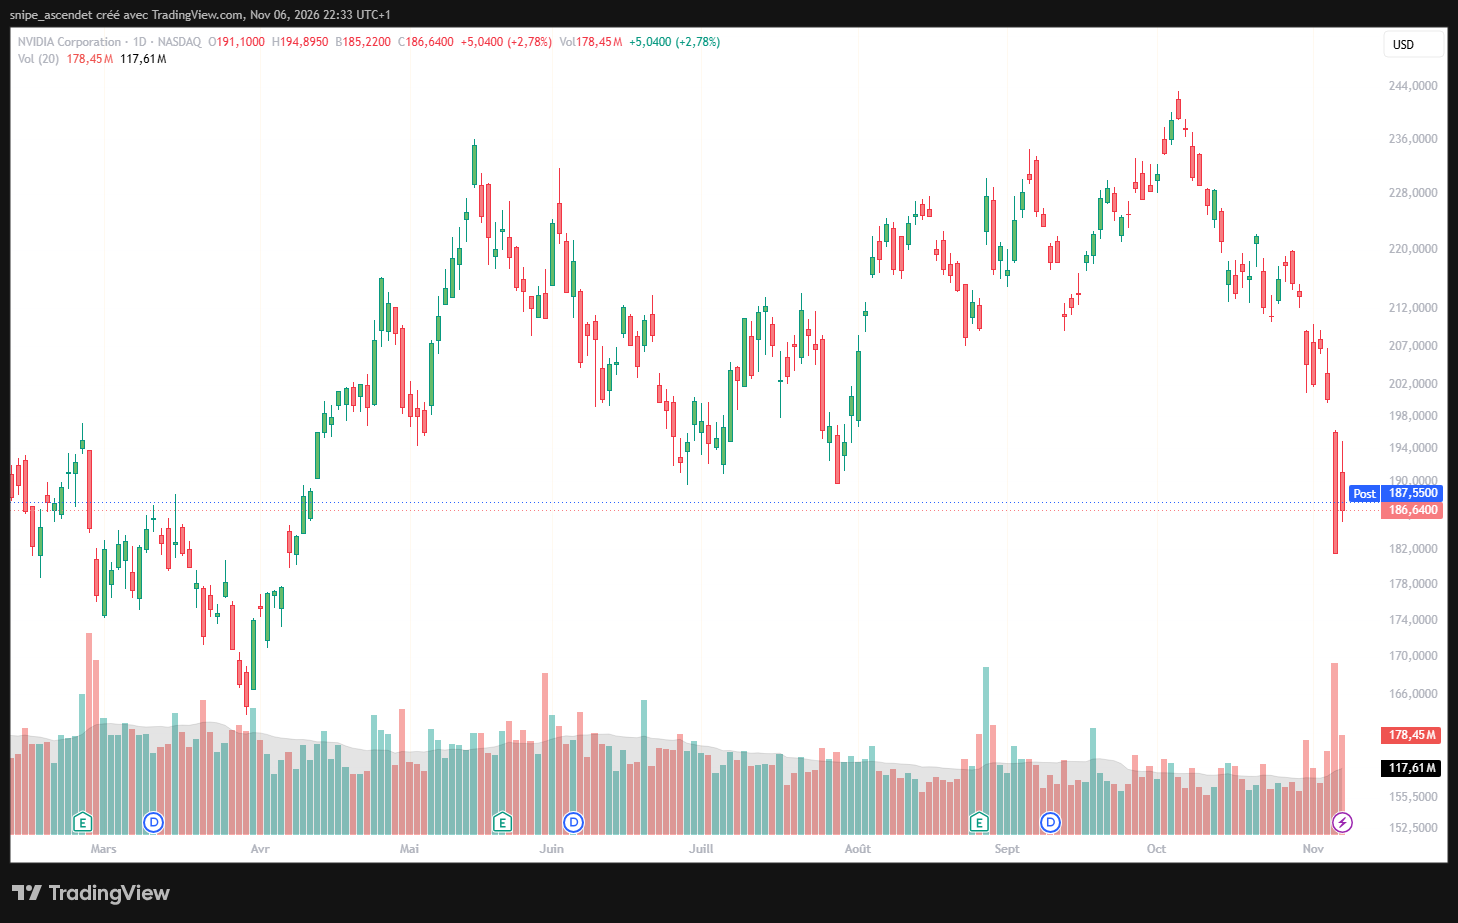
Nvidia (NVDA) clôture à 186,64 dollars, en hausse de 2,78 %, après avoir subi jeudi un décrochage de l’ordre de 9,3 %. Le volume s’élève à 178,45 millions d’actions, contre 117,61 millions en moyenne sur 20 séances. Le titre retrouve des acheteurs, mais reste sensiblement en retrait des niveaux observés avant la correction.
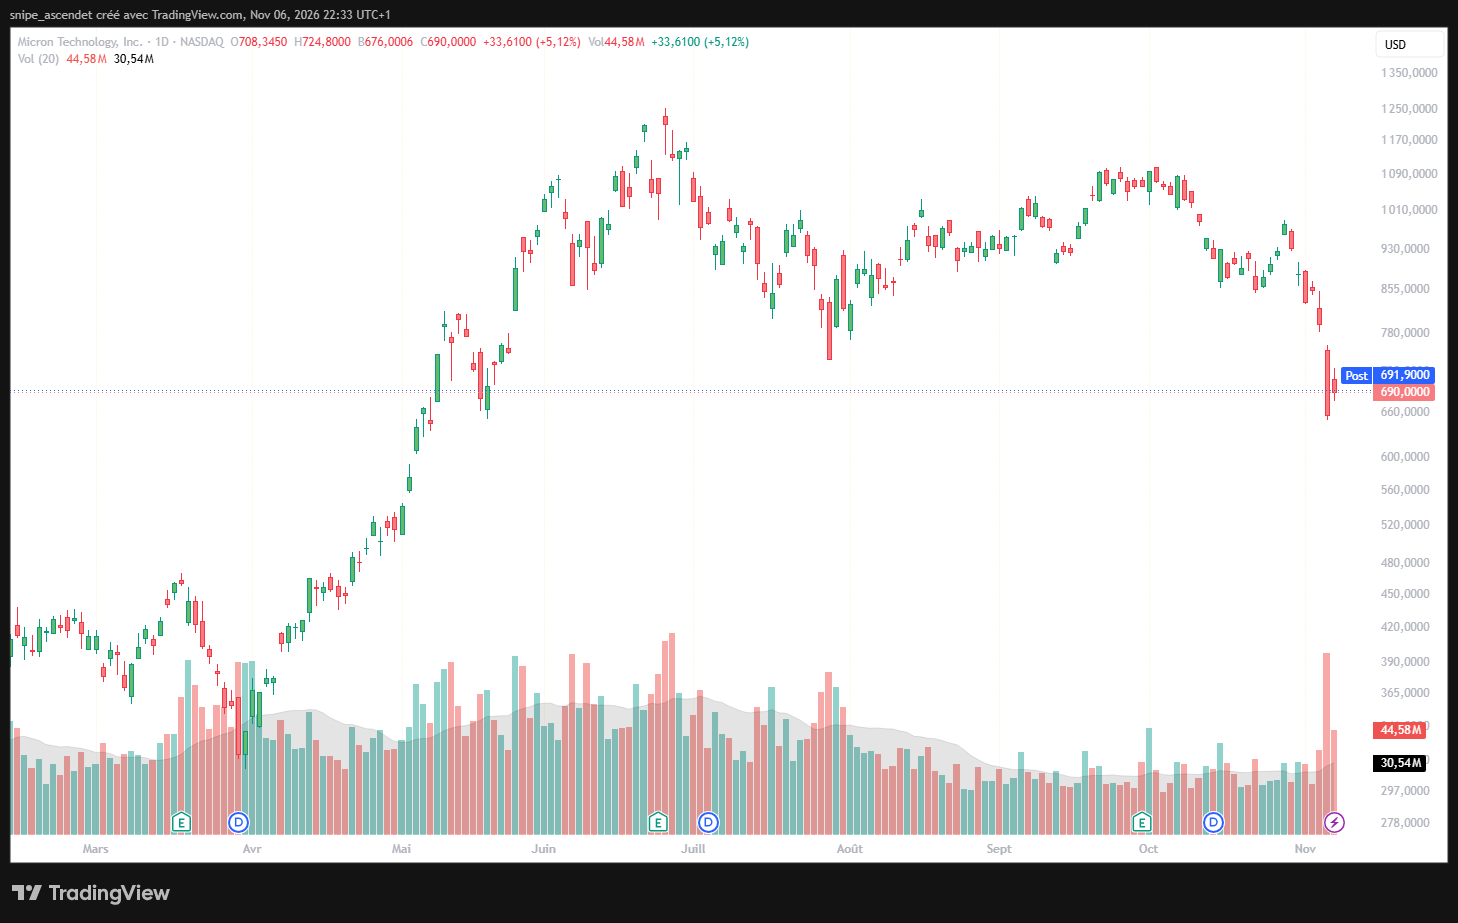
Le mouvement est encore plus marqué sur Micron Technology (MU), qui gagne 5,12 % à 690 dollars, avec 44,58 millions d’actions échangées, contre une moyenne sur 20 séances de 30,54 millions. Cette vigueur relative reflète un regain d’intérêt pour les fabricants de mémoire, sans effacer les risques propres au secteur.
Micron reste notamment exposé aux incertitudes autour de ses investissements industriels. Bourse24 a détaillé les difficultés du projet d’usine de mémoire à Taïwan, évalué jusqu’à 4,5 milliards de dollars. Un rebond boursier de quelques pourcents n’apporte pas, à lui seul, de réponse sur le calendrier de cet investissement.
Data centers et politique américaine : les risques persistent
La chute de jeudi ne s’explique pas par un seul événement. Les résultats des élections américaines de mi-mandat ont renforcé les interrogations sur les futures contraintes réglementaires applicables aux centres de données. Le marché s’inquiète également du coût du financement et de la possibilité que certains investissements dans l’IA soient retardés ou revus à la baisse. Reuters a décrit ce retour des acheteurs comme une reprise après une forte liquidation liée à l’IA.
Un autre signal est venu vendredi des relations entre fournisseurs et acheteurs de capacité cloud. Selon Bloomberg, Microsoft réduirait un accord de location de capacité IA auprès d’Oracle. Les montants et conséquences précises ne sont pas établis. Cette information, développée dans notre article sur Microsoft, Oracle et l’essoufflement du rebond du SOXX, rappelle que les annonces de contrats ne garantissent pas immédiatement des revenus encaissés.
Au-delà de ces dossiers individuels, les projets d’infrastructure restent tributaires des autorisations, de l’accès à l’électricité, des délais de construction et du coût des capitaux. L’analyse des risques de report de capacités identifiés par UBS éclaire cette fragilité structurelle. Il serait toutefois abusif d’attribuer chaque variation des actions à une seule nouvelle réglementaire ou contractuelle.
L’emploi américain redonne du poids au risque de hausse des taux
Les marchés ont aussi dû intégrer la publication du rapport officiel sur l’emploi. Les États-Unis ont créé 165 000 emplois non agricoles en octobre, contre environ 65 000 à 70 000 attendus selon les enquêtes de marché. Le taux de chômage est revenu à 4,1 %, tandis que les chiffres d’août et de septembre ont été révisés à la hausse de 84 000 postes au total, selon le Bureau of Labor Statistics.
Ces données décrivent une économie plus résistante qu’anticipé, mais elles compliquent la lecture monétaire pour les actions de croissance. D’après Reuters, la probabilité implicite d’une hausse des taux de la Fed en décembre approchait 78 % après le rapport. Des taux durablement élevés peuvent peser sur la valorisation des profits futurs et renchérir le financement des centres de données. Les mécanismes sont détaillés dans notre analyse de l’emploi américain d’octobre et de la Fed.
Rebond technique ou début de stabilisation ?
Dans un scénario favorable, la reprise des semi-conducteurs se prolongerait, les indices retrouveraient une progression plus large et les entreprises confirmeraient leurs projets d’IA sans nouvelles dégradations des perspectives de financement. Le maintien du SOXX au-dessus des niveaux atteints vendredi, puis le franchissement de son sommet de séance, seraient des signaux de meilleure tenue à court terme, sans constituer des garanties.
Dans un scénario défavorable, les inquiétudes sur les investissements IA s’accentueraient, les taux resteraient sous pression après les statistiques économiques et le marché reperdrait rapidement le terrain repris vendredi. Un retour vers les points bas du 5 novembre constituerait alors un signal d’alerte.
Le prochain test macroéconomique interviendra avec les chiffres d’inflation américains d’octobre attendus mardi 10 novembre. La réunion de la Fed des 8 et 9 décembre permettra ensuite de mesurer la réponse monétaire. À ce stade, la séance du 6 novembre traduit surtout une stabilisation partielle après une chute exceptionnelle : le marché rebondit, mais il n’a pas encore réparé la correction.